

Rapport hebdomadaire de KuCoin Ventures : La sécurité crypto fait face à de nouveaux défis, les taux élevés et les sorties de capitaux pèsent sur les marchés
1. Points forts du marché hebdomadaire
Incident de la chaîne d'approvisionnement Ledger et préoccupations croissantes liées à l'IA et à l'informatique quantique élèvent le niveau de sécurité des infrastructures crypto
La semaine dernière, les pertes subies par les utilisateurs de Ledger, la découverte assistée par l’IA d’une vulnérabilité ancienne sur XRP Ledger, et les discussions autour du passage de Starknet vers une résistance quantique ont ramené la sécurité crypto sous les projecteurs. Ces développements couvrent le matériel, le code et la cryptographie, mais révèlent un défi commun : la sécurité doit suivre le rythme des outils d’attaque en évolution, et même les défenses ayant fonctionné par le passé doivent être constamment testées.
L'incident Ledger a révélé des risques dans la chaîne d'approvisionnement des portefeuilles matériels. Le 9 octobre, plusieurs utilisateurs de Ledger ont signalé que des actifs avaient été transférés hors de leurs wallets sans leur autorisation, avec des pertes s'élevant à environ 93,2 millions de dollars. Les signalements étaient concentrés parmi les utilisateurs ayant acheté des appareils via le revendeur sud-est asiatique CryptoBilis, suscitant des inquiétudes quant à une altération pendant la distribution. Ledger a ensuite lancé une enquête et confirmé la présence d'un implant matériel non autorisé sur un appareil affecté. CryptoBilis a suspendu toutes les ventes de portefeuilles matériels, tandis que la pleine étendue de l'incident reste en cours d'enquête. La découverte a déplacé l'attention vers la chaîne d'approvisionnement : les appareils avaient-ils été altérés avant d'atteindre leurs utilisateurs ?
L'incident met davantage en lumière la fiabilité de l'appareil lui-même. Les wallets matériels peuvent isoler les clés privées des environnements quotidiens connectés à Internet, mais les utilisateurs dépendent toujours de l'intégrité de toute la chaîne — de la fabrication et de l'expédition à la distribution et à l'initialisation. Si un appareil est compromis avant livraison, l'utilisation hors ligne ultérieure ne peut pas annuler cette compromission. Pour les fabricants de wallets et les acheteurs institutionnels, la résistance à la manipulation, les contrôles de distribution et la traçabilité de la livraison font tous partie de la sécurité des actifs.
L’IA, quant à elle, transforme la manière dont les vulnérabilités peuvent être découvertes avec efficacité. Le 9 octobre, XRP Ledger, la blockchain associée à Ripple, a révélé une vulnérabilité dans son moteur de paiement qui n’avait pas été détectée pendant environ une décennie, identifiée avec l’aide des outils d’IA de Veria Labs. Une transaction spécialement conçue pouvait déclencher un dépassement d’entier, créant théoriquement environ 18,45 billions de XRP dépensables en une seule fois. Une correction d’urgence a été déployée le 25 septembre, et l’équipe n’a rapporté aucune preuve d’exploitation sur les réseaux publics.
L'informatique quantique étend le débat sur la sécurité à la cryptographie sous-jacente. Le 7 octobre, Europol a publié un rapport identifiant les clés de wallet comme un point d'exposition principal et recommandant une planification précoce pour la migration vers la cryptographie post-quantique. L'arrivée d'attaques suffisamment performantes reste incertaine, mais la mise à niveau des systèmes et la coordination des réseaux nécessiteront elles-mêmes des années de préparation. La même semaine, la discussion de Justin Drake sur le « bunker mode » a souligné la réduction de l'exposition des clés publiques et la préparation préalable des défenses, tout en mettant en garde contre des migrations précipitées. La découverte de vulnérabilités assistée par l'IA possède déjà des exemples concrets ; le potentiel de l'IA à accélérer les percées mathématiques est désormais une autre variable qui attire l'attention des chercheurs.
Starknet a également introduit la résistance quantique dans la compétition entre les réseaux blockchain. Le 8 octobre, le projet a déclaré envisager de devenir une Layer 1 indépendante, avec pour objectif d'atteindre une résistance quantique totale d'ici 2027. Toutefois, pour un projet phare largement financé qui suscitait autrefois de hautes attentes en matière de mise à l'échelle ZK, l'adoption reste largement en retard par rapport aux principaux réseaux Layer 2. Au 12 octobre, Starknet a enregistré environ 4 100 adresses actives sur 24 heures, contre environ 300 000 sur Base et 110 000 sur Arbitrum — un écart de plusieurs dizaines de fois. Son soutien financier et sa réputation technique n'ont pas encore été traduits en une utilisation comparable. Dans ce contexte, la résistance quantique offre également une voie potentielle vers une croissance renouvelée : alors que la différenciation en matière de mise à l'échelle devient plus difficile, la sécurité pourrait constituer une nouvelle base de compétition. Il reste une question ouverte de savoir si Starknet pourra transformer ses avantages cryptographiques en une raison pour que les utilisateurs reviennent régulièrement.
Les développements de la semaine dernière ont couvert les chaînes d'approvisionnement des wallets matériels, les vulnérabilités logicielles et la cryptographie fondamentale, attirant une attention accrue et un examen plus rigoureux sur la sécurité dans l'ensemble de l'industrie. Alors que les outils d'attaque évoluent, la rapidité avec laquelle les projets découvrent les vulnérabilités, déployent des correctifs et mettent à jour les protocoles deviendra un élément de leur force concurrentielle. La résistance quantique a gagné en popularité comme narration de marché. Le prochain défi sera de savoir qui pourra la transformer en capacités de sécurité pratiques avec une adoption commerciale réelle.
2. Signaux de marché sélectionnés hebdomadaires
La Fed signale une pause, atténuant les attentes de hausse des taux à court terme, tandis que les rendements à long terme élevés et les risques au Moyen-Orient continuent de peser sur l'appétit pour les risques ; les sorties des ETF crypto s'accélèrent
Les attentes concernant la politique de la Fed ont évolué la semaine dernière vers « une pause à court terme tout en gardant la possibilité d’un resserrement supplémentaire plus tard cette année ». Les procès-verbaux de la réunion du FOMC de septembre ont révélé un désaccord interne clair sur le rythme d’un resserrement supplémentaire après que la Fed ait relevé les taux à 3,75 %–4,00 %. Waller a ensuite déclaré que l’inflation pourrait encore exiger un resserrement supplémentaire de la politique, mais que les hausses de taux n’ont pas besoin d’être consécutives, offrant ainsi une marge plus claire à la Fed pour suspendre ses hausses en octobre.
L'outil CME FedWatch a montré que les marchés attribuaient uniquement environ 17 % de probabilité à une autre hausse de 25 points de base en octobre, tandis que la probabilité d'au moins une autre hausse d'ici la fin de l'année restait à environ 86 %. Autrement dit, l'attention des marchés a basculé de « la Fed va-t-elle augmenter consécutivement ? » à « combien de temps sera retardée la prochaine hausse ? ». Le chemin actuel pointe de plus en plus vers une stratégie où la Fed utilise octobre pour évaluer les données entrantes tout en conservant la possibilité d'agir à nouveau en décembre.
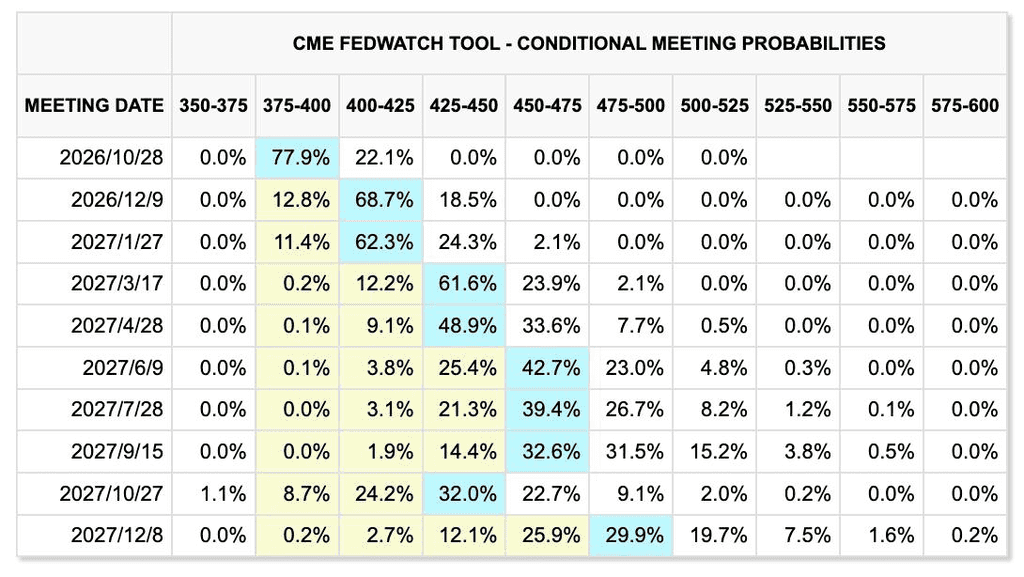
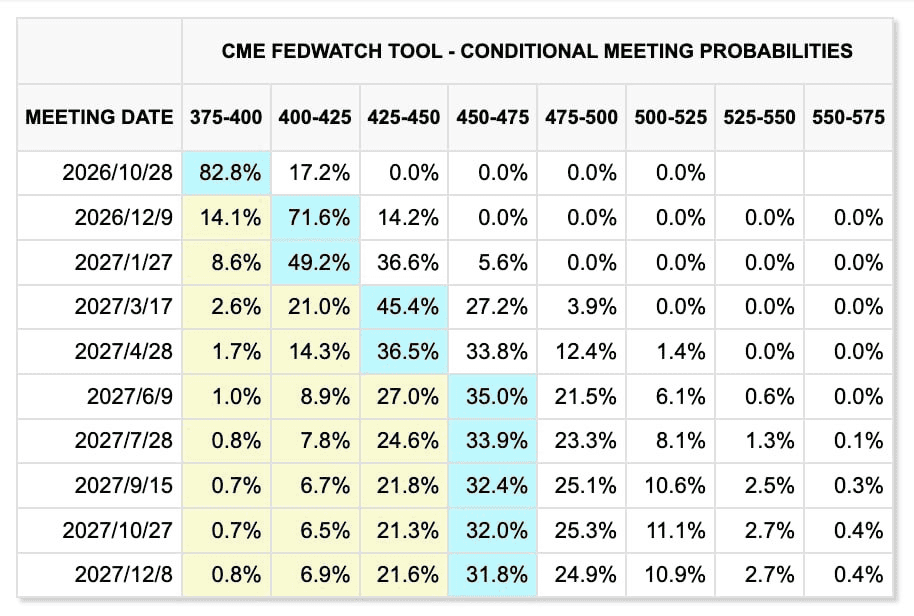
Changements dans les prix du marché au cours des deux dernières semaines (semaine précédente affichée en premier, semaine actuelle en second)
CME FedWatchTool
L'assouplissement des attentes en matière de resserrement de la politique à court terme n'a pas réduit de manière significative la pression sur le financement à long terme. Le rendement des obligations du Trésor américain à 10 ans a augmenté pour atteindre un niveau record depuis 24 ans pendant la semaine précédente, avant de reculer à environ 5,26 %, soit toujours un niveau historiquement élevé. La forte dette publique, la demande de financement des entreprises et les dépenses en capital soutenues liées à l'expansion des centres de données IA poussent conjointement à la hausse les coûts de financement à long terme. Même si la Réserve fédérale suspend ses hausses de taux, cela ne signifie pas nécessairement que les conditions financières se sont considérablement assouplies.
Les actions américaines sont restées relativement résilientes malgré le contexte de taux élevés. Le S&P 500 et le Nasdaq ont tous deux progressé d’environ 0,6 % sur la semaine et ont atteint de nouveaux sommets au début de la période, bien que la volatilité au sein du secteur technologique ait augmenté de manière significative. Jeudi, les préoccupations concernant la rentabilité de l’IA se sont intensifiées, entraînant une baisse d’environ 4 % des actions de semi-conducteurs en une seule séance, avec Nvidia, Intel, Oracle et d’autres sous pression. Un catalyseur a été un nouveau examen des perspectives de revenus d’OpenAI, de son financement par emprunt et des rendements sur les investissements dans l’infrastructure IA. Cela reflète un changement plus large dans la stratégie IA, passant de la question de l’existence de la demande à l’évaluation de la capacité des revenus et des flux de trésorerie à justifier à terme d’importants investissements en capital.
Les risques au Moyen-Orient se sont fortement intensifiés au cours du week-end. L'aéroport international de Riyad a été attaqué à plusieurs reprises en une seule semaine. L'attaque du 10 octobre a fait au moins 12 morts et plus de 300 blessés, devenant l'une des attaques les plus graves en Arabie saoudite depuis plus d'une décennie. Trump a également déclaré que les États-Unis pourraient participer à une action militaire saoudienne contre les Houthis, augmentant le risque que le conflit au Yémen ne se propage davantage sur le territoire saoudien et menace la sécurité aérienne régionale.
Le pétrole brut Brent a augmenté d'environ 2,4 % la semaine dernière à 104,7 $ le baril, tandis que le WTI a gagné environ 0,8 % à 91,9 $. Les progrès dans les négociations entre les États-Unis et l'Iran ainsi que l'augmentation de l'offre de diesel russe ont temporairement atténué le premium de risque géopolitique pendant la semaine, mais l'attaque contre l'aéroport de Riyad a ravivé les inquiétudes concernant les perturbations de l'offre et du transport. Les prix du pétrole sont donc susceptibles de rester volatils à court terme et de continuer à influencer les attentes d'inflation et le prix des politiques de la Fed.
L'or, quant à lui, a mis fin à une série de deux semaines de baisses, avec les prix au comptant en hausse d'environ 1,3 % sur la semaine pour atteindre 4 194 $ l'once. L'or est tombé à un plus bas de deux mois au milieu de la semaine, alors que le dollar et les rendements des obligations du Trésor ont augmenté, avant de se redresser lorsque les rendements à long terme se sont atténués et que l'achat à baisse est revenu. Les risques fiscaux et géopolitiques continuent de soutenir l'or, mais les rendements des obligations du Trésor aux alentours de 5 % restent une contrainte significative pour une hausse supplémentaire.
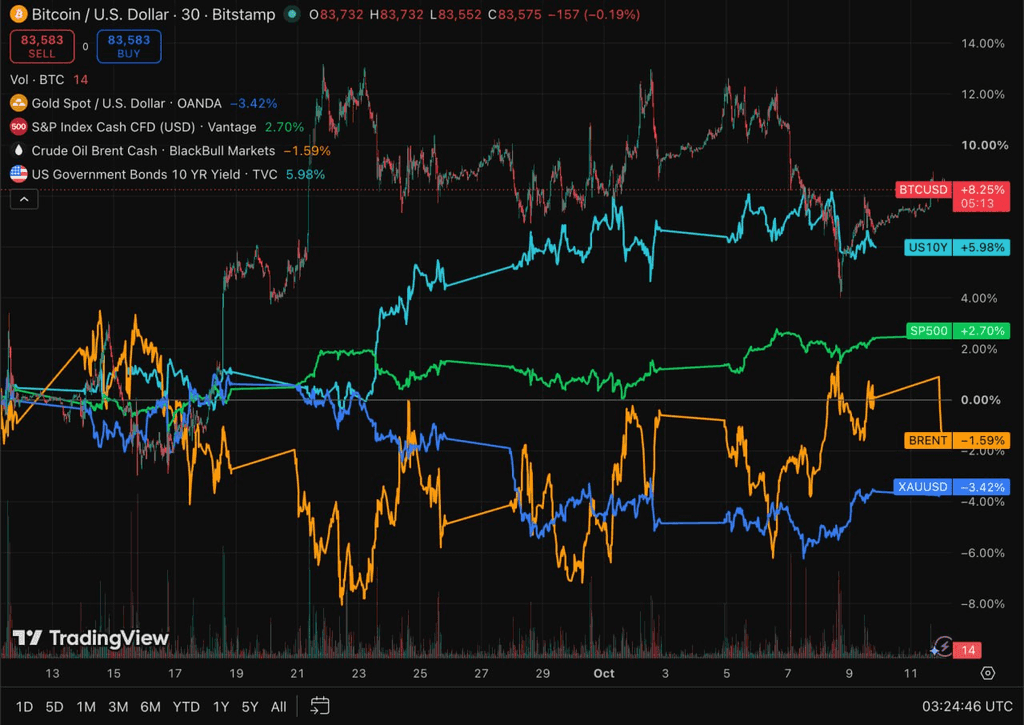
TradingView
Crypto-actifs et FNB : Les FNB de BTC et ETH connaissent des sorties massives simultanées alors que les flux institutionnels passent d'une rotation à une réduction plus large des risques
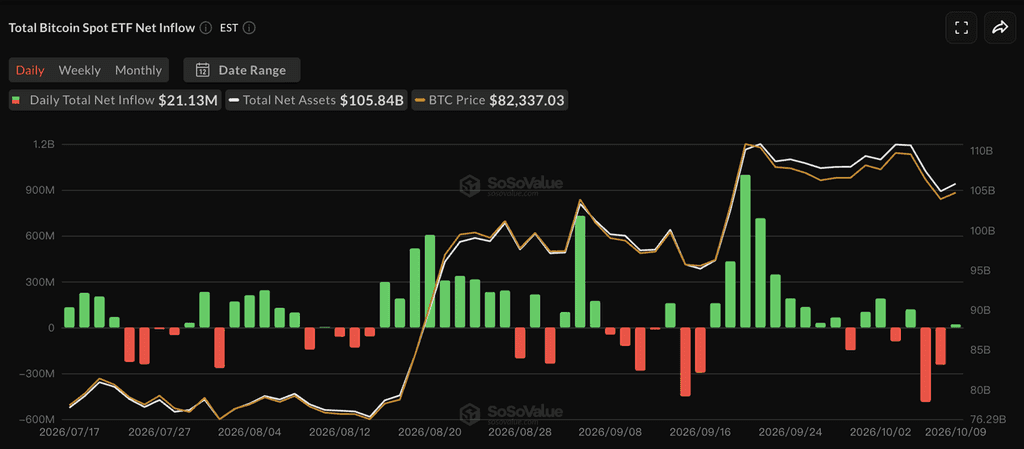
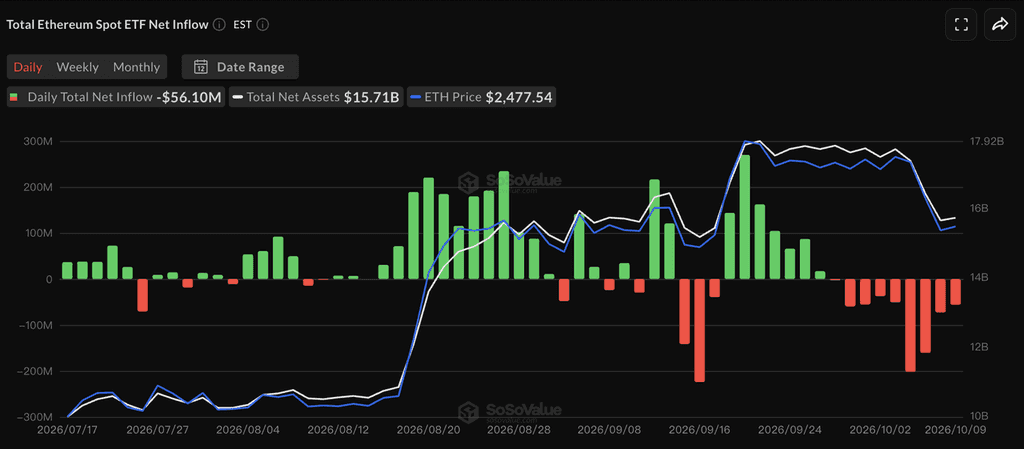
Le marché des cryptomonnaies a nettement sous-performé les actions américaines la semaine dernière. Le BTC a baissé d'environ 86 000 $ au début de la semaine à environ 82 000 $–83 000 $, tandis que l'ETH est passé d'environ 2 700 $ à environ 2 500 $, enregistrant une baisse nettement plus marquée que le BTC. Les rendements élevés des obligations d'État à long terme, un dollar américain relativement fort et les risques géopolitiques récurrents au Moyen-Orient ont pesé sur les valorisations des actifs à forte volatilité.
SoSoValue
Selon SoSoValue, les ETF spot BTC américains ont enregistré environ 681,1 millions de dollars de sorties nettes entre le 5 et le 9 octobre, mettant fin à une série de trois semaines de flux nets entrants. Le 7 octobre uniquement, les sorties ont atteint environ 487 millions de dollars. FBTC et ARKB de Fidelity ont été les principales sources de rachats.
Les ETF sur ETH ont enregistré environ 542,1 millions de dollars de sorties nettes sur la même période, marquant leur pire performance hebdomadaire depuis janvier et prolongeant la série de sorties à neuf jours de trading consécutifs. L'ETHA de BlackRock a représenté environ 477 millions de dollars de rachats hebdomadaires. Les sorties combinées des ETF sur BTC et ETH ont dépassé 1,2 milliard de dollars.
Contrairement aux semaines précédentes, où le capital était principalement en rotation entre le BTC et l'ETH, les deux principales catégories d'ETF ont connu des remboursements massifs simultanément. Cela suggère que la position institutionnelle a évolué d'une réallocation au niveau des actifs vers une réduction globale des risques. Le BTC reste relativement élevé par rapport au début du rebond, mais tant que la demande des ETF ne devient pas à nouveau positive, la hausse à court terme pourrait rester limitée.
Stablecoins : La capitalisation totale du marché diminue légèrement à nouveau alors que les sorties d'ETF n'entraînent pas une réaccumulation significative en dollars sur la chaîne
DeFiLlama
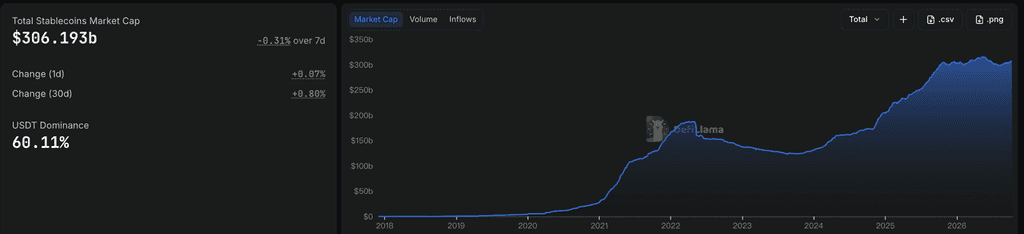
Les données de DeFiLlama ont montré une capitalisation boursière totale des stablecoins d'environ 306,2 milliards de dollars, en baisse d'environ 0,31 % au cours des sept derniers jours, mais toujours en hausse d'environ 0,8 % au cours des 30 derniers jours. La part de marché de USDT s'élevait à environ 60,11 %. La période récente d'expansion modérée de l'offre de stablecoins a donc à nouveau ralenti, en grande cohérence avec les sorties importantes d'ETF observées pendant la semaine.
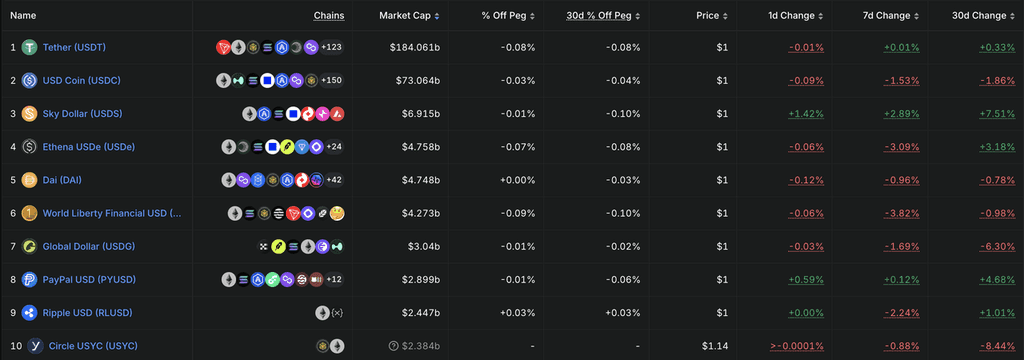
Parmi les 10 principales stablecoins, l'offre de USDT a été globalement inchangée, tandis que USDC a diminué d'environ 1,5 % au cours de la semaine. USDe et USD1 ont chuté d'environ 2,9 % et 3,8 %, respectivement. USDS a augmenté d'environ 1,6 %, tandis que PYUSD a progressé modérément d'environ 1,1 %. Les changements globaux continuent de refléter une rotation entre les produits individuels, mais la contraction simultanée de l'offre majeure de USDC et de plusieurs stablecoins liées à l'écosystème suggère que la demande incrémentielle en dollars sur chaîne reste relativement faible.
Combiné à des sorties simultanées des ETF de BTC et d'ETH, les conditions de financement globales se sont nettement affaiblies par rapport aux semaines précédentes. L'offre de stablecoin n'a pas subi de retrait à grande échelle, mais n'a pas non plus généré suffisamment de liquidités nouvelles pour compenser les rachats institutionnels.
Événements clés à surveiller cette semaine
Les marchés se concentreront sur l'indice des prix à la consommation américain de septembre, la communication ultérieure de la Fed sur sa politique, les développements au Moyen-Orient et les résultats d'ASML/TSMC comme test de la dynamique des dépenses en capital liées à l'IA. Avec les marchés ayant largement éliminé une autre hausse des taux consécutive en octobre, les données sur l'inflation seront cruciales pour déterminer si les attentes d'une hausse en décembre restent élevées.
-
13 octobre : le FMI publie son Rapport sur la situation économique mondiale et son Rapport sur la stabilité financière mondiale, avec une attention particulière aux chocs énergétiques, aux taux d'intérêt élevés et aux risques de dette mondiale.
-
14 octobre : Les États-Unis publient l'IPC de septembre, un indicateur clé pour les attentes de pause en octobre et la tarification des hausses de taux en décembre. ASML publie également ses résultats du troisième trimestre, offrant une autre indication de la demande en équipements semi-conducteurs pour l'IA et des dépenses en capital pour les processus avancés. La Chine publie les données sur l'IPC, l'IPP et le commerce le même jour.
-
15 octobre : TSMC publie ses résultats du troisième trimestre. Les marchés se concentreront sur la demande pour les puces IA, l'emballage avancé et les prévisions d'investissements futurs comme indicateurs de la capacité du cycle d'infrastructure IA à se poursuivre.
-
16 octobre : Warsh participe à une discussion avec Georgieva lors des réunions annuelles du FMI et de la Banque mondiale. Les marchés se concentreront sur ses vues concernant l’inflation, les taux d’intérêt à long terme des obligations du Trésor et le moment de la prochaine hausse possible des taux.
Sur le plan géopolitique, après les attaques répétées contre l’aéroport de Riyad, la participation directe des États-Unis à une action militaire contre les Houthis — ainsi que la possibilité que les négociations entre les États-Unis et l’Iran se poursuivent — influenceront directement le premium de risque pétrolier. Si les prix de l’énergie augmentent à nouveau fortement, les attentes d’un resserrement renouvelé en décembre pourraient s’intensifier, même si la probabilité d’un relèvement en octobre reste faible.
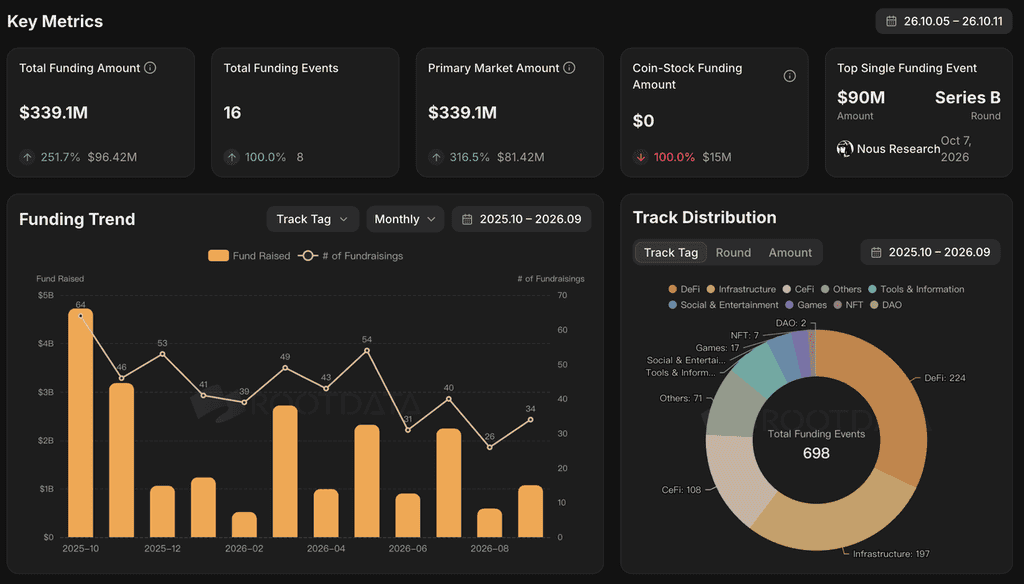
Financement du marché primaire Analyse : Les grands tours de financement dans l'IA et la tokenisation mettent en évidence la préférence continue des capitaux pour les infrastructures avec une validation commerciale
Source : RootData
Selon RootData et d'autres jeux de données sur le financement, plusieurs grandes opérations sur le marché privé ont été annoncées la semaine dernière, avec Nous Research et Spiko ayant chacun levé 90 millions de dollars. Les capitaux sont restés concentrés sur les infrastructures IA, la tokenisation et les produits financiers réglementés, avec une volonté relativement plus forte des investisseurs à payer pour des projets qui démontrent déjà des utilisateurs, des revenus ou une échelle d'actifs significative.
Dans l'IA, Nous Research a levé 90 millions de dollars en série B à une valorisation d'environ 1,5 milliard de dollars, dirigée par Robot Ventures avec la participation de NVIDIA, Microsoft M12, Samsung, USV et d'autres. Son produit phare, Hermes, est un agent IA open-source conçu à la fois pour les particuliers et les entreprises, avec un accent sur la personnalisation des modèles, la souveraineté des données et un écosystème ouvert. Par rapport aux récits généralisés IA + Crypto, l'aspect le plus notable de ce tour est que Nous Research a déjà démontré une adoption significative de son produit et une traction commerciale, tout en attirant des investisseurs à la fois du secteur traditionnel de l'IA et des fonds de capital-risque Crypto. Cela suggère que les capitaux restent prêts à payer un premium pour une infrastructure IA ouverte avec des utilisateurs réels et une croissance des revenus.
Dans la tokenisation, Spiko a levé une série B de 90 millions de dollars, dirigée par NEA. La plateforme gère actuellement environ 2,7 milliards de dollars d'actifs. Ses produits principaux tokenisent des instruments de gestion de trésorerie tels que les fonds du marché monétaire et les obligations d'État à court terme. La thèse d'investissement a donc évolué au-delà des simples capacités d'émission de RWA pour se concentrer sur les AUM réels, la distribution institutionnelle et les revenus de frais de gestion, ce qui suggère que la tokenisation entre dans une phase plus évoluée de gestion d'actifs.
En outre, Meanwhile a levé 37,5 millions de dollars, continuant à développer des produits d’assurance dénommés en BTC et des produits de gestion de patrimoine à long terme. Dans l’ensemble, les financements les plus importants de la semaine n’ont pas été concentrés sur de nouvelles narrations sur chaîne. Au contraire, ils reflètent davantage la préférence des investisseurs pour les infrastructures d’IA validées commercialement, les plateformes de gestion d’actifs tokenisés (cash/RWA) et les produits financiers crypto réglementés. Les protocoles polyvalents sans utilisateurs significatifs, sans revenus ni canaux de distribution clairs continuent de faire face à un environnement de financement plus sélectif.
À propos de KuCoin Ventures
KuCoin Ventures est le bras d'investissement leader de la plateforme d'échange KuCoin, une plateforme crypto mondiale de premier plan construite sur la confiance, servant plus de 40 millions d'utilisateurs dans plus de 200 pays et régions. Dans le but d'investir dans les projets crypto et blockchain les plus disruptifs de l'ère Web 3.0, KuCoin Ventures soutient les créateurs de crypto et de Web 3.0 à la fois financièrement et stratégiquement, grâce à des insights approfondis et des ressources mondiales. En tant qu'investisseur axé sur la communauté et la recherche, KuCoin Ventures collabore étroitement avec les projets de son portefeuille tout au long de leur cycle de vie, en se concentrant sur les infrastructures Web3.0, l'IA, les applications grand public, le DeFi et le PayFi.
Clause de non-responsabilité : Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, ne constituent ni un conseil juridique, de conformité, financier ni en matière d'investissement, ni une offre, une sollicitation ou une garantie. Nous ne faisons aucune déclaration ou garantie expresse ou implicite concernant leur exactitude, intégralité ou fiabilité, et nous déclinons toute responsabilité pour les pertes résultantes. Les investissements/le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, juger avec prudence et assumer pleine responsabilité. Veuillez consulter des conseillers professionnels en droit, fiscalité ou finance si nécessaire.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.