

Comment la stratégie génère des revenus sans vendre de bitcoin : le modèle de trésorerie expliqué
Introduction
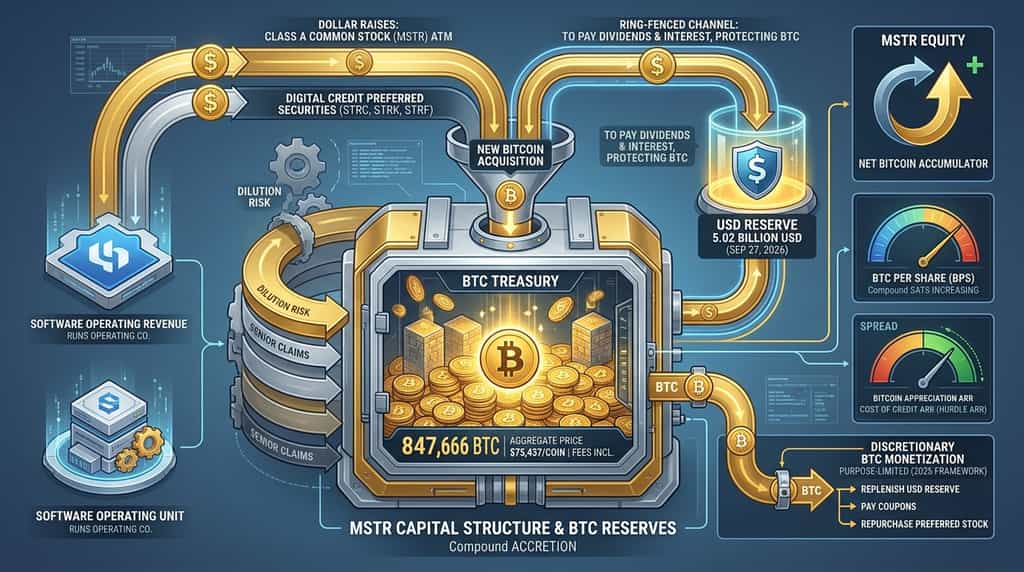
La stratégie (MSTR) n’a pas besoin de vendre de bitcoin pour financer la plupart de ses opérations de trésorerie. Elle collecte des dollars sur les marchés publics, maintient une réserve de trésorerie pour les dividendes et les intérêts, et considère le bitcoin comme un capital à long terme plutôt que comme un inventaire à revendre. Selon le formulaire 8-K du 28 septembre 2026 de la stratégie et le registre bitcoin, l’entreprise détenait 847 666 bitcoin à un prix d’achat global d’environ 63,95 milliards de dollars, soit 75 437 dollars par pièce incluant les frais.
Cette pile constitue le cœur du modèle. Le logiciel génère toujours un revenu d'exploitation, mais il est bien inférieur à la réserve de bitcoin. Le moteur économique est l'émission de marchés des capitaux — actions ordinaires et titres privilégiés perpétuels — ainsi qu'une réserve USD cloisonnée qui verse des dividendes privilégiés et des intérêts sur la dette afin que l'entreprise puisse rester un accumulateur net de bitcoin.
Cet article explique comment ce cercle vertueux fonctionne, ce que mesure réellement le « BTC Yield », quand les ventes de bitcoin sont désormais autorisées, et où se situent les risques.
Quel est le modèle de trésorerie bitcoin de la stratégie ?
Le modèle de la stratégie repose sur une structure de capital publiquement cotée, construite autour du bitcoin comme actif principal de réserve de trésorerie. L'entreprise, anciennement MicroStrategy, continue de vendre des logiciels d'analyse d'entreprise, mais selon son formulaire 10-Q pour le trimestre terminé le 30 juin 2026 déposé auprès de la Securities and Exchange Commission des États-Unis, elle déclare désormais deux segments d'exploitation : Logiciels et Bitcoin.
Le segment bitcoin ne génère pas de revenus provenant de produits. La valeur est créée lorsque la stratégie augmente la quantité de bitcoin détenue par action diluée supposée et lorsque le rendement à long terme du bitcoin dépasse le coût du capital utilisé pour l'acheter.
Le segment logiciel reste une activité réelle. Selon le même document 10-Q, les recettes totales s'élevaient à 122,4 millions de dollars au deuxième trimestre 2026 et à 246,7 millions de dollars au premier semestre 2026. Ce flux de trésorerie permet de financer l'entreprise opérationnelle. Il ne couvre pas la charge bien plus importante de dividendes privilégiés et d'intérêts générée par Digital Credit.
La description propre à la stratégie est cohérente dans les dépôts récents et les notes de strategy.com : acquérir du bitcoin d'une manière que la direction estime bénéfique pour les actionnaires ordinaires, puis proposer des titres qui offrent à différents investisseurs des parts différentes de cette exposition au bitcoin — des actions ordinaires pour un upside amplifié, des actions privilégiées pour un revenu.
Comment la stratégie achète-t-elle du bitcoin sans vendre les actifs existants ?
La stratégie consiste à acheter de nouveaux bitcoin avec des dollars levés auprès d'investisseurs, et non en liquidant les coins déjà détenus. Les canaux principaux sont les ventes au marché (ATM) d'actions ordinaires de classe A (MSTR) et les ventes ATM ou souscrites d'actions privilégiées perpétuelles commercialisées sous le nom de Digital Credit.
Selon le formulaire 8-K de Strategy du 28 septembre 2026, du 21 au 27 septembre 2026, l'entreprise a émis 1 469 165 actions MSTR pour un produit net de 246,2 millions de dollars. Elle a alloué 142,7 millions de dollars de ces produits pour acheter 1 665 bitcoin à un prix moyen de 85 681 dollars, frais inclus, et a utilisé 103,5 millions de dollars pour racheter des actions privilégiées STRC.
Cette semaine est une image claire du plan actuel. Émettre des actions ordinaires lorsque la direction accepte la dilution. Investir une partie de la trésorerie dans le bitcoin. Utiliser une autre partie pour racheter les actions privilégiées coûteuses. Maintenir un montant séparé en USD pour les coupons.
L'émission préférée fonctionne de la même manière à plus grande échelle. STRC (Stretch) est une préférée perpétuelle à taux variable. STRK (Strike) est une préférée convertible à 8 %. STRF (Strife) est une préférée à 10 %. STRD et STRE, dénommée en euros, complètent la gamme, selon les pages produits de Strategy sur strategy.com.
Historiquement, les notes convertibles ont également financé des achats. Ces notes sont toujours présentes au bilan, mais les activités récentes ont mis l'accent sur l'émission courante d'ATM, l'émission préférentielle, les rachats préférentiels et les liquidités déjà disponibles.
L'argent liquide USD est le fonds flexible. La réserve USD est le fonds restreint. Selon la mise à jour du 28 septembre 2026 de la stratégie, la réserve USD s'élevait à 5,02 milliards de dollars et l'argent liquide USD à 1,00 milliard de dollars au 27 septembre 2026, pour un total d'environ 6,02 milliards de dollars d'actifs USD. L'argent liquide peut être utilisé pour acheter du bitcoin. La réserve est conçue pour payer les dividendes et les intérêts préférentiels, afin que ces obligations n'obligent pas automatiquement à vendre du bitcoin.
Comment la stratégie génère-t-elle de la valeur si elle ne vend pas de bitcoin ?
La stratégie génère de la valeur pour les actionnaires en augmentant le bitcoin par action et en tirant un écart entre l'appréciation à long terme du bitcoin et le coût du crédit numérique. Elle ne repose pas sur la réalisation de gains provenant de la trésorerie comme moteur de profit par défaut.
Pensez à trois couches.
D'abord, le bénéfice brut logiciel. Selon le formulaire 10-Q au 30 juin 2026, les revenus logiciels du deuxième trimestre de 122,4 millions de dollars ont généré un bénéfice brut de 81,6 millions de dollars. Cela soutient l'entreprise opérationnelle. Ce n'est pas la thèse du trésor.
Deuxièmement, l’augmentation du bilan. Si la stratégie émet 100 $ de capital et achète du bitcoin sans augmenter les actions diluées supposées aussi rapidement que les actifs détenus, le bitcoin par action augmente. La stratégie affiche ce ratio sous la forme de Bitcoin par action, ou BPS, en sats. Un sat est le cent-millionième d’un bitcoin.
Troisièmement, la spread de crédit. Les détenteurs de préférences reçoivent un dividende contractuel. Les actions ordinaires conservent la créance résiduelle sur le bitcoin après ces créances privilégiées. Si le rendement annualisé du bitcoin reste au-dessus du coût effectif de ce crédit, la créance résiduelle peut se composer plus rapidement que le bitcoin lui-même. La stratégie désigne le coût effectif du crédit comme BTC Hurdle ARR dans son cadre métrique de mi-2026.
C’est pourquoi l’entreprise peut « gagner de l’argent » au sens économique sans vendre de pièces. Les gains comptables sur les réserves reviennent au propriétaire résiduel. La nouvelle émission, si elle est bien tarifée, ajoute plus de pièces par action. Le capital préférentiel a une durée longue. Il n’existe pas d’échéance prévue qui obligerait à une vente, comme le ferait un prêt à court terme.
Le modèle n'est pas gratuit. Les dividendes doivent être payés en dollars. Les nouvelles actions diluent la VPS si l'action est bon marché par rapport à la valeur nette de bitcoin. Un crédit trop coûteux augmente le taux d'exigibilité. Ce sont les compromis, pas des réflexions cachées.
Qu'est-ce que le rendement BTC et pourquoi cela compte-t-il ?
Le rendement BTC est le pourcentage de variation du bitcoin par action diluée supposée sur une période donnée. Ce n'est pas un taux d'intérêt payé aux détenteurs de MSTR ni un revenu généré par le prêt de bitcoin.
Selon les notes KPI de la stratégie sur strategy.com, le BPS correspond aux détentions de bitcoin divisées par les actions diluées supposées en circulation. Les actions diluées supposées en circulation incluent les actions ordinaires de base ainsi que les actions qui seraient émises si les billets convertibles et les actions privilégiées convertibles étaient convertis, et si les options et les RSU étaient exercées. Le rendement BTC est la variation de ce ratio sur la période. Le gain BTC multiplie les détentions initiales par ce rendement. Le gain BTC en $ convertit le gain BTC en dollars au prix du marché du bitcoin.
La métrique répond à une question : l'activité des marchés de capitaux a-t-elle ajouté du bitcoin plus rapidement qu'elle n'a ajouté des actions entièrement diluées ?
La réponse change avec l'émission. Selon le registre Bitcoin de Strategy au 28 septembre 2026, le rendement BTC year-to-date était de -3,7 % et le gain BTC year-to-date était de -25 085 bitcoin. Ce résultat négatif ne signifie pas que l'entreprise a cessé d'acheter. Cela signifie que les actions diluées supposées ont augmenté plus rapidement que les détentions pendant cette période, de sorte que chaque action diluée représentait moins de bitcoin qu'au début de l'année.
C'est l'utilisation honnête du KPI. Lorsque l'émission de BTC est importante et que le cours n'est pas cher par rapport au bitcoin, le BTC Yield peut se comprimer même si le nombre brut de pièces augmente. Lorsque le capital préférentiel ou le rachat de dettes à rabais ajoute des pièces sans augmentation correspondante des actions ordinaires, le BTC Yield peut s'étendre.
Les investisseurs qui considèrent le BTC Yield comme un taux d'épargne comprennent mal le produit. La stratégie indique dans ses propres notes que le BTC Yield n'est pas une mesure de performance opérationnelle, pas une mesure de liquidité, et n'est pas équivalent au rendement au sens financier traditionnel.
Comment le crédit numérique finance-t-il le modèle ?
Digital Credit est le nom utilisé par Strategy pour des titres privilégiés perpétuels qui transforment la volatilité du bitcoin en un droit à revenu à rendement élevé. Le produit phare est STRC.
Selon les documents produits et médiatiques de Strategy mis à jour en septembre 2026, STRC est à taux variable, cumulatif et perpétuel, avec un taux de dividende de 12,00 % ces derniers mois. STRK verse un taux fixe de 8 % et est convertible en MSTR. STRF verse 10 %. Aucun de ces instruments n'est garanti par un coffre-fort bitcoin ségrégué. Strategy indique sur sa page d'information STRK que les titres préférentiels ont un droit préférentiel sur les actifs résiduels, et non une créance directe sur les pièces.
La boucle de financement comporte trois étapes, décrites par Strategy dans son briefing aux investisseurs du 30 août 2026.
Émettez du crédit numérique lorsque la demande et les prix sont attractifs. Cela augmente le capital à long terme sans dilution immédiate des actions ordinaires, mais crée des créances privilégiées et des dividendes permanents.
Déployez les produits. Les utilisations incluent l'achat de bitcoin, le complément de la réserve USD, le refinancement ou le remboursement de créances plus coûteuses.
Gagnez la différence. Si le rendement à long terme du bitcoin dépasse le coût effectif de ce crédit, les actions ordinaires résiduelles capturent la différence.
Le même briefing a fixé un objectif discrétionnaire de ventes de crédit numérique équivalent à 10 % à 20 % de la réserve de bitcoin lorsque les marchés le permettent. Il s'agit d'un objectif de capacité, pas d'un calendrier d'émission garanti.
Les actions privilégiées ont également créé l'obligation qui a ensuite forcé une politique plus flexible concernant le bitcoin. Les revenus logiciels ne peuvent pas servir des milliards de dollars de préférentiel nominal. Les dollars doivent provenir de l'émission d'actions, de trésorerie existante, ou — selon le cadre de 2026 — de la monétisation occasionnelle de bitcoin.
Les rachats constituent l'autre moitié de la gestion du crédit. La semaine terminée le 27 septembre 2026, la stratégie a utilisé les produits de l'ATM et des liquidités pour racheter STRC. Le rachat des actions privilégiées à un rabais réduit les futurs dividendes en dollars. Moins de dollars dus à l'avenir signifie moins de pression sur la réserve USD et moins de besoin de vendre du bitcoin plus tard.
Comment la réserve en USD réduit-elle la pression à vendre du bitcoin ?
La réserve en USD est un fonds en espèces isolé destiné à payer les dividendes privilégiés et les intérêts de la dette. C'est la raison principale pour laquelle la stratégie peut éviter les ventes régulières de bitcoin.
Selon le formulaire 8-K du 28 septembre 2026 de Strategy, la réserve s'élevait à 5,02 milliards de dollars au 27 septembre 2026, avec un autre milliard de dollars en espèces USD non affectées. Les communications de l'entreprise à la fin septembre 2026 plaçaient la durée USD à environ 3,8 ans — une mesure de couverture indiquant combien de temps les actifs en dollars actuels peuvent couvrir les obligations actuelles de dividendes privilégiés et d'intérêts.
La réserve est financée par les recettes courantes des distributeurs automatiques, les émissions privilégiées et, lorsque la direction le choisit, par des ventes de bitcoin qui réapprovisionnent la trésorerie après le paiement des coupons. L'objectif de conception est simple : payer le coupon en dollars. Laisser la pile de bitcoin intacte.
Ce design explique pourquoi l'activité logicielle reste importante, même si elle est petite par rapport à la réserve. Les liquidités opérationnelles et les intérêts gagnés sur la réserve sont des entrées en dollars. Elles ne sont pas suffisantes pour financer toute la structure de crédit, ce qui explique pourquoi le formulaire 10-Q du 30 juin 2026 de Strategy indique que les flux de trésorerie issus du logiciel ne seront pas suffisants pour répondre seuls aux besoins de liquidité à court ou à long terme.
La liquidité, dans ce modèle, est un menu : réserve en USD, trésorerie en USD, nouvelles actions MSTR, nouvelles actions privilégiées et ventes autorisées de bitcoin. La réserve est en première ligne afin que « ne pas vendre le trésor » reste la valeur par défaut plutôt qu’un accident.
Quand la stratégie peut-elle vendre du bitcoin dans son cadre actuel ?
La stratégie peut vendre du bitcoin lorsque la direction décide que la monétisation est plus avantageuse que l'émission d'actions ordinaires ou la réalisation d'autres opérations sur les marchés des capitaux. Le conseil a autorisé cette option dans le cadre du Programme de monétisation du BTC, issu du Cadre Digital Credit Capital.
Le programme n'impose pas la vente des réserves. Les divulgations de l'entreprise décrivent trois utilisations principales : constituer ou réapprovisionner la réserve en USD, financer les dividendes préférentiels et les intérêts, et financer des rachats accretifs d'actions préférentielles ou ordinaires. Il n'existe aucune obligation de vendre du bitcoin.
Le registre bitcoin de la stratégie sur strategy.com indique que 2026 a été l'année où l'option a été utilisée. L'entreprise a enregistré des ventes début juin, fin juin, début juillet, début août et mi-août, puis est revenue à l'achat net. Les détentions s'élevaient toujours à 847 666 bitcoin au 27 septembre 2026 — un niveau supérieur au creux de mi-été après ces ventes.
La règle pratique aujourd'hui est « ne soyez pas vendeur net », et non « n'effectuez jamais de transaction ». De petites ventes peuvent financer des coupons ou racheter des actions privilégiées négociées en dessous de leur valeur nominale. Des achats plus importants peuvent suivre lorsque la capacité ATM ou en espèces est disponible. La répartition hebdomadaire du livre des achats et ventes est le modèle opérant dans les deux sens.
Cette évolution est importante pour quiconque continue à citer l’ancien slogan comme politique. « Ne vendez jamais votre bitcoin » était le message de l’ère d’accumulation. Les déclarations de 2026 traitent le bitcoin comme un actif pouvant être monétisé de manière limitée en taille et en objectif, sans abandonner la thèse du trésor.
Quels sont les principaux risques du modèle de stratégie ?
Le modèle échoue si le rendement à long terme du bitcoin reste inférieur au coût du crédit et si les marchés actions cessent de financer le distributeur automatique à une dilution acceptable.
La dilution est le premier risque. L'émission courante d'actions ATM achète des bitcoins aujourd'hui et augmente les actions diluées supposées en circulation. Si MSTR cote près ou en dessous de sa valeur nette en bitcoin, de nouvelles actions peuvent réduire le BPS. Le rendement BTC cumulé négatif au 28 septembre 2026 sur le grand livre constitue l'exemple en direct.
Les créances senior représentent le deuxième risque. Les actions privilégiées et les convertibles hors cours sont situées au-dessus des actions ordinaires. Les indicateurs de mi-2026 de la stratégie ont introduit le Bitcoin net par action pour cette raison. Les actifs bruts peuvent sembler importants, tandis que la créance résiduelle est plus faible après déduction du nominal des actions privilégiées et de la dette, puis ajout des actifs en USD.
Le risque de coupon est le troisième. Le taux récent de 12 % de STRC constitue une obligation en espèces. Si les réserves en USD diminuent et que l'émission d'actions n'est pas attrayante, les ventes de bitcoin deviennent la source de financement résiduelle. Le programme de monétisation existe parce que ce scénario n'est plus théorique.
Le risque de prix des actifs est le quatrième. La réserve est presque entièrement en bitcoin. Selon le registre de Strategy, la base de coût de 63,95 milliards de dollars était contre une valeur de réserve BTC de 71,21 milliards de dollars au 28 septembre 2026. Ce écart peut s'inverser. La comptabilité à la juste valeur se répercute sur les résultats, ce qui explique pourquoi le segment Logiciel peut être modérément rentable tandis que le bénéfice net consolidé fluctue de plusieurs milliards.
Le risque de garde et de gestion des clés est réel mais opérationnel. Le formulaire 10-Q du 30 juin 2026 liste Coinbase Custody, Anchorage Digital Bank et Fidelity Digital Assets comme gardiens de bitcoin à la date de la mise à jour des détentions de juillet 2026 dans ce document. La concentration chez des gardiens réglementés réduit certains risques opérationnels et introduit des risques de contrepartie et de lieu.
Le risque de transition logicielle est plus faible, mais non nul. Le même document 10-Q décrit un passage des licences perpétuelles aux abonnements cloud, avec une baisse des revenus provenant des licences et du support à mesure que les services d'abonnement augmentent. Ce changement de composition affecte la périodicité des revenus déclarés. Il ne remplace pas la nécessité pour le trésor de recourir aux marchés des capitaux.
Aucun de ces risques ne signifie que le modèle est défectueux. Ils signifient que le modèle est un bilan de bitcoin levier avec une garantie de crédit, et non un logiciel de capitalisation qui possède simplement des pièces.
Au-delà des titres : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s’attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine entièrement cela — déposez une seule fois, et tout est simplement disponible (actuellement uniquement disponible pour les VIP).
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La manière la moins stressante de faire travailler vos dépôts inactifs pour un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon requis.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non simplement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée internationalement (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
Conclusion
Le modèle de trésorerie de la stratégie génère des revenus en traitant le bitcoin comme un capital et les marchés publics comme une imprimante de dollars qui finance davantage de bitcoin. Les émissions courantes de ATM et les préférentielles de crédit numérique apportent des liquidités. La réserve en USD verse des coupons. Le bitcoin reste sur le bilan afin que les propriétaires résiduels puissent capter l'appréciation au-delà du coût de ce capital.
L'activité logicielle opérationnelle existe toujours et, selon le formulaire 10-Q du 30 juin 2026, a généré 122,4 millions de dollars de revenus au deuxième trimestre. Elle ne paie pas pour la pile privilégiée. BTC Yield suit si l'émission a ajouté des pièces plus rapidement que les actions diluées. C'est un indicateur d'accretion par action, pas un coupon.
Le cadre de capital de crédit numérique 2026 a ajouté une option explicite de vente de bitcoin pour la constitution de réserves, les dividendes et les rachats. La stratégie a utilisé cette option à une échelle modeste et a également continué à acheter. Au 27 septembre 2026, selon le formulaire 8-K de l'entreprise, les avoirs s'élevaient à 847 666 bitcoin, soit environ 6,02 milliards de dollars américains en actifs USD.
Le modèle fonctionne lorsque le bitcoin se capitalise plus rapidement que le coût du crédit et que les actions peuvent être émises sans nuire au bitcoin par action. Il subit une pression lorsque le mNAV est serré, les rendements préférentiels sont élevés et la Réserve est le seul tampon. Tel est le mécanisme complet — accumulation en premier, monétisation comme outil, propriété nette comme objectif.
FAQ
L'entreprise de logiciels de la stratégie fonctionne-t-elle encore ?
Oui. Selon le formulaire 10-Q de Strategy pour le trimestre terminé le 30 juin 2026, Software constitue un segment distinct à signaler et a généré 122,4 millions de dollars de revenus ce trimestre-là.
Est-ce que BTC Yield un dividende versé aux actionnaires de MSTR ?
Non. Selon les notes KPI de la stratégie, le rendement BTC correspond au changement en pourcentage de bitcoin par action diluée supposée et n'est pas un rendement traditionnel, un bénéfice d'exploitation ou une distribution en espèces.
Les détenteurs de STRC ont-ils un droit direct sur le bitcoin de Strategy ?
La stratégie indique que les titres préférés ne sont pas garantis par des actifs en bitcoin et bénéficient d'une créance privilégiée sur les actifs résiduels de l'entreprise.
Combien de bitcoin la stratégie détient-elle actuellement ?
Selon le formulaire 8-K de Strategy du 28 septembre 2026, l'entreprise détenait 847 666 bitcoin au 27 septembre 2026, achetés pour environ 63,95 milliards de dollars à un prix moyen de 75 437 dollars, frais inclus.
Pourquoi la stratégie a-t-elle autorisé des ventes de bitcoin si le modèle est « ne vendez pas » ?
Le programme de monétisation du bitcoin permet à la direction de vendre des bitcoin pour financer la réserve en USD, les dividendes préférentiels et les intérêts, ou des rachats accretifs lorsque cette option est préférable à l'émission d'actions ordinaires. Aucune vente n'est requise.
Avertissement : Cet article a uniquement une vocation informative et ne constitue pas un conseil financier, juridique ou en matière d'investissement. Effectuez toujours vos propres recherches avant d'interagir avec des actifs numériques.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.