

Comment la macroéconomie et les acteurs institutionnels réécrivent les modèles de revenus de la blockchain
Introduction
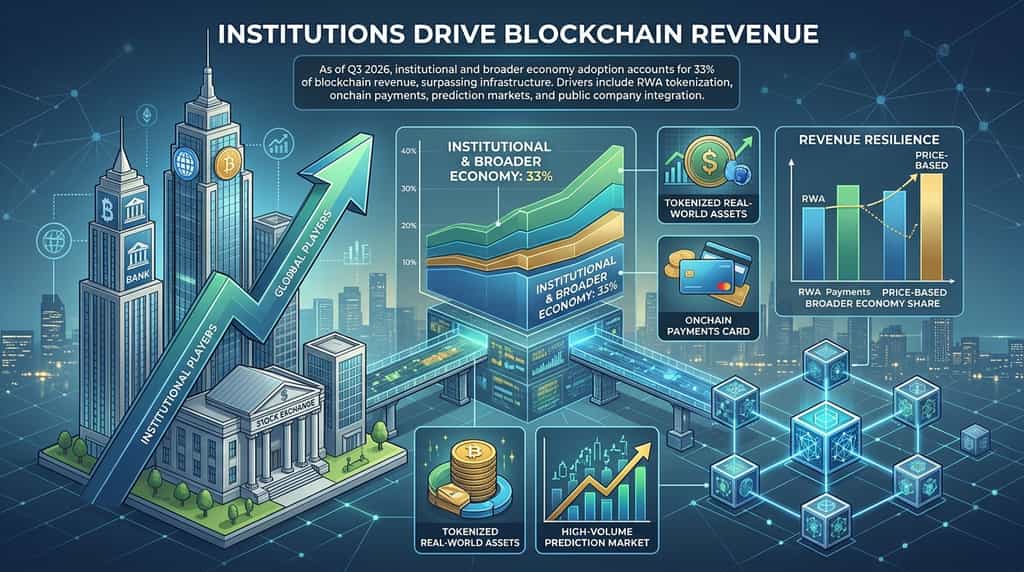
La technologie blockchain a longtemps été perçue comme un écosystème décentralisé, piloté par la communauté, opérant en dehors des frontières financières traditionnelles. Selon le deuxième rapport annuel 1kx sur les revenus de la blockchain, publié en octobre 2026, les activités institutionnelles et l'adoption par l'économie plus large représentent désormais 33 % des revenus totaux de la blockchain, modifiant fondamentalement la manière dont la valeur circule au sein des réseaux d'actifs numériques. Comprendre ces mécanismes de revenus est essentiel pour naviguer sur les marchés crypto modernes.
Quelle est la recette générée par les institutions et l'économie plus large dans la blockchain ?
L'adoption institutionnelle et les intégrations dans l'économie plus large génèrent désormais un tiers du revenu total de la blockchain, prouvant que la participation des entreprises traditionnelles est devenue un pilier fondamental de la monétisation web3. Selon le rapport sur les revenus de la blockchain de 1kx d'octobre 2026, les revenus institutionnels et ceux provenant de l'économie plus large ont atteint 33 % du revenu total de la blockchain au troisième trimestre, avec des projections annuelles stables à 30 %.
Cette étape reflète un changement structurel passant d'une spéculation purement retail à une infrastructure financière orientée vers l'utilité. L'engagement institutionnel — incluant les opérations d'ETF, l'intégration de réseaux de cartes, les frais de chaîne et les services dédiés aux clients institutionnels — a représenté 12 % du revenu total de la blockchain au cours des trois premiers trimestres de 2026. Parallèlement, les cas d'utilisation au sein de l'économie plus large, tels que la tokenisation d'actifs du monde réel (RWA), les paiements sur chaîne et les marchés de prévision, se sont développés rapidement, capturant 22 % des revenus de la blockchain au T3 2026 pour dépasser officiellement pour la première fois l'infrastructure fondamentale de la blockchain.
Qu'est-ce qui stimule la croissance de l'adoption dans l'économie plus large par rapport à l'infrastructure ?
L'adoption au sein de l'économie plus large a dépassé les revenus liés à l'infrastructure, car les produits financiers orientés consommateurs, les actifs tokenisés et les marchés de prévision basés sur des événements ont progressé plus rapidement que les couches réseau fondamentales. Selon les données du rapport d'octobre 2026 de 1kx, les revenus issus de l'adoption au sein de l'économie plus large ont augmenté de 58 % sur un an au premier semestre 2026, principalement portés par l'activité à haute fréquence sur les marchés de prévision et les actifs du monde réel tokenisés.
Les marchés de prévision sont devenus un moteur de revenus majeur, avec des frais multipliés par 19 en glissement annuel pour dépasser 1,5 milliard de dollars au T3 2026 sur un volume réglé d'environ 55 milliards de dollars, fortement concentré sur des plateformes comme Polymarket et Kalshi. Parallèlement, les dépenses sur les cartes de paiement en actifs numériques ont triplé en glissement annuel pour atteindre 3,4 milliards de dollars au T3 2026, principalement ancrées sur le réseau de traitement de Visa. Les actions tokenisées ont également connu une demande exponentielle, avec Robinhood Chain dépassant 13 milliards de dollars de volume au T3 2026 — plus de 70 % de ce volume ayant eu lieu pendant que les bourses américaines traditionnelles étaient fermées.
Comment les entreprises publiques étendent-elles leur empreinte dans les écosystèmes blockchain ?
Les entreprises cotées en bourse représentent désormais 16 % du chiffre d'affaires total de la blockchain, doublant leur part de marché passée de 7 % en 2022 alors que les géants traditionnels de la finance développent agressivement des capacités onchain. Selon l'analyse de 1kx d'octobre 2026, les six plus grandes entités publiques représentent environ 60 % du chiffre d'affaires total de la blockchain issu des entreprises publiques.
Les acteurs traditionnels de la banque et de la finance, qui ont généré il y a trois ans des revenus sur chaîne négligeables, sont sur la voie de réaliser 1 milliard de dollars grâce à leurs initiatives en actifs numériques. Plutôt que de construire chaque protocole depuis zéro, les grandes institutions financières effectuent des acquisitions stratégiques pour sécuriser leur part de marché. Des exemples récents et bien médiatisés dans l'industrie incluent l'acquisition de BVNK par Mastercard, celle d'OpenZeppelin par S&P Global, celle de bitbank par SBI, et l'expansion de Zodia Custody par Standard Chartered.
| Catégorie de métrique | 2022 Benchmark | Données du rapport 2026 | Principal levier de croissance |
| Actions d'entreprise publique | 7 % du chiffre d'affaires total | 16 % du chiffre d'affaires total | Entrées dans la finance traditionnelle et acquisitions stratégiques de fintech |
| Part des revenus institutionnels | 6 % (base 2021) | 12 % (T3 YTD) | Structures ETF, frais de réseau et services de custody institutionnels |
| Part de l'économie plus large | N/A (Segment mineur) | 22 % (pic du T3) | Tokenisation RWA, marchés de prévision d'événements et dépenses par carte |
Pourquoi les revenus institutionnels et ceux de l'économie plus large sont-ils résilients face aux baisses du marché ?
Les flux de revenus institutionnels et plus larges de l'économie démontrent une résilience car ils tirent leur valeur du volume de transactions, de la gestion d'actifs et de l'utilité tokenisée, et non uniquement de l'appréciation brute du prix des jetons. Bien que les revenus blockchain pour l'année 2026 soient attendus à environ 100 milliards de dollars — soit une baisse de 28 % par rapport aux environ 140 milliards de dollars en 2025, en corrélation avec les corrections des prix des actifs numériques — l'efficacité relative des revenus par rapport à la capitalisation boursière totale est restée complètement stable.
Même si les frais de gestion d'actifs sensibles aux prix, de garde et de staking ont connu de légères réductions, les propriétaires institutionnels ont généré 1,7 milliard de dollars (en hausse de 10 % sur un an). La diversification des sources de revenus garantit que les réseaux blockchain fonctionnent de plus en plus comme des écosystèmes corporatifs traditionnels, où l'utilité opérationnelle soutenue compense la volatilité cyclique des valorisations des jetons.
Comment les jetons versant des dividendes se comparent-ils aux cryptomonnaies traditionnelles ?
Les protocoles qui distribuent les revenus directement aux détenteurs de jetons ont surperformé les actifs traditionnels non productifs pendant les périodes de consolidation du marché, remettant en question des hypothèses longtemps admises concernant l'allocation du portefeuille crypto. Selon les données rétrospectives de l'indice des jetons dividendes de 1kx, les protocoles partageant la valeur avec les détenteurs de jetons ont généré un rendement de 82 % jusqu'au 30 septembre 2026, dépassant largement la baisse de 5 % du bitcoin sur la même période.
Cette divergence de performance provient d'un record de 283 protocoles ayant distribué avec succès des flux de trésorerie générés par le protocole aux détenteurs de jetons au T3 2026. Alors que les investisseurs institutionnels exigent des rendements prévisibles et un soutien fondamental plutôt qu'une simple hausse spéculative, l'économie des jetons évolue vers des modèles durables, soutenus par des revenus.
Conclusion
L'évolution des revenus de la blockchain, passant d'un phénomène de détail à boucle fermée à une couche financière diversifiée et soutenue par des institutions, marque un tournant mûr pour l'industrie. Avec les entreprises publiques captant 16 % du revenu total, les marchés de prévision dépassant des milliards de volume, et les géants financiers traditionnels intégrant l'infrastructure réseau, les actifs numériques sont profondément imbriqués dans la macroéconomie plus large. Bien que les revenus totaux fluctuent en fonction des prix des actifs, la croissance sous-jacente des cas d'utilisation du monde réel garantit que la technologie blockchain n'est plus une expérience isolée, mais un pilier permanent de la finance mondiale moderne.
FAQ
Qu'est-ce qui constitue les revenus institutionnels dans les écosystèmes blockchain ?
Les revenus institutionnels incluent les gains générés par les institutions financières agissant en tant que propriétaires de réseau — telles que les frais de gestion de FNB, les frais de règlement des réseaux de cartes et les récompenses des validateurs — ainsi que les frais perçus auprès des clients institutionnels utilisant les services de garde, de courtage et de staking structuré.
Pourquoi l'adoption dans l'économie plus large a-t-elle dépassé les revenus de l'infrastructure blockchain en 2026 ?
Les revenus de l'économie plus large ont dépassé les infrastructures car les applications orientées consommateur, telles que la tokenisation d'actifs du monde réel, les dépenses via carte de paiement et les marchés de prévision d'événements, ont progressé plus rapidement que la capacité du réseau de couche de base, capturant 22 % des revenus totaux de la blockchain au T3 2026.
Comment les marchés de prévision génèrent-ils des revenus sur blockchain sans suivi direct sur chaîne ?
Les marchés de prévision génèrent des frais importants hors chaîne et sur le moteur de matching grâce à des contrats d'événements à fort volume — tels que ceux de Polymarket et Kalshi — qui regroupent des milliards de dollars de volume de règlement trimestriel et sont quantifiés à l'aide de fournisseurs d'analyses spécialisés comme Allium.
Qu'est-ce qu'un indice de jetons versant des dividendes ?
Un indice de jetons versant des dividendes suit les protocoles décentralisés qui distribuent automatiquement une partie de leurs revenus de frais ou de leurs bénéfices protocoles aux détenteurs de jetons, fonctionnant de manière similaire aux dividendes des actions corporatives plutôt que de compter uniquement sur l'appréciation du capital.
Comment les institutions financières traditionnelles entrent-elles dans le secteur des revenus de la blockchain ?
Les banques traditionnelles et les acteurs financiers établis capturent les revenus de la blockchain, à la fois de manière organique grâce à leurs propres équipes d'actifs numériques et de manière inorganique via de importantes acquisitions corporatives, telles que l'acquisition de fournisseurs de custody renommés, d'entreprises de tokenisation et de développeurs d'infrastructure de conformité.
Avertissement
Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, sont fournies à titre de référence et éducatif uniquement et ne constituent ni un conseil financier ni un conseil en investissement, ni une offre, une sollicitation ou une garantie. Nous déclinons toute responsabilité quant à son exactitude, sa complétude, sa fiabilité et tout dommage en résultant. Les investissements/le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, juger avec prudence et assumer pleine responsabilité. Pour plus de détails, veuillez consulter les Conditions d'utilisation et les Divulgation des risques de KuCoin.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.