

Les fonds de hedge parient sur la dispersion de la volatilité alors que l'IA, les chocs pétroliers et la hausse des taux divisent le marché boursier
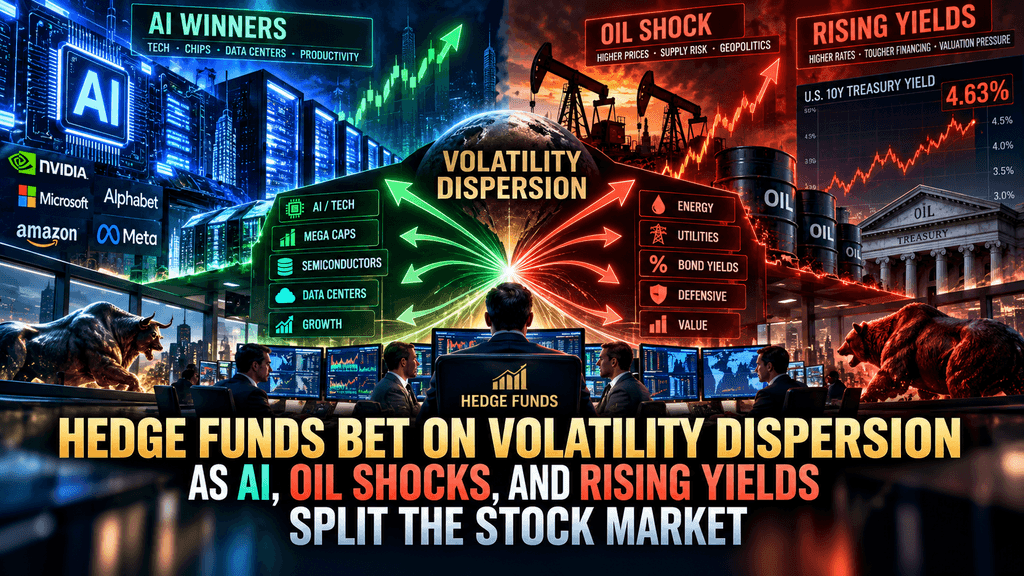
Les gains du trading de dispersion attirent l'attention alors que la divergence au niveau des actions s'élargit
Les gérants de fonds de hedge ont affiné leur focus sur une stratégie d'options bien établie qui génère des profits lorsque les actions individuelles évoluent indépendamment du marché global. Les fortes fluctuations provoquées par des récits concurrents autour de l'intelligence artificielle, la pression géopolitique sur les marchés de l'énergie et les rendements les plus élevés des obligations du Trésor américain depuis environ deux décennies ont réduit les corrélations entre les composantes du S&P 500. La dispersion réalisée des rendements absolus sur un mois des membres de l'indice par rapport à l'indice lui-même a atteint le 95e percentile des trois dernières décennies, selon les données de Nomura rapportées à la fin septembre 2026.
La volatilité implicite des actions individuelles s'est contractée depuis fin juillet, particulièrement parmi les principaux acteurs technologiques, réduisant le coût de la mise en place de positions qui achètent des options sur des actions individuelles tout en vendant des options sur le S&P 500. Cette combinaison d'une différenciation réalisée élevée et de prix d'entrée plus attractifs a relancé l'intérêt pour le trade de dispersion classique. La thèse centrale est que les dynamiques gagnant-perdant pilotées par l'IA, les impacts divergents des mouvements des prix du pétrole sur les producteurs par rapport aux raffineurs, et la hausse des coûts d'emprunt créent les conditions de marché précises et une volatilité élevée des actions individuelles par rapport à une volatilité de l'indice faible, qui ont historiquement récompensé les stratégies de dispersion soigneusement construites, même si les indices boursiers globaux restent près de leurs niveaux records.
Les récits d'IA agente créent des écarts marqués entre gagnants et perdants à travers les secteurs
L'optimisme entourant des avancées telles que l'agent IA Muse de Meta Platforms a heurté les préoccupations des investisseurs quant au fait que le déploiement rapide de systèmes agents pourrait perturber les modèles économiques établis dans la banque, le voyage, le logiciel et les services professionnels. Les actions liées à l'infrastructure IA et au développement de modèles ont connu de fortes fluctuations indépendantes, tandis que les entreprises perçues comme vulnérables à l'automatisation ont stagné ou baissé. Cette différenciation intra-secteur a réduit la corrélation moyenne entre les membres du S&P 500 et fait grimper les mesures de dispersion réalisée à des niveaux sans précédent depuis plusieurs décennies. Les traders signalent un intérêt accru des clients pour identifier les bénéficiaires de la croissance de l'IA agente par rapport à ceux exposés à une pression sur la marge ou les revenus. L'action des prix résultante favorise les stratégies qui capturent des mouvements idiosyncrasiques plutôt que des paris directionnels sur le marché. La saison des résultats devrait amplifier ces différences alors que les entreprises rendront compte de résultats concrets sur les dépenses liées à l'IA, les gains de productivité ou les menaces concurrentielles.
Les marchés d'options sur actions individuelles ont déjà connu un regain d'intérêt pour les titres exposés à l'IA au cours des dernières semaines, ce qui est cohérent avec une position visant à maintenir la différenciation. Les participants au marché soulignent que l'environnement actuel diffère des précédentes vagues de hausse liées à l'IA, durant lesquelles un petit groupe de titres à forte capitalisation se déplaçaient presque en concert. La différenciation s'étend désormais à toute la chaîne de valeur de l'IA et vers des industries secondaires, créant un éventail d'opportunités plus riche pour les approches de valeur relative. La compression de la volatilité implicite des actions individuelles depuis fin juillet a rendu le coût de l'achat de protection ou d'options directionnelles sur des titres individuels plus raisonnable par rapport au passé récent, selon les équipes de dérivés. Ce contexte de tarification soutient la construction de positions longues sur la volatilité des actions individuelles contre des positions courtes sur la volatilité de l'indice, qui constituent le socle de nombreux livres de dispersion.
La volatilité des prix du pétrole sépare les producteurs d'énergie des raffineurs
Les développements géopolitiques liés aux conflits impliquant l'Iran et l'Ukraine ont provoqué des mouvements rapides des prix du pétrole brut et des marges des produits raffinés. Les producteurs pétroliers en amont et les raffineurs en aval ont réagi différemment aux mêmes informations, générant une dispersion au sein même du secteur énergétique. Le pétrole brut Brent a fortement augmenté au troisième trimestre et se situe nettement en hausse sur une base année à ce jour, mais la répartition des gains et des pertes parmi les actions énergétiques est restée inégale. Les marges de raffinage et la dynamique des stocks créent des résultats spécifiques à chaque entreprise, partiellement corrélés avec la trajectoire générale des prix du pétrole. Ces mouvements idiosyncrasiques contribuent à la dispersion élevée observée dans l'ensemble du S&P 500.
Les hedge funds actifs dans ce domaine surveillent à la fois la direction du pétrole brut et la performance relative des producteurs par rapport aux transformateurs lors de l'évaluation de leur exposition aux options sur actions individuelles. Le complexe énergétique offre donc une deuxième source de différenciation, non liée à la technologie, qui soutient le même cadre de dispersion de volatilité. Lorsque les titres énergétiques individuels affichent des rendements absolus plus élevés que l'indice global, l'arithmétique du trading de dispersion s'améliore. L'activité sur le marché des options reflète cette réalité par un intérêt accru pour les contrats énergétiques individuels, accompagné d'une vente continue de la volatilité de l'indice. La combinaison de catalyseurs géopolitiques et de différences opérationnelles spécifiques au secteur maintient la corrélation au sein du secteur énergétique et entre l'énergie et le marché plus large à un niveau inférieur à celui observé dans des régimes plus homogènes.
Les rendements des obligations du Trésor à des niveaux les plus élevés depuis deux décennies augmentent les coûts d'emprunt de manière inégale
Les taux des obligations du Trésor américain à 10 ans ont dépassé 5 %, atteignant des niveaux non vus depuis la période de la crise financière de 2007. Des taux à long terme plus élevés augmentent les taux d'actualisation appliqués aux flux de trésorerie futurs et élèvent le coût du capital pour les entreprises dépendant des marchés de la dette. L'impact est inégal à travers l'univers des actions. Les entreprises disposant de bilans solides, de besoins limités en refinancement à court terme ou d'une génération robuste de flux de trésorerie libres ont montré une plus grande résilience, tandis que les entreprises plus endettées ou orientées croissance ont subi une pression plus forte. Cette différenciation de la sensibilité aux taux a contribué à la baisse générale des corrélations entre actions.
La performance au niveau de l'indice est restée relativement stable près des niveaux records, même si les composantes individuelles se sont divergées, ce qui est cohérent avec les conditions recherchées par les stratégies de dispersion. La hausse des taux a également influencé le prix des options sur actions. La volatilité implicite des actions individuelles, après avoir augmenté au début de l'été, s'est contractée depuis fin juillet pour de nombreux titres très médiatisés. L'écart résultant entre la volatilité des actions individuelles et celle de l'indice a commencé à s'élargir à nouveau, améliorant l'attractivité théorique d'acheter les premières et de vendre la seconde. Les commentaires du marché provenant des équipes de flux indiquent que les clients discutent activement de ces opportunités de valeur relative alors que les taux se stabilisent à des niveaux élevés.
Les données de Nomura placent la dispersion actuelle au 95e percentile des trois dernières décennies
Les stratèges multi-actifs de Nomura ont quantifié l'environnement actuel en mesurant les rendements absolus sur un mois des composantes du S&P 500 par rapport à l'indice lui-même. Cette mesure de dispersion réalisée a atteint le 95e percentile de sa distribution au cours des trente dernières années. De tels niveaux extrêmes coïncident historiquement avec des périodes où la sélection d'actions et les approches de valeur relative surpassent une exposition pure au bêta. La même recherche note que l'indice de corrélation d'un mois de la Cboe, après une reprise depuis ses plus bas historiques en juillet, a de nouveau baissé lors des dernières séances.
Une corrélation plus faible soutient directement la rentabilité des trades de dispersion, car la volatilité de l'indice est atténuée par la moyenne des mouvements non corrélés. Ces extrêmes statistiques fournissent un arrière-plan quantitatif au récit qualitatif sur l'IA, le pétrole et les taux. Lorsque la dispersion se situe près de la limite supérieure de sa fourchette à long terme et que la volatilité implicite des actions individuelles a simultanément diminué, le coût d'entrée de la structure classique d'options longue sur action individuelle et courte sur indice devient plus attrayant. Les traders de flux rapportent que cette combinaison a suscité de nouvelles demandes de la part de clients fonds de hedge qui avaient précédemment réduit leur exposition après des périodes antérieures de forte dispersion.
La compression de la volatilité implicite des actions individuelles améliore le prix d'entrée
La volatilité implicite sur les actions individuelles, notamment au sein du groupe technologique qui a mené les premières avancées, a significativement diminué depuis la fin juillet. Les participants au marché décrivent le prix actuel comme relativement peu coûteux par rapport aux niveaux observés il n’y a que quelques semaines. Cette compression réduit le premium payé lors de l’achat d’options sur actions individuelles, tandis que la dispersion réalisée encore élevée maintient le potentiel de rendement si les actions individuelles continuent de bouger de manière indépendante. Cette asymétrie — entrée moins chère avec une différenciation réalisée toujours élevée — sous-tend une grande partie de l’intérêt actuel.
Les équipes de dérivés des grandes banques ont mis en avant un profil risque-récompense amélioré lors des conversations avec les clients. La même compression s'est produite dans un contexte de performance résiliente de l'indice. Les indices mondiaux d'actions restent à quelques points de pourcentage seulement de leurs niveaux historiques et ont enregistré des gains à deux chiffres depuis le début de l'année, malgré la triple pression des changements dans le récit sur l'IA, les fluctuations des prix du pétrole et la hausse des taux. Le contraste entre le comportement calme de l'indice et le comportement turbulent des actions individuelles constitue précisément l'environnement que les stratégies de dispersion sont conçues pour exploiter.
Les secteurs de l'énergie et du logiciel offrent des sources de dispersion supplémentaires au-delà de la technologie de base
Les opportunités ne se limitent pas aux plus grandes entreprises liées à l’IA. Dans le secteur de l’énergie, les producteurs et les raffineurs continuent de réagir de manière divergente aux prix du pétrole brut et aux nouvelles géopolitiques. Les entreprises logicielles font face à des évaluations rapides et changeantes des investisseurs sur la façon dont l’IA agente affectera leurs positions concurrentielles, générant une volatilité spécifique à chaque entreprise. Ces sources secondaires élargissent l’univers des options sur actions individuelles pouvant être couplées à une courte volatilité de l’indice.
La construction du portefeuille bénéficie donc d’un éventail plus large de risques idiosyncratiques plutôt que d’une concentration dans un petit nombre de grandes entreprises technologiques. L’élargissement de la dispersion au-delà de la technologie pure réduit le risque qu’un retournement d’une seule narration dénoue simultanément toutes les positions longues sur actions individuelles. Les gestionnaires peuvent répartir leurs allocations entre des secteurs réagissant à différents moteurs principaux — courbes d’adoption de l’IA, marges de raffinage ou sensibilité aux taux — tout en maintenant la couverture globale sur la volatilité de l’indice court.
La saison des résultats devrait amplifier les mouvements spécifiques des actions
La période imminente de publication des résultats corporatifs augmente généralement l'importance des informations spécifiques à l'entreprise. Les indications sur les dépenses en capital liées à l'IA, les avantages en productivité, l'exposition aux coûts énergétiques et les plans de refinancement varieront considérablement d'une entreprise à l'autre. Les tendances historiques montrent que les saisons des résultats coïncident avec une volatilité accrue des actions individuelles par rapport à la volatilité de l'indice. La position actuelle reflète déjà l'anticipation de cette dynamique via un volume accru d'options sur actions individuelles.
La combinaison d'une dispersion réalisée déjà élevée et du flux d'informations à venir crée un environnement auto-renforçant pour les stratégies qui bénéficient de la différenciation. Les participants au marché surveillent le volume des options et la position ouverte à la fois sur les titres individuels et l'indice global comme indicateurs avancés de l'agressivité avec laquelle le trade de dispersion est poursuivi. Une demande soutenue pour les options sur actions individuelles, accompagnée de l'offre d'options sur indice, renforcerait davantage le prix relatif qui rend cette stratégie attrayante.
Le positionnement surpeuplé suscite des avertissements sur le risque de liquidation de la part des praticiens
Malgré le contexte statistique favorable, certains gestionnaires expérimentés mettent en garde contre le fait que la dispersion a été un thème populaire depuis plusieurs années. Une position concentrée peut provoquer des retournements brusques si les corrélations augmentent soudainement ou si un choc généralisé du marché force une liquidation simultanée des positions de volatilité sur actions individuelles. Les commentaires des opérateurs de hedge funds soulignent le risque d’un « lavage » après une popularité prolongée.
La gestion des risques met donc l'accent sur la taille des positions, la liquidité des options sous-jacentes et la surveillance continue des indicateurs de corrélation implicite. L'avertissement ne nie pas les opportunités actuelles, mais souligne la nécessité d'une exécution disciplinée. Les stratégies qui peuvent être ajustées rapidement grâce à des options négociées en bourse, plutôt que des structures sur mesure hors bourse, peuvent offrir une plus grande flexibilité en cas de changements brusques des conditions du marché.
Résilience de l'indice malgré les pressions macroéconomiques soutient les approches de valeur relative
Les indices boursiers mondiaux ont absorbé les effets combinés de la hausse des prix du pétrole dépassant 40 % au troisième trimestre, des rendements des obligations du Trésor à des niveaux records depuis plusieurs décennies et de l'incertitude géopolitique persistante, tout en restant proches de leurs niveaux records et en affichant des gains solides depuis le début de l'année. Cette résilience au niveau de l'indice, associée à une différenciation élevée entre actions individuelles, constitue la configuration classique de la dispersion.
Une exposition globale au beta continue de générer des rendements, mais les opportunités supplémentaires résident de plus en plus dans les performances relatives entre les composants. Le contraste entre la stabilité de l'indice et la turbulence des composants influence également les décisions de construction de portefeuille en dehors des stratégies purement hedge funds. Les investisseurs cherchant une exposition à une corrélation plus faible ou un risque actions plus sélectif peuvent trouver une valeur complémentaire dans les approches ciblant explicitement la dispersion.
L'activité sur le marché des options confirme un retour de l'accent sur la volatilité des actions individuelles
Le volume moyen des options est resté élevé, avec des augmentations notables de l'activité autour des titres liés à l'IA. Les traders ont été net acheteurs de contrats sur actions individuelles tout en continuant à fournir de la volatilité sur l'indice global. Ce schéma de flux est cohérent avec les exigences mécaniques du trading de dispersion. L'écart grandissant entre la volatilité implicite des actions individuelles et celle de l'indice valide davantage la thèse de valeur relative.
Les équipes Flow indiquent que les conversations avec les clients se concentrent de plus en plus sur l'identification des gagnants et des perdants dans l'IA agente et la différenciation du secteur énergétique. Une activité d'options soutenue de ce type peut elle-même influencer les prix, éventuellement allongeant la fenêtre d'entrée attractive si la volatilité des actions individuelles reste compressée par rapport aux mouvements réalisés.
Effets plus larges sur le marché pour la sélection d'actions et la construction de portefeuille
Une dispersion accrue renforce l'importance de la sélection d'actions fondamentale par rapport à une exposition passive à l'indice. Les facteurs spécifiques aux entreprises, les trajectoires d'adoption de l'IA, les structures de coûts énergétiques et la solidité du bilan sous des taux plus élevés déterminent désormais une part plus importante des rendements. Les gestionnaires de portefeuille peuvent répondre en augmentant leurs budgets de risque actif ou en intégrant des surcouches explicites de dispersion. Le même environnement soutient les stratégies de hedge funds neutres sur le marché et de valeur relative qui visent à valoriser la différenciation sans prendre de grandes positions directionnelles sur le marché.
La persistance de ces conditions jusqu'à la fin de 2026 dépendra de l'évolution continue des récits sur l'IA, de l'évolution des prix du pétrole sous pression géopolitique et de la trajectoire des rendements à long terme. Tant que les corrélations restent faibles et que la volatilité des actions individuelles reste élevée par rapport à l'indice, la justification structurelle des stratégies de dispersion reste valide.
Étapes pratiques pour mettre en œuvre la dispersion dans les conditions actuelles
La mise en œuvre implique généralement l'achat d'un panier d'options sur actions individuelles ou de variance swaps, et la vente d'options ou de variance sur l'indice correspondant, souvent avec un delta hedging dynamique. La liquidité, le skew des options et la composition précise du portefeuille long d'actions individuelles déterminent la rentabilité réalisée. La tarification actuelle, avec une volatilité implicite des actions individuelles compressée et une dispersion réalisée élevée, améliore le point de départ pour de telles structures. Les gestionnaires doivent toutefois tenir compte du risque de pics rapides de corrélation en période de stress sur les marchés et de la liquidité des options sur actions individuelles utilisées.
La surveillance continue des métriques réalisées par rapport aux métriques implicites reste essentielle. La convergence entre la différenciation de l'IA, les répartitions du secteur énergétique et la divergence liée aux taux a créé une fenêtre statistiquement rare. Que cette fenêtre reste ouverte sera testée par les prochains rapports de résultats, de nouveaux développements géopolitiques et l'évolution des rendements des Treasury. Pour l'instant, les données et les flux de marché indiquent que les hedge funds s'positionnent activement pour capter la dispersion de volatilité résultante.
🔥 Au-delà des titres : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s'attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine complètement cela — déposez une seule fois, et tout est simplement disponible (actuellement uniquement disponible pour les VIP).
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La méthode la moins stressante pour faire travailler vos dépôts inactifs avec un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon nécessaire.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non simplement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée au niveau international (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
FAQ
Comment fonctionne une opération classique de dispersion d'actions en pratique ?
Une structure typique achète des options ou de la variance sur un panier diversifié d'actions individuelles tout en vendant simultanément des options ou de la variance sur un indice large tel que le S&P 500. Le profit survient lorsque la volatilité moyenne des actions individuelles dépasse la volatilité de l'indice, une condition qui se produit lorsque les rendements des composants sont moins corrélés. Un couverture dynamique de l'exposition delta résiduelle est généralement requise. Les conditions actuelles du marché, avec une dispersion élevée des actions individuelles réalisée associée à une volatilité implicite des actions individuelles compressée, améliorent l'économie d'entrée de ce cadre, selon les commentaires récents des courtiers.
Pourquoi la volatilité implicite des actions individuelles a-t-elle diminué depuis la fin juillet, tandis que la dispersion réalisée reste élevée ?
La volatilité implicite reflète les attentes du marché concernant les mouvements futurs et peut se réduire lorsque les fluctuations récentes observées s'atténuent ou lorsque l'offre d'options augmente. La dispersion réalisée mesure les rendements absolus historiques réels par rapport à l'indice et peut rester élevée même si les mesures implicites baissent. L'écart résultant entre une différenciation réalisée encore élevée et des niveaux implicites plus bas crée un point de départ plus favorable pour les positions longues sur la volatilité d'actions individuelles.
Quel rôle jouent les chocs pétroliers géopolitiques dans les opportunités de dispersion actuelles ?
Les conflits affectant l'Iran et l'Ukraine ont entraîné de fortes variations des prix du pétrole brut et des marges de raffinage. Les producteurs en amont et les raffineurs en aval réagissent différemment au même parcours de prix en raison de différences opérationnelles et de marge. Ces réactions spécifiques aux entreprises génèrent une dispersion au sein du secteur énergétique qui n'est que partiellement corrélée aux mouvements plus larges du marché, élargissant ainsi l'ensemble des options sur actions individuelles utiles pour les livres de dispersion.
Quelle est l'importance du niveau actuel de dispersion des composantes du S&P 500 ?
La recherche de Nomura place la dispersion du rendement absolu sur un mois des membres du S&P 500 par rapport à l'indice au 95e percentile des observations des trente dernières années. De tels niveaux extrêmes ont historiquement coïncidé avec des périodes favorisant les stratégies de valeur relative et de sélection d'actions par rapport à une exposition pure à l'indice.
Les stratégies de dispersion sont-elles actuellement considérées comme surpeuplées ?
Certains praticiens soulignent que la dispersion a été un thème populaire depuis plusieurs années et mettent en garde contre un risque de liquidation potentiel en cas de hausse soudaine des corrélations ou d'un choc généralisé sur le marché entraînant des dénouements simultanés. La taille des positions, la gestion de la liquidité et le suivi continu des indicateurs de corrélation sont donc mis en avant, même lorsque les conditions statistiques semblent favorables.
Comment la prochaine saison des résultats pourrait-elle affecter le trading de dispersion ?
Les rapports de résultats augmentent généralement le poids des informations spécifiques à l'entreprise. Les orientations sur les dépenses en IA, les coûts énergétiques et le refinancement à des rendements plus élevés devraient varier considérablement d'une entreprise à l'autre, ce qui pourrait maintenir ou amplifier la volatilité des actions individuelles par rapport à la volatilité de l'indice. La position sur les options reflète déjà l'anticipation de ces mouvements idiosyncrasiques.
Avertissement : Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement. Les investissements comportent des risques. Veuillez effectuer vos propres recherches (DYOR).
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.