

Partenariat Visa et Mesh : Débloquer les dépenses crypto mondiales auprès de 175 millions de Merchants
Introduction
L'intégration des actifs numériques dans le commerce quotidien a historiquement souffert d'un obstacle structurel persistant : le problème de la dernière mile en matière de liquidité. En juin 2026, la propriété mondiale de cryptomonnaies a atteint 774 millions d'utilisateurs, pourtant une écrasante majorité de ces avoirs numériques restent inaccessibles pour une utilisation quotidienne au détail. Le 19 octobre 2026, un partenariat révolutionnaire entre le géant mondial des paiements Visa et le réseau d'orchestration d'actifs numériques Mesh a directement résolu ce goulot d'étranglement en rendant les soldes de cryptomonnaies et de stablecoin immédiatement dépensables dans plus de 175 millions de points de vente Merchant à travers plus de 200 pays et territoires. Ce développement change la manière dont la richesse numérique interagit avec les infrastructures financières traditionnelles, éliminant le besoin de conversions manuelles préalables ou de cartes prépayées cryptomonnaies séparées.
Comprendre les mécanismes du partenariat Visa et Mesh
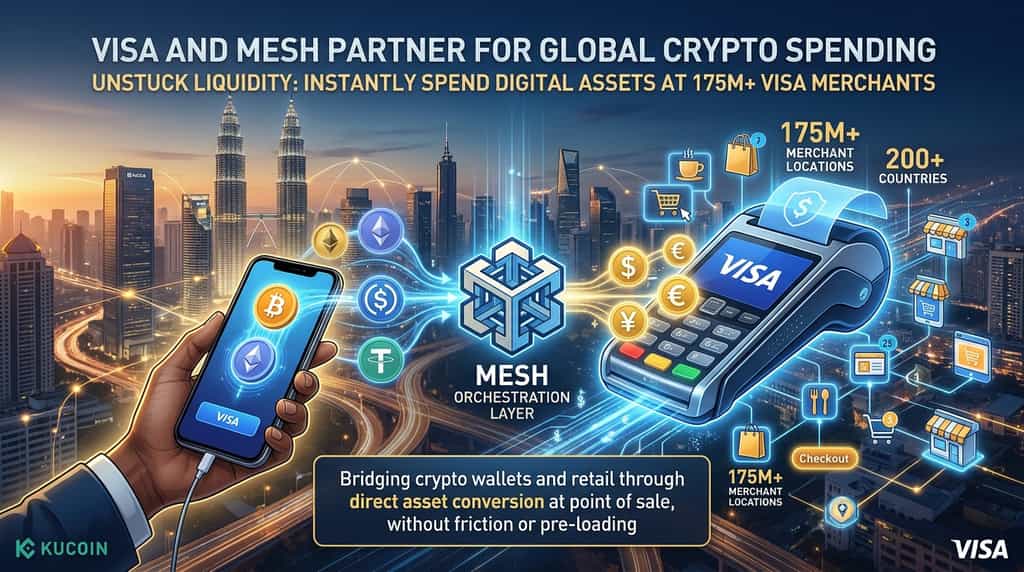
Le partenariat entre Visa et Mesh crée une couche d'orchestration fluide qui relie les soldes d'actifs numériques aux identifiants Visa standards, sans nécessiter de modifications matérielles ou de processus au point de vente.
Lorsqu'un utilisateur effectue une transaction sur un terminal sans contact standard ou via un paiement en ligne, Mesh fonctionne en arrière-plan au sein de l'application wallet. La couche d'orchestration gère automatiquement la source de financement, en convertissant les soldes en crypto-monnaie, stablecoin ou monnaie fiduciaire en la devise requise par le Merchant au moment exact du paiement. Parallèlement, le Merchant reçoit un règlement en monnaie fiduciaire via le réseau mondial fiable de Visa, complètement isolé du processus de conversion des actifs sous-jacents. Cette architecture évite les friction traditionnelles consistant à obliger les utilisateurs à pré-charger des cartes spécifiques ou à effectuer manuellement un retrait de leurs avoirs vers un compte bancaire à l'avance.
Comment la couche d'orchestration Mesh résout-elle le problème de la dernière mile ?
La couche d'orchestration Mesh résout le problème de la dernière mile de dépense en intégrant directement le routage financier dans les applications wallet existantes, plutôt que d'obliger les utilisateurs à utiliser des cartes de paiement séparées.
Les modèles traditionnels de dépense en stablecoin obligeaient les consommateurs à maintenir des soldes distincts sur des cartes de débit crypto spécialisées ou à subir des retards de règlement fastidieux. Selon les insights partagés par Bam Azizi, PDG et cofondateur de Mesh, le crypto n'a jamais souffert d'un manque de demande d'utilité, mais plutôt d'un mécanisme de livraison de la dernière mile fragmenté. En s'intégrant directement dans les wallets et en se connectant au vaste réseau de Visa — qui a traité un volume de paiements de 14,2 billions de dollars au cours de l'exercice fiscal 2025 — Mesh permet aux consommateurs d'utiliser leurs actifs numériques préférés de manière naturelle. Les utilisateurs n'ont pas besoin de déplacer manuellement leurs fonds ni d'adopter une toute nouvelle application ; leurs soldes numériques existants se transforment instantanément en pouvoir d'achat actif chez n'importe quel détaillant standard.
Quelles sont les implications pour l'adoption mondiale de la crypto et les réseaux de merchants ?
L'alliance élargit considérablement son périmètre d'acceptation en tirant parti du réseau de plus de 175 millions de lieux de Merchant de Visa dans le monde.
L'adoption mondiale des actifs numériques a connu une croissance rapide, les données transactionnelles d'American Banker indiquant que les volumes mensuels de cartes cryptographiques ont approché 1,5 milliard de dollars à la fin de 2025. Toutefois, ce chiffre reste une fraction mineure de la liquidité blockchain globale adressable. En se connectant à l'infrastructure mondiale massive de Visa, le partenariat permet d'étendre instantanément l'utilité des actifs numériques aux niveaux de détail grand public. Les entreprises intégrées à Mesh — telles que Kalshi, Tools for Humanity, Felix Pago, Majority et KAST — peuvent désormais offrir à leurs bases d'utilisateurs collectives des capacités de paiement directes à travers des millions de points de vente, en stimulant l'utilité dans le monde réel sans imposer de nouvelles charges d'intégration aux Merchant.
Comment cette collaboration se compare-t-elle aux autres infrastructures de stablecoins ?
La collaboration Mesh-Visa occupe une position structurelle distincte par rapport aux autres réseaux de paiement en stablecoin institutionnel récemment introduits dans l'industrie.
Alors que Visa Direct avait précédemment optimisé le préfinancement transfrontalier pour les transféreurs de fonds, et que Mastercard avait établi des infrastructures de règlement en stablecoin reliées via BVNK dans 130 pays, ces initiatives ciblaient principalement le règlement institutionnel en arrière-plan. De même, les solutions de traitement sur des réseaux comme Base se concentraient sur l'efficacité des registres intermédiaires. En revanche, Mesh opère directement au niveau du portefeuille orienté consommateur. Plutôt que d'émettre une nouvelle carte ou de modifier les systèmes de compensation institutionnels en arrière-plan, Mesh agit comme un pont intelligent entre les soldes numériques détenus par les consommateurs et les points d'extrémité des réseaux de cartes traditionnels, créant ainsi une expérience consommateur unifiée.
Au-delà des titres : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s'attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine complètement cela — déposez une fois, et tout est simplement disponible (actuellement uniquement disponible pour les VIP).
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La manière la moins stressante de faire travailler vos dépôts inactifs pour un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon requis.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non simplement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée internationalement (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
Conclusion
Le partenariat entre Visa et Mesh marque une étape majeure dans la réduction de l'écart entre les actifs numériques décentralisés et le commerce de détail traditionnel. En reliant des centaines de millions de détenteurs de crypto-monnaies à plus de 175 millions de points de vente marchands dans le monde entier, cette collaboration élimine les points de friction historiques qui limitaient les jetons numériques à un usage spéculatif plutôt qu'à une utilisation quotidienne. Soutenu par une dynamique institutionnelle solide et une intégration technologique robuste, cette initiative transforme les stablecoins et les crypto-monnaies en moyens d'échange pratiques et quotidiens. Alors que le paysage financier continue d'évoluer vers des paiements multirails fluides, des solutions d'infrastructure comme Mesh et des réseaux mondiaux comme Visa ouvrent la voie à une adoption plus large et sans friction des actifs numériques dans l'économie mondiale.
Questions fréquemment posées
Les marchands doivent-ils installer du matériel nouveau pour accepter les paiements via cette intégration ?
Non, les merchants n’ont besoin d’aucun nouvel matériel, mise à jour logicielle ou processus modifié. Les transactions sont traitées via des terminaux sans contact ou des passerelles en ligne standards, comme des paiements Visa normaux, tandis que Mesh gère la conversion sous-jacente des actifs en arrière-plan.
Comment les soldes en crypto et en stablecoin sont-ils convertis lors d'un achat ?
Mesh agit comme couche d'orchestration au sein des applications wallet participantes, évaluant automatiquement et convertissant le montant requis de soldes numériques ou de stablecoins en monnaie fiduciaire standard au moment exact du paiement.
Quelles entreprises sont initialement connectées au réseau Mesh ?
Mesh prend en charge de nombreux partenaires d'entreprise de premier plan, notamment Kalshi, Tools for Humanity, Felix Pago, Majority et KAST, offrant à leurs bases d'utilisateurs un accès immédiat à des capacités de dépense élargies.
L'utilisateur doit-il demander une nouvelle carte de débit ou de crédit ?
Non, les consommateurs n’ont pas besoin de demander une carte séparée ou d’ouvrir un nouveau compte autonome. Les informations d’identification Visa sont intégrées directement en arrière-plan dans l’application wallet existante de l’utilisateur.
Comment cette initiative impacte-t-elle l'utilité globale des stablecoins et du crypto ?
En reliant directement les avoirs numériques au vaste réseau mondial de 175 millions de lieux de Merchant de Visa, ce partenariat transforme les actifs numériques inactifs en pouvoir d'achat concret et réel pour des millions d'utilisateurs à travers le monde.
Avertissement : Cet article a uniquement une finalité informative et ne constitue pas un conseil financier, juridique ou en matière d'investissement. Effectuez toujours vos propres recherches avant d'interagir avec des actifs numériques.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.