Rapport hebdomadaire de KuCoin Ventures : Wall Street se déplace sur la chaîne alors que la liquidité du marché se resserre
Rapport hebdomadaire de KuCoin Ventures : Wall Street se déplace sur la chaîne alors que la liquidité du marché se resserre
1. Points forts du marché hebdomadaire
Des futures perpétuels aux titres tokenisés, Wall Street accélère son entrée sur les marchés on-chain
La semaine dernière a vu plusieurs développements complémentaires dans la convergence entre la finance traditionnelle et les marchés on-chain : ICE a annoncé son projet d’introduire des futures perpétuels basés sur Hyperliquid sur le marché réglementé américain, l’investisseur macroéconomique renommé Stanley Druckenmiller a confirmé publiquement son investissement dans Trade[XYZ], et la DTCC a officiellement lancé son service de tokenisation de titres. Parallèlement, certaines sociétés cotées ont exprimé leur opposition à la négociation de leurs actions sur une plateforme de titres tokenisés. Le développement des infrastructures et les engagements de capital progressent, tandis que l’acceptation par les émetteurs reste mitigée.
Le 29 octobre, ICE, la société mère de la New York Stock Exchange, a annoncé un accord avec Trade[XYZ] et un investissement stratégique dans l'entreprise. Les partenaires prévoient de créer un marché réglementé de futures perpétuels destiné aux traders de détail et une structure de compensation dédiée basée sur Hyperliquid, offrant une exposition aux prix des actifs cryptos, actions, matières premières, changes et autres. La joint-venture d'ICE avec OKX devrait également servir de canal de distribution. Ce partenariat reste soumis à l'approbation réglementaire, mais son importance est déjà évidente : les bourses traditionnelles engagent des opérations de marché, des capacités de compensation et des ressources de distribution aux futures perpétuels sur chaîne.
La semaine prochaine, nous dévoilerons la première version de notre plateforme de trading.
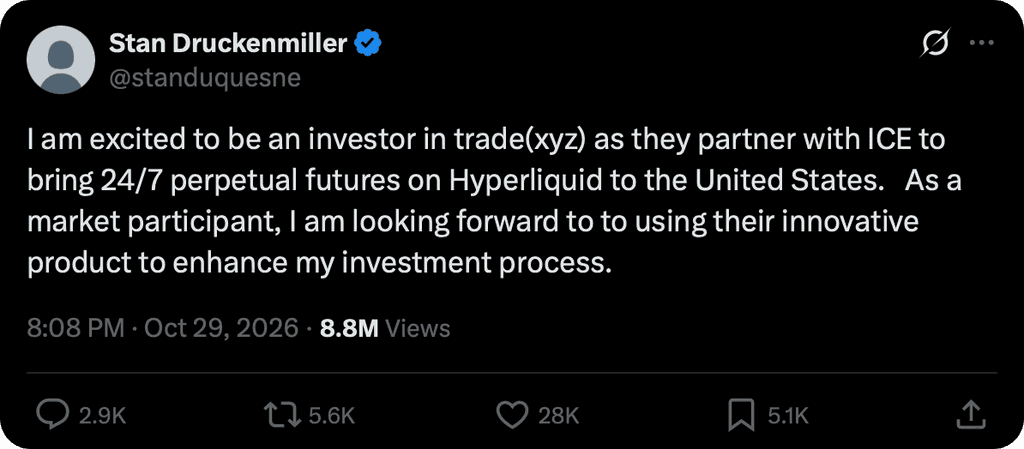
Le même jour, le célèbre investisseur de Wall Street Stanley Druckenmiller a confirmé dans son premier post sur X qu'il était investisseur dans Trade[XYZ] et qu'il attendait avec impatience d'utiliser ses produits pour améliorer son processus d'investissement. Le montant de l'investissement n'a pas été divulgué. Son implication constitue un exemple concret de l'attrait des futures perpétuels sur chaîne pour les participants des marchés financiers traditionnels, combinant un engagement de capital à une intention exprimée d'utiliser le produit.
Des progrès tangibles ont également été réalisés en matière de mobilité des titres. Le 28 octobre, DTC, une filiale de DTCC, a officiellement lancé son service de tokenisation, permettant de convertir les droits sur les titres détenus en garde entre formes traditionnelles et tokenisées tout en préservant les droits de propriété, les intérêts économiques et les protections des investisseurs associés. Le service est actuellement intégré à Canton et au réseau privé Besu de DTCC. Vingt participants de DTC ont signé des accords pour y accéder, notamment J.P. Morgan, Citi, Morgan Stanley et Fidelity, avec 34 titres initialement disponibles pour la tokenisation. Sa valeur immédiate réside dans l'amélioration de l'efficacité des transferts de titres et des mouvements de garanties.
Cependant, les émetteurs adoptent une position plus prudente. Un avis du 28 octobre de la joint-venture ICE–OKX, OKXICE, a listé 38 entreprises ayant exprimé leur opposition au trading tokenisé de leurs actions, notamment Walmart et Eli Lilly. Ces objections portent sur les dispositions propres à ce lieu particulier. L’avis n’a pas révélé les raisons de chaque entreprise, elles ne doivent donc pas être interprétées comme un rejet global de la tokenisation des titres.
Ensemble, ces évolutions indiquent un changement plus vaste : la finance sur chaîne entre dans une phase où les mécanismes de négociation, les droits sur les actifs et les règles du marché sont mis en œuvre ensemble. Les futures perpétuels offrent une exposition aux prix des actifs, tandis que les titres tokenisés représentent des droits sur les titres sous-jacents, répondant à des besoins différents. L'expansion des premiers dépend de l'accès réglementaire, de la liquidité et de la gestion des risques ; les seconds exigent également des arrangements coordonnés pour la garde, la transmission des droits des investisseurs et les transferts d'actifs.
Les principaux développements à suivre incluent les approbations réglementaires et les calendriers de lancement des marchés proposés par ICE, l'échelle réelle des actifs tokenisés et de l'utilisation de la garantie via DTCC, ainsi que la capacité des émetteurs et des plateformes de trading à s'accorder sur des arrangements produits plus largement acceptés. Ces développements détermineront dans quelle mesure le trading multi-actifs 24/7 et les transferts de titres sur chaîne deviendront une partie intégrante de l'activité financière quotidienne.
2. Signaux de marché hebdomadaires sélectionnés
La Réserve fédérale suspend les hausses de taux mais garde la fenêtre de décembre ouverte, les inquiétudes concernant les dépenses en capital liées à l’IA pèsent sur les actions technologiques, et l’incident de sécurité de Binance aggrave la faiblesse du crypto-marché amid les sorties de fonds
La Réserve fédérale a suspendu les hausses de taux comme attendu lors de sa réunion d'octobre, maintenant la fourchette cible des taux fédéraux inchangée à 3,75 %–4,00 %. La décision a été adoptée par 10 voix contre 2, deux membres préférant une hausse immédiate de 25 points de base. Le communiqué a également amélioré son évaluation de l'activité économique, la passant de « solide » à « forte », tout en réitérant que l'inflation reste élevée, ce qui suggère que la pause vise davantage à attendre des données supplémentaires qu'à signifier la fin du cycle de resserrement. Warsh a également évité de donner des orientations claires sur la trajectoire de décembre lors de la conférence de presse, soulignant que le mois à venir constituerait une fenêtre importante pour évaluer les données entrantes.
Les données ultérieures ont renforcé la combinaison d'une croissance solide et d'une inflation encore élevée dans l'économie américaine. Le PIB réel a augmenté à un taux annualisé de 3,4 % au troisième trimestre, contre 2,2 % au deuxième trimestre, la consommation et les investissements des entreprises liés à l'IA restant des contributeurs clés. Parallèlement, l'inflation globale PCE est passée de 3,4 % à 3,6 % en glissement annuel en septembre, tandis que la PCE sous-jacente était d'environ 3,1 %. Une croissance solide réduit le besoin immédiat de la Réserve fédérale de s'inquiéter d'une récession, tandis que la pression inflationniste renouvelée continue de justifier une autre hausse des taux avant la fin de l'année.
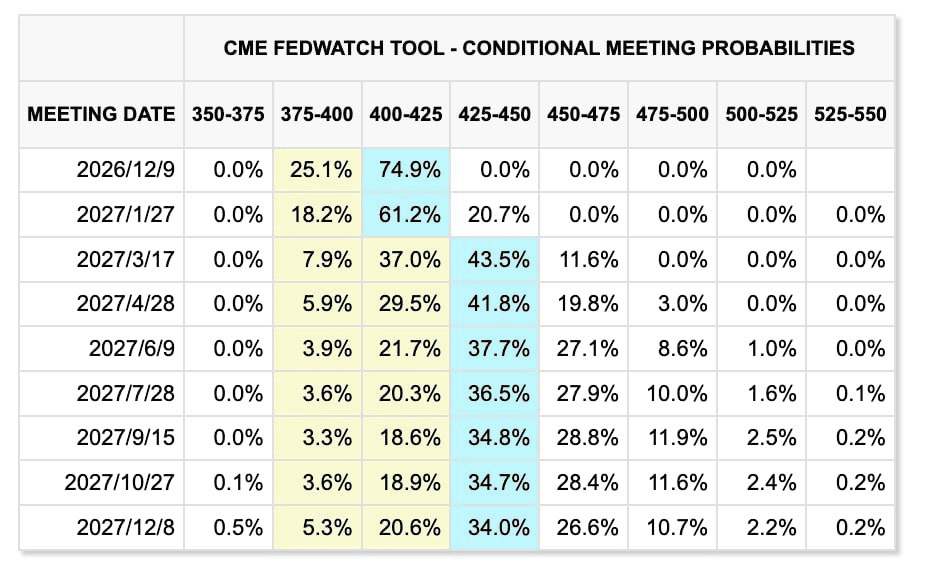
Au 2 novembre, l'outil CME FedWatch indiquait que les marchés attribuaient une probabilité d'environ 74,6 % à une hausse des taux de 25 points de base en décembre, ce qui reste le scénario de base le plus probable.
Autrement dit, la pause d'octobre a déjà été intégrée par les marchés, et l'attention se concentre désormais sur la force des données d'emploi et d'inflation de novembre pour soutenir un autre mouvement en décembre.
CME FedWatchTool
La préoccupation principale derrière le dernier ajustement du marché n’est pas que la demande en IA ait soudainement disparu, mais que les investisseurs remettent de plus en plus en question le moment où les investissements massifs en IA se traduiront en flux de trésorerie libre et en bénéfices. Amazon a déclaré que les dépenses en capital liées à l’IA continueront de s’accroître, tandis qu’Intel a averti de pressions persistantes sur la trésorerie. Alphabet avait également subi précédemment une forte pression de vente en raison de niveaux d’investissement élevés et d’un flux de trésorerie libre en déclin.
Le commerce basé sur l'IA continue donc de passer de la question « qui dépense le plus » à savoir si les revenus, les bénéfices et les flux de trésorerie peuvent finalement justifier une expansion soutenue des dépenses en capital. Ce risque s'est rapidement propagé à la chaîne d'approvisionnement asiatique en matériel pour l'IA. Le KOSPI de Corée du Sud a chuté d'environ 4,5 % vendredi, avec une forte baisse de Samsung Electronics et de SK Hynix. Le Nikkei japonais a reculé d'environ 2,1 % ce jour-là, entraîné vers le bas par les actions liées à l'IA et aux semi-conducteurs, notamment Advantest, Tokyo Electron et SoftBank. Bien que le Nikkei ait tout de même enregistré une légère hausse hebdomadaire d'environ 1 %, les marchés japonais et coréen deviennent de plus en plus sensibles aux évolutions des attentes concernant le cycle d'investissements en capital pour l'IA aux États-Unis.
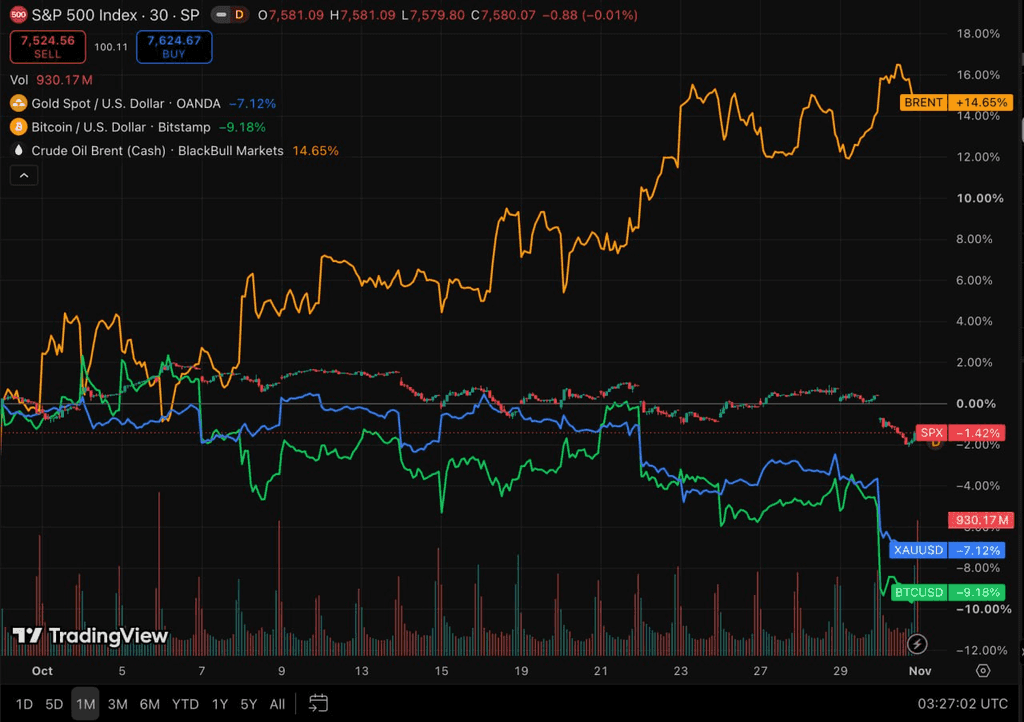
Sur les marchés énergétiques, les tensions accrues au Moyen-Orient ont continué de soutenir une prime de risque géopolitique substantielle. Un autre pétrolier a été attaqué dans le détroit d'Hormuz, les forces houthis ont continué de menacer les infrastructures énergétiques saoudiennes, et la possibilité que les États-Unis étendent leurs actions militaires contre l'Iran après les élections de mi-mandat est devenue une variable pour le marché. Le brut Brent a augmenté de 2,4 % vendredi à 117,64 $ le baril et a gagné environ 13,6 % en octobre, tandis que le WTI a clôturé à 104,12 $ le baril.
Bien que les États-Unis et l'Iran continuent de communiquer indirectement par le biais du Qatar, les risques liés au transport et à la défense n'ont pas encore significativement diminué. Des prix de l'énergie élevés pourraient donc continuer à limiter la capacité de la Réserve fédérale à assouplir sa politique. L'or, quant à lui, a subi une pression supplémentaire en raison du contexte de taux élevés. Les prix sont tombés sous les 4 000 $ l'once vendredi et ont atteint leur niveau le plus bas depuis juillet, marquant ainsi une deuxième baisse mensuelle consécutive en octobre. Les risques fiscaux et géopolitiques n'ont pas disparu, mais une croissance résiliente, une inflation élevée et les attentes d'un autre relèvement des taux avant la fin de l'année ont permis à la pression sur les taux réels de temporairement l'emporter sur la demande d'actifs refuges.
TradingView
Crypto-actifs et FNB : l'incident de sécurité de Binance amplifie la réduction des risques, tandis que les sorties persistantes du FNB ETH restent plus marquées
Le marché des cryptomonnaies s'est initialement redressé en même temps que les actifs à risque plus larges la semaine dernière, avant de s'affaiblir fortement du jeudi au vendredi. BTC a brièvement rebondi au-dessus de 81 000 $ au milieu de la semaine, mais est rapidement tombé sous les 77 000 $ après que Binance a révélé un incident de sécurité majeur, atteignant un plus bas d'environ 76 000 $. ETH est tombé à environ 2 200 $ sur la même période et a sous-performé BTC.
Binance a déclaré que l'incident de sécurité impliquait des transferts d'actifs anormaux à grande échelle et qu'elle avait gelé plusieurs milliards de dollars d'actifs liés. En conséquence, la correction du secteur crypto de la semaine ne peut pas être attribuée uniquement à l'environnement des taux d'intérêt. Elle reflète une combinaison d'une aversion au risque macroéconomique plus faible et d'un choc de sécurité spécifique au secteur.
SoSoValue
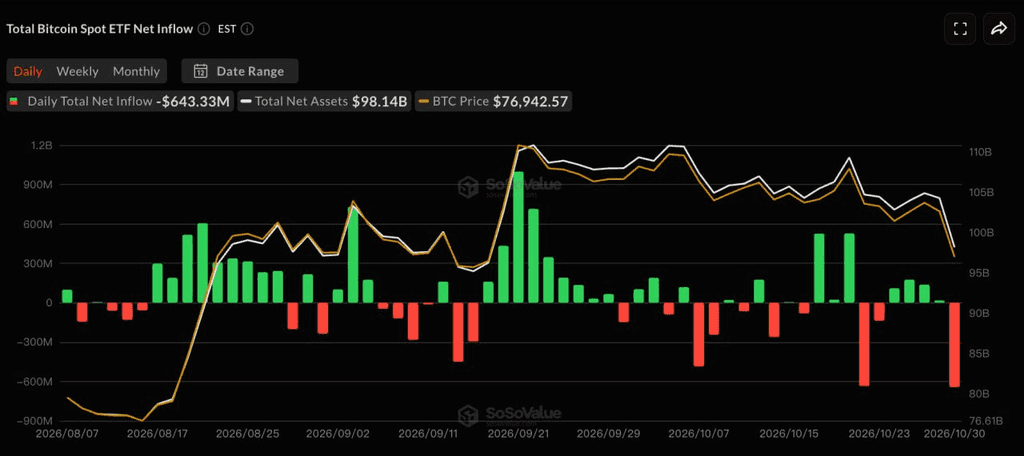
Selon SoSoValue, les ETF spot BTC américains ont enregistré environ 203 millions de dollars de sorties nettes entre le 26 et le 30 octobre. Les quatre premières séances de trading ont tout de même généré environ 440 millions de dollars de flux nets cumulés, mais vendredi seulement, environ 643 millions de dollars de sorties nettes ont été enregistrés, annulant complètement les achats institutionnels précédents. IBIT, FBTC et ARKB ont enregistré respectivement environ 234 millions, 201 millions et 130 millions de dollars de sorties.
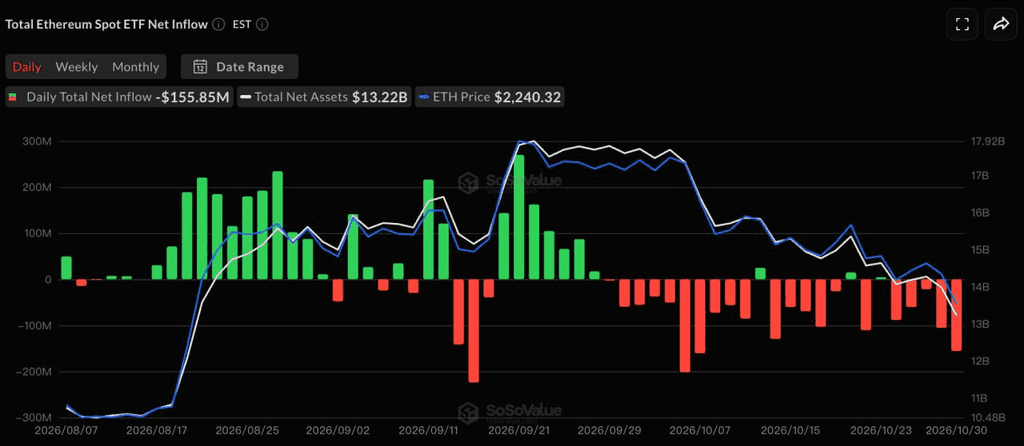
La pression de financement a été plus persistente sur les ETF d’ETH. Pendant la même période, ils ont enregistré environ 432 millions de dollars de sorties nettes, avec cinq sessions de trading consécutives affichant des rachats. L’ETHA de BlackRock a représenté environ 391 millions de dollars de sorties hebdomadaires, en faisant la principale source de rachats. Les sorties cumulées des ETF d’ETH se sont également accrues en octobre, ce qui aide à expliquer la performance plus faible de l’ETH par rapport au BTC.
Contrairement à certaines semaines précédentes, où le capital a circulé entre le BTC et l’ETH, cette semaine a été plus cohérente avec une réduction plus large de l’exposition au risque des institutions. Le fait que les ETF sur le BTC aient toujours attiré des entrées lors des quatre premières séances suggère que la demande institutionnelle n’a pas complètement disparu. Toutefois, les rachats à grande échelle du vendredi montrent que lorsque les risques du secteur technologique et les événements spécifiques au crypto se dégradent simultanément, la demande d’ETF n’est pas suffisante pour assurer un plancher de prix stable.
Stablecoins : La capitalisation boursière continue de se contracter tandis que la faiblesse du financement s'étend des ETF à la base du dollar sur chaîne
DeFiLlama
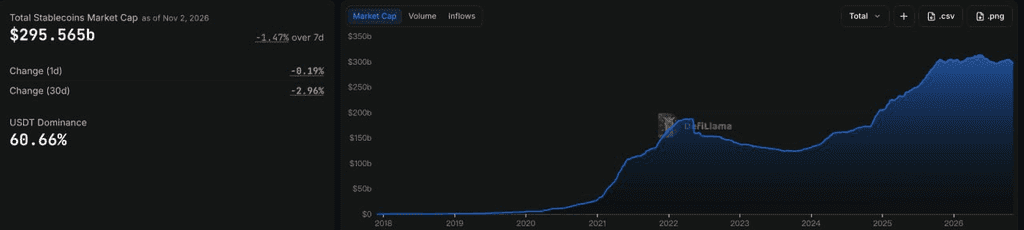
Les données de DeFiLlama ont montré que, au 2 novembre, la capitalisation totale des stablecoins s'élevait à environ 295,6 milliards de dollars, en baisse d'environ 1,47 % au cours des sept derniers jours et d'environ 2,96 % au cours des 30 derniers jours. La part de marché de USDT s'élevait à environ 60,66 %. Contrairement aux périodes précédentes où les changements étaient principalement dus à des rotations entre produits individuels, l'offre globale de stablecoins a récemment entré une phase plus claire de contraction soutenue.
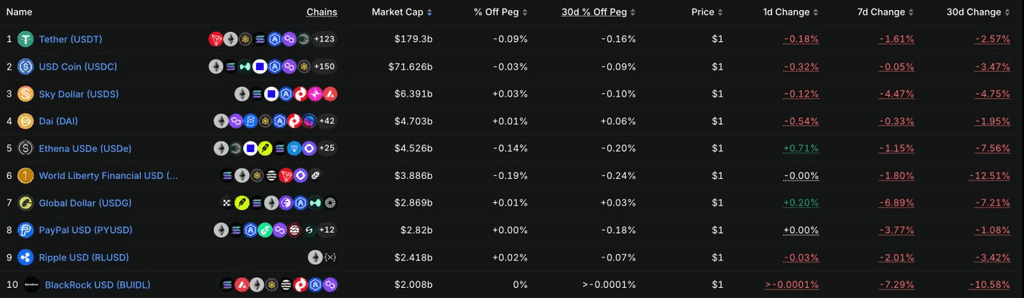
Parmi les 10 principales stablecoins, USDT a diminué d'environ 1,61 % sur la semaine, tandis que USDC a été globalement stable. USDS, USDe et USD1 ont reculé d'environ 4,47 %, 1,15 % et 1,80 %, respectivement, tandis que USDG, PYUSD et BUIDL ont chuté d'environ 6,89 %, 3,77 % et 7,29 %. La contraction simultanée observée parmi différents types de stablecoins suggère que la tendance actuelle ne peut pas être expliquée simplement par des transferts de part de marché entre produits individuels.
Combiné aux rachats d'ETF sur le BTC et l'ETH et aux prix du crypto plus faibles, les conditions de financement affichent un signal plus constamment prudent : l'exposition des institutions aux ETF diminue simultanément à la réduction de l'offre totale de dollars sur chaîne, laissant le marché sans liquidités nouvelles suffisantes pour soutenir une expansion des risques généralisée. Si la capitalisation boursière des stablecoins commence à se stabiliser avant les prix, cela pourrait devenir un signal important indiquant qu'un creux de financement commence à se former.
Événements clés à surveiller cette semaine
Les marchés se concentreront sur les élections mi-mandat aux États-Unis, les données d'emploi d'octobre et les résultats des principales entreprises technologiques liées à l'IA. Pour les marchés de cryptomonnaies, les résultats des élections pourraient influencer la politique budgétaire, la réglementation et l'appétit général pour le risque, tout en redéfinissant l'environnement politique pour la législation crypto aux États-Unis au cours des deux prochaines années. Les emplois non agricoles, quant à eux, affecteront directement la tarification actuelle du marché, qui anticipe environ une probabilité de 70 % d'un autre relèvement des taux en décembre.
3 novembre : les États-Unis organisent leurs élections de mi-mandat, avec tous les sièges de la Chambre des représentants et environ un tiers des sièges du Sénat à élire. Selon les sondages actuels et les attentes du marché, les Démocrates semblent détenir une position relativement plus forte à la Chambre, tandis que plusieurs courses clés au Sénat restent serrées, laissant le contrôle de la chambre plus incertain. Pour les marchés, la question clé n'est pas simplement le contrôle partisan, mais la manière dont le résultat pourrait affecter la politique budgétaire, les impôts sur les sociétés, la réglementation des centres de données IA, la réglementation financière et l'efficacité de l'élaboration des politiques au Congrès.
3 au 4 novembre : AMD publie ses résultats du troisième trimestre, tandis qu'Apple, Palantir et d'autres grandes entreprises technologiques publient également leurs résultats. Après la forte augmentation des préoccupations concernant les dépenses en capital pour l'IA la semaine précédente, les marchés se concentreront sur la demande pour les puces IA, les investissements dans les centres de données et la capacité des flux de trésorerie à stabiliser les attentes pour les actions technologiques. AMD a confirmé qu'il publiera ses résultats après la clôture du marché américain le 3 novembre.
6 novembre : les États-Unis publient les données d'emploi non agricoles d'octobre, le taux de chômage et les gains horaires moyens. Les emplois de septembre ont augmenté de seulement 29 000. Si l'emploi reste faible, la probabilité d'un relèvement des taux en décembre pourrait diminuer de manière significative. Si la création d'emplois rebondit fortement, la combinaison d'une « croissance résiliente + une inflation élevée » renforcerait davantage les perspectives d'un resserrement supplémentaire de la Fed avant la fin de l'année.
Sur le plan géopolitique, les pourparlers indirects entre les États-Unis et l'Iran, les conditions de transport par le détroit d'Hormuz et la politique militaire américaine après les élections de mi-mandat restent des variables clés pour les prix du pétrole.
L'OPEP+ a décidé de maintenir son objectif de production pour décembre inchangé, ce qui signifie que les prix du pétrole à court terme dépendront davantage des exportations réelles du Moyen-Orient et des risques de transport que de nouveaux changements de politique d'offre.
Mise à jour du financement du marché primaire : Kalshi lève un autre milliard de dollars alors que les valorisations des marchés de prévision deviennent de plus en plus institutionnelles, tandis que le financement global reste fortement concentré
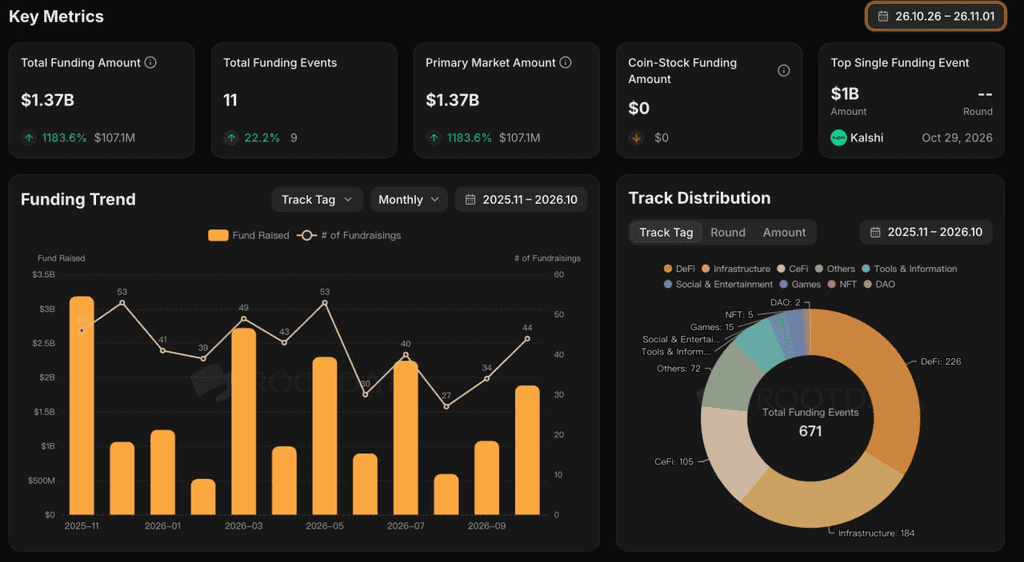
RootData
Selon RootData, le marché privé cryptographique a révélé 11 opérations de financement la semaine dernière, avec environ 1,37 milliard de dollars de capitaux levés, en hausse de 1 183,6 % en semaine. Toutefois, cette augmentation était fortement concentrée : le tour de 1 milliard de dollars de Kalshi a seul représenté environ 73 % du financement total révélé. La forte hausse du financement hebdomadaire ne reflète donc pas un rétablissement correspondant de la propension au risque des fonds de capital-risque crypto au stade initial.
La transaction la plus représentative de la semaine a été le tour de financement de 1 milliard de dollars de Kalshi, évaluée à 40 milliards de dollars, mené par Sequoia Capital et Wellington Management, avec la participation de Morgan Stanley Investment Management, Coatue, a16z et d'autres. Encore en mai, Kalshi était évaluée à environ 22 milliards de dollars, ce qui signifie que sa valorisation a fortement augmenté en seulement quelques mois.
Le signal le plus important de ce cycle n'est pas simplement que les marchés de prévision sont redevenus un récit populaire. Plutôt, le capital accorde de plus en plus de valeur à Kalshi en tant que grande plateforme de trading réglementée, et non plus comme un simple produit de pari ou basé sur des événements. Sa valeur à long terme dépendra de plus en plus de sa capacité à s'étendre au-delà des événements politiques vers les macrodonnées, les taux, les matières premières et d'autres contrats financiers, tout en développant des effets de réseau similaires à ceux d'une plateforme d'échange grâce à la licence, à la liquidité et à la distribution.
Dans le même temps, une évaluation de 40 milliards de dollars intègre déjà des attentes de croissance à long terme importantes, laissant les limites réglementaires et la durabilité des volumes de trading comme principaux risques. Dans les paiements en stablecoin, PhotonPay a levé une série C de 40 millions de dollars, dirigée par Blockchain Capital avec la participation de SBI Group, IDG Capital et d'autres. L'entreprise couvre déjà les wallets en stablecoin et en monnaie fiduciaire, l'émission de cartes, le règlement local et les paiements transfrontaliers, et détient plus de 30 licences dans les services de paiement et financiers. Ce financement reflète également la transition de la thèse d'investissement dans les stablecoins, qui passe de la simple « émission d'une nouvelle stablecoin » à l'intégration des stablecoins dans la gestion des trésoreries transfrontalières des entreprises et les canaux de paiement locaux.
Dans le domaine de l'IA + Crypto, RootData a révélé un package de financement lié à Pearl Research Labs d'un montant total d'environ 130 millions de dollars, comprenant environ 55 millions de dollars en financement par actions et un montant supplémentaire de 75 millions de dollars destinés à un fonds d'infrastructure GPU. Pearl vise à combiner la production de blocs avec le calcul GPU d'IA grâce à un modèle de Preuve de Travail Utile. Toutefois, des questions persistent concernant la transparence de la structure de financement, le fonctionnement du fonds GPU et la vérification de l'utilisation réelle des ressources de calcul. Par rapport à un projet IA + Crypto entièrement guidé par un récit, ce type de modèle devra démontrer si la demande en calcul est authentique, si les incitations du protocole sont durables et si la valeur du jeton peut établir un lien durable avec des charges de travail IA réelles.
Dans l'ensemble, bien que le financement sur les marchés privés ait fortement progressé en octobre, l'activité est restée fortement concentrée sur les marchés de prévision, les paiements en stablecoin, l'infrastructure IA et les services financiers institutionnels. Les capitaux restent disposés à payer des valorisations premium pour les plateformes disposant déjà de licences, d'un volume de trading, d'utilisateurs ou d'une distribution commerciale établie, tandis que les protocoles généralistes sans validation commerciale significative continuent de faire face à un environnement de financement plus sélectif.
À propos de KuCoin Ventures
KuCoin Ventures est le bras d'investissement leader de la plateforme d'échange KuCoin, une plateforme crypto mondiale de premier plan construite sur la confiance, servant plus de 40 millions d'utilisateurs dans plus de 200 pays et régions. Visant à investir dans les projets crypto et blockchain les plus disruptifs de l'ère Web 3.0, KuCoin Ventures soutient les créateurs de crypto et de Web 3.0 à la fois financièrement et stratégiquement, grâce à des insights approfondis et des ressources mondiales.
En tant qu'investisseur orienté communauté et fondé sur la recherche, KuCoin Ventures travaille en étroite collaboration avec les projets de son portefeuille tout au long de leur cycle de vie, en se concentrant sur les infrastructures Web3.0, l'IA, les applications grand public, le DeFi et le PayFi.
Avertissement : Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, ne constituent ni un conseil juridique, de conformité, financier ni en matière d’investissement, ni une offre, une sollicitation ou une garantie. Nous ne faisons aucune déclaration ou garantie expresse ou implicite quant à leur exactitude, intégralité ou fiabilité, et déclinons toute responsabilité pour les pertes résultantes. Les investissements et le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, exercer un jugement prudential et assumer pleine responsabilité. Veuillez consulter des conseillers professionnels en droit, fiscalité ou finance si nécessaire.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.