

marvell-lumentum-115-billion-acquisition-stock-drop
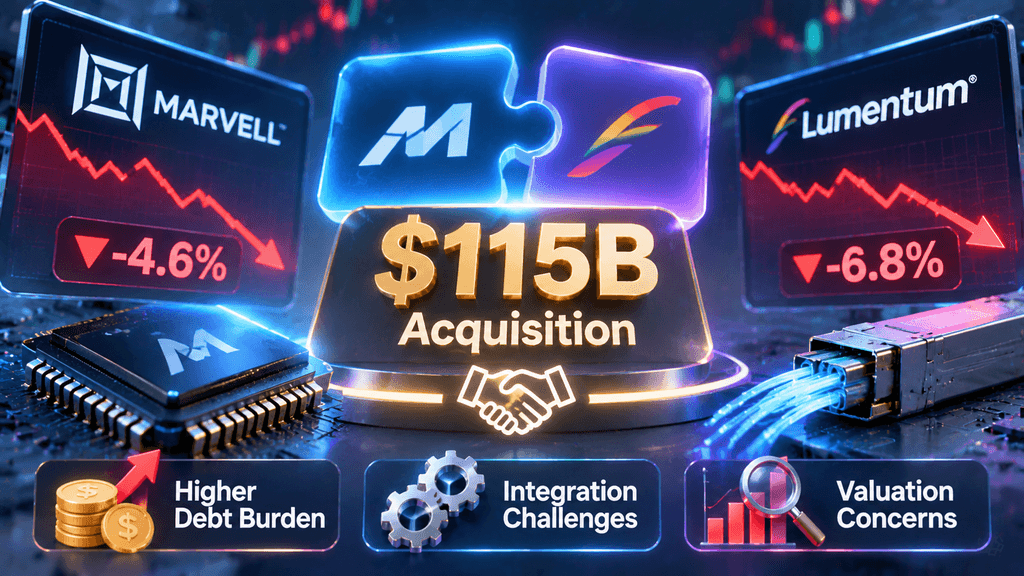
L'achat de Lumentum par Marvell pour 115 milliards de dollars suscite des inquiétudes chez les investisseurs concernant la valorisation et la dilution
Marvell Technology a annoncé le 2 novembre 2026 un accord pour acquérir l'expert en composants optiques Lumentum Holdings dans une transaction entièrement en actions, avec une valeur d'entreprise implicite d'environ 115 milliards de dollars. Cette opération, l'une des plus importantes combinaisons technologiques de l'année, positionne l'entité combinée pour répondre aux besoins de connectivité optique dans les architectures de centres de données AI. Les actionnaires de Lumentum recevront 4,5 actions ordinaires de Marvell pour chaque action de Lumentum, ce qui implique environ 1 132 dollars par action de Lumentum, sur la base des prix de clôture non affectés des deux entreprises le 28 octobre. Cela représentait un premium de 23,9 % à la date de référence. Après la clôture, les actionnaires existants de Marvell détiendront environ 67 % de l'entreprise combinée sur une base entièrement diluée, tandis que les détenteurs de Lumentum détiendront environ 33 %. L'opération devrait être finalisée au premier semestre 2028, sous réserve de l'approbation des actionnaires et des autorités réglementaires.
Les deux actions ont fortement chuté. Les actions de Marvell ont baissé de plus de 12 % le jour de l'annonce et avaient déjà diminué de manière significative depuis l'émergence des négociations sur l'accord, entraînant une baisse sur plusieurs séances dépassant 30 % par rapport à la clôture du 28 octobre. Les actions de Lumentum ont chuté d'environ 18 à 19 % le même jour. La réaction du marché reflétait une réévaluation simultanée du prix d'achat, de l'impact dilutif de l'émission d'actions, des mécanismes d'un ratio d'échange fixe dans un marché baissier, ainsi qu'une prudence accrue des investisseurs quant à la durabilité des rendements des dépenses en infrastructure IA. La baisse simultanée résultait moins d'un rejet de l'opportunité à long terme de connectivité optique que de préoccupations immédiates concernant les multiples de valorisation après le précédent rallye de Lumentum, l'ampleur de la dilution pour les actionnaires de Marvell, l'érosion de la valeur de l'accord dans la structure à ratio fixe, et un scepticisme accru quant à la capacité de l'intensité actuelle des capitaux en IA à se traduire par des rendements correspondants suffisamment rapidement pour justifier le montant investi.
Points clés
-
Marvell acquiert Lumentum dans une opération de 115 milliards de dollars entièrement en actions, élargissant ses capacités de connectivité optique pour l'IA.
-
Les deux actions ont fortement chuté, Marvell baissant de plus de 12 % et Lumentum de près de 19 % le jour de l'annonce.
-
Correction d'un ratio d'échange de 4,5 actions liant la valeur réalisée de Lumentum au prix décroissant de Marvell.
-
Les investisseurs se concentrent sur la dilution, les multiples élevés et les risques d'intégration avant une clôture prévue en 2028.
-
Les questions plus larges sur la durabilité des dépenses en IA ont amplifié la réaction négative.
-
La gestion des projets génère une accretion et plus de 1 milliard de dollars de synergies annuelles après la clôture.
La transaction est entièrement structurée comme un échange d'actions avec un ratio d'échange fixe de 4,500 actions Marvell pour chaque action Lumentum. En utilisant les prix de clôture du 28 octobre comme référence non perturbée, la valeur implicite atteint environ 1 132 $ par action Lumentum, soit environ un premium de 23,9 %. La valeur d'entreprise, incluant la dette, a été évaluée à environ 115 milliards de dollars, avec une valeur equity proche de 102,5 milliards de dollars. Après la clôture, les actionnaires de Lumentum détiendront environ un tiers de l'entreprise élargie. La direction de Marvell a mis en avant l'élargissement du marché total adressable à 550 milliards de dollars et a projeté plus d'1 milliard de dollars de synergies de coûts annuelles, principalement dans le coût des ventes, ainsi qu'une augmentation des bénéfices par action non-GAAP durant la première année complète suivant la clôture.
Les prix du marché ont évolué rapidement contre ces chiffres phares. À la clôture du 2 novembre, la baisse du cours de Marvell avait réduit la contrepartie implicite à environ 770 à 780 $ par action Lumentum, bien en dessous à la fois de l'offre implicite initiale et des niveaux de négociation de Lumentum avant l'annonce. La structure à ratio fixe signifie que la valeur en dollars reçue par les détenteurs de Lumentum fluctue directement avec la performance des actions de Marvell pendant la longue période jusqu'à la clôture. Les investisseurs ont donc traité les actions Lumentum en partie comme un proxy levier pour Marvell, plutôt que comme une action pure-play optique négociée sur ses propres fondamentaux. Ce lien mécanique a amplifié la pression vendeuse une fois que les actions de Marvell ont commencé à reculer en raison de préoccupations liées à la dilution et à la valorisation.
Le ratio d'échange fixe transforme les actions de Lumentum en un proxy de la faiblesse de Marvell
Étant donné que le nombre d'actions Marvell livrées est fixe, tandis que la valeur marchande de ces actions ne l'est pas, toute baisse de la capitalisation de Marvell réduit immédiatement le prix offert effectif. Le jour de l'annonce, le prix de clôture de Lumentum reflétait à la fois la contrepartie implicite réduite et une réduction supplémentaire que les participants au marché attribuaient au risque de réalisation de l'opération et au calendrier étendu. L'écart entre le prix de marché de Lumentum et la valeur du ratio d'échange alors en vigueur s'est élargi au cours de la session, indiquant que les vendeurs exigeaient un premium de risque plus élevé plutôt que de réduire l'arbitrage.
Cette structure est courante dans les grandes fusions technologiques entièrement en actions, mais devient particulièrement sensible lorsque les actions de l’acquéreur sont déjà sous pression en raison de questions sectorielles sur les rendements de l’IA. Lumentum avait annoncé de solides résultats récents, notamment un chiffre d’affaires du premier trimestre fiscal de 1,26 milliard de dollars, en hausse de 136,5 % sur un an, mais ces chiffres ont été éclipsés par les mécanismes du marché des actions liés à l’opération. Les détenteurs ayant bénéficié de la précédente appréciation plurielle des actions de Lumentum se sont retrouvés face à la perspective de recevoir un paquet dont la valeur diminuait en temps réel, ce qui a incité à réaliser des profits et à vendre purement et simplement, renforçant ainsi le mouvement baissier.
Les préoccupations liées à la dilution dominent la réaction des actionnaires de Marvell
Les actionnaires de Marvell ont effectivement cédé environ un tiers de l'équité combinée pour finaliser l'achat. À la valorisation de référence initiale, la composante en actions dépassait la moitié de la capitalisation boursière alors en vigueur de Marvell et représentait un multiple de la plus grande acquisition antérieure de l'entreprise. Les analystes ont rapidement modélisé l'augmentation du nombre d'actions et se sont interrogés sur la capacité des contributions bénéficiaires à court terme de Lumentum à compenser la dilution. Certains notes de recherche ont projeté que, en l'absence de synergies de revenus significatives au-delà des économies de coûts annoncées, les bénéfices ajustés par action de l'entité combinée pourraient être inférieurs aux prévisions autonomes de Marvell dans les années les plus éloignées de la période de planification.
L'ampleur de la transaction a également soulevé des questions concernant la capacité de gestion et la complexité d'intégration. Marvell possède déjà un portefeuille substantiel d'interconnexions électriques et optiques ; intégrer les lasers à phosphure d'indium, les transcepteurs optiques et les capacités de commutation optique de Lumentum crée une plateforme plus large, mais nécessite une coordination entre la conception, la fabrication et les relations clients. Les investisseurs ont évalué si la logique stratégique justifiait le transfert immédiat de propriété et le risque d'exécution pluriannuel associé à une opération de cette taille. La pression à la vente reflétait davantage ce calcul que toute réjection de la thèse sous-jacente de la demande optique.
Multiples élevés après le précédent rallye de Lumentum ont alimenté les craintes de surpaiement
Les actions de Lumentum avaient déjà fortement progressé au cours des douze à vingt-quatre mois précédents grâce à la demande liée à l’IA pour les composants optiques à haute vitesse. La valorisation de référence de l’opération plaçait l’entreprise à environ 33 fois la rentabilité opérationnelle core prévue, nettement au-dessus du multiple médian des pairs du secteur. Même après application du premium initial de 23,9 %, le prix absolu représentait une augmentation multipliée par plusieurs fois par rapport aux niveaux d’il y a seulement un an. Les participants au marché ont donc considéré cette transaction comme se situant près de l’extrémité supérieure de la fourchette de valorisation récente, et non à un creux.
Dans un environnement où les investisseurs avaient commencé à examiner le rendement du capital des investissements massifs dans les infrastructures IA, payer un multiple complet pour un fournisseur optique à forte croissance a élevé la barre pour les performances futures. Tout déficit en croissance du volume, en pouvoir de tarification ou en réalisation des coûts laisserait à l'entreprise combinée un coût du capital élevé par rapport aux rendements générés. La réévaluation rapide des deux actions après l'annonce indique qu'une part significative du marché préférait attendre des preuves plus claires que l'opportunité optique se traduirait par une croissance durable du cash-flow libre suffisante pour justifier le prix d'achat.
Le scepticisme plus large concernant les dépenses en IA a amplifié la vente
L'annonce est intervenue dans un contexte de concentration croissante des investisseurs sur la durabilité des investissements dans l'infrastructure IA à très grande échelle. Les préoccupations concernant la conversion des flux de trésorerie, l'augmentation des niveaux d'endettement des principaux fournisseurs de cloud et le calendrier de monétisation des déploiements de grands modèles linguistiques avaient déjà pesé sur les actions des semi-conducteurs et des équipements associés lors des séances précédentes. Une opération de cette envergure, entièrement financée par fonds propres et justifiée par la croissance pluriannuelle de la demande en interconnexions optiques, est devenue le point focal de ces doutes.
Plutôt que de célébrer la création d’un fournisseur plus verticalement intégré, de nombreux participants ont considéré cette opération comme une preuve supplémentaire que le secteur renforçait ses capacités alors que les rendements restaient incertains. La baisse simultanée de l’acquéreur et de la cible illustre comment l’aversion au risque au niveau du secteur peut surpasser les récits stratégiques spécifiques à une entreprise à court terme. Jusqu’à ce que des données plus claires émergent sur les taux d’utilisation, la discipline des prix et le rythme d’adoption de l’optique par rapport aux alternatives en cuivre, les grandes transactions liées à l’optique risquent de faire l’objet d’une surveillance accrue.
Prolongation du calendrier de clôture et incertitude réglementaire ajoutent une prime de risque
La direction a orienté la clôture vers le premier semestre 2028, avec une possible prolongation vers la fin de 2028 si les processus réglementaires nécessitent davantage de temps. Cette fenêtre pluriannuelle expose les deux ensembles d'actionnaires à une volatilité continue des marchés boursiers, à des évolutions des dynamiques concurrentielles et à des changements potentiels dans l'environnement macroéconomique ou politique. Les frais de rupture de plusieurs milliards de dollars de chaque côté offrent une certaine protection, mais n'éliminent pas le coût d'opportunité du capital immobilisé dans une transaction inachevée.
L'examen réglementaire, y compris un contrôle potentiel dans les principales juridictions, introduit une couche supplémentaire d'incertitude. Les investisseurs ont donc appliqué une réduction liée au risque d'achèvement, en plus des ajustements de valorisation et de dilution déjà reflétés dans les cours des actions. La combinaison d'un calendrier long et de obstacles à l'approbation non négligeables a réduit la valeur actuelle des synergies et de l'augmentation projetées aux yeux de nombreux acteurs du marché, contribuant aux baisses de prix observées.
L'analyste a réduit sa notation en raison de préoccupations concernant les résultats et le multiple
Au cours des sessions suivant l'annonce, plusieurs sociétés de recherche ont ajusté leurs notations ou leurs objectifs de prix sur Marvell, citant le profil de dilution et la difficulté à atteindre l'augmentation sous des hypothèses de synergies conservatrices. Certains modèles ont montré que l'entreprise combinée dépassait les prévisions antérieures autonomes par action dans les années ultérieures si les synergies de revenus s'avéraient modestes. Les objectifs de prix ont été abaissés en conséquence, renforçant la pression à la baisse déjà présente due à l'émission d'actions elle-même.
Ces ajustements ont reflété un changement dans le récit d'investissement, passant d'une exposition pure à la croissance à une évaluation plus équilibrée de la discipline d'allocation des capitaux. Pour les détenteurs de Marvell, qui avaient précédemment valorisé l'action principalement sur la base de sa direction de croissance en silicium personnalisé et en interconnexion, l'introduction soudaine d'une acquisition optique importante à un multiple élevé a modifié le profil risque-récompense de manière à encourager une réallocation. La rapidité et l'étendue des modifications des notes ont amplifié la réaction initiale du marché.
La justification stratégique repose sur un changement optique dans les architectures d'IA
Malgré la dynamique de prix négative, la stratégie repose sur une transition architecturale largement reconnue. À mesure que les grappes d'IA s'échelonnent, les limites des interconnexions en cuivre en matière de puissance, de densité et de portée deviennent plus contraignantes. Les solutions optiques, les lasers, les transcepteurs et les commutateurs de circuit offrent une voie vers une bande passante plus élevée et une consommation énergétique plus faible par bit à travers les topologies de mise à l'échelle verticale, horizontale et transversale. La combinaison des capacités de traitement du signal numérique, de silicium de commutation et de photonique sur silicium de Marvell avec l'expertise de Lumentum en lasers à phosphure d'indium et composants optiques crée un ensemble plus vaste d'outils pour les clients recherchant des solutions intégrées.
La direction a décrit cette opportunité comme générationnelle et a souligné des conditions de vente complète et des engagements d'achat sur plusieurs années déjà visibles chez Lumentum. L'entreprise combinée devrait générer plus de 21 milliards de dollars de chiffre d'affaires annuel avec des marges opérationnelles ajustées dans la fourchette basse de 40 % à court terme. Que ces objectifs financiers se concrétisent ou non déterminera si le scepticisme actuel du marché est temporaire ou plus durable.
L'intégration et la dynamique client posent des défis d'exécution
La possession à la fois de la source laser et des puces DSP et commutateur en aval crée un potentiel conflit de canaux avec les clients fabricants de modules actuels qui achètent actuellement des composants auprès des deux parties. Gérer ces relations tout en poursuivant une co-conception plus approfondie nécessitera une coordination commerciale et technique soigneuse. Dans le même temps, l'intégration verticale peut améliorer la sécurité de l'approvisionnement et permettre une optimisation plus étroite de la chaîne optique, des avantages qui deviennent plus précieux si les pénuries de composants persistent.
Les investisseurs évaluent ces variables d'exécution par rapport aux synergies de coûts annoncées. Réaliser plus d'1 milliard de dollars d'économies annuelles exigera une gestion rigoureuse des coûts à travers les fonctions et les chaînes d'approvisionnement chevauchantes. Tout déficit dans la capture des synergies ou toute perte de clients inattendue allongerait davantage le délai de retour sur l'achat premium, renforçant l'attitude prudente reflétée dans les cours des actions après l'annonce.
La réaction du marché reflète une réévaluation du risque plutôt qu'un rejet des apparences
L'ampleur des baisses, notamment la chute sur plusieurs séances de Marvell parmi les plus fortes de ses dernières décennies, indique que les investisseurs ont utilisé cette annonce comme une occasion de réajuster la taille de leurs positions dans un titre AI à haute bêta. Les autres acteurs du secteur ont également subi une pression, mais la concentration des ventes sur les deux participants à l'opération souligne des facteurs spécifiques à la transaction plutôt qu'une simple rotation sectorielle. La liquidité était abondante, permettant un bon dégagement des gros volumes à des prix plus bas sans conditions désordonnées.
Sur des horizons plus longs, le succès de la combinaison sera mesuré par la croissance des revenus dans les interconnexions optiques, la réalisation de la marge et le degré dans lequel la plateforme élargie capte des parts sur le réseau AI de prochaine génération. Toutefois, les mouvements de prix à court terme ont déjà imposé un taux d'exigence plus élevé pour ces résultats.
Placer l'acquisition dans le contexte des opérations de fusion-acquisition récentes dans le secteur des semi-conducteurs
Par rapport aux précédentes grandes transactions de Marvell, l'opération avec Lumentum est d'un ordre de grandeur supérieur et intervient à un stade plus avancé du cycle optique. Les acquisitions précédentes ont été absorbées avec moins de dilution et des délais d'intégration plus courts. La transaction actuelle met donc à l'épreuve la volonté du marché de financer un pari transformateur à des valorisations maximales. L'expérience historique des grandes fusions technologiques entièrement en actions montre que les réactions initiales négatives peuvent s'inverser si les résultats opérationnels ultérieurs valident la thèse, mais le fardeau de la preuve repose désormais fermement sur la direction.
Les baisses simultanées des actions servent de référendum en temps réel sur ce fardeau. Jusqu'à ce que l'entreprise combinée puisse démontrer à la fois une croissance du volume et une accretion des bénéfices sous le nouveau nombre d'actions, le marché est susceptible de maintenir une posture sceptique envers l'économie de la transaction, même tout en reconnaissant la pertinence à long terme de la connectivité optique.
Les perspectives dépendent de l'exécution à travers une fenêtre de clôture pluriannuelle
Entre l'annonce et la clôture prévue, les deux entreprises continueront de publier des résultats indépendants tout en opérant sous des restrictions liées à l'accord. Les investisseurs suivront les tendances des commandes, les ajouts de capacité et tout signe précoce de réponse des clients ou de la concurrence. Les jalons réglementaires et toute révision des prévisions de synergie ou d'augmentation influenceront également la cotation sur le marché secondaire du ratio d'échange. La structure à actions fixes garantit que la performance des actions de Marvell restera le moteur dominant de la valeur effective de l'accord jusqu'à la clôture.
Si la demande optique continue de dépasser l'offre et que la plateforme combinée peut réaliser les économies de coûts prévues, l'escompte de valorisation actuel pourrait se réduire. Si la croissance des dépenses en IA ralentit ou si l'intégration s'avère plus complexe que modélisée, le premium payé pourrait rester une source de sous-performance sur une période prolongée. Le verdict initial du marché a été clair ; le verdict définitif sera rédigé dans les chiffres opérationnels livrés après la finalisation de la fusion.
FAQ
Comment le ratio d'échange fixe de 4,5 actions Marvell pour une action Lumentum affecte-t-il l'économie de l'opération pour les détenteurs de Lumentum ?
Le ratio fixe le nombre d'actions reçues, mais laisse la valeur en dollars flotter avec le cours de l'action de Marvell. Alors que les actions de Marvell ont baissé après la publication des négociations, puis le jour de l'annonce, la contrepartie implicite est tombée du niveau de référence initial de 1 132 $ à la fourchette des 700 $ environ. Les détenteurs subissent donc à la fois le premium initial et la volatilité ultérieure du marché des actions jusqu'à la clôture de l'opération.
Quelle part de l'entreprise combinée les actionnaires actuels de Marvell posséderont-ils après la clôture de l'opération ?
Les actionnaires actuels de Marvell détiendront environ 67 % de l'entité élargie sur une base entièrement diluée, tandis que les actionnaires de Lumentum détiendront environ 33 %. Ce transfert de propriété constitue la principale source de dilution que de nombreux investisseurs de Marvell ont citée comme raison de la vente de leurs actions.
Pourquoi les actions de Lumentum ont-elles chuté alors que l'opération comportait un premium déclaré ?
Étant donné que la contrepartie est entièrement payée en actions de Marvell selon un ratio fixe, toute baisse du prix de Marvell réduit immédiatement la valeur du paquet. En outre, le calendrier de clôture pluriannuel et l'incertitude réglementaire ont poussé les investisseurs à appliquer une réduction liée au risque de réalisation, faisant coter le prix du marché de Lumentum en dessous même de la valeur implicite offerte réduite.
Quelles synergies la direction a-t-elle projetées pour la combinaison ?
Les entreprises ont indiqué des synergies de coûts annuelles dépassant 1 milliard de dollars, principalement concentrées sur le coût des marchandises vendues, et ont déclaré que l'opération devrait être bénéfique pour les bénéfices par action non-GAAP de Marvell dès la première année suivant la clôture. La réalisation de ces chiffres sera un indicateur clé pour évaluer si le prix d'achat était justifié.
Quand le deal est-il attendu pour être finalisé, et quelles sont les principales conditions restantes ?
La clôture est prévue pour le premier semestre de l'année civile 2028, sous réserve de l'approbation des actionnaires des deux sociétés, de l'obtention des autorisations réglementaires requises et d'autres conditions usuelles. Le calendrier peut être prolongé si les processus réglementaires prennent plus de temps que prévu actuellement.
Comment la transaction élargit-elle le marché adressable de Marvell ?
La direction a déclaré que cette combinaison porte le marché total adressable de l'entreprise regroupée à environ 550 milliards de dollars, reflétant l'ajout des compétences de Lumentum en composants optiques et lasers au portefeuille existant de Marvell en interconnexion, commutation et silicium personnalisé axé sur les architectures de centres de données IA.
Clause de non-responsabilité : Ces informations générales sur le marché, provenant éventuellement de sources tierces, commerciales ou sponsorisées, sont fournies à titre de référence et éducatif uniquement et ne constituent ni un conseil financier ni un conseil en investissement, ni une offre, une sollicitation ou une garantie. Nous déclinons toute responsabilité quant à leur exactitude, intégralité, fiabilité et aux pertes résultantes. Les investissements/le trading comportent des risques ; les performances passées ne garantissent pas les résultats futurs. Les utilisateurs doivent effectuer leurs propres recherches, juger avec prudence et assumer pleine responsabilité. Pour plus de détails, veuillez consulter les Conditions d'utilisation et les Divulgation des risques de KuCoin.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.