

La pénurie d'infrastructure IA pourrait durer jusqu'en 2028 tandis que les dépenses en capital des hyperscalers continuent d'augmenter
Introduction
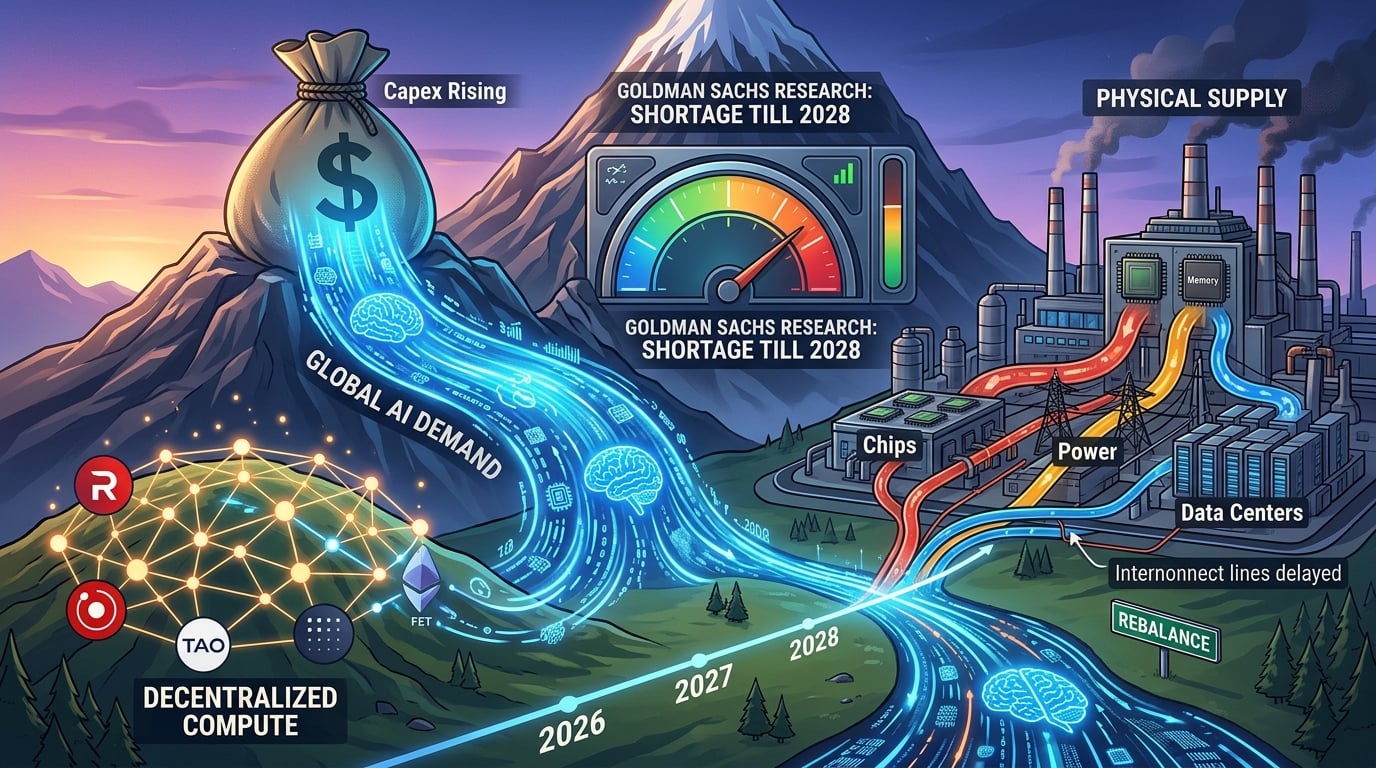
La vague mondiale de l'IA peut-elle continuer de s'étendre si la couche physique — puces, énergie, terrains et centres de données — ne parvient pas à suivre ? La recherche de Goldman Sachs et les analyses connexes de Goldman TMT affirment que non, du moins pas encore. Selon la banque, l'offre et la demande d'infrastructure IA ne pourraient pas être rééquilibrées avant 2028, tandis que les dépenses en capital des hyperscalers continuent d'augmenter plutôt que d'atteindre un pic.
Ce déséquilibre est l'histoire centrale des marchés. Selon les recherches de Goldman Sachs, les dépenses d'investissement mondiales liées à l'IA sont estimées à environ 1 019 milliards de dollars en 2026. Le modèle de référence de l'Institut mondial de Goldman Sachs implique environ 765 milliards de dollars de dépenses d'investissement annuelles liées à l'IA en 2026 et environ 7,6 billions de dollars de dépenses cumulées dans les domaines du calcul, des centres de données et de l'énergie entre 2026 et 2031. Pour les investisseurs en crypto-monnaies et actifs numériques, la même pénurie explique pourquoi les jetons de calcul décentralisé et les réseaux liés à l'IA restent un élément du débat sur l'infrastructure.
Pourquoi Goldman Sachs affirme-t-il que la pénurie d'infrastructure IA durera jusqu'en 2028 ?
Goldman Sachs affirme que la pénurie persiste parce que la demande en calcul IA continue de croître plus rapidement que l'industrie ne peut fournir de puces, de mémoire, d'énergie et de capacité de centre de données terminée.
Eric Sheridan, chef de la recherche TMT chez Goldman, a décrit un écart persistant entre la demande en calcul IA et l'offre disponible. Les points de pression ont déjà dépassé les GPU. Les prix du stockage, des puces, des terrains, de l'électricité, des coques d'installations et les cycles de livraison se resserrent tous en même temps.
L'analyse de Goldman a également souligné que l'offre et la demande pourraient ne pas s'équilibrer avant au moins le second semestre 2027 dans certains scénarios, des commentaires ultérieurs pointant vers le premier semestre 2028 comme fenêtre plus réaliste. Cette date ultérieure est importante car elle implique plusieurs années supplémentaires d'augmentation des prévisions de dépenses en immobilisations, et non une simple hausse ponctuelle sur un an.
Les goulets d'étranglement physiques expliquent le retard. Les files d'attente pour l'interconnexion au réseau, les autorisations, les pénuries de main-d'œuvre spécialisée et les délais longs pour les transformateurs, les appareillages, les turbines et les systèmes de refroidissement allongent l'écart entre les fonds engagés et la capacité en ligne. L'Institut mondial de Goldman Sachs appelle cela « l'allongement » : le capital est déployé, mais la puissance informatique utilisable arrive plus tard que prévu.
À quel niveau les dépenses en capital des hyperscalers pourraient-elles atteindre d'ici 2027 et 2028 ?
Les dépenses d'investissement des hyperscalaires continuent d'augmenter. Selon Goldman Sachs, les estimations consensus pour 2027 sont trop basses si l'investissement dans l'IA continue d'augmenter en part du PIB.
Goldman a déclaré que le consensus de Wall Street d'environ 920 milliards de dollars pour les dépenses en immobilisations des hyperscalers en 2027 implique un ralentissement de la croissance, passant d'environ 84 % en 2026 à 22 % en 2027. Les propres analyses de la banque placent un chiffre plus réaliste à environ 1 100 milliards de dollars, soit une croissance d'environ 45 %, si l'investissement supplémentaire en IA atteint 2 % à 3 % du PIB. Un scénario optimiste lié à la génération de trésorerie et à la capacité de crédit de qualité investissement pourrait atteindre environ 1,4 billion de dollars.
Ces comparaisons du PIB sont délibérées. Goldman souligne que les précédents investissements dans des technologies générales ont atteint un pic aux alentours de 2 % à 5 % du PIB. Les investissements dans les chemins de fer aux États-Unis dans les années 1880 ont atteint environ 3,4 % du PIB. L'infrastructure des moteurs électriques dans les années 1920 a atteint environ 2,2 %. L'infrastructure automobile dans les années 1910 a atteint environ 2,1 %. Les dépenses en IA sont importantes, mais elles ne sortent pas encore des fourchettes historiques.
Les recherches de Goldman Sachs estiment les dépenses d'investissement en IA aux États-Unis à 1,8 % du PIB en 2026, 2,5 % en 2027 et 2,8 % en 2028. L'investissement mondial en IA est estimé à 0,9 % du PIB en 2026, 1,3 % en 2027 et 1,4 % en 2028.
Séparément, Goldman a relevé sa prévision combinée d'investissements en capital pour Meta, Microsoft, Amazon et Alphabet à 5,3 billions de dollars entre l'exercice 2025 et 2030, contre 4,5 billions de dollars avant les résultats du premier trimestre. Cette révision est l'un des signes les plus clairs que le cycle de dépenses est toujours en expansion.
Quelles contraintes physiques entravent l'offre de centres de données IA ?
La puissance, l'équipement et la livraison du site — et non le financement seul — constituent les contraintes limitantes.
Selon le rapport 2024 du laboratoire national Lawrence Berkeley du Département de l'Énergie des États-Unis sur la consommation d'énergie des centres de données aux États-Unis, les centres de données américains ont consommé environ 4,4 % de l'électricité nationale en 2023, soit 176 TWh, contre 58 TWh en 2014. Le même rapport officiel estime une consommation comprise entre 325 et 580 TWh d'ici 2028, soit 6,7 % à 12,0 % de la consommation d'électricité aux États-Unis.
Cette montée en puissance entre en conflit avec les retards d'interconnexion. Goldman a souligné que les centres de données isolés — des installations qui génèrent une grande partie de leur propre énergie hors réseau — sont passés d'un cas marginal à une voie crédible. Les estimations citées dans l'analyse liée à Goldman suggèrent qu'un tiers de la capacité future pourrait être isolé en raison de la lenteur des files d'attente du réseau.
Les retards dans les équipements aggravent le problème. Les équipements de distribution électrique des principaux fabricants font l’objet de délais pluriannuels. Les systèmes de refroidissement doivent gérer des densités de baies plus élevées. Les salles AI de prochaine génération ne sont plus de simples entrepôts avec des serveurs. Le calcul, la mémoire, le réseau, le refroidissement et l’alimentation sont désormais co-conçus.
La mémoire est un autre point de blocage. Autrefois, la pénurie était présentée comme un problème de GPU. Les commentaires TMT de Goldman traitent désormais le HBM et la mémoire associée comme une contrainte équivalente à la terre et à l’énergie. Lorsque la mémoire et les puces augmentent ensemble, les coûts de construction des centres de données augmentent également.
Le travail et les autorisations ajoutent de la friction. Les électriciens spécialisés, les ingénieurs de mise en service et les techniciens à haute tension ne peuvent pas être recrutés aussi rapidement que les budgets d'investissement ne peuvent être approuvés. L'opposition locale et les examens environnementaux plus longs allongent encore les délais.
Comment les hyperscalaires financent-ils le déploiement de l'IA ?
Les hyperscalers financent une partie croissante de la croissance grâce à des obligations, du capital privé pour les infrastructures et des structures hors bilan, et non seulement grâce aux flux de trésorerie opérationnels.
Goldman prévoit que les cinq grands hyperscalers — Alphabet, Amazon, Meta, Microsoft et Oracle — passeront d'environ 405 milliards de dollars d'investissements en 2025 à environ 750 milliards de dollars en 2026 et environ 1,14 billion de dollars en 2027. Les émissions d'obligations de qualité investissement du groupe ont atteint 108 milliards de dollars en 2025, soit environ 26 % des investissements. Goldman prévoit que ce ratio atteindra 250 milliards de dollars en 2026 et 400 milliards de dollars en 2027, soit environ 35 % des investissements.
Les infrastructures privées et le capital immobilier comblent le reste. Goldman a déclaré que ces flux joueront un rôle plus important à mesure que les projets se divisent en terres, énergie, bâtiments et équipements. De 2021 à 2024, le marché des infrastructures privées a progressé à un taux annuelisé d’environ 11,5 %, et Goldman estime qu’il y a de la place pour que ce taux augmente vers les 16 % à 17 % observés lors des années précédentes.
Le changement de financement ne supprime pas le risque. Alphabet a déjà démontré comment des dépenses en immobilisations élevées peuvent faire passer le cash-flow libre en négatif en un seul trimestre. Les marchés de crédit peuvent financer une grande partie du développement, mais la concentration des émetteurs et la capacité des marchés liquides deviennent plus étroites à mesure que les émissions augmentent.
Que signifie la pénurie pour les marchés de calcul IA et les jetons crypto ?
Une pénurie de calcul sur plusieurs années maintient les prix des nuages centralisés à un niveau élevé et laisse de la place aux réseaux de calcul alternatifs, notamment les marchés GPU et IA natifs de la cryptomonnaie.
Selon CoinGecko, la catégorie crypto de l'intelligence artificielle s'est récemment regroupée autour d'une capitalisation boursière comprise entre 20 et 25 milliards de dollars américains, avec des volumes sur 24 heures à plusieurs milliards de dollars. Bittensor (TAO), Render (RENDER) et l'Artificial Superintelligence Alliance (FET) restent parmi les noms les plus suivis, car ils sont les plus proches des besoins en calcul, en coordination de modèles ou en rendu décentralisé.
Le lien est économique, pas promotionnel. Si les hyperscalers ne peuvent pas fournir suffisamment de capacité avant 2028, les GPU inutilisés ou sous-utilisés en dehors des plus grandes nuages deviennent plus précieux. Les réseaux qui acheminent des tâches d'inférence, d'entraînement ou de rendu vers du matériel distribué peuvent rivaliser sur le prix et la disponibilité, même s'ils ne peuvent pas égaler la fiabilité des hyperscalers à grande échelle.
La demande pour les tokens reste spéculative. Les données de CoinGecko montrent également des baisses marquées et des rotations au sein de la catégorie IA. Une pénurie physique dans les centres de données ne réévalue pas automatiquement chaque ticker IA. Les traders doivent distinguer la rareté des infrastructures des tokens narratifs qui n'ont aucune capacité de calcul réelle.
L'adoption par les entreprises reste à un stade précoce. Goldman a souligné que, bien qu'une majorité d'entreprises discutent de la productivité de l'IA lors des appels résultats, seule une petite part quantifie l'impact sur les bénéfices. Ce écart explique pourquoi les dépenses en immobilisations peuvent rester élevées tandis que la monétisation reste inégale.
Au-delà des headlines : ce que KuCoin 5.0 signifie pour vous
Les actualités du marché évoluent rapidement — mais où vous agissez dessus compte tout autant. Ce octobre, KuCoin lance KuCoin 5.0, transformant KuCoin en une plateforme entièrement重构. Voici ce qui change réellement pour vous :
-
Un seul compte pour tout. Les anciennes plateformes répartissaient votre argent entre des comptes séparés « spot », « marge » et « futures » et s’attendaient à ce que vous compreniez pourquoi. Le compte unifié de KuCoin 5.0 élimine entièrement cela — déposez une seule fois, et tout est simplement disponible.
-
Actions, indices et matières premières. KuCoin 5.0 s'étend au-delà du crypto vers les marchés mondiaux. Lorsque le crypto stagne et que les actions progressent (ou l'inverse), vous effectuez une rotation en quelques minutes au lieu d'ouvrir un compte de courtage et d'attendre des jours pour les voies monétaires.
-
Actifs du monde réel (RWA). Une exposition tokenisée à des actifs traditionnels comme les matières premières, directement dans votre compte crypto. L’un des segments à la croissance la plus rapide de la finance mondiale n’est plus réservé aux institutions — vous y accédez depuis le même solde que celui que vous utilisez pour trader.
-
Gagnez tout en apprenant. Pas prêt à trader ? KCUSD permet à vos stablecoins de générer des intérêts quotidiens, avec un auto-compound. La méthode la moins stressante pour faire travailler vos dépôts inactifs avec un rendement de 4 %.
-
Un assistant IA en langage simple. Posez des questions, obtenez du contexte sur le marché, comprenez ce que vous voyez — intégré à la plateforme, aucun jargon requis.
-
Une application qui ne submerge pas. Plus rapide, plus propre et cohérente — intuitive dès le premier toucher, sans besoin de tutoriel.
-
Sécurité que vous pouvez vérifier, et non seulement confier. Une entité européenne autorisée MiCAR, Proof of Reserves que vous pouvez vérifier vous-même, et une sécurité certifiée internationalement (SOC 2 Type II, ISO 27001:2022).
Créez votre compte en quelques minutes — et commencez sur la plateforme conçue pour où va la crypto, pas où elle en est venue.
Conclusion
L'avertissement de Goldman Sachs est simple : la demande en IA dépasse toujours la capacité physique, et ce décalage pourrait durer jusqu'en 2028. Les dépenses en capital des hyperscalers ne baissent pas. Les travaux de Goldman pointent vers des taux annuels de plusieurs billions de dollars, les investissements américains en IA progressant vers près de 3 % du PIB d'ici 2028, et une dépense totale de 5,3 billions de dollars entre 2025 et 2030 pour les quatre plus grands hyperscalers américains.
Les contraintes sont concrètes. Selon le laboratoire national Lawrence Berkeley du Département de l'Énergie des États-Unis, la consommation d'électricité des centres de données pourrait atteindre 6,7 % à 12,0 % de la demande américaine d'ici 2028. La mémoire, les terres, les transformateurs, le refroidissement et les files d'attente d'interconnexion se trouvent aux côtés des GPU comme des limites contraignantes. Le financement a évolué vers les obligations et le capital privé infrastructurel, qui peuvent financer le boom mais aussi augmenter l'effet de levier et la volatilité.
Pour les marchés d'actifs numériques, une pénurie prolongée maintient la pertinence des réseaux de calcul alternatifs, tandis que la catégorie IA de CoinGecko révèle à la fois une liquidité et un risque élevé au niveau des jetons. Les investisseurs doivent surveiller les révisions des dépenses en capital, la livraison du réseau, les cycles de remplacement du silicium et les revenus réels liés à l'IA — et non les slogans sur un boom sans fin.
Le déploiement est suffisamment vaste pour redéfinir les marchés de l'énergie, les marchés de crédit et les jetons de calcul cryptographique en même temps. Il n'est pas suffisamment vaste pour effacer la possibilité qu'une baisse des dépenses se produise une fois que la capacité rattrape enfin la demande.
FAQ
Une date de pénurie en 2028 signifie-t-elle que les actions et les jetons liés à l’IA ne montent que jusqu’à cette date ?
Non. Goldman a averti séparément que des valorisations et des positions élevées peuvent générer de la volatilité, même si les orientations en matière de dépenses en immobilisations augmentent.
Le goulot d'étranglement est-il toujours uniquement les GPU NVIDIA ?
Non. Le commentaire de Goldman sur le TMT traite désormais la mémoire, la terre, le pouvoir, les coquilles d'installations et les cycles de livraison comme des points de pression équivalents.
Combien d'électricité pourraient les centres de données américains consommer d'ici 2028 ?
Selon le laboratoire national Lawrence Berkeley du Département de l'Énergie des États-Unis, la fourchette est de 325 à 580 TWh, soit 6,7 % à 12,0 % de la consommation électrique américaine.
Pourquoi les hyperscalers émettraient-ils davantage d'obligations s'ils sont très rentables ?
Étant donné que les dépenses d'investissement augmentent plus rapidement que le cash-flow libre dans plusieurs entreprises, Goldman s'attend à ce que les émissions de qualité investissement financent une part plus importante des dépenses d'ici 2027.
Clause de non-responsabilité : Cet article a uniquement une vocation informative et ne constitue pas un conseil financier, juridique ou en matière d'investissement. Effectuez toujours vos propres recherches avant d'interagir avec des actifs numériques.
Avertissement : Pour votre confort, cette page a été traduite à l'aide de la technologie IA. Pour obtenir les informations à la source, consultez la version anglaise originale.