Impôt à la source en Autriche
Clause de non-responsabilité : Ceci est uniquement à usage informatif général — pas un conseil fiscal, juridique ou d'investissement. Le traitement fiscal des crypto-monnaies est personnel et variable. Vous devriez consulter un conseiller fiscal indépendant avant de prendre toute décision liée à la fiscalité. Bien que KuCoin EU ait préparé cet article avec un soin raisonnable, nous ne garantissons pas que les informations soient exactes, complètes ou à jour, et nous ne acceptons aucune responsabilité pour les actions entreprises en se basant sur celles-ci.
Qu'est-ce que la retenue à la source sur les cryptomonnaies ?
De nouvelles règles régissant la fiscalité des cryptomonnaies sont entrées en vigueur le 1er mars 2022 en Autriche. Nous sommes donc légalement tenus de retenir et de verser à l’administration fiscale autrichienne la retenue à la source en votre nom, afin d’assurer une pleine conformité avec les nouvelles réglementations fiscales autrichiennes.
Selon les nouvelles réglementations fiscales autrichiennes, les détentions de cryptomonnaies sont considérées comme « des revenus provenant d'investissements en capital » et sont soumises à un taux d'impôt à la source spécial de 27,5 %. Ces réglementations s'appliquent si vous êtes un résident fiscal autrichien, quel que soit votre pays de nationalité.
Qui est soumis à la retenue à la source en Autriche ?
Selon les nouvelles réglementations fiscales de l'Autriche, KuCoin EU est tenu de calculer et de retenir une taxe de 27,5 % sur les revenus provenant de cryptomonnaies pour les utilisateurs résidents fiscaux de l'Autriche.
Vous êtes généralement considéré comme résident fiscal autrichien si :
- Vous avez un domicile permanent ("Wohnsitz") en Autriche, ou
- Vous avez un domicile habituel (« gewöhnlicher Aufenthalt ») en Autriche. Un domicile habituel est l’endroit où vous séjournez dans des circonstances qui indiquent que vous n’y êtes pas simplement présent temporairement. En tout cas, si vous séjournez en Autriche plus de 183 jours au cours d’une année civile, vous avez un domicile habituel en Autriche.
Vous n’êtes généralement pas considéré comme résident fiscal autrichien si :
- Vous n'avez ni de résidence permanente ("Wohnsitz") ni de résidence habituelle ("gewöhnlicher Aufenthalt") en Autriche, ou
- Vous n'avez qu'une résidence secondaire (“Zweitwohnsitz”) selon le règlement sur la résidence secondaire (“Zweitwohnsitzverordnung”) en Autriche, c'est-à-dire que le centre de vos intérêts de vie est à l'étranger depuis plus de cinq ans et cela
L'appartement, seul ou en conjonction avec d'autres résidences domestiques, est utilisé pendant au plus 70 jours par année civile. Un registre des jours d'utilisation à des fins résidentielles domestiques est tenu. De plus, aucun conjoint ou partenaire potentiellement entièrement imposable avec lequel vous n'êtes pas séparé de manière permanente ne réside dans cette résidence.
Remarque :
Comment détermine-t-on si vous êtes soumis à la retenue à la source autrichienne ?
Vous serez amené à répondre à la question suivante dans la section Auto-certification : Résidence fiscale :
Êtes-vous résident fiscal autrichien ?
-
Si vous répondez « Oui » :
- Vous serez soumis à la retenue à la source autrichienne.
- Vous devez inclure l'Autriche dans l'une de vos juridictions de résidence fiscale.
- Vous devez également fournir votre numéro d'identification fiscale autrichien (TIN).
-
Si vous répondez « Non » :
- Vous ne serez pas assujetti à la retenue à la source autrichienne.
- Vous ne devez pas inclure l'Autriche dans vos juridictions de résidence fiscale, car cela serait incohérent avec votre réponse à la question.
Important : Veuillez vous assurer que toutes les informations fournies dans votre auto-déclaration fiscale sont complètes, exactes et cohérentes. Nous utilisons vos réponses auto-déclarées pour appliquer le traitement fiscal approprié. Si vous avez des doutes concernant votre statut de résidence fiscale, nous vous recommandons de consulter votre conseiller fiscal. Nous vous traiterons généralement en fonction de votre auto-déclaration, sauf si des informations supplémentaires indiquent le contraire.
Pourquoi on me demande d'inclure mon pays de résidence principale parmi mes juridictions de résidence fiscale ?
Lors de l'inscription, vous fournirez d'abord votre pays de résidence principale, puis déclarerez votre (vos) juridiction(s) de résidence fiscale.
Dans la plupart des cas, le pays de résidence principale d'une personne coïncide avec l'une de ses juridictions de résidence fiscale. Pour garantir que votre auto-certification fiscale soit complète et interne, nous vérifions si le pays de résidence principale déclaré est également inclus dans vos juridictions de résidence fiscale. Si ce n'est pas le cas, vous devez fournir une explication raisonnable et télécharger des documents justificatifs. Veuillez revoir attentivement vos informations pour vous assurer que toutes vos déclarations sont exactes et cohérentes avant de procéder.
Quand la retenue à la source autrichienne s'applique-t-elle ?
Les revenus provenant de cryptomonnaies acquises le 1er mars 2021 ou après sont soumis à une retenue à la source autrichienne de 27,5 %. Le revenu imposable comprend les revenus courants (par exemple, les intérêts provenant du prêt) ainsi que les bénéfices réalisés issus du trading de cryptomonnaies. Ces bénéfices surviennent également lorsque des cryptomonnaies sont échangées contre une monnaie fiduciaire (par exemple, l’EUR ou le USD) ou utilisées pour acheter un produit ou un service (par exemple, réserver une chambre d’hôtel et payer la facture avec des cryptomonnaies).
Toutes les transactions sont-elles soumises à la retenue à la source autrichienne ?
Les transactions suivantes sont exonérées d'impôt :
- Ventes de cryptomonnaies acquises avant le 1er mars 2021
- Échange d'une cryptomonnaie contre une autre cryptomonnaie
- Staking, airdrops, bounties et hardforks
Veuillez noter que les cryptomonnaies gagnées dans le cadre du staking ou à titre d’airdrop et de bounty seront évaluées à un coût d’acquisition nul. Par conséquent, lors de la vente de ces unités, l’intégralité du produit sera imposée.
Et si j'avais acheté une cryptomonnaie avant le 1er mars 2021, mais que je l'ai déposée sur KuCoin EU après le 1er mars 2021 ?
Vos cryptomonnaies sont classées comme « stocks anciens ». Cela signifie que les gains en capital réalisés sur ces actifs ne sont généralement pas soumis à la retenue à la source autrichienne. Toutefois, tout revenu actuel généré par ces actifs (par exemple, les intérêts de prêt ou récompenses similaires) reste soumis à la retenue à la source autrichienne.
Et si j'avais acheté des cryptomonnaies le 1er mars 2021 ou après cette date, et que je les avais déposées sur KuCoin EU ?
Vos cryptomonnaies sont classées comme « New Stock ». Elles sont considérées comme imposables dans le cadre du régime autrichien de retenue à la source.
Veuillez fournir les éléments suivants si connus :
- Date d'acquisition ou période d'acquisition, si les cryptomonnaies ont été acquises successivement
- Coût d'acquisition (le montant total que vous avez payé, converti en EUR)
Important : Pour les cryptomonnaies achetées en plusieurs lots, vous pouvez indiquer la période de vos achats et le montant total dépensé.
Comment déclarer un dépôt contenant des cryptomonnaies acquises partiellement avant et partiellement le 1er mars 2021 ou après ?
Si vos cryptomonnaies déposées ont été acquises partiellement avant et partiellement le 1er mars 2021 ou après, veuillez diviser le montant total en entrées séparées en fonction des périodes d'acquisition respectives. Pour la partie acquise avant le 1er mars 2021, sélectionnez « Acheté avant mars 2021 ». Pour la partie restante acquise le 1er mars 2021 ou après, fournissez les informations d'acquisition correspondantes séparément.
Comment l'impôt à la source est-il calculé ?
Votre gain en capital est la différence entre le prix de vente (la valeur que vous recevez lors de la cession de la cryptomonnaie) et votre coût d'acquisition (le montant que vous avez initialement payé pour cette cryptomonnaie, incluant les frais de transaction). L'impôt à la source est calculé à hauteur de 27,5 % du gain en capital de chaque transaction.
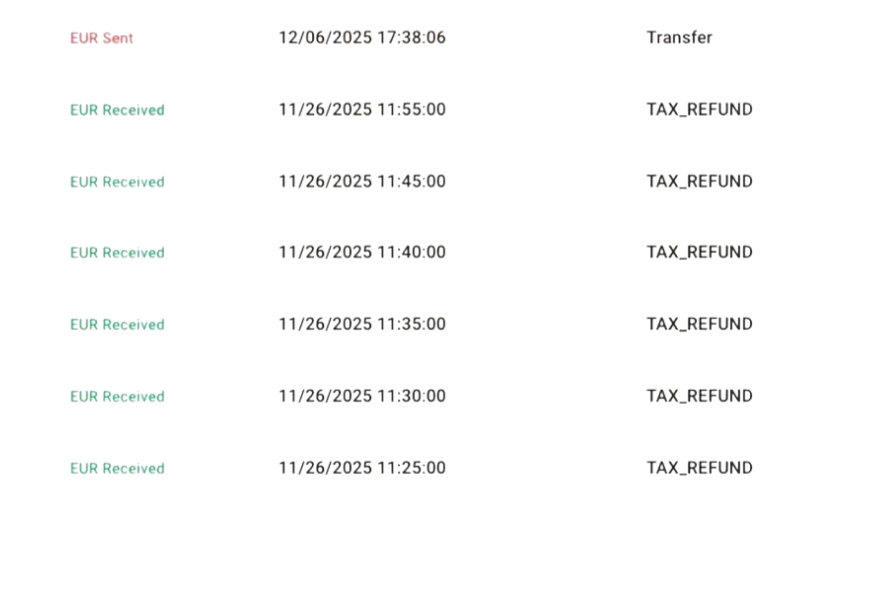
Comment fonctionne le « remboursement d'impôts » ?
En Autriche, un taux d'imposition spécial de 27,5 % s'applique généralement aux revenus imposables provenant des cryptomonnaies. Dans la mesure où KuCoin EU est légalement tenu de retenir à la source l'impôt sur les gains en capital (KESt), l'impôt dû sur les revenus imposables sera calculé et retenu conformément aux réglementations fiscales autrichiennes en vigueur.
L'impôt réellement dû peut différer de l'impôt initialement retenu, notamment en raison de facteurs tels que les coûts d'acquisition fiscalement pertinents, les gains en capital réalisés, les pertes et les règles d'imputation des pertes applicables.
Si le calcul fiscal final révèle qu'un montant supérieur à l'impôt sur les gains en capital réellement dû a été retenu, la différence correspondante sera crédité au client, pour autant que cela soit autorisé selon les exigences légales et fiscales applicables.