






El mercado de criptomonedas se ha recuperado notablemente en las últimas semanas. Sin embargo, en términos año a la fecha, la imagen sigue siendo más selectiva. El bitcoin sigue negociándose alrededor de un 9% más bajo, mientras que el ethereum permanece bajo una presión aún mayor, con pérdidas de aproximadamente un 24%. La recuperación indica una estabilización en la aversión al riesgo, pero aún no un nuevo mercado alcista generalizado.
Esto marca una diferencia clave con la fase anterior del mercado. El capital ya no fluye uniformemente de vuelta al sector criptográfico en general. En su lugar, se concentra en los segmentos con mayor liquidez, más accesibles para las instituciones y más establecidos desde una perspectiva regulatoria. El bitcoin encaja en estos criterios con mayor claridad que cualquier otro activo. En contraste, el mercado en general sigue fragmentado y debe absorber simultáneamente una menor aversión al riesgo, un número creciente de tokens negociables y liquidez distribuida de manera desigual.
Como resultado, está surgiendo una estructura de mercado de dos niveles: el bitcoin se está acumulando cada vez más a través de ETFs y tesorerías corporativas, mientras que las altcoins aún no han experimentado un ciclo clásico de rotación. Por lo tanto, el reciente repunte enmascara una divergencia estructural entre el bitcoin como activo central institucional y un mercado de altcoins que se está volviendo cada vez más impulsado por la selección individual de tokens.
Bitcoin: La acumulación se encuentra con una oferta nueva limitada
Este dinamismo se vuelve particularmente visible al analizar la oferta y la demanda. Desde la aprobación de los ETF de bitcoin a nivel spot en EE.UU., el bitcoin ha adquirido una nueva fuente estructural de demanda. Junto con los flujos entrantes de ETF, empresas cotizadas en bolsa han surgido como compradores adicionales, destacando especialmente Strategy/MicroStrategy. Esta demanda se encuentra con una base de oferta que continúa creciendo solo a un ritmo limitado.
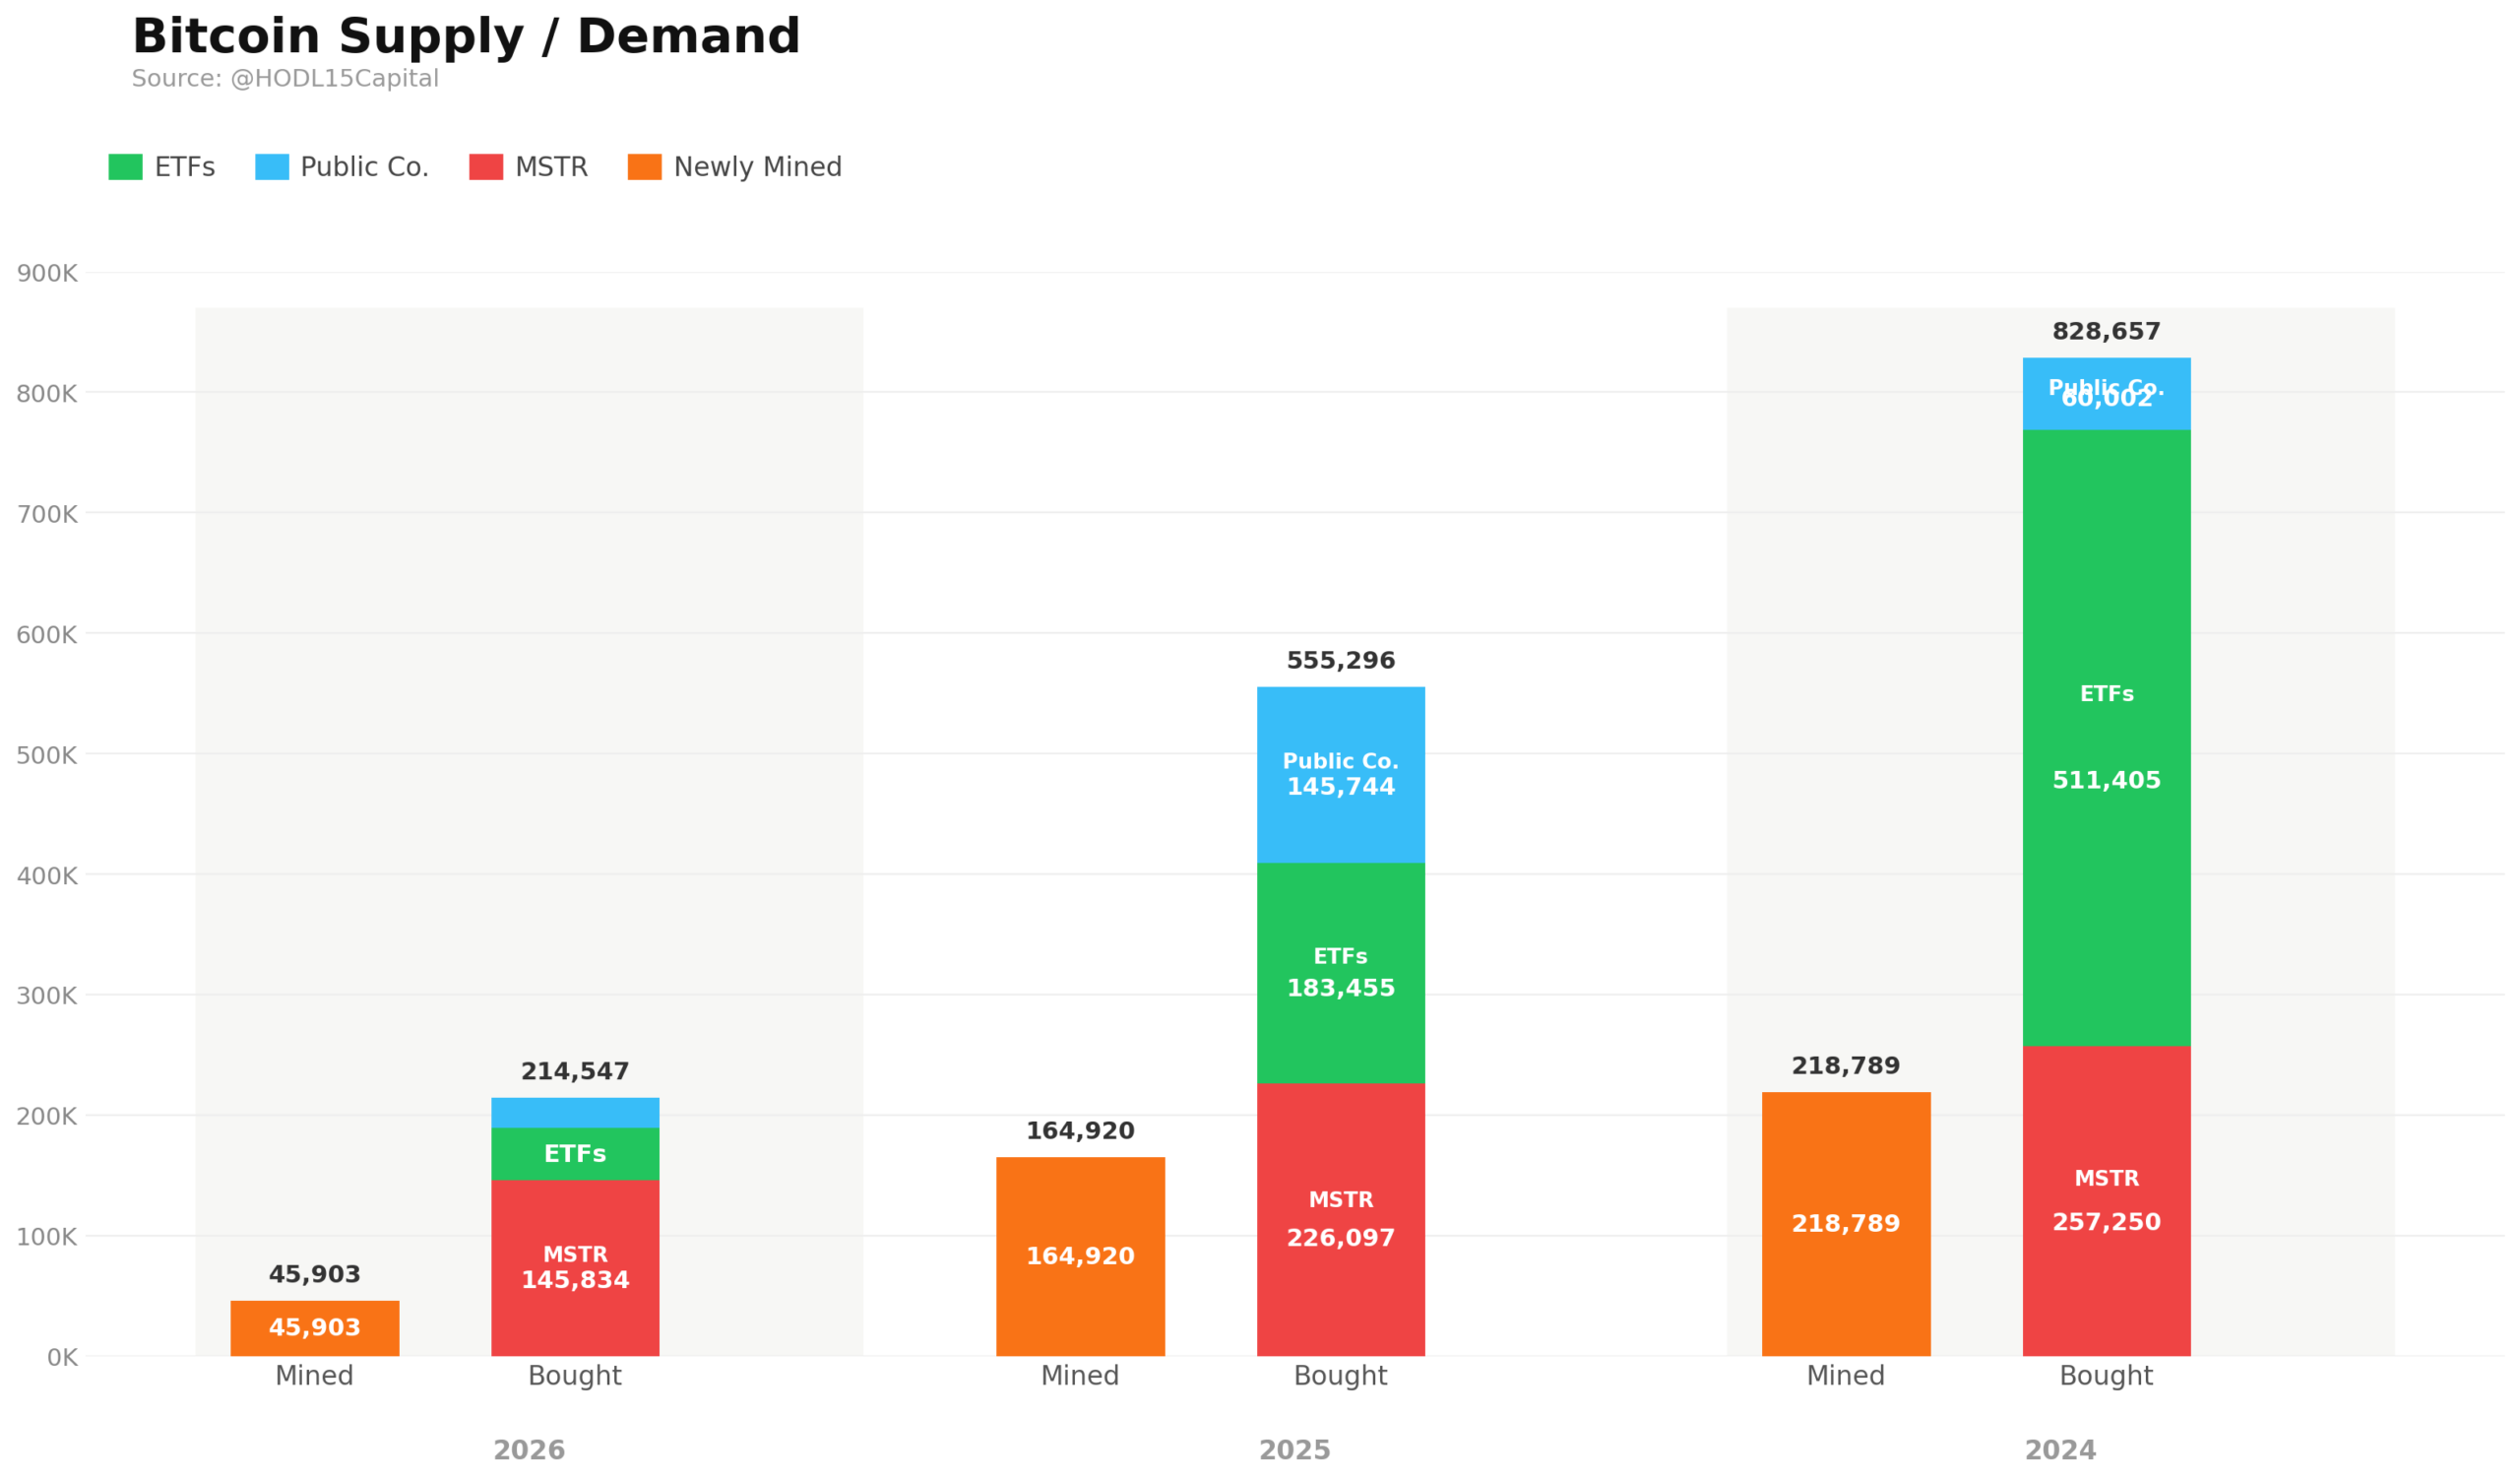
El gráfico ilustra claramente esta dinámica: en los últimos tres años, la demanda de los ETFs, Strategy/MicroStrategy y otras empresas cotizadas ya ha superado con creces la oferta de bitcoin recién minado. Especialmente desde 2024, se ha vuelto cada vez más evidente que el bitcoin no solo se negocia especulativamente, sino que también se absorbe estructuralmente. La emisión continua de minería ya no es suficiente para satisfacer completamente esta demanda.
Estas cifras no deben interpretarse como una señal de precio a corto plazo. Sin embargo, ayudan a explicar por qué el bitcoin se comporta de manera diferente al resto del sector en el entorno de mercado actual. Lo que importa no es solo la oferta total en circulación, sino la cantidad de bitcoin líquido que realmente está disponible en el mercado. A medida que los ETF y las tesorerías corporativas continúan acumulando bitcoin, la demanda adicional debe satisfacerse cada vez más con los tenedores existentes. Si la disposición para vender permanece limitada, la liquidez del mercado puede reducirse rápidamente.
Como resultado, la demanda de ETF de bitcoin se está convirtiendo en un impulsor cada vez más importante de la formación de precios. El análisis técnico tradicional sigue siendo relevante para los movimientos a corto plazo, pero las dinámicas a mediano plazo están siendo cada vez más moldeadas por los flujos de capital. El bitcoin no solo se está negociando, sino que se está acumulando estructuralmente. Esto es lo que diferencia la fase actual de un impulso meramente especulativo del mercado.
Altcoins: Sin rotación clásica, pero creciente fragmentación
El contraste con el mercado de altcoins sigue siendo pronunciado. En ciclos anteriores, movimientos más fuertes del bitcoin a menudo iban seguidos de rotaciones hacia ethereum, altcoins más grandes y eventualmente tokens más pequeños más abajo en la curva de capitalización de mercado. Hasta ahora, esta dinámica solo ha aparecido en una medida limitada. El bitcoin sigue siendo el principal impulsor del mercado, pero su fuerza relativa ya no se traduce automáticamente en ganancias generalizadas en todo el sector.
El rendimiento desde principios de año ilustra claramente esta fragmentación. Ethereum (-24%) continúa rezagado significativamente respecto al bitcoin, mientras que Solana (-27%), XRP (-22%) y Cardano (-20%) también han subestimado el rendimiento. Al mismo tiempo, un puñado de excepciones lograron obtener rendimientos positivos: TRON (+25%) y Hyperliquid (+54%) ambos superaron el rendimiento, mientras que Canton Network (+7%) registró ganancias moderadas desde principios de año, a pesar de experimentar mayor impulso en algunos momentos durante el año. Estas divergencias sugieren que el capital sigue buscando oportunidades dentro del segmento de altcoins, pero de una manera mucho más selectiva que en fases anteriores del mercado.

Estos valores atípicos son particularmente importantes para comprender la estructura actual del mercado. No indican una temporada clásica de altcoins, sino más bien un mercado en el que tokens individuales se destacan debido a narrativas específicas, tendencias de uso o condiciones de liquidez. Hyperliquid, por ejemplo, continúa beneficiándose de su sólida posición en el comercio de derivados en cadena, mientras que TRON es respaldado por la actividad de stablecoins. Canton Network, por su parte, está más estrechamente vinculado a la infraestructura institucional y las narrativas de tokenización. A pesar de estos ganadores aislados, la amplitud general del mercado sigue siendo débil.
Ethereum en particular destaca cuán desafiante se ha vuelto el entorno para el mercado de altcoins en general. A pesar de su papel como la principal plataforma de contratos inteligentes, ETH sigue rezagado significativamente respecto a Bitcoin en lo que va del año. Esto es menos el resultado de un solo factor negativo y más un reflejo de la reasignación de capital dentro del sector: la liquidez ya no se mueve automáticamente por la curva de capitalización de mercado, sino que permanece concentrada durante períodos más largos en los activos más grandes y accesibles.
Para las altcoins, esto crea un umbral de selección mucho más alto. Los tokens individuales aún pueden superar ampliamente, pero cada vez requieren más sus propios catalizadores, ya sea a través del crecimiento del uso, la generación de tarifas, liquidez estable o una narrativa atractiva. Al mismo tiempo, el creciente número de tokens negociables está intensificando la competencia por el capital. Como resultado, el mercado sigue siendo invertible, pero mucho menos ampliamente respaldado que en ciclos anteriores.
Demanda institucional de BTC frente a la inundación de tokens
Por lo tanto, la fase actual del mercado no puede explicarse solo por el reciente repunte. Lo que importa es la estructura subyacente. El bitcoin continúa beneficiándose de los flujos de los ETF, las compras de tesorería corporativa y un ritmo limitado de emisión de nueva oferta. En cambio, el mercado de criptomonedas en general sigue dependiendo mucho más del apetito por el riesgo, la emisión continua de tokens y los catalizadores específicos de cada proyecto.
La demanda de ETF de bitcoin se ha convertido por lo tanto en una fuerza estabilizadora importante dentro del mercado. Genera flujos de capital recurrentes hacia un activo con un perfil de oferta limitada y transparente. Al mismo tiempo, el mercado de altcoins debe absorber un universo en constante expansión de tokens negociables. Esta combinación ayuda a explicar por qué bitcoin sigue siendo estructuralmente respaldado, mientras que muchas altcoins continúan rezagadas a pesar de la recuperación general del mercado.
Como resultado, el mercado de criptomonedas en 2026 sigue estando cada vez más dividido. El bitcoin se beneficia de la demanda estructural y la oferta limitada, mientras que las altcoins permanecen fragmentadas a pesar de algunos destacados sobresalientes. A menos que el capital comience a rotar de manera más sostenible desde el bitcoin hacia el mercado en general, la divergencia entre el bitcoin acumulado y el rendimiento fragmentado de las altcoins probablemente persistirá.
La reciente recuperación es por lo tanto constructiva, pero aún no es evidencia de un nuevo mercado alcista generalizado. La pregunta clave ya no es simplemente si el mercado está subiendo, sino hacia dónde fluye el capital. Por ahora, la respuesta sigue apuntando claramente hacia bitcoin.