

El rendimiento del bono del Tesoro a 30 años alcanza el 5,33%, el más alto desde 2007: qué significa para las acciones, el bitcoin y el oro
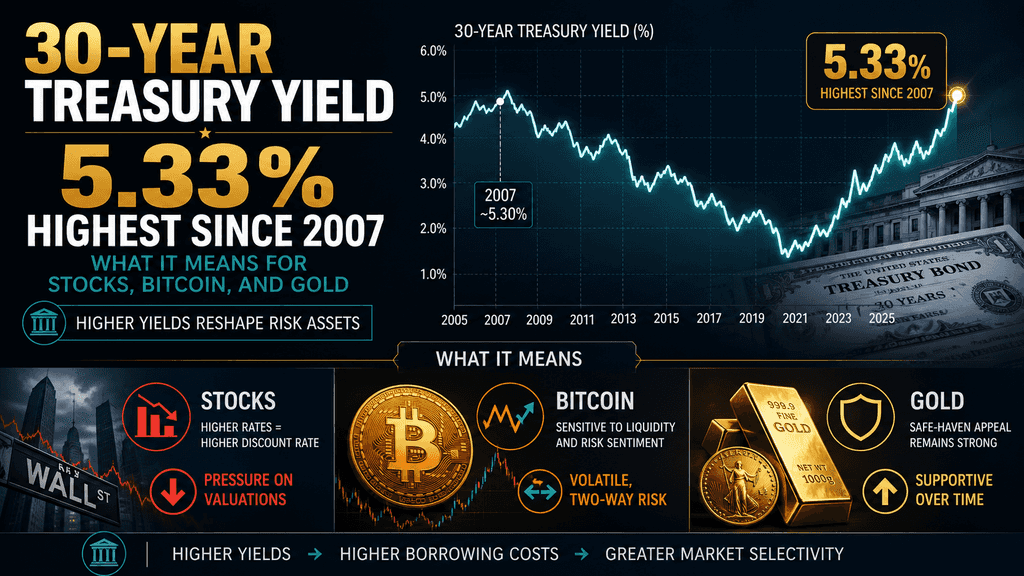
Los rendimientos de la deuda alcanzan su nivel más alto en 19 años mientras los costos crecientes de la deuda presionan a las acciones y al bitcoin
El rendimiento del bono del Tesoro de EE.UU. a 30 años experimentó un aumento significativo, alcanzando un impresionante 5,33% el 18 de agosto de 2026. Este notable repunte marca su nivel más alto desde junio de 2007, según los datos más recientes disponibles. Este aumento en el rendimiento refleja una creciente demanda de los inversores por una mayor compensación, impulsada por la inflación persistente que permanece altamente elevada, la emisión sustancial de deuda gubernamental y la mayor competencia derivada del endeudamiento corporativo, particularmente vinculada a las crecientes necesidades de infraestructura de la inteligencia artificial. Los riesgos geopolíticos derivados del conflicto en curso entre EE.UU. e Irán han contribuido a esta situación, ya que estas tensiones han mantenido los precios del petróleo elevados, por encima consistentemente de $90 por barril. Este movimiento en los rendimientos ha extendido una mayor venta de bonos a nivel global, con los rendimientos en otras economías importantes, incluidas Japón, Alemania y Francia, también alcanzando máximos de varios años, lo que indica una tendencia generalizada en los mercados de bonos.
Los datos económicos recientes de EE. UU. han sido más débiles de lo esperado, lo que ha moderado las expectativas a corto plazo sobre posibles aumentos de tasas por parte de la Reserva Federal. Sin embargo, a pesar de estos datos más débiles, los rendimientos a largo plazo han seguido aumentando. Esta tendencia sugiere que los participantes del mercado están centrándose cada vez más en preocupaciones fiscales estructurales y primas a plazo, que están influyendo en sus expectativas sobre las tasas de interés futuras. Los rendimientos a largo plazo elevados tienen implicaciones significativas para la economía. Aumentan el costo de oportunidad asociado con la tenencia de activos que no generan rendimiento, como efectivo o ciertas materias primas, al mismo tiempo que incrementan los costos de financiamiento en diversos sectores de la economía. Esta dinámica genera presión a corto plazo sobre las valoraciones de acciones y bitcoin, ya que los inversores reevalúan su apetito por el riesgo ante el aumento de los rendimientos. Al mismo tiempo, los efectos sobre el oro son mixtos, ya que los inversores ponderan los beneficios de las coberturas contra la inflación frente al contexto de tasas de interés reales más altas, que pueden reducir el atractivo del oro como activo refugio.
Las tensiones geopolíticas y los precios del petróleo impulsan el último repunte de los rendimientos
Las negociaciones estancadas para poner fin al conflicto entre EE.UU. e Irán y la expiración de un acuerdo temporal de cesación al fuego impulsaron los precios del petróleo, con el crudo Brent operando por encima de los $91 por barril. Los mercados interpretaron la falta de progreso y las declaraciones de funcionarios iraníes sobre un cambio hacia una postura más ofensiva como un aumento del riesgo de nuevas interrupciones en el suministro a través del Estrecho de Ormuz. Los costos energéticos más altos se traducen directamente en la inflación general y aumentan la posibilidad de presiones inflacionarias más amplias de segunda ronda si las empresas trasladan los costos de insumos elevados. Los inversores en bonos respondieron exigiendo rendimientos más altos en bonos del Tesoro de larga duración para proteger los rendimientos reales a lo largo de un horizonte de varias décadas. Reuters informó que el rendimiento a 30 años tocó el 5,327% y luego alcanzó niveles cercanos al 5,33%, mientras que el rendimiento a 10 años superó el 4,73%. Esta dinámica ocurrió incluso cuando los operadores redujeron las probabilidades de un aumento inmediato de las tasas de la Reserva Federal tras los datos más débiles sobre empleo, inflación y ventas minoristas.
La combinación del riesgo geopolítico y las expectativas de inflación impulsadas por la energía se ha convertido así en un impulsor principal a corto plazo del extremo largo de la curva. La dinámica fiscal amplificó este movimiento. Los déficits federales persistentes y elevados, cercanos a los 2 billones de dólares anuales, y la necesidad de financiar gastos militares continuos han aumentado la oferta de deuda a largo plazo en un momento en que los compradores extranjeros tradicionales han reducido sus tenencias. Los datos mostraron que los principales tenedores, incluidos el Reino Unido, China y Japón, redujeron sus posiciones en bonos del Tesoro en los últimos meses. El resultado es una prima de plazo más alta, ya que los inversores requieren una compensación adicional por el riesgo de duración, la incertidumbre inflacionaria y los factores políticos. Los datos económicos débiles que normalmente presionarían hacia abajo los rendimientos han sido eclipsados por estas presiones estructurales, produciendo un enderezamiento de la curva de rendimientos donde los vencimientos más largos han aumentado más que los más cortos.
Emisión masiva de deuda gubernamental y primas a plazo crecientes
La deuda nacional de EE. UU. al acercarse a los $40 billones y los costos de interés que superan los $1 billón anuales han obligado al Tesoro a emitir volúmenes sustanciales de bonos a largo plazo. Una reciente subasta de 30 años se cerró con rendimientos por encima del 5,2 %, el más alto para este tipo de emisiones en muchos años, según los informes del mercado. Los inversores han absorbido la oferta, pero solo a rendimientos más altos, lo que refleja una menor disposición en comparación con el volumen de papel disponible. Los estrategas de Barclays han identificado la perspectiva del déficit presupuestario como uno de los tres factores clave que respaldan rendimientos más altos en el extremo largo, junto con la emisión corporativa y los cambios en la base de compradores. La Reserva Federal ya no es un gran comprador neto bajo el apretamiento cuantitativo, lo que aumenta aún más la carga sobre los inversores privados. Como resultado, la prima de plazo, el rendimiento adicional exigido por mantener bonos de mayor vencimiento en lugar de renovar los de menor plazo, ha aumentado.
Este entorno difiere de períodos anteriores de aumento de las tasas a corto plazo impulsado únicamente por la política de la Reserva Federal. Los datos de actividad débil han limitado la presión alcista en el extremo corto de la curva, mientras que el extremo largo continúa reajustándose a niveles más altos. La divergencia produce una curva más pronunciada que señala la preocupación del mercado sobre la sostenibilidad de las trayectorias fiscales, más que sobre la fuerza inmediata del crecimiento. Los analistas señalan que, sin una reducción significativa de los déficits, una menor emisión corporativa o un cambio en la estrategia de emisión del Tesoro hacia vencimientos más cortos, la presión sobre las tasas largas probablemente persistirá. Los mayores costos de financiamiento gubernamental también aumentan la carga de gastos de interés a largo plazo, creando un bucle de retroalimentación que puede elevar aún más la prima de plazo requerida.
Emisión de bonos corporativos impulsada por IA compite por capital
Las empresas tecnológicas que construyen infraestructura de inteligencia artificial han emitido grandes volúmenes de deuda corporativa a largo plazo, compitiendo directamente con los bonos del Tesoro por el capital de los inversores. Goldman Sachs ha proyectado que la emisión de hyperscalers alcanzará cientos de miles de millones de dólares en los próximos años para financiar centros de datos y gastos de capital relacionados. Estos bonos suelen ofrecer rendimientos superiores a los del Tesoro, atrayendo fondos que de otro modo habrían respaldado papel gubernamental. El aumento simultáneo tanto en la oferta soberana como en la corporativa de alta calidad ha forzado a los rendimientos a subir en el extremo largo de la curva. Los informes indican que la emisión de grado de inversión en general va encaminada a alcanzar niveles récord, intensificando la competencia.
El efecto es particularmente visible en los sectores de 20 y 30 años, donde tanto gobiernos como corporaciones prefieren fijar financiamiento a plazos más largos. Los inversores ahora pueden obtener rendimientos en efectivo atractivos de emisores tecnológicos de alta calificación, reduciendo el atractivo relativo de los bonos del Tesoro con rendimientos más bajos. Esta dinámica ha contribuido al movimiento sostenido de la tasa a 30 años por encima del 5% durante períodos más prolongados que los vistos desde antes de la crisis financiera global. Los participantes del mercado describen la combinación de oferta fiscal y oferta corporativa relacionada con la IA como una característica estructural, no temporal, lo que sugiere que tasas largas elevadas podrían seguir siendo una característica del panorama de inversión incluso si el crecimiento a corto plazo se suaviza.
Las acciones enfrentan presión de valoración por tasas de descuento más altas
Los rendimientos a largo plazo en alza aumentan las tasas de descuento aplicadas a los flujos de efectivo futuros de las empresas, ejerciendo presión a la baja sobre las valoraciones de acciones, especialmente en acciones de crecimiento y tecnológicas con ganancias distantes. En los días alrededor del pico del 5,33%, los principales índices estadounidenses descendieron, con el S&P 500 cayendo aproximadamente un 0,5% en una sola sesión y las acciones tecnológicas mostrando mayor sensibilidad. Tasas libres de riesgo más altas hacen que el rendimiento garantizado de los bonos del Tesoro sea más competitivo con las primas de riesgo de las acciones, impulsando cierta reasignación de carteras. Los analistas han señalado que, aunque las acciones han tolerado anteriormente rendimientos del 5% cuando el crecimiento de las ganancias es fuerte, un movimiento adicional rápido hacia arriba podría someter las valoraciones a una prueba más severa.
El impacto no es uniforme en todos los sectores. Las empresas con altos niveles de deuda enfrentan costos crecientes de refinanciamiento, mientras que aquellas con balances sólidos y poder de fijación de precios podrían soportar mejor el entorno. Los datos económicos débiles han limitado hasta ahora los temores de recesión, permitiendo que las acciones eviten caídas más profundas. Sin embargo, los estrategas advierten que los mercados accionarios podrían no estar completamente preparados para un aumento rápido adicional del rendimiento a 30 años hacia el 6%. En las sesiones recientes, los futuros y los índices en efectivo han estado bajo presión ya que los rendimientos de los bonos se mantuvieron elevados y los precios del petróleo aumentaron las preocupaciones inflacionarias. La amplitud general del mercado y las medidas de volatilidad han reflejado la creciente incertidumbre en torno al costo del capital.
Las acciones de tecnología y crecimiento muestran una mayor sensibilidad
Las acciones tecnológicas, que a menudo se negocian en función de expectativas de flujo de efectivo a largo plazo, han mostrado una sensibilidad particular al aumento de los rendimientos a largo plazo. El Nasdaq Composite experimentó caídas porcentuales más pronunciadas que los índices más amplios en sesiones coincidentes con el aumento de los rendimientos. Tasas de descuento más altas reducen el valor actual de las ganancias futuras proyectadas, que se concentran más en el futuro, una característica de muchas empresas relacionadas con la IA y de software. Al mismo tiempo, estas mismas empresas están emitiendo deuda para financiar su expansión, creando un efecto dual de mayores costos de financiamiento y oferta competitiva en el mercado de bonos.
A pesar de la presión, el impulso de los beneficios en partes del sector tecnológico ha proporcionado un contrapeso parcial. Algunos estrategas argumentan que un fuerte crecimiento de las ganancias puede sustentar las valoraciones incluso cuando los rendimientos están elevados, siempre que la tasa de crecimiento supere el aumento en la tasa de descuento. Los gestores de carteras han señalado los grandes saldos en efectivo en fondos del mercado monetario como una posible fuente de apoyo si vuelve la aversión al riesgo. Sin embargo, la reacción inmediata del mercado ha sido de cautela, con las acciones tecnológicas liderando las caídas cuando los rendimientos a largo plazo aumentaron. La interacción entre la demanda de inversión en IA, la emisión de deuda corporativa y las valoraciones accionarias sigue siendo un tema central para los inversores que evalúan las perspectivas del sector bajo el nuevo régimen de rendimientos.
Bitcoin enfrenta un costo de oportunidad que rara vez ha enfrentado
Bitcoin, que no genera rendimiento, enfrenta un costo de oportunidad aumentado cuando los rendimientos de los bonos del Tesoro a largo plazo superan el 5%. Durante los últimos doce meses, Bitcoin ha disminuido sustancialmente, mientras que el oro ha avanzado, destacando la divergencia en el desempeño entre ambos activos sin rendimiento. Con el rendimiento a 30 años en máximos de varias décadas, los inversores pueden obtener un rendimiento real de los bonos del gobierno tras ajustar por inflación, reduciendo la atractividad relativa de los activos basados únicamente en la apreciación de precio. CoinDesk y otros informes de mercado han señalado que los rendimientos soberanos más altos amenazan con desviar capital de los activos de riesgo, incluidas las criptomonedas.
El movimiento del precio del bitcoin ha mostrado períodos de resistencia, manteniéndose cerca del nivel de $64,000 incluso mientras las acciones caían y los rendimientos alcanzaban su punto máximo. Los flujos de ETF spot han brindado apoyo intermitente. Sin embargo, el contexto más amplio de tasas libres de riesgo elevadas y oportunidades competitivas en renta fija continúa pesando sobre el sentimiento. Los analistas observan que la historia del bitcoin coincide en gran medida con un entorno de rendimientos más bajos; el nivel actual de las tasas a largo plazo está fuera del rango experimentado durante la mayor parte de su existencia. Este cambio estructural pone a prueba la capacidad del activo para atraer capital cuando las alternativas más seguras ofrecen rendimientos reales positivos significativos. El resultado ha sido un desempeño inferior en comparación con el oro y una participación al alza más moderada durante los episodios de aversión al riesgo.
El oro muestra un comportamiento mixto pero aún constructivo
El oro ha enfrentado la presión clásica de mayores costos de oportunidad derivados de los rendimientos reales crecientes, pero ha mantenido una fuerza relativa en horizontes más largos. Los precios al contado retrocedieron el día del último aumento de los rendimientos, operando cerca de $4,390–$4,400, ya que las tasas más altas y el dólar más fuerte pesaron sobre el metal que no genera intereses. Al mismo tiempo, el oro ha registrado sólidas ganancias mensuales y se mantiene bien por encima de los niveles de hace un año. Los participantes del mercado interpretan esta resistencia como evidencia de que los inversores también están cubriéndose contra las preocupaciones sobre la credibilidad fiscal soberana y los riesgos inflacionarios persistentes.
La divergencia entre el desempeño a largo plazo del oro y la debilidad más pronunciada del bitcoin subraya percepciones distintas de los inversores. El oro continúa beneficiándose de la compra de bancos centrales y su papel tradicional como reserva de valor durante períodos de incertidumbre elevada. Los precios más altos del petróleo y las tensiones geopolíticas brindan apoyo adicional, incluso mientras aumentan los rendimientos. Los analistas señalan que la relación no es unidireccional; los períodos de picos en los rendimientos pueden generar correcciones a corto plazo, pero la demanda estructural y los seguros contra pérdida de confianza limitan la caída. El entorno actual presenta al oro fuerzas competidoras: el costo de oportunidad frente a la demanda como refugio seguro y cobertura contra la inflación, lo que resulta en una acción de precios más moderada que la de los activos de riesgo puros.
Los mercados de bonos globales amplifican el movimiento de EE.UU.
El aumento en los rendimientos a largo plazo de EE.UU. ha ocurrido junto con movimientos similares en otros mercados importantes. Los rendimientos a 10 años japoneses alcanzaron máximos de 30 años, los rendimientos de los bund alemanes se acercaron a niveles vistos por última vez en 2011, y los rendimientos franceses alcanzaron máximos plurianuales. Esta venta sincronizada indica que las preocupaciones sobre las trayectorias fiscales, la inflación y la oferta de deuda no se limitan a Estados Unidos. Cuando los rendimientos aumentan a nivel global, la atractividad relativa de los bonos de cualquier mercado individual puede disminuir, contribuyendo a rendimientos requeridos más altos en general. Informes de Bloomberg y el Financial Times han descrito este episodio como una venta generalizada en ingresos fijos.
La dimensión global añade complejidad a la construcción de carteras. Los inversores que buscan exposición a la duración ahora deben lidiar con rendimientos elevados en múltiples divisas y jurisdicciones. Los efectos cambiarios y las consideraciones de valor relativo cobran mayor importancia. Al mismo tiempo, la naturaleza sincronizada del movimiento reduce el beneficio de diversificación que los bonos extranjeros podrían haber proporcionado anteriormente durante un choque de tasas exclusivamente estadounidense. El resultado es un entorno más desafiante para las asignaciones de renta fija que dependen de la exposición a larga duración para obtener ingresos o para cobertura.
Las tasas hipotecarias y los costos de préstamo al consumidor aumentan en paralelo
Los rendimientos a largo plazo de los bonos del Tesoro sirven como referencia principal para las tasas de hipotecas y otros costos de préstamo para consumidores y empresas. El aumento del rendimiento a 30 años se ha traducido por lo tanto en tasas más altas para préstamos hipotecarios, incrementando los pagos mensuales para nuevos prestatarios y quienes refinancian. Los préstamos automotrices, las tasas de tarjetas de crédito y el endeudamiento empresarial también tienden a aumentar cuando suben los rendimientos a largo plazo, aunque la transmisión no siempre es proporcional. Costos de financiamiento más altos pueden frenar la actividad inmobiliaria, el gasto en bienes de gran valor y la inversión en capital, generando un endurecimiento gradual de las condiciones financieras incluso sin aumentos de tasas de la Reserva Federal.
El efecto es particularmente relevante dado el volumen de deuda que necesita refinanciarse en los próximos años. Las empresas y los hogares que fijaron tasas más bajas anteriormente enfrentan un mayor costo de capital al renovar sus obligaciones. Esta dinámica puede ralentizar la actividad económica en el margen y contribuir a los datos débiles ya visibles en algunos indicadores. Los formuladores de políticas y los participantes del mercado observan cuidadosamente el bucle de retroalimentación: rendimientos más altos aumentan los costos de financiamiento, lo que puede ralentizar el crecimiento, lo que a su vez podría eventualmente aliviar la inflación y apoyar rendimientos más bajos, pero el momento y la magnitud de ese ajuste siguen siendo inciertos.
El contexto muestra que los rendimientos altos solos rara vez desencadenan una caída de la equidad
Históricamente, los períodos en que el rendimiento del Tesoro a 30 años superó el 5% no han producido automáticamente caídas en el mercado de acciones de proporciones de crisis. En varios ciclos anteriores, las acciones generaron retornos positivos futuros incluso con tasas a largo plazo elevadas, siempre que la economía en general evitara una recesión o estrés crediticio severo. El episodio actual comparte algunas similitudes con esos períodos, ya que los datos suaves han limitado hasta ahora la probabilidad de recesión. Sin embargo, la combinación de déficits fiscales altos, emisiones corporativas relacionadas con la IA y choques geopolíticos energéticos es distinta de los aumentos cíclicos puros de tasas del pasado.
Los estrategas de mercado enfatizan que la compresión de valoraciones debido a tasas de descuento más altas es real y observable en las sesiones recientes. Sin embargo, el crecimiento de las ganancias, los niveles de efectivo en el sistema y la ausencia de una deterioración generalizada del crédito han evitado caídas más profundas en los precios de las acciones hasta la fecha. Por lo tanto, el historial sugiere que el nivel de los rendimientos importa menos que las condiciones macroeconómicas y de crédito acompañantes. Los inversores continúan monitoreando si el actual aumento de los rendimientos permanece ordenado o se acelera hacia una venta más desordenada que podría desafiar ese patrón histórico.
Implicaciones para carteras con asignaciones multicontenidos
Los rendimientos a largo plazo elevados alteran la atractividad relativa de las principales clases de activos. Los inversores en renta fija pueden fijar ingresos más altos, pero enfrentan riesgo de precio si los rendimientos continúan aumentando. Los inversores en acciones enfrentan tasas de descuento más altas que pueden comprimir los múltiplos. Los activos sin rendimiento, como el bitcoin y, en menor medida, el oro, deben justificar su lugar mediante la apreciación de precios o características de cobertura que superen el costo de oportunidad. El efectivo y los instrumentos de corta duración actualmente ofrecen rendimientos competitivos con menor volatilidad, lo que explica los grandes saldos mantenidos en fondos del mercado monetario.
Las respuestas prácticas de cartera incluyen acortar la duración en renta fija, enfatizar la calidad y la generación de flujo de efectivo en acciones, y ajustar cuidadosamente la exposición a activos de riesgo puro. La diversificación entre activos que responden de manera diferente a los choques fiscales e inflacionarios sigue siendo relevante. La relativa resistencia del oro en comparación con el bitcoin ilustra que no todos los activos sin rendimiento se comportan de forma idéntica bajo el mismo régimen de rendimientos. Por lo tanto, los inversores están recalibrando sus asignaciones para reflejar un costo estructural más alto del capital, en lugar de asumir un rápido retorno al entorno de bajos rendimientos de la década pasada.
¿Qué podría invertir o extender el movimiento de rendimiento
Varios factores podrían influir en la trayectoria del rendimiento a 30 años desde los niveles actuales. Una disminución sostenida de los precios del petróleo tras avances diplomáticos, evidencia más clara de una inflación en desaceleración o un cambio significativo hacia la consolidación fiscal apoyarían rendimientos más bajos. Por el contrario, una mayor escalada de las tensiones geopolíticas, déficits continuamente elevados o olas adicionales de emisión corporativa podrían empujar aún más hacia arriba el extremo largo. Datos económicos débiles que generen expectativas de un aflojamiento más agresivo de la Reserva Federal podrían reducir el extremo corto, mientras mantienen el extremo largo elevado si persisten las preocupaciones sobre la prima de plazo.
Los participantes del mercado también siguen de cerca los resultados de las subastas y la compra oficial extranjera. Una demanda débil en las subastas del Tesoro o nuevas reducciones en las tenencias extranjeras reforzarían la presión al alza. Por el contrario, una demanda más fuerte de lo esperado o una reducción en el volumen de emisión podrían estabilizar los rendimientos. La interacción de estas fuerzas determinará si el 5,33% marca un pico temporal o el comienzo de un período más prolongado de tasas a largo plazo más altas.
Preguntas frecuentes
¿Cómo se compara un rendimiento del 5,33% en bonos del Tesoro a 30 años con los promedios históricos?
El nivel actual se encuentra bien por encima del promedio a largo plazo cercano al 3.4% y representa la lectura más alta desde 2007. Permanece muy por debajo de los picos de principios de los años 80, cuando los rendimientos superaron el 15%, pero marca una clara ruptura con el régimen de tasas bajas posteriores a 2008 que duró más de una década. Los inversores ahora enfrentan un costo del capital a largo plazo que no se ha experimentado durante la mayor parte del actual ciclo económico.
¿Por qué aumentan los rendimientos a largo plazo incluso cuando disminuyen las expectativas de aumentos de tasas a corto plazo?
Los datos económicos suaves han reducido la probabilidad de un apretón inmediato de la Reserva Federal, permitiendo que los rendimientos de vencimientos más cortos se estabilicen o disminuyan ligeramente. Sin embargo, los rendimientos más largos son más sensibles a las expectativas de inflación, la oferta fiscal, las primas de plazo y factores estructurales como la emisión corporativa. El resultado es una curva más inclinada, impulsada principalmente por el extremo largo y no por un desplazamiento paralelo uniforme hacia arriba.
¿Cuál es el canal principal de transmisión desde los rendimientos más altos de los bonos del Tesoro a los precios de las acciones?
Los rendimientos a largo plazo más altos aumentan las tasas de descuento aplicadas a las ganancias corporativas futuras, reduciendo el valor presente de esos flujos de efectivo. Las acciones de crecimiento con ganancias esperadas más lejanas en el tiempo suelen experimentar una mayor sensibilidad. Además, tasas libres de riesgo más altas aumentan el costo de oportunidad de mantener acciones en comparación con bonos, lo que impulsa una reasignación de capital.
¿Por qué ha subestimado el bitcoin al oro durante el reciente aumento de los rendimientos?
Ambos activos no generan rendimiento y, por lo tanto, enfrentan una presión por costo de oportunidad cuando las tasas reales aumentan. El oro se ha beneficiado de la demanda de los bancos centrales, su papel establecido como cobertura monetaria y las percepciones de riesgo fiscal. El carácter más especulativo y el historial más corto del bitcoin lo han dejado más vulnerable a la rotación de capital hacia activos que generan rendimiento o hacia refugios seguros más tradicionales.
¿Pueden los rendimientos más altos respaldar al oro a través de un canal de pérdida de confianza?
Sí. Cuando los rendimientos crecientes reflejan preocupaciones sobre la sostenibilidad fiscal o la inflación persistente, en lugar de una fuerza de crecimiento pura, los inversores pueden aumentar sus asignaciones a oro como cobertura contra el riesgo soberano. Los recientes aumentos mensuales del oro a pesar del repunte de los rendimientos ilustran esta doble influencia del costo de oportunidad frente a la demanda de refugio seguro.
¿Cómo afectan los rendimientos más altos a 30 años a las tasas hipotecarias?
Las tasas hipotecarias están estrechamente relacionadas con los rendimientos de los bonos del Tesoro a largo plazo. Un aumento sostenido en el rendimiento a 30 años generalmente se traduce en tasas más altas para préstamos hipotecarios, aumentando los pagos mensuales para los prestatarios nuevos y reduciendo la asequibilidad. El efecto puede ralentizar la actividad inmobiliaria y el gasto del consumidor relacionado con el tiempo.
🔥 KuCoin ofrece una opción más estable en un mercado volátil
Si te preocupan los frecuentes aumentos y disminuciones en el mercado, y buscas una opción más estable para ganar dinero de forma pasiva, KuCoin es el lugar adecuado para venir:

Simple Earn: Deposita y retira tokens en cualquier momento, obteniendo rendimientos estables.
KuCoin Earn: Gana beneficios estables con gestión profesional de activos.
Hold to Earn: Gana recompensas manteniendo activos en Cuentas de Financiación, Operaciones, Margen, Futuros, Minería y Cuenta Unificada.
Staking: Desbloquea el potencial de ganancias de los activos en cadena.
Inversiones avanzadas: Las inversiones avanzadas ofrecen una variedad de productos estructurados para ayudar a hacer crecer su dinero en cualquier mercado.
Shark Fin: Protección del principal y ganancias garantizadas
Inversión dual: Compra a bajo precio y vende a alto, con cálculos de rendimiento transparentes.
Bola de nieve: Rendimientos altos, con protección de precio.
Compra con descuento: Compra criptomonedas a precios con descuento.
KCS Loyalty: Sube de nivel para disfrutar de beneficios exclusivos al hacer staking de ≥ 1 KCS.
KuCoin Wealth: Descubre el valor futuro y comienza tu viaje de inversión inteligente.
Beneficios de KCS: Mantén y stakea KCS para acceder a beneficios en toda la plataforma.
KCS Staking 2.0: Participa en la gobernanza en cadena de KCS para obtener rendimiento.
Descargo de responsabilidad: Este contenido tiene fines informativos únicamente y no constituye asesoramiento de inversión. Las inversiones en criptomonedas conllevan riesgos. Por favor, realiza tu propia investigación (DYOR).
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.