

El mercado de RWA tokenizados alcanza los $46.3 mil millones, mientras que Ethereum mantiene $21.8 mil millones en activos en cadena
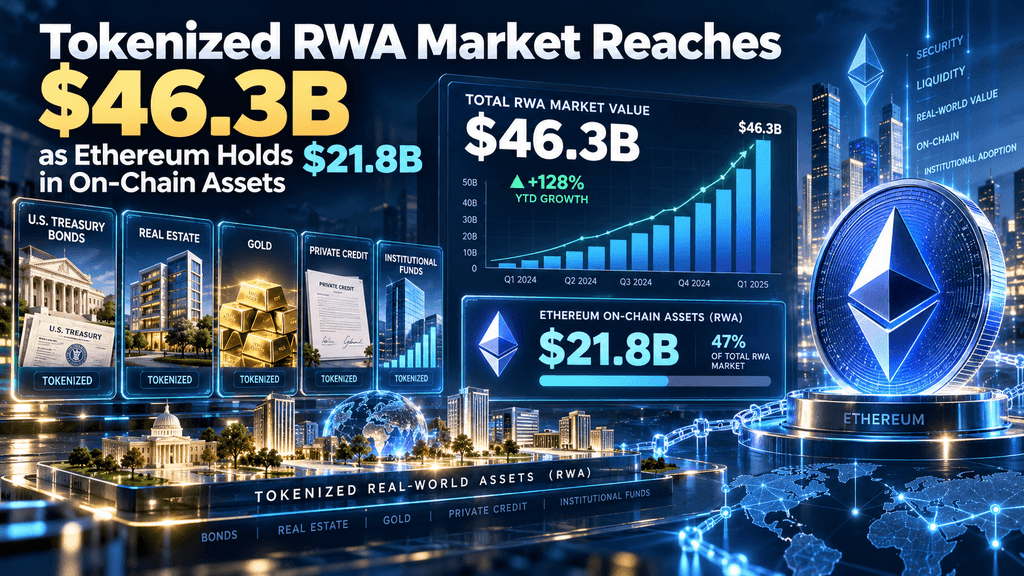
Ethereum mantiene su dominio mientras los activos del mundo real tokenizados alcanzan los $46.3 mil millones
El mercado de activos del mundo real tokenizados ha experimentado un crecimiento significativo, expandiéndose a un impresionante total de $46.3 mil millones, según los datos de Token Terminal del 25 de octubre de 2026. Dentro de este mercado en auge, el protocolo Ethereum destaca, representando un sustancial $21.8 mil millones del total general, más de tres veces la cantidad mantenida por la siguiente red más grande. Después de Ethereum, BNB Chain posee un notable $6.1 mil millones, mientras que tanto Solana como Stellar registran cada una $3.6 mil millones en activos tokenizados. Esta cifra total representa un aumento notable del 920 por ciento en un período de tres años, mostrando un aumento desde los $38.8 mil millones registrados en una instantánea tomada a mediados de septiembre. Los activos incluidos en este mercado comprenden representaciones en cadena de bloques de diversos tipos de valores, materias primas, fondos y bienes raíces, todos los cuales permiten procesos de liquidación más rápidos y facilitan oportunidades de propiedad fraccionada. Destacadamente, los bonos del gobierno de EE.UU. tokenizados constituyen una parte sustancial de la participación de Ethereum en este mercado.
Es importante reconocer que diferentes proveedores de datos aplican metodologías variadas al rastrear estas cifras. Por ejemplo, rwa.xyz monitorea aproximadamente $39 mil millones en valor distribuido en cadena, excluyendo específicamente stablecoins, a través de docenas de redes diferentes. Esta divergencia en metodologías resalta cómo distintas reglas de conteo pueden afectar significativamente los números principales, al tiempo que confirman la clara expansión que está ocurriendo dentro del sector. La posición líder de ethereum en el mercado de activos del mundo real tokenizados de $46,3 mil millones subraya el papel crítico de la red como el principal escenario para activos de calidad institucional, incluso mientras la emisión multicanal continúa acelerándose y los tesoros tokenizados permanecen como la categoría dominante dentro de este espacio en crecimiento.
El liderazgo de $21.8 mil millones de ethereum refleja la preferencia institucional por redes de liquidación establecidas
Ethereum continúa albergando la mayor concentración de activos del mundo real tokenizados, con $21.8 mil millones que representan casi la mitad de los $46.3 mil millones del mercado rastreado por Token Terminal a finales de octubre de 2026. Esta posición se debe al entorno maduro de contratos inteligentes de la red, la extensa infraestructura de custodia y las conexiones establecidas con emisores de fondos regulados. Los títulos del Tesoro de EE.UU. tokenizados y los productos del mercado monetario forman el núcleo de este valor, ya que las instituciones prefieren entornos con historial comprobado de seguridad y liquidez profunda para transferencias secundarias. La brecha de $15.7 mil millones entre Ethereum y BNB Chain ilustra la diferencia de escala: el total de Ethereum supera en más de tres veces la red en segundo lugar.
El crecimiento durante tres años alcanzó el 920 por ciento para el mercado en general, pero las tenencias absolutas de ethereum han permanecido resilientes incluso cuando su participación porcentual se moderó ante la expansión en otros lugares. Los datos de DefiLlama durante el mismo período muestran que ethereum posee aproximadamente la mitad de la capitalización del mercado de RWA en cadena rastreada, excluyendo stablecoins, con una parte significativa del valor desplegado en DeFi concentrada allí. Los efectos de red amplifican esta ventaja. Los emisores que buscan distribución lista para cumplimiento y los inversores que requieren oráculos y puentes confiables continúan redirigiendo volúmenes significativos a través de ethereum. Este liderazgo no impide el crecimiento paralelo en otras cadenas; más bien, establece un estándar de referencia contra el cual las plataformas más nuevas miden su progreso en estándares de custodia, marcos legales y confiabilidad operativa.
La posición de $6.1 mil millones de BNB Chain señala una expansión de la emisión más allá de los líderes tradicionales de contratos inteligentes
BNB Chain ocupa el segundo lugar con un valor de $6.1 mil millones en activos respaldados por tokens, según las cifras de Token Terminal del 25 de octubre. La red ha atraído a emisores que buscan costos de transacción más bajos y tiempos de confirmación más rápidos para productos orientados a una distribución más amplia. Varios productos importantes de tesorería y fondos han encontrado hogares sustanciales en la cadena, contribuyendo a su rápido crecimiento en términos absolutos. Las contribuciones al crecimiento año hasta la fecha provenientes de BNB Chain han sido significativas, con algunos análisis atribuyendo aproximadamente una cuarta parte de la reciente expansión del mercado a la actividad allí. Los titulares y las plataformas de emisión se benefician de la base de usuarios establecida de la cadena y de las vías de liquidez vinculadas a exchanges.
El total de $6.1 mil millones sigue estando muy por debajo del de Ethereum, pero la escala absoluta demuestra que las consideraciones de costo y velocidad pueden redirigir capital significativo cuando las estructuras de producto permiten la implementación multicanal. Los fondos tokenizados y los instrumentos equivalentes al efectivo representan una gran parte de este valor. A medida que más emisores adopten estrategias multicanal, la cuota de BNB Chain podría seguir expandiéndose sin necesidad de desplazar las tenencias institucionales principales de Ethereum. La dinámica competitiva fomenta mejoras en la infraestructura en general, incluyendo mejores puentes y reportes estandarizados que reducen la fricción en las transferencias entre redes del mismo tipo de activo subyacente.
Solana y Stellar cada una mantienen $3.6 mil millones mientras casos de uso especializados impulsan un crecimiento paralelo
El protocolo Solana y el protocolo Stellar representan cada uno $3.6 mil millones de los $46.3 mil millones del mercado en la última captura de Token Terminal. La participación de Solana ha crecido notablemente gracias a equities y fondos tokenizados que se benefician de un alto rendimiento y tarifas bajas, lo que respalda actividades de mayor frecuencia y productos accesibles para el minorista. Stellar ha atraído valor de manera similar en categorías específicas, incluyendo ciertas representaciones de fondos y commodities, aprovechando su enfoque en pagos eficientes y emisión de activos. Ambas redes registraron ganancias significativas en comparación con las bases de principios de 2026. El crecimiento del valor RWA de Solana ha estado entre los más rápidos en términos porcentuales en algunas series de seguimiento, mientras que Stellar ha contribuido con una parte sustancial de la expansión general del mercado en los últimos meses.
Estas posiciones paralelas ilustran que ninguna cadena única monopoliza todos los casos de uso. Los entornos de operación de alto volumen favorecen la arquitectura de Solana, mientras que las rutas de emisión orientadas a pagos o de menor costo son adecuadas para Stellar. El total combinado de $7.2 mil millones de ambas redes se acerca al total de BNB Chain y subraya la naturaleza multicanal de la distribución actual de RWA. Los inversores y emisores tratan cada vez más la selección de cadena como una variable de diseño de producto, en lugar de una elección binaria, desplegando activos donde las características de liquidación, la claridad regulatoria y el acceso del usuario se alinean más estrechamente con los titulares previstos del instrumento.
Una expansión del 920 por ciento en tres años muestra que la tokenización pasa de experimento a escala
El mercado de RWA tokenizados experimentó un crecimiento del 920 por ciento en tres años, alcanzando los $46.3 mil millones, lo que marca una transición desde los primeros pilotos hasta una escala medible. Las cifras de mediados de septiembre, cercanas a los $38.8 mil millones, ya indicaban una aceleración, y el posterior aumento hasta los $46.3 mil millones confirma flujos continuos. Lecturas anteriores de 2026 de diversos rastreadores situaban el mercado distribuido en el rango de $30 a $40 mil millones, con tendencias ascendentes constantes. Los títulos del Tesoro de EE.UU. tokenizados han proporcionado una base estable, expandiéndose desde cifras inferiores a miles de millones en períodos anteriores a aproximadamente $14 a $16 mil millones recientemente. Los productos de crédito, materias primas como el oro y las acciones tokenizadas han añadido capas incrementales.
Los conteos de titulares también se han multiplicado, con algunas series mostrando varios millones de monederos interactuando con tokens RWA. La tasa de crecimiento supera ampliamente a muchas clases de activos tradicionales durante el mismo período y refleja tanto nuevas emisiones como el aumento en las valoraciones de los activos subyacentes. Importante, la expansión ha ocurrido en múltiples redes en lugar de concentrarse únicamente en una sola plataforma. Esta distribución reduce la dependencia de un punto único, mientras crea desafíos de interoperabilidad que los participantes de la industria continúan abordando mediante puentes, metadatos estandarizados y herramientas compartidas de cumplimiento.
Los tesoros estadounidenses tokenizados anclan el mercado cerca de los $15 mil millones con un amplio respaldo institucional
Los títulos del Tesoro de EE. UU. tokenizados y los fondos relacionados equivalentes en efectivo constituyen la categoría individual más grande dentro del mercado más amplio de RWA, con estimaciones recientes que oscilan entre aproximadamente $14,7 mil millones y $16 mil millones. Los productos de gestores establecidos, incluidos BUIDL de BlackRock, USDY de Ondo y ofertas relacionadas, los fondos Benji de Franklin Templeton, USYC de Circle y otros, representan la mayor parte de este valor. Estos instrumentos proporcionan exposición en cadena a deuda gubernamental de corta duración, ofreciendo rendimiento con riesgo crediticio relativamente bajo, al tiempo que permiten transferibilidad 24/7 y propiedad fraccionaria.
El crecimiento en esta categoría ha sido sustancial en comparación con el año anterior, con algunas mediciones que muestran aumentos superiores al 100 por ciento en relación con períodos anteriores. Los titulares extranjeros en ciertas jurisdicciones representan una parte notable del valor geolocalizado, lo que indica que la tokenización ha ampliado las rutas de acceso más allá de los canales tradicionales de corretaje en EE.UU. A pesar de su tamaño, la actividad de negociación secundaria sigue siendo limitada en relación con el valor total en circulación; muchas posiciones funcionan principalmente como reservas mantenidas hasta su vencimiento o generadoras de rendimiento, en lugar de instrumentos negociados activamente. La madurez de esta categoría establece un modelo para otras clases de activos que buscan vías regulatorias y operativas similares.
Los emisores líderes, incluidos Sky, Ondo y Securitize, concentran porciones significativas del valor pendiente
Un número relativamente pequeño de plataformas y emisores representa una gran parte del valor de los activos tokenizados. Los datos de Token Terminal a finales de octubre de 2026 atribuyen aproximadamente $4.9 mil millones a Sky, $4.0 mil millones a Ondo, $3.9 mil millones a Securitize y $2.5 mil millones a Franklin Templeton. Estas cifras posicionan a los participantes nativos de cripto y de las finanzas tradicionales como constructores conjuntos del mercado. El papel de Securitize en la distribución de productos como el BUIDL de BlackRock ilustra el modelo híbrido en el que los agentes de transferencia regulados y las infraestructuras de cadena de bloques operan juntos.
Ondo ha ampliado tanto los productos del tesoro como las acciones tokenizadas, logrando una distribución amplia de tenedores en algunas ofertas. La concentración entre los principales emisores significa que los desarrollos operativos o de cumplimiento en cualquier plataforma pueden influir en porcentajes significativos del valor total del mercado. Al mismo tiempo, la presencia de múltiples participantes sustanciales reduce la dependencia sistémica de una sola entidad. Nuevos entrantes siguen apareciendo, especialmente en acciones y crédito especializado, ampliando gradualmente la base de emisores, aunque los nombres más grandes mantengan el liderazgo en términos absolutos.
Los activos tokenizados y las acciones muestran el crecimiento relativo más rápido entre las categorías de activos
Las acciones y acciones tokenizadas han registrado algunos de los mayores aumentos porcentuales en las ventanas recientes de 30 días y desde principios del año. El valor de la categoría se ha expandido desde bases más pequeñas a principios de 2026 hasta varios miles de millones de dólares, con un aumento aún más pronunciado en el número de titulares en algunas series de rastreadores. Las plataformas que permiten representaciones en cadena de acciones individuales o canastas han atraído el interés tanto de inversores minoristas como institucionales que buscan comercio continuo y acceso fraccionado. Las tasas de crecimiento en este segmento han superado las de los bonos del Tesoro en términos relativos, aunque los valores absolutos siguen siendo más bajos. El crecimiento coincide con un aumento en la infraestructura para acciones corporativas, oráculos de precios y distribución cumplida.
La actividad en el mercado secundario para acciones tiende a ser mayor que para productos del Tesoro mantenidos hasta su vencimiento, contribuyendo con volumen medible a plataformas descentralizadas y centralizadas. A medida que más emisores y brókers exploran productos de acciones tokenizadas, esta categoría está posicionada para capturar una parte adicional del crecimiento total de RWA, siempre que las vías regulatorias permanezcan claras y la confiabilidad operativa cumpla con las expectativas de los inversores para los mercados de acciones tradicionales.
La implementación DeFi del valor de RWA sigue siendo limitada en comparación con los saldos totales pendientes
Solo una fracción modesta del valor total de RWA tokenizado aparece activamente implementado dentro de los protocolos de finanzas descentralizadas. Las mediciones recientes alineadas con DeFiLlama sitúan la parte utilizada en DeFi cerca del 14-15 por ciento de la capitalización de mercado de RWA en cadena rastreada, excluyendo stablecoins. Ethereum alberga la mayor parte de este valor implementado, mientras que ciertas otras cadenas muestran ratios de utilización más altos en relación con sus tenencias totales más pequeñas. Grandes porciones de productos del tesoro y fondos funcionan principalmente como reservas generadoras de rendimiento en lugar de colaterales o proveedores de liquidez.
Las barreras incluyen requisitos de acceso autorizado, restricciones regulatorias sobre el uso secundario y la preferencia de muchos titulares por una custodia simple sobre la implementación activa de estrategias. La brecha entre el valor total pendiente y la actividad DeFi indica un amplio margen de crecimiento si los marcos de cumplimiento y los parámetros de riesgo evolucionan para respaldar una integración más amplia. Los protocolos que logren conectar tokens de RWA regulados con préstamos, colaterales o productos estructurados podrían aumentar las tasas de utilización sin requerir una emisión nueva proporcional.
La distribución multicanal genera tanto oportunidad como complejidad operativa para los emisores
Los activos ahora aparecen en entre 35 y 39 redes según el rastreador, con valor significativo en Ethereum, BNB Chain, Solana, Stellar y varias otras. Las estrategias multired permiten a los emisores adaptar las características del producto a las fortalezas de la red, la seguridad y la liquidez en una cadena, y el costo y la velocidad en otra. El puente y el informe sincronizado introducen sobrecarga operativa, incluyendo metadatos consistentes, precios sincronizados y verificaciones de cumplimiento coordinadas. Algunos productos mantienen la emisión principal en una red mientras ofrecen versiones envueltas o puenteadas en otras.
El espacio resultante mejora la accesibilidad para distintos segmentos de inversores, pero plantea preguntas sobre la fragmentación de liquidez y la finalidad de liquidación en diversos entornos. Los esfuerzos de la industria hacia mensajería estandarizada e infraestructura compartida buscan reducir estas fricciones. La gestión exitosa de múltiples cadenas probablemente se convertirá en un diferenciador competitivo a medida que el mercado siga creciendo.
Los conteos de tenedores se han multiplicado, lo que indica una distribución más amplia más allá de la concentración institucional
El número de titulares de RWA ha aumentado significativamente a lo largo de 2026, con algunas series reportando varios millones de monederos interactuando con activos tokenizados para octubre. Los titulares de acciones tokenizadas, en particular, han crecido rápidamente, representando un gran porcentaje del total de titulares de RWA en las capturas recientes. Los titulares de fondos y commodities también han aumentado, aunque a tasas más moderadas. El aumento en el número de monederos supera el crecimiento de valor puro en ciertos períodos, lo que sugiere una distribución a un conjunto más amplio de participantes en lugar de una concentración más profunda únicamente entre los titulares grandes existentes.
Esta ampliación respalda la tesis de que la tokenización puede reducir los tamaños mínimos de inversión y mejorar el acceso. Al mismo tiempo, una parte sustancial del valor total sigue concentrada en un número limitado de productos y direcciones grandes. El crecimiento continuo tanto en el número de titulares como en el valor dependerá de mantener la simplicidad operativa y la claridad regulatoria para los nuevos participantes.
Las restricciones de acceso al público persisten a pesar de la expansión general del mercado
Una gran mayoría del valor de activos reales tokenizados permanece inaccesible para inversores minoristas estadounidenses bajo las estructuras actuales. Los informes indican que solo un pequeño porcentaje del valor total está estructurado para la compra minorista amplia en ciertas jurisdicciones, con la mayoría de los productos limitados a canales acreditados o institucionales. Los requisitos de cumplimiento, incluidos procesos repetidos de KYC en varias plataformas, contribuyen a esta fragmentación. Los tesoros tokenizados y ciertos fondos diseñados bajo marcos de compañías de inversión existentes proporcionan las vías principales accesibles para el minorista.
La restricción limita el mercado abordable en economías importantes, incluso mientras el valor total en cadena crece. Los emisores y plataformas que desarrollen modelos de distribución escalables y cumplidos para participantes minoristas podrían liberar una demanda adicional. Hasta entonces, la expansión del mercado continuará siendo impulsada predominantemente por flujos de capital institucional y no estadounidenses.
La perspectiva se centra en la madurez operativa y la interoperabilidad entre redes
El tamaño del mercado de $46.3 mil millones y las tenencias de ethereum de $21.8 mil millones demuestran que la tokenización ha alcanzado una escala significativa en clases de activos seleccionadas. El crecimiento futuro dependerá menos del volumen puro de emisión y más en mejorar la liquidez secundaria, aumentar la utilización de DeFi donde sea apropiado, ampliar productos accesibles para el minorista y reducir la fricción operativa multicanal. Los tesoros tokenizados proporcionan una plantilla comprobada; las acciones y los productos de crédito siguen caminos similares con un crecimiento relativo más rápido. La participación institucional de gestores de activos tradicionales y plataformas nativas de cripto continúa profundizando la infraestructura.
A medida que los proveedores de datos perfeccionan sus metodologías y la presentación de informes se vuelve más estandarizada, los participantes del mercado obtendrán una visión más clara del verdadero valor distribuido frente a las reclamaciones representadas. La trayectoria del sector sigue vinculada a la entrega práctica de liquidación más rápida, propiedad fraccionada y transferibilidad continua según los estándares institucionales de confiabilidad y cumplimiento.
Preguntas frecuentes
¿Cuál es el tamaño actual del mercado de activos del mundo real tokenizados según los datos más recientes?
Token Terminal sitúa el mercado en $46.3 mil millones excluyendo stablecoins a finales de octubre de 2026, con Ethereum detentando $21.8 mil millones. Otros rastreadores como rwa.xyz informan valores distribuidos cercanos a $39 mil millones utilizando criterios de inclusión diferentes. Ambas series confirman un crecimiento sustancial respecto a los niveles de principios de 2026 y de tres años antes.
¿Qué redes de cadena de bloques alojan las mayores participaciones de RWAs tokenizados?
Ethereum lidera con $21.8 mil millones, seguido por BNB Chain con $6.1 mil millones. Solana y Stellar cada uno mantienen $3.6 mil millones en las cifras de Token Terminal. Se registra valor adicional en docenas de otras redes, reflejando un patrón de distribución multicanal.
¿Por qué diferentes fuentes de datos informan tamaños de mercado distintos?
Las metodologías varían en si solo contabilizan tokens distribuidos libremente transferibles, incluyen reclamos representados pero no circulantes, excluyen o incluyen ciertos tipos de fondos y aplican diferentes horarios de corte. Token Terminal y rwa.xyz son algunos de los más citados, pero sus totales difieren en varios miles de millones de dólares debido a estas elecciones definicionales.
¿Qué importancia tienen los títulos del Tesoro de EE. UU. tokenizados dentro del mercado RWA en general?
Forman la categoría individual más grande, con estimaciones recientes entre aproximadamente $14.7 mil millones y $16 mil millones. Los productos líderes de los principales gestores aportan la mayor parte de este valor y constituyen el segmento más maduro y ampliamente aceptado institucionalmente de los activos tokenizados.
¿Qué emisores controlan las mayores cantidades de valor de RWA tokenizado?
Los últimos datos del token terminal atribuyen aproximadamente $4.9 mil millones a Sky, $4.0 mil millones a Ondo, $3.9 mil millones a Securitize y $2.5 mil millones a Franklin Templeton. Estas plataformas abarcan orígenes tanto nativos de cripto como de finanzas tradicionales.
Descargo de responsabilidad: Esta información general del mercado, posiblemente proveniente de fuentes terceras, comerciales o patrocinadas, se proporciona únicamente con fines de referencia y educativos y no constituye asesoramiento financiero ni de inversión, una oferta, solicitud o garantía. Renunciamos a toda responsabilidad por su precisión, completitud, confiabilidad y cualquier pérdida resultante. Las inversiones/opciones de trading son arriesgadas; el rendimiento pasado no garantiza resultados futuros. Los usuarios deben investigar, juzgar con prudencia y asumir toda la responsabilidad. Para más detalles, consulte las Condiciones de uso y Divulgación de riesgos de KuCoin.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.