

Rusia comienza a pagar salarios gubernamentales en rublos digitales: Todo lo que necesitas saber
Introducción
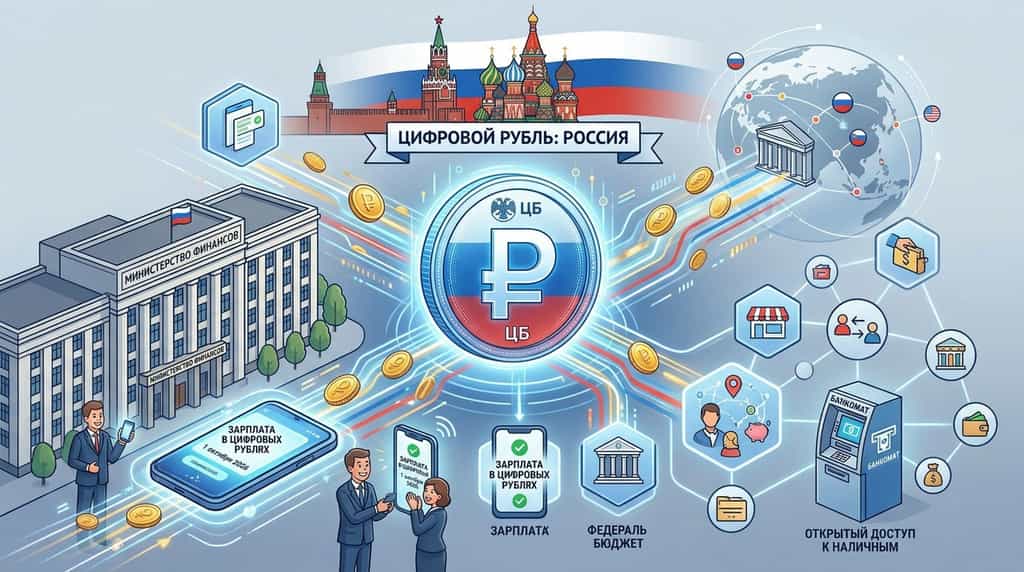
Rusia ha entrado oficialmente en una nueva fase de adopción de su Moneda Digital del Banco Central (CBDC), ya que los empleados del gobierno del Ministerio de Finanzas comenzaron a recibir sus salarios en rublos digitales el 1 de octubre de 2026. Según divulgaciones oficiales del Ministerio de Finanzas de la Federación Rusa, la participación sigue siendo voluntaria y requiere que los empleados abran monederos digitales individuales directamente en la plataforma propietaria del Banco de Rusia. Este paso sigue a las pruebas piloto iniciales realizadas durante 2025 por el Ministerio de Finanzas y la Tesorería Federal, que procesaron casi 16 millones de rublos en pagos experimentales, incluyendo liquidaciones de contratos gubernamentales, salarios de trabajadores públicos y becas estudiantiles. A medida que Rusia pasa de pruebas piloto a pequeña escala a la integración institucional, la implementación más amplia del rublo digital marca una transición significativa en la infraestructura monetaria soberana.
¿Qué es el rublo digital y cómo funciona la plataforma de la CBDC de Rusia?
El rublo digital representa la tercera forma oficial de la moneda nacional de Rusia, existiendo junto al efectivo físico y los depósitos bancarios electrónicos como un token digital único emitido directamente por el Banco de Rusia. Según las especificaciones públicas del Banco Central de la Federación Rusa (CBR), el rublo digital funciona en una plataforma híbrida especializada gestionada exclusivamente por la autoridad monetaria. A diferencia de los depósitos bancarios comerciales mantenidos en instituciones financieras privadas, los fondos del rublo digital se encuentran en monederos digitales soberanos alojados en la infraestructura del banco central.
Los bancos comerciales actúan estrictamente como intermediarios financieros en lugar de titulares de pasivos. Los ciudadanos acceden a sus monederos digitales mediante aplicaciones móviles existentes proporcionadas por sus bancos comerciales principales; sin embargo, los activos reales permanecen directamente en el libro mayor del Banco Central. Esta estructura elimina el riesgo de crédito comercial de terceros mientras garantiza la liquidación instantánea para transferencias punto a punto, compras minoristas y pagos a la administración pública en toda la economía nacional.
¿Por qué el gobierno ruso paga a los funcionarios públicos en CBDC?
La decisión de pagar los salarios estatales mediante el rublo digital sirve como una estrategia operativa para probar la velocidad de las transacciones en el mundo real y generar confianza pública en los activos digitales emitidos por el estado. Según declaraciones del Ministerio de Finanzas, introducir la CBDC entre el personal del Ministerio de Finanzas establece una demostración directa para que los empleados gubernamentales evalúen la seguridad, accesibilidad y velocidad de la moneda digital nacional.
Al utilizar nóminas del sector público, el gobierno ruso genera volumen de transacciones controlado y recurrente dentro de la plataforma del Banco Central. Este uso del mundo real permite a los ingenieros del sistema monitorear la escalabilidad de la red, el rendimiento de las transacciones y la experiencia del usuario antes de un lanzamiento más amplio al consumidor. Además, pagar a los trabajadores estatales en CBDCs establece un modelo para futuros pagos del sector público, incluyendo pagos de bienestar social, pensiones y contratos de adquisiciones públicas.
¿Cómo afecta el lanzamiento del rublo digital a la infraestructura bancaria de Rusia?
La integración nacional del rublo digital impone mandatos de cumplimiento estrictos a las instituciones financieras de primer nivel y a los grandes minoristas de Rusia. Según las regulaciones establecidas por el Banco de Rusia, los principales bancos y grandes empresas minoristas estuvieron legalmente obligados a abrir su infraestructura técnica para respaldar transferencias y pagos minoristas en rublo digital a partir del 1 de septiembre de 2026.
Este mandato de infraestructura garantiza que los ciudadanos que reciben salarios en rublos digitales puedan gastar sus fondos sin interrupciones en puntos de venta al consumidor. Además, las instituciones del presupuesto federal, las agencias autónomas y las corporaciones públicas pueden realizar gastos presupuestarios en rublos digitales sin límites arbitrarios. Para fomentar aún más su adopción, el Banco Central ha establecido tarifas cero para transferencias entre pares (P2P) entre individuos, mientras que limita las tarifas de transacciones comerciales al 0,3 %, significativamente más bajas que las tasas estándar de adquisición de comerciantes ofrecidas por las redes de pago tradicionales.
¿Cuáles son las principales características regulatorias y de consumidor del rublo digital?
El marco regulatorio que rige el rublo digital de Rusia equilibra el control estatal con la comodidad del consumidor, asegurando que la moneda digital se integre en los hábitos financieros existentes. Según declaraciones públicas de la vicegobernadora del Banco Central, Zulfiya Kakhrumanova, la autoridad monetaria está preparando funcionalidades que permitirán a los ciudadanos retirar efectivo físico directamente de cajeros automáticos estándar utilizando sus monederos de rublo digital.
El presidente Vladimir Putin recientemente instruyó al Ministerio de Finanzas y al Banco de Rusia para ampliar las campañas de información pública que detallan los beneficios específicos del rublo digital. Crucialmente, la participación sigue siendo voluntaria: ningún funcionario público ni ciudadano privado puede ser obligado a recibir salarios o procesar pagos en CBDC. Los usuarios conservan la autonomía total para convertir sus rublos digitales en efectivo físico o depósitos en bancos comerciales tradicionales a una paridad 1:1 en cualquier momento sin incurrir en penalizaciones por conversión.
¿Cómo se compara la CBDC de Rusia con las iniciativas globales de monedas digitales?
La implementación acelerada del rublo digital en Rusia se alinea con una tendencia global creciente hacia las monedas digitales de bancos centrales, destinadas a modernizar los sistemas de pago y mejorar el control monetario soberano. Según datos de seguimiento del Centro de Geoeconomía del Consejo Atlántico, más de 130 países, que representan el 98% del Producto Interno Bruto (PIB) mundial, están explorando o implementando activamente CBDC.
El enfoque de Rusia en integrar pagos con CBDC en los salarios gubernamentales se asemeja estrechamente al piloto en curso de China con el yuan digital (e-CNY), donde varios gobiernos municipales pagan a los empleados públicos utilizando moneda digital. Sin embargo, el esfuerzo de Rusia es distinto debido a su enfoque en evadir sistemas internacionales de mensajería financiera y reducir la dependencia de mecanismos de liquidación extranjeros ante sanciones económicas internacionales.
¿Cuáles son las principales ventajas y riesgos de usar rublos digitales?
La adopción del rublo digital ofrece eficiencias financieras estructurales junto con desafíos potenciales de privacidad y centralización para los usuarios finales.
Ventajas operativas
-
Liquidación instantánea: Las transacciones se ejecutan en tiempo real directamente en el libro mayor del banco central, omitiendo las cajas de compensación privadas.
-
Tarifas cero en transferencias: las personas envían fondos a otros usuarios en Rusia completamente sin cargo.
-
Seguridad mejorada: El respaldo directo del banco central elimina los riesgos de quiebra de bancos comerciales para los saldos almacenados.
-
Gasto gubernamental dirigido: Las capacidades de contrato inteligente permiten a las agencias estatales rastrear la asignación de presupuestos y evitar la desviación de fondos.
Riesgos y limitaciones potenciales
-
Centralización y preocupaciones de privacidad: El Banco de Rusia mantiene visibilidad total sobre todas las transacciones, lo que plantea consideraciones sobre la privacidad financiera personal.
-
Desintermediación bancaria: Un cambio de depósitos comerciales a monederos digitales soberanos podría reducir la liquidez dentro del sector bancario comercial.
-
Rendimiento sin interés: Las cuentas de rublo digital no generan intereses ni rendimientos, lo que las hace inadecuadas para el ahorro a largo plazo en comparación con los depósitos de ahorro tradicionales.
¿Cómo afecta la adopción de las CBDC al comercio de criptomonedas y los activos digitales?
La rápida expansión de las CBDC soberanas reconfigura fundamentalmente cómo los usuarios minoristas y los participantes institucionales interactúan con criptomonedas no estatales como bitcoin (BTC) y Tether (USDT). Aunque las CBDC ofrecen eficiencia digital para asentamientos domésticos, siguen siendo activos fiduciarios centralizados sujetos a supervisión gubernamental, controles de oferta y restricciones de capital.
A medida que los bancos centrales impulsan la infraestructura monetaria digital hacia el uso diario generalizado, el conocimiento más amplio del público sobre monederos digitales, claves privadas y transferencias de tokens móviles aumenta significativamente. Para los operadores de cripto, las CBDC resaltan el marcado contraste entre la moneda fiduciaria digital controlada por el estado—que no ofrece rendimiento y permite una vigilancia gubernamental total—y los activos cripto descentralizados sin permiso disponibles en exchanges globales como KuCoin. Los inversores que buscan refugios contra la inflación, oportunidades de staking con altos rendimientos o transacciones centradas en la privacidad continúan dirigiéndose a cadenas de bloques públicas abiertas.
Más allá de los titulares: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero entre cuentas separadas de "spot", "margin" y "futures" y esperaban que entendieras por qué. La cuenta unificada de KuCoin 5.0 elimina esto por completo: realiza un depósito una vez y todo estará simplemente disponible (actualmente solo disponible para VIPs).
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotas en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de cripto. Uno de los segmentos de más rápido crecimiento en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Conclusión
La implementación de pagos salariales en rublos digitales a los empleados del Ministerio de Finanzas de Rusia representa un hito fundamental en la implementación nacional de una CBDC. Más allá de los pilotos experimentales de 16 millones de rublos en 2025, Rusia ha establecido con éxito una infraestructura bancaria minorista obligatoria, capacidades de pago presupuestario y acceso planificado a efectivo mediante cajeros automáticos para respaldar su tercer formato monetario. Si bien la participación voluntaria, las transferencias sin tarifas y la seguridad directa del banco central ofrecen beneficios prácticos a los funcionarios públicos, el rublo digital sigue siendo un instrumento estatal de pago centralizado que no genera rendimientos. A medida que las naciones soberanas continúan digitalizando sus sistemas financieros, los inversores globales confían cada vez más en plataformas como KuCoin para acceder a criptomonedas descentralizadas, stablecoins seguras y oportunidades de riqueza digital no custodiadas.
Preguntas frecuentes (FAQ)
¿Es obligatorio recibir el salario en rublos digitales para los empleados del gobierno ruso?
No, recibir el salario en rublos digitales es completamente voluntario para los funcionarios y trabajadores del gobierno. Los empleados deben elegir abrir un monedero de rublos digitales en la plataforma del Banco de Rusia para participar, y conservan el derecho a seguir recibiendo sus salarios en depósitos bancarios estándar o efectivo físico.
¿Se pueden convertir los rublos digitales directamente en efectivo físico?
Sí, los rublos digitales pueden convertirse en efectivo físico a una tasa de cambio 1:1 sin tarifas de conversión. El Banco Central de la Federación Rusa está desarrollando activamente funcionalidades para permitir retiros de efectivo directos desde cajeros automáticos comerciales estándar mediante monederos digitales.
¿Los monederos de rublo digital pagan intereses sobre los saldos almacenados?
No, los monederos de rublo digital mantenidos en la plataforma del Banco de Rusia generan intereses, rendimientos o reembolsos promocionales. El rublo digital está diseñado estrictamente como un medio de pago seguro y unidad de liquidación de transacciones, y no como un vehículo de almacenamiento de riqueza o depósito generador de intereses.
¿Cuánto procesó Rusia en pagos piloto de rublo digital antes de 2026?
Según cifras oficiales del Ministerio de Finanzas, la fase de prueba piloto realizada durante 2025 procesó un volumen total de transacciones de aproximadamente 16 millones de rublos en salarios de trabajadores públicos, becas estudiantiles y contratos de compras gubernamentales.
¿Cuál es la principal diferencia entre el rublo digital y las criptomonedas descentralizadas?
El rublo digital es una moneda fiduciaria digital centralizada emitida, gestionada y respaldada directamente por el Banco de Rusia, con un valor fijo de 1:1 frente a los rublos físicos. Las criptomonedas descentralizadas operan en cadenas de bloques públicas y sin permiso, sin control de una autoridad central, ofreciendo valoración impulsada por el mercado, accesibilidad global y privacidad.
Disclaimer
Este artículo tiene fines informativos únicamente y no constituye asesoría financiera, legal ni de inversión. Siempre realiza tu propia investigación antes de interactuar con activos digitales o plataformas de pago financieras.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.