

Por qué la acción de Nvidia se mantiene mejor que otras acciones de IA ante la venta de 2026
Introducción
¿Por qué la acción de Nvidia ha demostrado mayor resiliencia que algunas otras acciones relacionadas con la IA durante la última venta masiva del mercado? La diferencia clave es su posición en el centro del gasto en infraestructura de IA, respaldada por un crecimiento sustancial de ingresos, una fuerte demanda de cómputo en centros de datos y un ecosistema de hardware y software establecido. Sin embargo, Nvidia no es inmune a la volatilidad del mercado, y su precio de acciones aún depende de si la demanda futura de IA puede justificar los enormes compromisos de inversión de la industria.
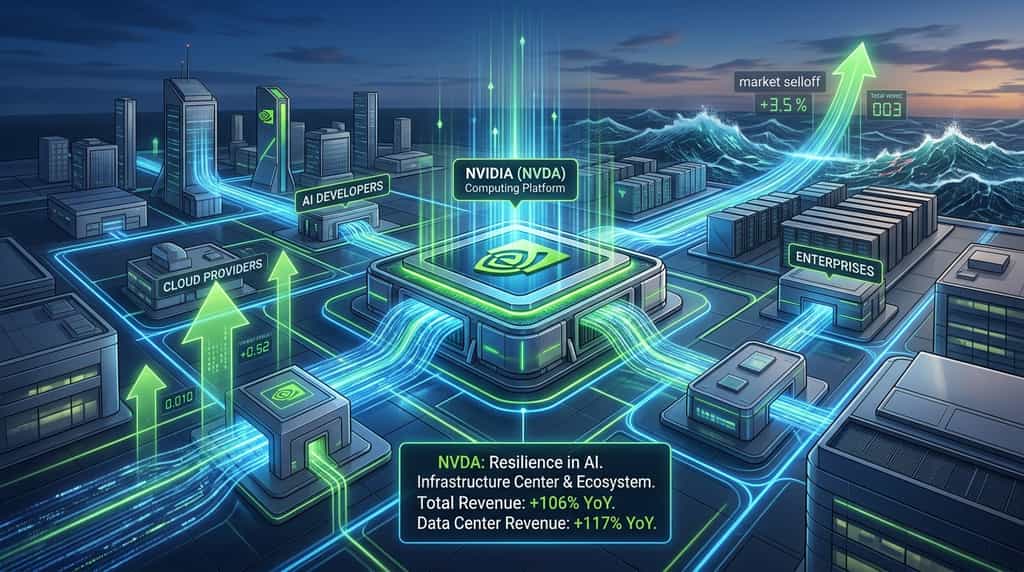
Según el informe de resultados del segundo trimestre fiscal 2027 de Nvidia, la empresa generó ingresos trimestrales de $96.2 mil millones, un aumento del 106% interanual. Los ingresos del Centro de Datos alcanzaron $89.0 mil millones, un aumento del 117% en comparación con el mismo período del año anterior. Estos resultados proporcionan una razón fundamental por la que los inversores podrían seguir favoreciendo a Nvidia, incluso mientras las preocupaciones sobre las valoraciones de IA, los costos de financiamiento y el gasto en infraestructura presionan a otras empresas.
La pregunta central es si el desempeño operativo de Nvidia puede mantenerse lo suficientemente fuerte como para respaldar su valoración. Comprender su modelo de ingresos, sus ventajas competitivas y su exposición al ciclo más amplio de inversión en IA ayuda a explicar por qué NVDA puede comportarse de manera diferente a otras acciones de IA más especulativas.
¿Por qué la acción de Nvidia se mantiene mejor que otras acciones de IA?
Nvidia podría estar resistiendo mejor porque su negocio tiene una conexión directa con la demanda de computación de IA, mientras que algunas otras empresas de IA dependen más de la monetización futura, financiamiento externo o el éxito de modelos de negocio no comprobados. Esta distinción no garantiza que Nvidia superará a todos sus pares, pero ayuda a explicar por qué los inversores pueden asignar diferentes niveles de confianza a empresas asociadas con la misma tendencia de IA.
Nvidia vende plataformas de cómputo que impulsan el entrenamiento de modelos de IA, la inferencia y otras cargas de trabajo intensivas en datos. Sus productos ya están implementados en proveedores de nube, desarrolladores de IA, empresas y organizaciones de investigación. Esto crea un vínculo de ingresos más inmediato entre la inversión en infraestructura de IA y los resultados financieros de Nvidia que el que existe para muchas empresas cuyas estrategias de IA aún están en desarrollo.
Las últimas cifras trimestrales de la empresa refuerzan esta distinción. Según el informe de resultados del 26 de agosto de 2026 de Nvidia, los ingresos totales alcanzaron $96.2 mil millones, mientras que los ingresos del Centro de Datos aportaron $89.0 mil millones. Por lo tanto, el Centro de Datos representó aproximadamente el 92.5% de los ingresos trimestrales, calculado a partir de las cifras reportadas por la empresa. Esta concentración hace que Nvidia esté altamente expuesta a la demanda de infraestructura de IA, pero también muestra cómo la empresa participa directamente en ese gasto.
En comparación, una startup de software de inteligencia artificial puede necesitar invertir fuertemente en capacidad de cómputo, atraer clientes y demostrar que los ingresos por suscripción o uso pueden cubrir los costos operativos. Un operador de centro de datos puede tener que financiar instalaciones costosas antes de alcanzar una utilización completa. Nvidia puede beneficiarse cuando estas empresas compran su hardware, aunque no está a salvo de sus dificultades financieras: si los clientes reducen el gasto o retrasan proyectos de infraestructura, la demanda de chips podría debilitarse.
La distinción no es por lo tanto que Nvidia sea libre de riesgo mientras que otras acciones de IA lo son. Más bien, Nvidia ha demostrado una generación significativa de ingresos actuales desde la infraestructura de IA, mientras que los casos de inversión de algunas otras empresas dependen más fuertemente de las expectativas sobre la rentabilidad futura.
¿Qué ventajas competitivas ayudan a Nvidia a resistir la venta masiva de IA?
La ventaja competitiva de Nvidia proviene de combinar GPUs, redes, software y un ecosistema de desarrolladores en una plataforma de cómputo integrada. Los clientes que evalúan infraestructura de IA no eligen hardware basándose únicamente en las especificaciones del chip; también consideran la compatibilidad del software, el rendimiento del sistema, el tiempo de implementación, la confiabilidad y el costo de mover cargas de trabajo existentes.
El ecosistema de software CUDA de Nvidia es una parte fundamental de esta ventaja. Los desarrolladores e investigadores han pasado años creando herramientas y aplicaciones alrededor de la arquitectura de cómputo de Nvidia. Esta familiaridad puede hacer que cambiar de plataforma de hardware sea más complicado, ya que los clientes pueden necesitar adaptar software, optimizar cargas de trabajo y capacitar nuevamente a sus equipos técnicos. El ecosistema no hace irrelevantes a los competidores, pero puede ayudar a Nvidia a retener clientes incluso cuando los chips alternativos se vuelven más capaces.
Su enfoque integrado también es importante. Los grandes sistemas de IA requieren más que procesadores individuales. Necesitan redes, memoria, servidores, software e infraestructura diseñados para funcionar juntos. Al ofrecer una plataforma más amplia, Nvidia puede competir en el rendimiento del sistema completo en lugar de solo en el precio de un solo chip.
Esa posición puede proporcionar un margen de seguridad durante la turbulencia del mercado. Si los inversores se vuelven más selectivos respecto al gasto en IA, las empresas con productos establecidos, relaciones profundas con los clientes y demanda demostrada podrían ser vistas con mayor favorabilidad que aquellas cuyo futuro depende de obtener financiamiento nuevo o demostrar su modelo comercial.
Sin embargo, las ventajas de Nvidia no son garantías permanentes. Los principales proveedores de nube están desarrollando sus propios chips, las empresas competidoras de semiconductores están mejorando sus productos y los clientes tienen incentivos para diversificar proveedores. Los aceleradores personalizados pueden volverse atractivos para cargas de trabajo específicas donde el costo o la eficiencia energética son más importantes que la compatibilidad con una pila de software existente.
Por lo tanto, los inversores deben monitorear si Nvidia continúa ofreciendo ventajas de rendimiento y costo total, y no asumir simplemente que su posición de mercado actual permanecerá sin cambios.
¿Por qué las preocupaciones sobre la infraestructura y el financiamiento de la IA están presionando a otras acciones?
La reciente venta masiva relacionada con la IA refleja un enfoque creciente en si el gasto en capacidad de cómputo, centros de datos e infraestructura de apoyo puede generar retornos financieros suficientes. Nvidia se beneficia de las compras de infraestructura, pero otras empresas del mismo ecosistema pueden enfrentar costos iniciales elevados, altas necesidades de financiamiento o incertidumbre sobre cuándo sus inversiones se volverán rentables.
El desarrollo de IA requiere grandes cantidades de poder de cómputo, electricidad, equipo de red, capacidad de enfriamiento y espacio físico. Las empresas que construyen centros de datos pueden comprometer capital mucho antes de que esas instalaciones generen ingresos. Si los costos de préstamo aumentan, la construcción tarda más de lo esperado o los clientes retrasan las implementaciones, la carga financiera puede aumentar incluso si la demanda a largo plazo de IA permanece intacta.
Esto crea diferentes perfiles de riesgo en la cadena de suministro de IA. Nvidia vende hardware de cómputo crítico para la construcción, mientras que los operadores de centros de datos pueden necesitar financiar instalaciones y equipos antes de alcanzar una utilización completa. Las empresas de aplicaciones de IA deben convertir el uso en ingresos sostenibles, y los clientes en la nube deben determinar si las ganancias de productividad de la IA justifican su gasto. Estas empresas están conectadas, pero sus tiempos de flujo de efectivo y riesgos financieros no son idénticos.
Nvidia sigue expuesta al mismo ciclo de inversión subyacente. Si los principales clientes reducen su gasto en capital, los efectos podrían llegar eventualmente a los pedidos de chips. Si los clientes enfrentan restricciones de financiamiento o tienen dificultades para obtener un retorno adecuado sobre sus inversiones en IA, los proyectos planeados podrían retrasarse o reducirse. Los resultados actuales sólidos no eliminan estos riesgos aguas abajo.
Los inversores también deben distinguir entre una corrección temporal del precio de las acciones y una deterioración en los fundamentos del negocio. Una acción puede caer porque los inversores exigen un múltiplo de valoración más bajo, incluso mientras los ingresos crecen. Por el contrario, una empresa puede reportar sólidos ingresos y aún así enfrentar presión si sus costos aumentan, los pedidos futuros se debilitan o las expectativas del mercado resultan demasiado optimistas.
La pregunta clave es si el gasto en infraestructura de IA se está volviendo más productivo y financieramente sostenible. La resiliencia de Nvidia depende no solo de la demanda de sus productos hoy, sino también de la capacidad de los clientes para seguir invirtiendo en ellos.
Más allá de los titulares: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero entre cuentas separadas de "spot", "margin" y "futures" y esperaban que entendieras por qué. La cuenta unificada de KuCoin 5.0 elimina esto por completo: realiza un depósito una vez y todo estará simplemente disponible (actualmente solo disponible para VIPs).
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotates en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de cripto. Uno de los segmentos de más rápido crecimiento en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Conclusión
Nvidia podría estar resistiendo mejor que algunas otras acciones de IA porque su negocio tiene una conexión directa y medible con la demanda de infraestructura de IA. Sus resultados del segundo trimestre fiscal 2027 mostraron ingresos de $96.2 mil millones, incluyendo $89.0 mil millones provenientes de Data Center, lo que demuestra la escala de su papel actual en el mercado de cómputo de IA. Su ecosistema integrado de hardware y software también brinda a los clientes razones para permanecer dentro de su plataforma, incluso mientras surge la competencia.
Sin embargo, Nvidia no es inmune a los riesgos que afectan al sector de la IA en general. La inversión pesada en infraestructura, los costos de financiamiento, las decisiones de gasto de los clientes y la competencia podrían afectar la demanda futura. Su fuerte crecimiento de ingresos tampoco significa automáticamente que sus acciones estén infravaloradas, especialmente cuando los inversores ya esperan ganancias sustanciales en el futuro.
Para los inversores, el tema central es si Nvidia puede mantener un crecimiento rentable a un ritmo que respalde su valoración de mercado. Los resultados trimestrales, los planes de inversión de los clientes, los desarrollos competitivos y los cambios en las expectativas de ganancias son indicadores más útiles que los movimientos de precio a corto plazo por sí solos. Nvidia puede seguir siendo una empresa líder en IA sin necesidad de superar al mercado en cada etapa. Una decisión de inversión equilibrada debe sopesar su fortaleza operativa demostrada contra el riesgo de valoración y la posibilidad de un gasto más lento en infraestructura de IA.
Preguntas frecuentes
1. ¿Cuál es la diferencia entre las GPU de Nvidia y las CPU?
Una unidad central de procesamiento (CPU) está diseñada para manejar una amplia gama de tareas de cómputo de propósito general, mientras que una unidad de procesamiento gráfico (GPU) puede realizar muchos cálculos en paralelo. Las GPUs son particularmente útiles para muchas cargas de trabajo de IA, aunque la infraestructura moderna de IA depende de una combinación de procesadores, memoria, redes y software.
2. ¿Por qué Nvidia se ve menos afectada por la venta de acciones de IA?
Nvidia podría ser más resistente porque genera ingresos sustanciales de hardware e infraestructura de computación de IA. Su base de clientes establecida, su ecosistema de software y la demanda demostrada pueden respaldar la confianza de los inversores, aunque su acción sigue expuesta a cambios en la valoración y un gasto más lento en IA.
3. ¿Es la acción de Nvidia una buena inversión a largo plazo en 2026?
Nvidia puede atraer a inversores a largo plazo que esperan que la demanda de infraestructura de IA crezca, pero su idoneidad depende de la valoración, la tolerancia al riesgo y el horizonte de inversión. Los inversores deben evaluar el crecimiento futuro de las ganancias, la competencia, el gasto de los clientes y los escenarios de bajada antes de tomar una decisión.
Disclaimer:
Este artículo tiene fines informativos únicamente y no constituye asesoría financiera, legal ni de inversión. Siempre realiza tu propia investigación antes de interactuar con activos digitales.
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.