

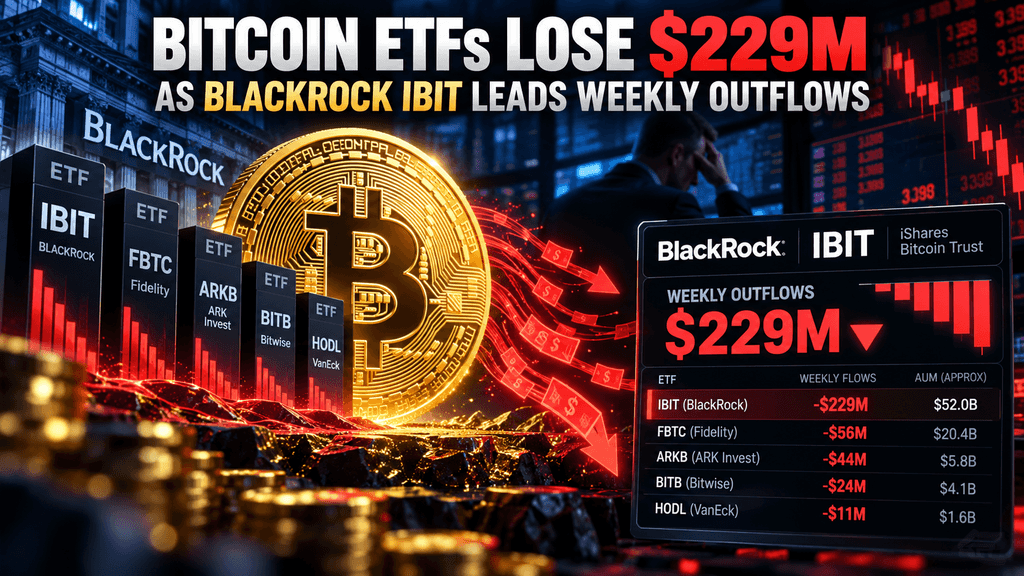
Los ETF de bitcoin pierden $229 millones mientras que el IBIT de BlackRock lidera los flujos salientes semanales
IBIT de BlackRock lidera las recompras de ETF de bitcoin mientras crecen los egresos mensuales
Los fondos cotizados en bolsa de bitcoin en EE. UU. experimentaron una segunda semana consecutiva de retiros netos por un total aproximado de $228.6 millones durante los cinco días de operación que finalizaron el 16 de octubre de 2026. El iShares Bitcoin Trust de BlackRock, conocido como IBIT, representó la mayor parte de esas redenciones, con aproximadamente $165 millones. El conjunto más amplio de fondos ahora muestra salidas netas mes a día que se acercan a $617 millones tras un período inicial del mes de relativa fortaleza. Los activos totales bajo administración en el grupo se situaron cerca de $104.3 mil millones al final de la semana, mientras que los flujos netos acumulados desde los lanzamientos en enero de 2024 permanecen alrededor de $56.88 mil millones. Los fondos mantienen colectivamente aproximadamente 1.276 millones de BTC.
Estas cifras llegan mientras el bitcoin se negoció en un rango cercano a los $81,500 a $82,300 durante el período, reflejando una sensibilidad continua a los flujos institucionales y las condiciones del mercado en general. Los egresos representan una fracción modesta de los activos totales, pero destacan el papel continuo de los productos regulados como canal principal para la exposición institucional. Este artículo examina en detalle los datos de flujos semanales, la concentración dentro de IBIT, el patrón mes a la fecha, el volumen de trading, el rendimiento comparativo de los fondos y las implicaciones para la estructura del mercado y el comportamiento de los inversores.
Las cuentas de BlackRock IBIT representan la mayoría de las recompras semanales de ETF de bitcoin
BlackRock’s IBIT registró aproximadamente $165,4 millones en salidas netas durante la semana que finalizó el 16 de octubre de 2026, representando la mayor parte de los $228,6 millones totales retirados de la categoría. En la sesión final de la semana, el 16 de octubre, IBIT solo registró $71,8 millones en reembolsos, mientras que el grupo más amplio vio salir $82,4 millones. Los datos recopilados de múltiples rastreadores, incluidos Farside Investors y SoSoValue, confirman esta concentración. Los activos bajo administración de IBIT se situaron cerca de $65,3 mil millones al cierre del período, subrayando su posición dominante dentro del complejo. El fondo ha atraído los mayores flujos acumulados desde su lanzamiento, superando los $65 mil millones, lo que significa que incluso reembolsos porcentuales modestos generan cifras absolutas en dólares elevadas.
La magnitud de la actividad semanal de IBIT refleja tanto su tamaño como las preferencias de liquidez de los participantes institucionales más grandes. Los participantes autorizados facilitan la creación y redención en bloques grandes, respondiendo a menudo a reequilibrios de cartera o toma de ganancias tras aumentos previos en el precio. Los volúmenes de trading en el conjunto de ETF permanecieron elevados, con varias sesiones que superaron los $2 mil millones en valor, lo que indica que las salidas ocurrieron en un contexto de actividad activa en el mercado secundario, más que una congelación del interés. Los observadores que siguen current Bitcoin market price levels señalaron que las redenciones coincidieron con el bitcoin manteniéndose por encima del soporte clave cerca de $80,000, incluso cuando los flujos institucionales se volvieron negativos para la semana.
Los flujos del mes de octubre hasta la fecha pasan a negativos tras una fuerte apertura
Octubre de 2026 comenzó con flujos netos entrantes que empujaron el mes temporalmente a terreno positivo, antes de que una serie de días con salidas más pesadas invirtieran el equilibrio. A mediados de mes, la cifra neta acumulada se situaba cerca de -617 millones de dólares en aproximadamente una docena de sesiones de trading. La salida diaria más grande ocurrió el 7 de octubre, cuando el complejo registró 487,1 millones de dólares en reembolsos. Esa sesión sola representó una parte sustancial del daño neto del mes. Los días posteriores combinaron flujos entrantes más pequeños con más retiros, incluyendo una salida de 261,5 millones de dólares el 14 de octubre.
El cambio ilustra qué tan rápidamente puede cambiar la dinámica del flujo dentro de un solo mes. Los flujos entrantes a principios de octubre se basaron en la fortaleza de finales de septiembre, pero los rendimientos crecientes y el cambio en la aversión al riesgo provocaron la toma de ganancias y la reasignación. A pesar del déficit mensual, el tamaño absoluto de los flujos salientes sigue siendo pequeño en comparación con los más de 104 mil millones de dólares en activos bajo administración. Los fondos siguen manteniendo más de 1,27 millones de BTC, una posición que ha crecido sustancialmente desde que los productos comenzaron a operar. Los participantes del mercado que monitorean spot Bitcoin trading han señalado la resistencia de los volúmenes de trading secundarios incluso durante períodos de redención neta como evidencia de que el interés subyacente no ha desaparecido.
Fidelity FBTC y otros fondos muestran patrones semanales mixtos
El fondo de bitcoin Wise Origin de Fidelity, FBTC, registró salidas más pequeñas pero aún significativas durante la semana, incluyendo $10.6 millones el 16 de octubre. A principios del mes, FBTC había registrado reembolsos individuales más grandes, lo que ayudó a aumentar los totales del 7 y 8 de octubre. Otros fondos como ARKB de ARK 21Shares y GBTC de Grayscale también registraron retiros notables en los días de mayor volumen, aunque varios productos más pequeños se mantuvieron estables o registraron entradas modestas. MSBT de Morgan Stanley atrajo capital limitado en ciertas sesiones, ilustrando la dispersión de la actividad entre emisores.
Esta imagen mixta dentro del complejo demuestra que las redenciones no han sido uniformes. Los fondos más grandes y líquidos tienden a absorber la mayor parte de los flujos entrantes y salientes porque atienden los mandatos institucionales más grandes. Los fondos más pequeños pueden mantenerse relativamente estables incluso cuando la categoría registra un flujo neto saliente. El patrón respalda la idea de que la actividad reciente refleja ajustes selectivos en la cartera más que una salida generalizada de la exposición al bitcoin. Los inversores que siguen las tendencias de flujo de los ETF de bitcoin han observado que la concentración en unos pocos productos hace que las noticias diarias sean más dramáticas de lo que sugeriría el movimiento subyacente en el total de activos.
Los volúmenes de trading permanecen elevados a pesar de los flujos netos salientes
Aunque los flujos netos se volvieron negativos, el volumen total de trading en los ETFs de bitcoin a contado en EE.UU. superó los $7.5 mil millones durante la semana en algunas mediciones. Sesiones individuales con frecuencia superaron los $2 mil millones, con el 8 de octubre destacándose con más de $3 mil millones en valor negociado. Un alto volumen en el mercado secundario indica que las acciones siguen cambiando de manos activamente entre tenedores existentes y nuevos entrantes, incluso cuando las creaciones retrasan las recompras. La presencia de un volumen sustancial junto con salidas netas sugiere que la liquidez sigue siendo sólida y que los productos continúan funcionando como vehículos eficientes para la descubierta de precios.
El volumen elevado también ayuda a los participantes autorizados a gestionar el proceso de creación-reembolso de manera más eficiente. Cuando el comercio secundario es líquido, el mecanismo de arbitraje que mantiene los precios de las acciones del FIA cerca del valor liquidativo funciona sin problemas. Las primas y los descuentos se mantuvieron modestos durante toda la semana, coherentes con un mercado que funciona bien. La combinación de alta rotación y salidas netas moderadas dibuja un cuadro de un entorno institucional activo pero selectivo, en lugar de uno de desvinculación generalizada.
Los flujos acumulados y el contexto a largo plazo siguen siendo positivos
Desde los lanzamientos de enero de 2024, los ETFs estadounidenses de bitcoin al contado han atraído aproximadamente $56,88 mil millones en flujos netos acumulados. Esa cifra sitúa a estos productos entre los lanzamientos de ETF más exitosos en la historia reciente del mercado por velocidad de acumulación de activos. Los recientes flujos semanales y mensuales salientes representan un pequeño porcentaje de ese total y una fracción aún menor de los activos totales bajo administración. BlackRock’s IBIT sola representa la mayor parte de los flujos acumulados, con otros grandes emisores aportando el resto.
El registro de entradas a largo plazo proporciona contexto importante para interpretar los reembolsos a corto plazo. Anteriormente han ocurrido períodos de salida, a menudo coincidiendo con consolidaciones de precios o cambios en las condiciones macroeconómicas, y generalmente han sido seguidos por una nueva acumulación una vez que se estabilizó el sentimiento. Las tenencias colectivas de los fondos de más de 1,27 millones de BTC siguen representando una parte significativa de la oferta circulante de bitcoin mantenida en envoltorios regulados. Esta posición estructural ha alterado el perfil de propiedad del mercado en comparación con la era previa a los ETF.
Acción de precio del bitcoin durante la semana de salida
El bitcoin se negoció cerca de $81,500 al cierre del 16 de octubre, tras fluctuar entre aproximadamente $80,700 y $82,800 durante la semana. Sesiones anteriores en octubre habían visto precios por encima de $85,000 antes de que los días con salidas más fuertes coincidieran con una corrección. El activo se recuperó ligeramente durante el fin de semana siguiente, mientras los mercados tradicionales permanecían cerrados, aunque la sostenibilidad de cualquier repunte sigue dependiendo en parte de si los flujos de ETF se estabilizan. Varios observadores del mercado han señalado la resistencia del precio frente a casi $229 millones en reembolsos semanales.
La relación entre los flujos de ETF y el precio al contado no es mecánica diariamente. Grandes reembolsos pueden generar presión vendedora si los participantes autorizados venden el bitcoin subyacente, pero la liquidez del mercado secundario y otras fuentes de demanda a menudo absorben el impacto. En la semana más reciente, el precio se mantuvo por encima de los niveles de soporte ampliamente observados, incluso cuando los vehículos institucionales registraron salidas netas. Continuar monitoreando tanto los datos de flujos como la estructura de precios sigue siendo esencial para evaluar la dirección a corto plazo.
Riesgo de concentración dentro de los fondos más grandes
El papel desproporcionado de IBIT tanto en los flujos de entrada como en los de salida crea una forma de concentración que los participantes del mercado deben tener en cuenta en su análisis. Dado que el fondo representa una gran parte de los activos totales y la actividad comercial, sus cifras diarias de flujo suelen marcar el tono para los totales reportados de toda la categoría. Una sola redención importante de un cliente institucional puede mover significativamente el número semanal. Esta dinámica ha sido visible durante todo 2026 cada vez que IBIT registró sesiones de cientos de millones de dólares en cualquier dirección.
La concentración también significa que los comentarios centrados únicamente en el total de la categoría principal pueden exagerar o subestimar el alcance de la participación. Cuando IBIT representa el 70 por ciento o más de los retiros semanales, los fondos restantes pueden estar relativamente quietos. Por lo tanto, los inversores y analistas que siguen el espacio examinan los datos a nivel de fondo junto con los agregados para obtener una imagen más clara de la demanda en diferentes segmentos de clientes y estructuras de productos.
Fondo macroeconómico y sensibilidad a las tasas de interés
Los patrones recientes de flujo de ETFs han ocurrido en un contexto de rendimientos elevados de los bonos del Tesoro y expectativas cambiantes sobre la política de la Reserva Federal. Rendimientos reales más altos pueden reducir la atractividad relativa de activos que no generan rendimiento, como el bitcoin, para algunas carteras institucionales. Sesiones con datos económicos más fuertes o expectativas más firmes sobre tasas han coincidido en varias ocasiones este mes con reembolsos más elevados. Por ejemplo, la salida de casi 487 millones de dólares el 7 de octubre ocurrió amid rendimientos crecientes y una postura general de riesgo reducido en los mercados accionarios.
La sensibilidad no es absoluta. El bitcoin ha avanzado previamente durante períodos de tasas crecientes cuando otros factores, como la dinámica de la oferta y las narrativas de adopción institucional, resultaron más influyentes. El entorno actual simplemente ilustra que los flujos de ETF responden a las mismas variables macroeconómicas que afectan a otros activos de riesgo. Los gestores de cartera que reequilibran entre asignaciones tradicionales y digitales pueden generar fluctuaciones visibles en los flujos, incluso cuando la convicción a largo plazo permanece intacta.
Cómo podrían verse afectados la estructura del mercado y la liquidez
La presencia de grandes ETFs spot de bitcoin líquidos ha cambiado el perfil de propiedad y operación del mercado. Las redenciones ahora se traducen más directamente en posibles ventas en el mercado spot que en el pasado, cuando la exposición se obtenía principalmente a través de futuros o vehículos menos regulados. Al mismo tiempo, la profundidad de la liquidez en el mercado secundario de los propios ETFs ha mejorado la descubierta de precios y reducido la fricción para las instituciones. Altos volúmenes de trading semanales demuestran que los productos continúan cumpliendo su función prevista incluso durante períodos de salida neta.
El cambio estructural también significa que los datos de flujo se han convertido en un indicador ampliamente seguido del sentimiento institucional. Los conteos diarios y semanales de rastreadores como Farside Investors y SoSoValue son ahora entradas estándar para muchos participantes del mercado. El tamaño modesto de los flujos salientes recientes en relación con los activos totales sugiere que los productos conservan una capacidad sustancial para absorber tanto flujos entrantes como salientes sin alterar el mercado en general.
Diferencias de rendimiento entre los ETF de bitcoin al contado
Mientras que IBIT lideró los flujos salientes semanales, la imagen acumulada hasta la fecha muestra dispersión. Algunos fondos registraron flujos netos entrantes en octubre, aunque el total de la categoría se volvió negativo. Fidelity’s FBTC registró reembolsos sustanciales a principios del mes, pero otros productos, como ciertos fondos más pequeños, se mantuvieron cerca de la neutralidad. Esta variación refleja diferencias en las estructuras de tarifas, alcance de marketing, bases de clientes y relaciones con participantes autorizados. Los fondos más grandes con tarifas más bajas y distribución más amplia tienden a dominar tanto las columnas de flujos entrantes como salientes.
La dispersión también ofrece información sobre la atractividad relativa del producto. Los inversores que monitorean datos a nivel de fondo pueden identificar qué vehículos están ganando o perdiendo participación en las asignaciones institucionales en períodos más cortos. En horizontes más largos, los rankings de flujos acumulados han permanecido relativamente estables, con IBIT manteniendo una clara ventaja.
Precedentes históricos para episodios de salida semanal
Períodos anteriores de salidas de varios días o semanas en 2025 y 2026 a menudo fueron seguidos por una nueva acumulación una vez que los precios y las condiciones macroeconómicas se estabilizaron. El episodio actual, aunque notable por su concentración en IBIT, sigue siendo modesto en términos absolutos en comparación con algunos retrocesos anteriores. La capacidad de los fondos para retener la gran mayoría del capital atraído previamente durante esos episodios ha reforzado la confianza en la estructura del producto. Los flujos acumulados siguen estando bien por encima de los 50 mil millones de dólares a pesar de las reembolsos intermitentes.
Por lo tanto, los participantes del mercado tienden a considerar los datos semanales aislados de salidas como puntos de datos dentro de una tendencia más larga, en lugar de señales definitivas de un cambio estructural. La combinación de volúmenes de trading elevados, primas y descuentos estables y activos gestionados retenidos respalda la evaluación de que la actividad reciente representa un ajuste normal del mercado, en lugar de un cambio fundamental en la disposición institucional.
Perspectiva para las tendencias de flujo a corto plazo
Las cifras semanales futuras de flujos dependerán de la trayectoria del precio del bitcoin, el entorno de tasas de interés y el sentimiento de riesgo general. La estabilización o recuperación del precio por encima de los rangos recientes ha coincidido históricamente con un retorno a flujos netos positivos. Rendimientos continuamente elevados o una nueva volatilidad en los mercados de acciones podrían extender el patrón actual de reembolsos selectivos. El tamaño y la liquidez de los fondos más grandes garantizan que cualquier cambio en la demanda institucional seguirá siendo altamente visible en los datos diarios.
Los inversores y analistas continuarán monitoreando los totales agregados y la desglose por fondo en busca de señales tempranas de cambio en el impulso. Los productos han demostrado resiliencia durante episodios anteriores de salidas, y la escala absoluta de activos bajo administración proporciona un margen sustancial contra reembolsos a corto plazo. Las próximas semanas aclararán si el patrón de octubre representa una pausa temporal o el inicio de un período más sostenido de retiros netos.
🔥 Más allá de las noticias: qué significa KuCoin 5.0 para ti
Las noticias del mercado avanzan rápido — pero donde actúes sobre ellas importa igualmente. Este octubre, KuCoin lanza KuCoin 5.0, transformando KuCoin en una plataforma reconstruida. Aquí está lo que realmente cambia para ti:
-
Una cuenta para todo. Las plataformas antiguas dividían tu dinero entre cuentas separadas de "spot", "margin" y "futures" y esperaban que entendieras por qué. La Cuenta Unificada de KuCoin 5.0 elimina esto por completo: realiza un depósito una vez y todo estará simplemente disponible (actualmente solo disponible para VIPs).
-
Acciones, índices y materias primas. KuCoin 5.0 se expande más allá del cripto hacia los mercados globales. Cuando el cripto se mueve lateralmente y las acciones suben (o al revés), rotates en minutos en lugar de abrir una cuenta de corretaje y esperar días para que se activen los canales de moneda fiduciaria.
-
Activos del mundo real (RWA). Exposición tokenizada a activos tradicionales como materias primas, directamente en tu cuenta de cripto. Uno de los segmentos de más rápido crecimiento en las finanzas globales ya no está reservado para instituciones: tú lo accedes desde el mismo saldo con el que operas.
-
Gana mientras aprendes. ¿Aún no estás listo para operar? KCUSD permite que tus stablecoins generen intereses diarios con autocomposición. La forma menos estresante de hacer que tus depósitos inactivos trabajen para ti con un rendimiento del 4%.
-
Un asistente de IA en lenguaje sencillo. Haz preguntas, obtén contexto del mercado, entiende lo que estás viendo: integrado en la plataforma, sin necesidad de jerga.
-
Una aplicación que no abruma. Más rápida, más limpia y coherente: intuitiva desde el primer toque, no después de un tutorial.
-
Seguridad que puedes verificar, no solo confiar. Una entidad de la UE con licencia MiCAR, Proof of Reserves que puedes verificar tú mismo, y seguridad certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crea tu cuenta en minutos y comienza en la plataforma diseñada para adónde va el cripto, no adónde ha estado.
Preguntas frecuentes
¿Qué tamaño tuvieron los flujos salientes semanales en relación con los activos totales bajo administración?
Los aproximadamente $228.6 millones en salidas netas durante la semana que finalizó el 16 de octubre representaron menos del uno por ciento de los aproximadamente $104.3 mil millones en activos totales bajo administración de los ETF de bitcoin al contado en EE.UU. Incluso la cifra mensual más alta, cercana a los $617 millones, sigue siendo una pequeña fracción del conjunto total, lo que indica que las redenciones no han alterado materialmente la escala o la presencia en el mercado de los fondos.
¿Qué fondo impulsó la mayoría de las reembolsos recientes?
El Fondo iShares Bitcoin Trust de BlackRock, IBIT, representó aproximadamente $165 millones del total semanal, o alrededor del 72 por ciento según algunos cálculos. El último día de la semana, el fondo registró solo $71,8 millones en salidas. Su tamaño dominante dentro de la categoría significa que los movimientos de IBIT suelen determinar la dirección general del grupo entero.
¿Cuál fue el mayor egreso diario en octubre?
El 7 de octubre generó la mayor redención de una sola sesión del mes, por $487.1 millones. Ese día borró una parte sustancial de las ganancias anteriores del mes y marcó el tono para el saldo neto negativo subsiguiente. Varias otras sesiones también registraron salidas que superaron los $200 millones.
¿Han permanecido positivos los flujos acumulados desde el lanzamiento?
Sí. A pesar de períodos semanales y mensuales intermitentes de reembolsos netos, el complejo de ETFs de bitcoin spot de EE.UU. ha atraído aproximadamente $56,88 mil millones en flujos netos acumulados desde que comenzó a operar en enero de 2024. Esa cifra sigue colocando a estos productos entre los lanzamientos de ETF más exitosos según métricas de acumulación de activos.
¿Cómo se comportó el precio del bitcoin durante la semana de salida?
Bitcoin cerró cerca de $81,500 el 16 de octubre, tras operar en un rango que incluyó mínimos cercanos a $80,700 y máximos por encima de $82,800. El activo mostró resiliencia relativa al mantener niveles clave de soporte, incluso mientras los vehículos institucionales registraron retiros netos. El comercio del fin de semana tras el cierre del viernes produjo una recuperación modesta.
¿Los altos volúmenes de trading compensan la señal de salidas netas?
Un volumen secundario elevado indica una actividad comercial continua entre participantes existentes y nuevos, incluso cuando las creaciones retrasan los reembolsos. Un volumen semanal que supera los 7.500 millones de dólares en algunos informes demuestra que la liquidez permanece sólida y que los productos continúan facilitando la descubrimiento eficiente de precios y el ajuste de posiciones.
Descargo de responsabilidad: Este contenido tiene fines informativos únicamente y no constituye asesoramiento de inversión. Las inversiones en criptomonedas conllevan riesgos. Realiza tu propia investigación (DYOR).
Aviso: Esta página fue traducida utilizando tecnología de IA para tu conveniencia. Para obtener la información más precisa, consulta la versión original en inglés.