






গত কয়েক সপ্তাহে ক্রিপ্টো বাজার উল্লেখযোগ্যভাবে পুনরুজ্জীবিত হয়েছে। তবে বর্তমান বছরের শুরু থেকে দেখা যাচ্ছে যে পরিস্থিতি এখনও বেশি নির্বাচনমূলক। বিটকয়েন এখনও 9% কম দামে ট্রেড হচ্ছে, যখন ইথেরিয়াম প্রায় 24% ক্ষতির সাথে আরও বেশি চাপের মুখোমুখি হচ্ছে। পুনরুজ্জীবনটি ঝুঁকি গ্রহণের প্রতি আগ্রহের স্থিতিশীলতার ইঙ্গিত দেয়, কিন্তু এখনও সমগ্র বাজারের জন্য একটি নতুন বুল মার্কেটের ইঙ্গিত দেয় না।
এটি পূর্বের বাজার পর্যায় থেকে একটি গুরুত্বপূর্ণ পার্থক্য চিহ্নিত করে। মূলধন এখন বিস্তৃত ক্রিপ্টো সেক্টরে সমানভাবে ফিরে আসছে না। বরং, এটি সবচেয়ে বেশি তরলতা, প্রতিষ্ঠানগুলির জন্য সবচেয়ে বেশি অ্যাক্সেসযোগ্য, এবং নিয়ন্ত্রণমূলক দৃষ্টিকোণ থেকে সবচেয়ে প্রতিষ্ঠিত সেগমেন্টগুলিতে কেন্দ্রীভূত হচ্ছে। বিটকয়েন এই মানদণ্ডগুলির সাথে অন্য যেকোনো সম্পদের চেয়ে স্পষ্টভাবে মেলে। অন্যদিকে, বিস্তৃত বাজারটি এখনও বিভক্ত এবং একইসাথে দুর্বলতর ঝুঁকি পছন্দ, বাণিজ্যযোগ্য টোকেনের বাড়তি সংখ্যা, এবং অসমভাবে বণ্টিত তরলতা শোষণ করতে বাধ্য।
ফলাফলস্বরূপ, একটি দ্বিতলীয় বাজার কাঠামো গড়ে উঠছে: বিটকয়েন ক্রমাগতভাবে ইটিএফ এবং কর্পোরেট খাজনার মাধ্যমে সঞ্চয় করা হচ্ছে, যখন অল্টকয়েনগুলি এখনও একটি ক্লাসিক রোটেশন চক্রের অভিজ্ঞতা লাভ করেনি। সুতরাং, সাম্প্রতিক পুনরুজ্জীবনটি প্রতিষ্ঠানগত কোর সম্পদ হিসাবে বিটকয়েন এবং ব্যক্তিগত টোকেন নির্বাচনের দ্বারা বাড়তি প্রভাবিত হচ্ছে অল্টকয়েন বাজারের মধ্যে একটি কাঠামোগত বিচ্ছিন্নতা লুকিয়ে রাখে।
বিটকয়েন: সঞ্চয় এবং সীমিত নতুন সরবরাহ
এই গতিশীলতা বিশেষভাবে সরবরাহ এবং চাহিদা পর্যালোচনা করলে দৃশ্যমান হয়। মার্কিন স্পট ইটিএফগুলির অনুমোদনের পর বিটকয়েন চাহিদার একটি নতুন কাঠামোগত উৎস অর্জন করেছে। ইটিএফ প্রবাহের পাশাপাশি, পাবলিকলি তালিকাভুক্ত কোম্পানিগুলি অতিরিক্ত ক্রেতা হিসেবে উঠে এসেছে, যার মধ্যে সবচেয়ে উল্লেখযোগ্য Strategy/MicroStrategy। এই চাহিদা একটি সরবরাহ ভিত্তির সাথে মিলেছে যা কেবলমাত্র সীমিত গতিতে বৃদ্ধি পাচ্ছে।
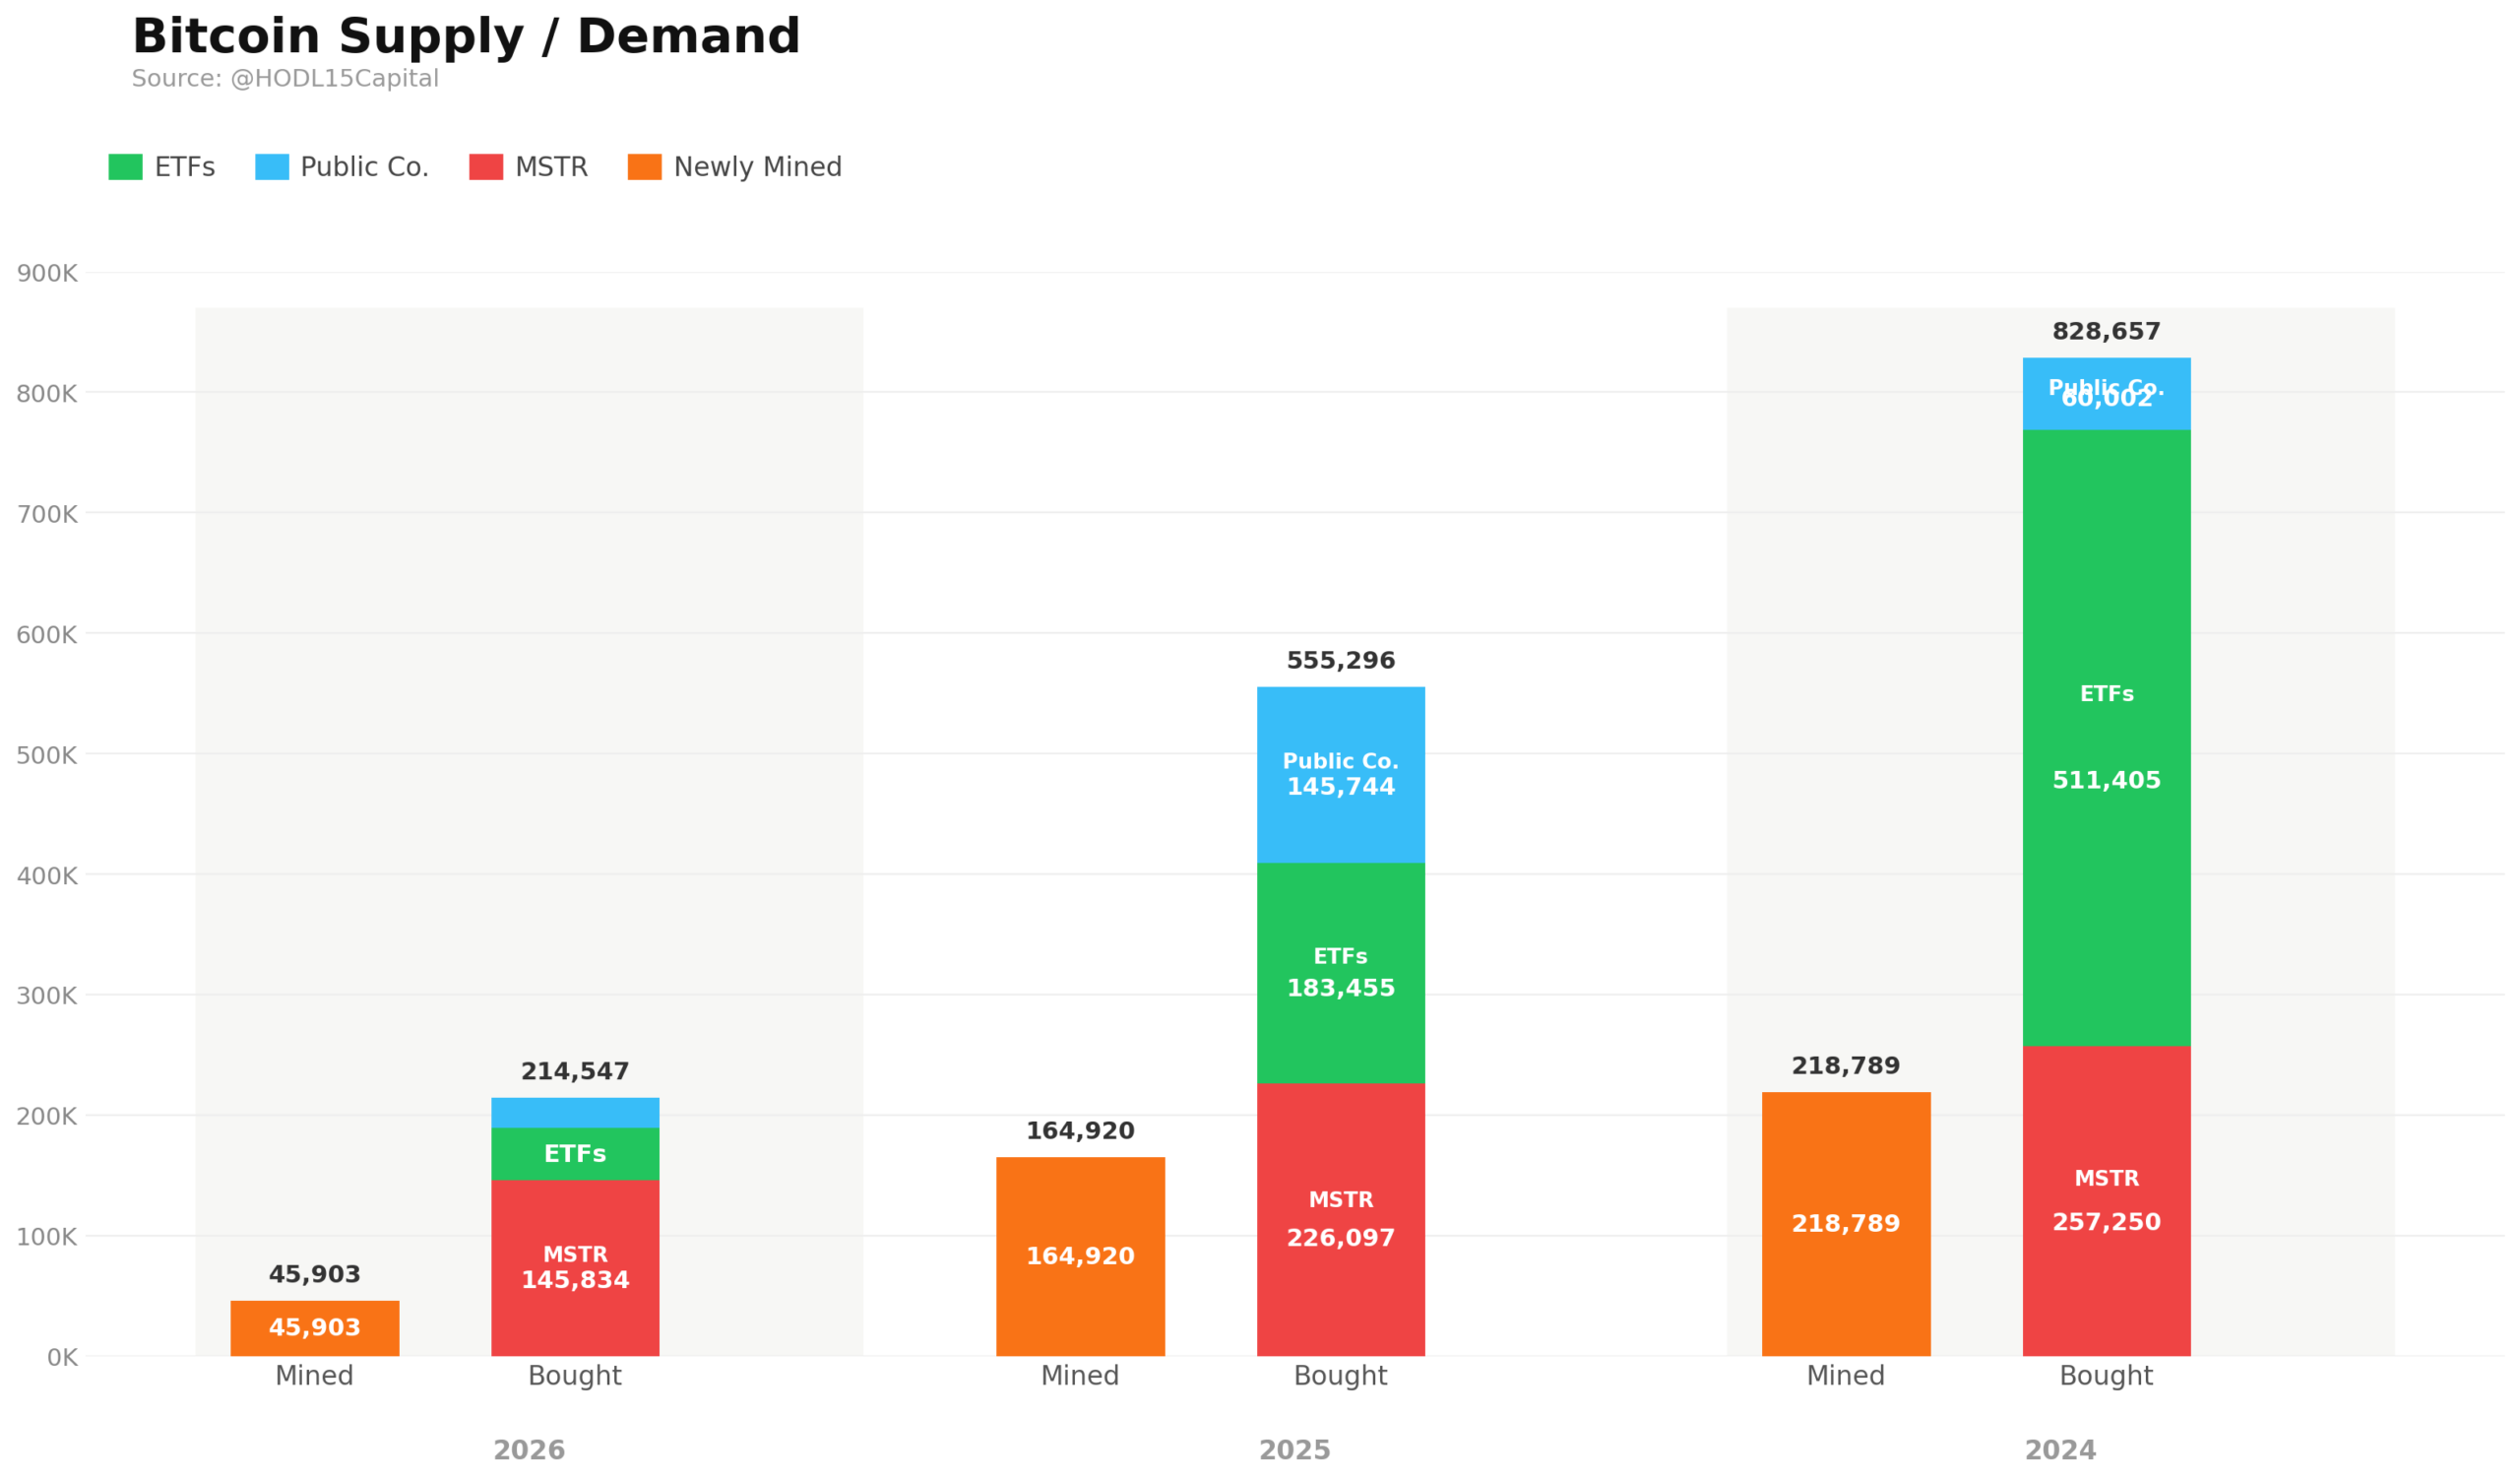
চার্টটি এই গতিশীলতাকে স্পষ্টভাবে চিত্রিত করে: গত তিন বছরে, ইটিএফ, স্ট্র্যাটেজি/মাইক্রোস্ট্র্যাটেজি এবং অন্যান্য পাবলিকলি লিস্টেড কোম্পানির চাহিদা নতুনভাবে খননকৃত বিটকয়েন সরবরাহকে প্রচুর পরিমাণে ছাড়িয়ে গেছে। ২০২৪-এর পর থেকে বিশেষভাবে এটি আরও পরিষ্কারভাবে দেখা যাচ্ছে যে বিটকয়েন শুধুমাত্র স্পেকুলেটিভভাবে ট্রেড হচ্ছে না, বরং এটি কাঠামোগতভাবে শোষিত হচ্ছে। চলমান মাইনিং ইস্যু এখন এই চাহিদা পূরণের জন্য যথেষ্ট নয়।
এই সংখ্যাগুলিকে সংক্ষিপ্ত মেয়াদের দামের সংকেত হিসাবে ব্যাখ্যা করা উচিত নয়। তবে, বর্তমান বাজার পরিস্থিতিতে বিটকয়েন অন্যান্য সেক্টরের চেয়ে ভিন্নভাবে আচরণ করছে এর কারণগুলি ব্যাখ্যা করতে এগুলি সহায়তা করে। গুরুত্বপূর্ণ হল মোট প্রচলিত সরবরাহের পাশাপাশি বাজারে প্রকৃতপক্ষে উপলব্ধ তরল বিটকয়েনের পরিমাণ। ETF এবং কর্পোরেট খাজনা যতই বিটকয়েন সঞ্চয় করছে, অতিরিক্ত চাহিদা ততই বর্তমান ধারকদের দ্বারা পূরণের প্রয়োজন হচ্ছে। যদি বিক্রয়ের ইচ্ছা সীমিতই থাকে, তবে বাজারের液化�া দ্রুত কমে যেতে পারে।
ফলাফলস্বরূপ, বিটকয়েন ইটিএফ-এর চাহিদা মূল্য গঠনের একটি ক্রমাগত গুরুত্বপূর্ণ চালক হয়ে উঠছে। সংক্ষিপ্ত মেয়াদের প্রবণতার জন্য পারম্পরিক প্রযুক্তিগত বিশ্লেষণ এখনও প্রাসঙ্গিক, কিন্তু মধ্যম মেয়াদের গতিশীলতা ক্রমাগতভাবে মূলধনের প্রবাহ দ্বারা আকৃতিগত হচ্ছে। বিটকয়েন শুধুমাত্র ট্রেড করা হচ্ছে, বরং গঠনগতভাবে সঞ্চিত হচ্ছে। এটিই বর্তমান পর্যায়কে একটি শুধুমাত্র স্পেকুলেটিভ মার্কেট ইমপালস থেকে পৃথক করছে।
অল্টকয়েন: ক্লাসিক রোটেশন নেই, কিন্তু বৃদ্ধি পাচ্ছে বিভাজন
অল্টকয়েন বাজারের সাথে এই পার্থক্য এখনও প্রকট। আগের চক্রগুলিতে, বিটকয়েনের শক্তিশালী প্রবণতা প্রায়শই ইথেরিয়াম, বড় অল্টকয়েন এবং শেষে বাজার ক্যাপ বক্ররেখার নিচের ছোট টোকেনগুলিতে রোটেশনের সাথে অনুসরণ করা হত। এখনও, এই গতিশীলতা কেবল সীমিত পরিমাণে দেখা গিয়েছে। বিটকয়েন এখনও বাজারের প্রধান চালক, তবে এর আপেক্ষিক শক্তি এখন স্বয়ংক্রিয়ভাবে সম্পূর্ণ খাতে ব্যাপক লাভের দিকে পরিণত হচ্ছে না।
বছর জুড়ে পারফরম্যান্সটি এই বিভাজনকে স্পষ্টভাবে চিত্রিত করে। ইথেরিয়াম (-24%) বিটকয়েনের তুলনায় এখনও পিছিয়ে আছে, যখন সোলানা (-27%), XRP (-22%) এবং কার্ডানো (-20%)ও অপর্যাপ্ত পারফরম্যান্স দেখিয়েছে। একইসময়ে, কয়েকটি ব্যতিক্রমী কয়েন ইতিবাচক রিটার্ন অর্জন করেছে: TRON (+25%) এবং Hyperliquid (+54%) উভয়ই অতিক্রম করেছে, যখন Canton Network (+7%) বছরজুড়ে মাঝারি লাভ অর্জন করেছে, যদিও বছরের কিছু সময়ে এটি শক্তিশালী মোমেন্টাম অনুভব করেছে। এই বিভিন্নতা নির্দেশ করে যে, মূলধন এখনও অল্টকয়েন সেগমেন্টের মধ্যে সুযোগ খুঁজছে, কিন্তু পূর্ববর্তী মার্কেট পর্যায়গুলির তুলনায় অনেক বেশি নির্বাচনমূলকভাবে।

এই ব্যতিক্রমগুলি বর্তমান বাজার কাঠামো বুঝতে বিশেষভাবে গুরুত্বপূর্ণ। এগুলি একটি ক্লাসিক অল্টকয়েন মৌসুমের ইঙ্গিত দেয় না, বরং একটি বাজারের ইঙ্গিত দেয় যেখানে বিশেষ কথাবার্তা, ব্যবহারের প্রবণতা বা তরলতা অবস্থার কারণে বিভিন্ন টোকেনগুলি উঠে আসে। উদাহরণস্বরূপ, হাইপারলিকুইড তার অন-চেইন ডেরিভেটিভস ট্রেডিংয়ে শক্তিশালী অবস্থানের কারণে এখনও লাভবান হচ্ছে, যখন TRON স্টেবলস্টেবলকয়েন কার্যকলাপ দ্বারা সমর্থিত। অন্যদিকে, ক্যানটন নেটওয়ার্ক বেশি প্রতিষ্ঠানগত অবকাঠামো এবং টোকেনাইজেশন কথাবার্তার সাথে সম্পৃক্ত। এই একক বিজয়ীদের পরও, সামগ্রিক বাজারের প্রসার দুর্বল।
বিশেষভাবে ইথেরিয়াম দেখায় যে ব্রডার অল্টকয়েন বাজারের পরিবেশ কতটা চ্যালেঞ্জিং হয়ে উঠেছে। স্মার্ট চুক্তি প্ল্যাটফর্ম হিসাবে এর ভূমিকা থাকা সত্ত্বেও, ETH এই বছরের শুরু থেকে বিটকয়েনের তুলনায় উল্লেখযোগ্যভাবে পিছিয়ে। এটি একটি একক নেতিবাচক কারণের ফলাফল নয়, বরং সেক্টরের মধ্যে মূলধন বণ্টনের পরিবর্তনেরই প্রতিফলন: তরলতা এখন স্বয়ংক্রিয়ভাবে বাজার মূলধনের বক্ররেখা ধরে নিচের দিকে চলছে না, বরং দীর্ঘতর সময়ের জন্য সবচেয়ে বড় এবং সবচেয়ে সহজলভ্য সম্পদগুলিতেই কেন্দ্রীভূত থাকছে।
অল্টকয়েনের ক্ষেত্রে, এটি একটি অনেক বেশি উচ্চ নির্বাচন প্রাপ্তি তৈরি করে। ব্যক্তিগত টোকেনগুলি এখনও শক্তিশালীভাবে অতিক্রম করতে পারে, কিন্তু তারা বাড়তে থাকা পরিস্থিতিতে নিজস্ব ক্যাটালিস্টের প্রয়োজন হচ্ছে, যা ব্যবহারের বৃদ্ধি, ফি উৎপাদন, স্থিতিশীল তরলতা বা একটি আকর্ষণীয় বর্ণনার মাধ্যমে হতে পারে। একইসময়ে, বাণিজ্যযোগ্য টোকেনের সংখ্যা বাড়ার ফলে মূলধনের জন্য প্রতিযোগিতা বেড়েছে। ফলস্বরূপ, বাজারটি এখনও বিনিয়োগযোগ্য, কিন্তু আগের চক্রগুলির তুলনায় অনেক কম প্রসারিতভাবে সমর্থিত।
প্রতিষ্ঠানগত BTC চাহিদা বনাম টোকেনের প্রবাহ
অতএব, বর্তমান বাজার পর্যায়টিকে শুধুমাত্র সাম্প্রতিক পুনরুত্থান দ্বারা ব্যাখ্যা করা যায় না। এর নিচের কাঠামোটিই গুরুত্বপূর্ণ। বিটকয়েন এখনও ETF প্রবাহ, কর্পোরেট তহবিল ক্রয় এবং নতুন সরবরাহ প্রকাশের সীমিত গতি থেকে লাভ পাচ্ছে। অন্যদিকে, ব্রডার ক্রিপ্টো বাজারটি ঝুঁকির প্রতি আকর্ষণ, চলমান টোকেন প্রকাশ এবং প্রকল্প-নির্দিষ্ট উদ্দীপকগুলির উপর অনেক বেশি নির্ভরশীল।
অতএব, বিটকয়েন ইটিএফ-এর চাহিদা বাজারের মধ্যে একটি গুরুত্বপূর্ণ স্থিতিশীলকারী শক্তি হয়ে উঠেছে। এটি একটি স্বচ্ছভাবে সীমিত সরবরাহ প্রোফাইল সম্পন্ন সম্পদে পুনরাবৃত্ত মূলধন প্রবাহ তৈরি করে। একইসাথে, অল্টকয়েন বাজার একটি নিরন্তর বিস্তৃত ট্রেডেবল টোকেনের বিশ্বকে শোষণ করতে হবে। এই সংমিশ্রণটি ব্যাখ্যা করে যে কেন বিটকয়েন গঠনগতভাবে সমর্থিত থাকে, যখন অনেক অল্টকয়েন ব্যাপক বাজারের পুনরুজ্জীবনের পরও পিছিয়ে থাকে।
ফলস্বরূপ, ২০২৬ সালে ক্রিপ্টো বাজার আরও বেশি বিভক্ত হয়ে রয়েছে। বিটকয়েন কাঠামাগত চাহিদা এবং সীমিত সরবরাহের সুবিধা পাচ্ছে, যখন কয়েকটি উল্লেখযোগ্য অতিক্রমকারীর পরও অল্টকয়েনগুলি বিচ্ছিন্ন থাকছে। যদি মূলধন বিটকয়েন থেকে ব্যাপক বাজারের দিকে আরও স্থায়ীভাবে ঘুরে না যায়, তবে সঞ্চিত বিটকয়েন এবং বিচ্ছিন্ন অল্টকয়েন পারফরম্যান্সের মধ্যে বিভেদটি অব্যাহত থাকবে।
অতএব, সাম্প্রতিক পুনরুজ্জীবনটি গঠনমূলক, কিন্তু এখনও একটি নতুন ব্যাপক বুল মার্কেটের প্রমাণ নয়। মূল প্রশ্নটি এখন শুধু এটিই নয় যে বাজারটি উপরের দিকে চলছে কিনা, বরং মূলধন কোথায় প্রবাহিত হচ্ছে। এখনও, উত্তরটি স্পষ্টভাবে বিটকয়েনের দিকেই ইঙ্গিত করছে।