

ما هي أسهم البنوك الأمريكية التي تستفيد إذا ظلت أسعار الفائدة مقيّدة؟
مقدمة
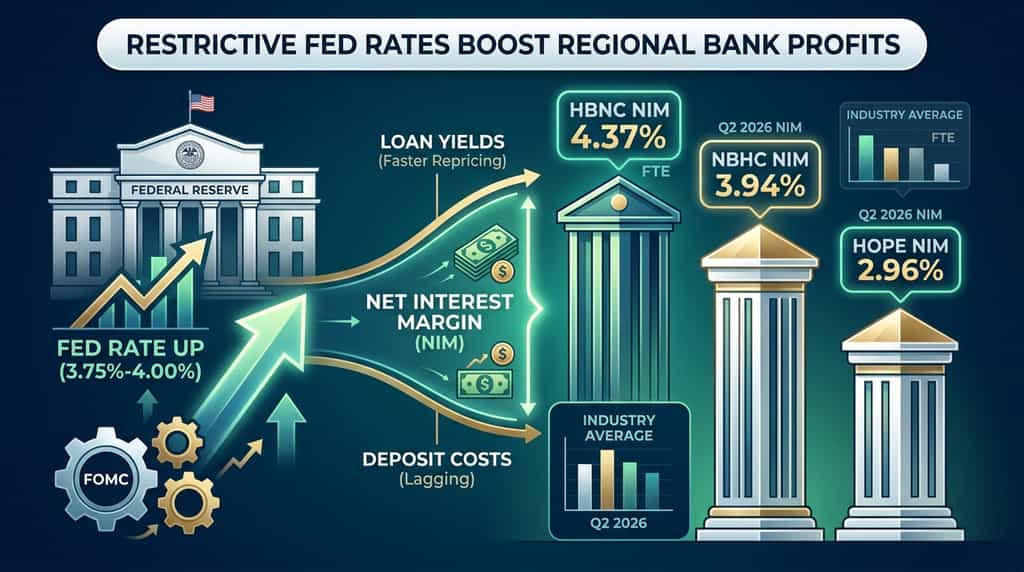
هل ستستمر البنوك في كسب الأموال إذا أبقت الاحتياطي الفيدرالي على سياسة مشددة؟ نعم — المقرضون ذوو قاعدة إيداع قوية وسرعة إعادة تسعير القروض يمكنهم زيادة الدخل الصافي من الفائدة عندما تظل أسعار السياسة مقيدة. وفقًا للاحتياطي الفيدرالي، رفع مجلس السوق المفتوح نطاق الهدف لأسعار الصناديع الفيدرالية بمقدار 25 نقطة أساس إلى 3.75٪ إلى 4.00٪ في 16 سبتمبر 2026.
تتميز ثلاث بنوك مجتمعية وإقليمية مدرجة في هذا الإعداد: هورايزون بانككورب (HBNC)، وناشيونال بانك هولدينجز (NBHC)، وهوب بانككورب (HOPE). وقد سجّل كل منها هوامش الربع الثاني لعام 2026 التي تقع بالفعل عند أو فوق المتوسط الصناعي المُبلغ عنه من قبل FDIC.
تشرح هذه المقالة كيف تنتقل أسعار الفائدة المقيدة عبر أرباح البنوك، ولماذا تختلف هذه الأسماء الثلاثة عن المتوسط الصناعي، وما المخاطر التي لا تزال موجودة على الجانب الآخر من سياسة الأسعار الأعلى لفترة أطول.
كيف تساعد أسعار الفائدة التقييدية البنوك الأمريكية؟
تساعد السياسة التقييدية البنوك عندما تعيد تسعير عوائد الأصول أسرع من تكاليف الودائع، مما يوسع هامش الفائض الصافي (NIM). يُحسب هامش الفائض الصافي كإيرادات الفائض الصافية مقسومة على متوسط الأصول المدرة للدخل. وهو محرك الربح الأساسي لأغلب البنوك التجارية الأمريكية.
وفقًا لتقرير ملف البنوك الفصلي لمؤسسة التأمين على الودائع للربع الثاني من عام 2026، ارتفع هامش الفائدة الصناعي بمقدار نقطة أساس واحدة مقارنة بالربع السابق ليصل إلى 3.32٪، وارتفع هامش الفائدة للمصارف المجتمعية بمقدار 10 نقاط أساس ليصل إلى 3.81٪. ويُظهر نفس التقرير أن إيرادات الفائدة الصافية لجميع المؤسسات المضمونة من قبل مؤسسة التأمين على الودائع زادت بمقدار 5.3 مليار دولار، أو 2.8٪، مقارنة بالربع الأول.
أشار بيان FOMC بتاريخ 16 سبتمبر 2026 إلى أن التضخم لا يزال مرتفعًا، وأن رفع السعر "سيدعم عودة أسرع إلى هدف اللجنة البالغ 2 بالمئة". ووضعت التوقعات الوسيطة لـ SEP معدل صندوق فيدرالي بنهاية عام 2026 عند 4.1%. يحافظ هذا المسار على السياسة فوق المعدل طويل الأجل، ويبقي عوائد التجزئة قصيرة الأجل والقروض مرتفعة.
تكسب البنوك أكثر عندما تنطبق ثلاث شروط في نفس الوقت:
-
حصة كبيرة من القروض تُعاد تسعيرها أو تُنشأ وفقًا لأسعار السوق الحالية.
-
تكاليف الإيداع متأخرة بسبب التحقق من العلاقات، أو الأرصدة غير المدرة للعائد، أو التسعير المنضبط.
-
تظل خسائر الائتمان محدودة، لذا لا تُقابل العائدات الصافية من الفوائد باعتمادات.
تُظهر البنوك المجتمعية بالفعل هذا النمط. لاحظت مؤسسة التأمين على الودائع أن عوائد أصول البنوك المجتمعية ارتفعت بينما انخفضت تكاليف التمويل في الربع الثاني، مما أدى إلى زيادة صافي هامش الفائدة بمقدار 10 نقطة أساس. هذه هي الآلية نفسها التي يمكن أن تستمر إذا ظلت الأسعار تقييدية.
لماذا تكسب بعض البنوك الأمريكية أكثر من غيرها إذا بقيت الأسعار مرتفعة؟
البنوك التي تمتلك ميزانيات عمومية حساسة للأصول وودائع ثابتة ومنخفضة التكلفة تكسب أكثر من نظرائها المموَّلين بالتمويل الجملة. تعني حساسية الأصول أن القروض والأوراق المالية تعيد تسعيرها أسرع من الالتزامات عندما تبقى أسعار السياسة مرتفعة أو ترتفع مجددًا.
المتوسطات الصناعية تخفي هذا الانقسام. وضعت بيانات FDIC صافي هامش الفائدة لجميع البنوك عند 3.32% في الربع الثاني من عام 2026، بينما سجلت البنوك المجتمعية 3.81%. يُظهر هذا الفرق أن المؤسسات الأصغر التي تعتمد على العلاقات يمكنها تحقيق عوائد أعلى من نفس البيئة السعرية.
يُعد مزيج التمويل مهمًا بنفس قدر مزيج القروض. لا تُعاد تسعير الودائع غير المدرة للفوائد عندما تحتفظ الفيدرالي أو يرفع الفائدة. أما الودائع المدرة للفوائد، فتُعاد تسعيرها، لكن السرعة تعتمد على المنافسة والولاء للعملاء. يمكن للبنوك التي نمت قروضها التجارية والصناعية (C&I) مع الحفاظ على تكاليف الودائع تحويل مسار سياسة تقييدية إلى زيادة في صافي إيرادات الفائدة، حتى لو كان نمو القروض الإجمالي فقط في حدود الأرقام الفردية المتوسطة.
يبقى جودة الائتمان هي المقابل. وفقًا لمؤسسة التأمين على الودائع، بلغت خسائر الصناعة الصافية من القروض 0.58% في النصف الأول من عام 2026، وكان العائد على الأصول للربع الثاني من عام 2026 1.37%. تُظهر هذه الأرقام قوة الأرباح، وليس ضمانًا. ستؤدي بطء أسرع في العقارات التجارية أو قطاع الأعمال والصناعة إلى زيادة الاعتمادات وتقليل فائدة أسعار الفائدة الأعلى.
ما هي أسهم البنوك الثلاثة في الولايات المتحدة التي يمكن أن تستفيد إذا ظلت الأسعار تقييدية؟
هورايزون بانككورب، وناشيونال بانك هولدينجس، وهوب بانككورب هي ثلاث بنوك مدرجة تُظهر نتائج الربع الثاني لعام 2026 بالفعل توسعًا في الهامش أو NIM لا يزال مرتفعًا مقارنة بالمتوسط الصناعي.
ليست هي الأسماء الوحيدة التي تناسب شاشة "أعلى لفترة أطول". فهي دراسات حالة مفيدة لأن كل منها نشرت مواد أرباح حديثة من لجنة الأوراق المالية والبورصات مع تفاصيل صريحة حول صافي هامش الربح وتكلفة الودائع وعائد القروض.
|
بنك
|
الرمز
|
ربع الثاني 2026 NIM
|
صافي هامش الصناعة (FDIC الربع الثاني 2026)
|
المحرك الرئيسي للربع الثاني من عام 2026
|
|
هورايزون بانك كورب
|
HBNC
|
4.37% FTE
|
3.32%
|
عائد القرض ارتفع 9 نقاط أساس مقابل ارتفاع تكلفة الالتزامات 4 نقاط أساس
|
|
البنك الوطني للملكية
|
NBHC
|
3.94% FTE
|
3.32%
|
تكلفة الإيداع 1.93٪؛ لا تزال أعلى من هامش الصناعة النقي
|
|
هوب بانك كورب
|
HOPE
|
2.96%
|
3.32%
|
ارتفع NIM بنسبة 6 نقاط أساس على أساس ربع سنوي و27 نقطة أساس على أساس سنوي مع انخفاض تكاليف التمويل
|
المصادر: إفصاحات أرباح الشركة للربع الثاني من عام 2026 المقدمة إلى لجنة الأوراق المالية والبورصات؛ تقرير البنك الفيدرالي للإيداعات للربع الثاني من عام 2026.
لماذا يمكن أن تستفيد هورايزون بانك كورب (HBNC)؟
بالفعل تحقق هورايزون بانك كورب عائدًا صافيًا على الأصول (NIM) أعلى بكثير من المتوسط الصناعي، واتسعت هذه الهامش مرة أخرى في الربع الثاني من عام 2026. وفقًا لإفصاح الشركة عن أرباحه في 22 يوليو 2026 المقدم إلى لجنة الأوراق المالية والبورصات، ارتفع NIM المكافئ الخاضع للضريبة بالكامل إلى 4.37% من 4.29% في الربع الأول ومن 3.23% قبل عام. بلغ إيراد الفائض الصافي 63.5 مليون دولار، بزيادة قدرها 14.7% مقارنة بالربع المقابل من العام السابق.
Attributed the 8-basis-point sequential NIM gain to loan and deposit pricing plus lower average cash balances. The average rate on loans rose 9 basis points, while interest-bearing liability costs rose 4 basis points. That spread is the textbook asset-sensitive response to a still-restrictive rate regime.
هورايزن هي بنك تجاري وتجزئة يقع في وسط الغرب، ويركز على إنديانا وميشيغان. كان العائد السنوي للربع الثاني من عام 2026 على رأس المال العادي الملموس المتوسط 18.05٪، وكانت نسبة رأس المال العادي الملموس إلى الأصول الملموسة 8.81٪. كان احتياطي خسائر الائتمان 1.05٪ من القروض المحتفظ بها للاستثمار في 30 يونيو 2026. هذه النسب الرأسمالية والاحتياطية مهمة إذا أبطأت أسعار الفائدة المقيدة المُقترضين لاحقًا.
المخاطرة هي مجاراة تكلفة التمويل. إذا تفاقمت المنافسة على الودائع بعد رفع آخر من الفيدرالي، فقد تتسارع زيادة تكلفة الالتزامات البالغة 4 نقاط أساس التي شُهدت في الربع الثاني. وقد دعا توجيه هورايزون إلى نمو قروض وودائع بأرقام فردية متوسطة في عام 2026، لذا فإن الحجم لن يُعوّض بالكامل الارتفاع الحاد في تكاليف التمويل.
لماذا يمكن أن تستفيد National Bank Holdings (NBHC)؟
لا تزال بنك النقل الوطني يحقق هامش فائض صافي أعلى بكثير من المتوسط الصناعي للشركة الفيدرالية للتأمين على الودائع، حتى بعد انخفاض قدره 12 نقطة أساس متتالية. وفقًا لنتائج الربع الثاني لعام 2026، بلغ هامش الفائض الصافي بأساسيات الدخل الإجمالي 3.94%، مقارنة بـ 4.06% في الربع الأول و3.95% في الربع المقابل من العام السابق. ارتفع إيراد الفائض الصافي بأساسيات الدخل الإجمالي إلى 111.5 مليون دولار. تحسن تكلفة الودائع بمقدار نقطة أساس واحدة إلى 1.93%.
انخفض NIM التسلسلي بسبب انخفاض عوائد الأصول المدرة للدخل بعد دخل غير عادي من رسوم القروض في الربع الأول — وليس بسبب انهيار في فارق الأسعار. بالنسبة للنصف الأول من عام 2026، كان NIM المعدل بحسب FTE بنسبة 4.00٪، بزيادة قدرها 6 نقاط أساس مقارنة بالنصف الأول من عام 2025. إن هذا المقارنة للنصف الأول هي الإشارة الأكثر صلة إذا ظلت السياسة تقييدية حتى نهاية العام.
أبلغت NBHC عن أعلى مستوى قياسي في تمويل القروض الربعية بقيمة 926.9 مليون دولار ونمو قروض سنوي مُعادل بنسبة 10% منذ بداية العام. بلغ صافي الدخل المعدل 35.3 مليون دولار، أو 0.78 دولار للسهم المُخفّض. وكانت العائد على متوسط رأس المال العادي الملموس 12.71%. تُظهر هذه الأرقام أن البنك يمكنه زيادة الأصول المدرة للإيرادات مع الحفاظ على تكاليف الودائع قريبة من 1.9%.
المخاطرة هي ضغط العائد على القروض الجديدة إذا تراجع الطلب على الائتمان. انخفضت عوائد الأصول في الربع الثاني، وأي تحول إضافي في المزيج نحو الأصول ذات العائد الأقل سيقلل من هامش الصافي المعدل للعائد الكامل البالغ 3.94% حتى لو أبقى الاحتياطي الفيدرالي على سعر الأموال في نطاق 3.75%–4.00%.
لماذا يمكن أن تستفيد Hope Bancorp (HOPE)؟
هوب بانك كورب هي حالة الانتعاش: لا يزال صافي هامش الفائدة أقل من المتوسط الصناعي، لكنه يتوسع مع انخفاض تكاليف التمويل. وفقًا لإفصاح الشركة عن أرباحه في 27 يوليو 2026، ارتفع صافي هامش الفائدة إلى 2.96% من 2.90% في الربع الأول ومن 2.69% قبل عام. كان إيراد الفائدة الصافي 129.0 مليون دولار، بزيادة قدرها 4% مقارنة بالربع السابق و10% مقارنة بالعام السابق. كان صافي الدخل 33.0 مليون دولار، بزيادة قدرها 12% مقارنة بالربع السابق.
كان عائد القرض 5.73٪، بزيادة قدرها 4 نقاط أساس تسلسليًا. كان تكلفة الودائع المدرة للدخل 3.31٪، بانخفاض قدره 6 نقاط أساس تسلسليًا و46 نقطة أساس مقارنة بالعام السابق. وقالت الإدارة إن انخفاض تكلفة الودائع مقارنة بالعام السابق يعكس خفض أسعار الفائدة في وقت سابق بالإضافة إلى الودائع ذات التكلفة الأقل من استحواذ Territorial Bancorp الذي أُغلق في 2 أبريل 2025.
إذا ظلت السياسة تقييدية أو ارتفعت مرة أخرى، فيمكن للاستثمارات المتبقية واعادة تسعير القروض لدى هوب رفع هامش الربح الصافي من قاعدة منخفضة. يُظهر معدل هامش الربح الصافي في يونيو 2026 البالغ 2.98% ومعدل الودائع في نهاية يونيو البالغ 2.58% زخمًا خلال الربع. كانت الأصول الإجمالية حوالي 19.0 مليار دولار في 30 يونيو 2026، مع قروض بقيمة 14.9 مليار دولار وودائع بقيمة 15.9 مليار دولار.
المخاطر تتمثل في تركيز العقارات التجارية وهامش الربح الصافي لا يزال منخفضًا. هامش 2.96% يترك مساحة أمان أقل من هامش هورايزون البالغ 4.37% في حال ارتفاع تكاليف الائتمان. كما أن المصروفات المرتبطة بالدمج وأي تأخير في عملية الاستحواذ المعلقة على وحدة التمويل التجاري لـ SMBC MANUBANK تضيف مخاطر تنفيذية.
ما المخاطر التي لا تزال قائمة إذا استمرت الأسعار التقييدية لفترة أطول؟
خسائر الائتمان، والمنافسة على الودائع، وتصحيحات محفظة الأوراق المالية يمكن أن تمحو مكاسب صافي هامش الفائدة. السياسة التقييدية ترفع تكاليف خدمة الدين للمقترضين. هذا الضغط يظهر أولاً في العقارات التجارية والائتمانات المُستَدَيْنة في قطاع الشركات والصناعة.
لا تزال بيانات FDIC تبدو منظمة. بلغت خسائر الصناعة الصافية من القروض 0.58% للنصف الأول من عام 2026، وكانت الأصول غير المجدية بالإضافة إلى العقارات الأخرى المملوكة 0.52% من الأصول. يمكن أن تتغير هذه النسب بسرعة إذا ارتفع معدل البطالة من مستوى 4.1% في SEP سبتمبر 2026.
الودائع البيتا هي المخاطر الثانية. ارتفع صافي هامش الربح للمجتمع-البنك في الربع الثاني لأن تكاليف التمويل انخفضت. يمكن أن يعكس رفع آخر بمقدار 25 نقطة أساس، والذي يشير إليه الوسيط في SEP لسبتمبر أنه لا يزال يمكن أن يحدث قبل نهاية عام 2026، هذا الاتجاه. ستشعر البنوك التي تعتمد على الودائع لأجل أولاً.
المخاطر الثالثة هي المدة. يمكن للبنوك التي تحتفظ بسجلات كبيرة من الأوراق المالية المتوفرة للبيع أن تواجه ضغطًا على AOCI إذا بقي عائد السندات لمدة 10 سنوات عند المستويات الأخيرة. هذا لا يؤثر مباشرة على NIM، لكنه يمكن أن يقيّد رأس المال والمشتريات الذاتية.
لا توجد أي من الأسهم الثلاثة معزولة. إن التزامات هورايزون القانونية في الربع الثاني، وتقلب إيرادات الرسوم لـ NBHC، ومزيج العقارات التجارية لـ Hope هي تذكيرات محددة بالشركة تشير إلى أن دعم أسعار الفائدة ليس القصة الكاملة.
ما وراء العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
أخبار السوق تتحرك بسرعة — لكن المكان الذي تتفاعل فيه معها مهم بنفس القدر. هذا أكتوبر، تطلق كوكين KuCoin 5.0، وتحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "فورتي" و"هامش" و"عقود مستقبلية" وتتوقع منك فهم السبب. يزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة (متوفر حاليًا فقط للعملاء المميزين).
-
الأسهم، المؤشرات، والسلع. تتوسع KuCoin 5.0 خارج العملات المشفرة إلى الأسواق العالمية. عندما تتحرك العملات المشفرة جانبيًا وتتصاعد الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لتحويل الأموال التقليدية.
-
الأصول الواقعية (RWA). تعرض مُرمّز لأصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد مقصورًا على المؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اكتسب أثناء التعلم. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بتحقيق عائد يومي مركب تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، واحصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لمصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية حيث تذهب العملات المشفرة، وليس حيث كانت.
الاستنتاج
لا تزال السياسة النقدية الأمريكية التقييدية تدعم البنوك التي تعيد تسعير القروض أسرع من الودائع. وتحافظ رفع الفيدرالي لسعر صندوق النقد إلى نطاق 3.75%–4.00% في 16 سبتمبر 2026، وتوقعات الوسيط البالغة 4.1% بنهاية العام، على هذا السياق. تُظهر بيانات FDIC أن هامش صافي الفائدة للصناعة عند 3.32% وهامش صافي الفائدة للبنوك المجتمعية عند 3.81% في الربع الثاني من عام 2026.
تُدرّ شركة Horizon Bancorp بالفعل إيرادات من هذا النظام بمعدل NIM بقيمة 4.37% FTE. تمتلك National Bank Holdings معدل NIM بقيمة 3.94% وتكلفة إيداعات بقيمة 1.93%. وتقوم Hope Bancorp بتوسيع معدل NIM من 2.69% قبل عام إلى 2.96% مع انخفاض تكاليف التمويل.
نفس السياسة التي ترفع صافي الدخل التشغيلي يمكن أن ترفع تكاليف الائتمان. راقب معاملات الودائع، وتركيزات العقارات التجارية، وتحديثات SEP. هذه الأسهم الثلاثة هي أسماء على قائمة المراقبة لسيناريو أسعار أعلى لفترة أطول — وليست فائزة تلقائية إذا توقف النمو.
الأسئلة الشائعة
ما معنى "أسعار الفائدة التقييدية" بالنسبة للبنوك؟
يعني أن معدل السياسة يبقى مرتفعًا بما يكفي لكبح التضخم، مما يحافظ على عوائد القروض مرتفعة ويمكنه توسيع هامش الفائدة الصافية إذا تأخرت تكاليف الودائع.
هل تستفيد جميع البنوك الأمريكية عندما تحتفظ الفيدرالي بأسعار الفائدة مرتفعة؟
لا. يمكن للبنوك الممولة بالجملة والبنوك التي تمتلك أصولًا ذات إعادة تسعير بطيئة أن تشهد انضغاط هامش الصافي للإيرادات حتى عندما تكون أسعار الصناديق مرتفعة.
هل NIM الأعلى هو نفسه الأرباح الأعلى؟
لا. يمكن أن تعوّض الالتزامات، ونفقات غير الفائدة، وخسائر الأوراق المالية عن مكاسب صافي هامش الفائدة.
كم مرة تُبلغ HBNC و NBHC و HOPE عن NIM؟
يُبلغون عن NIM كل ربع سنة في إفصاحات الأرباح الصادرة عن SEC ومستندات 10-Q.
ما المصادر الرسمية التي يجب على المستثمرين استخدامها لهذا الموضوع؟
استخدم بيانات وبيانات لجنة السوق المفتوحة الفيدرالية (FOMC) وجدول التوقعات الاقتصادية للعضو (SEP)، وتقارير البنك الفيدرالي للتأمين على الودائع الربعية، ومستندات الشركات 8-K/10-Q.
إخلاء المسؤولية: هذا المقال لأغراض إعلامية فقط ولا يشكل نصيحة مالية أو قانونية أو استثمارية. قم دائمًا بإجراء بحثك الخاص قبل التفاعل مع الأصول الرقمية.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.