تقرير أسبوعي لـ KuCoin Ventures: تحركات وول ستريت على السلسلة مع تشديد سيولة السوق
تقرير أسبوعي لـ KuCoin Ventures: تحركات وول ستريت على السلسلة مع تشديد سيولة السوق
1. أبرز أسواق الأسبوع
من العقود الآجلة الدائمة إلى الأوراق المالية المُمَثَّلة برموزياً، تُسرّع وول ستريت تحولها نحو الأسواق على السلسلة
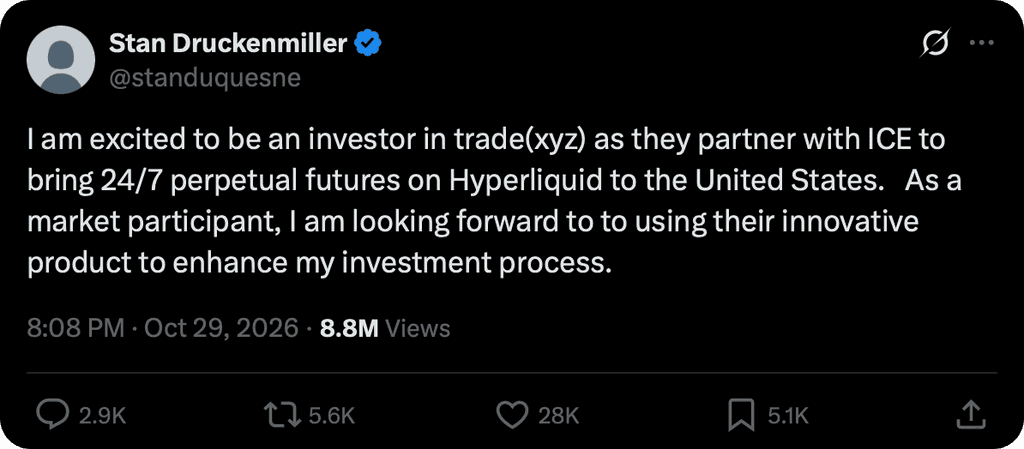
جلب الأسبوع الماضي عدة تطورات مكملة في تقاطع التمويل التقليدي والأسواق على السلسلة: أعلنت ICE عن خططها لإدخال العقود الآجلة الدائمة القائمة على Hyperliquid إلى السوق الخاضعة للتنظيم في الولايات المتحدة، وتأكّد المستثمر الكلي البارز ستانلي دروكينميلر علنًا من استثماره في Trade[XYZ]، وأطلقت DTCC رسميًا خدمتها لتوسيط الأوراق المالية. في المقابل، عارضت بعض الشركات المدرجة تداول أسهمها في منصة للأوراق المالية المُرمّزة. إن تطوير البنية التحتية والالتزامات الرأسمالية يتقدمان، بينما يبقى قبول المصدر مختلطًا.
في 29 أكتوبر، أعلنت ICE، الشركة الأم لبورصة نيويورك للأسهم، عن اتفاق مع Trade[XYZ] واستثمار استراتيجي في الشركة. يخطط الشركاء لإنشاء سوق مستمرة منظمة للتجار التجزئة وهيكل إيداع مخصص مبني على Hyperliquid، يوفر تعرضًا للأسعار للعملات المشفرة والأسهم والسلع والعملات الأجنبية وأصول أخرى. كما من المتوقع أن تخدم الشراكة المشتركة بين ICE وOKX كقناة توزيع. لا تزال الشراكة خاضعة للموافقة التنظيمية، لكن أهميتها واضحة بالفعل: فالمبادلات التقليدية تُخصص عمليات السوق وقدرات الإيداع وموارد التوزيع لعقود المشتقات المستمرة على السلسلة.
يُرجى التحقق من صحة بريدك الإلكتروني أو رقم هاتفك.
في نفس اليوم، تأكد المستثمر المشهور في وول ستريت ستانلي دروكينميلر في أول منشور له على X أنه مستثمر في Trade[XYZ]، وعبر عن تطلعه إلى استخدام منتجاته لتعزيز عملية استثماره. ولم يُكشف عن مقدار الاستثمار. إن مشاركته توفر مثالاً ملموساً على جذب العقود الآجلة الدائمة على السلسلة لمشاركين من الأسواق المالية التقليدية، مع دمج التزام رأسمالي مع نية معلنة لاستخدام المنتج.
كما كان هناك تقدم ملموس في قابلية نقل الأوراق المالية. في 28 أكتوبر، أطلقت DTC، وهي شركة تابعة لـ DTCC، خدمتها الخاصة بالتوكيز، مما يمكّن من تحويل حقوق الأوراق المالية المحتفظ بها تحت الوصاية بين الأشكال التقليدية والمشفرة مع الحفاظ على حقوق الملكية والاهتمامات الاقتصادية وحماية المستثمرين المرتبطة بها. وتُدمج الخدمة حاليًا مع Canton وشبكة Besu الخاصة بـ DTCC. وقد وقّع عشرون مشاركًا من DTC على اتفاقيات للوصول إليها، بما في ذلك J.P. Morgan وCiti وMorgan Stanley وFidelity، مع توفر 34 ورقة مالية في البداية للتوكيز. وتتمثل قيمتها الفورية في تحسين كفاءة نقل الأوراق المالية وحركة الضمانات.
ومع ذلك، فإن الجهات المصدرة تتخذ موقفًا أكثر حذرًا. أشار إشعار صادر في 28 أكتوبر من المشروع المشترك بين ICE وOKX، وهو OKXICE، إلى 38 شركة عارضت تداول أسهمها المُرمّزة، بما في ذلك وولمارت وإيلي ليلي. تتعلق هذه المعارضات بالترتيبات في هذا المكان المحدد فقط. ولم يكشف الإشعار عن أسباب كل شركة، لذا لا ينبغي تفسيرها على أنها رفض شامل لترميز الأوراق المالية.
معًا، تشير هذه التطورات إلى تحول أوسع: إن التمويل على السلسلة يدخل مرحلة يتم فيها تطبيق آليات التداول وحقوق الأصول وقواعد السوق معًا. توفر العقود الآجلة الدائمة تعرّضًا لأسعار الأصول، بينما تمثل الأوراق المالية المُرمَّزة حقوقًا في الأوراق المالية الأساسية، وتخدم احتياجات مختلفة. يعتمد توسع الأول على الوصول التنظيمي والسيولة وإدارة المخاطر؛ بينما يتطلب الثاني أيضًا ترتيبات منسقة للحفظ ونقل حقوق المستثمرين ونقل الأصول.
تشمل التطورات الرئيسية التي يجب مراقبتها الموافقات التنظيمية وجداول الإطلاق المقترحة لأسواق ICE، والحجم الفعلي للأصول المُرمَّزة واستخدام الضمانات من خلال DTCC، وما إذا كان يمكن للمُصدرين ومنصات التداول التوصل إلى اتفاق على ترتيبات منتجات أكثر قبولًا على نطاق واسع. ستُحدد هذه التطورات مدى انتشار التداول متعدد الأصول على مدار الساعة وتحويل الأوراق المالية على السلسلة كجزء من النشاط المالي اليومي.
2. إشارات السوق المختارة أسبوعيًا
الفيدرالي يوقف رفع أسعار الفائدة لكنه يحافظ على نافذة ديسمبر مفتوحة، ومخاوف الإنفاق الرأسمالي على الذكاء الاصطناعي تضغط على أسهم التكنولوجيا، وحادث أمني في بينانس يعزز ضعف العملات المشفرة وسط تدفقات خارجة من الصناديق
أوقف مجلس الاحتياطي الفيدرالي رفع أسعار الفائدة كما كان متوقعًا في اجتماعه في أكتوبر، مع الحفاظ على نطاق الهدف لأسعار الأموال الفيدرالية دون تغيير عند 3.75٪–4.00٪. وتم اعتماد القرار بتصويت 10 مقابل 2، حيث دعم عضوان رفعًا فوريًا بمقدار 25 نقطة أساس. كما عزز البيان تقييمه للنشاط الاقتصادي من "قوي" إلى "قوي جدًا"، مع التأكيد مجددًا على أن التضخم لا يزال مرتفعًا، مما يشير إلى أن التوقف يهدف أكثر إلى الانتظار لبيانات إضافية بدلاً من الإشارة إلى نهاية دورة التشديد. كما تجنب وارش تقديم إرشادات واضحة بشأن مسار ديسمبر خلال المؤتمر الصحفي، مشددًا على أن الشهر القادم سيكون نافذة مهمة لتقييم البيانات الواردة.
عززت البيانات اللاحقة مزيج النمو القوي والتضخم المرتفع لا يزال في الاقتصاد الأمريكي. نما الناتج المحلي الإجمالي الحقيقي بمعدل سنوي قدره 3.4% في الربع الثالث، مقارنة بـ 2.2% في الربع الثاني، مع استمرار الاستهلاك والاستثمار التجاري المرتبط بالذكاء الاصطناعي كعوامل رئيسية. في غضون ذلك، ارتفع التضخم العام PCE من 3.4% إلى 3.6% على أساس سنوي في سبتمبر، بينما كان التضخم الأساسي PCE حوالي 3.1%. يقلل النمو القوي من الحاجة الفورية للفيدرالي للقلق بشأن الركود، بينما يستمر الضغط التضخمي المتجدد في تقديم تبرير لرفع آخر لمعدلات الفائدة قبل نهاية العام.
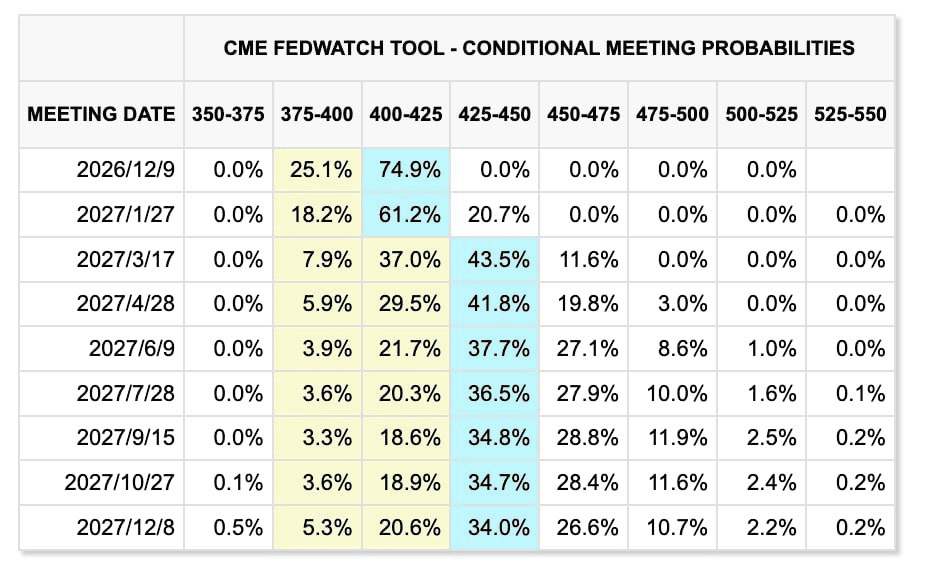
حتى 2 نوفمبر، أظهر أداة CME FedWatch أن الأسواق تُقيّم احتمالًا بنسبة حوالي 74.6% لرفع سعر الفائدة بمقدار 25 نقطة أساس في ديسمبر، وهو ما لا يزال الحالة الأساسية الواضحة.
بمعنى آخر، تم امتصاص توقف أكتوبر بالفعل من قبل الأسواق، وانتقل الاهتمام إلى ما إذا كانت بيانات التوظيف والتضخم لشهر نوفمبر ستكون قوية بما يكفي لدعم حركة أخرى في ديسمبر.
CME FedWatchTool
القلق الأساسي وراء آخر تعديل في السوق ليس أن طلب الذكاء الاصطناعي قد اختفى فجأة، بل أن المستثمرين يشككون بشكل متزايد في متى سيتحول الاستثمار الضخم في الذكاء الاصطناعي إلى تدفقات نقدية حرة وأرباح. وقالت أمازون إن نفقات رأس المال المتعلقة بالذكاء الاصطناعي ستستمر في التوسع، بينما حذرت إنتل من استمرار ضغط استهلاك النقد. كما تعرضت ألفابيت سابقًا لضغط بيع كبير بسبب مستويات الاستثمار المرتفعة وتراجع التدفقات النقدية الحرة.
لذلك، يستمر تحول التداول الذكي من "من ينفق أكثر" إلى ما إذا كانت الإيرادات والأرباح والنقدية يمكنها في النهاية تبرير التوسع المستدام في الإنفاق الرأسمالي. انتشر هذا الخطر بسرعة عبر سلسلة توريد الأجهزة الذكية في آسيا. وهبط مؤشر كوسبي الكوري الجنوبي بنسبة حوالي 4.5% يوم الجمعة، مع تراجع حاد في أسهم سامسونج إلكترونيكس وSK هاينكس. وانخفض مؤشر نيكي الياباني بنسبة حوالي 2.1% خلال اليوم، بقيادة الأسهم المرتبطة بالذكاء الاصطناعي والأشباه الموصلات بما في ذلك أدفانتيست وتوكو إلكترون وسوفتبنك. وعلى الرغم من أن مؤشر نيكي لا يزال سجّل مكسبًا أسبوعيًا متواضعًا بنسبة حوالي 1%، فإن الأسواق اليابانية والكورية الجنوبية تصبح أكثر حساسية تدريجيًا للتغيرات في التوقعات المتعلقة بدورة الإنفاق الرأسمالي للذكاء الاصطناعي في الولايات المتحدة.
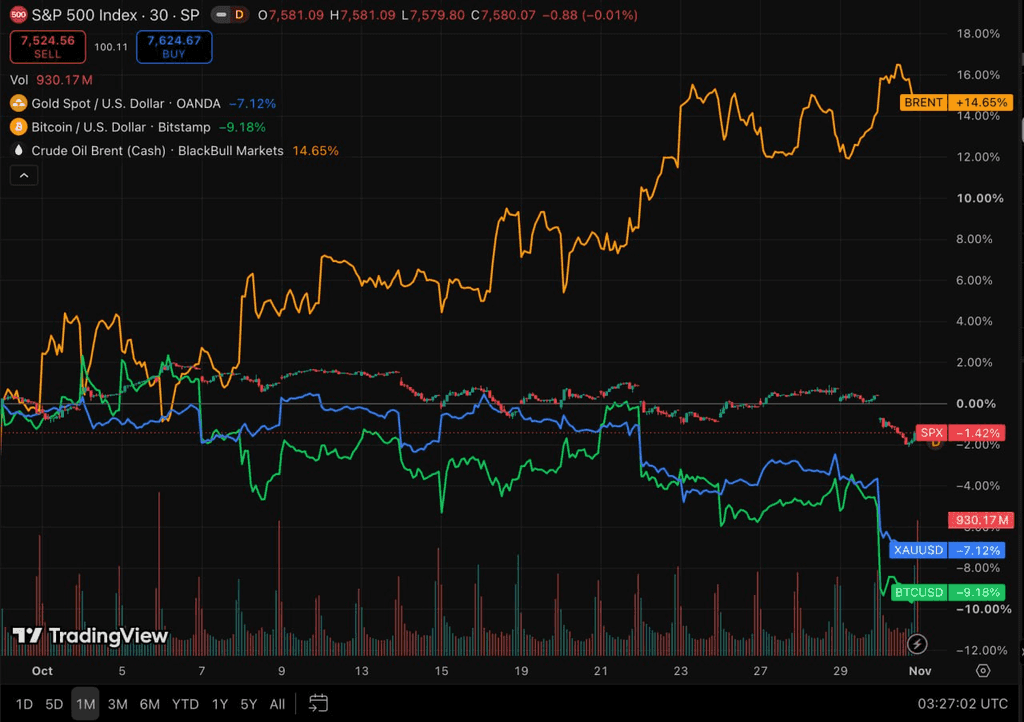
في أسواق الطاقة، استمرت التوترات المرتفعة في الشرق الأوسط في الحفاظ على علاوة كبيرة على المخاطر الجيوسياسية. فقد تم الهجوم على ناقلة أخرى في مضيق هرمز، واستمرت قوات الحوثي في تهديد البنية التحتية للطاقة السعودية، كما أصبح ما إذا كان يمكن للولايات المتحدة توسيع الإجراءات العسكرية ضد إيران بعد الانتخابات النصفية متغيرًا سوقيًا. ارتفع خام برنت بنسبة 2.4٪ يوم الجمعة إلى 117.64 دولارًا للبرميل، وحقق مكاسب قدرها حوالي 13.6٪ خلال أكتوبر، بينما أغلق خام واي تي آي عند 104.12 دولارًا للبرميل.
على الرغم من استمرار التواصل غير المباشر بين الولايات المتحدة وإيران عبر قطر، لم تتحسن المخاطر المتعلقة بالشحن والعسكري بشكل ملموس. وبالتالي، قد تستمر أسعار الطاقة المرتفعة في تقييد قدرة مجلس الاحتياطي الفيدرالي على تخفيف السياسة. وفي الوقت نفسه، تعرض الذهب لمزيد من الضغط بسبب بيئة أسعار الفائدة المرتفعة. وهبطت الأسعار تحت مستوى 4,000 دولار للأونصة يوم الجمعة، وبلغت أدنى مستوى لها منذ يوليو، مسجلة انخفاضاً شهرياً ثانياً على التوالي في أكتوبر. لم تختفِ المخاطر المالية والجيوسياسية، لكن النمو المرن، والتضخم المرتفع، وتوقعات رفع آخر لأسعار الفائدة قبل نهاية العام سمحوا لضغط أسعار الفائدة الحقيقية بأن يفوق مؤقتاً الطلب على الملاذ الآمن.
TradingView
الأصول المشفرة وصناديق الاستثمار المتداولة: حادثة أمان بينانس تعزز تقليل المخاطر، بينما تظل عمليات السحب المستمرة من صندوق ETH ETF أكثر وضوحًا
استعاد سوق العملات المشفرة تعافيه في البداية جنبًا إلى جنب مع الأصول المعرضة للمخاطر الأوسع الأسبوع الماضي، قبل أن يضعف بحدة من الخميس حتى الجمعة. ارتفع BTC مؤقتًا مرة أخرى فوق 81,000 دولار في منتصف الأسبوع، لكنه هبط بسرعة تحت 77,000 دولار بعد أن كشفت Binance عن حادث أمني كبير، ووصل إلى أدنى مستوى عند حوالي 76,000 دولار. وهبط ETH إلى حوالي 2,200 دولار خلال نفس الفترة وأداء أضعف من BTC.
قالت بينانس إن الحادث الأمني شمل تحويلات غير طبيعية واسعة النطاق للأصول، وأنها قامست بتأخير عدة مليارات من الدولارات من الأصول المرتبطة. نتيجةً لذلك، لا يمكن إرجاع تصحيح العملات المشفرة هذا الأسبوع إلى بيئة أسعار الفائدة وحدها، بل كان انعكاسًا لمزيج من تراجع رغبة السوق في المخاطر الكلية وصدمات أمنية محددة بالصناعة.
SoSoValue
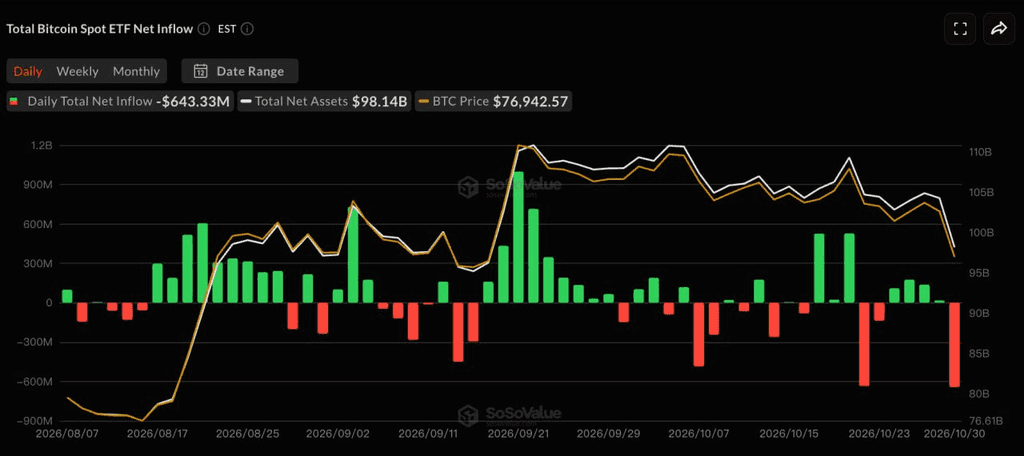
وفقًا لـ SoSoValue، سجلت صناديق BTC الأمريكية_spot انخفاضًا صافيًا بقيمة حوالي 203 مليون دولار بين 26 أكتوبر و30 أكتوبر. لا تزال الجلسات التجارية الأربع الأولى قد أنتجت تدفقات صافية تراكمية بقيمة حوالي 440 مليون دولار، لكن يوم الجمعة وحده شهد انخفاضًا صافيًا بقيمة حوالي 643 مليون دولار، مما عكس بالكامل عمليات الشراء المؤسسية السابقة. وسجلت IBIT وFBTC وARKB انخفاضات صافية بقيمة حوالي 234 مليون دولار و201 مليون دولار و130 مليون دولار على التوالي.
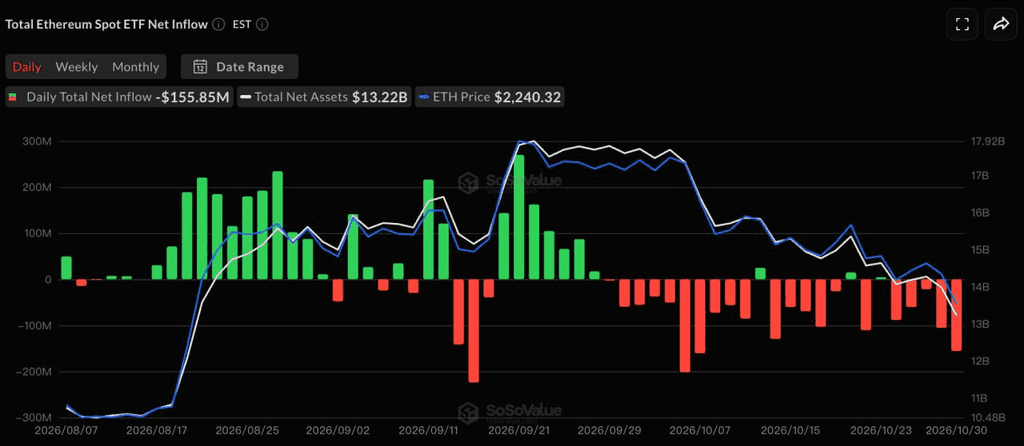
كان ضغط التمويل أكثر استمرارية في صناديق ETH ETF. خلال نفس الفترة، سجلت حوالي 432 مليون دولار من التدفقات الصافية الخارجة، مع تسجيل جميع جلسات التداول الخمسة عمليات استرداد. وشكلت ETHA التابعة لـ BlackRock حوالي 391 مليون دولار من التدفقات الخارجة الأسبوعية، مما جعلها المصدر الرئيسي للاستردادات. كما اتسعت تدفقات ETH ETF التراكمية أكثر خلال أكتوبر، مما يساعد على تفسير أداء ETH الأضعف مقارنة بـ BTC.
على عكس بعض الأسابيع السابقة، عندما انتقل رأس المال بين BTC وETH، كانت هذه الأسبوع أكثر اتساقًا مع تقليل أوسع في التعرض للمخاطر المؤسسية. حقيقة أن صناديق ETF الخاصة بـ BTC لا تزال تجذب تدفقات خلال الجلسات الأربع الأولى تشير إلى أن الطلب المؤسسي لم يختفِ تمامًا. ومع ذلك، تُظهر عمليات السحب الواسعة النطاق يوم الجمعة أن طلب ETF لا يكفي لتقديم قاع سعري مستقر عندما تتدهور المخاطر المتعلقة بقطاع التكنولوجيا والأحداث الخاصة بالعملات المشفرة في نفس الوقت.
العملات المستقرة: يستمر انكماش القيمة السوقية مع تمدد ضعف التمويل من صناديق الاستثمار المتداولة إلى القاعدة الدولارية على السلسلة
DeFiLlama
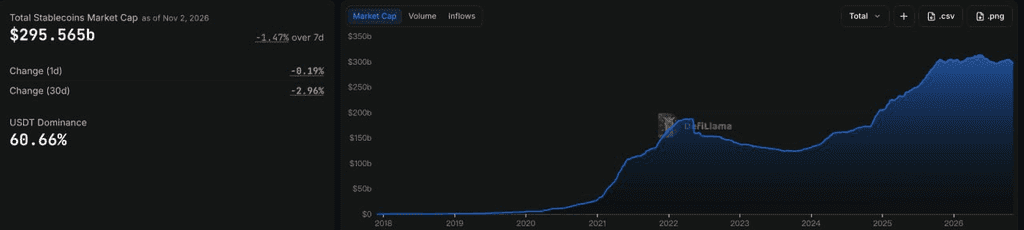
أظهرت بيانات DeFiLlama أنه اعتبارًا من 2 نوفمبر، بلغ إجمالي رأس المال السوقي للعملات المستقرة حوالي 295.6 مليار دولار، بانخفاض حوالي 1.47% على مدار السبعة أيام السابقة وحوالي 2.96% على مدار الـ30 يومًا السابقة. وبلغ حصة USDT في السوق حوالي 60.66%. وعلى عكس الفترات السابقة التي كانت فيها التغييرات مدفوعة بشكل رئيسي بالتحول بين المنتجات الفردية، دخل العرض الكلي للعملات المستقرة مؤخرًا مرحلة أوضح من الانكماش المستمر.
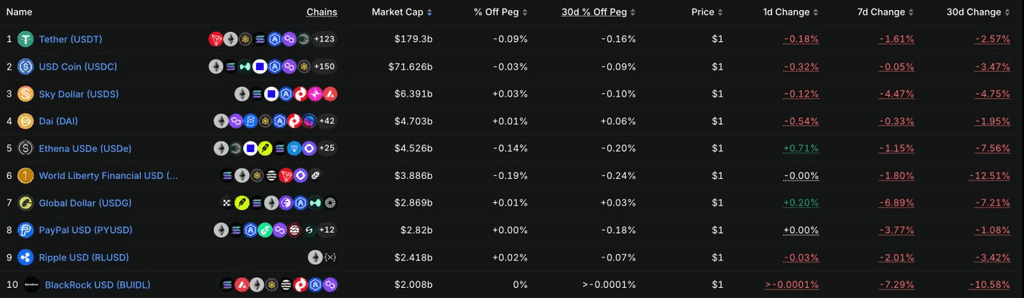
من بين أكبر 10 عملات مستقرة، انخفض USDT بنسبة حوالي 1.61% على مدار الأسبوع، بينما ظل USDC دون تغيير كبير. وانخفضت USDS وUSDe وUSD1 بنسبة حوالي 4.47% و1.15% و1.80% على التوالي، في حين هبطت USDG وPYUSD وBUIDL بنسبة حوالي 6.89% و3.77% و7.29%. يشير الانكماش المتزامن عبر أنواع مختلفة من العملات المستقرة إلى أن الاتجاه الحالي لا يمكن تفسيره ببساطة من خلال تغييرات في حصة السوق بين المنتجات الفردية.
بالإضافة إلى عمليات استرداد صناديق ETF الخاصة بـ BTC وETH وانخفاض أسعار العملات المشفرة، تُظهر ظروف التمويل إشارة أكثر اتساقًا بالحذر: إن التعرض لصناديق ETF المؤسسية يتناقص في الوقت الذي ينكمش فيه إجمالي العرض الدولاري على السلسلة، مما يترك السوق دون سيولة جديدة كافية لدعم التوسع الشامل في المخاطر. إذا بدأت رأس المال السوقي للعملات المستقرة في الاستقرار قبل الأسعار، فقد تصبح إشارة مهمة على أن قاع التمويل بدأ في التشكل.
الأحداث الرئيسية التي يجب مراقبتها هذا الأسبوع
ستركز الأسواق على الانتخابات النصفية الأمريكية، وبيانات التوظيف لشهر أكتوبر، وأرباح شركات التكنولوجيا الكبرى المرتبطة بالذكاء الاصطناعي. بالنسبة لأسواق العملات المشفرة، يمكن أن تؤثر نتائج الانتخابات على السياسة المالية والتنظيم وحبوب المخاطر الأوسع، كما يمكن أن تعيد تشكيل البيئة السياسية للتشريعات الأمريكية المتعلقة بالعملات المشفرة على مدار السنتين القادمتين. وفي الوقت نفسه، ستؤثر بيانات التوظيف خارج القطاع الزراعي مباشرة على تسعير السوق الحالي لاحتمال بنسبة 70% لرفع أسعار الفائدة مرة أخرى في ديسمبر.
3 نوفمبر: تُجري الولايات المتحدة انتخابات منتصف الولاية، حيث تُنتخب جميع مقاعد مجلس النواب وحوالي ثلث مقاعد مجلس الشيوخ. بناءً على استطلاعات الرأي الحالية وتوقعات السوق، يبدو أن الديمقراطيين يحتلون موقفًا أقوى نسبيًا في مجلس النواب، بينما لا تزال بعض سباقات مجلس الشيوخ الرئيسية متشابكة، مما يترك سيطرة المجلس أكثر عدم يقينًا. بالنسبة للأسواق، فإن القضية الأساسية ليست مجرد السيطرة الحزبية، بل كيف قد تؤثر النتيجة على السياسة المالية، وضرائب الشركات، وتنظيم مراكز بيانات الذكاء الاصطناعي، والتنظيم المالي، وكفاءة صنع السياسات في الكونغرس.
3–4 نوفمبر: تُعلن AMD عن أرباح الربع الثالث، بينما تُصدر Apple وPalantir وشركات التكنولوجيا الكبرى الأخرى نتائجها. بعد الزيادة الحادة في المخاوف بشأن إنفاق رأس المال على الذكاء الاصطناعي في الأسبوع السابق، ستتركز الأسواق على طلب شرائح الذكاء الاصطناعي واستثمار مراكز البيانات، وما إذا كان التدفق النقدي يمكنه مساعدة في تثبيت التوقعات لأسهم التكنولوجيا. وقد أكدت AMD أنها ستُعلن النتائج بعد إغلاق سوق الولايات المتحدة في 3 نوفمبر.
6 نوفمبر: تُصدر الولايات المتحدة بيانات التوظيف غير الزراعي لشهر أكتوبر، ومستوى البطالة، ومتوسط الأجر الساعي. ارتفع التوظيف في سبتمبر بمقدار 29,000 فقط. إذا ظل التوظيف ضعيفًا، فقد تنخفض احتمالية رفع الفائدة في ديسمبر بشكل ملحوظ. إذا انتعش نمو الوظائف بقوة، فستوفر مزيج "النمو المرن + التضخم المرتفع" دعمًا إضافيًا لمزيد من تشديد السياسة النقدية من قبل الاحتياطي الفيدرالي قبل نهاية العام.
على الصعيد الجيوسياسي، تظل المحادثات غير المباشرة بين الولايات المتحدة وإيران، وظروف الشحن عبر مضيق هرمز، وسياسة الجيش الأمريكي بعد الانتخابات النصفية، عوامل رئيسية لأسعار النفط.
قررت أوبك+ الحفاظ على هدف إنتاجها لشهر ديسمبر دون تغيير، مما يعني أن أسعار النفط قصيرة الأجل ستتوقف أكثر على صادرات الشرق الأوسط الفعلية ومخاطر النقل مقارنةً بالتغييرات الإضافية في سياسة العرض.
تحديث تمويل السوق الأساسي: تجمع كاليشي مليار دولار إضافية مع تزايد تثبيت تقييمات أسواق التنبؤ من قبل المؤسسات، بينما يظل التمويل الكلي متركزًا بشدة
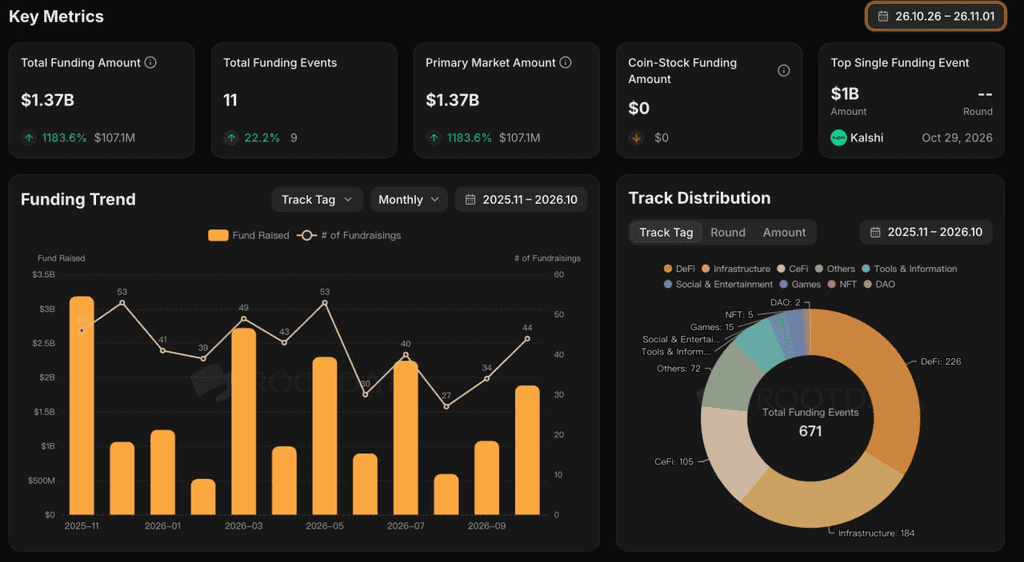
RootData
وفقًا لـ RootData، كشفت السوق الخاصة للعملات المشفرة عن 11 حدث تمويل الأسبوع الماضي، برأسمال مُعلَن بلغ حوالي 1.37 مليار دولار، بزيادة قدرها 1,183.6% مقارنة بالأسبوع السابق. ومع ذلك، كانت هذه الزيادة مركزة بشدة: حيث شكّل جولة كالشي بقيمة مليار دولار وحدها حوالي 73% من إجمالي التمويل المُعلَن. وبالتالي، لا تشير الزيادة الحادة في التمويل الأسبوعي إلى تعافي متناسب في رغبة رأس المال المخاطر في التشفير في المراحل المبكرة.
كانت أكثر المعاملات تمثيلاً هذا الأسبوع جولة التمويل بقيمة مليار دولار من كالشي عند تقييم قدره 40 مليار دولار، بقيادة سيكويا كابيتال وويلينغتون مانجمنت، مع مشاركة من مورغان ستانلي إنفستمنت مانجمنت وكوتوكو وألفا سكس زي وغيرها. كما كان تقييم كالشي مؤخراً في مايو حوالي 22 مليار دولار، مما يعني أن تقييمها ارتفع بشكل حاد مرة أخرى خلال بضعة أشهر فقط.
الإشارة الأكثر أهمية من هذه الجولة ليست ببساطة أن أسواق التنبؤ أصبحت سردًا شائعًا مرة أخرى. بل إن رأس المال يُقيّم كاليشي بشكل متزايد كمنصة تداول منظمة كبيرة، وليس كمنتج واحد للرهان أو مبني على الأحداث. وسوف يعتمد قيمتها طويلة الأجل بشكل متزايد على قدرتها على التوسع خارج الأحداث السياسية نحو الاقتصاد الكلي، وأسعار الفائدة، والسلع، وعقود مالية أخرى، مع بناء تأثيرات شبكة تشبه البورصة من خلال الترخيص، السيولة، والتوزيع.
في الوقت نفسه، فإن التقييم البالغ 40 مليار دولار يعكس بالفعل توقعات نمو طويلة الأجل كبيرة، مما يجعل الحدود التنظيمية واستدامة حجم التداول مخاطر رئيسية. في مجال مدفوعات العملات المستقرة، جمعت PhotonPay جولة من الفئة C بقيمة 40 مليون دولار، بقيادة Blockchain Capital مع مشاركة من SBI Group وIDG Capital وآخرين. وتغطي الشركة بالفعل محافظ العملات المستقرة والعملات الورقية، وإصدار البطاقات، والتسوية المحلية، والمدفوعات العابرة للحدود، وتمتلك أكثر من 30 ترخيصًا في مجال المدفوعات والخدمات المالية. ويعكس التمويل進一步 كيف أن فرضية الاستثمار في العملات المستقرة تنتقل من مجرد "إطلاق عملة مستقرة جديدة" نحو دمج العملات المستقرة في إدارة الخزينة العابرة للحدود للشركات وقنوات الدفع المحلية.
في مجال الذكاء الاصطناعي + التشفير، كشفت RootData عن حزمة تمويل مرتبطة بـ Pearl Research Labs بقيمة إجمالية تقارب 130 مليون دولار، تشمل حوالي 55 مليون دولار في تمويل أسهم، بالإضافة إلى 75 مليون دولار مخصصة لصندوق بنية تحتية لوحدات معالجة الرسومات (GPU). تهدف Pearl إلى دمج إنتاج الكتل مع الحوسبة باستخدام وحدات معالجة الرسومات (GPU) للذكاء الاصطناعي من خلال نموذج إثبات العمل المفيد. ومع ذلك، لا تزال هناك أسئلة حول شفافية هيكل التمويل، وعملية صندوق وحدات معالجة الرسومات (GPU)، وتأكيد استخدام الحوسبة الفعلي. مقارنةً بمشروع ذكاء اصطناعي + تشفير مدعوم فقط بسرد قصصي، سيحتاج هذا النوع من النماذج إلى إثبات ما إذا كان الطلب على الحوسبة حقيقيًا، وما إذا كانت الحوافز البروتوكولية مستدامة، وما إذا كانت قيمة الرمز يمكنها إقامة رابط دائم مع أحمال عمل الذكاء الاصطناعي الحقيقية.
بشكل عام، على الرغم من تحسن التمويل في الأسواق الخاصة بشكل حاد في أكتوبر، ظل النشاط متركزًا بشدة في أسواق التنبؤ، ودفعات العملات المستقرة، وبنية الذكاء الاصطناعي، والخدمات المالية المؤسسية. لا يزال رأس المال مستعدًا لدفع تقييمات متميزة للمنصات التي تمتلك بالفعل تراخيص، أو حجم تداول، أو مستخدمين، أو توزيع تجاري مُثبت، بينما تستمر البروتوكولات العامة التي لا تمتلك تحققًا تجاريًا ذا مغزى في مواجهة بيئة تمويل أكثر انتقائية.
عن KuCoin Ventures
كويكين فنتشرز هي الذراع الاستثمارية الرائدة في منصة كويكين للعملات المشفرة، وهي منصة عالمية رائدة مبنية على الثقة، وتخدم أكثر من 40 مليون مستخدم في أكثر من 200 دولة ومنطقة. بهدف الاستثمار في أكثر مشاريع العملات المشفرة وتقنية البلوك تشين إثارةً في عصر الويب 3.0، تدعم كويكين فنتشرز مطوري العملات المشفرة وتقنية الويب 3.0 ماليًا واستراتيجيًا من خلال رؤى عميقة وموارد عالمية.
بصفتها مستثمرًا ودودًا للمجتمع وقائمًا على البحث، تعمل كويكين فنتشرز عن كثب مع مشاريع محفظتها طوال دورة حياتها الكاملة، مع التركيز على بنى تحتية الويب 3.0، والذكاء الاصطناعي، وتطبيقات المستهلك، وتمويل اللامركزية (DeFi) وتمويل الدفع (PayFi).
إخلاء المسؤولية: هذه المعلومات العامة عن السوق، والتي قد تكون من مصادر خارجية أو تجارية أو ممولة، ليست نصيحة قانونية أو متوافقة أو مالية أو استثمارية، ولا تُعد عرضًا أو دعوة أو ضمانًا. لا نقدم أي تعبيرات أو ضمانات صريحة أو ضمنية بشأن دقتها أو اكتمالها أو موثوقيتها، ونرفض أي مسؤولية عن أي خسائر ناتجة عنها. الاستثمار/التداول محفوف بالمخاطر؛ الأداء السابق لا يضمن نتائج مستقبلية. يجب على المستخدمين إجراء البحث، واتخاذ قراراتهم بحكمة، وتحمل المسؤولية الكاملة. يُرجى استشارة مستشارين قانونيين أو ضريبيين أو ماليين محترفين عند الحاجة.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.