

Citrini Research: كسر الجدار: هل يمكن لـ UNI وAAVE وHYPE الاستفادة من صعود التمويل على السلسلة؟
مقدمة
ماذا لو جاءت فرصة الاستثمار الكريبتو الكبرى التالية ليس من عملة رقمية أخرى، بل من جلب الأسهم والسندات والائتمان وغيرها من الأصول المالية التقليدية إلى سلاسل الكتل؟ في تقريرها الصادر في 8 أكتوبر 2026، Breaking the Wall، تجادل شركة Citrini Research أن تقارب التمويل التقليدي (TradFi) والتمويل اللامركزي (DeFi) ووكلاء الذكاء الاصطناعي قد يمنح أخيرًا البنية التحتية لسلسلة الكتل غرضًا حقيقيًا مقنعًا. لم يعد سؤال الاستثمار ببساطة ما إذا كان ترميز الأصول سيزدهر، بل أي البروتوكولات تستطيع استيعاب القيمة الاقتصادية الناتجة.
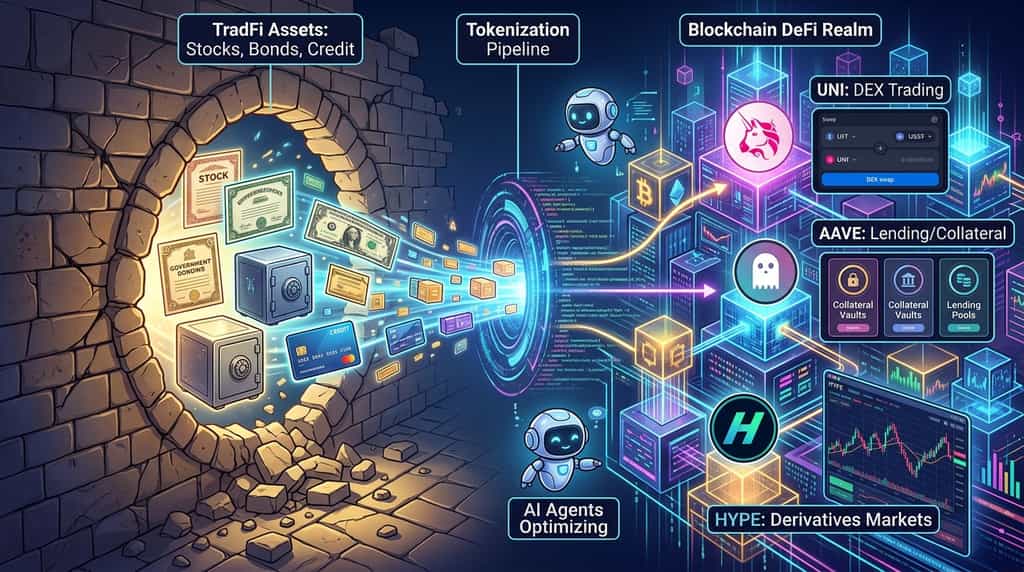
ثلاثة رموز مشفرة تستحق اهتمامًا خاصًا ضمن هذه الأطروحة: UNI الخاص بـ Uniswap وAAVE الخاص بـ Aave وHYPE الخاص بـ Hyperliquid. يمكن لـ UNI الاستفادة من زيادة نشاط التداول على السلسلة وآليات رسوم البروتوكول؛ ويمكن لـ AAVE الكسب من الطلب على بنية التمويل والضمانات؛ ويمكن لـ HYPE الاستفادة إذا دفعت الأصول المُرمَّزة مزيدًا من نشاط التداول عبر أسواق Hyperliquid. هذه رموز محتملة المستفيدون، وليست فائزين مضمونين. لا يترجم اعتماد الترميز تلقائيًا إلى زيادة في قيمة الرمز، ويعتمد قوة كل حالة استثمارية على مدى فعالية بروتوكولها في استخلاص الرسوم والمستخدمين والطلب المستدام.
ماذا يعني تقرير "كسر الجدار" من Citrini Research بالنسبة للعملات المشفرة؟
الحجة الأساسية لبحث سيتراني هي أن الترميز يمكن أن يحول البلوكشين من بنية تحتية للتداول الكريبتوي نسبيًا معزولة إلى أساس للنشاط المالي الأوسع. تربط تقريرها الصادر في 8 أكتوبر، "كسر الجدار"، بين ثلاثة تطورات: تحرك الأصول المالية التقليدية على السلسلة، وتصبح التطبيقات اللامركزية أكثر قدرة، وقادرة وكيلات الذكاء الاصطناعي بشكل متزايد على التفاعل مع الأنظمة المالية القابلة للبرمجة.
لماذا يمكن أن تغيّر ترميز الأصول دور البلوكشين؟
تمثّل توكينيزيشن الأصول حقوق الملكية أو التعرّض الاقتصادي للأصول من خلال رموز قائمة على البلوك تشين. وفقًا للهيكل القانوني، قد يكون الأصل الأساسي سهمًا، أو سند حكومي، أو صندوق سوق المال، أو عقارًا، أو أداة ائتمانية.
يتجاوز الفائدة المحتملة إنشاء تمثيل رقمي لأصل موجود. يمكن أن تصبح الأصول المُرمَّزة قابلة للبرمجة، وقابلة للنقل بين التطبيقات المتوافقة، وربما قابلة للاستخدام كضمان في الأسواق المالية على السلسلة. وهذا يخلق فرصًا لدمج التداول، والإقراض، والدفعات، وإدارة الأصول ضمن بنية تحتية مشتركة.
على سبيل المثال، يمكن تداول سهم مُرمّز من خلال منصة على السلسلة مؤهلة، وإذا سمح المنتج والبروتوكول بذلك، يمكن إيداعه كضمان لاستعارة عملة مستقرة. ثم يمكن استخدام هذه العملة المستقرة في معاملة أخرى دون الحاجة إلى تصفية المركز الأصلي من قبل المستثمر. تعتمد الوظائف الفعلية على الحقوق القانونية للرمز، وقيود النقل، ودعم البروتوكول، واللوائح المعمول بها.
يصبح الاتجاه المؤسسي أكثر وضوحًا. في 17 سبتمبر 2026، أعلنت لجنة الأوراق المالية والبورصات الأمريكية عن إعفاء ابتكاري مؤقت ومشروط لتسهيل تداول بعض أسهم نظام السوق الوطني المُرمّزة من خلال قنوات مؤهلة. هذا الإعفاء محدود وخاضع للشروط؛ ولا يمثل موافقة شاملة على كل أصل مُرمّز أو منصة تداول لامركزية.
يدعم هذا التطور فرضية الترميز الأوسع: حيث يُنظر على نحو متزايد إلى البنية التحتية للسلسلة الكتلية لتنفيذ وظائف الأسواق المالية المنظمة، وليس فقط نقل العملات المشفرة الأصلية.
لماذا يهم ارتفاع وكلاء الذكاء الاصطناعي؟
يمكن لوكالات الذكاء الاصطناعي توسيع قاعدة المستخدمين المحتملة للبنية التحتية المالية على السلسلة لأنها يمكنها تنفيذ المهام الموجهة بالبرمجيات بشكل مستمر، وفقًا للصلاحيات والتكاملات المتاحة وضوابط الأمان.
قد يقارن مستثمر بشري أسعار الفائدة، وينقل العملات المستقرة، ويبادل الأصول، أو يعيد توزيع المحفظة يدويًا. ويمكن لوكيل مالي مصرح له تنفيذ مهام مشابهة برمجيًا، مع إمكانية التفاعل مع بروتوكولات متعددة دون الحاجة إلى أن يقوم المستخدم بتشغيل كل واجهة على حدة.
هذا يخلق حلقة تغذية راجعة محتملة. فكلما زادت الأصول المُرمَّزة، زادت الفرص المتاحة للتداول الآلي وإدارة المحافظ. ويمكن أن تزيد الأنشطة الآلية من الطلب على السيولة، وبيانات السوق، والإقراض، والتسوية. ويمكن أن تخلق هذه المتطلبات، بدورها، طلبًا إضافيًا على تطبيقات مالية قائمة على البلوكشين.
ومع ذلك، فإن تبني الذكاء الاصطناعي لا يضمن أن السلاسل العامة أو رموز التشفير ستستحوذ على القيمة الناتجة. يمكن للمؤسسات المالية التقليدية بناء بنية تحتية قابلة للبرمجة الخاصة بها، وقد تظل الوسطاء الخاضعون للتنظيم ضروريين لحفظ الأصول، وتأكيد الهوية، وإصدار الأصول، والامتثال.
السؤال الاستثماري هو إذًا أي بروتوكولات عملات رقمية يمكنها تقديم بنية تحتية تنافسية وتقديم قيمة اقتصادية قابلة للقياس من النشاط الإضافي.
ما هي رموز العملات المشفرة التي يمكن أن تستفيد أكثر من ترميز الأصول؟
UNI وAAVE وHYPE هم المرشحون الثلاثة الأوائل الذين يستحقون التحقق منهم لأنهم يوفرون تعرضاً لطبقات مختلفة من التمويل على السلسلة: سيولة سوق التداول اللامركزي، وهياكل الإقراض والضمان، وأسواق التداول. يعتمد إمكاناتهم الصاعدة على ما إذا كانت التوكنات تولد نشاطاً إضافياً يتحول إلى اقتصاديات بروتوكول أقوى أو طلب على التوكنات.
| العملة المميزة | كشف البروتوكول | عامل حفاز محتمل للتوكن | سؤال التقاط القيمة الرئيسي |
| UNI | تداول لامركزي عبر Uniswap | مزيد من الأصول المُرمَّزة والتبادلات على السلسلة | هل يولد التداول الإضافي حرقًا ذا مغزى لـ UNI أو طلبًا آخر على الرموز؟ |
| AAVE | أسواق الإقراض والضمانات | الأوراق المالية المُحوَّلة المستخدمة في أسواق الإقراض المؤهلة | هل تُعزز أنشطة الإقراض الإضافية من استيعاب AAVE للقيمة الاقتصادية؟ |
| HYPE | بنية هايبرليكيد للتداول | مزيد من أسواق الأصول المُشفَّرة والنشاط المشتق | هل يدعم النشاط المتزايد الطلب على HYPE المُحفز بالرسوم وانخفاض العرض؟ |
هذه الرموز ليست رهانات قابلة للتبادل. UNI مرتبطة بنشاط بورصة لامركزية والحوكمة، وAAVE بالبنية التحتية للإقراض، وHYPE بنظام مركّز على التداول. لكل منها آلية مميزة تؤثر من خلالها الترميز على اقتصادها.
هل يمكن لـ UNI الاستفادة من نمو تداول الأصول المُرمَّزة؟
يمكن أن تستفيد UNI إذا زادت الأصول المُرمَّزة من نشاط التداول على Uniswap، وتمكّن آليات الرسوم الخاصة بالبروتوكول من التقاط جزء من هذا النمو. كبروتوكول تبادل لامركزي، يوفر Uniswap البنية التحتية للسيولة لتبادل الأصول المتوافقة على السلسلة. ويمكن أن تخلق مجموعة أوسع من الأصول المُرمَّزة فرصًا أكبر لأزواج التداول، وتوفير السيولة، والمعاملات بين الأوراق المالية المُرمَّزة والعملات المستقرة.
التمييز المهم هو بين النمو في التداول على السلسلة والنمو في نشاط Uniswap نفسه. يمكن أن تتداول الأسهم المُرمَّزة على منصات متخصصة أو أنظمة مُصرّح بها أو بورصات لامركزية منافسة دون توليد حجم ذي معنى لـ Uniswap. كما قد تقيّد الجهات المصدرة للأصول التحويلات أو التداول على المشاركين المعتمدين فقط، مما يحد من مدى إمكانية استخدام الرمز في مجموعات السيولة غير المُصرّح بها.
آلية التقاط القيمة لـ UNI ذات صلة أيضًا. وفقًا لـ الوثائق الرسمية للمطورين في Uniswap، فإن UNI هو رمز الحوكمة للبروتوكول، وتُستخدم رسوم البروتوكول المجمعة ضمن آلية الرسوم النشطة في عملية تحترق بها وحدات UNI. وتوضح الوثائق أن رسوم البروتوكول نشطة على مجموعات Uniswap v2 ومجموعات v3 المختارة، بينما يمكن توسيع هندسة الرسوم الأوسع من خلال الحوكمة.
هذا يوفر رابطًا محتملًا بين زيادة نشاط البروتوكول وانخفاض عرض UNI. إذا زادت الأصول المُرمَّزة بشكل ملموس الحجم على المجموعات المُمكّنة من الرسوم، فقد تزيد الرسوم البروتوكولية الناتجة من كمية UNI المحروقة، مع بقاء باقي العوامل ثابتة.
ومع ذلك، فإن ارتفاع حجم التداول لا يترجم تلقائيًا إلى حرق بنسبة متناسبة. فcoverage محفظة الرسوم، ومعاملات الرسوم، وتكوين أزواج التداول، وحوافز السيولة، وقرارات الحوكمة، كلها تؤثر على النتيجة. كما أن حاملي UNI لا يتلقون تلقائيًا حصة نسبية من إيرادات البروتوكول.
التأثير الاستثماري: يوفر UNI وسيلة محتملة للحصول على تعرّض لعملية الترميز من خلال التداول الفوري اللامركزي. أكثر الأدلة قوة لدعم فرضيته ستكون النمو المستمر في تداول الأصول المُرمَّزة على Uniswap، وزيادة إيرادات الرسوم على المجموعات المؤهلة، وزيادة قابلة للقياس في حرق UNI مقارنة بالعرض.
هل يمكن لـ AAVE الاستفادة من تحويل الأوراق المالية إلى ضمانات؟
يمكن لـ AAVE أن تستفيد إذا أصبحت الأوراق المالية المُرمَّزة وغيرها من الأصول الواقعية قابلة للاستخدام كضمانات في أسواق الإقراض المنظمة أو المُصرّح بها. إن الترميز يجعل الأصول المالية قابلة للتمثيل على السلسلة، لكن بروتوكولات الإقراض توفر البنية التحتية الإضافية المطلوبة لتحويل الأصول المؤهلة إلى قدرة اقتراض.
سوق هورايزون الخاص بـ Aave والموجه للجهات المؤسسية ذو صلة خاصة لأنه مصمم للسماح للمشاركين المؤهلين بتقديم أصول حقيقية مُرمّزة مُصرّح بها كضمان واقتراض العملات المستقرة من خلال طبقة سيولة منفصلة. يهدف هيكل السوق إلى ربط الوصول إلى الأصول الخاضعة للتنظيم مع سيولة لامركزية مع الحفاظ على القيود على مستوى الأصل.
ظهر مثال ملموس في 25 سبتمبر 2026. وفقًا لـ الإعلان الرسمي من Aave، أصبحت سبع أسهم مُرمَّزة من Coinbase تمثل شركات التكنولوجيا الأمريكية متاحة كضمان لاقتراض USDC على Aave v4 على Base. وحددت الإعلان Chainlink كمزود oracle الرسمي لهذه الأصول المُرمَّزة، وذكرت أن المنتجات متاحة في الولايات القضائية المؤهلة خارج الولايات المتحدة.
يُظهر هذا التكامل ارتباطًا حقيقيًا بين الأسهم المُرمَّزة وتمويل اللامركزية. بدلاً من تداول رمز يتبع أو يمثل سهمًا، يمكن للمستخدمين المؤهلين استخدام الرمز للوصول إلى السيولة دون بيع مكانتهم.
الفائدة المحتملة لـ Aave هي زيادة الطلب على أسواق الإقراض، وإدارة الضمانات، والسيولة، والبنية التحتية للمخاطر. إذا أصبحت الأصول المُرمَّزة مقبولة على نطاق أوسع كضمانات، فقد تصبح البروتوكولات القادرة على التعامل مع القيود الخاصة بالأصول ومعاملات المخاطر أكثر أهمية.
لكن نمو عملة الإقراض الخاصة بـ Aave لا يساوي نمو سعر رمز AAVE. يعتمد التقاط القيمة للرمز على قرارات الحوكمة، ekonomia البروتوكول، الطلب في السوق، والعلاقة بين الإيرادات وفوائد حاملي الرمز. كما لا يزال مؤهل الأصول محدودًا بالولاية القضائية، ومتطلبات المصدر، ومعايير الضمان، والسيولة، وموثوقية أوراكل.
التأثير الاستثماري: يوفر AAVE تعرضاً لطبقة البنية التحتية المالية للتوسيم. تشمل المؤشرات ذات الصلة النمو في الضمانات المُوسَّمة المقدمة إلى Aave، ونشاط الاقتراض ضد هذا الضمان، والإيرادات المعدلة حسب المخاطر للبروتوكول، وقرارات الحوكمة التي تؤثر على استيعاب القيمة الاقتصادية لـ AAVE.
هل يمكن لـ HYPE الاستفادة من توسع أسواق الأصول المُرمَّزة؟
يمكن أن يستفيد HYPE إذا أدى الترميز إلى زيادة نشاط التداول على Hyperliquid، خاصة مع توسع المنصة خارج أسواق العملات الرقمية التقليدية. الفرضية الأساسية هي أن الأصول المالية المُرمَّزة والمشتقات على السلسلة يمكن أن تجذب المتداولين الذين يرغبون في الوصول إلى مجموعة أوسع من الأسواق من خلال البنية التحتية للتداول المبنية على العملات الرقمية.
تُبرز أبحاث سيتريني دور هايبرليكيو في إظهار كيفية قدرة منصات العملات المشفرة على توفير اكتشاف الأسعار للأصول التي تتجاوز العملات المشفرة الأصلية. وتصف تقريرها كيف أصبح هايبرليكيو منصة مهمة لاكتشاف أسعار النفط الخام خلال تصاعد الصراع الإيراني على عطلة نهاية أسبوع في مارس 2026، عندما كانت العديد من الأسواق التقليدية مغلقة. النقطة الأ broader هي أن التداول على مدار الساعة يمكن أن يصبح ذا قيمة عندما يحتاج المشاركون في السوق إلى الاستجابة للأحداث خارج ساعات التداول التقليدية.
توفر بنية Hyperliquid أيضًا مسارًا محتملًا لظهور أسواق جديدة. وفقًا لـ HIP-3، وإطارها للعقود الآجلة الدائمة الذي ينشره المطورون، يمكن للمطورين المؤهلين نشر أسواق عقود آجلة دائمة بتعريفات سوق خاصة بهم، وتكوينات أوراكل، ومعاملات تشغيل. يمكن لهذا أن يدعم طيفًا أوسع من أسواق المشتقات، بشرط أن يكون الأصل الأساسي له سعر مرجعي موثوق وأن السوق يستوفي المتطلبات ذات الصلة.
يمكن أن تعزز التوقيع هذا الفرصة من خلال توسيع الأصول التي يمكن للتجار الوصول إليها من خلال المنصات على السلسلة. ومع ذلك، فإن الأصول الفورية الموقعة والعقود الآجلة الدائمة منتجان مختلفان. قد توفر العقد الآجل الدائم تعرضًا للسعر دون منح ملكية السهم أو الأصل الأساسي. كما أن توفر السوق لا يُثبت أن المنتج متاح قانونيًا لكل مستخدم أو ولاية قضائية.
الارتباط الاقتصادي لـ HYPE هو اعتبار مهم آخر. وفقًا لـ وثائق الرسوم الرسمية لـ Hyperliquid, تُوجَّه رسوم التداول إلى وجهات محددة في النظام البيئي، بما في ذلك صندوق المساعدة، الذي يحول الرسوم إلى HYPE ويوهن الرموز المكتسبة. يعتمد التوزيع الدقيق على المنتج وآلية الرسوم.
إذا أنتجت أسواق الأصول المُرمَّزة نشاطًا تداوليًا إضافيًا، وأنتج هذا النشاط رسومًا صافية زائدة تدعم عمليات شراء وحرق HYPE، فقد تستفيد العملة من زيادة الطلب في النظام البيئي وتقليل العرض. لكن المنافسة، والخصومات على الرسوم، وجودة السوق، واقتصاديات المطورين، ونسبة الحجم التي تولد قيمة على مستوى البروتوكول كلها عوامل مهمة.
التأثير الاستثماري: يوفر HYPE تعرضًا لطبقة التداول والمشتقات في أطروحة الترميز. تشمل الأدلة التي يجب مراقبتها الحجم المستمر في الأسواق غير العملات المشفرة، ونمو الأسواق المُنفَّذة، وتوليد الرسوم، وكمية HYPE المشتراة والمحروقة من خلال آليات البروتوكول.
ما وراء العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
أخبار السوق تتحرك بسرعة — لكن المكان الذي تتفاعل فيه معها يهم بنفس القدر. هذا أكتوبر، تطلق كوكين KuCoin 5.0، وتحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "فورتي" و"هامش" و"عقود مستقبلية" وتتوقع منك فهم السبب. يزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة (متوفر حاليًا فقط للعملاء المميزين).
-
الأسهم، المؤشرات، والسلع. تتوسع KuCoin 5.0 خارج التشفير إلى الأسواق العالمية. عندما يتذبذب التشفير ويصعد السوق الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لخطوط العملات التقليدية.
-
الأصول الواقعية (RWA). تعرض مُرمّز لأصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد محجوزًا للمؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اربح أثناء تعلمك. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بالكسب يوميًا بفائدة مركبة تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لأي مصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
أمان يمكنك التحقق منه، وليس مجرد الثقة به. كيان أوروبي مرخص وفقًا لـ MiCAR، إثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية حيث تذهب العملات المشفرة، وليس حيث كانت.
الاستنتاج
تُقدّم تقرير "كسر الجدار" من Citrini Research فرضية مقنعة: يمكن لالتقاء التمويل التقليدي، وبنية البلوكشين، ووكلاء الذكاء الاصطناعي أن يوسعوا دور العملات الرقمية ليتجاوز الأصول الرقمية الأصلية. مع انتقال الأسهم والسندات ومنتجات مالية أخرى إلى السلسلة، يمكن أن يخلق الطلب الناتج عن التداول، والإقراض، وإدارة الضمانات، والتسوية فرصًا للبروتوكولات المُثبتة في التمويل اللامركزي.
تبرز UNI وAAVE وHYPE لأنها توفر تعرضًا لطبقات مختلفة من هذه البنية التحتية المالية الناشئة. يمكن لـ UNI الاستفادة من زيادة التداول اللامركزي وحرق الرموز المدعومة بالرسوم. يمكن لـ AAVE الكسب من استخدام الأصول المُرمَّزة كضمانات في أسواق الإقراض المؤهلة. يمكن لـ HYPE الاستفادة إذا دفعت الأسواق المالية المُرمَّزة إلى زيادة نشاط التداول ودعم اقتصاد رموزها القائم على الرسوم.
ومع ذلك، لا تضمن أي من هذه النتائج. فقد ينمو الترميز دون توليد قيمة ذات مغزى لرمز معين، ويمكن أن تؤثر القيود التنظيمية والمنافسة والسيولة والتقييم جميعها على أداء الاستثمار.
الطريقة الأكثر فائدة لتقييم هذه الفرصة هي متابعة الأدلة الاقتصادية. راقب استخدام البروتوكول، وتوليد الرسوم، واستيعاب القيمة الخاص بالرمز، وثبات التبني، بدلاً من الاعتماد فقط على سرد صناعي عام. قد يعيد الترميز تشكيل البنية التحتية المالية، لكن تحديد أي الأصول المشفرة تستوعب قيمته يتطلب تحليلًا على مستوى البروتوكول وإدارة مخاطر منضبطة.
الأسئلة الشائعة
1. ما الفرق بين الأسهم المُرمَّزة والعقود الآجلة الدائمة للأسهم؟
قد تمثل الأسهم المُسوَّقة حقوق ملكية أو تعرضًا اقتصاديًا للأسهم الأساسية، حسب هيكلها القانوني. إن العقود الآجلة الدائمة للأسهم هي مشتقات توفر تعرضًا للسعر دون منح ملكية الأسهم الأساسية بالضرورة. يجب على المستثمرين فحص الحقوق القانونية للمنتج المحدد، وطريقة التسوية، ومتطلبات الضمانات.
2. هل يمكن تداول الأصول المُرمَّزة على مدار الساعة؟
يمكن لبعض الأصول والمشتقات المُرمَّزة التداول على مدار الساعة على المنصات المؤهلة، لكن التوفر يعتمد على المنتج والسوق والسيولة والقيود المعمول بها. لا يضمن التشغيل المستمر للسلسلة الكتلية التداول غير المنقطع أو الوصول المستمر إلى كل سوق مالي أساسي.
3. هل يمكن استخدام الأسهم المُرمَّزة كضمان في DeFi؟
نعم، يمكن استخدام بعض الأسهم المُرمَّزة كضمان في أسواق الإقراض المدعومة. على سبيل المثال، أعلنت Aave في سبتمبر 2026 أن سبع أسهم مُرمَّزة من Coinbase متاحة كضمان للاقتراض بعملة USDC على Aave v4 على Base. يعتمد الأهلية على الأصل، والبروتوكول، والولاية القضائية، ومتطلبات المستخدم.
4. هل يمنح شراء UNI أو AAVE أو HYPE المستثمرين ملكية لأصول البروتوكولات الأساسية؟
لا. حمل هذه الرموز لا يمنح تلقائيًا ملكية الأسهم المُرمَّزة أو أصول البروتوكول أو مطالبة نسبية بجميع إيرادات البروتوكول. تختلف حقوق الرمز والفوائد الاقتصادية حسب المشروع، ويجب التحقق منها من خلال الوثائق الرسمية وقرارات الحوكمة.
5. كيف يمكن للمستثمرين تحديد ما إذا كان تبني التوقيع مستدامًا؟
يمكن للمستثمرين مراقبة النشاط المتكرر على السلسلة، ونمو الأصول المستخدمة فعليًا من قبل التطبيقات المالية، وإيرادات البروتوكول، والسيولة، ودليل على الاستمرار في المشاركة بعد انخفاض الحوافز. إن التبني المستدام أكثر مصداقية عندما يتحسن الاستخدام الفعلي والطلب الاقتصادي معًا، وليس عندما يرتفع النشاط مؤقتًا بسبب المضاربة.
إخلاء المسؤولية: هذا المقال لأغراض إعلامية فقط ولا يشكل نصيحة مالية أو قانونية أو استثمارية. أسواق العملات المشفرة متقلبة، ولا تضمن التوكيز أي ارتفاع في السعر لأي أصل رقمي. قم دائمًا بإجراء بحثك الخاص قبل التفاعل مع الأصول الرقمية.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.