

الأصول الواقعية المُرقمة في عام 2026: لماذا لا تزال السيولة والتنظيم مهمتين
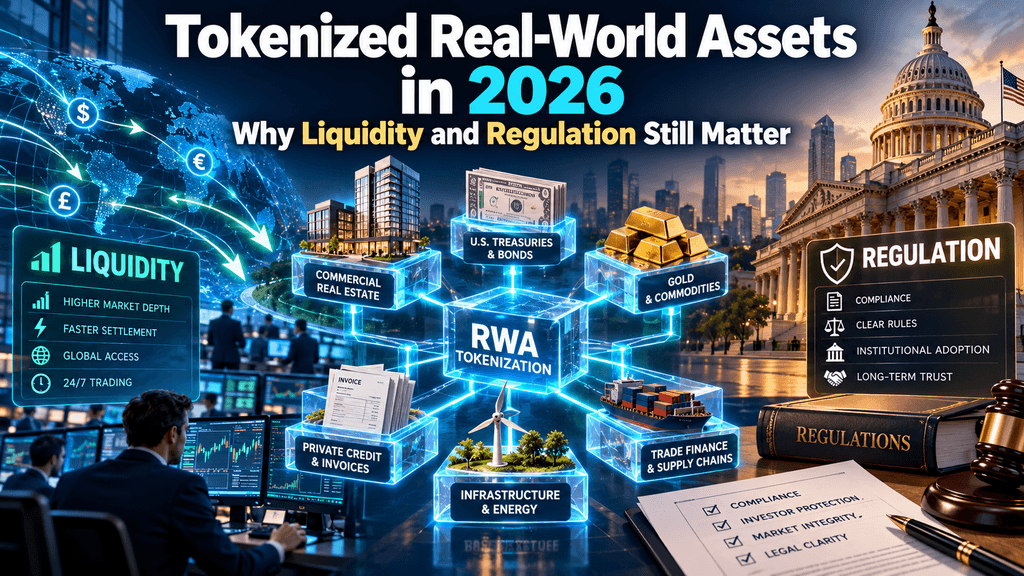
توسيم الأصول الواقعية (RWA) يدخل مرحلة جديدة في عام 2026 مع قيام المؤسسات المالية الكبرى بجلب الأسهم والسندات وصناديق الاستثمار إلى شبكات البلوكشين. في 8 أكتوبر، أطلقت Securitize تداول الأسهم الأمريكية المُوسومة، بعد قرار لجنة الأوراق المالية والبورصات في سبتمبر بإدخال إعفاء تنظيمي مشروط لأسواق الأوراق المالية على البلوكشين. هذه التطورات تشير إلى أن التوسيم يتجاوز المشاريع التجريبية نحو تطبيقات مالية عملية.
وفقًا لـ RWA.xyz، وصلت الأصول الواقعية المُرمَّزة الموزعة إلى حوالي 39 مليار دولار في أكتوبر 2026. ومع ذلك، فإن نمو قيم الأصول لا يعني بالضرورة تحولها إلى أسواق تداول نشطة. لا تزال العديد من المنتجات المُرمَّزة تواجه سيولة محدودة في الأسواق الثانوية، وقيودًا على نقل الأصول، وعدم يقين بشأن حقوق المستثمرين. مع استكشاف التمويل التقليدي المتزايد لبنية تحتية قائمة على البلوكشين، أصبحت هناك سؤالان رئيسيان: هل يمكن للترميز أن يخلق سيولة ذات مغزى، وهل يمكن للتنظيم أن يدعم التبني الأوسع دون إضعاف حماية المستثمرين؟
ما حجم سوق RWA في عام 2026؟
العناصر المُحوَّلة إلى رموز هي تمثيلات رقمية للأصول المالية أو المادية التقليدية المسجلة على شبكات البلوكشين. بناءً على بنيتها، قد تمثل هذه الرموز مصالح ملكية، أو مطالبات عقدية، أو أسهم صناديق استثمارية، أو تعرضًا للأصول الأساسية. من بين المزايا المحتملة لها: نقل أكثر كفاءة، وعمليات قابلة للبرمجة، وتحسين تسجيل السجلات، وسهولة التكامل مع البنية التحتية المالية الرقمية.
لقد اتسعت السوق بشكل كبير. اعتبارًا من 9 أكتوبر 2026، أبلغت RWA.xyz عن حوالي 39.02 مليار دولار في قيمة الأصول الموزعة، و351.97 مليار دولار في قيمة الأصول الممثلة، وحوالي 5.19 مليون عنوان يحمل أصولًا. هذه الأرقام تقاس جوانب مختلفة من التوكنيزيشن. تشمل الأصول الموزعة عادةً التوكنات الصادرة والمحتفظ بها عبر محفظات البلوك تشين، بينما قد تستخدم الأصول الممثلة البلوك تشين بشكل أساسي لسجلات الملكية أو تمثيل الأصول. لا ينبغي دمج القيمتين في رأس مال سوقي واحد، ولا ينبغي اعتبار عناوين المحافظ تلقائيًا كمستثمرين فريدين.
تساهم عدة فئات من الأصول في هذا التوسع. فقد جذبت سندات الخزانة الأمريكية المُرمَّزة وصناديق السوق النقدي المؤسسات التي تبحث عن منتجات لإدارة النقد تدر عائداً. وتكسب الأسهم المُرمَّزة اهتماماً مع تطور البنية التحتية للأوراق المالية، بينما توفر الرموز المدعومة بالذهب والائتمان الخاص ومنتجات العقارات تطبيقات استثمارية مختلفة. ومع ذلك، تختلف خصائص السيولة لهذه الأصول بشكل كبير.
| فئة RWA | الأصول الأساسية النموذجية | الاستخدام المالي الرئيسي |
| السندات المُحوَّلة إلى رموز | سندات الحكومة وصناديق السوق النقدية | العائد وإدارة السيولة |
| الأسهم المُرمَّزة | الأسهم المدرجة علنًا | تداول وتحويل الأوراق المالية |
| السلع المُرقمة | الذهب وغيره من الأصول المادية | التعرض للسلع الرقمية |
| الائتمان الخاص | القروض والأدوات الدينية | الإقراض وتوليد الدخل |
| العقارات المُمَوَّلة بالعملات الرقمية | المصالح الاستثمارية المرتبطة بالعقارات | وصول إلى الاستثمارات الجزئية |
تُظهر التنوع المتزايد للأصول إمكانات التوقيع، لكنها تثير أيضًا سؤالًا أساسيًا: هل جعل الأصل متاحًا على السلسلة يجعله أسهل في التداول؟
لماذا لا تزال سيولة RWA محدودة؟
لا يزال السيولة واحدة من أكبر التحديات التي تواجه توكينز الأصول الواقعية. يمكن للتكنولوجيا البلوكشين جعل نقل الأصول الرقمية أسرع، لكن سيولة السوق تعتمد على قدرة المستثمرين على شراء أو بيع كميات ذات أهمية دون التسبب في تغييرات كبيرة في السعر. قد يكون للأصل قيمة كبيرة قيد التداول مع توليد نشاط ضئيل في السوق الثانوية.
التوسيم لا يخلق مشترين تلقائيًا
فكر في صندوق ائتمان خاص يمتلك أصولًا مُمَثَّلة بقيمة 100 مليون دولار. قد يحتفظ المستثمرون بتمثيلات قائمة على البلوكشين لمصالحهم في الصندوق، لكن هذا لا يضمن وجود سوق نشط لهذه الرموز. بدون عدد كافٍ من المشترين والبائعين ووسيطين سوقيين محترفين، قد يواجه المستثمرون فروقًا واسعة بين سعر العرض وسعر الطلب أو يواجهون صعوبة في الخروج من مراكزهم.
دراسة عام 2026 نُشرت في FinTech، بعنوان Tokenized but Illiquid? Evidence from Real-World Asset Markets، تناولت السندات المُمَوَّلة على إيثريوم، والأصول المدعومة بالذهب، ورموز الائتمان الخاص. ووجدت أن قيمة الأصول المعلقة وحدها لم تكن مؤشرًا موثوقًا للسيولة الملاحظة. وأظهرت رموز الذهب المدعومة عادةً مشاركة أوسع وأنشطة أكثر استمرارية مقارنة بالعديد من منتجات السندات والائتمان الخاص في عينة الدراسة.
تشير هذه النتائج إلى أن تطوير سوق RWA يجب تقييمه من خلال المشاركة الفعلية في التداول والحجم التداولي، وليس فقط من خلال إصدار الرموز.
سيولة التداول تختلف عن سيولة الاسترداد
التمييز المهم الآخر هو الفرق بين بيع الرمز إلى مستثمر آخر وتحويله إلى قيمة أصله الأساسي. يعتمد سيولة السوق الثانوية على نشاط التداول، بينما تعتمد سيولة التحويل على الالتزامات التعاقدية للIssuer وتوفر الأصول وإجراءات التسوية.
على سبيل المثال، قد توفر صندوق سوق نقدي مُوسَّم آليات استرداد للمستثمرين المؤهلين، لكن الطلبات قد تظل خاضعة للشروط التشغيلية أو المتطلبات المعالجة. وقد تواجه أصول الائتمان الخاص والعقار قيودًا أكبر بسبب أن استثماراتها الأساسية لا يمكن دائمًا تحويلها إلى نقد فورًا.
هذا يخلق عدم توافق محتمل بين سرعة التسوية على البلوكشين وسيولة الأصول التقليدية. قد يكون الرمز قابلاً للتحويل على مدار الساعة، لكن هذا لا يعني أن قيمته الأساسية يمكن استردادها على الفور دائمًا. وبالتالي، لا ينبغي الخلط بين التداول على مدار الساعة وضمان السيولة على مدار الساعة.
الأسواق المجزأة تخلق تحديات إضافية
يمكن أن تصبح السيولة أيضًا مجزأة عندما تُصدر أصول مماثلة عبر شبكات سلسلة كتل مختلفة. إذا كانت الأوراق المالية المُحوَّلة تُتداول بشكل منفصل على إيثريوم وسولانا ومنصات مؤسسية مُصرَّح بها، فقد يواجه المستثمرون مجموعات سيولة منفصلة بدلاً من سوق موحد واحد.
أبرز بنك التسويات الدولية هذه المشكلة في يوليو 2026، مشيرًا إلى أن شبكات البلوكشين المتعددة يمكن أن تُجزئ البنية التحتية والأصول والسيولة. قد تقلل الجسور بين السلاسل والإصدار متعدد السلاسل من هذه الحواجز، لكنها تُدخل اعتمادات إضافية على الأمن والحوكمة والعمليات.
لنمو أسواق RWA، يجب أن ترافق المعاملات الأسرع أسعار موثوقة، وصنع سوق فعال، وآليات استرداد سهلة الوصول، وتكامل أقوى.
كيف تغير التنظيم أسواق RWA؟
الوضوح التنظيمي مرتبط ارتباطًا وثيقًا بالسيولة، لأن المستثمرين المؤسسيين والوسطاء الماليين يحتاجون إلى قواعد قابلة للإنفاذ قبل المشاركة في أسواق الأوراق المالية. قد تعمل الأصول المُمَوَّتة على سلاسل الكتل، لكن وظائفها الاقتصادية الأساسية غالبًا ما تظل خاضعة للوائح المالية التقليدية.
إعفاء الابتكار الخاص بـ SEC لعام 2026
في 17 سبتمبر 2026، أدخلت لجنة الأوراق المالية والبورصات الأمريكية إعفاءً ابتكاريًا مؤقتًا ومشروطًا لبعض الأسهم المُحوَّلة إلى رموز ضمن نظام السوق الوطني. يسمح الإطار للمنصات المؤهلة لل securities المُحوَّلة إلى رموز بإجراء تداولات على السلسلة محدودة باستخدام صانعي الأسواق الآليين المصرح لهم وحزم السيولة.
تستمر الإعفاء لمدة خمس سنوات ويشمل قيودًا على الأوراق المالية المؤهلة، والأنشطة السوقية، والمشاركة. وبشكل مهم، يجب أن توفر الأسهم المُرمَّزة المشمولة حقوقًا وامتيازات مكافئة للأوراق المالية التقليدية الأساسية، بما في ذلك حقوق التصويت والمقسومات ذات الصلة. كما يُمنح المُصدر فرصة للاعتراض على ترتيبات الترميز من طرف ثالث.
تمثل السياسة تطورًا تنظيميًا مهمًا، لكنها لا تمثل ترخيصًا شاملاً للتداول غير المحدود في الأصول الواقعية. تسمح لجنة الأوراق المالية والبورصات لهياكل سوق محددة بالعمل ضمن شروط محددة مع أخذ المتطلبات التنظيمية على المدى الطويل في الاعتبار.
لماذا لا يزال الملكية القانونية مهمة
في يناير 2026، نشر موظفو لجنة الأوراق المالية والبورصات بيانًا حول الأصول المُرمَّزة، حيث تم التمييز بين الأصول المُرمَّزة من قبل المُصدر وthose المُنشأة من قبل أطراف ثالثة. يمكن أن تتضمن هذه الترتيبات سجلات ملكية مختلفة، وعلاقات وصاية، ومطالبات المستثمرين.
قد يمنح الرمز المدعوم بأوراق مالية فعلية المستثمرين مصالح محددة قانونيًا في تلك الأوراق المالية، بينما قد يوفر الرمز الاصطناعي فقط تعرضًا اقتصاديًا لتقلبات الأسعار. يصبح هذا التمييز مهمًا بشكل خاص إذا فشل الجهة المُودِعة، أو دخل المصدر في إفلاس، أو حاول المستثمرون ممارسة حقوق المساهمين.
خارج الولايات المتحدة، تختلف النُهج التنظيمية أيضًا. تستثني لائحة الاتحاد الأوروبي بشأن الأسواق في الأصول الرقمية (MiCA) الأصول الرقمية التي تُصنف كأدوات مالية من نطاقها العام، مما يعني أن الأوراق المالية المُمَثَّلة برموز قد تظل خاضعة للقواعد المالية الحالية. في النهاية، يساعد اليقين القانوني المستثمرين على فهم ما يملكونه وما إذا كانت حقوقهم قابلة للتنفيذ.
هل ستُصبح الأسهم المُمَوَّلة شائعة؟
أصبحت الأسهم المُحوَّلة إلى رموز واحدة من أبرز التطورات في سوق RWA لعام 2026. تشير الإطلاقات الأخيرة إلى أن تداول الأوراق المالية التقليدية يقترب أكثر من البنية التحتية للسلسلة الكتلية، على الرغم من أن التبني الواسع والسيولة العميقة المستمرة لم تُثبت بعد.
Securitize تجلب أسهم الولايات المتحدة على السلسلة
في 8 أكتوبر، أعلنت Securitize عن إطلاق Securitize Stocks، مما يوفر للمسثمرين المؤهلين وصولًا مُرمّزًا إلى أسهم أمريكية كبرى. ويشمل العرض الأولي أوراقًا مالية مرتبطة بشركة آبل ومايكروسوفت ونيفيديا وألفابت وتيسلا وشركات أخرى مدرجة في البورصة.
تعمل المنتجات في البداية على شبكة Solana من خلال منصة وسيط-وسمّر معتمد من Securitize. وفقًا للشركة، فإن الرموز مدعومة بنسبة واحد لواحد من خلال الأسهم الأساسية وتوفر حقوقًا وأرباحًا اقتصادية مكافئة. يختلف هذا النهج عن المنتجات الاصطناعية البحتة التي تتبع أسعار الأسهم دون نقل مصالح أوراق مالية مماثلة.
يمكن أن يساعد هذا التطور في ربط ملكية الأسهم التقليدية مع التحويلات والتسوية القائمة على البلوكشين. ومع ذلك، فإن الإطلاق نفسه لا يُثبت أن هذه الأوراق المالية تمتلك بالفعل عمق تداول مماثل لنظيراتها في الأسواق المالية التقليدية.
هل يمكن للأسهم المُرمَّزة أن تُتداول على مدار الساعة طوال الأسبوع؟
جاء تطور آخر في 5 أكتوبر، عندما قدمت OKXICE، وهي مشروع مشترك يضم OKX وIntercontinental Exchange، خططها لإنشاء منصة تداول للأسهم الأمريكية المُرمَّزة. تهدف المقترحات إلى دعم التداول على مدار الساعة، مما يعكس الاهتمام المتزايد بتوسيع إمكانية الوصول إلى أسواق الأوراق المالية خارج ساعات التداول التقليدية.
يمكن أن يحسن التداول المستمر الراحة ويسمح للمستثمرين بالاستجابة بشكل أسرع للأحداث العالمية. ومع ذلك، فإن السيولة خارج ساعات السوق العادية تعتمد على المشاركين النشطين واكتشاف السعر الموثوق. عندما تكون أسواق الأسهم الأساسية مغلقة، قد تؤدي المشاركة الأقل إلى فروق أوسع أو انحرافات سعرية قصيرة الأجل أكبر.
الفرق مهم: توسيع ساعات السوق يخلق فرص تداول، لكن السيولة المستدامة لا تزال تتطلب رأس مال ووكلاء سوق وروابط فعالة مع البنية التحتية التقليدية للأوراق المالية.
لماذا تتبني المؤسسات الترميز؟
الاهتمام المؤسسي بتوسيم RWA يمتد أبعد من إنشاء منتجات استثمارية جديدة. تقوم المؤسسات المالية الكبيرة باستكشاف ما إذا كان يمكن للبلوكشين تحسين إدارة الحفظ، وإدارة الضمانات، ونقل الأصول، وعمليات التسوية التي تعتمد حاليًا على وسطاء متعددين.
DTCC تنقل الأوراق المالية نحو البلوكشين
في 15 يوليو 2026، أعلنت شركة التخزين والتصفية والودائع (DTCC) أن الأوراق المالية المحفوظة من خلال شركة التخزين للودائع قد تم تحويلها إلى رموز قائمة على البلوكشين واستخدامها في معاملات إنتاجية حقيقية.
أظهرت المبادرة كيف يمكن لل securities المُرمَّزة أن تعمل جنبًا إلى جنب مع البنية التحتية السوقية الحالية مع الحفاظ على الحقوق والحماية ذات الصلة. كما وضّحت DTCC خططها لخدمة ترميز أوسع موجهة لشهر أكتوبر 2026، على الرغم من أنه ينبغي التمييز بين المعاملات التي جرت في يوليو وحالة الإطلاق التجاري الكامل اللاحق.
هذا التطور مهم لأن المؤسسات الراسخة ما بعد التداول تدعم بالفعل أسواق الأوراق المالية الكبرى. يمكن أن يساعد مشاركتها في دمج الأصول المُرمَّزة مع أنظمة الاحتفاظ المؤسسي، والتسوية، والعمليات بدلاً من بقائها كمنتجات بلوكشين منعزلة.
توفر السندات المُحوَّلة إلى رموز حالات استخدام عملية
تُظهر منتجات الخزينة المُرمَّزة وصناديق السوق النقدي سبب اهتمام المؤسسات بالتكنولوجيا. يمكن لهذه الأصول أن توفر تعرضاً مألوفاً يولد دخلاً مع تحسين إمكانية كيفية إدارة المؤسسات المالية للأرصدة والتحويلات والضمانات المؤهلة.
تُظهر المنتجات مثل BUIDL الخاص بـ BlackRock كيف يمكن ربط إدارة الأصول التقليدية ببنية تحتية قائمة على البلوكشين. تتجاوز قيمة العرض التداول المستمر للرموز: فقد يمكن للتسوية القابلة للبرمجة وحركة الأصول الأكثر كفاءة تقليل الاحتكاك التشغيلي في بعض سير العمل المؤسسية.
ومع ذلك، لا يزال اعتماد المؤسسات يعتمد على التخزين الموثوق، وترتيبات السحب، والعلاقات المناسبة مع الأطراف المقابلة، والامتثال التنظيمي. تصبح الترميز ذات قيمة تجارية عندما يحسن الأنشطة المالية الحالية دون إدخال مخاطر تشغيلية غير متناسبة.
هل يمكن لتوسيط RWA أن يفيد DeFi؟
يمكن أن توسع توكينزation الأصول الواقعية نطاق الأدوات المالية المتاحة ضمن التمويل اللامركزي. لقد اعتمدت تطبيقات DeFi التقليدية تاريخيًا بشكل كبير على العملات المشفرة والعملات المستقرة، بينما يمكن أن تقدم الأوراق المالية المُوَّكَلة والصناديق المُولِّدة للدخل أشكالًا إضافية من الضمانات والتعرض الاستثماري.
ضمان RWA وتسوية العملة المستقرة
يمكن أن تصبح الأصول المُرمَّزة والفوائد الصندوقية ضمانات مفيدة في ترتيبات الإقراض والتمويل المعتمدة. ومع ذلك، فإن دمجها يعتمد على قابلية النقل القانونية، وطرق التقييم، وإجراءات التصفية، وقيود أهلية المستثمرين. لا يمكن بالضرورة أن تدور الأوراق المالية المُصرّح بها بحرية عبر كل تطبيق DeFi.
قد تحسن العملات المستقرة أيضًا تسويات المعاملات بين المنتجات المالية المُرمَّزة. يُظهر ترتيب Circle الذي يسمح للحملة المؤهلين لصناديق BlackRock BUIDL بتحويل الأسهم مقابل USDC كيف يمكن للصناديق المُرمَّزة الاتصال بالسيولة بالدولار الرقمي. قد تقلل مثل هذه الآليات من عوائق التسويات دون إزالة الشروط التعاقدية للمنتج الأساسي.
ما معنى نمو RWA لإيثريوم وسولانا؟
يبقى إيثريوم شبكة رئيسية للأصول المُرمَّزة، بينما اكتسب سولانا اهتمامًا من خلال مبادرات مثل Securitize Stocks. كما تنافس شبكات عامة ومُصرّح بها أخرى لتوفير بنية تحتية مالية من مستوى المؤسسات.
قد يؤدي نمو نشاط RWA إلى زيادة الطلب على معاملات البلوكشين وخدمات الحفظ وتنفيذ العقود الذكية. ومع ذلك، فإن ارتفاع قيم الأصول المُرمَّزة لا يترجم تلقائيًا إلى تقييم متناسب في ETH أو SOL أو العملات المشفرة الأصلية الأخرى.
يعتمد الفعل الحقيقي على تكرار المعاملات ورسوم الشبكة والنشاط الاقتصادي وكيفية تدفق القيمة عبر كل نظام بيئي للسلسلة الكتلية. لذلك، يجب على المستثمرين التمييز بين تبني البنية التحتية للسلسلة الكتلية وطلب الاستثمار في رمزها المرتبط.
ما المخاطر التي يمكن أن تبطئ نمو RWA؟
فوق السيولة والتنظيم، تواجه الأصول المُرمَّزة مخاطر تشغيلية يمكن أن تؤثر على كل من المُصدر والمستثمرين. قد تُعطل ثغرات العقود الذكية، وبيانات الأصول غير الدقيقة، وفشل إدارة الأصول، وعدم الاتساق بين سجلات البلوكشين وسجلات الملكية التقليدية، المنتجات المالية المشروعة الأخرى.
توفر البنية التحتية متعددة السلاسل تعقيدًا إضافيًا. قد تعتمد الجسور وبروتوكولات التوافق والشبكات المُصرّح بها على مديرين أو خدمات طرف ثالث، مما يخلق نقاط فشل محتملة. قد يؤدي مشكلة تقنية إلى تأخير تحويل الأصول حتى عندما تظل الأوراق المالية الأساسية سليمة ماليًا.
الأنشطة الأساسية تحتفظ أيضًا بمخاطرها التقليدية. لا يُزيل ترميز القرض مخاطر إخفاق المقترض، تمامًا كما لا يُزيل ترميز العقار عدم اليقين في التقييم أو نزاعات الملكية. يجب على المستثمرين تقييم الجودة المالية للأصل وموثوقية ترتيب الترميز بشكل منفصل.
ما الذي يلي في ترميز الأصول الحقيقية؟
قد تعتمد المرحلة القادمة من نمو RWA بشكل أقل على عدد الرموز الصادرة وأكثر على ما إذا كانت هذه الرموز تطور فائدة مالية ذات مغزى. سيحتاج المشاركون في السوق بشكل متزايد إلى إثبات التداول النشط في السوق الثانوية، وانتشارات عرض-طلب قابلة للإدارة، وتقييمات أصول شفافة، وإجراءات استرداد موثوقة، وترتيبات تسويات فعالة.
يمكن أن تساعد مشاريع البنية التحتية المؤسسية، ومقاصد التداول الخاضعة للتنظيم، ومبادرات التوافق بين الأنظمة في سد الفجوة بين التمثيل القائم على البلوكشين والوظيفة السوقية التقليدية. ومع ذلك، من المرجح أن يختلف مستوى التبني عبر فئات الأصول. فقد تستفيد منتجات الخزانة من الطلب القائم على إدارة النقد، بينما قد تستمر الائتمانات الخاصة والعقار في مواجهة قيود سيولة هيكلية.
في النهاية، سيكون أقوى دليل على التقدم هو كفاءة المستثمرين في استخدام المراكز المُرمَّزة ونقلها وتمويلها والخروج منها—وليس ببساطة كمية قيمة الأصول الظاهرة على السلسلة.
الأسئلة الشائعة
هل يمكن للمستثمرين التجزئة شراء الأصول الواقعية المُرمَّزة؟
بعض الأصول المُرمَّزة متاحة للمستثمرين التجزئة، بينما تقتصر أخرى على المشاركين المؤهلين أو المؤسساتية. يعتمد الأهلية على المنتج والولاية القضائية ومنصة التداول.
هل تمثل رموز RWA دائمًا ملكية مباشرة؟
لا. بناءً على بنيتها، قد تمثل الرموز ملكية مباشرة، أو حصص صندوق، أو مطالبات عقدية، أو تعرّض اصطناعي. يجب على المستثمرين فحص الوثائق القانونية للIssuer.
كيف يمكن للمستثمرين التحقق من دعم الأصول RWA؟
يمكن للمستثمرين مراجعة إفصاحات المصدر، وترتيبات الحفظ، وتأكيدات الاحتياطيات، والمراجعات المستقلة، والوثائق القانونية ذات الصلة. الشفافية على سلسلة الكتل وحدها لا تتحقق من الأصول خارج السلسلة.
هل رموز RWA هي نفسها العملات المستقرة؟
لا. تهدف العملات المستقرة عادةً إلى الحفاظ على قيمة مرجعية مستقرة، بينما يمكن أن تمثل رموز RWA أصولًا متنوعة مثل الأسهم والسندات والسلع وصناديق الاستثمار.
هل يمكن للأصول المُرمَّزة أن تولد عائدًا؟
قد توزع بعض صناديق الخزانة المُرمَّزة، ومنتجات الائتمان الخاص، وأدوات أخرى دخلاً. تعتمد العوائد على الأصول الأساسية، وشروط المنتج، والرسوم، والمخاطر المرتبطة بها.
🔥 خلف العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
الأخبار السوقية تتحرك بسرعة — لكن المكان الذي تتفاعل فيه معها يهم بنفس القدر. هذا أكتوبر، تطلق كوكين كوكين 5.0، مما يحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "فورتي" و"هامش" و"عقود مستقبلية" وتتوقع منك فهم السبب. يزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة (متوفر حاليًا فقط للعملاء المميزين).
-
الأسهم، المؤشرات، والسلع. KuCoin 5.0 توسع نطاقها خارج العملات المشفرة إلى الأسواق العالمية. عندما تتحرك العملات المشفرة جانبيًا وتتصاعد الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لاستخدام قنوات العملات الورقية.
-
الأصول الواقعية (RWA). تعرض مُرمّز لأصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد محجوزًا للمؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اربح أثناء تعلمك. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بتحقيق عائد يومي مُركب تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لمصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة به. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية للمستقبل الذي تتجه إليه العملات المشفرة، وليس الماضي الذي مرّت به.
الاستنتاج: سيشكل السيولة والتنظيم مستقبل RWA
لقد أحرز ترميز الأصول الواقعية تقدمًا كبيرًا في عام 2026، بدعم من زيادة مشاركة السوق، ومشاريع البنية التحتية المؤسسية، والتطورات التنظيمية الجديدة. إن ظهور تداول الأسهم المُرمَّزة وتسوية الأوراق المالية القائمة على البلوكشين يشير إلى أن المالية التقليدية تأخذ هذه التكنولوجيا على محمل الجد بشكل متزايد.
ومع ذلك، فإن إصدار الرموز وحده لا يخلق سوقًا ماليًا فعّالًا. يتطلب التبني المستدام للعناصر الواقعية المدعومة بالأصول سيولة كافية، وحقوق مستثمرين قابلة للإنفاذ، وتخزين موثوق، وروابط فعّالة مع البنية التحتية المالية القائمة.
سيعتمد مستقبل الترميز ليس فقط على عدد الأصول التي تنتقل إلى السلسلة، بل على ما إذا كان يمكن تداول هذه الأصول بكفاءة، وتسوية معاملاتها بأمان، وامتلاكها مع حمايات قانونية واضحة.
إخلاء المسؤولية: هذه المقالة لأغراض إعلامية فقط ولا تشكل نصيحة استثمارية أو قانونية أو مالية. قد تنطوي الأصول المُرمَّزة على مخاطر سوقية وسيولة وتشغيلية وتنظيمية. تختلف توفر المنتج وصلاحية المستثمر حسب الولاية القضائية.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.