

إيرادات SpaceX للربع الثالث من عام 2026: ترتفع الإيرادات 161% إلى 14.6 مليار دولار، وتسجل صافي ربح قدره 4.4 مليار دولار
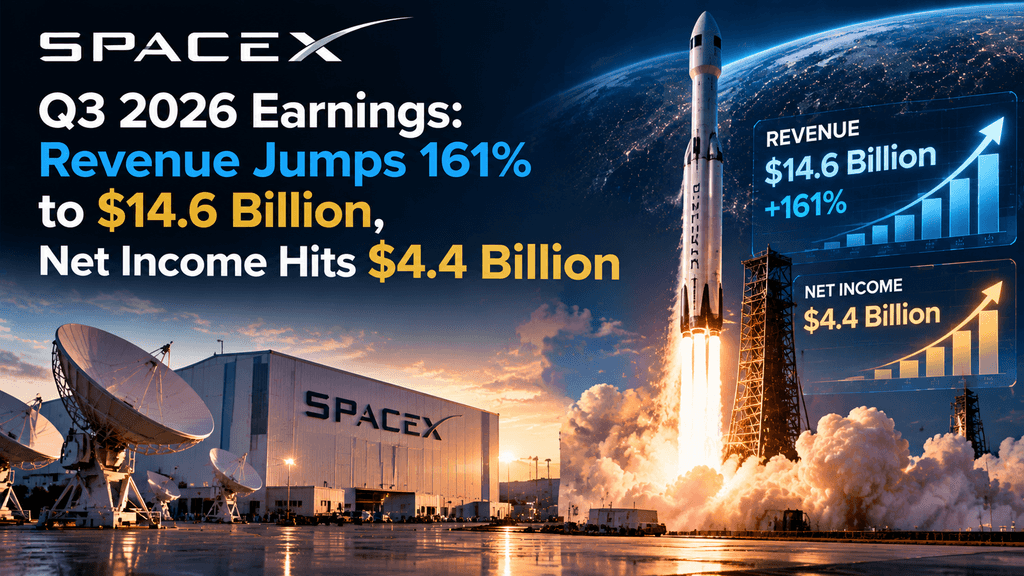
أبلغت سبيس إكس عن تحسن كبير في نتائجها المالية للربع الثالث من عام 2026، حيث ارتفع الإيرادات بنسبة 161% على أساس سنوي إلى 14.575 مليار دولار، ووصل صافي الربح إلى 4.4 مليار دولار، مقارنة بخسارة قدرها 1.1 مليار دولار قبل عام. وتُظهر النتائج، التي كُشف عنها في 20 أكتوبر، تحولاً كبيراً في نموذج عمل الشركة: حيث أصبحت بنية الذكاء الاصطناعي قطاع الإيرادات الأكبر، بينما تستمر ستارلينك في توليد أرباح تشغيلية كبيرة. وارتفع الـEBITDA المعدل بنسبة 306% إلى 8.8 مليار دولار، مما يعكس حجم توسع الشركة الأخير.
ومع ذلك، فإن تقرير الأرباح يكشف أيضًا عن تكلفة هذا النمو. أنفقت سبيس إكس 19.6 مليار دولار على نفقات رأس المال خلال الربع، مع توجيه معظم الاستثمارات نحو بنية تحتية لحوسبة الذكاء الاصطناعي. وتقوم الشركة في نفس الوقت بتوسيع شبكة الإنترنت عبر الأقمار الصناعية الخاصة بها وتطوير نظام الإطلاق Starship من الجيل التالي. كما أكد إيلون ماسك أن سبيس إكس وتيسلا أنشأتا لجانًا مستقلة لاستكشاف احتمال دمج، على الرغم من أنه لم يتم التوصل إلى أي شروط صفقة. معًا، تجعل هذه التطورات التقرير ذا أهمية ليس فقط لصناعة الفضاء ولكن أيضًا للمستثمرين الذين يتبعون بنية تحتية للذكاء الاصطناعي، واتصال الأقمار الصناعية، والاستثمار التكنولوجي الضخم.
النقاط الرئيسية
-
ارتفع الإيرادات بنسبة 161%: حققت سبيس إكس إيرادات قدرها 14.575 مليار دولار في الربع الثالث من عام 2026، مقارنة بـ 5.576 مليار دولار في نفس الفترة من العام الماضي.
-
وصل صافي الدخل إلى 4.4 مليار دولار: عكست الشركة خسارتها البالغة 1.1 مليار دولار من العام السابق، بينما زادت الـEBITDA المعدلة بنسبة 306% إلى 8.809 مليار دولار.
-
أصبح الذكاء الاصطناعي أكبر قطاع إيرادات: حيث حقق الذكاء الفائق (SI) 7.56 مليار دولار، ما يمثل حوالي 52% من إيرادات الربع.
-
ظل ستارلينك المصدر الرئيسي للربح: سجل قطاع الاتصالات إيرادات بقيمة 5.248 مليار دولار ودخل تشغيلي بقيمة 2.367 مليار دولار، بدعم من 13.6 مليون مشترك من المستهلكين.
-
زاد الإنفاق الرأسمالي تقريبًا ثلاثة أضعاف: بلغ إنفاق رأس المال الفصلي 19.593 مليار دولار، بما في ذلك 16.444 مليار دولار مخصصة لـ SI.
-
يبقى احتمال دمج تيسلا غير مؤكد: شكلت الشركتان لجانًا خاصة للنظر في صفقة محتملة، لكن لم يتم التوصل إلى أي اتفاق.
إيرادات وربحية SpaceX الربع الثالث 2026: ارتفاع حاد في الإيرادات والربحية
تُظهر نتائج الربع الثالث لشركة SpaceX أن الشركة تتوسع بعيدًا عن عملها التقليدي في الإطلاق. ارتفع الإيرادات بمقدار حوالي 9 مليارات دولار مقارنة بالعام السابق، بينما انتقلت الشركة من خسارة تشغيلية إلى ربح تشغيلي كبير. وفقًا لتقديمها للجنة الأوراق المالية والبورصات الأمريكية، بلغت الإيرادات 14.575 مليار دولار، وأجملت أرباح العمليات 2.791 مليار دولار، وكان صافي الربح 4.4 مليار دولار. ارتفع الـAdjusted EBITDA، وهو مقياس غير متوافق مع المبادئ المحاسبية المقبولة عالميًا لأداء العمليات، إلى 8.809 مليار دولار من 2.169 مليار دولار في الربع الثالث من عام 2025.
النتائج المالية الرئيسية
| المقياس المالي | ربع الثالث 2026 | ربع الثالث 2025 | التغير على أساس سنوي |
| الإيرادات | 14.575 مليار دولار | 5.576 مليار دولار | 1.61 |
| صافي الدخل (الخسارة) | 4.4 مليار دولار | −1.1 مليار دولار | تم التحسين بقيمة 5.5 مليار دولار |
| الربح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدل | 8.809 مليار دولار | 2.169 مليار دولار | 3.06 |
| الإيرادات التشغيلية (الخسارة) | 2.791 مليار دولار | −273 مليون دولار | أصبح مربحاً |
| المصروفات الرأسمالية | 19.593 مليار دولار | 6.880 مليار دولار | حوالي 2.85x |
إفصاح عن أرباح SpaceX للربع الثالث من عام 2026 إلى اللجنة الأمريكية للاستثمار والبورصات. الأرقام مُقربة حيثما كان ذلك مناسبًا. إن إيبيدا المعدل هو مقياس غير متوافق مع المبادئ المحاسبية المقبولة عمومًا ولا ينبغي اعتباره مكافئًا للصافي.
الفجوة بين نمو الإيرادات ونمو الـ EBITDA المعدلة تشير إلى أن سبيس إكس تحقق أرباح تشغيلية أكبر مع توسع أعمالها. ومع ذلك، لا يمكن لربع واحد تحديد ما إذا كان هذا التحسن سيستمر. تعتمد الأداء المالي للشركة الآن على عدة أعمال ذات هياكل تكاليف ودورات استثمارية وفرص نمو مختلفة.
إن الإنفاق الرأسمالي مهم بنفس القدر لقصة الأرباح. استثمرت سبيس إكس 19.593 مليار دولار خلال الربع، متجاوزة إيراداتها المبلغ عنها. لا تساوي النفقات الرأسمالية المصروفات المعترف بها فورًا في صافي الدخل، لذا فإن هذا المقارنة لا تعني أن الشركة عملت بخسارة. بل إنها تسلط الضوء على حجم الاستثمار المطلوب لبناء مرافق الحوسبة، وشبكات الأقمار الصناعية، وبنية الإطلاق. سيحتاج المستثمرون إلى تقييم ما إذا كانت هذه الأصول تولد إيرادات وتدفقات نقدية مستقبلية كافية لتبرير تكلفتها.
لماذا ارتفع إيرادات سبيس إكس بنسبة 161%؟
المحرك الرئيسي كان التوسع السريع في نشاط الذكاء الفائق، إلى جانب النمو المستمر في اتصالات ستارلينك. أبلغت سبيس إكس عن ثلاثة أقسام تشغيلية رئيسية: الفضاء، الاتصالات، والذكاء الفائق. ساهم الذكاء الفائق بأكثر من نصف إيرادات الربع، مما غيّر الملف المالي للشركة من مركز على الإطلاقات والإنترنت عبر الأقمار الصناعية إلى واحد يتأثر بشكل متزايد ببنية الحوسبة الخاصة بالذكاء الاصطناعي.
| قطاع الأعمال | إيرادات الربع الثالث لعام 2026 | نمو الإيرادات مقارنة بالسنة السابقة | الإيرادات التشغيلية (الخسارة) |
| الذكاء الفائق (SI) | 7.560 مليار دولار | حوالي 830% | 431 مليون دولار |
| الاتصال | 5.248 مليار دولار | 69% | 2.367 مليار دولار |
| مكان | 1.767 مليار دولار | حوالي 6% | −7 مليون دولار |
| المجموع | 14.575 مليار دولار | 161% | 2.791 مليار دولار |
المصدر: إفصاح SpaceX الرسمي عن الأرباح. تم تقريب معدلات النمو.
الذكاء الفائق: يصبح حسابات الذكاء الاصطناعي أكبر نشاط لشركة سبيس إكس
حققت SI إيرادات بقيمة 7.56 مليار دولار، بزيادة من 813 مليون دولار في العام السابق. وعزت الشركة هذا الارتفاع إلى اتفاقيات خدمات السحابة، وشراء Cursor، وزيادة تبني نماذجها وتطبيقاتها الذكية الاصطناعية، بما في ذلك بوت Grok. وأفادت رويترز أن جزءًا كبيرًا من إيرادات هذا القطاع جاء من تأجير قدرات حوسبة مراكز البيانات للمطورين الذكاء الاصطناعي، بما في ذلك Anthropic وGoogle التابعة لـ Alphabet وReflection AI.
هذا النمو يشير إلى أن سبيس إكس تطور بنية تحتية كبيرة جنبًا إلى جنب مع عملياتها الفضائية الحالية. بدلاً من الاعتماد حصريًا على إيرادات من منتجات الذكاء الاصطناعي الخاصة بها، يمكن للشركة تحقيق دخل من قدرات الحوسبة من خلال عقود العملاء. قد توفر مثل هذه الاتفاقيات إيرادات متكررة، خاصة عندما يحتاج العملاء إلى كميات كبيرة من قوة المعالجة لتدريب أو تشغيل أنظمة الذكاء الاصطناعي.
ومع ذلك، فإن النمو السريع في الإيرادات لا يترجم تلقائيًا إلى ربحية قوية بنفس القدر. فقد حقق SI إيرادات تشغيلية بقيمة حوالي 431 مليون دولار على الرغم من تحقيق إيرادات بقيمة 7.56 مليار دولار، في حين بلغت نفقات رأس المال الخاصة به 16.444 مليار دولار. وبالتالي، فإن هذا القطاع يتوسع بسرعة ولكنه لا يزال كثيف الاستهلاك للرأس المال. وستعتمد مساهمته على المدى الطويل على طلب العملاء، واستخدام البنية التحتية، والأسعار، ومعدل نمو الأرباح التشغيلية مقارنة بالاستثمار.
الاتصال: يظل ستارلينك محرك ربح رئيسي
أنتج قطاع الاتصالات، بقيادة Starlink، إيرادات ربع سنوية بلغت 5.248 مليار دولار، بزيادة قدرها 69٪ مقارنة بالعام السابق. ووصل الدخل التشغيلي إلى 2.367 مليار دولار، مما جعل قطاع الاتصالات أكثر الأقسام ربحية من بين الأقسام الثلاثة التي أبلغت عنها SpaceX خلال الربع. كما أبلغت الشركة عن وجود 13.6 مليون مشترك من مستهلكي Starlink، مدعومين بالطلب عبر أسواق المستهلكين، والشركات، والطيران، والبحرية، والحكومات.
تكمن أهمية ستارلينك في إيراداتها المتكررة من الاشتراكات. على عكس عمليات الإطلاق الفردية للصواريخ، يمكن لاشتراكات النطاق العريض توليد مدفوعات مستمرة من قاعدة عملاء كبيرة ومتزايدة جغرافيًا. كما يمكن للشبكة خدمة العملاء في المناطق التي يصعب أو يصعب تكاليفها نشر البنية التحتية للنطاق العريض التقليدية، مما يخلق فرصًا في الاتصال السكني وخدمات الاتصالات المتخصصة.
لكن نمو المشتركين ليس المقياس الوحيد الذي يهم. أفادت رويترز أن الإيرادات الشهرية المتوسطة لكل مشترك انخفضت من 99 دولارًا في عام 2023 إلى 69 دولارًا في الربع الثالث من عام 2026، مما يعكس توسيع الخطط الأقل تكلفة إلى أسواق إضافية. هذا لا يقوض بالضرورة نموذج العمل، حيث يمكن لقاعدة مشتركين أكبر أن تعوّض الإيرادات المتوسطة الأقل لكل مستخدم. ومع ذلك، فإن الأداء المستقبلي سيعتمد على التوازن بين نمو المشتركين، والأسعار، وسعة الشبكة، وتكلفة نشر وصيانة الأقمار الصناعية.
المكان: تظل خدمات الإطلاق وستارشيب ذات أهمية استراتيجية
أنتج قطاع الفضاء إيرادات بقيمة 1.767 مليار دولار، بزيادة حوالي 6% مقارنة بالعام السابق، لكنه سجل خسارة تشغيلية قدرها 7 ملايين دولار. وبالتالي، كان مساهمته في الأرباح الحالية أصغر بكثير من مساهمة الاتصالات، رغم أن خدمات الإطلاق وتطوير المركبات الفضائية لا تزال محورية في الاستراتيجية الأوسع للشركة.
كان التطور الكبير خلال الربع هو أول مهمة لـ SpaceX لمركبة Starship تُدر إيرادات، حيث أرسلت 26 قمرًا صناعيًا من طراز Starlink V3 إلى تشكيلة الشركة للاتصالات العريضة. وفقًا لإفصاح الأرباح، زادت هذه المهمة من سعة التنزيل تقريبًا عشر مرات مقارنة بإطلاق Falcon 9 النموذجي لـ Starlink. إذا أصبحت Starship قابلة لإعادة الاستخدام بثبات وتدعم عمليات متكررة، فقد تغير بشكل جوهري اقتصادات نشر تشكيلات الأقمار الصناعية الكبيرة.
ومع ذلك، فإن الأهمية التجارية لـ Starship تعتمد على أكثر من مهمة ناجحة واحدة. يجب أن تتطور الموثوقية، ووقت الدوران، وتكرار الإطلاق، وتكاليف التشغيل، وطلب العملاء بشكل كافٍ لدعم خدمة منتظمة. حاليًا، تمثل Starship ميزة محتملة على المدى الطويل ومصدرًا مهمًا للإنفاق الهندسي ومخاطر التنفيذ.
لماذا يهم إنفاق سبيس إكس البالغ 19.6 مليار دولار على رأس المال
وصلت نفقات رأس المال الخاصة بـ SpaceX إلى 19.593 مليار دولار في الربع الثالث من عام 2026، وهو ما يقارب ثلاثة أضعاف الـ 6.880 مليار دولار التي تم الإبلاغ عنها قبل عام. وقد تم توجيه الغالبية العظمى نحو SI، والتي شكلت حوالي 16.444 مليار دولار من استثمارات الربع. يشير هذا التخصيص إلى أن توسيع البنية التحتية الحاسوبية هو المحور الرئيسي لدورة الاستثمار الحالية، حتى مع استمرار الشركة في تمويل نشر Starlink وتطوير الصواريخ.
المنطق التجاري بسيط: يجب على سبيس إكس الاستثمارات في مرافق الحوسبة والبنية التحتية الداعمة قبل أن تتمكن من تحقيق إيرادات كاملة من خلال اتفاقيات السحابة والخدمات المتعلقة بالذكاء الاصطناعي. إذا ظل الطلب قويًا واستُخدمت البنية التحتية بكفاءة، فقد تدعم هذه الأصول إيرادات كبيرة في المستقبل. إذا ضعف طلب العملاء، أو انخفضت الأسعار، أو ظلت المرافق غير مستغلة بالكامل، فقد تصبح هذه الاستثمارات عبئًا على العوائد والتدفق النقدي.
أفادت رويترز أن الرئيس المالي لشركة سبيس إكس توقع أن ترتفع النفقات الرأسمالية إلى ما بين 35 مليارًا و40 مليار دولار في الربع الرابع من عام 2026. وهذا سيمثل مزيدًا من الزيادة في شدة استثمار الشركة. وبالتالي، ينبغي للمستثمرين فحص الإنفاق الرأسمالي إلى جانب الدخل التشغيلي، والسيولة، ومتطلبات التمويل، ومعدل بدء البنية التحتية الجديدة في توليد الإيرادات. إن الأرباح القوية مُشجعة، لكن استدامة العمل تعتمد على ما إذا كان الاستثمار سيُنتج في النهاية عوائد جذابة.
مفاوضات دمج SpaceX وTesla: ما يجب على المستثمرين معرفته
كان تطور كبير آخر مرتبط بتقرير الأرباح هو تأكيد إيلون ماسك على أن سبيس إكس وتسلا أنشأتا لجانًا خاصة من المديرين المستقلين لاستكشاف احتمال دمج. ووصف ماسك الفكرة بشكل إيجابي، لكنه حذر من أن الافتراض بحدوث صفقة سيكون سابقًا لأوانه. وفقًا لرويترز، لم تتوصل اللجان إلى اتفاق على شروط الصفقة، وستحتاج الأسهم إلى الموافقة النهائية على أي صفقة.
جذبت هذه الإمكانية الانتباه لأن الشركتين تعملان في مجالات لديها إمكانية تداخل تقني. فـ SpaceX تمتلك أنظمة إطلاق واتصالات ساتلية وبنية تحتية حاسوبية متزايدة، بينما تعمل Tesla في مجال المركبات الكهربائية وتخزين الطاقة وتقنيات الروبوتات. قد يؤدي الدمج إلى مناقشات حول الاستثمارات المشتركة في برامج الذكاء الاصطناعي وتصميم الرقائق والروبوتات والبنية التحتية للطاقة والاتصالات. ومع ذلك، تظل هذه التآزر المحتملة فرضيات حتى يتم الكشف عن هيكل صفقة ملموس وخطة عمل.
ستؤدي عملية الدمج أيضًا إلى طرح أسئلة معقدة حول التقييم، والحوكمة المؤسسية، ومصالح المساهمين، والتمويل، والموافقة التنظيمية. ستجعل الأدوار القيادية وحصص الملكية الخاصة بمسك في كلا الشركتين المراجعة المستقلة ذات أهمية خاصة. بالنسبة للتغطية الإخبارية، فإن التمييز الأساسي هو أن المناقشات الرسمية قد بدأت، لكن لم يُعلن عن أي اتفاق دمج. يجب على المستثمرين ألا يعاملوا التكهنات حول شركة مدمجة كحدث مؤسسي مؤكد.
كيف ردت الأسواق على أرباح سبيس إكس؟
جذبت النتائج استجابة إيجابية من السوق في البداية. أفادت رويترز أن أسهم سبيس إكس ارتفعت بنسبة حوالي 8% في التداول الممتد بعد إصدار النتائج وتعليقات ماسك حول احتمال دمج تيسلا. ساعد الأداء القوي في الإيرادات، والعودة إلى الربحية، والتوسع السريع في قطاع الذكاء الاصطناعي على تعزيز سرد النمو الخاص بالشركة.
ومع ذلك، فإن ردود فعل السوق تعكس التوقعات وكذلك النتائج المبلغ عنها. قد يزيد أداء الربع من ثقة المستثمرين في قدرة سبيس إكس على تحقيق إيرادات من البنية التحتية للذكاء الاصطناعي، لكن يجب على المستثمرين أيضًا مراعاة تكلفة توسيع هذا النشاط. يمكن لشركة أن تُبلغ عن نمو في الإيرادات مثير للإعجاب ولا تزال تواجه تحديات إذا زادت متطلبات رأس المال أسرع من توليد النقد المستدام.
ستكون ثلاثة مؤشرات مهمة بشكل خاص في الأرباع القادمة: ما إذا كان دخل تشغيل SI يتحسن مع توسع بنية تحتيته، وما إذا كان Starlink يمكنه الحفاظ على نمو المشتركين دون ضغط مفرط على الإيرادات المتوسطة لكل مستخدم، وما إذا كانت النفقات الرأسمالية بدأت تولد إيرادات وتدفقات نقدية إضافية كافية. كما سيعتبر مسار تطوير Starship مهمًا لأن عمليات الإطلاق الموثوقة والقابلة لإعادة الاستخدام يمكن أن تدعم كل من عمل الأقمار الصناعية وأهداف SpaceX الطويلة الأجل فيما يتعلق بالبنية التحتية.
ما الذي تعنيه نتائج سبيس إكس للذكاء الاصطناعي، والاتصالات الساتلية، وأسواق التشفير
تقدم أرباح SpaceX إشارة مفيدة لصناعة الذكاء الاصطناعي الأوسع. إن نمو إيرادات خدمات الحوسبة و الاستثمار الكبير في البنية التحتية يُظهر كيف يؤثر الطلب على قدرات الذكاء الاصطناعي على الاستراتيجيات المالية للشركات التكنولوجية الكبرى. إن الفرصة كبيرة، لكن المتطلبات المتعلقة بمعدات الحوسبة والطاقة والمرافق وسعة الشبكة كبيرة أيضًا. لا يمكن لنمو الإيرادات وحده أن يحدد ما إذا كانت العوائد على هذه الاستثمارات ستكون جذابة على المدى الطويل.
للحصول على الاتصالات الساتلية، فإن قاعدة مشتركي Starlink ودخلها التشغيلي يُظهران الإمكانات التجارية لخدمات النطاق العريض المتكررة. يمكن لـ Starship أن تقلل في النهاية من القيود اللوجستية المرتبطة بتشغيل شبكات ساتلية أكبر، على الرغم من أن هذا الناتج يعتمد على مزيد من التقدم التقني والتشغيلي. يظل مزيج القدرة على الإطلاق والاتصال الساتلي جزءًا مميزًا من استراتيجية SpaceX طويلة الأجل.
في أسواق العملات المشفرة، لا يُعد التقرير محفزًا مباشرًا مثل إدراج رمز رقمي، أو تدفق صناديق الاستثمار المتداولة، أو ترقية بروتوكول بلوكشين. إن صلته غير مباشرة، من خلال طلب حوسبة الذكاء الاصطناعي، واستثمارات مراكز البيانات، ومتطلبات الطاقة، ونفسيّة المخاطر الأوسع في قطاع التكنولوجيا. قد يراقب مستثمرو العملات المشفرة هذه التطورات كجزء من السياق الكلي، لكن تقرير الأرباح وحده لا يُEstablish رؤية صعودية أو هبوطية لـ Bitcoin أو غيرها من الأصول الرقمية.
ما الذي يجب مراقبته بعد ذلك
ستعتمد المرحلة القادمة من قصة سبيس إكس على ما إذا كان توسع إيراداتها السريع يمكنه تحويله إلى ربحية مستدامة وتوليد نقد أقوى. يجب على المستثمرين مراقبة هوامش تشغيل SI، واستخدام بنية الحوسبة الخاصة بها، ونمو مشتركي ستارلينك، والعلاقة بين المصروفات الرأسمالية والإيرادات الإضافية. كما ستؤثر قدرة الشركة على توسيع عمليات ستارشيب بشكل موثوق على خططها طويلة الأجل لنشر الأقمار الصناعية والبنية التحتية الفضائية.
إن احتمال دمج تسلا هو تطور آخر يجب متابعته، لكن الاستنتاجات ذات المغزى ستتطلب إفصاحات رسمية تغطي شروط الصفقة، والتقييم، والحوكمة، وموافقة المساهمين. حتى ذلك الحين، فإن أدق تقييم يأتي من نتائج التشغيل الخاصة بالشركة وليس من التكهنات حول الهياكل المؤسسية المستقبلية.
الاستنتاج
أظهرت أرباح SpaceX للربع الثالث من عام 2026 تحولاً كبيراً في الملف المالي للشركة. ارتفع الإيرادات بنسبة 161% إلى 14.575 مليار دولار، ووصل صافي الدخل إلى 4.4 مليار دولار، وأصبح بنية تحتية لحوسبة الذكاء الاصطناعي أكبر قسم إيرادات. واستمر Starlink في توليد أرباح تشغيلية كبيرة، بينما حافظ قسم الفضاء على دوره الاستراتيجي في خدمات الإطلاق ونشر الأقمار الصناعية.
كما تكشف النتائج عن حجم التحديات القادمة. وصلت النفقات الرأسمالية إلى 19.593 مليار دولار، مع توقع الإدارة بفاتورة استثمار أكبر في الربع التالي. يجب على سبيس إكس إثبات أن بنية تحتية الذكاء الاصطناعي الموسعة يمكنها توليد عوائد مستدامة مع الحفاظ على نمو ستارلينك ودفع تطوير ستارشيب. في غضون ذلك، تظل المناقشات حول احتمال دمج تيسلا أولية. السؤال المركزي لتقارير الأرباح المستقبلية هو ما إذا كان يمكن لسبيس إكس تحويل توسعها السريع إلى ربحية وتدفقات نقدية مستدامة عبر أعمالها المتنوعة بشكل متزايد.
🔥 ما وراء العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
الأخبار السوقية تتحرك بسرعة — لكن المكان الذي تتفاعل فيه معها يهم بنفس القدر. هذا أكتوبر، تطلق كوكين KuCoin 5.0، مما يحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "نقدي" و"هامش" و"آجلة" وتتوقع منك فهم السبب. يزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة (متوفر حاليًا فقط للعملاء المميزين).
-
الأصول الواقعية (RWA). تعرض مُرمَّز لأصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد محجوزًا للمؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اكتسب أثناء التعلم. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بتحقيق عائد يومي مُركب تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لمصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية حيث يذهب العملات المشفرة، وليس حيث كانت.
الأسئلة الشائعة
هل إن أعمال الذكاء الاصطناعي لدى سبيس إكس أكثر ربحية من ستارلينك؟
ليس بعد، بناءً على نتائج القطاعات المبلغ عنها للفصل الثالث من عام 2026. حقق SI إيرادات قدرها 7.56 مليار دولار ودخل تشغيلي يقارب 431 مليون دولار، بينما حقق الاتصال إيرادات قدرها 5.248 مليار دولار ودخل تشغيلي قدره 2.367 مليار دولار. على الرغم من أن SI تنمو بسرعة أكبر بكثير، فإن استثماراتها الكبيرة في البنية التحتية تعني أن ربحيتها التشغيلية الحالية لا تزال أقل من تلك الخاصة بقطاع الاتصال.
لماذا أنفقت سبيس إكس أكثر على النفقات الرأسمالية مما كسبته من الإيرادات؟
أبلغت سبيس إكس عن نفقات رأسمالية بقيمة 19.593 مليار دولار خلال الربع الثالث من عام 2026، متجاوزة إيراداتها الربعية البالغة 14.575 مليار دولار. ودعمت جزء كبير من هذه النفقات بنية تحتية لحوسبة الذكاء الاصطناعي، مع الحاجة إلى استثمارات إضافية في شبكات الأقمار الصناعية وأنظمة الإطلاق. لا تُعتبر النفقات الرأسمالية نفسها نفقات معترف بها فورًا في صافي الدخل، لكن مستوى الإنفاق المرتفع يبرز أهمية استخدام البنية التحتية المستقبلية، والعوائد التشغيلية، والتدفق النقدي.
كم عدد مشتركي Starlink لدى SpaceX؟
أبلغت SpaceX عن وجود 13.6 مليون مشترك استهلاكي لـ Starlink في الربع الثالث من عام 2026. وحققت قطاع الاتصالات إيرادات بقيمة 5.248 مليار دولار وأرباح تشغيلية بقيمة 2.367 مليار دولار خلال الربع. ويدعم نمو عدد المشتركين الإيرادات المتكررة، على الرغم من أن الإيرادات المتوسطة لكل مستخدم وتكاليف الشبكة والاستثمار المطلوب لتوسيع قدرة الأقمار الصناعية لا تزال عوامل مهمة في ربحية العمل على المدى الطويل.
إخلاء المسؤولية: هذه المقالة لأغراض إعلامية فقط ولا تشكل نصيحة استثمارية. النتائج المالية والتوقعات الخاصة بالشركة لا تضمن الأداء المستقبلي.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.