

تقرير أسبوعي لـ KuCoin Ventures: تقدم التنظيم الأمريكي في التمويل على السلسلة مع تعافي العملات المشفرة تحت معدلات مرتفعة
1. أبرز أسواق الأسبوع
تستمر مسارات التنظيم الأمريكي للعملات المشفرة في التطور: يتوقف تقدم CLARITY بينما تُقدّم لجنة الأوراق المالية والبورصات مبادرة تجريبية للعملات المُمَثَّلة رقميًا من خلال إعفاء ابتكاري
في الأسبوع الماضي، ظهر تطوران بارزان في تنظيم العملات المشفرة في الولايات المتحدة. في 15 سبتمبر، فشل تصويت إجرائي لدفع قانون CLARITY إلى الأمام بنتيجة 49–50 في مجلس الشيوخ، حيث لم يحقق الحد الأدنى المطلوب من 60 صوتًا. وبعد يومين، أصدرت لجنة الأوراق المالية والبورصات إعفاءً ابتكاريًا يسمح للمنصات التجارية المؤهلة، ضمن نطاق محدد، بتسهيل التداول على السلسلة لبعض الأسهم المدرجة في الولايات المتحدة والمُحوَّلة إلى رموز. معًا، حوّل الحدثان انتباه السوق من عملية تشريعية واحدة نحو كيفية تقدم التشريعات الكونغرسية والإجراءات التنظيمية بموجب الصلاحيات القانونية القائمة بشكل متوازٍ.
يتعلق قانون CLARITY بشكل أساسي بتصنيف الأصول الرقمية وهيكل السوق وتقسيم المسؤوليات التنظيمية بين الوكالات مثل لجنة الأوراق المالية والبورصات (SEC) ولجنة تداول العقود الآجلة للسلع (CFTC). ويشير التصويت الإجرائي الفاشل إلى استمرار صعوبة بناء توافق كونغريسي كافٍ حول هذا التشريع. ومع ذلك، لم يتم إلغاء المشروع. وقد قدم السناتور توم تيليس لاحقًا حركة إعادة النظر، مما يترك الباب مفتوحًا أمام احتمال تحقيق مزيد من التقدم من خلال نص معدل أو خطوات إجرائية إضافية.
في الوقت الذي تباطأ فيه التقدم الكونغريسي، قدمت لجنة الأوراق المالية والبورصات (SEC) مبادرة تجريبية مستهدفة على السلسلة ضمن صلاحياتها الحالية بموجب قانون الأوراق المالية. في 17 سبتمبر، منحت لجنة الأوراق المالية والبورصات المواقع المؤهلة للأوراق المالية المُرمَّزة إعفاءً مؤقتًا مشروطًا لمدة خمس سنوات، يسمح لها بتسهيل تداول بعض الأسهم المُرمَّزة ضمن نظام السوق الوطنية الأمريكي — وهي تمثيلات مُرمَّزة للأسهم المدرجة ضمن نظام السوق الوطنية الأمريكي — من خلال صانعي الأسواق الآليين المُصرّح لهم وحزم السيولة. وتطلب لجنة الأوراق المالية والبورصات أن توفر هذه الأسهم المُرمَّزة للحامِلين نفس الحقوق والمزايا التي تتمتع بها الأسهم التقليدية المقابلة، بما في ذلك الأرباح والحقوق التصويتية. ولا تشمل هذه الإعفاءات المنتجات الاصطناعية التي توفر فقط التعرض للسعر دون تمثيل مصلحة ملكية فعلية في الأصل الأمني.
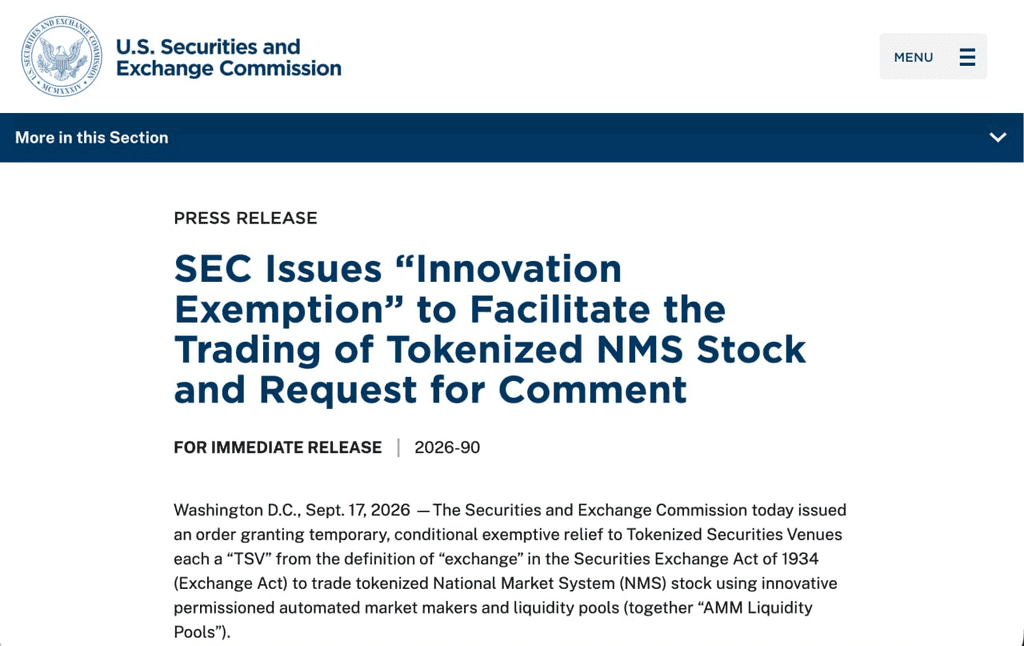
الموقع الرسمي للجنة الأوراق المالية والبورصات الأمريكية
يبقى الاستثناء ضيق النطاق نسبيًا. يجب على الأماكن المؤهلة الامتثال للمتطلبات المتعلقة بالوصول، وحدود التداول، والإفصاح، والعقود الذكية المتاحة للجمهور وخاضعة للمراجعة. إذا تم وقف الأسهم الأساسية، فيجب أيضًا وقف تداول تمثيلها المُرقَّم. بالنسبة للأسهم المُرقَّمة الصادرة من أطراف ثالثة، يمتلك المصدر الأصلي للأسهم الأساسية إشعارًا مسبقًا وحق الاعتراض. وبالتالي، فإن الاستثناء الابتكاري أقرب إلى تجربة تجريبية محدودة لنماذج محددة تجلب ملكية الأوراق المالية الحقيقية على السلسلة، بدلاً من إطار تنظيمي موحد لجميع أشكال منتجات الأسهم على السلسلة.
بشكل ملحوظ، وبعد إعلان استثناء الابتكار، شهدت HYPE وسائر الأصول المرتبطة ببنية تحتية للتداول على السلسلة تقلبات كبيرة في الأسعار، حيث ارتفعت HYPE في مرحلة ما بنحو 10% ووصلت إلى مستوى قياسي جديد. عقود التبادل الدائمة للأسهم المقدمة عادةً على منصات مثل Hyperliquid توفر فقط تعرضاً للأسعار للأسهم الأساسية ولا تقع ضمن فئة أسهم NMS المُرمَّزة التي يغطيها هذا الاستثناء. وبالتالي، فقد يعكس رد فعل أسعارها توقعات أوسع للسوق حول التداول على السلسلة على مدار 24/7، وانتقال الأصول التقليدية إلى السلسلة، والبنية التحتية ذات الصلة، بدلاً من أن يكون ذلك نتيجة حصول Hyperliquid مباشرةً على إعفاء تنظيمي. كما تأثرت HYPE بتطورات محددة للمنصة، بما في ذلك التقدم في منتجات الإقراض والمبادرات التجارية الأخرى خلال نفس الفترة.
من منظور مؤسسي، فإن التطورين يُظهران بشكل إضافي أن تنظيم الأصول الرقمية في الولايات المتحدة لا يزال يتطور من خلال التشريعات الكونغرسية ووضع القواعد التنظيمية. يسعى قانون CLARITY إلى معالجة أسئلة أوسع تتعلق بتصنيف الأصول، واختصاص التنظيم، وهيكل السوق، بينما يركز إعفاء الابتكار التابع للجنة الأوراق المالية والبورصات على حالة استخدام محددة للتداول على السلسلة ضمن ولاية الوكالة المتعلقة بالأوراق المالية. ووصف رئيس اللجنة بول أتكينز الإعفاء بأنه "جسر" نحو وضع قواعد أكثر ديمومة، مع التأكيد في الوقت نفسه أنه إجراء مؤقت يتم تنفيذه ضمن الصلاحيات القانونية الحالية للجنة الأوراق المالية والبورصات.
يظل هذا التمييز مهمًا عند تقييم تطور تنظيم العملات الرقمية في الولايات المتحدة. يمكن للتشريعات الصادرة عن الكونغرس معالجة الترتيبات المؤسسية الأوسع عبر فئات أصول مختلفة ووكالات تنظيمية، بينما يمكن للمنظمين استخدام سلطاتهم الحالية لتعديل القواعد أو إجراء تجارب محدودة لمنتجات وآليات تداول وهياكل سوق محددة. لا يعني التقدم الأبطأ على الجانب التشريعي بالضرورة توقف الأعمال التنظيمية الأخرى، لكن الإجراءات القيادية من قبل الوكالات لا تزال محدودة بنطاقها و مدتها وأساسها القانوني. وبالتالي، سيستمر تطور الإطار التنظيمي للأصول الرقمية في الولايات المتحدة في الاعتماد على التفاعل بين التشريع ووضع القواعد التنظيمية.
2. إشارات السوق المختارة أسبوعيًا
التضخم وأسعار النفط يعيدان إحياء توقعات رفع أسعار الفائدة في سبتمبر، وينتقل عائد سندات الخزانة الأمريكية لمدة 10 سنوات بالقرب من 5٪، وتنحسر الأسهم الأمريكية عن مستوياتها المرتفعة، ويبقى تدفق صناديق ETF الخاصة بالعملات المشفرة منفصلًا هيكليًا
أعادت بيانات التضخم الأمريكية لأغسطس تجديد توقعات السوق لرفع أسعار الفائدة في سبتمبر. ارتفع مؤشر أسعار المنتجين بنسبة 0.4% على أساس شهري و5.4% على أساس سنوي، مع كون تكاليف الطاقة محركًا رئيسيًا. وارتفع مؤشر أسعار المستهلكين لاحقًا بنسبة 0.4% على أساس شهري و3.4% على أساس سنوي، بينما ارتفع مؤشر أسعار المستهلكين الأساسي بنسبة 0.3% على أساس شهري و2.4% على أساس سنوي. بالاقتران مع تجدد التوترات في الشرق الأوسط التي دفعت أسعار النفط الخام للعودة فوق 100 دولار للبرميل، أصبحت الأسواق أكثر قلقًا من أن ارتفاع تكاليف الطاقة قد يستمر في التأثير على أسعار السلع والنقل والخدمات.
بحلول نهاية الأسبوع، أظهر أداة CME FedWatch أن الأسواق تُقيّم احتمالًا بنسبة حوالي 86.5% لرفع سعر الفائدة من قبل الفيدرالي بمقدار 25 نقطة أساس في سبتمبر، بزيادة حادة من حوالي 30% قبل أسبوع. في نفس الوقت، اقترب عائد سندات الخزانة الأمريكية لأجل 10 سنوات مؤقتًا من 5%، محققًا أعلى مستوى له منذ 2023. وقد تقلص الخلاف بين الأسواق حول ما إذا كان الفيدرالي سيقوم بزيادة أسعار الفائدة في سبتمبر بشكل كبير، مع تحول الانتباه الآن نحو ما إذا كان يمكن أن يتبع ذلك مزيد من التشديد بعد الزيادة الأولية.
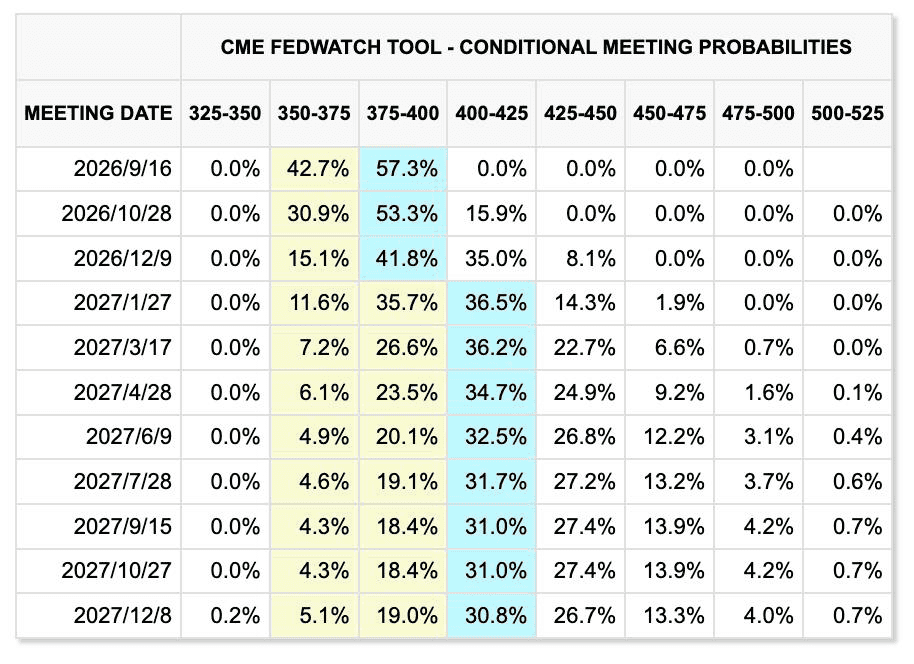
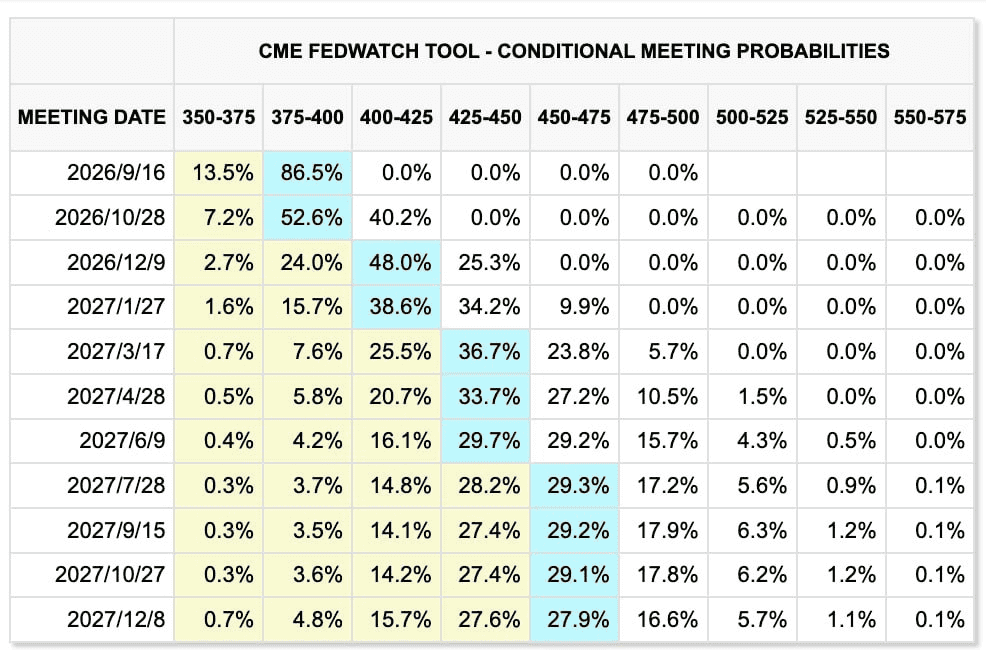
التغيرات في أسعار السوق خلال الأسبوعين الماضيين (اليسار: الأسبوع السابق؛ اليمين: الأسبوع الحالي)
أداة CME FedWatch
ومع ذلك، فإن الحجة لسلسلة من رفع أسعار الفائدة أقل وضوحًا من الحجة لرفع واحد في سبتمبر. من ناحية، ارتفع التوظيف غير الزراعي في الولايات المتحدة بنحو 162,000 وظيفة في أغسطس، مما يشير إلى أن سوق العمل لم يضعف بشكل ملموس. ومن ناحية أخرى، لا تُظهر نمو الأجور العلامات النموذجية للاست overheating، في حين أن الدين الفيدرالي الأمريكي تجاوز بالفعل 40 تريليون دولار، وارتفاع العوائد على المدى الطويل يُشدد بحد ذاته شروط التمويل للشركات والأسر.
التمويل بالديون الكبير المطلوب لتوسيع مراكز بيانات الذكاء الاصطناعي يزيد من الضغط الذي تمارسه أسعار الفائدة المرتفعة على التدفق النقدي وعوائد الاستثمارات الرأسمالية للشركات التكنولوجية. وبالتالي، أصبح رفع سعر الفائدة في سبتمبر سيناريوًا ذا احتمال عالٍ، لكن ما إذا دخلت الفيدرالية الأمريكية دورة تشديد مستدامة سيظل يعتمد على ما إذا ظلت أسعار النفط والتوظيف والتضخم الأساسي قوية بشكل مستمر.
توترات الشرق الأوسط تضيف ضغوطاً تضخمية إضافية. هاجمت قوات الحوثي منشآت الطاقة السعودية، وظلت الشحنات عبر مضيق هرمز محدودة، كما أُغلق خط أنابيب السعودية الشرقي-الغربي—الذي يُستخدم لتجنب المضيق—بعد هجوم بطائرات مسيرة، مما أثار مخاوف من تعطل إضافي في العرض.
ارتفع خام برنت بنسبة حوالي 8%–9% الأسبوع الماضي واقترب مؤقتًا من 110 دولارات للبرميل، بينما عاد خام واي تي آي أيضًا فوق مستوى 100 دولار. تم تأجيل المحادثات بين إيران ودول الخليج بشأن مضيق هرمز، التي كانت مقررة في الأصل في 14 سبتمبر، مما يشير إلى أن علاوة المخاطر الجيوسياسية من غير المرجح أن تتراجع بسرعة في الأجل القريب.
في المقابل، استمر الذهب في التداول بين مخاطر التضخم المرتفعة وأسعار الفائدة الحقيقية العالية. ارتفع الذهب الفوري إلى حوالي 4363 دولارًا للأونصة يوم الجمعة، لكنه لا يزال منخفضًا بنسبة حوالي 1.5٪ على مدار الأسبوع. لا تزال المخاطر المالية والجيوسياسية والتضخمية توفر دعماً متوسطاً وطويل الأجل. ومع اقتراب عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5٪، ارتفع تكلفة الفرصة البديلة لامتلاك أصل لا يدر عائداً بشكل ملحوظ، مما سمح للضغط القصير الأجل على أسعار الفائدة باستعادة الزخم.
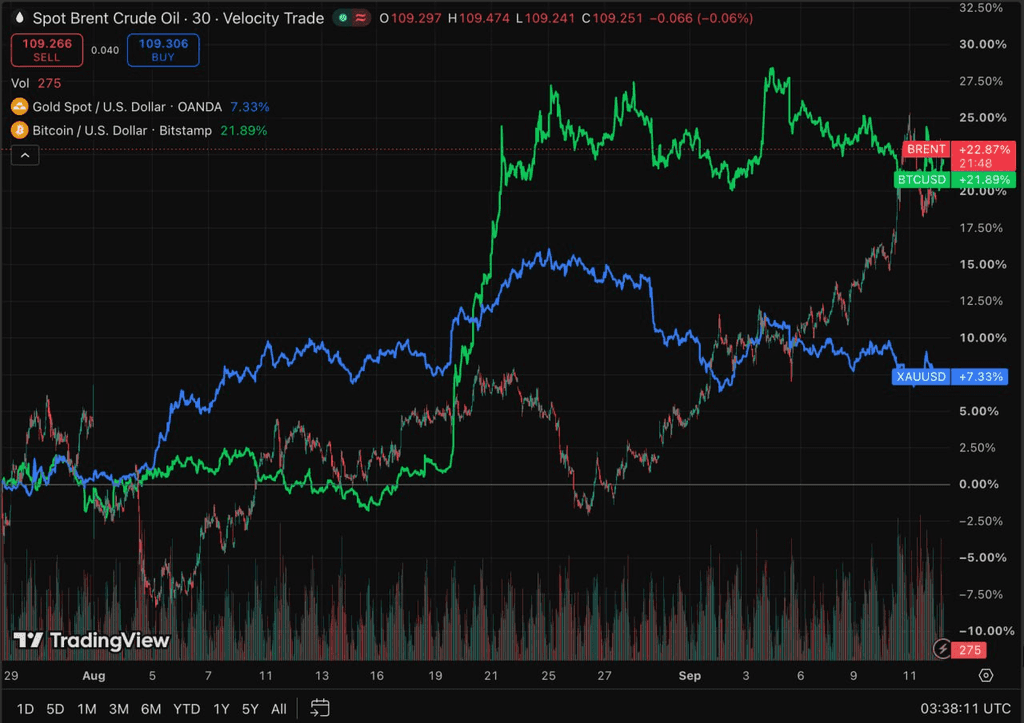
TradingView
انخفضت الأسهم الأمريكية بشكل عام الأسبوع الماضي، حيث هبط مؤشر S&P 500 ومؤشر Nasdaq ومؤشر Dow بنسبة حوالي 0.8% و0.7% و1.6% على التوالي. وقد أثّرت أسعار النفط المرتفعة والعوائد على المدى الطويل على التقييمات، لكن الأرباح الشركات استمرت في تقديم الدعم، مما منع موجة بيع أوسع في الأصول المعرضة للمخاطر.
واجه قطاع الذكاء الاصطناعي أيضًا خطرًا جديدًا مدعومًا بالمشاعر. خلال عطلة نهاية الأسبوع، أعرب قادة من أنثروبيك وOpenAI وxAI بشكل غير معتاد عن دعمهم لإبطاء وتيرة تطوير نماذج الحدود، مما أثار مخاوف بشأن معدل النمو المستقبلي للاستثمار في حوسبة الذكاء الاصطناعي. في هذه المرحلة، لا يزال التأثير مرتبطًا بشكل أساسي بالتوقعات. فحسب إذا ترجمت هذه الإشارات إلى تأجيل إطلاق النماذج أو توجيهات أقل للإنفاق الرأسمالي، فسيكون لها تأثير ملموس على الطلب على وحدات معالجة الرسوميات (GPUs) وذاكرة HBM والخوادم والبنية التحتية ذات الصلة. ومع ذلك، نظرًا لأن الأسواق اليابانية والكورية الجنوبية لديها تعرض عالٍ نسبيًا لسلسلة توريد أجهزة الذكاء الاصطناعي، فقد تُضخم التغييرات في السياسة والتوقعات الصناعية التقلبات قصيرة الأجل في شركات مثل سامسونج إلكترونيكس وSK Hynix وسوفت بانك.
الأصول المشفرة وصناديق الاستثمار المتداولة: عودة صناديق BTC إلى تدفقات خارجية مستمرة بينما تحتفظ ETH بميزة تمويل نسبية
خضع سوق العملات المشفرة لضغوط الأسبوع الماضي. انخفض BTC من حوالي 80,000 دولار في بداية الأسبوع إلى حوالي 77,000 دولار، بانخفاض بنسبة 3%–4% على مدار الأسبوع. ظل ETH ضمن نطاق 2,450–2,550 دولار تقريبًا واستمر في الأداء الأفضل مقارنة بـ BTC.
زاد ارتفاع أسعار النفط والتضخم وعوائد سندات الخزانة الأمريكية في آنٍ واحد من تكلفة تمويل الدولار الفعلية للأصول المشفرة، على الرغم من استمرار دعم مرونة إيثريوم النسبية من خلال تدفقات صناديق الـETF.
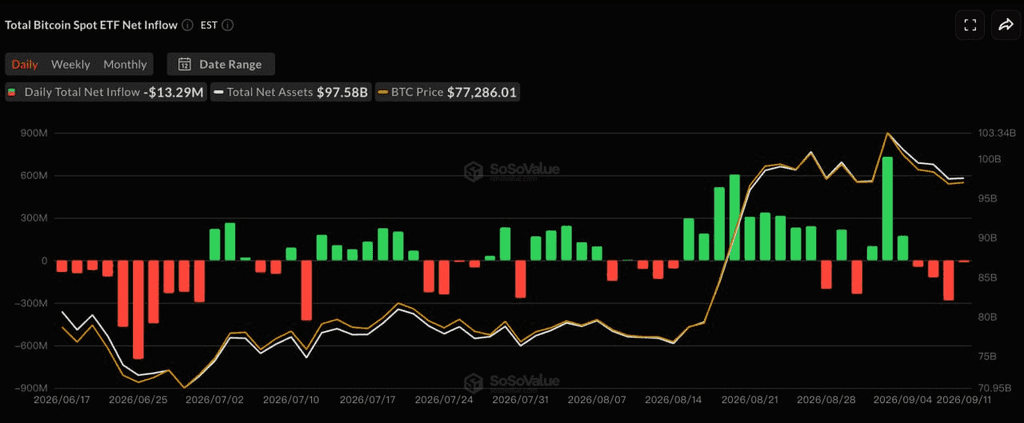
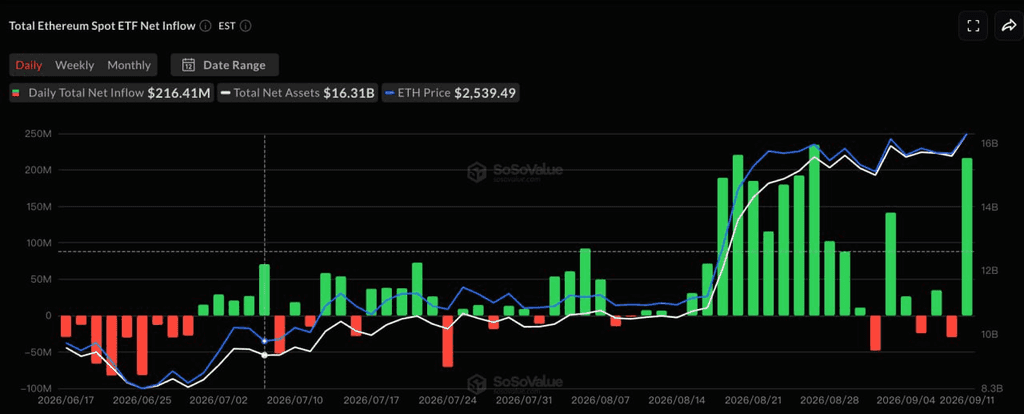
SoSoValue
وفقًا لـ SoSoValue، مع إغلاق الأسواق الأمريكية بمناسبة عيد العمال في 7 سبتمبر، سجلت صناديق BTC الأمريكية_spot انسيابًا صافيًا قدره حوالي 463 مليون دولار عبر جلسات التداول الأربعة من 8 إلى 11 سبتمبر، مما أنهى سلسلة من ثلاثة أسابيع من الانسياب الصافي. وسجلت ARKB وGBTC انسيابًا صافيًا قدره حوالي 234 مليون دولار و129 مليون دولار على التوالي، بينما تحولت IBIT وFBTC أيضًا إلى سالب.
في المقابل، سجلت صناديق ETH ETF تدفقات صافية قدرها حوالي 197 مليون دولار خلال نفس الفترة، مما يمثل أسبوعًا إيجابيًا رابعًا على التوالي. وفي 11 سبتمبر وحده، شهدت صناديق ETH ETF تدفقات صافية قدرها حوالي 216 مليون دولار، بقيادة ETHA من BlackRock، والتي تجاوزت بكثير عمليات السحب من الجلسات السابقة.
يشير التباين بين تدفقات صناديق BTC وETH مرة أخرى إلى أن رؤوس الأموال المؤسسية لا تخرج من سوق التشفير بشكل عام، بل تستمر في إعادة توزيعها بين الأصول الرئيسية. ولا يزال الطلب النسبي على ETH يتحسن، لكن العرض الكلي للعملات المستقرة لم يتوسع بشكل ملموس بالتوازي. لذلك، يبدو البيئة الحالية أكثر كأنها دوران مؤسسي هيكلي أكثر من كونها بداية دورة سيولة جديدة واسعة عبر سوق التشفير.
العملات المستقرة: يظل إجمالي القيمة السوقية ثابتًا مع توسع USDe في ظل نقص في السيولة الجديدة
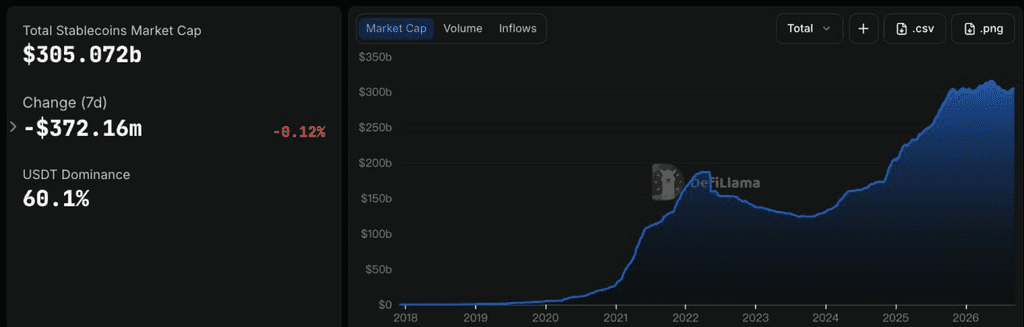
DeFiLlama
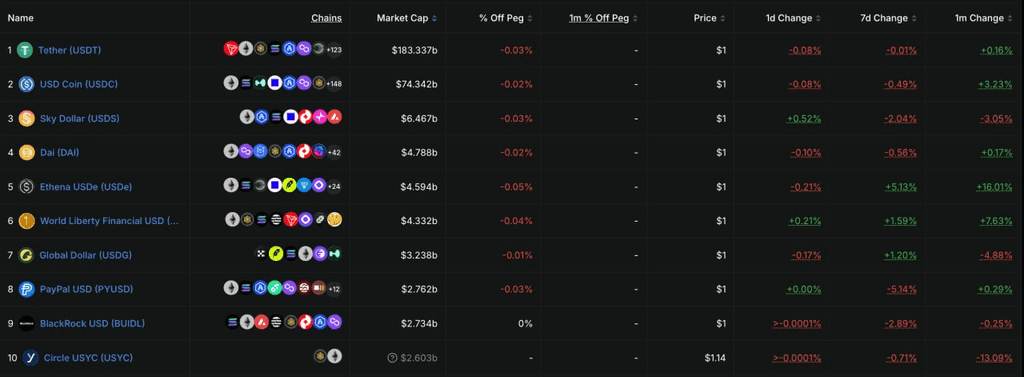
أظهرت بيانات DeFiLlama أن إجمالي رأس المال السوقي للعملات المستقرة بلغ حوالي 305.1 مليار دولار، مع بقاءه دون تغيير كبير على مدار الأيام السبعة السابقة مع انخفاض طفيف بنسبة حوالي 0.12%. وبلغ حصة USDT من السوق حوالي 60.1%. وهذا يشير إلى أن التعافي الأخير في عرض العملات المستقرة توقف مؤقتًا، بينما لم تترجم التغيرات في تدفقات صناديق الاستثمار القابلة للتداول بعد إلى توسع واسع في السيولة الدولارية على السلسلة.
من بين أكبر 10 عملات مستقرة، ظل USDT دون تغيير كبير، بينما انخفض USDC بنسبة حوالي 0.39% على مدار الأسبوع. وانخفضت USDS وPYUSD بنسبة حوالي 2.8% و2.7% على التوالي. كان التغيير الأكثر ملحوظة هو USDe، الذي ارتفع بنسبة حوالي 6.5% على مدار الأسبوع ليصل إلى حوالي 4.6 مليار دولار. كما سجلت USD1 وUSDG نموًا متواضعًا أيضًا. يتوافق توسع USDe مع تعافي الطلب على المنتجات التي تدر عائدًا، حيث لا تزال العوائد المرتبطة بـ sUSDe حوالي 4.5%، مما يشجع بعض رؤوس الأموال على زيادة التعرض للدولارات الاصطناعية المدرة للعائد.
بشكل عام، لا يزال سوق العملات المستقرة تحت سيطرة التحويل بين المنتجات الفردية بدلاً من التوسع الجماعي الحقيقي. فمنتجات العائد مثل USDe تجذب رؤوس أموال إضافية، بينما تراجعت العملات المستقرة الكبرى مثل USDC قليلاً، مما يشير إلى أن قاعدة السيولة بالدولار على السلسلة لم تدخل بعد مرحلة توسع واسعة النطاق.
الأحداث الرئيسية التي يجب مراقبتها هذا الأسبوع
ستركز الأسواق على اجتماع مجلس الاحتياطي الفيدرالي لشهر سبتمبر، وقرار بنك اليابان بشأن السياسة، والتطورات المتعلقة بمضيق هرمز. وبما أن احتمالية رفع الفائدة في سبتمبر مُضمنة بالفعل بنسبة تزيد عن 80٪، فقد يكون توجيه لجنة السوق المفتوحة بشأن مسار السياسة للأشهر المتبقية من العام له تأثير أكبر على الأصول المخاطرة من رفع الفائدة نفسه.
-
16 سبتمبر: تُصدر الولايات المتحدة بيانات مبيعات التجزئة لأغسطس. ومع ارتفاع توقعات رفع أسعار الفائدة بشكل حاد، ستساعد هذه البيانات في تقييم ما إذا كانت أسعار النفط والأجور الأعلى بدأت تؤثر على الطلب الاستهلاكي.
-
17 سبتمبر: يُعلن مجلس الاحتياطي الفيدرالي قراره بشأن أسعار الفائدة، يليه مؤتمر صحفي من وارش. حاليًا، تُعيّن الأسواق احتمالًا بنسبة 86% لرفع سعر الفائدة بمقدار 25 نقطة أساس. سينتقل الاهتمام من ما إذا كان الاحتياطي الفيدرالي سيُرفع الفائدة إلى مخطط النقاط، وإمكانية مزيد من التشديد في وقت لاحق من العام، وتقييم وارش لأسعار النفط والعوائد طويلة الأجل للسندات الأمريكية.
-
18 سبتمبر: يُعلن بنك اليابان عن قراره السياسة. يتوقع السوق على نطاق واسع زيادة قدرها 25 نقطة أساس إلى 1.25%. إذا أشار بنك اليابان إلى تسريع تطبيع السياسة، فقد يؤدي اليين الأقوى وتدفقات رؤوس الأموال العائدة إلى اليابان إلى مزيد من الإخلال بصفقات الحمل العالمية وخلق ضغط سيولة على أسهم التكنولوجيا وأصول التشفير.
-
الجغرافيا السياسية: تم تأجيل المحادثات بين إيران ودول الخليج بشأن مضيق هرمز، التي كانت مقررة في الأصل في 14 سبتمبر، دون الإعلان عن تاريخ جديد. ومع تداول النفط الخام مرة أخرى فوق 100 دولار للبرميل، يمكن أن يؤثر التقدم في المفاوضات مباشرة على توقعات التضخم العالمية وتسعير سياسة الفيدرالي الأمريكي اللاحقة.
مراقبة جمع الأموال في السوق الأولية: تعمق البورصات التقليدية تعرّضها للتوسيط الرقمي بينما تستمر البنية التحتية للدفع بالعملات المستقرة في جذب رؤوس الأموال
CryptoRank
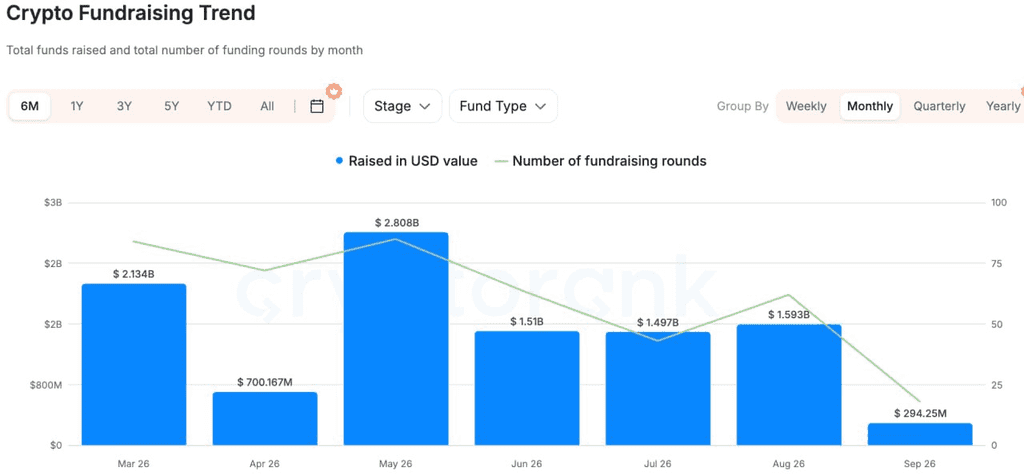
استنادًا إلى بيانات تمويل واسعة من CryptoRank وDeFiLlama ومصادر أخرى، تحسّنت أنشطة التمويل في السوق الخاصة مقارنة بالأسبوع السابق، لكن رأس المال ظل مركّزًا في الترميز، ودفعات العملات المستقرة، والبنية التحتية المؤسسية، بدلاً من التطبيقات العامة على السلسلة.
إحدى المعاملات الأكثر تمثيلاً كانت الاستثمارات الاستراتيجية بقيمة 100 مليون دولار من قبل Nasdaq Ventures في Payward، الشركة الأم لـ Kraken. يخطط الطرفان لتوسيع التعاون حول التداول والتوزيع والبنية التحتية ما بعد التداول للأسهم المُرمّزة، بينما ستتبنى Kraken أيضًا تقنية مراقبة السوق الخاصة بـ Nasdaq. إن أهمية هذه الصفقة تمتد أبعد من مجرد استثمار في أسهم تبادل العملات المشفرة. فهي تعكس انتقال بورصة أوراق مالية تقليدية مباشرة إلى بنية تحتية للترميز، مما يشير إلى أن المنافسة بين النظام المالي التقليدي والعملات المشفرة تنتقل من السؤال حول ما إذا كانت الأصول ستنتقل إلى السلسلة نحو دمج أنظمة التداول والسيولة والمراقبة والتسوية.
في مدفوعات العملات المستقرة، جمعت Latitude جولة من الفئة A بقيمة 35 مليون دولار، بقيادة Oak HC/FT مع مشاركة من NEA وCoinbase Ventures وآخرين. تربط المنصة العملات المستقرة بحسابات مصرفية ومحافظ محمولة وشبكات دفع محلية عبر عدة ولايات قضائية. يكمن جوهر عرض قيمتها في حل مشكلة "الخطوة الأخيرة" بين الدولارات على السلسلة، المدفوعات في العالم الحقيقي، وتسوية العملة المحلية.
في مجال الذكاء الاصطناعي + التشفير، جمعت Agentum 7 ملايين دولار لبناء بنية تحتية للهوية، والاحتفاظ بالأصول، والسُمعة، والتسوية على السلسلة للأنشطة التجارية التي تقوم بها وكلاء الذكاء الاصطناعي. مقارنةً بالسرديات السابقة الأكثر عمومية حول وكلاء الذكاء الاصطناعي، يميل رأس المال تدريجيًا إلى دعم البنية التحتية التي تعالج المدفوعات، والتنفيذ الموثوق، والتسوية.
بشكل عام، لا يزال السوق الخاص يعكس نفس الاتجاه الأوسع: المؤسسات المالية التقليدية تنتقل مباشرة إلى بنية تحتية لتداول التوكنات؛ واستثمار العملات المستقرة يتحول من الإصدار نحو المدفوعات العابرة للحدود وقنوات الدفع المحلية؛ ورأس المال المتعلق بالذكاء الاصطناعي + التشفير يتركز بشكل متزايد في الأدوات الأساسية التي تدعم المعاملات والتسوية الفعلية. تستمر البروتوكولات العامة التي لا تمتلك مستخدمين ذوي معنى أو إيرادات أو قنوات توزيع في مواجهة بيئة تمويل أكثر حذراً.
إخلاء المسؤولية: هذه المعلومات العامة عن السوق، والتي قد تكون من مصادر خارجية أو تجارية أو ممولة، ليست نصيحة قانونية أو متوافقة أو مالية أو استثمارية، ولا تُعد عرضًا أو دعوة أو ضمانًا. نحن لا نقدم أي تمثيلات أو ضمانات صريحة أو ضمنية بشأن دقتها أو اكتمالها أو موثوقيتها، ونرفض أي مسؤولية عن أي خسائر ناتجة عنها. الاستثمار/التداول محفوف بالمخاطر؛ الأداء السابق لا يضمن نتائج مستقبلية. يجب على المستخدمين إجراء البحث، واتخاذ قرارات حكيمة، وتحمل المسؤولية الكاملة. يُرجى استشارة مستشارين قانونيين أو ضريبيين أو ماليين محترفين عند الحاجة.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.