

ارتفع عائد سندات الخزانة الأمريكية لمدة 10 سنوات إلى 5.3% مع إعادة إحياء مخاوف رفع الفيدرالي للأسعار
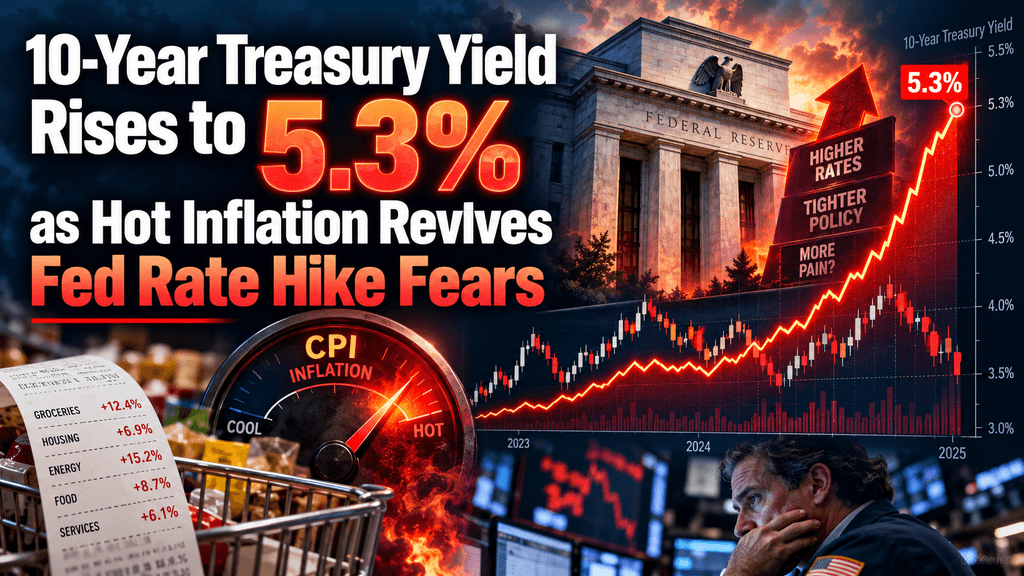
ارتفع عائد سندات الخزانة الأمريكية لمدة 10 سنوات إلى 5.3% مع تزايد توقعات رفع أسعار الفائدة بسبب التضخم
قدم سوق السندات الأمريكي رسالة واضحة في 14 أكتوبر 2026. بعد إصدار بيانات أسعار المستهلكين لسبتمبر الأعلى من المتوقع، ارتفع العائد على سندات الخزانة الأمريكية لأجل 10 سنوات إلى ما يصل إلى 5.33 بالمئة قبل أن يستقر قرب 5.3 بالمئة في التداولات المبكرة، وفقًا لبيانات السوق المبلغ عنها عبر منصات مالية رئيسية. وقد استمر هذا التحرك في توسيع صعود متعدد الأشهر أدى إلى رفع العائد إلى مستويات لم تُسجل منذ أوائل العقد الأول من القرن الحادي والعشرين. ودفع ارتفاع أسعار الطاقة، خاصة البنزين، معظم تسارع التضخم، بينما سجلت ضغوط الأسعار الأوسع في الخدمات والمسكن أيضًا زيادة. وأعاد المتداولون على الفور تسعير احتمالية اتخاذ إجراء إضافي من قبل مجلس الاحتياطي الفيدرالي، حيث ارتفعت احتمالات رفع السعر في اجتماع أواخر أكتوبر من أقل من عشرين بالمئة إلى قرابة 40 بالمئة أو أكثر في الساعات التالية لإصدار التقرير.
يُبرز هذا النمط كيف أن التضخم المستمر، وتكاليف الطاقة المرتفعة المرتبطة بالتوترات الجيوسياسية، والاقتراض الفيدرالي الكبير، والطلب القوي على رأس المال من بنية الذكاء الاصطناعي، تجمع معًا للحفاظ على ارتفاع تكاليف الاقتراض على المدى الطويل. فقد سبق أن دفعت الأسواق العوائد إلى مستويات أعلى خلال سبتمبر وأوائل أكتوبر بناءً على توقعات بأن أسعار السياسة ستظل مقيّدة لفترة أطول. وعززت أحدث بيانات التضخم هذه المخاوف وأثارت رد فعل سريع عبر أسواق الأسهم، والدولار، وأسواق الائتمان. ويعكس ارتفاع آخر في عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى منطقة 5.3 بالمئة تقييم السوق بأن التضخم لا يزال مرتفعًا جدًا مقارنة بهدف الاحتياطي الفيدرالي البالغ 2 بالمئة، مما يتطلب موقفًا سياسياً أكثر تقييدًا لفترة أطول، مع تبعات مباشرة على تكاليف الاقتراض، وتقييمات الأصول، والنشاط الاقتصادي في جميع أنحاء الولايات المتحدة.
تسارع مؤشر أسعار المستهلكين في سبتمبر حول الطاقة بينما تظل القياسات الأساسية قوية
ارتفعت أسعار المستهلكين في سبتمبر بنسبة 0.6 بالمئة مقارنة بالشهر السابق وبنسبة 3.7 بالمئة مقارنة بالعام السابق، متجاوزة توقعات السوق البالغة 3.6 بالمئة لمعدل السنوي، وفقًا لإصدار مكتب إحصاءات العمل. وارتفعت أسعار البنزين بنسبة 9.1 بالمئة خلال الشهر، وشكلت أكثر من نصف الزيادة الإجمالية في مؤشر جميع البنود خلال الشهر. وارتفع فئة الطاقة الأوسع بنسبة 5.2 بالمئة، مما ساهم في ارتفاع قدره 20.4 بالمئة على مدار الاثني عشر شهرًا الماضية. وسجل زيت الوقود ارتفاعًا شهريًا أكبر حتى. جاءت هذه الأرقام في ظل أسعار مرتفعة للنفط الخام، حيث تذبذب خام برنت بالقرب من 105 دولارات للبرميل، بينما كان خام غرب تكساس الوسيط بالقرب من 95 دولارًا. وكان الاتجاه العام للعنصر المدعوم بالطاقة في التقرير متوقعًا على نطاق واسع، حتى لو لم يكن بالكامل من حيث المقدار، لكن التأكيد لا يزال أثر على الأسواق لأنه أبقى التضخم العام أعلى بكثير من هدف الاحتياطي الفيدرالي على المدى الطويل.
ارتفع التضخم الأساسي، الذي يستبعد الغذاء والطاقة، بنسبة 0.3 بالمئة شهريًا و2.6 بالمئة على أساس سنوي، وكلا القيمتين أعلى من التوقعات البالغة 0.2 بالمئة و2.5 بالمئة. وزادت تكاليف السكن بنسبة 0.4 بالمئة، مما أوقف اتجاهًا سابقًا للتباطؤ، بينما ساهمت أيضًا المركبات المستعملة والملابس. وأدى مزيج من مقاييس أساسية متصلبة وارتفاع حاد في الطاقة إلى تقرير ترك مساحة ضئيلة للارتياح بين صانعي السياسات أو المستثمرين. وفسرت الأسواق البيانات على أنها دليل على أن عملية التضخم المتناقص قد توقفت، على الأقل مؤقتًا، وأنه قد يكون من الضروري إجراء تعديلات سياسية إضافية لاستعادة الثقة بأن التضخم يتحرك بشكل مستدام نحو 2 بالمئة. وانعكست هذه التقييمات فورًا في ردود أسعار العائد.
تغير تسعير السوق لاجتماعات بنك الاحتياطي الفيدرالي في أكتوبر وديسمبر بشكل حاد بعد البيانات
قبل إصدار مؤشر أسعار المستهلك لشهر سبتمبر، أظهرت بيانات أداة CME FedWatch احتمالًا قدره حوالي 22 بالمائة لزيادة سعر الفائدة بمقدار ربع نقطة في اجتماع لجنة السوق المفتوحة الفيدرالية المقرر عقده في 27-28 أكتوبر. وفي غضون ساعات من إصدار التقرير، ارتفع هذا الاحتمال إلى المدى العالي من الثلاثينات إلى المنخفض من الخمسينات، قبل أن يهدأ قليلاً مع جزء من التراجع في العوائد. كما تأكدت تسعيرات حركة قبل نهاية العام، مع منح الأسواق احتمالات مرتفعة لحدوث زيادة إضافية على الأقل. وكان مجلس الاحتياطي الفيدرالي قد رفع بالفعل نطاقه المستهدف لسعر الفائدة بين البنوك من 25 نقطة أساس في منتصف سبتمبر إلى 3.75–4.00 بالمائة، وهي أول زيادة منذ ثلاث سنوات تحت قيادة كيفن وارش. وأشار المسؤولون إلى أن مزيدًا من التشديد قد يظل ممكنًا إذا ظلت التضخم مرتفعًا.
يُظهر التحول السريع في توقعات السوق مدى حساسية تسعير أسعار الفائدة للبيانات الواردة عن التضخم. كما ارتفعت العوائد قصيرة الأجل، خاصة سندات السنتين، بشكل حاد، مما يعكس الصلة المباشرة بين آفاق السياسة قصيرة الأجل وعوائد الخزانة الأمامية. وقام محللون في عدة مؤسسات كبرى بمراجعة توقعاتهم قصيرة الأجل، حيث يُعيّن بعضهم الآن احتمالات أعلى لتحرك في ديسمبر حتى لو لم يُجرِ اجتماع أكتوبر أي تغيير. وفعّلت البيانات النافذة التي تتيح للفيدرالي البقاء على موقفه دون المخاطرة بزيادة إضافية في عوائد الأجل الطويل.
صدمات الطاقة الناتجة عن التوترات الجيوسياسية تستمر في تشكيل مسار التضخم
ارتفع سعر البنزين بنسبة 9.1 بالمئة شهريًا، وارتفع مؤشر الطاقة الأوسع بنسبة 5.2 بالمئة، وذلك مباشرة بسبب ارتفاع أسعار النفط الناتج عن التوترات المستمرة المتعلقة بإيران ومخاطر العرض الأوسع في الشرق الأوسط. وبلغت أسعار البنزين على أساس سنوي أعلى بنسبة 34.2 بالمئة، في حين ارتفع زيت الوقود بأكثر من 70 بالمئة. وتُسهم هذه الزيادات في تكاليف النقل والتدفئة والإنتاج، مما يخلق تأثيرات ثانوية يمكن أن تظهر في القياسات الأساسية مع تأخير. كما وصلت أسعار الديزل إلى مستويات مرتفعة، مما أثار مخاوف بشأن التحويل النهائي إلى أسعار السلع.
أشار مسؤولو مجلس الاحتياطي الفيدرالي مرارًا إلى صدمة الطاقة كسبب رئيسي لضرورة الحفاظ على سياسة مقيدة. ووصف الرئيس وارش التطورات الجيوسياسية على أنها عوامل غيّرت تقييم اللجنة لكيفية سرعة تخفيف ضغوط الأسعار. وقد استوعبت الأسواق هذا الرأي، وتعاملت مع ارتفاع أسعار النفط ليس كاضطراب مؤقت بحت، بل كقوة قادرة على الحفاظ على التضخم فوق الهدف لفترة طويلة. وقد حدّت استمرارية هذه الضغوط من مساحة التراجع في العوائد، حتى عندما كانت البيانات الاقتصادية الأخرى مختلطة.
زيادة قسط المصطلح تضيف طبقة هيكلية إلى العوائد طويلة الأجل الأعلى
فوق التضخم وتوقعات السياسة على المدى القريب، ارتفع علاوة الأجل، وهي التعويض الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بسندات ذات استحقاق أطول. ووصل أحد المؤشرات التي تتبعها مجلس الاحتياطي الفيدرالي إلى أعلى مستوى له منذ أكثر من عقد في أوائل أكتوبر، مما ساهم بشكل كبير في ارتفاع العائد على السندات لمدة 10 سنوات. وغالبًا ما تعكس علاوات الأجل المتصاعدة مخاوف بشأن الاستدامة المالية، أو زيادة عدم اليقين حول المسار المستقبلي للمعدلات، أو انخفاض الطلب على سندات الخزانة كأصل آمن.
لاحظ عدة مشاركين في السوق أن علاوة الأمان التقليدية المرتبطة بالديون الحكومية الأمريكية تبدو وكأنها تراجعت. هذا التطور، بالاقتران مع العجز الكبير المستمر، اقتضى عوائد أعلى لتسوية السوق للعرض الجديد. والنتيجة هي قاع أعلى للأسعار طويلة الأجل حتى لو استقرت أسعار السياسة قصيرة الأجل. ويرى المستثمرون الذين يراقبون علاوة الأجل عن كثب أنها عامل دافع مستقل يمكنه الحفاظ على ارتفاع عائد السندات لمدة 10 سنوات بغض النظر عن التغيرات المتواضعة في توقعات التضخم أو النمو.
احتياجات الاقتراض الفيدرالي والعجز القريب من تريليوني دولار تُبقي ضغط العرض مستمرًا
السنة المالية 2026 على المسار الصحيح لتحقيق عجز قريب من أو أعلى من 2 تريليون دولار، ما يعادل حوالي 6 بالمئة من الناتج المحلي الإجمالي. وقد تجاوزت تكاليف الفائدة الصافية بالفعل تريليون دولار في أول أحد عشر شهرًا من السنة المالية، مما يعكس ارتفاع متوسط أسعار الكوبون على الديون المستحقة. مع نضوج الأوراق المالية ذات العوائد الأقل، يجب على وزارة الخزانة إعادة تمويلها بأسعار السوق الحالية، مما يُثبّت تكاليف فائدة أعلى. هذا الديناميكية يخلق حلقة تغذية راجعة حيث تزيد العوائد الأعلى من العجز، والذي بدوره يتطلب إصدارًا إضافيًا.
أبرز مكتب الميزانية في الكونغرس وال محللون الخاصون أن الاستمرار في العوائد فوق الافتراضات الأساسية سيضيف تريليونات إلى العجز التراكمي على مدار العقد القادم. ظل الطلب في المزادات منظمًا، إلا أن الحجم الهائل للإصدار ساهم في ارتفاع العوائد. ويعامل المشاركون في السوق العرض المالي على أنه عامل بنيوي وليس تأثيرًا مؤقتًا، مما يدعم الرأي القائل إن أسعار الطويلة الأجل ستبقى أعلى من متوسطات عقد 2010.
إن إنفاق رأس المال على الذكاء الاصطناعي يتنافس على الادخار المحدود
أدى الاستثمار الواسع النطاق في مراكز البيانات، والبنية التحتية للطاقة، ومشاريع الذكاء الاصطناعي ذات الصلة إلى زيادة الطلب الكلي على رأس المال. وتُقدّر إصدارات الديون الشركاتية المرتبطة بهذه المشاريع بمئات المليارات من الدولارات، مما يتنافس مباشرةً مع عرض الخزانة على أموال المستثمرين. ويساعد الضغط الناتج على أسعار الفائدة الحقيقية في تفسير جزء من ارتفاع العوائد الاسمية. وقد أقر مسؤولو الاحتياطي الفيدرالي بأن الإنفاق المرتبط بالذكاء الاصطناعي يدعم الطلب ويمكن أن يستمر لعدة سنوات إضافية قبل أن تتجسد بالكامل مكاسب الإنتاجية.
هذا التنافس على رأس المال يرفع معدل الفائدة المحايد، وهو المستوى الذي لا يكون فيه السياسة تحفيزية ولا تقييدية. إذا ارتفع معدل الفائدة المحايد، فإن معدل صناديق الاتحاد المعطى يمارس قيودًا أقل على الاقتصاد، مما يتطلب أسعار سياسية أعلى أو عوائد طويلة الأجل أعلى لتحقيق نفس النتيجة التضخمية. وقد أدمجت الأسواق هذا التفكير في التسعير، واعتبرت استثمارات الذكاء الاصطناعي دعماً متوسط الأجل للعوائد الحقيقية الأعلى.
أسواق الأسهم والقطاعات الحساسة للنمو تمتص معدل الخصم الأعلى
ترفع العوائد الأعلى للخزانة معدل الخصم المطبق على التدفقات النقدية المستقبلية للشركات، خاصةً للأسهم ذات النمو طويل الأجل. وشهدت أسهم التكنولوجيا، التي واجهت بالفعل ضغوطًا من التقييمات المرتفعة، مزيدًا من البيع بعد بيانات التضخم. كما تحركت مؤشرات الأسهم الأوسع انخفاضًا مع إعادة المستثمرين تقييم آثار ظروف مالية أكثر تشديدًا. وواجه قطاع الخدمات المالية ضغوطًا مختلطة، حيث تدعم معدلات الفائدة الأعلى هوامش الفائدة الصافية لبعض البنوك، في حين تزيد من تكاليف التمويل والمخاوف الائتمانية لغيرها.
يُعد عائد السندات لمدة 10 سنوات معيارًا للعديد من أسعار الاقتراض للشركات والمستهلكين. ومع ارتفاعه، اتجهت أسعار الرهن العقاري نحو مستويات تقيّد النشاط العقاري، في حين ارتفعت أيضًا أسعار قروض السيارات والشركات. وتنقل هذه القنوات عوائد السندات الأعلى إلى إنفاق واستثمار أبطأ مع تأخير. ويواصل المشاركون في السوق مراقبة ما إذا كان التأثير التراكمي للعوائد الأعلى سيؤدي في النهاية إلى إبطاء النمو بما يكفي لتخفيف ضغوط التضخم دون الحاجة إلى اتخاذ إجراءات سياسية أكثر حدة.
تزداد تكاليف القروض العقارية والاستهلاكية بالتوازي مع العائد المرجعي
تتبع معدلات الرهن العقاري الثابتة لمدة ثلاثين عامًا عائد سندات الخزانة الأمريكية لمدة 10 سنوات عن كثب، وقد دفع الصعود الأخير تلك المعدلات نحو 7.5 بالمئة في بعض عروض السوق. إن ارتفاع تكاليف تمويل السكن يقلل من القدرة على التحمل، ويُبطئ حجم المعاملات، ويُمارس ضغطًا هابطًا على أسعار المنازل بمرور الوقت. وقد عدّلت معدلات الائتمان الاستهلاكي للسيارات والديون الدوارة أيضًا للارتفاع، مما يزيد العبء الشهري على الأسر.
تتوافق هذه التطورات مع استمرار انعكاس الميزانيات المنزلية للآثار المتبقية للتضخم السابق. يمكن أن يؤدي مزيج من ارتفاع تكاليف المعيشة وارتفاع أسعار التمويل إلى تقييد الإنفاق التقديرية. يراقب صانعو السياسات هذه القنوات بعناية لأنها تشكل جزءًا من آلية النقل التي تؤثر من خلالها السياسة النقدية على الطلب. ستظل الظروف المالية مقيدة حتى لو ظل معدل الصناديع الفيدرالية دون تغيير على المدى القريب، إذا استمرت العوائد عند مستوياتها الحالية.
قوة الدولار وتدفقات العوائد العالمية تعكس توقعات أسعار الفائدة الأمريكية
ارتفع مؤشر الدولار الأمريكي إلى أعلى مستوى له هذا العام بعد بيانات التضخم، حيث جذبت العوائد الأعلى تدفقات رأس المال. وتشدد ظروف الدولار الأقوى الشروط المالية للمقترضين في الأسواق الناشئة، ويمكن أن تؤثر على أسعار السلع الأساسية المقومة بالدولار. كما ارتفعت عوائد السندات الأوروبية وغيرها من الأسواق المتقدمة تزامنًا، مما يوضح النطاق العالمي لتطورات أسعار الفائدة الأمريكية.
تواجه البنوك المركزية الأجنبية تحديات تضخم خاصة بها، لكن الارتفاع في عوائد السندات الأمريكية يزيد من جاذبية الأصول بالدولار النسبية. يمكن أن يُجبر هذا الديناميكية البنوك المركزية الأخرى على الاستجابة إذا هددت خفض العملة أهداف التضخم الخاصة بها. والنتيجة هي دفع عالمي أكثر تزامناً للتشديد النقدي مما يحدث بسبب العوامل المحلية وحدها.
أماكن السياق السابقة تضع العوائد الحالية بالقرب من أعلى مستويات منذ عقود
لم تُحافظ العائدات على مدى 10 سنوات على مستويات تزيد عن 5 بالمئة لفترة طويلة منذ أوائل العقد الأول من القرن الحادي والعشرين. وبلغت الذروات اليومية في أوائل أكتوبر ما بين 5.33–5.36 بالمئة، مسجلة أعلى القراءات منذ نحو أربعة وعشرين عامًا. وقد اقتربت العائدات على مدى 30 سنة أيضًا من مستويات لم تُسجل منذ عقدين سابقين. تحدث هذه المحطات المهمة في سياق ديون فيدرالية أعلى بكثير مقارنةً بالناتج المحلي الإجمالي مما كان عليه في فترات العوائد المرتفعة السابقة.
قد يرى المستثمرون ذوو الذاكرة السوقية القصيرة أن 5 بالمئة شديد، لكن المتوسطات التاريخية على فترات أطول كانت غالبًا أعلى. يختلف البيئة الحالية لأن مستويات الدين وهياكل قاعدة المستثمرين ودور الدولار كعملة احتياطية قد تطورت جميعها. إن مزيج الدين المرتفع والعوائد المرتفعة يخلق حسابات مالية أكثر صعوبة مما كان موجودًا عندما كانت نسب الدين أقل.
تُركّز رسالة السياسة تحت رئاسة وارش على الاعتماد على البيانات ومصداقية التضخم
أكد الرئيس كيفن وارش أن التضخم ظل أعلى من الهدف لفترة طويلة، وأن على اللجنة الحفاظ على ثقتها بأن الاتجاهات الأساسية تتجه نحو 2 بالمئة. وصف المسؤولون رفع سعر الفائدة في سبتمبر على أنه إزالة جرعة من التيسير وليس تحولاً حاسماً نحو منطقة تقييدية. وأشار عدة متحدثين إلى أنه لا يلزم أن تؤدي الاجتماعات المتتالية إلى تغييرات في أسعار الفائدة، مما يترك الباب مفتوحاً أمام احتمال توقف في أكتوبر يليه إجراء إضافي لاحقاً.
يُعطي هذا الأسلوب في التواصل وزنًا أكبر للبيانات الواردة وأقل للتوجيه الصريح المستقبلي. وقد استجابت الأسواق بالتفاعل بحدّة أكبر مع كل نشرة للتضخم. ويهدف هذا النهج إلى استعادة المصداقية في ولاية التضخم مع الحفاظ على المرونة. وسيرتبط نجاحه في تثبيت التوقعات على المدى الطويل بمسار الأسعار والنمو في الأشهر القادمة.
الظروف المالية وتوقعات أسواق رأس المال
تزيد عوائد الخزانة الأعلى من الظروف المالية العامة من خلال رفع تكلفة رأس المال السهمي والديني في آنٍ واحد. ظلت فروق الائتمان محدودة نسبيًا، مما يشير إلى أن المستثمرين لا يزالون يرون الميزانيات العمومية للشركات سليمة، إلا أن المستوى المطلق للمعدلات قد رفع من عتبة الاستثمار للمشاريع الجديدة. تواجه التمويلات الخاصة والعقارية والبنية التحتية تكاليف أعلى قد تبطئ نشاط الصفقات.
لبناء المحفظة، فإن بيئة العائد الأعلى تستعيد مكون دخل ذا معنى للتخصيصات ذات الدخل الثابت بعد سنوات من أسعار الفائدة المنخفضة. في الوقت نفسه، زادت تقلبات الأسعار مع قيام السوق بهضم إشارات التضخم والسياسة المتتالية. يستمر المستثمرون في موازنة فائدة الدخل مقابل خطر مزيد من ارتفاع العوائد إذا تبين أن التضخم أكثر استمرارية مما يُسعر حاليًا.
🔥 ما وراء العناوين الرئيسية: ماذا يعني KuCoin 5.0 لك
أخبار السوق تتحرك بسرعة — لكن المكان الذي تتفاعل فيه معها يهم بنفس القدر. هذا أكتوبر، تطلق كوكين KuCoin 5.0، مما يحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "نقدي" و"هامش" و"آجلة" وتتوقع منك فهم السبب. يزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة (متوفر حاليًا فقط للعملاء المميزين).
-
الأسهم، المؤشرات، والسلع. KuCoin 5.0 توسع نطاقها خارج العملات المشفرة إلى الأسواق العالمية. عندما تتذبذب العملات المشفرة وتتصاعد الأسهم (أو العكس)، يمكنك التحويل خلال دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لخطوط العملات الورقية.
-
الأصول الواقعية (RWA). تعرض مُرمز إلى أصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد مقصورًا على المؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اكتسب أثناء التعلم. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بتحقيق عائد يومي مركب تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لمصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية للمستقبل الذي تتجه إليه العملات المشفرة، وليس الماضي الذي كانت فيه.
الأسئلة الشائعة
كيف أثر تقرير مؤشر أسعار المستهلك لسبتمبر 2026 بشكل خاص على عوائد السندات الحكومية في يوم الإصدار؟
أظهر التقرير ارتفاعًا سنويًا بنسبة 3.7 بالمئة وزيادة شهرية بنسبة 0.6 بالمئة، وكلاهما أعلى من المتوقع في المكونات الأساسية. وقد دفع مساهمة البنزين الكبيرة المؤشر العام للأعلى، بينما توطدت أيضًا التضخم الأساسي. واستجابت الأسواق ببيع السندات الأمريكية، مما دفع العائد على السندات لأجل 10 سنوات للارتفاع بنحو تسعة نقاط أساس إلى منطقة 5.3 بالمئة في التداولات الأولية. وارتفعت احتمالية رفع الفيدرالي للأسعار قصير الأجل بشكل ملحوظ قبل أن تعيد جزءًا من هذه الزيادة مع تقدم الجلسة.
ما الدور الذي لعبته موجة ارتفاع أسعار الطاقة في الارتفاع الأخير في العوائد؟
ارتفع سعر البنزين بنسبة 9.1 بالمئة في سبتمبر، وشكّل أكثر من نصف الزيادة الشهرية في مؤشر أسعار المستهلك. وارتفعت أسعار الطاقة الأوسع بنسبة 5.2 بالمئة، مما يعكس ارتفاع أسعار النفط المرتبط بالتوترات الجيوسياسية الجارية. وتُسهم هذه الضغوط التكلفة في زيادة تكاليف النقل والإنتاج، وقد أبقت التضخم العام مرتفعًا، مما يدعم توقعات أعلى لمعدلات الفائدة وبالتالي عوائد أعلى للسندات.
لماذا أصبح مصطلح العلاوة أكثر أهمية في تفسير أسعار الطويلة الأجل الأعلى؟
يمثل علاوة السعر العائد الإضافي الذي يتطلبه المستثمرون بسبب عدم اليقين في أسعار الفائدة والتضخم على المدى الطويل. تُظهر التقديرات الأخيرة وصولها إلى أعلى مستوياتها منذ سنوات، مما يعكس المخاوف بشأن العجز المالي، وانخفاض الطلب على الأصول الآمنة، وزيادة عدم اليقين في السياسات. ساهم هذا العنصر بشكل مستقل في ارتفاع عائد السندات لمدة 10 سنوات فوق توقعات أسعار السياسة النقديّة البحتة.
ما حجم العجز الاتحادي الحالي، وكيف يؤثر على العوائد؟
يُتوقع أن يسجل السنة المالية 2026 عجزًا قريبًا من تريليوني دولار، أو حوالي ستة بالمئة من الناتج المحلي الإجمالي. تتطلب حجمات الإصدار الكبيرة عوائد أعلى لجذب طلب كافٍ. وتكبر تكاليف الفائدة الصافية المتزايدة العجز أكثر، مما يخلق ديناميكية ذاتية التغذية بدأت الأسواق في تسعيرها بشكل أكثر وضوحًا في أسعار الأجل الطويل.
كيف يؤثر الاستثمار بالذكاء الاصطناعي على عوائد الخزانة؟
الإنفاق الرأسمالي الكبير على مراكز البيانات والبنية التحتية ذات الصلة يتنافس مع اقتراض الحكومة من المدخرات المتاحة. هذا الطلب الإضافي على رأس المال يدعم أسعار الفائدة الحقيقية الأعلى. وقد أشار المسؤولون والخبراء إلى حجم الإنفاق المرتبط بالذكاء الاصطناعي كعامل واحد يرفع معدل الفائدة المحايد ويساهم في ارتفاع العوائد الاسمية.
ما هو التقييم الحالي للسوق لإجراءات مجلس الاحتياطي الفيدرالي حتى نهاية العام؟
بعد بيانات مؤشر أسعار المستهلك لسبتمبر، ارتفعت احتمالات رفع الفائدة في اجتماع أواخر أكتوبر إلى نطاق الثلاثينيات العليا إلى الخمسينيات الدنيا قبل أن تهدأ. لا تزال الأسواق تُعَزِّز احتمالًا مرتفعًا لحدوث زيادة إضافية واحدة على الأقل بحلول نهاية عام 2026، بما يتماشى مع التوقع المتوسط من ملخص التوقعات الاقتصادية لسبتمبر.
إخلاء المسؤولية: هذا المحتوى لأغراض إعلامية فقط ولا يشكل نصيحة استثمارية. الاستثمارات تحمل مخاطر. يرجى إجراء بحثك الخاص (DYOR).
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.