

ماذا يعني اختراق بينانس بالنسبة لحفظ العملات المشفرة المؤسسية؟
مقدمة
أعادت الحوادث الأمنية الأخيرة التي شملت منصات تداول عملات رقمية مركزية كبيرة، إشعال النقاشات الهيكلية عبر صناعة الأصول الرقمية. وبعد اختراقات أمنية وتعديلات تشغيلية لاحقة على منصات مركزية بارزة، تقوم الجهات المشاركة في السوق المؤسسية بإعادة تقييم أماكن وطرق تخزين الأصول الرقمية. ويشير قادة الصناعة وخبراء السوق إلى أن هذه التطورات قد تُسرّع انتقالًا أوسع نحو حلول حفظ مستقلة ومناسبة للمؤسسات. ويتطلب فهم هذا التحول فحص كيفية عمل نماذج إدارة المخاطر المؤسسية، والفرق بين الأموال المحتفظ بها من قبل البورصات ووكلاء الحفظ المؤهلين، والآثار طويلة الأجل على بنية السوق الخاصة بالأصول الرقمية.
النقاط الرئيسية
تُسرّع خروقات الأمان الأخيرة بين بورصات التشفير المركزية الطلب المؤسسي على حلول التخزين المستقلة من أطراف ثالثة.
-
لامركزية المخاطر: يُفصِّل المستثمرون المؤسسيون بشكل متزايد تنفيذ التداول عن تخزين الأصول لتقليل ثغرات النقاط الفردية للفشل.
-
الضغوط التنظيمية: تتطلب المعايير الائتمانية ومتطلبات الامتثال المؤسسي فصلًا مُوثقًا لأموال العملاء عن الميزانيات العمومية للشركة.
-
الضمانات الفنية: عادةً ما تستخدم الجهات الوسيطة الخارجية حسابات متعددة الأطراف (MPC) ووحدات أمان مادية (HSMs) مصممة خصيصًا لمقاومة الهجمات الإلكترونية المعقدة.
-
التسويات التشغيلية: بينما تعزز الحفظ المستقل الأمان وتوافق الامتثال، فقد تُدخل احتكاكًا في تأخير تنفيذ التداول وكفاءة رأس المال.
كيف تدفع خروقات الأمان إلى تحولات في الحفظ المؤسسي؟
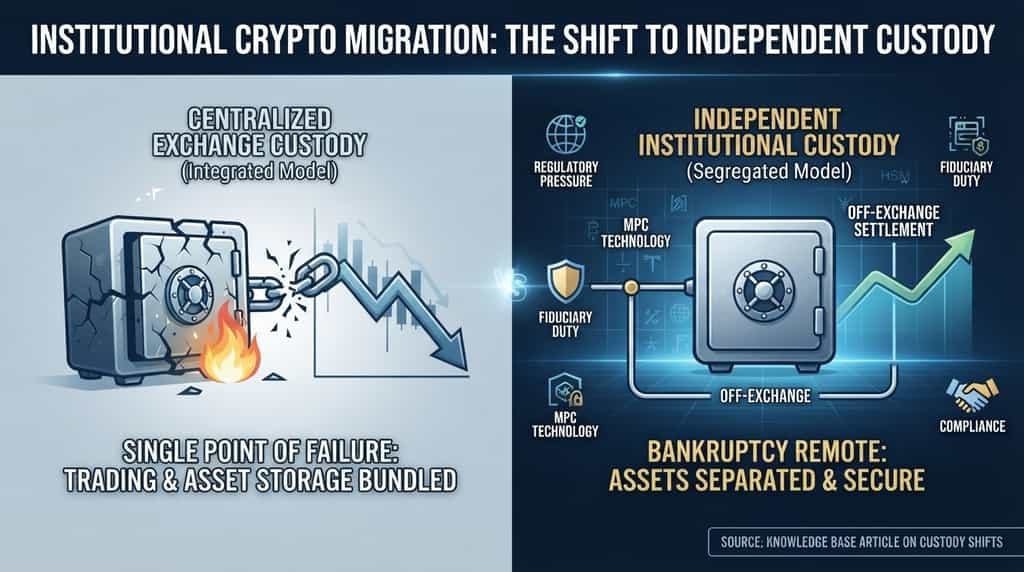
عندما تحدث حوادث أمنية بارزة داخل نظام الأصول الرقمية، تقوم لجان المخاطر المؤسسية على الفور بمراجعة تعرضها للأطراف المقابلة. لقد كانت منصات التداول المركزية تجمع تاريخيًا السيولة والتنفيذ والاحتفاظ ضمن مظلة تشغيلية واحدة. وعلى الرغم من أن هذا النموذج المتكامل يوفر كفاءة تشغيلية وتسوية سريعة للصفقات، فإنه يخلق خطر تركز حيث يمكن أن يُعرض أصول العملاء للخطر جنبًا إلى جنب مع عمليات البورصة في حالة خرق أمني.
وفقًا لتعليقات السوق من وسطاء رئيسيين مؤسسيين للعملات الرقمية مثل FalconX، فإن أحداث الأمان غالبًا ما تعمل كمحفزات لتخفيف المخاطر الهيكلية. يعمل المشاركون المؤسسيون—مثل صناديق التحوط، ومديري الأصول، وخزائن الشركات—تحت واجبات ائتمانية صارمة. عندما تُكشف الثغرات النظامية، يواجه هؤلاء الكيانون ضغطًا من مسؤولي المخاطر والشركاء المحدودين لنقل الأصول بعيدًا عن المحافظ المضيفة من قبل البورصات وإلى ترتيبات احتجاز مخصصة خالية من الإفلاس. يضمن هذا الفصل أنه حتى إذا تعرضت منصة التنفيذ لاضطراب تشغيلي، تظل الأصول الأساسية للعملاء محمية خلف أطر أمان مؤسسية متخصصة.
ما الفرق بين الحفظ من قبل البورصة والحفظ المستقل؟
الفرق الهيكلي الأساسي بين الاحتفاظ بالأصول في بورصة واستخدام وصي مستقل يكمن في فصل المهام وهياكل الملكية القانونية.
| الميزة / المعيار | الاحتفاظ في البورصة المركزية | الاحتفاظ المؤسسي المستقل |
| عزل الأصول | غالبًا ما تُجمع في محافظ شاملة؛ مختلطة مع رأس المال التشغيلي في بعض الولايات القضائية. | مفصولة تمامًا؛ يتم الاحتفاظ بأصول العملاء في هياكل قانونية معزولة عن الإفلاس. |
| إدارة المفاتيح | يتم إدارته بشكل رئيسي من قبل فرق أمان البورصة الداخلية باستخدام مزيج من التخزين الساخن والبارد. | مُوزَّع باستخدام الحساب متعدد الأطراف (MPC) أو وحدات الأمان المادية (HSMs) التي تُدار من قبل وسطاء متخصصين. |
| التركيز الأساسي | سيولة عالية التردد، تداول المشتقات، وتنفيذ أوامر سريع. | الحفاظ الآمن على الأصول على المدى الطويل، وإعداد تقارير الامتثال، والقابلية للمراجعة. |
| مخاطر الطرف المقابل | معرض لخطر إفلاس البورصة، أو فشل تشغيلي، أو تدخل تنظيمي. | تم تقليله من خلال حالة الوصي المنظم والبعد عن الإفلاس من منصات التداول. |
تعمل جهات الحفظ المستقلة تحت إشراف تنظيمي صارم، وغالبًا ما تعمل كجهات حفظ مؤهلة مُلزمة بواجبات أمانة لحماية رأس مال العملاء. هذا الفصل القانوني يمنع استخدام أموال العملاء كسيولة مؤسسية أو اشتمالها على إجراءات إعادة الهيكلة أثناء حدث إفلاس البورصة.
لماذا يتطلب الوسطاء المؤسسيون التخزين المعزول؟
الوكلاء المؤسسيون، بما في ذلك صناديق المعاشات والهبات والمستشارين الاستثماريين المسجلين (RIAs)، مُلزَمون قانونًا بوضع سلامة وإدارة الحكيمة لرأس مال العملاء في المقدمة. تُلزم الأطر التنظيمية عبر الولايات القضائية العالمية الرئيسية الوسطاء الماليين بالحفاظ على حدود واضحة بين رأس مال الشركة وأصول العملاء.
في المالية التقليدية، يُطلب من وسطاء التداول بشكل قانوني فصل أوراق مالية العملاء عن أصول الشركة، عادةً باستخدام مودعين مستقلين مثل شركة الإيداع والتسوية وال clearing (DTCC). وقد تأخر سوق العملات المشفرة تاريخيًا في تحقيق هذا الفصل الهيكلي، حيث اعتمد العديد من المشاركين الأوائل على حسابات محتفظ بها من قبل البورصات. ومع دخول رأس المال المؤسسي إلى هذه الفئة من الأصول، يطالب المشاركون في السوق بنفس الحمايات الهيكلية الموجودة في أسواق الأسهم والأدوات الدخل الثابت التقليدية. وتحقق جهات الحفظ الرقمية المستقلة هذا الشرط من خلال توفير إثباتات كryptographic للاحتياطيات، وسياسات تأمين من المستوى المؤسسي، وسجلات مراجعة مستقلة تلبي متطلبات ضباط الامتثال المؤسسيين.
كيف تعزز الحسابات متعددة الأطراف (MPC) أمان الأصول الرقمية؟
في صميم الحفظ المؤسسي الحديث توجد بنية كryptographic متقدمة، وأبرزها الحساب الآمن بين أطراف متعددة (MPC). على عكس المحافظ التقليدية ذات التوقيع الواحد أو التوقيع المتعدد حيث المفاتيح الخاصة تُخزن في موقع واحد أو تُوزع بين مجموعة صغيرة، يقسم MPC المفتاح الخاص إلى عدة شظايا كryptographic.
-
توليد المفتاح الموزع: يتم توليد شظايا المفتاح الخاص بشكل مستقل وتخزينها عبر عقد أجهزة آمنة موزعة جغرافيًا.
-
التوقيع التعاوني: يتم توقيع المعاملات بشكل تعاوني دون إعادة بناء المفتاح الخاص بالكامل في مساحة ذاكرة واحدة.
-
إزالة نقاط الفشل الفردية: حتى لو قام طرف ضار باختراق عقدة أو خادم واحد، لا يمكنه الوصول إلى الأصول الرقمية الأساسية أو نقلها دون التحكم في الحد الأدنى المطلوب من الشرائح المستقلة.
ما هي التحديات التشغيلية لتأجير الخدمة الأمنية؟
بينما تعزز الخدمة المستقلة الأمان والامتثال التنظيمي، فإنها تُدخل تنازلات تشغيلية محددة يجب على المستثمرين المؤسسيين تجاوزها.
تأخير التنفيذ وكفاءة رأس المال
عندما تُخزَّن الأصول مع وكيل حافظ مستقل بدلاً من التخزين المباشر على منصة تداول نشطة، يمكن أن يؤدي نقل رأس المال للاستفادة من فرص السوق إلى تأخير. تعتمد وسطاء السوق المؤسسية وصناديق التداول عالي التردد على الوصول الفوري إلى السيولة. لحل هذا التحدي، ظهرت نماذج الوساطة الرئيسية، والتي تقدم شبكات تسويات خارج البورصة وخطوط تداول قائمة على الائتمان، مما يسمح للمؤسسات بالتداول على البورصات بينما تظل أصولها الأساسية مضمونة مع وكيل حافظ طرف ثالث.
تعقيد التكامل
ربط أنظمة إدارة الطلبات المؤسسية (OMS) وأنظمة إدارة التنفيذ (EMS) بواجهات برمجة تطبيقات الخزنة المستقلة يتطلب بنية تحتية تقنية قوية. إن عمليات التحقق من الامتثال، وسير العمل متعدد المستويات للموافقة الداخلية، وتحسين التأخير تضيف تعقيدًا إلى نشر المؤسسات مقارنةً بتسجيل الدخول القياسي للتبادل بالتجزئة.
الاستنتاج
تُعد خروقات الأمان على منصات التداول المركزية غالبًا نقاط تحول في تطور هيكل السوق. مع نضج مشاركة المؤسسات في الأصول الرقمية، يواجه النموذج التقليدي لحجز العملات المتكامل من قبل البورصة مزيدًا من المراجعة. ويعكس التفضيل المتزايد لوكالات الحجز المستقلة ذات المعايير المؤسسية انتقالًا أوسع في الصناعة نحو معايير إدارة المخاطر المالية التقليدية، حيث يتم فصل حفظ الأصول عن تنفيذ الصفقات بشكل صارم. وعلى الرغم من أن نقل الحجز إلى طرف خارجي يُدخل تعقيدات تشغيلية تتعلق بالتأخير وكفاءة رأس المال، فإن تبني حلول تشفير متقدمة مثل الحساب المشترك متعدد الأطراف يساعد على سد الفجوة بين الأمان والسيولة. في النهاية، يعزز هذا التطور الهيكلي مرونة النظام البيئي للأصول الرقمية بشكل عام، ويفتح الطريق أمام تكامل مؤسسي أوسع.
الأسئلة الشائعة
ما هو وسيط التخزين المؤسسي للعملات المشفرة؟
والمُخَزِّن المؤسسي للعملات المشفرة هو كيان مالي متخصص وخاضع للتنظيم يخزن بأمان المفاتيح الخاصة والأصول الرقمية نيابة عن المستثمرين المؤسسيين، باستخدام بنية تحتية أمنية متقدمة وإطارات قانونية تحمي من الإفلاس.
لماذا تؤثر خروقات الأمان على ممارسات الحفظ في البورصات؟
تُبرز خروقات الأمان نقاط الضعف في النماذج المتكاملة التي تجمع بين سيولة التداول وتخزين الأصول، مما يدفع المستثمرين المؤسسيين إلى فصل قنوات التنفيذ عن تخزين الأصول لتقليل مخاطر نقاط الفشل الواحدة.
ما هي الحسابات متعددة الأطراف (MPC) في حفظ العملات المشفرة؟
MPC هي تقنية أمان تشفيرية تقسم المفتاح الخاص إلى عدة شظايا متميزة موزعة على خوادم مستقلة، مما يسمح بتوقيع المعاملات بأمان دون إعادة تجميع المفتاح الكامل في موقع واحد.
هل تبطئ الحفظ المستقل تداول العملات المشفرة؟
نقل الأصول إلى وسيط خارجي يمكن أن يُدخل تأخيرًا في التسوية والنقل، لكن وسطاء المؤسسات الحديثين يستخدمون شبكات تسوية خارج البورصة وخطوط ائتمان للسماح بالتداول السريع مع بقاء الأصول بأمان تحت الوصاية.
هل يتم تنظيم وسطاء الحفظ المؤسسيين؟
نعم، عادةً ما تعمل شركات حفظ الأصول الرقمية المؤسسية تحت إشراف تنظيمي صارم، وغالبًا ما تحتفظ بمركز حافظ مؤهل وتلتزم بالمعايير التنظيمية المتعلقة بالاحتياطيات الرأسمالية والمراجعة والمسؤوليات الائتمانية.
إخلاء المسؤولية
هذه المعلومات العامة عن السوق، والتي قد تكون من مصادر خارجية أو تجارية أو ممولة، مقدمة لأغراض المرجعية والتعليم فقط ولا تشكل نصيحة مالية أو استثمارية، أو عرضًا أو دعوة أو ضمان. نحن ننفي أي مسؤولية عن دقتها، اكتمالها، موثوقيتها، وأي خسائر ناتجة عنها. الاستثمار/التداول محفوف بالمخاطر؛ الأداء السابق لا يضمن نتائج مستقبلية. يجب على المستخدمين إجراء البحث، واتخاذ قرارات حكيمة، وتحمل المسؤولية الكاملة. للحصول على تفاصيل إضافية، يرجى الرجوع إلى شروط الاستخدام وإفشاء المخاطر الخاصة بـ KuCoin.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.