

قد تكون أسهم CoreWeave (CRWV) مُقيّمة بشكل أقل من قيمتها الحقيقية: ما الذي يكشفه بيع نوفمبر 2026 عن تقييمها؟
مقدمة
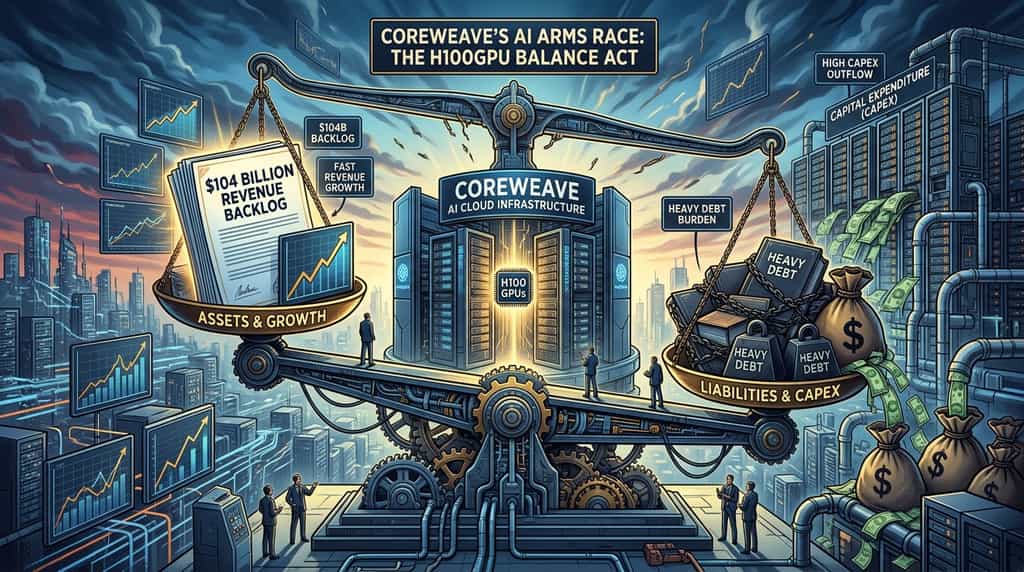
انخفاض سعر أسهم CoreWeave الأخير أثار سؤالًا رئيسيًا للمستثمرين: هل جعلت تصحيحات السوق أسهم CRWV مُ недоّرة، أم أن انخفاض سعر السهم يعكس مخاوف متزايدة بشأن ديون الشركة، ونفقات رأس المال، وربحيتها على المدى الطويل؟ تعمل CoreWeave في سوق بنية تحتية سحابية للذكاء الاصطناعي سريع النمو، حيث دعم الطلب على قدرات الحوسبة نموًا سريعًا في الإيرادات ووجود تراكم كبير في طلبات العملاء. ومع ذلك، فإن بناء وتشغيل مراكز بيانات كبيرة يتطلب استثمارات أولية ضخمة، ولا يعني النمو القوي في الإيرادات تلقائيًا تدفقًا نقديًا حرًا إيجابيًا.
لذلك، يتطلب تقييم تقييم CoreWeave النظر إلى ما وراء أدائها السوقي الأخير وفحص نمو إيراداتها، وقائمة الطلبات المتأخرة، وميزانيتها العمومية، وتكاليف تمويلها، وقدرتها على توليد عوائد مستدامة من بنية تحتيتها الموسعة.
النقاط الرئيسية: هل يتم تقييم أسهم CoreWeave بشكل مُحتَّم في نوفمبر 2026؟
سعر السهم الأدنى وحده لا يُثبت أن أسهم CoreWeave مُقيّمة بشكل أقل من قيمتها الحقيقية. لقد أظهرت الشركة طلبًا قويًا على خدمات سحابتها للذكاء الاصطناعي، لكن توسعها المكثف من حيث رأس المال ومتطلبات التمويل تخلق مخاطر كبيرة.
النقاط الرئيسية التي يجب أخذها في الاعتبار:
-
نمو الإيرادات: أبلغت CoreWeave عن إيرادات الربع الثاني من عام 2026 بقيمة 2.575 مليار دولار، بزيادة قدرها 112% على أساس سنوي.
-
مخزون العملاء: بلغ مخزون الإيرادات المبلغ عنه حوالي 104 مليار دولار اعتبارًا من 30 يونيو 2026، مستثنيًا أكثر من 25 مليار دولار من الالتزامات الجديدة للعملاء المضافة في بداية الربع الثالث.
-
الربحية: سجلت الشركة خسارة صافية وفقًا للمبادئ المحاسبية المقبولة عالميًا قدرها 626 مليون دولار في الربع الثاني من عام 2026.
-
الإنفاق الرأسمالي: ظل الإنفاق الرأسمالي كبيرًا مع توسيع CoreWeave لقدرات مراكز بياناتها.
-
سؤال التقييم: المسألة الأساسية هي ما إذا كانت الإيرادات والنقدية المستقبلية يمكن أن تبرر الدين والاستثمار المطلوبين لتقديم قدرة الحوسبة المتعاقد عليها.
لماذا انخفضت أسهم CoreWeave في نوفمبر 2026؟
شهدت أسهم CoreWeave تصحيحًا حادًا في أوائل نوفمبر. أغلقت الأسهم عند حوالي 43.66 دولارًا في 5 نوفمبر، مقارنة بـ 60.74 دولارًا في 29 أكتوبر، مما يمثل انخفاضًا بنسبة حوالي 28% خلال تلك الفترة. كما سجلت انخفاضين يوميين متتاليين بنسبة حوالي 10% في 4 نوفمبر و5 نوفمبر. توضح هذه الأرقام حجم التراجع الأخير، لكنها لا تفسر أسبابه بشكل مستقل.
يمكن تصنيف مخاوف السوق إلى ثلاث مناطق.
أولاً، يعيد المستثمرون تقييم الاقتصاديات الخاصة بتوسيع بنية تحتية الذكاء الاصطناعي. لا يزال الطلب على وحدات معالجة الرسوميات وقدرات الحوسبة السحابية محركًا مهمًا للنمو، لكن مراكز البيانات تتطلب استثمارًا كبيرًا في المعدات والطاقة وأنظمة التبريد والمباني والبنية التحتية للشبكة. قد يتساءل المستثمرون عن مدى سرعة قدرة هذا الإنفاق على توليد عوائد كافية.
ثانيًا، تعتمد كوروييف بشكل كبير على التمويل الخارجي لدعم توسعها. يمكن أن تصبح تكاليف الاقتراض والالتزامات الدينية أكثر أهمية عندما تحتاج الشركة إلى تمويل البنية التحتية قبل أن يبدأ كل هذا الإنتاج في توليد الإيرادات.
ثالثًا، يواجه قطاع البنية التحتية للذكاء الاصطناعي الأوسع قيودًا في التنفيذ. يمكن أن تؤثر بناء مراكز البيانات، وتوافر الطاقة، وتسليم المعدات، وجداول نشر العملاء، جميعها على سرعة تحول السعة المعلنة إلى حالة تشغيلية.
هذه العوامل لا تشير بالضرورة إلى أن الطلب من عملاء CoreWeave قد تراجع. بل إنها تبرز الفرق بين الطلب على حوسبة الذكاء الاصطناعي والعوائد المالية التي يمكن لمزود أن يحققها في النهاية من توفيرها.
هل يدعم نمو إيرادات CoreWeave تقييمها؟
تُظهر النتائج المالية لـ CoreWeave أن الطلب على خدماتها قد ترجم إلى نمو كبير في الإيرادات. في الربع الثاني من عام 2026، حققت الشركة إيرادات بقيمة 2.575 مليار دولار، مقارنة بـ 1.212 مليار دولار في نفس الربع من عام 2025. ووصلت الإيرادات للأشهر الستة الأولى من عام 2026 إلى 4.653 مليار دولار، وهي أيضًا أعلى بحوالي 112% من الفترة المقابلة في عام 2025.
يعكس هذا النمو زيادة الطلب من العملاء الحاليين والجدد، إلى جانب توسيع شبكة مراكز بيانات CoreWeave. وأفادت الشركة أن حوالي 93% من زيادة إيراداتها خلال النصف الأول من عام 2026 جاءت من التوسع داخل قاعدة عملائها الحالية.
لشركة توفر بنية تحتية سحابية ذكية، هذا مؤشر مهم. يمكن أن يوفر زيادة العملاء الحاليين في استخدام قدرات الحوسبة دليلاً على الطلب المستمر ويدعم على الأرجح علاقات تجارية طويلة الأجل.
ومع ذلك، يجب تقييم نمو الإيرادات جنبًا إلى جنب مع تكاليف التشغيل وتكاليف التمويل. أبلغت CoreWeave عن خسارة تشغيلية في الربع الثاني قدرها 49 مليون دولار وخسارة صافية قدرها 626 مليون دولار. وكانت تكلفة الفائدة الصافية 640 مليون دولار، مما يوضح العبء المالي المرتبط بنموذج عملها كثيف الرأسمال.
كما أبلغت الشركة عن ربح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدل بمبلغ 1.51 مليار دولار، بنسبة هامش ربح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدل البالغة 59%. هذه المقياس غير المطابق للمبادئ المحاسبية المقبولة عمومًا يوفر منظورًا آخر لأداء التشغيل، لكنه لا ينبغي اعتباره مكافئًا للصافي المحاسبي وفقًا للمبادئ المحاسبية المقبولة عمومًا أو التدفق النقدي الحر. فهو يستبعد بعض المصروفات ولا يلغي الحاجة إلى تمويل استثمارات البنية التحتية والالتزامات الدينية.
الفرق مهم: CoreWeave تنمو بسرعة، لكن المستثمرين لا يزالون بحاجة إلى تحديد ما إذا كان هذا النمو يمكنه في النهاية توليد أرباح وتدفقات نقدية مستدامة.
للمزيد من التحليل حول ظروف الصناعة الداعمة لهذا النموذج التجاري، يقدم تحليل مدونة KuCoin حول طلب البنية التحتية للذكاء الاصطناعي وقيود العرض سياقًا إضافيًا حول الموارد المادية المطلوبة لتوسيع قدرة الحوسبة الخاصة بالذكاء الاصطناعي.
هل يمكن أن تصبح ديون CoreWeave ونفقات رأس المال خطرًا على التقييم؟
الديون والنفقات الرأسمالية محورية في حالة استثمار CoreWeave. إن نشاطها يتطلب استثمارًا أوليًا كبيرًا، بينما يتم توليد الإيرادات مع نشر البنية التحتية وتقديم الخدمات. وهذا يخلق تحديًا تمويليًا: قد تحتاج الشركة إلى تأمين رأس المال قبل أن تسهم جميع الطاقات الجديدة في الإيرادات.
توفر نموذج CoreWeave لربع الثاني من عام 2026 (Form 10-Q) عدة أرقام مهمة للقائمة المالية وتدفقات النقدية.
| مؤشر مالي | الرقم المبلغ عنه | الدورة |
| إجمالي الدين | حوالي 35.6 مليار دولار | 30 يونيو 2026 |
| النقد والمعادل النقدي | حوالي 5.5 مليار دولار | 30 يونيو 2026 |
| إجمالي السيولة المبلغ عنها | حوالي 15.6 مليار دولار | 30 يونيو 2026 |
| الإنفاق الرأسمالي | حوالي 9.4 مليار دولار | ربع ثاني 2026 |
| النقد الصافي المستخدم في الأنشطة الاستثمارية | حوالي 14.9 مليار دولار | النصف الأول من عام 2026 |
| النقد الصافي المقدم من أنشطة التمويل | حوالي 14.0 مليار دولار | النصف الأول من عام 2026 |
تستحق إحدى الميزات اهتمامًا خاصًا: فإن إجمالي السيولة المبلغ عنه البالغ 15.6 مليار دولار يشمل حوالي 10 مليارات دولار من التوفر بموجب تسهيلات ائتمانية قائمة. لا ينبغي تفسيرها على أنها نقد محفوظ في حسابات الشركة المصرفية. كان النقد الفعلي والنقود المكافئة حوالي 5.5 مليار دولار.
موقع الشركة من الديون يجعل أيضًا مصاريف الفائدة عاملًا مهمًا في التقييم. في الربع الثاني من عام 2026، وصلت مصاريف الفائدة الصافية إلى 640 مليون دولار، متجاوزة خسارة التشغيل المبلغ عنها. إذا ظلت تكاليف الاقتراض مرتفعة أو احتجت الشركة إلى تمويل إضافي، فقد تستمر مدفوعات الفائدة في التأثير على الأرباح.
إن المصروفات الرأسمالية تخلق تحديًا آخر. إن الإنفاق على مراكز البيانات والمعدات الحاسوبية قد يدعم الإيرادات المستقبلية، لكنه يزيد أيضًا من كمية رأس المال التي يجب استردادها من خلال التدفق النقدي التشغيلي. إذا تأخر نشر البنية التحتية، أو كانت الاستخدام أقل من المتوقع، أو تغير طلب العملاء، فقد يزداد الوقت المطلوب لاسترداد هذه الاستثمارات.
إن توسع CoreWeave هو لذلك عامل نمو ومصدر للمخاطر المالية. يحتاج المستثمرون إلى تقييم ليس فقط كمية البنية التحتية التي يمكن للشركة بناؤها، ولكن أيضًا كفاءة هذه البنية التحتية في توليد الإيرادات والتدفقات النقدية.
إفصاحات الشركة المالية الأساسية لهذه الأرقام متوفرة في إفصاح الأرباح للربع الثاني من عام 2026 ونموذج الإيداع 10-Q للربع الثاني من عام 2026.
كيف ينبغي للمستثمرين تقييم ما إذا كان CRWV مُبالغ في قيمته؟
يجب أن تقارن تقييمًا ذا مغزى لقيمة CoreWeave بين قيمتها السوقية وآفاق نموها ومتطلبات رأس المال وقدرتها على توليد النقد. يمكن لعدة مقاييس أن تساعد في تقديم صورة أكثر شمولًا.
-
القيمة السوقية مقابل الإيرادات
نسبة القيمة السوقية إلى الإيرادات تقارن بين القيمة السوقية للشركة وإيراداتها. يمكن أن تكون مفيدة لتقييم الشركات ذات النمو السريع التي لم تحقق بعد أرباحًا مستقرة.
لـ CoreWeave، يجب على المستثمرين مقارنة تقييمها مع شركات أخرى في البنية التحتية السحابية والتكنولوجيا مع أخذ الفروق في معدلات النمو، الهوامش، الرافعة المالية، ونماذج الأعمال بعين الاعتبار.
لا يعني انخفاض النسبة مقارنةً بالشركات المماثلة تلقائيًا أن الشركة مُقيّمة بقيمة أقل من قيمتها الحقيقية. فقد يعكس أيضًا مخاطر تمويل أعلى أو ربحية متوقعة أقل.
-
عائدات المخزون النسبي إلى القيمة السوقية للشركة
يُعدّ التراكم الكبير لـ CoreWeave مقياسًا للطلب المتعاقد عليه مستقبلاً. قد يساعد مقارنة القيمة الصناعية مع التراكم المستثمرين على فهم المبلغ الذي تدفعه السوق مقارنة بالالتزامات المستقبلية المعلنة.
ومع ذلك، فإن هذا المقارنة له حدود. فالمؤخرة ليست نفس الإيرادات المعترف بها، ولا تأخذ في الاعتبار التكلفة الكاملة لتقديم الخدمات. لذلك يجب اعتبار التقييم القائم على المؤخرة إلى جانب الهوامش المتوقعة، وجداول التسليم، ومتطلبات رأس المال.
-
التدفق النقدي الحر وكفاءة رأس المال
التدفق النقدي الحر مهم بشكل خاص للشركة التي تحتاج إلى استثمارات كبيرة في البنية التحتية. يمكن للمستثمرين مراقبة ما إذا كان التدفق النقدي التشغيلي ينمو بسرعة كافية لدعم الإنفاق الرأسمالي وتقليل الاعتماد على التمويل الخارجي.
سؤال مفيد هو ما إذا كان كل دولار إضافي مستثمر في البنية التحتية يُنتج إيرادات وتدفقًا نقديًا تشغيليًا إضافيًا كافيًا. يمكن أن يعزز تحسين كفاءة رأس المال من الوضع المالي طويل الأجل للشركة، بينما يمكن أن تحد متطلبات الاستثمار المرتفعة باستمرار من قيمة نمو إيراداتها.
-
الديون وتغطية الفائدة
يجب على المستثمرين مراقبة إجمالي الدين، ونفقات الفائدة، ومواعيد استحقاق الدين، وقدرة الشركة على الوفاء بالتزامات التمويل. إن نمو الإيرادات أقل قيمة للمساهمين إذا امتصت تكاليف التمويل نسبة متزايدة من الأرباح التشغيلية.
بما أن CoreWeave لا تزال تُبلغ عن خسائر صافية وفقًا للمعايير المحاسبية المقبولة عامةً، فإن تحليل السعر إلى الأرباح التقليدي أقل فائدة مما لو كان للشركة ناضجة وذات أرباح مستمرة.
الاستنتاج
انخفاض سعر سهم CoreWeave في نوفمبر 2026 جعل تقييمها موضوعًا مهمًا للمستثمرين، لكن انخفاض السعر السوقية لا يعني بالضرورة أن السهم مُقيّم بشكل أقل من قيمته الحقيقية. لقد أظهرت الشركة نموًا كبيرًا في الإيرادات وحاجزًا كبيرًا من الطلبات، مما يعكس الطلب على بنية تحتية سحابية متخصصة للذكاء الاصطناعي. هذه نقاط قوة ذات أهمية كبيرة في سوق تظل فيه قدرة الحوسبة ذات أهمية استراتيجية.
في الوقت نفسه، يتضمن الملف المالي لـ CoreWeave ديونًا كبيرة، ونفقات رأسمالية مرتفعة، وتكاليف فائدة كبيرة، وخسائر صافية مستمرة وفقًا لمعايير المحاسبة المقبولة عالميًا. هذه العوامل تجعل توليد التدفقات النقدية وكفاءة رأس المال بنفس أهمية نمو الإيرادات.
السؤال التقييمي الرئيسي هو ما إذا كان يمكن لـ CoreWeave تحويل طلبها المتعاقد عليه إلى أرباح تشغيلية مستدامة وتدفقات نقدية حرة على مستوى يبرر استثماراتها في البنية التحتية وتكاليف تمويلها. ستقدم النتائج الفصلية المستقبلية، وتحويل المخزون، وإدارة الدين، واتجاهات الإنفاق الرأسمالي أدلة أكثر فائدة من انخفاض سعر السهم الأخير وحده.
لذلك، يجب اعتبار البيع في نوفمبر سببًا لإعادة تقييم ملف المخاطر والنمو للشركة، وليس دليلاً مستقلاً على أن أسهم CRWV تُتداول دون قيمتها الجوهرية.
الأسئلة الشائعة
-
ما الذي تقوم به CoreWeave؟
CoreWeave هي مزود لبنية تحتية سحابية متخصص في موارد الحوسبة لمهام الذكاء الاصطناعي. تشمل خدماتها الوصول إلى قدرات حوسبة قائمة على وحدات معالجة الرسومات والبنية التحتية الداعمة المستخدمة لتدريب نماذج الذكاء الاصطناعي والاستنتاج ومهام الحوسبة عالية الأداء الأخرى.
-
لماذا انخفض سهم CoreWeave في نوفمبر 2026؟
الانخفاض تزامن مع زيادة المراجعة الدقيقة لتقييمات بنية الذكاء الاصطناعي، ونفقات رأس المال، والديون، وتكاليف التمويل، ومخاطر التنفيذ المرتبطة بتوسيع قدرة مراكز البيانات. قد تؤثر هذه العوامل على توقعات المستثمرين حتى عندما يظل الطلب على حوسبة الذكاء الاصطناعي قويًا.
-
هل CoreWeave مربحة؟
أبلغت CoreWeave عن خسارة صافية وفقًا للمعايير المحاسبية المقبولة عامةً بقيمة 626 مليون دولار في الربع الثاني من عام 2026. كما أبلغت عن ربح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدل بقيمة 1.51 مليار دولار، لكن هذا المقياس غير المطابق للمعايير المحاسبية المقبولة عامةً لا يعادل صافي الدخل أو التدفق النقدي الحر.
-
ما حجم تراكم إيرادات CoreWeave؟
أبلغت CoreWeave عن عجز إيرادات يقارب 104 مليارات دولار اعتبارًا من 30 يونيو 2026. واستبعد هذا الرقم أكثر من 25 مليار دولار من الالتزامات الجديدة الصافية من العملاء المضافة في بداية الربع الثالث. الخلفية الخدمية تخضع لشروط العقد، وتقديم الخدمة، وتوافر القدرة.
-
ما الذي ينبغي للمستثمرين مراقبته في تقرير الأرباح القادم لـ CoreWeave؟
قد يركز المستثمرون على نمو الإيرادات، وتحويل قائمة الانتظار، هوامش التشغيل، إنفاق رأس المال، التدفق النقدي التشغيلي، مستويات الدين، وتكاليف الفائدة. يمكن لهذه المؤشرات أن تساعد في إظهار ما إذا كان توسع نشاط الشركة يترجم إلى أداء مالي أقوى.
إخلاء المسؤولية
هذه المعلومات العامة عن السوق، والتي قد تكون من مصادر خارجية أو تجارية أو ممولة، مقدمة لأغراض المرجعية والتعليم فقط ولا تشكل نصيحة مالية أو استثمارية، أو عرضًا أو دعوة أو ضمان. نحن ننفي أي مسؤولية عن دقتها أو اكتمالها أو موثوقيتها وأي خسائر ناتجة عنها. الاستثمار/التداول محفوف بالمخاطر؛ الأداء السابق لا يضمن نتائج مستقبلية. يجب على المستخدمين إجراء البحث، واتخاذ قرارات حكيمة، وتحمل المسؤولية الكاملة. لمزيد من التفاصيل، يرجى الرجوع إلى شروط الاستخدام وإفشاء المخاطر الخاصة بـ KuCoin.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.