

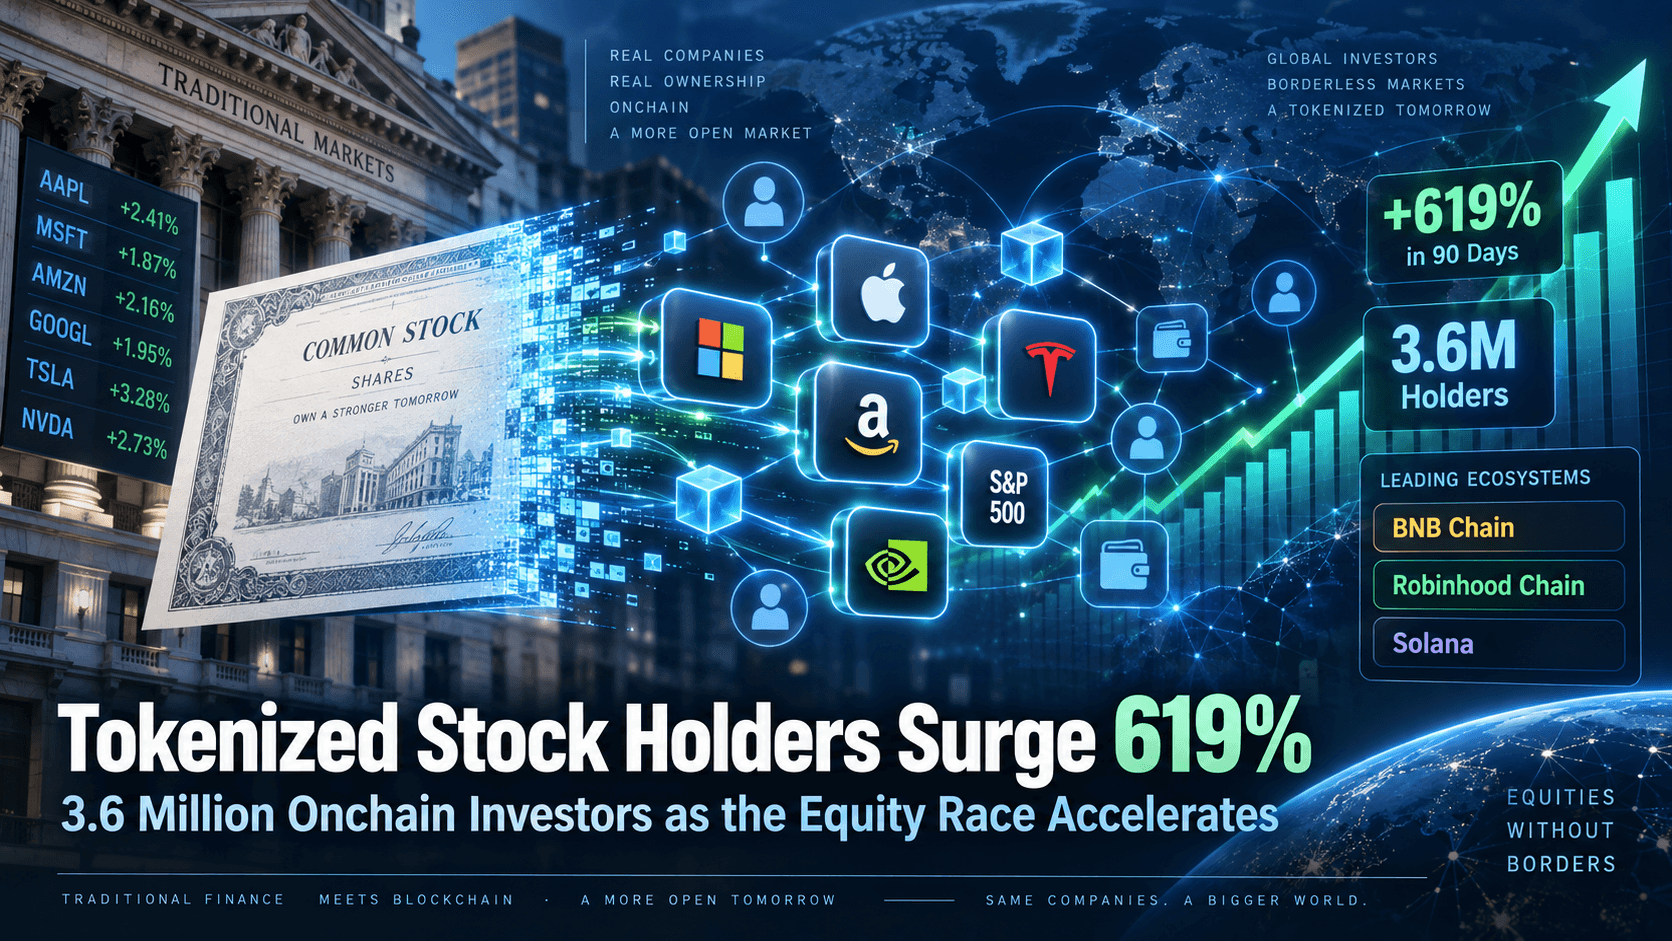
ارتفع عدد حاملي الأسهم المُرمَّزة بنسبة 619% إلى 3.6 مليون مع تسارع سباق الملكية على السلسلة
النقاط الرئيسية
-
ارتفع عدد حاملي الأصول الأسهم المُسوَّقة بنسبة 619.1% في غضون 90 يومًا فقط إلى حوالي 3.6 مليون، مع ظهور BNB Chain وRobinhood Chain وSolana كأكبر شبكات توزيع.
-
يتجاوز التبني التعرض البسيط لأسعار الأسهم. وتُتداول الأسهم المُرمَّزة بشكل متزايد على البورصات اللامركزية، وتُستخدم كضمان، وتُدمج في أسواق القروض، مما يحول الأسهم إلى أصول قابلة للبرمجة على السلسلة.
-
وول ستريت تدخل نفس السباق. وافقت ناسداك مؤخرًا على استثمار 100 مليون دولار في بايورود، الشركة الأم لـ Kraken، مما يبرز كيف تبدأ البورصات التقليدية في بناء بنية تحتية منظمة حول الأصول المُرمّزة.
تنتقل الأسهم المُمَثَّلة برموز من زاوية تجريبية في عالم العملات المشفرة إلى أحد أسرع قطاعات التمويل على السلسلة نموًا. وفقًا لبيانات Token Terminal، ارتفع عدد حاملي أصول الأسهم المُمَثَّلة برموز بنسبة 619.1% خلال الأشهر التسعة الماضية ليصل إلى حوالي 3.6 مليون، بقيادة BNB Chain مع 1.5 مليون حامل، وRobinhood Chain مع 1.2 مليون، وSolana مع 647,500. كما وصل حجم التداول في البورصات اللامركزية خلال فترة 30 يومًا للأسهم المُمَثَّلة برموز إلى حوالي 14.8 مليار دولار، بزيادة قدرها 242.3% مقارنة بالفترة السابقة ذاتها.
التوقيت ذو أهمية كبيرة. فشبكات العملات المشفرة الأصلية تتسابق لتوزيع مئات الأسهم المُرمَّزة في الوقت الذي تتبناه فيه البورصات التقليدية بنية تحتية قائمة على البلوكشين بنفسها. فقد أعلنت ناسداك عن استثمار بقيمة 100 مليون دولار في شركة بايواورد، الشركة الأم لشركة كريكن، في 10 سبتمبر، بينما حوّلت روبينهود بلوكشينها الجديد إلى شبكة توزيع رئيسية للأسهم الأمريكية المُرمَّزة.
السؤال لم يعد ببساطة ما إذا كان يمكن للأسهم التحرك على السلسلة. بل من سيتحكم في توزيعها وسيولتها وعلاقاتها مع المستثمرين عندما يحدث ذلك.
لماذا تنمو الأسهم المُرمَّزة بسرعة كبيرة؟
المحرك الأول هو الوصول. لا تزال الأسهم التقليدية تعمل من خلال حسابات الوساطة، وقواعد الأهلية الجغرافية، وساعات السوق الثابتة، وأنظمة التسوية القديمة. يمكن للتوسيم نقل التعرض للأسهم إلى البنية التحتية التي يفهمها مستخدمو العملات المشفرة بالفعل: المحافظ، العملات المستقرة، البورصات اللامركزية، وشبكات البلوكشين. بالنسبة للمستخدمين المؤهلين، يمكن أن يعني ذلك الحصول على تعرض للأسهم الأمريكية من خلال نفس المحفظة المستخدمة لحمل USDC، أو تداول العملات المشفرة، أو التفاعل مع DeFi. على سبيل المثال، قالت BNB Chain في يونيو إن أكثر من 709 أسهم وصناديق متداولة في البورصة مُوسَّمة متاحة عبر نظامها البيئي، مع حجم تراكمي يتجاوز 5 مليارات دولار وقيمة سوقية تتجاوز مليار دولار.
العامل الثاني هو أن اختيار المنتجات قد اتسعت بسرعة. لم تعد الأسهم المُمَوَّلة بالعملات الرقمية مقتصرة على بعض الإصدارات التجريبية من أسهم Apple أو Tesla. يمكن للمستثمرين الآن العثور على منتجات مرتبطة بأسهم التكنولوجيا الكبرى، وصناديق الاستثمار المتداولة في الأسواق الواسعة، وأصول مالية تقليدية أخرى. تُعلن Robinhood حاليًا عن أكثر من 190 رمزًا للأسهم مرتبطة بشركات وصناديق استثمارية مثل Nvidia وAlphabet وApple وInvesco QQQ. يمكن الاحتفاظ بمنتجاتها في محافظ ذاتية التحكم المتوافقة، واستخدامها، حيثما كان ذلك مدعومًا، في استراتيجيات الإقراض على السلسلة والعوائد.
ومع ذلك، فإن معدل نمو قدره 619% يحتاج إلى سياق. فالأسهم المُرمَّزة تتوسع من قاعدة صغيرة نسبيًا، ولا ينبغي تفسير "3.6 مليون حامل" تلقائيًا على أنهم 3.6 مليون مستثمر فردي فريد. فقد يتحكم شخص واحد في عدة عناوين بلوكشين، بينما قد تقاس عدد الحاملين بشكل مختلف على منصات مختلفة. والإشارة الأكثر أهمية هي أن نمو عدد الحاملين يرافقه زيادة في النشاط التداولي. أفاد Token Terminal أن حجم التداول على DEX على مدار 30 يومًا وصل إلى 14.8 مليار دولار، بزيادة قدرها 242.3% مقارنة بالفترة السابقة، مما يشير إلى أن الاتجاه يصبح أكثر ارتباطًا بالنشاط الحقيقي في السوق بدلاً من مجرد إنشاء محفظات إضافية.
BNB Chain وRobinhood وSolana يتنافسون على التوزيع
BNB Chain تمتلك حاليًا أكبر قاعدة من حاملي الأسهم المُرمَّزة، بحوالي 1.5 مليون، أو أكثر من 40% من الإجمالي المُتتبَّع من قبل Token Terminal. ميزة هذه السلسلة تكمن بشكل كبير في التوزيع. فـ BNB Chain موجودة بالفعل داخل نظام بيئي كريبتوجي كبير مبني حول المحافظ والعملات المستقرة والمنصات اللامركزية مثل PancakeSwap. بدلًا من طلب من المستثمرين التقليديين تعلم نظام مالي جديد تمامًا، يمكنها تقديم منتجات أسهم للمستخدمين الذين يتداولون بالفعل على السلسلة. وقد عزز إضافة xStocks في أبريل هذا الاستراتيجية، حيث جلبت في البداية أكثر من 50 سهمًا أمريكيًا مُرمَّزًا وصناديق استثمارية متداولة في البورصة إلى BNB Chain، مع خطط للتوسع الإضافي.
روبنهود تقترب من نفس السوق من الاتجاه المعاكس. بدلاً من جلب الأسهم إلى مستخدمي العملات المشفرة الأصليين، فإنها تحاول جلب الاستثمار على غرار وسطاء التداول على السلسلة. تم إطلاق Robinhood Chain في 1 يوليو، وارتفعت قيمة الأصول المُمَثَّلة بالرموز على الشبكة من حوالي 11.9 مليون دولار عند الإطلاق إلى 149.4 مليون دولار بحلول 4 سبتمبر. وتمثل الأسهم المُمَثَّلة بالرموز حوالي 77% من هذه القيمة، أو حوالي 115 مليون دولار. تدعم الشبكة الآن أكثر من 190 رمزًا للأسهم، بينما تحتسب Token Terminal حوالي 1.2 مليون مالك لرموز أسهم على Robinhood Chain.
تحتل سولانا المرتبة الثالثة من حيث عدد الحائزين، بحوالي 647,500، لكن أرقام المحافظ وحدها لا تُظهر دورها. أصبحت سولانا مهمة لقابلية التوافق في DeFi للأسهم المُرمَّزة. على سبيل المثال، يسمح سوق xStocks على Kamino للمستثمرين بإيداع منتجات مُرمَّزة مثل SPYx وQQQx كضمانات والاقتراض مقابل عملات مستقرة. ووصل هذا السوق إلى استخدام بنسبة 92% في وقت سابق من هذا العام، مما يُظهر أن الأسهم المُرمَّزة يمكنها دعم التمويل والاستراتيجيات المرفوعة، وليس فقط العمل كتمثيلات قائمة على البلوكشين لأسعار الأسهم. باختصار، تتنافس BNB Chain من خلال التوزيع، وRobinhood من خلال التكامل مع الوساطة، وسولانا من خلال فائدة DeFi الأعمق.
الأسهم المُرمَّزة تصبح أصولًا قابلة للبرمجة
قد يكون هذا التحول في الاستخدام مهمًا في النهاية أكثر من عدد الأسهم المتاحة على السلسلة. في حساب وساطة تقليدي، يشتري المستثمر عادةً سهمًا، ويعتبره، ويبيعه أو يستخدم نظام الهامش الخاص بالوسيط. يمكن للترميز أن يجعل التعرض للأسهم متوافقًا مع مجموعة أوسع بكثير من التطبيقات المالية. يمكن للرمز أن ينتقل بين المحافظ، ويدخل بورصة لامركزية، ويشكل ضمانًا للإقراض أو يتفاعل مع عقد ذكي آخر دون الحاجة إلى وسيط مالي منفصل لكل حالة استخدام جديدة.
روبنهود تبني صراحةً حول هذا المفهوم. تستخدم عملات الأسهم الخاصة بها معيار ERC-20، وتشير وثائق Robinhood Chain إلى إمكانية استخدامها في واجهات التداول وأسواق الإقراض والمنتجات المهيكلة. كما تُسوق الشركة عملات الأسهم المؤهلة كأصول يمكن نشرها على السلسلة لتحقيق عائد أو استخدامها كضمان للإقراض. وتتبع xStocks القائمة على Solana مسارًا مشابهًا، حيث تسمح السيولة الأعمق بانتقال أصول مثل SPY وQQQ وTesla وNvidia المُمَثَّلة بالعملات إلى استراتيجيات الإقراض والرافعة المالية.
هنا حيث تصبح نظرية التوكنيزيشن أكثر أهمية من التداول على مدار الساعة وحده. إذا استطاعت الأسهم وصناديق الاستثمار المتداولة في البورصة والعملات المستقرة وأذون الخزانة، وأخيرًا أصول العالم الحقيقي الأخرى، أن تعمل داخل أسواق بلوكشين متوافقة، فقد يتمكن المستثمرون من نقل الضمانات بين فئات الأصول باحتكاك أقل بكثير. لا تزال الأسهم المُوَكَّنة جزءًا صغيرًا فقط من أسواق رأس المال العالمية — قدرت شركة The Block مؤخرًا هذا القطاع بحوالي 2.9 مليار دولار، مقارنة بحوالي 15.9 مليار دولار للسندات المُوَكَّنة — لكن الأسهم أصبحت أيضًا واحدة من أسرع فئات الأصول الواقعية نموًا. لذلك، فإن الفرصة طويلة الأجل لا تكمن فقط في وضع رمز سهم على البلوكشين، بل في جعل الأصول التقليدية قابلة للاستخدام داخل الأسواق المالية القابلة للبرمجة.
وول ستريت تبني شبكاتها الخاصة على السلسلة
أقوى دليل على أن الترميز يتجاوز كونه اتجاهًا مرتبطًا بالعملات المشفرة فقط يأتي من مشغلي الأسواق التقليدية أنفسهم. في 10 سبتمبر، أعلنت ناسداك أن ناسداك فنتشرز ستستثمر 100 مليون دولار في باي وارد، الشركة الأم لشركة كراكن. وتخطط الشركتان لتعزيز تعاونهما حول البنية التحتية للأسهم المُرمَّزة، مما يقرب أحد أكبر بورصات الأسهم الخاضعة للتنظيم في أمريكا من أحد أكبر منصات تداول العملات المشفرة. ووصل هذا الإعلان قبل أيام قليلة فقط من نشر توكين تيرمينال لرقم المُستَحِقين البالغ 3.6 مليون مستخدم، مما يجعل التقارب بين توزيع العملات المشفرة والبنية التحتية للأسواق التقليدية واضحًا بشكل خاص.
هذا ليس أول تحرك من ناسداك نحو التوكيز. فقد بدأ الإطار التنظيمي الأوسع في الولايات المتحدة بالفعل في التكيف مع الأوراق المالية الممثلة على شبكات البلوكشين، بينما نشرت لجنة الأوراق المالية والبورصات إرشادات مفصلة في يناير تُميّز بين الأوراق المالية المُوَكَّزة التي ترعاها الجهات المصدرة والمنتجات التي أنشأها أطراف ثالثة. ويبدي البورصات التقليدية اهتمامًا متزايدًا باستخدام البلوكشين في مجالات مثل سجلات الملكية، وبنية التداول، والتسوية، والتوزيع العابر للحدود، مع الحفاظ على أنظمة المراقبة والامتثال وحماية المستثمر المرتبطة بأسواق الأوراق المالية الخاضعة للتنظيم.
هذا التمييز مهم. وول ستريت لا تتخلّى ببساطة عن البورصات المنظمة وتنقل كل شيء إلى بورصات لامركزية بدون إذن. السيناريو الأكثر واقعية هو أن تصبح سكك البلوكشين متكاملة في الأسواق الرأسمالية المنظمة. قد تتصدر الشبكات الأصلية للعملات المشفرة التداول على مدار 24/7، والاحتفاظ الذاتي، والقابلية للتركيب، بينما تركز ناسداك والجهات الفاعلة الحالية على الإصدار الملتزم، والسيولة المؤسسية، وملكية معترف بها قانونيًا. يمكن أن تتداخل هذه النماذج بشكل متزايد بدلاً من استبدال أحدها الآخر تمامًا.
السهم المُرمَّز ليس دائمًا نفس السهم
النمو السريع في الأسهم المُرمَّزة يجعل هيكل المنتج أكثر أهمية متزايدة. وأكدت لجنة الأوراق المالية والبورصات على هذه النقطة في بيانها في يناير 2026 بشأن الأوراق المالية المُرمَّزة. يمكن إصدار بعض الأوراق المالية مباشرة على السلسلة من قبل الشركة نفسها أو نيابة عنها. بينما يتم إنشاء أخرى من قبل أطراف ثالثة تمتلك الأسهم الأساسية، بينما توفر أخرى فقط تعرضاً اصطناعياً للأداء الاقتصادي للسهم. يمكن أن تختلف الحقوق المرتبطة بهذه الهياكل بشكل جوهري.
توفر روبينهود مثالًا مفيدًا. إن عملات الأسهم الخاصة بها هي أوراق دين مُمَثَّلة رقميًا صادرة عن روبينهود أسيتس (جيرسي) المحدودة. تقول روبينهود إن كل وحدة مدعومة بنسبة 1:1 بأصل أساسي محفوظ لدى جهات حافظة، لكن امتلاك الوحدة لا يمنح المستثمرين ملكية قانونية أو مصلحة فعالة في أسهم الشركة الأساسية. وتشير وثيقة الشركة المقدمة إلى لجنة الأوراق المالية والبورصات صراحةً إلى أن مستثمري وحدات الأسهم لا يحصلون على أي حقوق قانونية أو مصلحة فعالة ضد جهة إصدار السهم المُشار إليه. وقد أصبحت هذه الاختلافات بارزة مؤخرًا عندما انتقد الرئيس التنفيذي لشركة AMC، آدم أرون، إنشاء وحدة مرتبطة بـ AMC دون موافقة الشركة، بينما جادل الرئيس التنفيذي لروبينهود، فلاد تينيف، بأنه يمكن للأطراف الثالثة إنشاء منتجات مالية تستند إلى أسهم مُتداولة علنًا.
هذا الجدل يصل إلى جوهر المرحلة التالية من الترميز. لا يمكن للمستثمرين افتراض أن شراء شيء يُسمى "رمز آبل" أو "رمز AMC" يجعلهم مساهمين تقليديين في آبل أو AMC. حقوق التصويت، والأرباح، وحماية الإفلاس، وترتيبات الحفظ، والمطالبات القانونية تعتمد على كيفية هيكلة المنتج. وبالتالي، قد تكون المنصات الأكثر نجاحًا هي تلك التي تجمع بين الراحة على السلسلة وحقوق قانونية واضحة وترتيبات ضمان شفافة—وليس فقط تلك التي تصدر أكبر عدد من الرموز.
هل يمكن للأسهم المُرمَّزة أن تتحدى الأسواق التقليدية حقًا؟
يُظهر الارتفاع بنسبة 619% في عدد الحائزين أن الأسهم على السلسلة تدخل مرحلة تبني أسرع بكثير، لكن السوق لا يزال صغيرًا مقارنة بنظام الأسهم العامة العالمي. وقد قُدّرت الأسهم المُرمّزة مؤخرًا بقيمة سوقية تتراوح بين 2.8 مليار و2.9 مليار دولار، رغم أن حصة هذه الأسهم من سوق الأصول الواقعية المُرمّزة الأوسع زادت بسرعة كبيرة. بالمقارنة، يمكن أن تكون الشركات المُشار إليها من خلال هذه الرموز فردية بقيمة مئات المليارات أو حتى تريليونات الدولارات. وبالتالي، فإن الترميز ينمو بسرعة كبيرة دون أن يمثل بعد استبدالًا ذا معنى للبورصات التقليدية للأسهم.
هناك أيضًا مشاكل هيكلية يجب حلها. يمكن أن تتفرق السيولة عندما تمتلك نفس الشركة عدة إصدارات مُرمَّزة عبر سلاسل كتل وناشرين متعددين. تظل القيود الجغرافية مهمة: على سبيل المثال، لا تتوفر رموز الأسهم الحالية لـ Robinhood للمقيمين في الولايات المتحدة وكندا والمملكة المتحدة وسويسرا. إن التداول على مدار الساعة يطرح سؤالًا آخر. إذا كان الرمز المرتبط بشركة Nvidia يتداول على مدار عطلة نهاية الأسبوع بينما يكون ناسداك مغلقًا، يجب على السوق على السلسلة تحديد سعر مرجعي عادل قبل بدء تداول السهم الأساسي مرة أخرى. يمكن أن تخلق هذه الفجوات آليات جديدة لاكتشاف الأسعار وأشكالًا جديدة من التقلبات.
لذلك، فإن النتيجة الأرجح على المدى القريب ليست أن البلوك تشين "تستبدل وول ستريت". إن الترميز يظهر كطبقة إضافية للتوزيع والتسوية والضمان جنبًا إلى جنب مع نظام الأوراق المالية القائم. سيكون التنافس الحقيقي حول من يستطيع دمج ثلاثة أشياء: مستخدمون حقيقيون، سيولة عميقة، وحقوق مستثمرين قابلة للإنفاذ. تُظهر أعداد الحائزين من يسيطر حاليًا على التوزيع، لكن هذه المقاييس الأعمق ستُحدد أي المنصات ستظل ذات صلة مع نضج السوق.
ما الذي يلي في سباق الأسهم على السلسلة؟
المرحلة القادمة ستختبر ما إذا كان النمو الهائل في عدد الحائزين اليوم يمكن أن يتحول إلى نشاط مالي مستدام. يجب على BNB Chain إثبات أن ميزتها في التوزيع يمكنها دعم سيولة مستمرة. يجب على Robinhood تحويل نظامها البيئي الواسع للوسيط وسلاسل الكتل المتنامية بسرعة إلى سوق طويل الأجل للأوراق المالية المُمَثلة. لدى Solana فرصة لتعزيز حالات استخدام DeFi التي تجعل الأسهم المُمَثلة أكثر من مجرد تمثيلات سلبية للأصول التقليدية. في الوقت نفسه، تقوم Nasdaq ومشغلو الأسواق التقليديون الآخرون بتطوير بنية تحتية خاصة بهم للتمثيل الرقمي، مما يجلب المصداقية التنظيمية والعلاقات المؤسسية إلى المنافسة مع الشبكات الأصلية للعملات المشفرة.
يمكن رؤية التطور في ثلاث مراحل. كانت أول سؤال هو ما إذا كان يمكن ترميز الأسهم على الإطلاق. وقد تم الإجابة عن ذلك فعليًا. السؤال الحالي هو من يتحكم في التوزيع والسيولة. وسيكون السؤال طويل الأجل هو ما إذا أصبحت الأوراق المالية المُرمَّزة طبقة ذات أهمية في البنية التحتية للأسواق الرأسمالية الرئيسية بدلاً من البقاء كمنتج كريبتو متخصص.
للمستثمرين، يجعل هذا الارتفاع بنسبة 619% مهمًا لكنه غير كامل. يُظهر نمو حاملي الأصول أين يصل المستخدمون. وسيُظهر حجم التداول، السيولة، الحقوق القانونية، وقدرة دمج الأصول في الأسواق المالية الأوسع ما إذا كانوا سيظلون.
🔥 خلف العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
الأخبار السوقية تتحرك بسرعة — لكن المكان الذي تتصرف فيه مهم بنفس القدر. هذا أكتوبر، تطلق كوكين كوكين 5.0، مما يحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "نقدي" و"هامش" و"آجلة" وتتوقع منك فهم السبب. يُزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة.
-
الأسهم، المؤشرات، والسلع. تتوسع KuCoin 5.0 خارج التشفير إلى الأسواق العالمية. عندما يتذبذب التشفير أفقيًا وترتفع الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لخطوط العملات التقليدية.
-
الأصول الواقعية (RWA). تعرض مُرمّز لأصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد محجوزًا للمؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اكتسب أثناء التعلم. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بتحقيق عائد يومي مُركب تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تنظر إليه — مدمج في المنصة، لا حاجة لمصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة به. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية حيث يذهب الكريبتو، وليس حيث كان.
الاستنتاج
وصول حاملي الأسهم المُرمَّزة إلى حوالي 3.6 مليون لا يعني أن وول ستريت قد انتقلت بالفعل إلى البلوكشين. لكنه يُظهر أن الأسهم على السلسلة تتجاوز مرحلة إثبات المفهوم وتدخل مرحلة توزيع أكثر تنافسية. بالفعل، تسعى BNB Chain وRobinhood Chain وSolana إلى تبني استراتيجيات مختلفة، بينما يُظهر استثمار Nasdaq بقيمة 100 مليون دولار في Payward، الشركة الأم لـ Kraken، أن مشغلي الأسواق التقليدية ينظرون بشكل متزايد إلى الترميز كبنية تحتية تستحق البناء، وليس كتجربة كريبتو.
المرحلة القادمة من السوق لن تُحسم فقط بحسب البلوك تشين الذي يُدرج أكبر عدد من رموز الأسهم. بل ستتوقف على المنصات التي تستطيع دمج التوزيع، السيولة العميقة، الوظائف المفيدة على السلسلة، وحماية المستثمرين الموثوقة. إن الارتفاع بنسبة 619% يخبرنا أن السباق قد تسارع. لكنه لا يخبرنا بعد من سيكسبه.
الأسئلة الشائعة
هل يمكن للأسهم المُرمَّزة أن تدفع أرباحًا؟
يمكنهم ذلك، لكن الآلية تعتمد على المنتج. قد ينقل بعض المُصدرين القيمة الاقتصادية للإيرادات، بينما يُعدّلون رصيد الرموز أو القيم المرجعية الأخرى. يجب على المستثمرين التحقق من وثائق كل منتج بدلاً من افتراض أنه يحمل نفس حقوق الأرباح الموزعة كأسهم مملوكة مباشرة.
هل يمكن تداول الأسهم المُرمَّزة عندما تكون أسواق الولايات المتحدة مغلقة؟
يمكن لبعض التداولات أن تتم خارج ساعات التداول التقليدية في الولايات المتحدة، بما في ذلك على مدار الساعة. ومع ذلك، عندما يكون السوق الأساسي مغلقًا، قد تعتمد عملية اكتشاف السعر بشكل أكبر على السيولة المتاحة، وبيانات المرجع، وتوقعات المتداولين، مما قد يزيد من الانحرافات عن آخر سعر في السوق التقليدي.
هل يمكن للمستثمرين الأمريكيين شراء كل الأسهم المُرمَّزة؟
لا. تختلف الأهلية بشكل كبير حسب المصدر والولاية القضائية. بعض عروض الأسهم المُحوَّلة إلى رموز غير متوفرة بشكل خاص للمقيمين في الولايات المتحدة، حتى لو كانت تشير إلى شركات مدرجة في الولايات المتحدة.
ماذا يحدث إذا فشل مُصدر الأسهم المُرمزَة؟
يعتمد الناتج على الهيكل القانوني وترتيب الحفظ ومطالبة المستثمر بالأسهم الأساسية. يمكن أن يؤدي توكين الطرف الثالث إلى إدخال مخاطر المُصدر أو الإفلاس التي قد لا توجد بالضرورة عندما يمتلك المستثمر السهم الأصلي مباشرة.
هل الأسهم المُرمزَة هي نفسها عقود الفروقات على الأسهم؟
ليس بالضرورة. كلاهما يمكن أن يوفر تعرضًا اقتصاديًا دون ملكية مباشرة، لكن المنتجات المُرمَّزة يمكن أن تستخدم هياكل ضمان مختلفة وقد تكون قابلة للنقل بين محفظات البلوكشين أو متكاملة مع DeFi. كما أن معاملتها القانونية والتنظيمية تختلف حسب الولاية القضائية وتصميم المنتج.
إخلاء المسؤولية: هذه المقالة لأغراض إعلامية فقط ولا تشكل نصيحة استثمارية. يمكن أن تكون الأصول المشفرة شديدة التقلب، وقد تتغير ظروف السوق وسيولة الرموز وتطورات المشروع بسرعة. يجب على القراء إجراء أبحاثهم الخاصة وتقييم تحملهم للمخاطر قبل اتخاذ قرارات مالية.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.