

تقرير كوكين فنتشرز الأسبوعي: ارتفاع التضخم وأسعار النفط يرفعان توقعات رفع أسعار الفائدة، بينما تختلف تدفقات صناديق ETF للعملات المشفرة، وتسارع عملية دمج البنية التحتية بين التمويل التقليدي والعملات المشفرة
1. أبرز أسواق الأسبوع
تستمر التمويل التقليدي والعملات المشفرة في التقارب: تتطور القواعد والأصول والبنية التحتية للائتمان بالتوازي
هذه الأسبوع، استمر التقارب بين المالية التقليدية والعملات المشفرة في الامتداد من طبقة المنتجات إلى البنية التحتية المالية الأوسع. دخل مشروع قانون هيكل السوق الأمريكي للعملات المشفرة، قانون CLARITY، مرحلة إجرائية جديدة؛ وأعلنت ناسداك عن استثمار مقترح بقيمة 100 مليون دولار في الشركة الأم لشركة Kraken، Payward، مع الاستمرار في تطوير البنية التحتية للأسهم المُرمَّزة؛ كما تعاونت Tether مع مدير الأصول البريطاني Fasanara Capital لإطلاق صندوق الائتمان الخاص StableFund. على الرغم من أن هذه التطورات تبدو منفصلة، إلا أنها تتوافق مع ثلاث طبقات رئيسية للتمويل على السلسلة — القواعد، والأصول، والائتمان — وتشير إلى أن اهتمام الصناعة يتحول تدريجيًا من "كيفية إصدار وتبادل الأصول" نحو بنية تحتية سوق مالية أكثر شمولاً.
في 10 سبتمبر، أعلنت ناسداك فنتشرز عن استثمار مقترح بقيمة 100 مليون دولار في الشركة الأم لشركة كريكن، بايورد، مما يعمق أكثر شراكة الأسهم المُرمَّزة التي بدأها الطرفان في مارس من هذا العام. ستستمر الشراكة في تعزيز دمج رموز أسهم ناسداك، أو NETs، مع نظام xStocks الخاص ببايورد، بينما ستتبنى بايورد أيضًا تقنية مراقبة السوق الخاصة بناسداك. تتوقع ناسداك إطلاق NETs في الربع الثاني من عام 2027، مع تغطية المرحلة التالية من التعاون أيضًا التوزيع العالمي والتجارة ومعالجة ما بعد التداول وتسوية الأسهم المُرمَّزة.
ركّزت العديد من منتجات الأسهم المُرمَّزة الموجودة سابقًا على إنشاء تمثيل على السلسلة لسعر الأصل الأساسي. وعلى النقيض من ذلك، تُعطي NETs الخاصة بـ Nasdaq أولوية أكبر للحفاظ على الحقوق والحماية الحالية للصادرين والمستثمرين، مع ربط الأسواق التقليدية الخاضعة للتنظيم مع بيئات التداول على السلسلة. كما تجلب Nasdaq قدرات من أسواق رأس المال التقليدية عبر مجالات مثل مراقبة السوق، والحوكمة، ومعالجة ما بعد التداول والتسوية.
في الوقت نفسه، تتحرك العملات المستقرة أيضًا بشكل أعمق في أسواق الائتمان التقليدية. في 9 سبتمبر، أعلنت Tether وFasanara Capital عن إطلاق StableFund، وهو صندوق ائتماني خاص دائم مدعوم برأسمال أساسي مشترك بقيمة 400 مليون دولار من الطرفين، مع خطط لجذب ما يصل إلى 3 مليارات دولار من رؤوس الأموال المؤسسية الخارجية. ستتولى Fasanara إدارة الاستثمارات، وتوزيع رؤوس الأموال على ائتمانات مدعومة بأصول ذات مدة قصيرة من خلال شبكة التمويل التكنولوجي الخاصة بها التي تغطي أكثر من 60 دولة. وفي الوقت نفسه، ستقوم Tether بدور المُشجع المشترك، ومرجع فرص التمويل، والمستشار، من خلال تحديد فرص التمويل المرتبطة بـ USDT، وتقديم البنية التحتية للعملات المستقرة لتدفقات رؤوس الأموال الداخلة والخارجة، وإدارة الخزينة، والتسوية.
هذا يشير إلى أن حالات استخدام العملات المستقرة تتوسع خارج المدفوعات والتجارة لتشمل تخصيص رأس المال وسلسلة القيمة الائتمانية الأوسع. على مدار التاريخ، عالجت العملات المستقرة بشكل أساسي مشكلة نقل الأموال بسرعة أكبر وبأقل احتكاك عبر المنصات والحدود. يمثل StableFund محاولة لدمج هذه القدرات التسوية بشكل أعمق في عمليات جمع التمويل الائتماني الخاص، والإقراض، وإدارة الخزينة. كما يعكس جهود Tether المستمرة لربط شبكتها من العملات المستقرة وقنوات التمويل وقدرات التسوية عبر الحدود مع أصول ائتمان حقيقية.
معًا، تشير هذه التطورات إلى أن التركيز داخل مجال RWA والتمويل على السلسلة يتوسع ليتجاوز مشاريع التوقيع وحدها نحو الإصدار والتسجيل، والتجارة والسيولة، والتسوية، والائتمان، والبنية التحتية الوسيطة التي تربط التمويل التقليدي بالأسواق على السلسلة. قد تكون المشاريع التي يمكنها الدمج الحقيقي في سير العمل التشغيلي للمؤسسات المالية القائمة وإثبات تحسينات قابلة للقياس في كفاءة رأس المال، أو كفاءة التوزيع، أو كفاءة التسوية، أكثر أهمية للمتابعة من السرد نفسه حول "توقيع الأصول".
2. إشارات السوق المختارة أسبوعيًا
التضخم وأسعار النفط يعيدان إحياء توقعات رفع أسعار الفائدة في سبتمبر، وينتقل عائد سندات الخزانة الأمريكية لمدة 10 سنوات بالقرب من 5٪، وتنسحب الأسهم الأمريكية من مستوياتها المرتفعة، ويبقى تدفق صناديق الاستثمار المتداولة في العملات المشفرة منفصلًا هيكلياً
أعادت بيانات التضخم الأمريكية لأغسطس تجديد توقعات السوق لرفع أسعار الفائدة في سبتمبر. ارتفع مؤشر أسعار المنتجين بنسبة 0.4% على أساس شهري و5.4% على أساس سنوي، مع كون تكاليف الطاقة محركًا رئيسيًا. وارتفع مؤشر أسعار المستهلكين لاحقًا بنسبة 0.4% على أساس شهري و3.4% على أساس سنوي، بينما ارتفع مؤشر أسعار المستهلكين الأساسي بنسبة 0.3% على أساس شهري و2.4% على أساس سنوي. وبالإضافة إلى تجدد التوترات في الشرق الأوسط التي دفعت النفط الخام للعودة فوق 100 دولار للبرميل، أصبحت الأسواق أكثر قلقًا من أن ارتفاع تكاليف الطاقة قد يستمر في التأثير على أسعار السلع والنقل والخدمات.
بحلول نهاية الأسبوع، أظهر أداة CME FedWatch أن الأسواق تُقيّم احتمالًا بنسبة حوالي 86.5% لرفع سعر الفائدة من قبل الفيدرالي بواقع 25 نقطة أساس في سبتمبر، بزيادة حادة من حوالي 30% قبل أسبوع. في نفس الوقت، اقترب عائد سندات الخزانة الأمريكية لأجل 10 سنوات مؤقتًا من 5%، محققًا أعلى مستوى له منذ 2023. وقد تقلص الخلاف بين الأسواق بشأن ما إذا كان الفيدرالي سيزيد أسعار الفائدة في سبتمبر بشكل كبير، مع تحول الاهتمام الآن نحو ما إذا كان يمكن أن يتبع رفع أولي إضافي من التشديد.
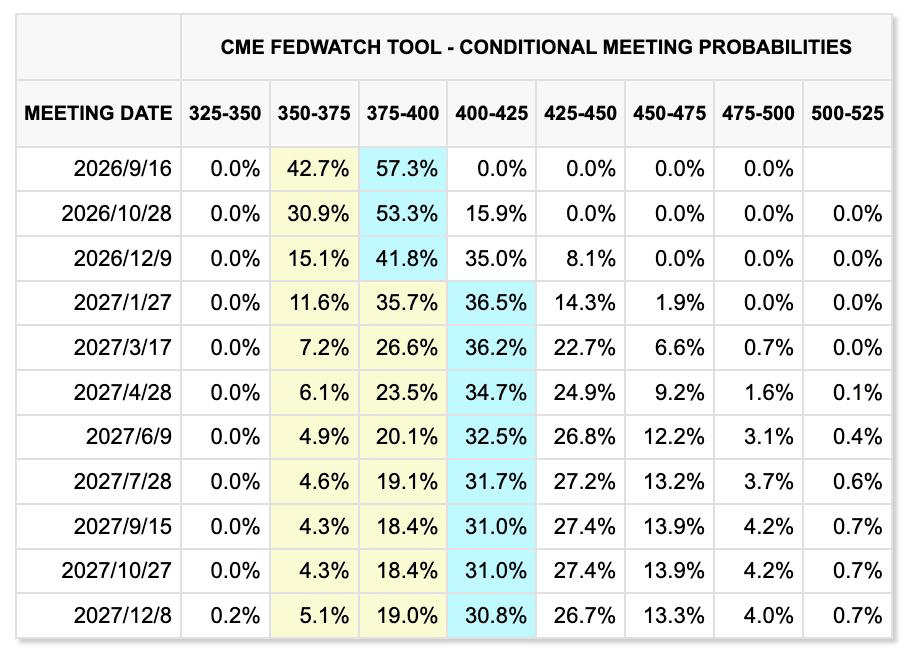
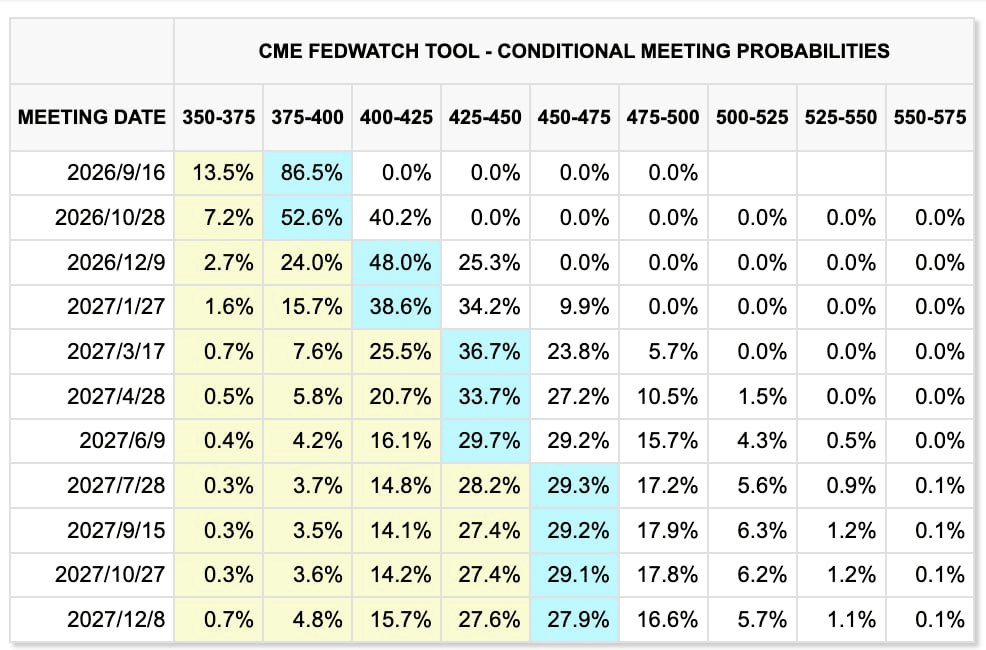
التغيرات في أسعار السوق خلال الأسبوعين الماضيين (اليسار: الأسبوع السابق؛ اليمين: الأسبوع الحالي)
أداة CME FedWatch
ومع ذلك، فإن الحجة لسلسلة من رفع أسعار الفائدة أقل وضوحًا من الحجة لرفع واحد في سبتمبر. من ناحية، زادت التوظيفات غير الزراعية في الولايات المتحدة بحوالي 162,000 وظيفة في أغسطس، مما يشير إلى أن سوق العمل لم يضعف بشكل ملموس. ومن ناحية أخرى، لا تُظهر نمو الأجور العلامات النموذجية للاختناق، في حين أن الدين الاتحادي الأمريكي تجاوز بالفعل 40 تريليون دولار، والعوائد الطويلة الأجل المرتفعة بحد ذاتها تُشدد شروط التمويل للشركات والأسر.
يتسبب التمويل بالديون الكبير المطلوب لتوسيع مراكز بيانات الذكاء الاصطناعي في تفاقم الضغط الذي تمارسه أسعار الفائدة المرتفعة على التدفق النقدي وعوائد الاستثمارات الرأسمالية للشركات التكنولوجية. وبالتالي، أصبح رفع سعر الفائدة في سبتمبر سيناريوًا ذا احتمال عالٍ، لكن ما إذا دخلت الفيدرالية الأمريكية دورة تشديد مستدامة سيظل يعتمد على ما إذا كانت أسعار النفط والتوظيف والتضخم الأساسي تبقى قوية بشكل مستمر.
تزيد التوترات في الشرق الأوسط من ضغوط التضخم الإضافية. فقد هاجمت قوات الحوثيين منشآت الطاقة السعودية، وظلت الشحنات العابرة لمضيق هرمز محدودة، كما أُغلق خط أنابيب السعودية الشرقي-الغربي—الذي يُستخدم لتجنب المضيق—بعد هجوم بطائرات مسيرة، مما أثار مخاوف بشأن تعطل إضافي في العرض.
ارتفع النفط الخام برنت بنسبة حوالي 8%–9% الأسبوع الماضي واقترب مؤقتًا من 110 دولارات للبرميل، بينما عاد النفط WTI أيضًا لأعلى مستوى 100 دولار. تم تأجيل المحادثات بين إيران ودول الخليج بشأن مضيق هرمز، والتي كانت مقررة أصلاً في 14 سبتمبر، مما يشير إلى أن علاوة المخاطر الجيوسياسية من غير المرجح أن تتراجع بسرعة في الأجل القريب.
في المقابل، استمر الذهب في التداول بين مخاطر التضخم المرتفعة واسعار الفائدة الحقيقية العالية. ارتفع الذهب الفوري إلى حوالي 4363 دولارًا للأونصة يوم الجمعة، لكنه لا يزال منخفضًا بنسبة حوالي 1.5٪ على مدار الأسبوع. تستمر المخاطر المالية والجيوسياسية والتضخمية في توفير دعم متوسط إلى طويل الأجل. ومع ذلك، مع اقتراب عائد سندات الخزانة الأمريكية لمدة 10 سنوات من 5٪، ارتفع تكلفة الفرصة البديلة لامتلاك أصل لا يدر عائدًا بشكل ملحوظ، مما سمح للضغط القصير الأجل على أسعار الفائدة باستعادة الزخم.
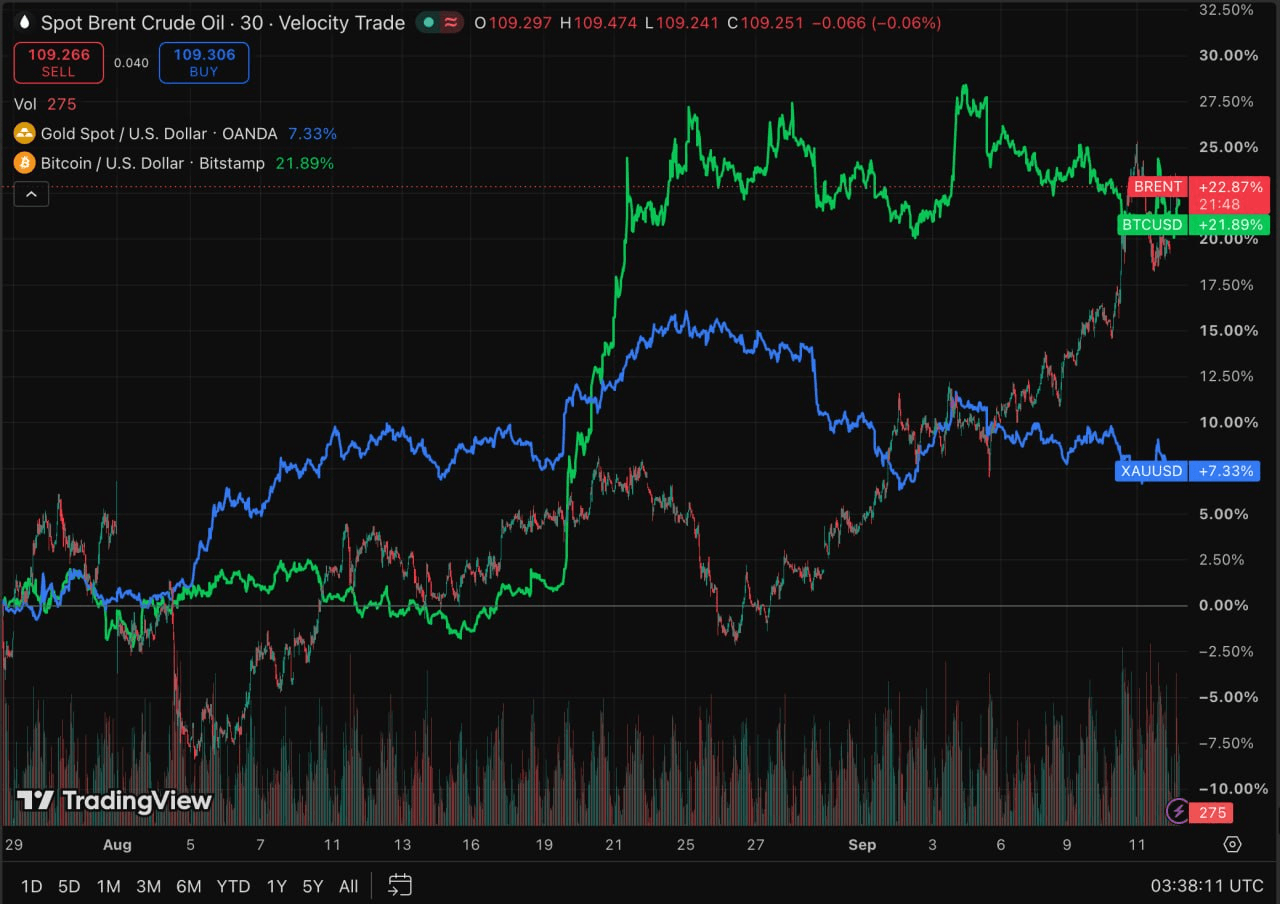
TradingView
انخفضت الأسهم الأمريكية بشكل عام الأسبوع الماضي، حيث تراجعت مؤشرات S&P 500 وNasdaq وDow بنسبة حوالي 0.8% و0.7% و1.6% على التوالي. وقد أثّرت أسعار النفط المرتفعة والعوائد على المدى الطويل على التقييمات، لكن الأرباح الشركات استمرت في تقديم الدعم، مما منع موجة بيع أوسع عبر الأصول المخاطرة.
واجه قطاع الذكاء الاصطناعي أيضًا خطرًا جديدًا مدعومًا بالمشاعر. خلال عطلة نهاية الأسبوع، أعرب قادة من أنثروبيك وOpenAI وxAI بشكل غير معتاد عن دعمهم لإبطاء وتيرة تطوير نماذج الحدود، مما أثار مخاوف بشأن معدل النمو المستقبلي للاستثمار في حوسبة الذكاء الاصطناعي. في هذه المرحلة، لا يزال التأثير مرتبطًا بالتوقعات أساسًا. فقط إذا ترجمت هذه الإشارات إلى تأجيل إطلاق النماذج أو توجيهات أقل للإنفاق الرأسمالي، فإنها ستؤثر بشكل ملموس على الطلب على وحدات معالجة الرسوميات وذاكرة HBM والخوادم والبنية التحتية ذات الصلة. ومع ذلك، نظرًا لأن الأسواق اليابانية والكورية الجنوبية لديها تعرض نسبيًا عالٍ لسلسلة توريد أجهزة الذكاء الاصطناعي، فقد تُضخم التغييرات في السياسة والتوقعات الصناعية التقلبات قصيرة الأجل في شركات مثل سامسونج إلكترونيكس وSK هاينكس وسوفت بانك.
الأصول المشفرة وصناديق الاستثمار المتداولة: عودة صناديق BTC إلى تدفقات خارجة مستمرة بينما تحتفظ ETH بميزة تمويل نسبية
خضع سوق العملات المشفرة لضغوط الأسبوع الماضي. انخفض BTC من حوالي 80,000 دولار في بداية الأسبوع إلى حوالي 77,000 دولار، بانخفاض بنسبة 3%–4% على مدار الأسبوع. ظل ETH ضمن نطاق 2,450–2,550 دولار تقريبًا واستمر في الأداء الأفضل مقارنة بـ BTC.
زاد ارتفاع أسعار النفط والتضخم وعوائد سندات الخزانة الأمريكية في نفس الوقت من تكلفة تمويل الدولار الفعلية للأصول المشفرة مرة أخرى، على الرغم من استمرار دعم مرونة إيثريوم النسبية من خلال تدفقات صناديق التداول القابلة للتداول.
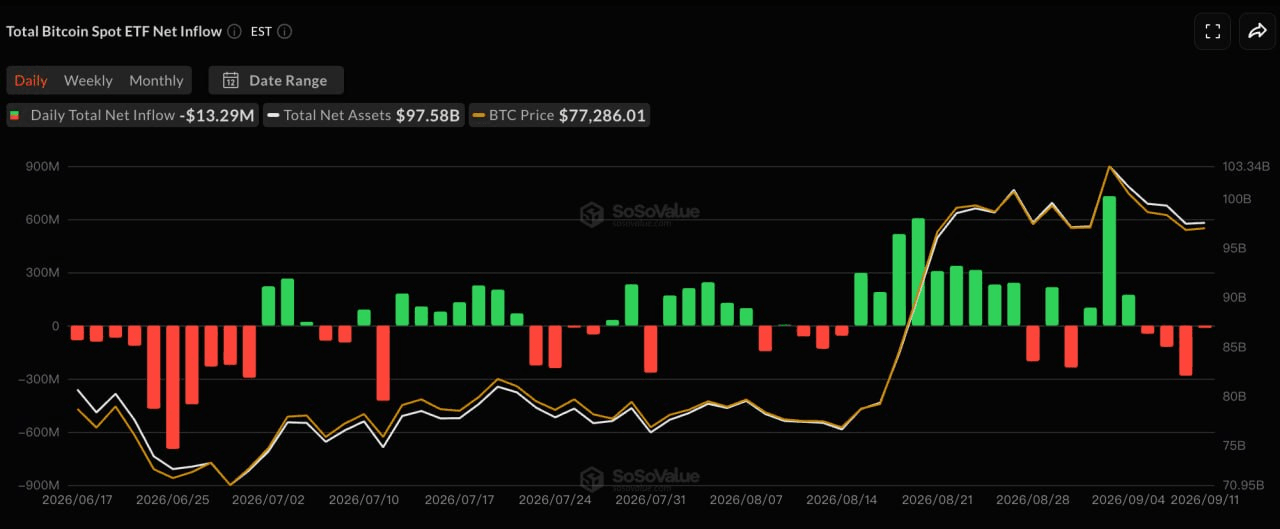
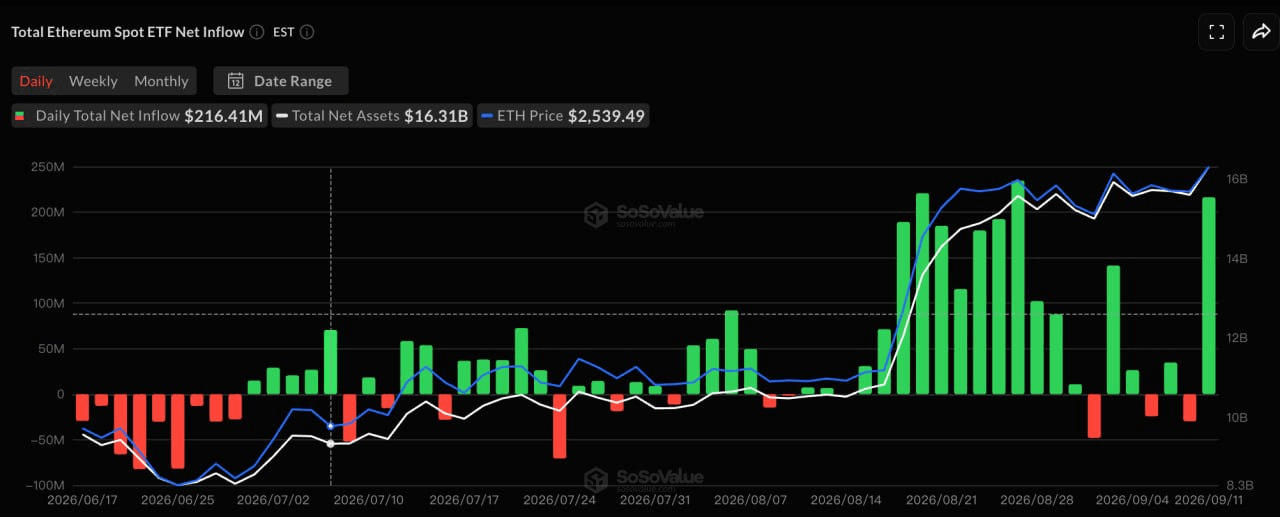
SoSoValue
وفقًا لـ SoSoValue، مع إغلاق الأسواق الأمريكية بمناسبة عيد العمال في 7 سبتمبر، سجلت صناديق BTC الأمريكية_spot انسيابًا صافيًا قدره حوالي 463 مليون دولار عبر جلسات التداول الأربعة من 8 إلى 11 سبتمبر، مما أنهى سلسلة مدتها ثلاثة أسابيع من الانسياب الصافي. وسجلت ARKB وGBTC انسيابًا صافيًا قدره حوالي 234 مليون دولار و129 مليون دولار على التوالي، بينما تحولت IBIT وFBTC أيضًا إلى سالب.
على العكس، سجلت صناديق ETF الخاصة بـ ETH حوالي 197 مليون دولار من التدفقات الصافية خلال نفس الفترة، مما يمثل أسبوعًا إيجابيًا رابعًا على التوالي. وفي 11 سبتمبر وحده، شهدت صناديق ETF الخاصة بـ ETH حوالي 216 مليون دولار من التدفقات الصافية، بقيادة ETHA الخاصة بـ BlackRock، والتي تجاوزت بكثير عمليات السحب من الجلسات السابقة.
يشير التباين بين تدفقات صناديق BTC وETH مرة أخرى إلى أن رؤوس الأموال المؤسسية لا تخرج من سوق التشفير بشكل عام، بل تستمر في إعادة توزيعها بين الأصول الرئيسية. ولا يزال الطلب النسبي على ETH يتحسن، لكن العرض الكلي للعملات المستقرة لم يتوسع بشكل ملموس بالتوازي. لذلك، يبدو البيئة الحالية أكثر شبهاً بدوران مؤسسي هيكلي منه ببداية دورة سيولة جديدة واسعة عبر سوق التشفير.
العملات المستقرة: يظل إجمالي القيمة السوقية ثابتًا مع توسع USDe في ظل نقص في السيولة الجديدة
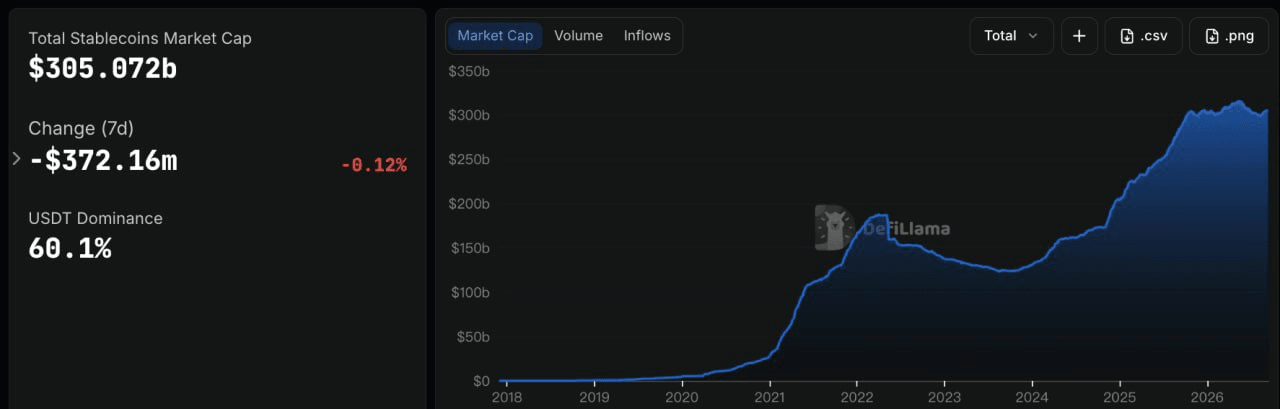
DeFiLlama
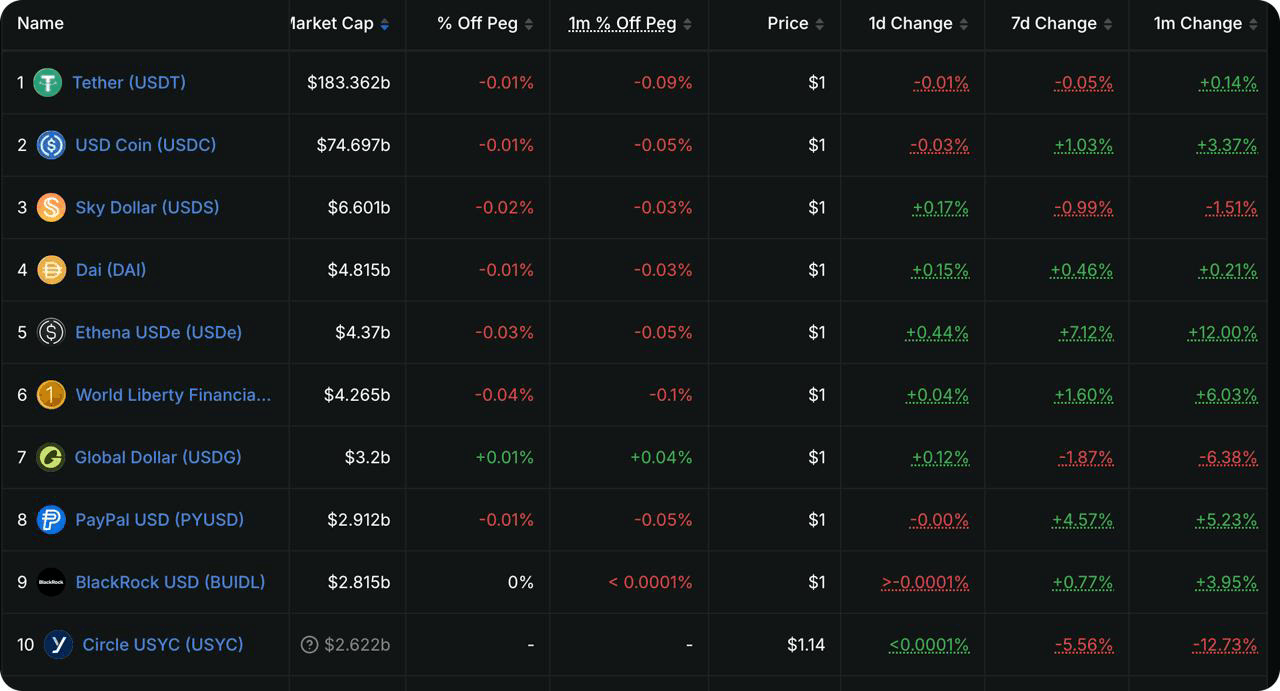
أظهرت بيانات DeFiLlama أن إجمالي رأس المال السوقي للعملات المستقرة بلغ حوالي 305.1 مليار دولار، وهو ما يبقى دون تغيير كبير على مدار الأيام السبعة السابقة مع انخفاض طفيف بنسبة حوالي 0.12%. وبلغ حصة USDT من السوق حوالي 60.1%. وهذا يشير إلى أن التعافي الأخير في عرض العملات المستقرة قد توقف مؤقتًا، بينما لم تترجم التغيرات في تدفقات صناديق الاستثمار القابلة للتداول بعد إلى توسع واسع في السيولة الدولارية على السلسلة.
من بين أكبر 10 عملات مستقرة، ظل USDT دون تغيير كبير، في حين انخفض USDC بنسبة حوالي 0.39% على مدار الأسبوع. وانخفضت USDS وPYUSD بنسبة حوالي 2.8% و2.7% على التوالي. كان التغيير الأكثر ملحوظة هو USDe، الذي ارتفع بنسبة حوالي 6.5% على مدار الأسبوع إلى حوالي 4.6 مليار دولار. كما سجلت USD1 وUSDG نموًا متواضعًا. يتوافق توسع USDe مع تعافي الطلب على المنتجات التي تدر عائدًا، حيث لا تزال العوائد المرتبطة بـ sUSDe حوالي 4.5%، مما يشجع بعض رؤوس الأموال على زيادة التعرض للدولارات الاصطناعية المولدة للعائد.
بشكل عام، لا يزال سوق العملات المستقرة يهيمن عليه التحول بين المنتجات الفردية بدلاً من التوسع الجماعي الحقيقي. فمنتجات العائد مثل USDe تجذب رؤوس أموال إضافية، بينما تراجعت العملات المستقرة الكبرى مثل USDC قليلاً، مما يشير إلى أن قاعدة السيولة بالدولار على السلسلة لم تدخل بعد مرحلة توسع واسعة النطاق.
الأحداث الرئيسية التي يجب مراقبتها هذا الأسبوع
ستركز الأسواق على اجتماع مجلس الاحتياطي الفيدرالي لشهر سبتمبر، وقرار البنك الياباني بشأن السياسة، والتطورات المتعلقة بمضيق هرمز. وبما أن احتمالية رفع الفائدة في سبتمبر مُضمنة بالفعل بنسبة تزيد عن 80٪، فقد يكون توجيه لجنة السوق المفتوحة بشأن مسار السياسة للأشهر المتبقية من العام له تأثير أكبر على الأصول المخاطرة من رفع الفائدة نفسه.
-
16 سبتمبر: تُصدر الولايات المتحدة مبيعات التجزئة لشهر أغسطس. ومع ارتفاع توقعات رفع أسعار الفائدة بشكل حاد، ستساعد هذه البيانات في تقييم ما إذا كانت أسعار النفط والأ利率 الأعلى بدأت تؤثر على الطلب الاستهلاكي.
-
17 سبتمبر: تُعلن وزارة الخزانة الأمريكية قرارها بشأن أسعار الفائدة من قبل لجنة السوق المفتوحة، يليه مؤتمر صحفي من وارش. حاليًا، تُعيّن الأسواق احتمالًا بنسبة 86% تقريبًا لرفع سعر الفائدة بمقدار 25 نقطة أساس. وستنتقل الانتباه من ما إذا كانت الفيدرالية سترفع الأسعار إلى مخطط النقاط، وإمكانية مزيد من التشديد لاحقًا في العام، وتقييم وارش لأسعار النفط والعوائد طويلة الأجل للسندات الأمريكية.
-
18 سبتمبر: يُعلن بنك اليابان عن قراره السياسة. يتوقع السوق على نطاق واسع زيادة قدرها 25 نقطة أساس إلى 1.25%. إذا أشار بنك اليابان إلى تسريع تطبيع السياسة، فقد يؤدي اليين الأقوى وتدفقات رؤوس الأموال العائدة إلى اليابان إلى تعطيل المزيد من تجارات الحمل العالمية وخلق ضغط سيولة على أسهم التكنولوجيا وأصول التشفير.
-
الجغرافيا السياسية: تم تأجيل المحادثات بين إيران ودول الخليج بشأن مضيق هرمز، المقررة أصلاً في 14 سبتمبر، دون إعلان تاريخ جديد. مع عودة النفط الخام للتداول فوق 100 دولار للبرميل، يمكن أن يؤثر التقدم في المفاوضات مباشرة على توقعات التضخم العالمية وسعر سياسة الفيدرالي الأمريكي اللاحقة.
جمع الأموال في السوق الأولية شاهد: تعميق البورصات التقليدية للاستثمار في التوكنات بينما تستمر بنية الدفع بالعملات المستقرة في جذب رؤوس الأموال
CryptoRank
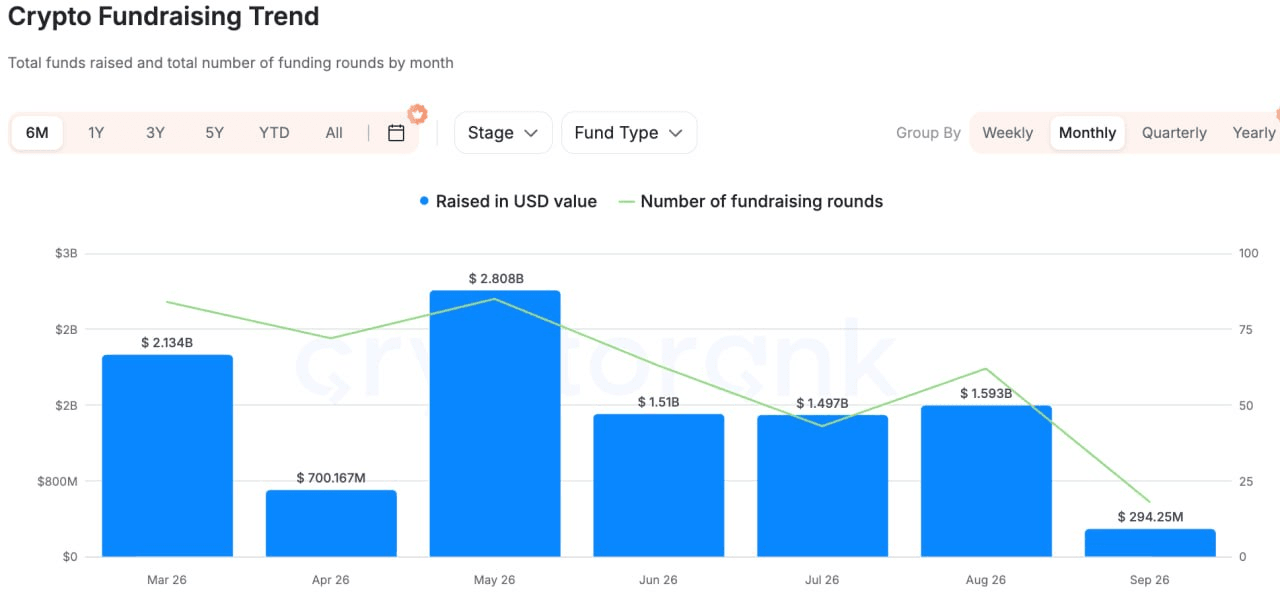
بناءً على بيانات تمويل واسعة من CryptoRank وDeFiLlama ومصادر أخرى، تحسّنت أنشطة التمويل في السوق الخاصة مقارنة بالأسبوع السابق، لكن رأس المال ظل مركّزًا في الترميز ودفعات العملات المستقرة والبنية التحتية المؤسسية، وليس في التطبيقات على السلسلة بشكل عام.
إحدى المعاملات الأكثر تمثيلاً كانت الاستثمارات الاستراتيجية البالغة 100 مليون دولار من قبل Nasdaq Ventures في Payward، الشركة الأم لـ Kraken. يخطط الطرفان لتوسيع التعاون حول التداول والتوزيع والبنية التحتية ما بعد التداول للأسهم المُرمّزة، بينما ستتبنى Kraken أيضًا تقنية مراقبة السوق الخاصة بـ Nasdaq. إن أهمية هذه الصفقة تتجاوز مجرد استثمار في أسهم تبادل العملات المشفرة. فهي تعكس تحركًا مباشرًا من قبل بورصة أوراق مالية تقليدية نحو بنية تحتية للترميز، مما يشير إلى أن المنافسة بين TradFi و Crypto تنتقل من السؤال حول ما إذا كانت الأصول ستنتقل إلى السلسلة نحو دمج أنظمة التداول والسيولة والمراقبة والتسوية.
في مدفوعات العملات المستقرة، جمعت Latitude جولة من السلسلة A بقيمة 35 مليون دولار، بقيادة Oak HC/FT مع مشاركة من NEA وCoinbase Ventures وآخرين. تربط المنصة العملات المستقرة بحسابات مصرفية ومحفظات محمولة وشبكات دفع محلية عبر عدة ولايات قضائية. يكمن جوهر عرض قيمتها في حل "الخطوة الأخيرة" بين الدولارات على السلسلة، المدفوعات في العالم الحقيقي، وتسوية العملة المحلية.
في مجال الذكاء الاصطناعي + التشفير، جمعت Agentum 7 ملايين دولار لبناء بنية تحتية للهوية، والاحتفاظ بالمحافظ، والسمعة، والتسوية على السلسلة للأنشطة التجارية التي تقوم بها وكلاء الذكاء الاصطناعي. مقارنةً بالسرديات السابقة الأكثر عمومية حول وكلاء الذكاء الاصطناعي، يميل رأس المال تدريجيًا إلى دعم البنية التحتية التي تعالج المدفوعات، والتنفيذ الموثوق، والتسوية.
بشكل عام، لا يزال السوق الخاص يعكس نفس الاتجاه الأوسع: المؤسسات المالية التقليدية تنتقل مباشرة إلى بنية تحتية لتداول التوكنات؛ واستثمار العملات المستقرة يتحول من الإصدار نحو المدفوعات العابرة للحدود والقنوات المحلية؛ ورأس المال المتعلق بالذكاء الاصطناعي + التشفير يتركز بشكل متزايد في الأدوات الأساسية التي تدعم المعاملات والتسوية الفعلية. تستمر البروتوكولات العامة التي لا تمتلك مستخدمين ذوي معنى أو إيرادات أو قنوات توزيع في مواجهة بيئة تمويل أكثر حذراً.
إخلاء المسؤولية: هذه المعلومات العامة عن السوق، والتي قد تكون من مصادر خارجية أو تجارية أو ممولة، ليست نصيحة قانونية أو متوافقة أو مالية أو استثمارية، ولا عرضًا أو دعوة أو ضمان. لا نقدم أي تعبيرات أو ضمانات صريحة أو ضمنية بشأن دقتها أو اكتمالها أو موثوقيتها، وننفي أي مسؤولية عن أي خسائر ناتجة. الاستثمار/التداول محفوف بالمخاطر؛ الأداء السابق لا يضمن نتائج مستقبلية. يجب على المستخدمين إجراء البحث، واتخاذ قرارات حكيمة، وتحمل المسؤولية الكاملة. يرجى استشارة مستشارين قانونيين أو ضريبيين أو ماليين محترفين عند الحاجة.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.