

فقاعة الذكاء الاصطناعي أم اقتصاد الوكلاء؟ لماذا يراهن آرثر هايز على عملات الذكاء الاصطناعي
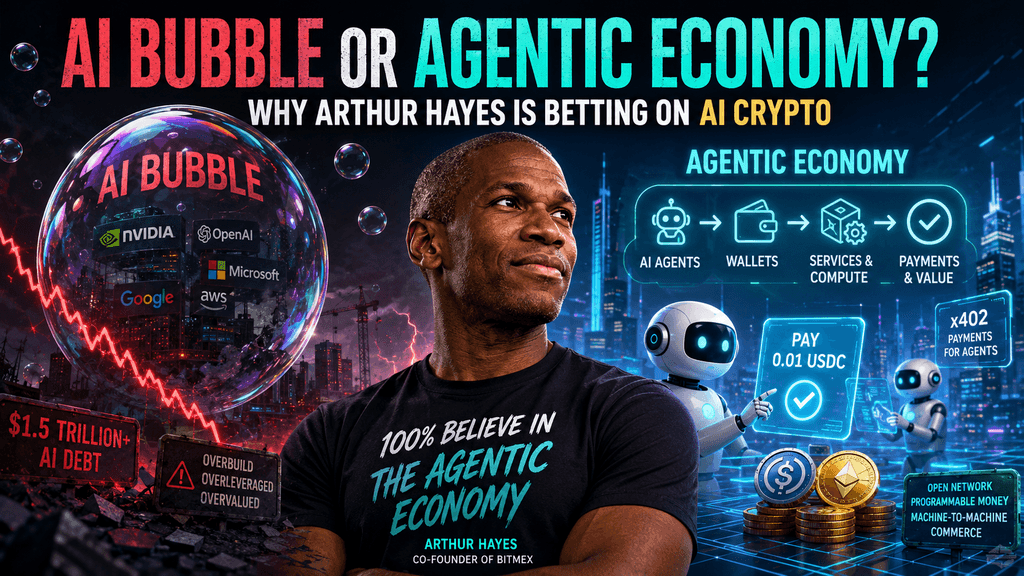
أرثر هايز قضاة أشهر وهو يحذر من أن طفرة الذكاء الاصطناعي قد تصبح واحدة من أكبر فقاعات الائتمان في دورة السوق الحالية. لكن في 18 أغسطس 2026، أعلن مؤسس BitMEX المشترك أنه يعود إلى دور تشغيلي لقيادة Flop Labs، مشروع كريبتو مبني حول وكلاء الذكاء الاصطناعي والحاسوب ورمز FLOP المخطط له. وفي اليوم التالي، ردًا على أسئلة حول التناقض الظاهر، قال هايز إنه لا يزال يؤمن بوجود فقاعة ذكاء اصطناعي—لكنه أيضًا "100%" يؤمن باقتصاد الوكلاء.
الموضعين أقل تناقضاً مما يبدو في البداية. هايز متشكك بشكل أساسي في الدين والنفقات الرأسمالية والتقييمات التي تدعم ازدهار البنية التحتية للذكاء الاصطناعي، وليس في الذكاء الاصطناعي نفسه. في الواقع، تشير أطروحته إلى أن البناء المفرط لمراكز البيانات قد يجعل الحوسبة أرخص بكثير في النهاية. إذا حدث ذلك، فقد تصبح وكلاء الذكاء الاصطناعي الذاتية أكثر اقتصاداً في التشغيل—وقد يصبح التشفير أحد طبقات الدفع والتسوية وتوزيع الموارد التي تستخدمها تلك الوكلاء. فلوب لابس هو محاولة هايز لتحويل هذه الأطروحة الكبيرة إلى شبكة تشفير حقيقية.
لماذا يعتقد هاييز أن الذكاء الاصطناعي في فقاعة
يبدأ حجة هايز حول فقاعة الذكاء الاصطناعي بالبنية التحتية بدلاً من روبوتات المحادثة. لقد أثار الانفجار في الذكاء الاصطناعي التوليدي طلبًا هائلاً على وحدات معالجة الرسومات، ومراكز البيانات، والكهرباء، ومعدات الشبكات، وقدرة الحوسبة السحابية. وقد استجابت الشركات بإنفاق رأسمالي عدائي، بينما ساعدت أسواق الائتمان بشكل متزايد في تمويل هذا التوسع. وفقًا لتحليل هايز نفسه، تم إصدار حوالي 1.5 تريليون دولار من الديون المرتبطة بالذكاء الاصطناعي منذ ظهور الموجة الحالية للذكاء الاصطناعي، حيث حدث حوالي 1.3 تريليون دولار من هذا الإصدار من عام 2025 فما بعد. هذا الرقم هو تقدير من هايز وليس إحصاءً صناعيًا رسميًا، لكنه يوضح حجم الرافعة المالية التي يعتقد أنها تتراكم حول بنية الذكاء الاصطناعي.
يظهر الخطر إذا لم تبرر إيرادات الذكاء الاصطناعي المستقبلية كمية رأس المال المستثمرة. يمكن بناء مراكز البيانات بناءً على افتراضات بزيادة دائمة في الطلب على الحوسبة، واستخدام عالٍ، وأسعار جذابة. لكن وحدات معالجة الرسومات (GPUs) تفقد قيمتها، وتحسّن الرقائق الأحدث الكفاءة، ويزيد المنافسون من قدراتهم، ويمكن أن تنخفض أسعار الاستنتاج. إذا تم تمويل الكثير من البنية التحتية بالديون، فقد تصبح العوائد الأضعف مشكلة في الميزانية العمومية بدلاً من مجرد استثمار تقني غير مرضٍ. لذلك، قدّم هاييز ازدهار الذكاء الاصطناعي كحدث ائتماني محتمل، حيث تصبح اقتصاديات البنية التحتية الممولة بالديون أكثر أهمية من ما إذا كان الذكاء الاصطناعي نفسه لا يزال مفيدًا.
الفرق مهم. يمكن لسهم تقنية تداولي أن يهبط بشكل حاد دون تهديد دائنيه. في المقابل، يجب أن يستمر مشروع بنية تحتية ممول بشكل كبير في توليد ما يكفي من النقد لخدمة الديون. يمكن تلخيص قلق هايز على شكل سلسلة: حماس الذكاء الاصطناعي → إنفاق رأسمالي هائل → توسع في الديون → فائض في قدرات الحوسبة → عوائد أضعف → ضغط محتمل على الائتمان. هذا أقرب بكثير إلى فقاعة بنية تحتية وتمويل من ادعاء أن الذكاء الاصطناعي بلا قيمة.
التمييز الأساسي: الذكاء الاصطناعي ليس الفقاعة
هذا هو الجزء الأكثر أهمية في حجة هايز. يمكن لصناعة أن تستثمر بشكل مفرط في البنية التحتية بينما تستمر التكنولوجيا الأساسية في النمو. يقدم التاريخ عدة أمثلة على هذا النمط: قد يخسر المستثمرون أموالهم في تمويل قدرات زائدة، لكن العملاء لاحقًا يستفيدون من البنية التحتية الوفيرة التي تبقى خلفهم. القيمة الاقتصادية التي تخلقها تكنولوجيا ما ليست نفس الشيء عائدات المالية التي يحققها أولئك الذين يمولون بنائها المبكر.
بالنسبة للذكاء الاصطناعي، فهذا يعني أن سوق مراكز البيانات المزودة بشكل مفرط يمكن أن يضر المقرضين أو مزودي السحابة أو مستثمري البنية التحتية، في الوقت الذي يساعد فيه في نفس الوقت المطورين. يمكن أن تؤدي زيادة وحدات معالجة الرسومات وزيادة قدرات الحوسبة التنافسية إلى خفض تكاليف الاستنتاج. وبالتالي، قد تثبت تكلفة بناء البنية التحتية للذكاء الاصطناعي كونها مفرطة حتى مع استمرار توسع الطلب على تطبيقات الذكاء الاصطناعي. جعلت تعليقات هايز الأخيرة هذا التمييز صريحًا: فهو يجادل بأن الفقاعة تقع في ديون مراكز البيانات وشركات السحابة والذكاء الاصطناعي التي تخسر الأموال، بينما تعزز قدرة الحوسبة الزائدة إيمانه بدلاً من إضعافه في الاقتصاد الوكيلي.
لذلك، ليست الأطروحة هي "ستنهار الذكاء الاصطناعي". بل هي أقرب إلى أن اقتصاد بناء الذكاء الاصطناعي قد يتدهور أسرع من اقتصاد استخدام الذكاء الاصطناعي. هذا الفرق يفسر لماذا يمكن لهاييز أن يحذر من فقاعة ذكاء اصطناعي في الوقت نفسه الذي يطلق فيه مشروعًا مصممًا لعالم تصبح فيه وكلاء الذكاء الاصطناعي أكثر شيوعًا بكثير.
لماذا يمكن أن يساعد انكماش الذكاء الاصطناعي وكلاء الذكاء الاصطناعي
الوكلاء الذكيون حساسون بشكل غير عادي لتكلفة الحوسبة، لأن النظام المستقل يقوم بأكثر من مجرد توليد إجابة واحدة. قد يقوم وكيل متقدم بالتفكير في مهمة ما، واستدعاء أدوات خارجية، والبحث في قواعد البيانات، وتفعيل نماذج متعددة، وكتابة وتنفيذ التعليمات البرمجية، واسترجاع الذكريات، ومقارنة النتائج، وتكرار العملية حتى إكمال الهدف. كل خطوة تستهلك موارد. قد يكون الوكيل الذي تبلغ تكلفته التشغيلية الكثير مثيرًا من الناحية التقنية، لكنه عديم الفائدة اقتصاديًا.
من ندرة الحوسبة إلى وفرة الحوسبة
يحاول الطفرة الحالية في البنية التحتية حل هذه المشكلة بالضبط من خلال توسيع إمدادات حوسبة الذكاء الاصطناعي. وجهة نظر هايز المخالفة هي أن الصناعة قد تحلها بقوة مفرطة. إذا أصبحت مراكز البيانات، والمحفزات، وسعة السحابة وفيرة نسبيًا مقارنة بالطلب، فقد تنافس المزودون بشراسة أكبر على الأسعار. قد تخيب الأصول الممولة على افتراضات متفائلة آمال المستثمرين، لكن انخفاض أسعار السوق للحوسبة سيجعل تشغيل تطبيقات الذكاء الاصطناعي أرخص. هذه هي الآلية وراء تعليق هايز بأن الفائض في الحوسبة الممولة بالديون يمكن أن يدعم فرضية Flop Labs.
تغييرات الحوسبة الرخيصة في اقتصاديات الوكلاء
فكر في الفرق بين وكيل ذكاء اصطناعي يكلف 50 دولارًا يوميًا للتشغيل وآخر يكلف 5 دولارات. عند التكلفة الأعلى، قد يكون من المنطقي فقط استخدامه في سير عمل مؤسسية ذات قيمة عالية. أما عند التكلفة الأقل، فإن العديد من حالات الاستخدام الأخرى تصبح قابلة للتطبيق: وكلاء بحث يراقبون المعلومات باستمرار، وكلاء تداول يحللون الأسواق، وكلاء تجارة يقارنون المنتجات، وكلاء برمجة يحافظون على البرمجيات، وخدمات آلة-إلى-آلة تقوم بمهام صغيرة آلاف المرات يوميًا.
العلاقة المهمة ليست ببساطة أن زيادة قدرة الذكاء الاصطناعي = زيادة الضجيج حول الذكاء الاصطناعي. بل هي أن زيادة القدرة → انخفاض تكلفة الحوسبة الحدية → تحول مهام أكثر إلى اقتصادياً منطقية للأتمتة. إذا حدث هذا الانتقال، فقد تساعد كارثة البنية التحتية بشكل متناقض في خلق طفرة في التطبيقات. قد يكون الخاسرون هم المستثمرون الذين مولوا قدرات باهظة الثمن؛ بينما قد يكون الفائزون هم المطورين والوكلاء القادرين على استهلاك تلك القدرات بتكاليف منخفضة.
ما هي الاقتصاد الوكيلي؟
لا يزال معظم المستهلكين يتفاعلون مع الذكاء الاصطناعي من خلال حلقة بسيطة نسبيًا: إنسان → مطالبة → رد الذكاء الاصطناعي. قد يقترح الذكاء الاصطناعي فندقًا، أو يصيغ بريدًا إلكترونيًا، أو يشرح مفهومًا استثماريًا، لكن الشخص عادةً يظل مسؤولًا عن تنفيذ الخطوة التالية. تتحرك الأنظمة الوكيلة أقرب إلى: إنسان → هدف → وكيل ذكاء اصطناعي → إجراءات. هذا التمييز مهم لأن الوكيل لم يعد ينتج فقط معلومات؛ بل يبدأ في تنسيق الأدوات والموارد لتحقيق نتيجة.
تخيل أنك تطلب من وكيل تنظيم رحلة لحضور مؤتمر في الخارج. بدلاً من اقتراح رحلات جوية وفنادق فقط، يمكن لوكيل قادر بشكل كافٍ البحث عن التوافر المباشر، مقارنة الأسعار، فحص التقويم، التواصل مع مزودي الخدمة، شراء الوصول إلى بيانات السفر، إجراء حجز وفقًا لصلاحيات محددة مسبقًا، وتعديل خطة السفر إذا تغيرت الظروف. إن مبادرة Google Agent2Agent تعكس بالفعل دفعًا أوسع في الصناعة نحو الوكلاء البرمجيين القادرين على التعاون عبر المنصات، بينما توفر بروتوكول Agentic Commerce الخاص بـ OpenAI البنية التحتية التي تربط اكتشاف المنتجات المدعوم بالذكاء الاصطناعي بأنظمة التجار.
بمجرد أن يبدأ الوكلاء في استهلاك الخدمات وبيعها وطلب الموارد المدفوعة، يبدأون في التصرف بشكل أكثر شبهاً بالمشاركين الاقتصاديين. قد يحتاج وكيل إلى حوسبة من مزود واحد، وبيانات حصرية من مزود آخر، وتخزين من مزود ثالث، وبنية تحتية للدفع لتسوية كل شيء. إن شبكة المعاملات المستقلة أو شبه المستقلة هذه هي ما يحاول مصطلح "الاقتصاد الوكيلي" التقاطه. وبالتالي تصبح المسألة المالية لا مفر منها: إذا كان البرنامج يتحرك بشكل متزايد نيابة عن الأفراد والشركات، فما هي قنوات الدفع الأنسب للبرنامج؟
لماذا قد تحتاج الوكلاء الذكاء الاصطناعي إلى العملات المشفرة
هنا تصبح أطروحة الذكاء الاصطناعي ذات صلة مباشرة بالمستثمرين في العملات المشفرة. تم تصميم المدفوعات التقليدية حول الأشخاص والشركات المسجلة. وتعتمد عادةً على الحسابات المصرفية والبطاقات وحسابات التجار وعلاقات الفوترة وعمليات الهوية. يمكن للواجهات البرمجية أتمتة جزء من هذه التجربة، لكن النظام الأساسي لا يزال عادةً يفترض أن شخصًا أو شركة يمتلك الحساب ويوفر إذنًا للبرمجيات لاستخدامه.
تُقدّم العملات المشفرة نموذجًا مختلفًا. يمكن للبرمجيات التفاعل مع محفظة قابلة للبرمجة، ونقل العملات المستقرة، واستدعاء العقود الذكية، وتسوية المعاملات على مدار الساعة. على سبيل المثال، تم تصميم AgentKit من Coinbase خصيصًا لتمكين وكلاء الذكاء الاصطناعي من التفاعل مع شبكات البلوكشين وإدارة الإجراءات على السلسلة، بينما تسمح أدوات المحفظة الوكيلة الخاصة بها للوكلاء بالاحتفاظ بالعملات المستقرة وصرفها. وتأخذ معيار x402 من Coinbase خطوة أبعد من خلال تمكين واجهات برمجة التطبيقات والتطبيقات وكلاء الذكاء الاصطناعي من إجراء مدفوعات بالعملات المستقرة مباشرةً من خلال طلبات HTTP. هذه أمثلة واقعية تعمل بالفعل على الفرضية الأوسع المتمثلة في أن البنية التحتية للبلوكشين يمكنها دعم النشاط المالي المُصمم للآلات.
| ما الذي يحتاجه وكيل الذكاء الاصطناعي | النهج التقليدي | نهج مبني على العملات المشفرة |
| احتفظ بقوة الإنفاق | حساب بنكي أو منصة | محفظة قابلة للبرمجة |
| ادفع مقابل الخدمات الرقمية | فاتورة البطاقة أو الحساب | تحويل العملة المستقرة |
| شراء وصول إلى واجهة برمجة التطبيقات | الاشتراك / مفتاح API | التسوية مقابل كل طلب |
| قم بإجراء المدفوعات الصغيرة | غالبًا غير اقتصادي | مدفوعات على السلسلة بتكاليف منخفضة |
| تنفيذ المدفوعات المشروطة | منطق مخصص للمنصة | العقود الذكية |
| ادفع وكيلًا آخر | تكامل منصة مخصص | التسوية بين المحافظ |
| احصل على الأصول الرقمية | الملكية الخاضعة للمنصة | الملكية على السلسلة |
قد يكون استخدامه الأكثر إقناعًا هو المدفوعات الصغيرة الآلية. يمكن لوكيل أبحاث الذكاء الاصطناعي دفع بضعة سنتات مقابل بيانات متميزة؛ ويمكن لوكيل البرمجة شراء استدعاء واجهة برمجة التطبيقات؛ ويمكن لوكيل تجاري شراء موارد حوسبة فقط عندما يحتاج إلى قدرات إضافية. تصف Coinbase x402 بأنه يسمح للوكلاء بالدفع مباشرةً مقابل واجهات برمجة التطبيقات والبرمجيات والخدمات باستخدام العملات المستقرة، وبحلول عام 2026، وسّعت التكاملات المقصودة لتمكين المواقع من قبول الوكلاء كعملاء.
هذا لا يثبت أن العملات المشفرة ستهيمن على مدفوعات الوكلاء. إن بروتوكول التجارة الوكيلة لـ OpenAI يُظهر الاحتمال المعاكس: يمكن للوكلاء إجراء المعاملات من خلال معالجي الدفع الحاليين باستخدام بيانات اعتماد دفع مفوضة ومرخصة دون الحاجة إلى سلسلة كتل عامة أو عملة جديدة. وبالتالي، فإن المنافسة الحقيقية ليست "الوكلاء الذكيون مقابل البنوك". بل هي بين هياكل مختلفة للتجارة القابلة للبرمجة. تكمن الميزة المحتملة للعملات المشفرة في التسوية المفتوحة، والعملات المستقرة، وملكية قابلة للقراءة من قبل الآلات، والتوافق العابر للمنصات. وأكبر تحدي لها هو إثبات أن هذه الميزات كافية الفائدة لتبرير تعقيد بنية سلسلة الكتل.
فlop لابس تحوّل أطروحة هايز إلى رهان حقيقي
انتقل هايز من المعلق إلى المشغل في 18 أغسطس عندما أعلن أنه يعود "من التقاعد" ليقود Flop Labs. ووصف FLOP بأنه "طعام" لوكالات الذكاء الاصطناعي، وقال إن المشروع لن يحتوي على أي مبيعات مسبقة أو تخصيص رأس مال مغامر، وعزز ما أسماه إطلاقًا عادلًا بنسبة 100%. ومن المخطط إجراء توزيع كبير للعملات في الربع الرابع من عام 2026، بينما يُخطط لكتلة جينيس Flop Network في الربع الأول من عام 2027. تظل هذه التواريخ والآليات أولية.
لا يُعرِّف المشروع نفسه كمطور آخر لنماذج أساسية. إن طموحه المعلن هو إنشاء طبقة اقتصادية وحوسبية تستخدم فيها وكلاء الذكاء الاصطناعي FLOP لشراء موارد مثل الاستنتاج والذاكرة، بينما توفر مزودو وحدات معالجة الرسومات الحوسبة، ويساعد المدققون في التحقق من تسليم الخدمات. وصف التقرير عن المشروع البنية المخطط لها كبروتوكول إثبات الاستنتاج المفيد: بدلاً من مكافأة الحوسبة المخصصة فقط للتخمين التقليدي لإثبات العمل، يهدف الشبكة إلى ربط الحوافز بالاستنتاج المفيد للذكاء الاصطناعي.
إثبات الاستخدام المفيد للاستدلال
المفهوم جذاب لأنه يحاول ربط ثلاثة أسواق في وقت واحد: الوكلاء الذين يتطلبون الحوسبة، وأصحاب وحدات معالجة الرسوميات الذين يرغبون في تحقيق دخل من قدراتهم، وشبكة عملات مشفرة يمكنها تنسيق المدفوعات والمكافآت. بشكل مبسط، يبدو التدفق المقترح كالتالي: يطلب الوكيل الحوسبة → ينفذ المزود حملة الذكاء الاصطناعي → تتحقق الشبكة من التسليم → تُسَلَّم المدفوعات والمكافآت بالعملة FLOP. كما تقترح الشبكة دورًا لتخزين الذاكرة، مما قد يمنح الوكلاء طبقة موارد مستمرة بدلاً من التعامل مع كل تفاعل على أنه استدعاء نموذج منفصل.
ومع ذلك، فإن هذا ما يزال فرضية تصميم، وليست بروتوكولًا مثبتًا. حتى 19 أغسطس، لا تزال الوثائق العامة التفصيلية محدودة. لم يُنشر بعد ورقة بيضاء كاملة، ولا جدول زمني نهائي لإمدادات الرمز، ولا مواصفات تقنية شاملة، ولا تزال هناك أسئلة مهمة معلقة حول كيفية التحقق من الاستنتاجات غير الحتمية للذكاء الاصطناعي، وكيفية اكتشاف الحسابات الخاطئة، وكيفية حماية بيانات الوكلاء. حتى التقارير الداعمة للمشروع تؤكد أن "إثبات الاستنتاج المفيد" يجب حاليًا اعتباره آلية مقترحة وليس نظامًا مُنفَّذًا.
| مُشترك في شبكة Flop | الدور المقترح |
| وكلاء الذكاء الاصطناعي | شراء الاستنتاج والذاكرة وموارد أخرى |
| موفرو GPU / الحوسبة | تنفيذ أحمال الذكاء الاصطناعي وكسب التعويض |
| الموثوقون | تحقق من الخدمات وشارك في تشغيل الشبكة |
| رمز FLOP | الأصل المقترح للدفع والحوافز للنظام البيئي |
هذا التمييز حاسم للمستثمرين. إن Flop Labs مثيرة للاهتمام لأنها تعبر عن فرضية هاييز في شكل منتج: حوسبة رخيصة، ووكلاء مستقلين، وتسوية كريبتو مدمجة في شبكة واحدة. لكن السرد الجذاب لا يُعد دليلاً على توافق المنتج مع السوق. الاختبار الحقيقي سيأتي فقط عندما يبدأ الوكلاء ومقدمو الحوسبة والمطورون في استخدام النظام لأنشطة اقتصادية ستوجد حتى بدون تقلبات الرموز.
لماذا قد يفشل هذا الاستثمار في الذكاء الاصطناعي والعملات المشفرة
المخاطر الأولى هي أن الاقتصاد الوكيلي الناجح قد لا يحتاج إلى آلاف رموز الذكاء الاصطناعي المتخصصة. إذا احتاجت الوكلاء المستقلون أساسًا إلى نقود مستقرة وقابلة للبرمجة، فيمكنهم ببساطة استخدام USDC أو USDT أو غيرها من الأصول الراسخة على الشبكات الحالية. إن بنية تحتية للوكلاء الخاصة بـ Coinbase تُشدد بالفعل على مدفوعات العملات المستقرة بدلاً من ضرورة أن تقدم كل تطبيق وكيل عملة محلية جديدة. وهذا يخلق تمييزًا مهمًا للمستثمرين في التشفير: يمكن أن يكون تبني وكلاء الذكاء الاصطناعي إيجابيًا لنشاط البلوكشين دون أن يكون إيجابيًا لكل رمز ذكاء اصطناعي.
المخاطر الثانية هي أن البنية التحتية المركزية قد تظل أكثر ملاءمة. فبالفعل تبني OpenAI وشركات معالجة الدفع الراسخة نموذجًا تجاريًا قائمًا على علاقات التجار وطرق الدفع الحالية، بينما تقوم Google وشركات التكنولوجيا الأخرى بتطوير معايير لتمكين الوكلاء من التفاعل عبر الأنظمة. وسيهتم المطور الذي يختار بين سوق حوسبة لامركزية ومزود سحابة ضخم أكثر بالموثوقية والتأخير والأمان والتسعير أكثر من اللامركزية الأيديولوجية. وإذا كان مزودو المركزية يقدمون هذه الخصائص بشكل أفضل، فقد تظل البدائل القائمة على البلوكشين متخصصة.
تتحمل Flop Labs أيضًا مخاطر تنفيذ مرتبطة بالمشروع. يجب أن يحل شبكة الاستنتاج المفيدة مشكلات صعبة تتعلق بالتحقق، التأخير، جودة الحوسبة، التسعير، الخصوصية والحوافز. يجب أن تجذب الاقتصاديات الرمزية موردي وحدات معالجة الرسومات دون خلق تضخم غير مستدام، بينما يجب أن يرى مستخدمو الوكلاء سببًا لامتلاك أو اقتناء FLOP بدلاً من الدفع ببساطة باستخدام العملات المستقرة. إن الوثائق المحدودة حاليًا للمشروع تجعل من المستحيل الإجابة بشكل قاطع على هذه الأسئلة. يمكن لفرضية كبرى قوية أن تشرح لماذا قد ينشأ سوق؛ لكنها لا يمكنها ضمان أن بروتوكولًا معينًا سيستحوذ عليه.
ما الذي يعنيه هذا للمستثمرين في العملات المشفرة
للمستثمرين في العملات المشفرة، فإن عودة هايز أقل أهمية كتداول فوري من حيث الفشل، وأكثر أهمية كإشارة إلى الاتجاه الذي قد تسلكه سردية الذكاء الاصطناعي-العملات المشفرة. ركز الموجة الأولى من العملات المشفرة القائمة على الذكاء الاصطناعي بشدة على شبكات GPU اللامركزية، ورموز النماذج، والأصول المضاربة المرتبطة بالذكاء الاصطناعي. إن الاقتصاد المُنفِّذ يطرح احتمالًا مختلفًا: قد يأتي أكبر فرصة في العملات المشفرة من تحول الآلات إلى مستخدمين للبنية التحتية المالية.
إذا حدث ذلك، فقد تمتد كومة القيمة عبر محافظ الوكلاء، وتسوية العملات المستقرة، والمدفوعات الدقيقة، والحسبة القابلة للتحقق، والاستنتاج اللامركزي، والهوية والتجارة بين الآلات. فمبادرات Coinbase AgentKit وAgentic Wallet وx402 تُظهر بالفعل أن شركات التشفير الكبرى تبني لهذا السيناريو بدلاً من التعامل معه كسرد مستقبلي بحت. وبالتالي، يتحول سؤال الاستثمار الأساسي من "أي رمز ذكاء اصطناعي لديه أفضل قصة؟" إلى "أي سكك بلوكشين سيستخدمها البرنامج الذاتي فعليًا؟"
يشجع هذا الإطار أيضًا المستثمرين على التمييز بين استخدام البنية التحتية ومضاربة الرموز. يمكن لبروتوكول معالجة ملايين المعاملات الوسيطة بينما لا يحقق رمزه الأصلي قيمة قليلة؛ أو قد تستفيد العملات المستقرة وسلاسل الكتل من الطبقة الأساسية بشكل أكثر مباشرة. ما يهم هو النشاط القابل للقياس: الوكلاء الذين يحتفظون بالأصول، ويشترون الخدمات، ويدفعون مقابل الحوسبة، ويولدون معاملات متكررة. سيحدد الانتقال من السرد إلى الاستخدام في النهاية ما إذا كان AI x crypto يصبح قطاعًا دائمًا أو مجرد تجارة موضوعية قصيرة الأجل أخرى.
ما الذي يجب مراقبته بعد ذلك
أول شيء يجب مراقبته هو Flop Labs نفسه. وجود ورقة بيضاء، ومواصفات بروتوكول، وشبكة اختبار، وإطار لاقتصاديات الرمز المميز، وشرح أكثر تفصيلاً لـ Proof-of-Useful-Inference سيسمح للسوق بتقييم ما إذا كان الشبكة تمتلك مسارًا تقنيًا موثوقًا بدلاً من قصة اقتصادية جذابة فقط. إن إسقاط الرموز المميزة المخطط له في الربع الرابع من عام 2026 وكتلة الجيل الأول في الربع الأول من عام 2027 توفر معالم أولية، على الرغم من أن المشروع قد أوضح بالفعل أن تفاصيل إضافية ستُكشف لاحقًا.
يقع الإشارة الثانية خارج Flop بالكامل: سعر وتوافر حوسبة الذكاء الاصطناعي. تصبح أطروحة هايز أكثر إقناعًا بكثير إذا انخفضت تكاليف الاستنتاج مع دخول قدرات جديدة لمراكز البيانات إلى السوق. يجب على المستثمرين أيضًا مراقبة ما إذا كانت أنظمة الدفع الذاتية تولّد أحجامًا حقيقية. توفر x402 ومحفظات الوكلاء وبروتوكولات التجارة الوكيلة بنية تحتية مفيدة في المراحل المبكرة، لكن الدليل الحاسم سيكون الطلب المستمر من وكلاء البرمجيات الذين يدفعون مقابل الموارد دون تدخل بشري مستمر.
أخيرًا، قد يكون تبني العملات المستقرة أحد أوضح المؤشرات. إذا ازدادت الحاجة إلى أموال قابلة للبرمجة من قبل وكلاء الذكاء الاصطناعي، فقد لا يكون الحل الأبسط هو رمز ذكاء اصطناعي جديد على الإطلاق. يمكن أن يُثبت النمو في المدفوعات الآلية القائمة على العملات المستقرة فرضية هايز الأوسع حول الاقتصاد الوكيلي، حتى لو فشل FLOP في النهاية.
فقاعة الذكاء الاصطناعي والاقتصاد القائم على الوكلاء يمكن أن يكونا صحيحين معًا
السؤال في العنوان لا يتطلب بالضرورة اختيار جانب واحد. يمكن أن ي coexist فقاعة بنية تحتية للذكاء الاصطناعي مع اقتصاد وكيلي مزدهر. حجة هايز هي أن الديون المفرطة والنفقات الرأسمالية قد تخلق كميات كبيرة جدًا من الحوسبة، وتُلحق الضرر بالعوائد للشركات التي مولتها، وتُسبب في النهاية ضغطًا ماليًا. لكن البنية التحتية المتبقية يمكن أن تجعل الذكاء الاصطناعي أرخص، وأكثر سهولة في الوصول، وأكثر جدوى اقتصادية لمجموعة أوسع بكثير من التطبيقات الذاتية.
يدخل عالم التشفير في القصة لأن البرمجيات الذاتية تحتاج إلى وسيلة لدفع ثمن الموارد، والاحتفاظ بالقيمة، والتفاعل اقتصاديًا. توفر سلاسل الكتل والعملات المستقرة إجابة محتملة واحدة، بينما تتكيف أنظمة الدفع التقليدية بسرعة أيضًا. وبالتالي، يُنظر إلى فلوب لابس على أنه ليس دليلاً على أن وكلاء الذكاء الاصطناعي سيستخدمون FLOP، بل كتجربة بارزة مبنية حول سؤال أوسع بكثير: ما هي البنية التحتية المالية التي ستستخدمها الآلات عندما تبدأ بالعمل كمشاركين اقتصاديين؟
السؤال الحقيقي قد لا يكون ما إذا كان فقاعة الذكاء الاصطناعي ستنتهي. قد يكون من يُستحوذ على قيمة الحوسبة الرخيصة وأشكال التجارة الجديدة التي تبقى بعد انتهائها.
الأسئلة الشائعة
ما هو Flop Labs؟
فlop لابس هي مشروع الذكاء الاصطناعي والعملات المشفرة الذي أعلنه آرثر هايز أنه سيقوده في أغسطس 2026. وهي تطور شبكة Flop، وهي نظام مقترح مصمم لربط وكلاء الذكاء الاصطناعي بمصادر الحوسبة والذاكرة والدفع. يخطط المشروع لاستخدام FLOP كأصل اقتصادي أساسي له، لكن الشبكة لا تزال في مرحلة تطوير مبكرة.
متى سيتم إطلاق رمز FLOP؟
قال هايز إن المشروع يتوقع توزيعًا كبيرًا لعملة FLOP في الربع الرابع من عام 2026، بينما يستهدف كتلة genesis لشبكة Flop الربع الأول من عام 2027. إن التسلسل غير المعتاد يعني أن توزيع الرموز قد يسبق البلوكشين النشط. تظل كلا التاريخين أهدافًا للمشروع وليست تواريخ إطلاق مضمونة.
هل يمكن تداول FLOP بالفعل؟
يركز الجدول الزمني المعلن على توزيع مجاني وشبكة مستقبلية بدلاً من نظام بيئي للعملة المُطلقة بالفعل. يجب على المستثمرين الحذر من الأصول التي تدّعي أنها عملة FLOP الرسمية قبل أن تنشر Flop Labs عناوين العقود النهائية وتفاصيل الإطلاق. لا تزال الوثائق العامة الحالية محدودة.
هل تستخدم وكلاء الذكاء الاصطناعي العملات المشفرة اليوم؟
نعم، على مستوى بنية تحتية مبكر. تقدم Coinbase أدوات AgentKit وAgentic Wallet التي تسمح للوكلاء بالتفاعل على السلسلة والاحتفاظ بالعملات المستقرة أو إنفاقها، بينما يسمح x402 للوكلاء بدفع رسوم واجهات برمجة التطبيقات والخدمات الرقمية باستخدام العملات المستقرة عبر HTTP. وهذا يُظهر الجدوى التقنية، على الرغم من أن التبني الواسع للوكلاء الذاتيين لا يزال قيد التطوير.
هل يمكن للعملات المستقرة أن تستفيد أكثر من رموز الذكاء الاصطناعي من الاقتصاد الوكيلي؟
ربما. يحتاج الوكلاء في المقام الأول إلى أموال موثوقة وقابلة للبرمجة وسائلة. توفر العملات المستقرة بالفعل هذه الخصائص دون إجبار الوكيل على تحمل مخاطر السعر في رمز متخصص. قد لا تزال رموز الذكاء الاصطناعي الأصلية تلعب أدوارًا في الحوافز أو أمان الشبكة، لكن نمو التجارة الوكلائية قد يستفيد بشكل أوسع من العملات المستقرة والبنية التحتية للسلسلة الكتلية الأساسية مقارنة بالرموز الفردية للذكاء الاصطناعي.
🔥 تقدم KuCoin خيارًا أكثر استقرارًا في سوق متقلب
إذا كنت قلقًا من التقلبات المتكررة في السوق، وتسعى لخيار أكثر استقرارًا لكسب المال بشكل سلبي، فإن KuCoin هو المكان المناسب للقدوم إليه:

Simple Earn: أودع واسحب الرموز في أي وقت واحصل على عوائد ثابتة.
KuCoin Earn: اكسب أرباحًا مستقرة مع إدارة أصول احترافية.
الاحتفاظ لكسب المكافآت: اكسب مكافآت من خلال الاحتفاظ بالأصول في حسابات التمويل، التداول، الهامش، العقود الآجلة، التعدين، والحسابات الموحدة.
الاستثمار: فك قفل إمكانات الربح للأصول على السلسلة.
الاستثمارات المتقدمة: تقدم الاستثمارات المتقدمة مجموعة متنوعة من المنتجات المهيكلة لمساعدة أموالك على النمو في أي سوق.
الزعانف القرشية: حماية الرأس المال وأرباح مضمونة
الاستثمار المزدوج: اشترِ منخفضًا وابيع مرتفعًا مع حسابات عوائد شفافة.
Snowball: عوائد عالية، مع حماية من السعر.
الشراء بخصم: اشترِ العملات المشفرة بأسعار مخفضة.
KCS Loyalty: رقّ مستوى للتمتع بمزايا حصرية من خلال تجميد ≥ 1 KCS.
KuCoin Wealth: اكتشف القيمة المستقبلية وابدأ رحلتك في الاستثمار الذكي.
فوائد KCS: احتفظ بـ KCS وقم بتعييده للوصول إلى المزايا عبر المنصة.
KCS Staking 2.0: شارك في حوكمة KCS على السلسلة لكسب العائد.
إخلاء المسؤولية: هذا المحتوى لأغراض إعلامية فقط ولا يشكل نصيحة استثمارية. تتضمن استثمارات العملات المشفرة مخاطر. يرجى إجراء بحثك الخاص (DYOR).
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.