

تقرير كوكين فنتشرز الأسبوعي: ضعف بيانات الوظائف يخفف توقعات رفع أسعار الفائدة مع استمرار عوائد الأجل الطويل المرتفعة في جعل أسواق التشفير متباعدة [图片]
1. أبرز أسواق الأسبوع
يُسرّع التمويل الرقمي والتقليدي التكامل الثنائي الاتجاه: تدخل العملات المستقرة في التسوية المصرفية بينما تمتد آليات التداول الأصلية للعملات المشفرة إلى الأسواق الخاضعة للتنظيم
في الأسبوع الماضي، أصبحت التطورات المتعلقة بالبنية التحتية المالية — بما في ذلك تسويات العملات المستقرة، وتسوية المشتقات، والتجارة المستمرة لفترات أطول — أكثر وضوحًا، مع تقدم دمج التشفير والتمويل التقليدي نحو آليات السوق الأساسية. ووسع بنك سيتي وCoinbase شراكتهما لدمج العملات المستقرة بشكل أعمق في عمليات جمع الشركات وتسوية البنوك، بينما أكمل بنك لوييدز وشركة فيزا تجربة تجريبية لتسوية عبر الحدود باستخدام العملات المستقرة. من ناحية التداول، حصلت Coinbase على تسجيل كمنظمة تسويه للمشتقات (DCO) من لجنة تداول العقود الآجلة للسلع الأمريكية (CFTC)، بينما أعلنت Robinhood عن خططها لإطلاق العقود الآجلة الدائمة للمستخدمين الأمريكيين المؤهلين وتمديد ساعات تداول الأسهم بشكل إضافي.
تُصبح العملات المستقرة أولًا أكثر تكاملًا مباشرة في التدفقات المالية التقليدية. في 28 سبتمبر، أعلنت سيتي وكوينكوس عن شراكة موسعة: ستستخدم كوينكوس محفظة الحساب الافتراضي الخاصة بسيتي لتقديم قدرات حسابات العملات الورقية للعملاء الشركات، مما يسمح بتحويل الأموال الورقية الواردة تلقائيًا إلى عملات مستقرة. وفي المقابل، سيكون بإمكان عملاء سيتي المؤسساتيين قبول مدفوعات العملات المستقرة من خلال Spring by Citi، مع توفير كوينكوس للبنية التحتية للدفع وتنفيذ سيتي التسوية الورقية. مقارنةً ببساطة تقديم تداول العملات المستقرة، فإن هذه الشراكة تربط بشكل أكثر مباشرة بين الحسابات المصرفية، وتحويل العملات الورقية إلى عملات مستقرة، والمدفوعات الشركاتية.
بعد يومين، أكمل مجموعة لويلز للخدمات المصرفية وشركة فيزا تجربة عملية حية استمرت سبعة أيام، وتم تسديد إجمالي 750,000 دولار من الالتزامات الدفعية العابرة للحدود باستخدام USDC. وصلت الأموال إلى فيزا في أقل من ساعة واحدة، بما في ذلك خلال عطلات نهاية الأسبوع. ركزت التجربة العملية على التسديد الخلفي بين بنك وشبكة دفع، وليس على المدفوعات الاستهلاكية نفسها، مع اختبار تدفقات الأموال عبر بيئات البلوكشين العامة والخاصة على حد سواء. وعلى الرغم من أن نطاقها لا يزال محدودًا، فإن هذه التجربة تشير إلى أن استخدام العملات المستقرة يتجاوز عمليات التحويل داخل منصات التشفير ويدخل عمليات تسديد عابرة للحدود حقيقية داخل المؤسسات المالية التقليدية.
هذا يحول التركيز الأخير على تطوير العملات المستقرة من "من سيصدرها" إلى "من سيستخدمها وأي التدفقات المالية ستدخلها". ومع ذلك، لا يزال السوق إلى حد كبير في مرحلة الشراكات والتجارب الأولية. لم تكشف سيتي وكوينبيس بعد عن حجم المدفوعات الفعلي، بينما يظل حجم تجربة لويلز وفيسا الأولية محدودًا نسبيًا. السؤال الأهم في المستقبل هو ما إذا كان يمكن للعملات المستقرة توليد استخدام مستمر عبر المدفوعات المؤسسية، وإدارة الخزينة، والتسوية عبر الحدود، بدلاً من إكمال التحقق التقني فقط.
تعكس البنية التحتية للتداول التكامل في الاتجاه المعاكس. في 28 سبتمبر، وافقت لجنة تداول العقود الآجلة للسلع الأمريكية (CFTC) على تسجيل Coinbase Clearing LLC كمنظمة لتصفية المشتقات (DCO)، مما يسمح لها بتصفية العقود الآجلة المضمونة بالكامل، والخيارات على العقود الآجلة، والمقايضات. وبالإضافة إلى تسجيلاتها الحالية كتاجر عقود آجلة معتمد (FCM) وسوق العقود المُعين (DCM)، أصبحت Coinbase قد بنت الآن إطارًا أمريكيًا خاضعًا للتنظيم للمشتقات يشمل الوساطة والتجارة والتصفية. كما تضع Coinbase نظام التصفية كمركز تسوية مركّز على USDC، مع خطط لدعم ضمانات USDC وتسوية على مدار الساعة، مما يجلب التمويل القائم على العملات المستقرة وآليات التشغيل على مدار اليوم التي ترتبط عادةً بأسواق التشفير إلى بنية تحتية منظمة للمشتقات.
تستكشف روبينهود اتجاهًا مشابهًا على مستوى المنتج وساعات التداول. في 29 سبتمبر، أعلنت الشركة عن خططها لإطلاق العقود الآجلة الدائمة للمستخدمين الأمريكيين المؤهلين، وتوسيع تداول الأسهم في عطلات نهاية الأسبوع في بداية العام المقبل، للانتقال نحو نموذج تداول أقرب إلى التوفر على مدار 24/7. لا تزال المنتجات في مرحلة التخطيط للإطلاق، لكن الآليات مثل العقود الآجلة الدائمة والتداول على مدار الساعة — والتي كانت أكثر شيوعًا تاريخيًا في أسواق التشفير — تدخل تدريجيًا في بنية منتجات منصات الوساطة التقليدية.
موقع Robinhood الرسمي
من منظور هيكل الصناعة، قد لا تكون المرحلة القادمة من المنافسة مجرد مسألة ما إذا كانت المؤسسات "تقدم منتجات التشفير"، بل ما إذا كان يمكن دمج تسويات العملات المستقرة، والتداول على مدار الساعة، وآليات المشتقات الجديدة بشكل موثوق في الأنظمة المالية القائمة. تحتاج المؤسسات المالية التقليدية إلى معالجة التفاعل بين شبكات الدفع، والتسوية، والامتثال، وإدارة المخاطر، بينما يجب على منصات التشفير التي تدخل الأسواق الخاضعة للتنظيم أيضًا التكيف مع متطلبات رأس المال والتسوية وحماية المستثمر المقابلة.
وبالتالي، بدلاً من التركيز على عدد الشراكات الجديدة أو إعلانات المنتجات، فإن المؤشر الأكثر أهمية في المستقبل سيكون ما إذا كانت بيانات الاستخدام المستمر تبدأ في الظهور — بما في ذلك حجم المدفوعات والتسوية المؤسسية عبر Citi/Coinbase وLloyds/Visa، ومنتجات التسوية وحجومها التي تديرها Coinbase Clearing، والإطلاق الفعلي وتبني المستخدمين لعقود Robinhood الآجلة الدائمة وتجارة الأسهم في عطلات نهاية الأسبوع. قد توفر هذه المؤشرات رؤية أوضح حول ما إذا كان التكامل بين التشفير والتمويل التقليدي لا يزال في مرحلة المنتج والتجريب التقني، أم أنه يتجه نحو التبني الحقيقي على مستوى البنية التحتية.
2. إشارات السوق المختارة أسبوعيًا
بيانات التوظيف الضعيفة تخفض توقعات رفع أسعار الفائدة على المدى القريب، لكن عوائد الأجل الطويل تبقى مرتفعة بينما تظل أسواق التشفير منفصلة هيكلياً
أبرز تحوّل في الأسواق الكلية الأسبوع الماضي كان أن بيانات التوظيف الأمريكية الأضعف قلّلت مرة أخرى من توقعات مزيد من رفع أسعار الفائدة على المدى القريب، على الرغم من أن هذا إعادة التسعير لم ينتقل بالكامل إلى عوائد السندات طويلة الأجل. إن التعقيد الرئيسي في البيئة الحالية هو أن توقعات أسعار السياسة تصبح أقل تشددًا قليلاً في الوقت الذي تظل فيه تكاليف التمويل طويلة الأجل مرتفعة. وقد منح هذا الأصول المخاطرة بعض المساحة للتنفس، لكن السوق لم يدخل بعد موجة ارتفاع مدفوعة بالسيولة بشكل واسع.
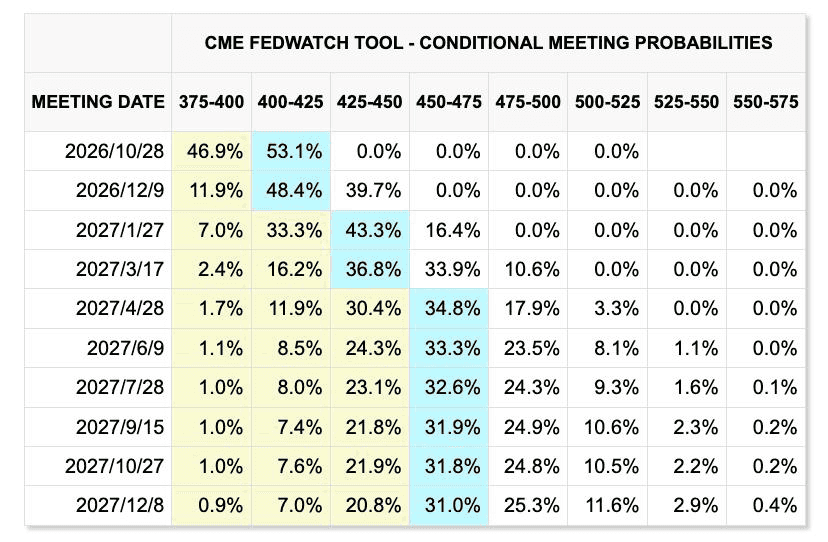
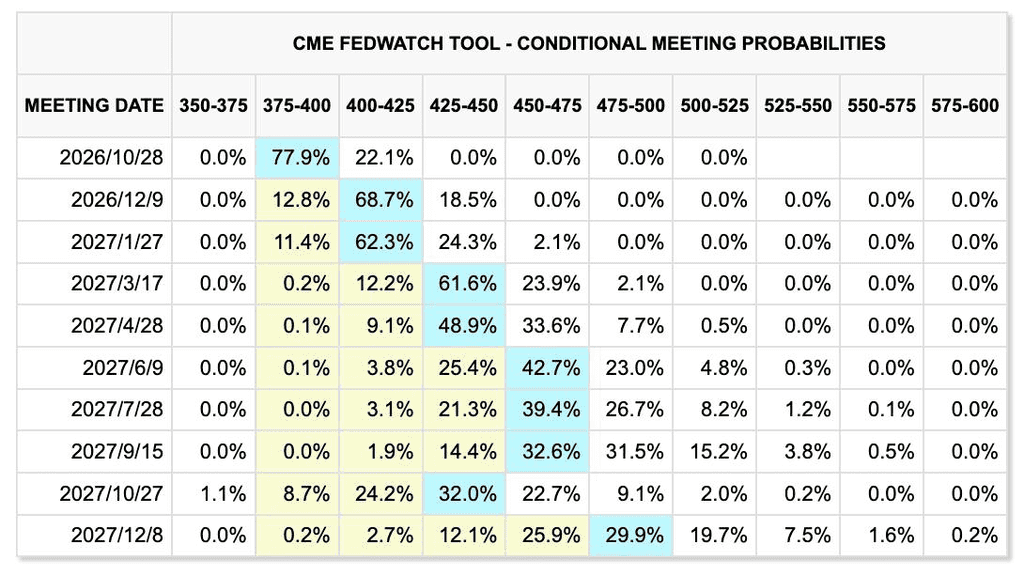
التغيرات في أسعار السوق خلال الأسبوعين الماضيين (الأسبوع السابق مُعرض أولاً، والأسبوع الحالي ثانيًا)
CME FedWatchTool
زادت الرواتب غير الزراعية في الولايات المتحدة بمقدار 29,000 فقط في سبتمبر، بينما ارتفع معدل البطالة قليلاً إلى 4.2%. تم تعديل أرقام التوظيف لشهرَي يوليو وأغسطس للأسفل بمجموع 60,000، في حين ارتفعت الأجرة الساعية المتوسطة فقط بنسبة 0.1% على أساس شهري و3.0% على أساس سنوي، مما يشير إلى استمرار تباطؤ سوق العمل. لا تزال التضخم واضحًا فوق هدف الاحتياطي الفيدرالي البالغ 2%، على الرغم من أن النمو الشهري لمؤشر PCE الأساسي كان فقط 0.2%.
أدى تقرير رواتب غير زراعية ضعيف إلى خفض توقعات السوق لمزيد من التشديد. وفقًا لأحدث بيانات CME FedWatch، فإن السوق تُقيّم حاليًا عدم حدوث أي زيادة إضافية في أسعار الفائدة في اجتماع لجنة السوق المفتوحة الفيدرالية المقرر في 28 أكتوبر 2026. ومع ذلك، لا يزال تسعير السوق يعكس احتمال حدوث زيادة واحدة إضافية في أسعار الفائدة بحلول نهاية العام. وهذا يشير إلى أن توقعات مسار السياسة المستقبلية لا تزال مرنة، وقد يصبح إدارة المخاطر الهبوطية على النمو الاقتصادي أحد الاعتبارات الرئيسية الرئيسية للبنك المركزي الأمريكي.
ارتفعت الأسهم الأمريكية بقوة يوم الجمعة بعد تقرير التوظيف، على الرغم من أن المؤشر S&P 500 هبط أسبوعيًا بنسبة 0.27%، وانخفض مؤشر داو جونز الصناعي بنسبة 1.26%، وارتفع مؤشر ناسداك المجمع بنسبة 0.45%. وكان رد فعل سوق السندات أكثر أهمية: ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات مؤقتًا إلى أعلى مستوى له منذ سنوات عند حوالي 5.34% خلال الأسبوع، ثم انخفض بحدة بعد تقرير الوظائف، ثم ارتفع مرة أخرى إلى حوالي 5.28%.
هذا يشير إلى درجة من التباين في منطق تداول السوق: فقد أدى ضعف بيانات التوظيف إلى تقليل الإلحاح بشأن استمرار الاحتياطي الفيدرالي في رفع أسعار الفائدة على المدى القريب، لكن العوائد على المدى الطويل لا تزال محدودة بسبب عوامل تشمل أسعار الطاقة، ومخاطر التضخم، واحتياجات تمويل الميزانية، وبدلات الأجل. لذلك بدا أن الارتفاع يوم الجمعة في الأصول المخاطرة يعكس بشكل رئيسي إعادة تسعير احتمالات أقل لرفع أسعار الفائدة في أكتوبر، بينما لم تتحسن ظروف التمويل الأوسع بشكل ملموس بعد.
TradingView
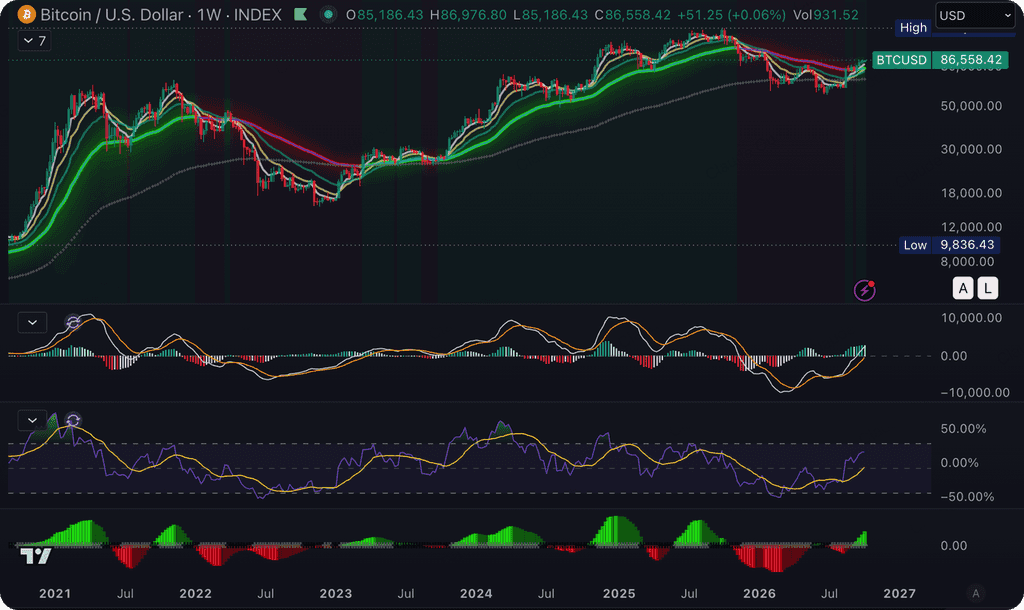
في الأسواق الثانوية للعملات المشفرة، ظل التقلب العام محدودًا نسبيًا. بحلول نهاية الأسبوع، كان بيتكوين يتداول حول 85,000 دولار، بينما تذبذب إيثريوم حول 2,700 دولار، مع بقاء إجمالي رأس المال السوقي للعملات المشفرة دون تغيير كبير. في الوقت نفسه، ارتفع هيمنة بيتكوين قليلاً إلى 58.9٪، بينما سجلت فقط حوالي 15 من أكبر 50 أصول مشفرة مكاسب أسبوعية، مما يدل على ضعف نسبي في عرض السوق.
ظل البيتكوين فوق نطاق 80,000 دولار على الرغم من ارتفاع عوائد السندات الأمريكية وقوة الدولار الأمريكي النسبية، مما يشير إلى أن ظروف تمويله لا تزال مستقرة نسبيًا؛ ومع ذلك، فإن هذا التحمل لا يزال متركزًا إلى حد كبير في البيتكوين نفسه. بعد أن دفعت بيانات التوظيف الأسواق إلى خفض توقعات رفع أسعار الفائدة على المدى القريب، لم تشهد الإيثيريوم وأغلب العملات البديلة توسعًا مماثلًا في بيتا، مما يشير إلى أن التحسن الطفيف في البيئة الكلية لم يترجم بعد إلى انتعاش واسع في رغبة السوق في المخاطرة في مجال التشفير.
الأصول المشفرة وصناديق الاستثمار المتداولة: يظل BTC مرنًا، لكن تفضيل المخاطرة لم يتوسع بعد
SoSoValue
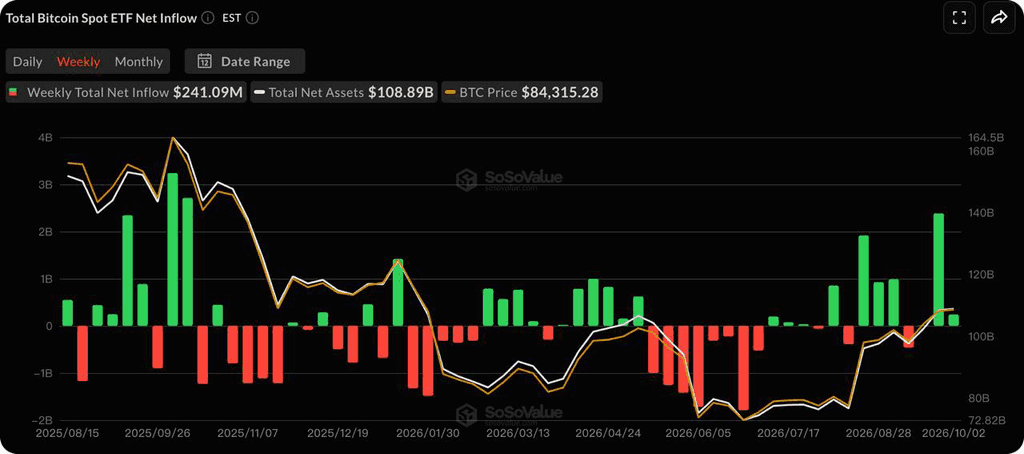
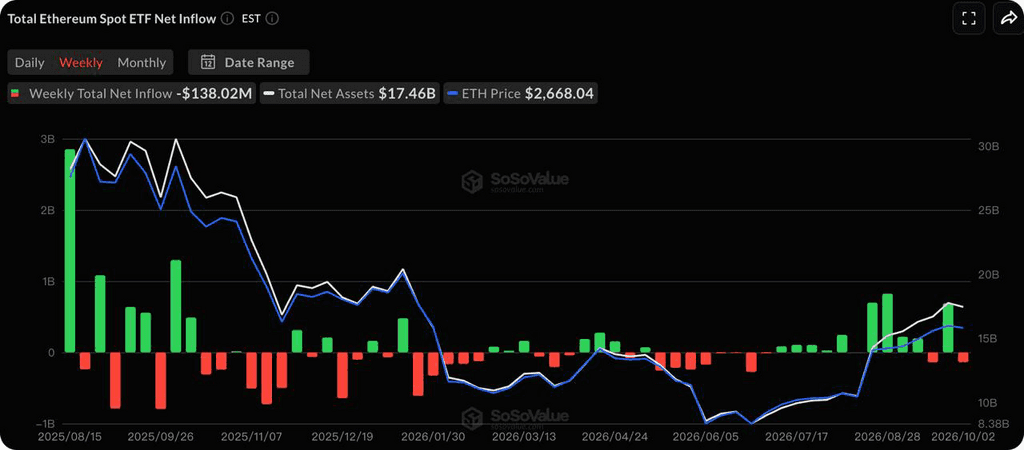
وفقًا لبيانات SoSoValue، سجلت صناديق البيتكوين الأمريكية للتداول الفوري حوالي 241 مليون دولار من التدفقات الصافية الأسبوعية، مما رفع إجمالي الأصول الصافية إلى حوالي 108.89 مليار دولار. خلال نفس الفترة، سجلت صناديق الإيثيريوم للتداول الفوري حوالي 138 مليون دولار من التدفقات الصافية الخارجة.
أظهر اتجاه التدفقات بعض التباين بين الأصلين. مع استمرار ضغط أسعار الفائدة على المدى الطويل عند مستويات مرتفعة، تظل تدفقات صناديق الاستثمار المتداولة في البورصة تفضل BTC، بينما لم يجذب ETH بعد تدفقات إضافية مستدامة. وهذا يتماشى بشكل عام مع الارتفاع المتجدد في هيمنة البيتكوين في الأسواق الثانوية، ويشير إلى أن رأس المال المؤسسي لا يزال مركّزًا في الأصول ذات القيمة السوقية الأكبر بدلاً من التحول بشكل ذي أهمية نحو مراكز ذات بيتا أعلى.
العملة المستقرة استمرار توسع العرض، بينما لم تنخفض سيولة الدولار على السلسلة بشكل ملموس
DeFiLlama
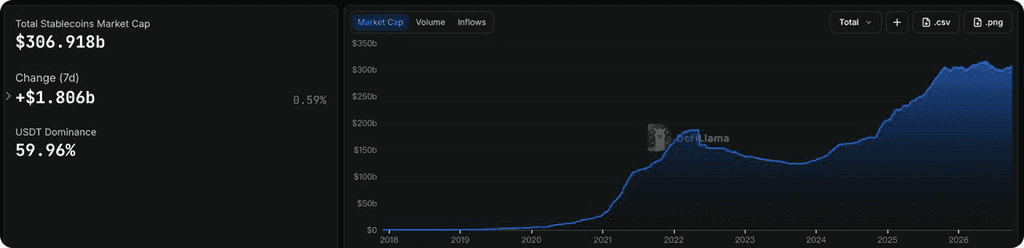
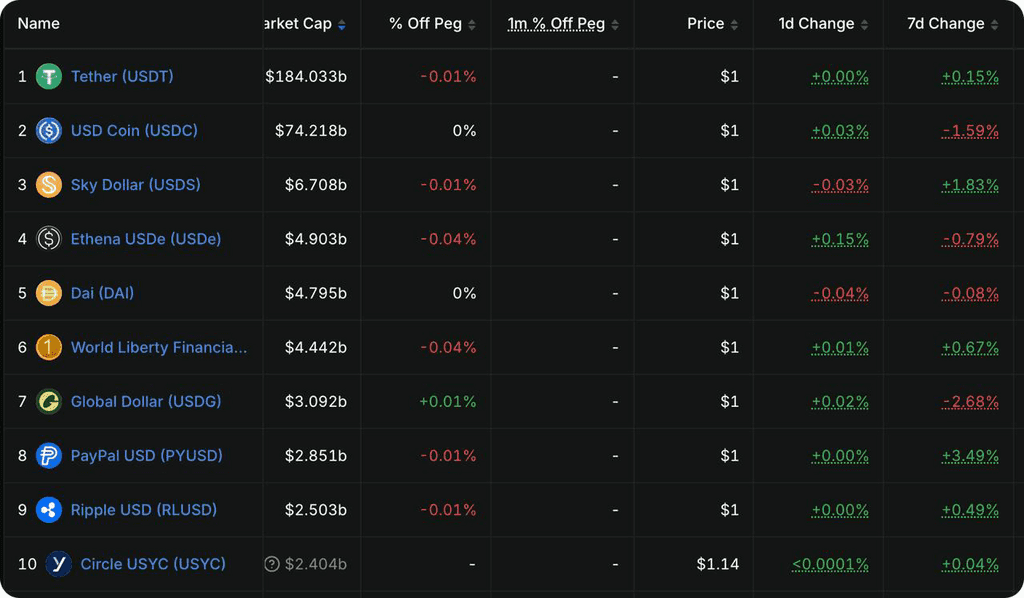
وفقًا لبيانات DeFiLlama، بلغ إجمالي رأس المال السوقي للعملات المستقرة حوالي 306.9 مليار دولار، بزيادة قدرها حوالي 1.8 مليار دولار، أو 0.59٪، على مدار السبعة أيام الماضية.
يبقى العرض الكلي للدولار على السلسلة في مرحلة توسع تدريجي، على الرغم من أن توزيع السيولة الإضافية لا يزال غير متساوٍ. لم تنكمش كمية العملات المستقرة بشكل ملحوظ جنبًا إلى جنب مع تقلبات الأصول المعرضة للمخاطر، ومستمرة في توفير درجة من الدعم السيولة الأساسي لسوق التشفير. ومع ذلك، فإن الوتيرة الحالية للنمو لا تزال غير كافية وحدها لدعم موجة ارتفاع مدفوعة بالسيولة على نطاق واسع في السوق.
الأحداث الرئيسية التي يجب مراقبتها هذا الأسبوع
إن تقويم الاقتصاد الأمريكي خفيف نسبيًا هذا الأسبوع، ومن المرجح أن تركز اهتمامات السوق أكثر على محضر اجتماع لجنة السوق المفتوحة الفيدرالية في سبتمبر، ونشاط قطاع الخدمات، وتوقعات التضخم.
-
5 أكتوبر: مؤشر مديري المشتريات في قطاع الخدمات الأمريكي لشهر سبتمبر؛
-
6 أكتوبر: بيانات التجارة الدولية لأغسطس;
-
7 أكتوبر: محاضر اجتماع لجنة السوق المفتوحة الفيدرالية في 15–16 سبتمبر، حيث من المرجح أن تركز الأسواق على مناقشات صانعي السياسات حول التضخم وسوق العمل والشروط المطلوبة لأي زيادات إضافية في أسعار الفائدة؛
-
9 أكتوبر: مؤشر ثقة المستهلك الأولي من جامعة ميشيغان وتوقعات التضخم لشهر أكتوبر.
قد تظل عوائد السندات طويلة الأجل وأسعار الطاقة أكثر أهمية للمراقبة من أي إصدار اقتصادي واحد. سيتم إصدار مؤشر أسعار المستهلك الأمريكي لشهر سبتمبر في الأسبوع التالي في 14 أكتوبر. وبسبب قلة الإصدارات الرئيسية للتضخم المقررة قبل ذلك، فقد يؤثر بشكل مباشر على بيئة التقييم للأسهم التكنولوجية وأصول التشفير ما إذا كان عائد سندات الخزانة الأمريكية لمدة 10 سنوات يمكنه التراجع بشكل مستدام من حوالي 5.3%.
تحديث تمويل السوق الأساسي
RootData
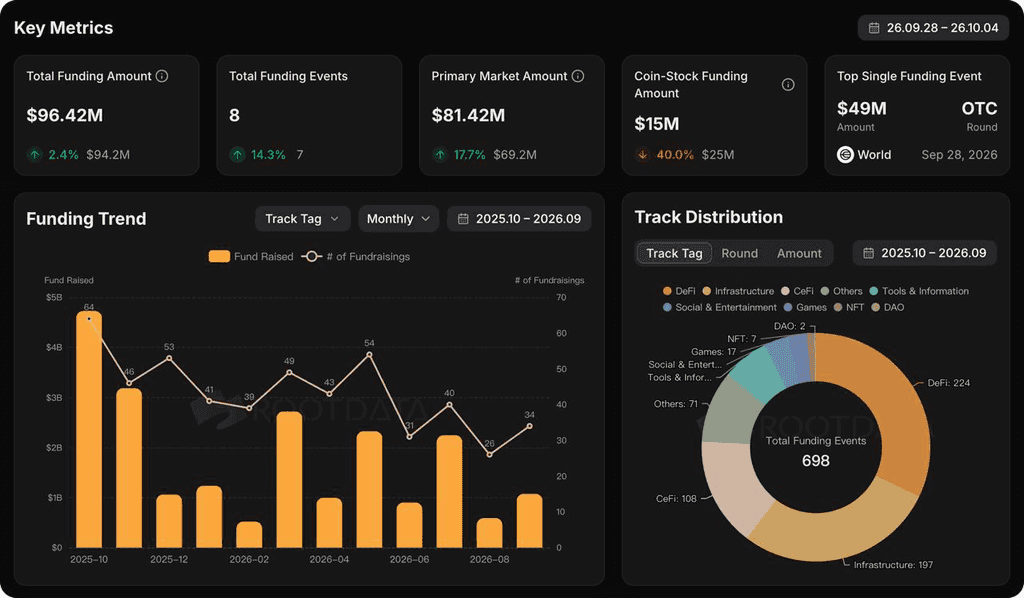
في السوق الأولية، تظل أنشطة الاستثمار مركزة في البورصات والبنية التحتية للتداول، بالإضافة إلى بنية الدفع والحسابات المتعلقة بالعملات المستقرة، بينما تستمر المؤسسات المالية التقليدية والمستثمرون الشركاتيون الاستراتيجيون في تمثيل حصة نسبية عالية من المشاركة.
أحد أكثر الصفقات تمثيلاً الأسبوع الماضي كان تمويل الأسهم من السلسلة C1 بقيمة 110 مليون دولار لشركة Jeeves، بقيادة CoinFund، مع مشاركة AllianceBernstein وa16z وCoinbase Ventures وGIC وParaFi وآخرين. تقع Jeeves عند تقاطع البنية التحتية المالية للعملات المستقرة والتكنولوجيا المالية، وتستخدم العملات المستقرة لربط الحسابات المؤسسية مع تقديم بطاقات مؤسسية مُصدرة محلياً عبر أسواق متعددة، وإدارة النقد، ومسح فواتير OCR، وسير عمل الموافقة على المصروفات. كشفت الشركة عن حجم مدفوعات بالعملات المستقرة سنوياً يقارب 1.5 مليار دولار. خلال نفس الفترة، جمع مزود البنية التحتية للمدفوعات العابرة للحدود Walapay جولة تمويل أولية بقيمة 4.6 مليون دولار، حيث خدمت العملات المستقرة كطبقة تسويات بين الحسابات المصرفية وشبكات الدفع المحلية عبر مناطق مختلفة.
بشكل عام، لا يزال السوق الأساسي في مرحلة تعافي منخفضة المستوى. لا يزال رأس المال متركزًا بين عدد قليل نسبيًا من المشاريع التي تمتلك دعمًا موارديًا أقوى، أو يُنظر إليها على أنها ذات يقين تنفيذي أعلى، أو مسارات خروج أوضح، بينما لا يزال بيئة جمع التبرعات للمشاريع الصغيرة والمتوسطة حذرة.
إخلاء المسؤولية: هذه المعلومات العامة عن السوق، والتي قد تكون من مصادر خارجية أو تجارية أو ممولة، ليست نصيحة قانونية أو متوافقة أو مالية أو استثمارية، ولا تُعد عرضًا أو دعوة أو ضمانًا. نحن لا نقدم أي تمثيلات أو ضمانات صريحة أو ضمنية بشأن دقتها أو اكتمالها أو موثوقيتها، وننفي أي مسؤولية عن أي خسائر ناتجة عنها. الاستثمار/التداول محفوف بالمخاطر؛ الأداء السابق لا يضمن نتائج مستقبلية. يجب على المستخدمين إجراء البحث، واتخاذ قرارات حكيمة، وتحمل المسؤولية الكاملة. يرجى استشارة مستشارين قانونيين أو ضريبيين أو ماليين محترفين عند الحاجة.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.