تقرير كوكين فنتشرز الأسبوعي: إشارات تشديد الوارش، وتدفقات جديدة لصناديق الـETF، وسرديات RWA تعيد تشكيل أسواق التشفير
تقرير كوكين فنتشرز الأسبوعي: إشارات تشديد الوارش، وتدفقات جديدة لصناديق الـETF، وسرديات RWA تعيد تشكيل أسواق التشفير
1. أبرز أسواق الأسبوع
استعادة الاهتمام بالأصول: تفتح سلسلة روبينهود سردًا جديدًا على السلسلة عبر Memestocks
كان التغيير الهام الطفيف في سوق التشفير الأسبوع الماضي هو عودة الأصول المدعومة بالاهتمام التي ظهرت دفعات. وقد برزت Robinhood Chain كواحدة من أكثر الأسواق تركيزًا لهذا الاتجاه. مقارنةً بالتقلبات البارزة لبضعة عملات رائدة، فإن الظاهرة الأكثر أهمية هي استعداد السوق مرة أخرى للاهتمام بالتداول ونشر دفعات من الأصول الجديدة تمامًا بسرعة. وقد كانت هذه الحالة نادرة نسبيًا خلال الفترة الأخيرة، وقد تشير إلى أن مشاعر التداول على السلسلة تخضع لانتعاش هيكلية.
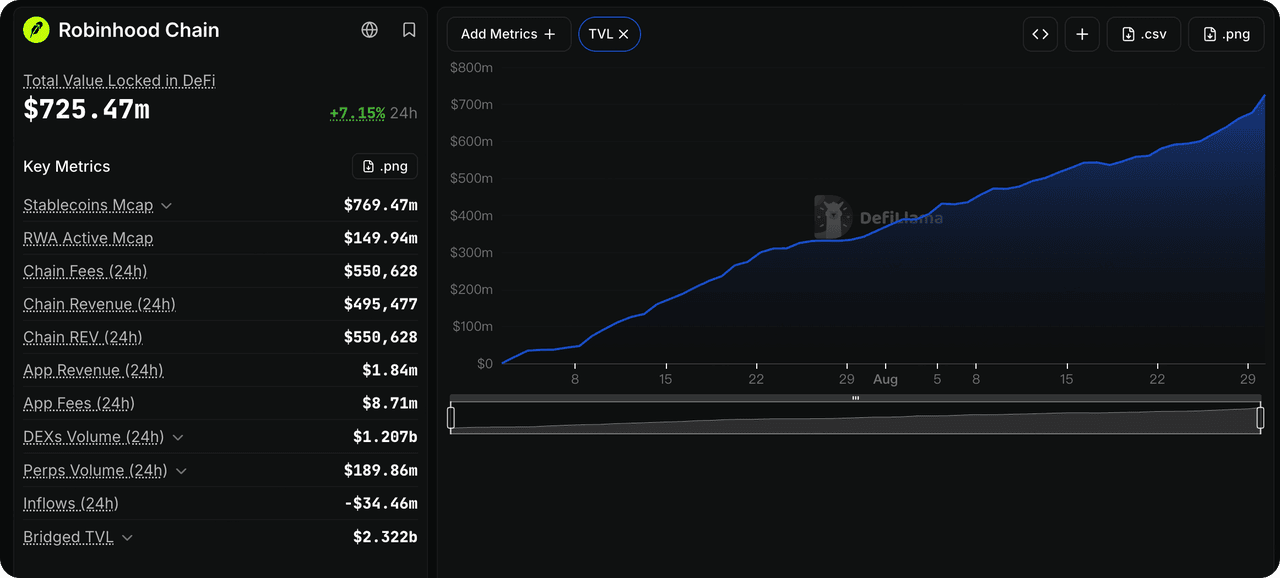
وفقًا لبيانات DeFiLlama، بلغ حجم تداول بورصات اللامركزية (DEX) على سلسلة Robinhood في يوم واحد حوالي 1.27 مليار دولار في 30 أغسطس، مع ارتفاع عدد المحافظ النشطة مرة أخرى فوق 115,000، ونمو سريع في إجمالي قيمة التأمين على السلسلة (TVL). وبشكل أكثر تمثيلاً، كانت أفضل 10 عملات إيكولوجية من حيث القيمة السوقية على سلسلة Robinhood في ذلك الوقت جميعها تم إطلاقها قبل أقل من شهرين، مما أدخل دفعة جديدة تمامًا من مشاريع الميم، وLaunchpad، وDeFi إلى دائرة الضوء السوقية في آنٍ واحد.
مصدر البيانات: DeFillama
هذا الدورة لا تُعيد ببساطة مسار إصدار الميمات على نمط Pump.fun. بالاقتران مع الخصائص الجوهرية لسلسلة Robinhood، فإن جوهر هذا السرد الجديد ينبع من إعادة دمج الأصول الواقعية وآليات الكريبتو الأصلية.
في الماضي، ركزت "الأسهم على السلسلة" بشكل أساسي على امتلاك وتجارة الأصول نفسها بعد الإصدار. ومع ذلك، فإن التجارب الجديدة على سلسلة Robinhood تبدأ في استكشاف الخطوة التالية: بمجرد أن تكون هذه الأصول على السلسلة، لماذا ينبغي لمستخدمي العملات المشفرة تداولها أو امتلاكها، وكيف يمكن دمج أصول الأسهم المميزة في DeFi لتصبح جزءًا من كتل المال في DeFi.
يُعد بونس حالة نموذجية نسبيًا. كبنية تحتية لإطلاق مشابهة لـ Pump.fun، اعتمد بونس المبكر على آلية الإصدار المعروفة المتمثلة في منحنى الترابط + AMM، حيث تدخل الرموز الجديدة إلى حاوية سيولة Uniswap v4 مغلقة بشكل دائم عند الوصول إلى عتبة معينة. ومع ذلك، فإن الآليات التي أُدخلت مؤخرًا تسمح الآن بربط الرموز الجديدة مباشرة مع رموز أسهم روبينهود مثل NVDA و GME و AAPL. كما يمكن لبعض الآليات توزيع رسوم التداول على حاملي الرموز على شكل RWAs مدعومة أو عملات مستقرة أو ETH. في الوقت نفسه، بدأت خزينة بونس في توفير السيولة لـ RWAs على السلسلة، ملخصة موضعها كـ "منزل ميمستوكس". حاليًا، يمكن رؤية أسواق الميمات التي تستخدم رمز سهم NVDA كأصل اقتباس مباشرة على منصة بونس.
بناءً على هذا الأساس، شهد السوق أيضًا تجارب أكثر تعقيدًا في مجال RWAfi. على سبيل المثال، NET، التي حظيت مؤخرًا باهتمام السوق، أعادت استخدام هيكل رمز سيولة الخزانة على نمط OlympusDAO: يمكن تخصيص جزء من USDG للمorpho لتحقيق عائد، بينما تتدفق رسوم تداول الرمز إلى الخزانة. في الوقت نفسه، يدمج منتجات مُلعَّبة باستخدام رموز أسهم مثل SpaceX وMicrosoft كقطع وجوائز. في 28 أغسطس، كانت أصول خزانتها حوالي 3.35 مليون دولار، مع كل رمز NET يعادل صافي قيمة قدرها حوالي 60 دولارًا. ومع ذلك، وصل سعر السوق إلى حوالي 1030 دولارًا، ما يمثل فائضًا يزيد عن 17 مرة. من المرجح أن هذا السعر يضم درجة عالية من الاهتمام وتوقعات النمو المستقبلي، مما يعني أنه قد يحدث انخفاض كبير في المرونة بمجرد عكس العجلة. كما تحاول مشاريع مشابهة مفهوميًا مثل Down to Finance دمج رموز الأسهم والعملات المستقرة ورمز سيولة Uniswap v4 ومراكز الإقراض على Morpho في أصول استراتيجية جديدة على السلسلة.
ومع ذلك، فإن هذا السوق الموجه بالانتباه يظهر أيضًا سمات بارزة جدًا من التقلبات العالية والدوران السريع. بعد الهبوط الحاد في سوق التشفير الأوسع صباح 31 أغسطس، اختلفت أصول نظام Robinhood Chain التي كانت شائعة مؤخرًا بسرعة: حيث تجاوزت PONS رأسمالها السوقي مؤقتًا 400 مليون دولار في الساعات الأولى قبل أن تنخفض مرة أخرى إلى حوالي 320 مليون دولار، بينما انخفضت AI وNET بنسبة 21% و37% على التوالي خلال 24 ساعة. يمكن للأصول الجديدة جذب حجم تداول هائل واهتمام سوقي في فترة قصيرة جدًا، لكن التقلبات السعرية يمكن أن تكون أيضًا عنيفة جدًا. وتعكس هذه التقلبات العالية بشكل إضافي السمة الحالية لرأس المال الذي يطارد الانتباه.
بشكل عام، قد يكون من الصعب تعريف الظاهرة الحالية مباشرةً على أنها جولة جديدة من موسم الميمات الكامل. إن الاهتمام الجديد المضاف يتركز بشكل أساسي في عدد قليل من النظم الإيكولوجية المحددة مثل روبينهود تشين وBSC، وتُظهر الأصول الساخنة حساسية عالية للانخفاض عندما يضعف السوق الأوسع. ومع ذلك، وبعد مرور فترة طويلة من فراغ السرد، فإن قدرة السوق على تربية دفعات دورية من رموز الاهتمام وبناء آليات مركبة ناجحة تستند إلى RWA وLaunchpads وDeFi والميمات تُعد إشارة ملاحظة تستحق المتابعة المستمرة فيما يتعلق بالتغيرات الحدية الأخيرة في تفضيلات المخاطر بالسوق.
2. إشارات السوق المختارة أسبوعيًا
تعزيز وارش لتوقعات رفع أسعار الفائدة في سبتمبر، وانهيار الين عند مستوى 160 مرة أخرى، وزيادة التوترات المتجددة بين الولايات المتحدة وإيران التي تُضخم مخاطر أسعار الفائدة والطاقة، بينما تشهد تدفقات صناديق ETF الخاصة بالعملات المشفرة انتعاشاً حاداً
استمر وارش في التأكيد على هدف التضخم البالغ 2% للبنك المركزي الأمريكي في خطابه في جاكسون هول، مشيرًا إلى أن مزيدًا من التشديد قد يكون ضروريًا إذا لم ينخفض التضخم بسرعة كافية. على الرغم من أنه لم يلتزم صراحةً بزيادة أسعار الفائدة في سبتمبر، إلا أن ملاحظاته عززت بوضوح توقعات السوق لتشديد إضافي.
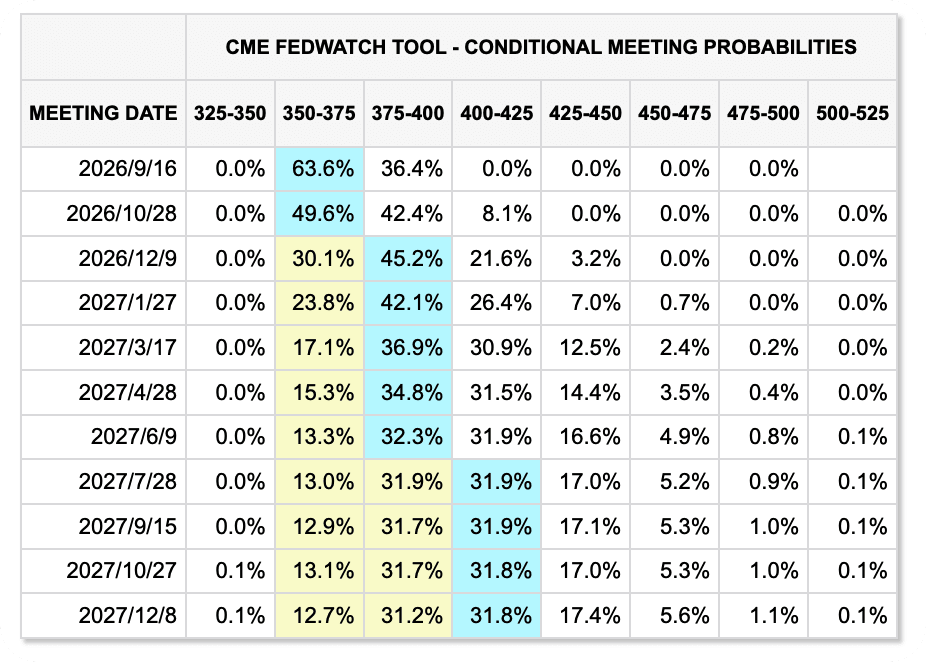
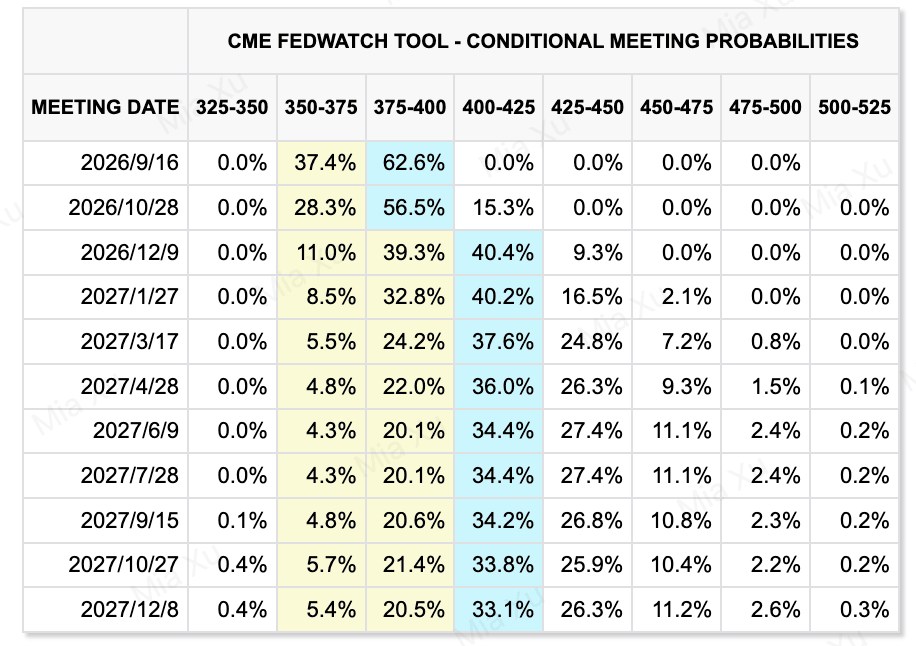
أظهرت CME FedWatch أن احتمالية رفع سعر الفائدة بمقدار 25 نقطة أساس في سبتمبر، كما تُستنتج من السوق، كانت حوالي 36% قبل الخطاب، وارتفعت مؤقتًا إلى ما يقرب من 60% بعده، وظلت فوق 50% بحلول نهاية الأسبوع. وتعززت عوائد سندات الخزانة الأمريكية لمدة سنتين والدولار معًا، مما يشير إلى أن الأسواق انتقلت من الافتراض السابق بأن الفيدرالي سيظل على موقفه الثابت في سبتمبر نحو توقع أكثر حذرًا بشأن أسعار الفائدة.
تغيير في تسعير السوق خلال الأسبوعين الماضيين
(الأسبوع السابق معروض أولاً؛ الأسبوع الحالي معروض ثانياً)
مصدر البيانات: CME FedWatchTool
ومع ذلك، فإن بيانات التوظيف تخلق قيدًا معاكسًا. فقد خفّض التعديل المرجعي السنوي الأخير وظائف القطاع غير الزراعي في الولايات المتحدة حتى مارس 2026 بحوالي 79,000 وظيفة. إن حجم هذا التعديل الواحد ليس غير معتاد بشكل خاص، لكن الإشارة الأهم هي أن بيانات التوظيف قد تم تعديلها للأسفل مرارًا وتكرارًا في الأشهر الأخيرة، بينما تحولت وظائف يوليو أيضًا إلى سالبة. وهذا يشير إلى أن سوق العمل الأمريكي يبرد، مما يجبر مجلس الاحتياطي الفيدرالي على تقييم تأثير مزيد من رفع أسعار الفائدة على النمو والتوظيف، حتى مع استمرار التضخم كمصدر قلق.
وبالتالي، فإن رفع سعر الفائدة في سبتمبر لا يزال بعيدًا عن اليقين. فالتكاليف التضخمية والظروف المالية تدعم قرار مجلس الاحتياطي الفيدرالي بإبقاء خيار مزيد من التشديد مطروحًا، لكن الاستمرار في ضعف سوق العمل قد يقلل من الحاجة إلى اتخاذ إجراء فوري. وسيكون تقرير الرواتب غير الزراعية لشهر أغسطس وإصدار مؤشر أسعار المستهلكين قبل اجتماع سبتمبر حاسمًا في جولة إعادة تسعير السوق القادمة.
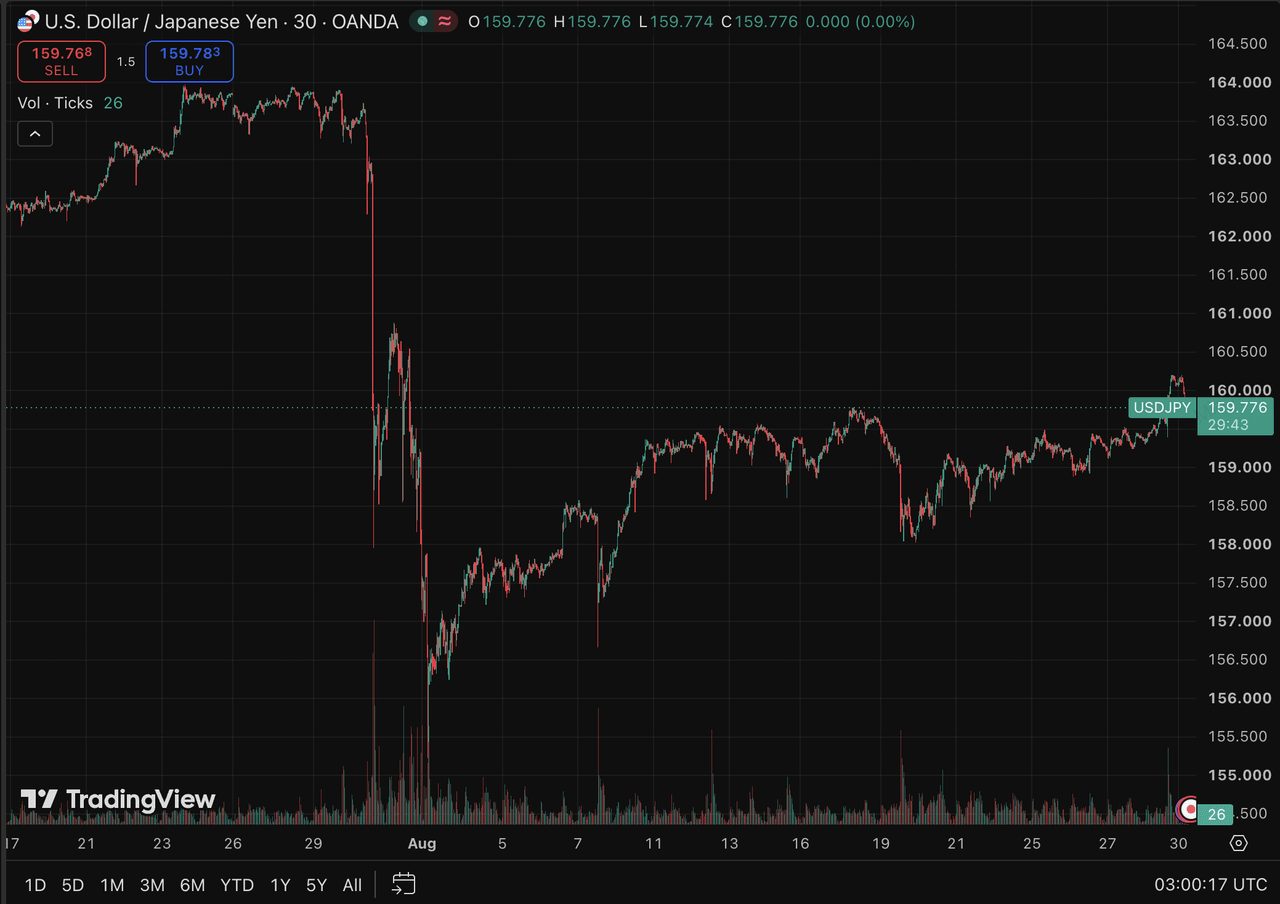
في أسواق صرف العملات الأجنبية، أنفقت اليابان حوالي 15.4 تريليون ين ياباني لدعم الين بين أواخر يوليو وأواخر أغسطس. ومع ذلك، بعد أن دفع خطاب وارش الدولار والعوائد الأمريكية على السندات إلى الارتفاع مجددًا، عاد زوج USD/JPY إلى مستوى 160 وتجاوزه.
هذا يبرز قيود الاعتماد على التدخل المباشر في العملة وحده. ما دام الفرق في أسعار الفائدة بين الولايات المتحدة واليابان لا يزال واسعًا، فقد يُبطئ التدخل فقط من تدهور الين مؤقتًا. إذا اعتمدت اليابان بشكل متزايد على رفع أسعار الفائدة لتضييق فجوة العائدات، فقد تواجه عمليات التجارة المُرَفَّعة القائمة على تمويل الين منخفض التكلفة مزيدًا من تقليل الرافعة المالية، مما يخلق ضغطًا محتملاً على السيولة في أسواق الأسهم التكنولوجية وأصول التشفير وغيرها من الأسواق عالية التقلبات.
مصدر البيانات: TradingView
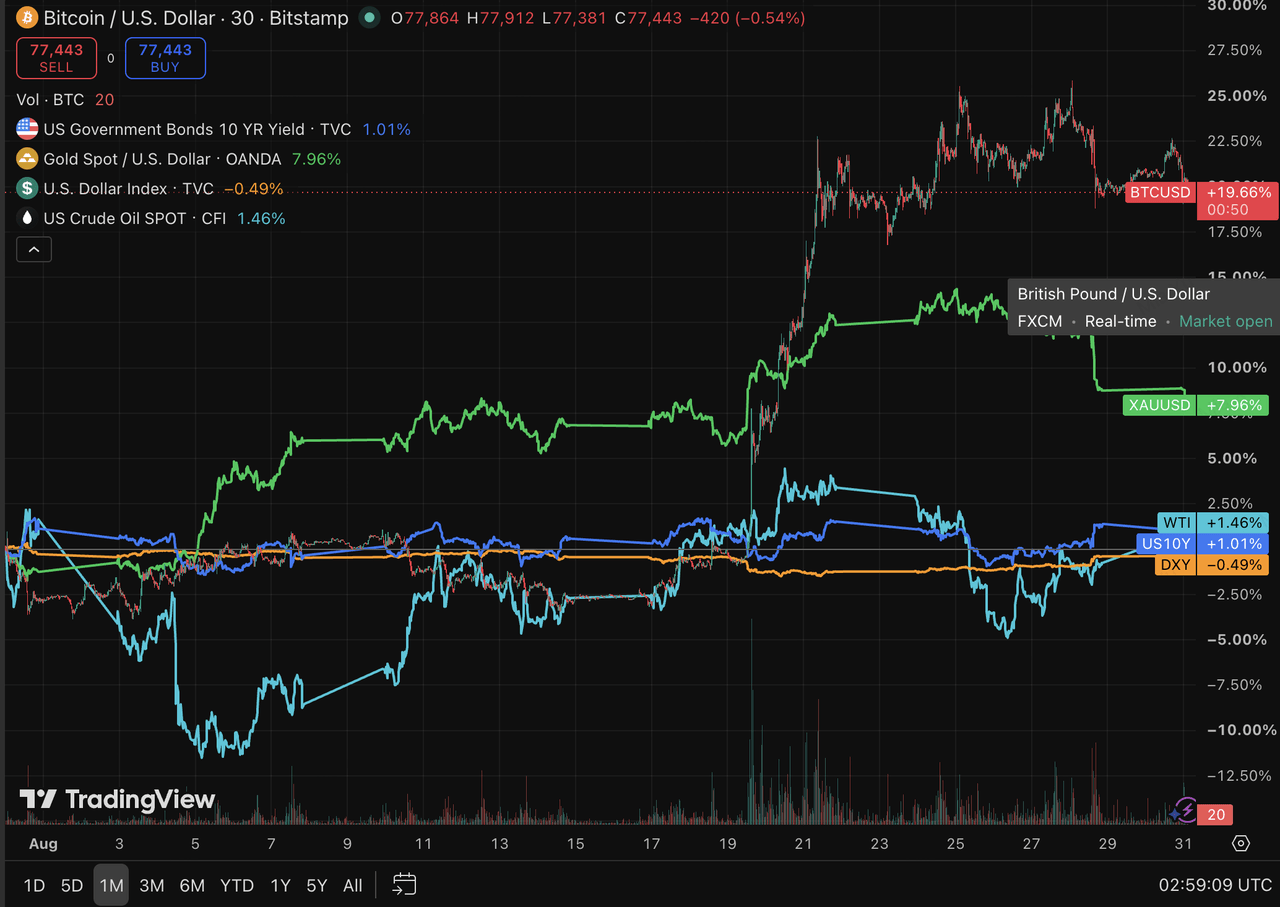
ارتفع الذهب في البداية الأسبوع الماضي بسبب مخاوف المخاطر المالية وتوقعات تدهور الدولار الأمريكي، لكنه انخفض بحدة بعد تعليقات وارش التي أعادت تنشيط توقعات ارتفاع أسعار الفائدة، مما ترك الأسعار أقل في نهاية الأسبوع. لا يزال الأساس المتوسط إلى الطويل الأجل للاستثمار في الذهب كوسيلة للتحوط من المخاطر المالية سليماً، لكن الأسعار قصيرة الأجل لا تزال حساسة للغاية تجاه الدولار والعوائد الحقيقية. كلما عادت الأسواق إلى سردية "أسعار أعلى لفترة أطول"، يظل الذهب عرضة لتصحيحات كبيرة.
في غضون ذلك، انخفضت أسعار النفط مع تحسن طفيف في ظروف الشحن عبر مضيق هرمز. وانخفض WTI وبرنت بنسبة حوالي 4.2% و5.4% على مدار الأسبوع على التوالي. ومع ذلك، في 30 أغسطس، نفذ الجيش الأمريكي ضربته الأولى الجديدة على إيران منذ أكثر من شهر، مما أعاد إشعال التوترات ودفع برنت للعودة فوق 90 دولارًا للبرميل. وبالتالي، لا يزال النفط مدعومًا بشكل أساسي بظروف الشحن عبر مضيق هرمز وتطورات النشاط العسكري الأمريكي-الإيراني. وكان الانخفاض السابق في الأسعار يعكس تخفيضًا مؤقتًا في علاوة المخاطر الجيوسياسية بدلاً من حل كامل للمخاطر المتعلقة بالعرض.
مصدر البيانات: TradingView
ظلت الأسهم الأمريكية قوية بشكل عام الأسبوع الماضي، حيث سجل مؤشر S&P 500 ومؤشر Nasdaq ومؤشر Dow مكاسب متواضعة. واستمرت نتائج Nvidia في تأكيد الطلب على بنية تحتية للذكاء الاصطناعي وتخفيف المخاوف من أن دورة الإنفاق الرأسمالي قد بلغت ذروتها. ومع ذلك، واجهت أسهم التكنولوجيا ضغوطًا جديدة بعد خطاب Warsh، الذي أشار إلى أن أساسيات الذكاء الاصطناعي لا تزال قوية، لكن التقييمات لا تزال محدودة من قبل أسعار الفائدة وتكلفة رأس المال. وبالتالي، فإن التداول الخاص بالذكاء الاصطناعي ينتقل من مجرد تتبع حجم الإنفاق الرأسمالي إلى تقييم ما إذا كان نمو الإيرادات والهوامش والنقدية يمكنه في النهاية تبرير الاستثمار المستمر.
الأصول المشفرة وصناديق الاستثمار المتداولة: عائدات BTC تتجاوز 80,000 دولار مع تعافي تدفقات صناديق الاستثمار المتداولة، لكن الحساسية الكلية لا تزال مرتفعة
تعافت أسواق التشفير بقوة الأسبوع الماضي. ارتفع BTC مؤقتًا فوق 80,000 دولار خلال الأسبوع، عائدًا إلى هذا المستوى لأول مرة منذ منتصف مايو، في حين ارتفع ETH نحو 2,500 دولار وأدى أداءً أفضل من BTC. ودعمت الانتعاش معًا الدولار الأضعف، وعمليات تضخم مالي ونقدي متجددة، وتدفقات مؤسسية عائدة. ومع ذلك، بعد أن دفع خطاب وارش توقعات أسعار الفائدة للارتفاع مرة أخرى، عاد BTC بسرعة إلى مستوى 78,000 دولار. وهذا يُظهر أنه حتى مع تحسن واضح في ظروف التمويل الخاصة بالتشفير، لا تزال السوق معرضة بشدة للقيود الكلية الأوسع المفروضة من قبل الدولار وأسعار الفائدة الحقيقية.
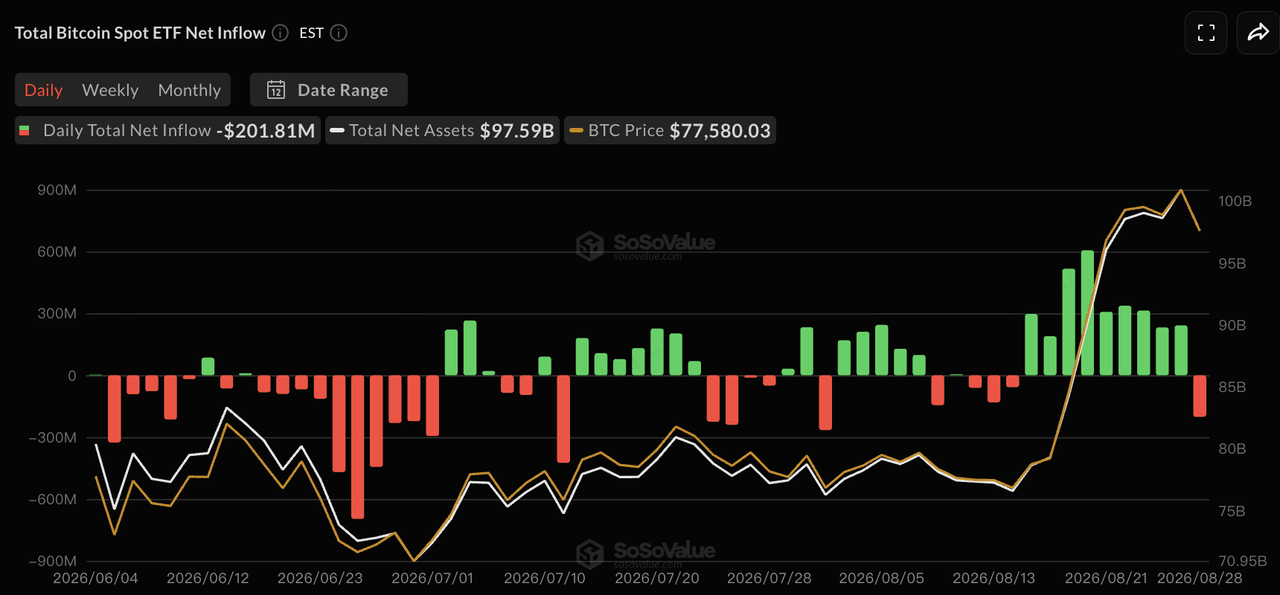
مصدر البيانات: SoSoValue
وفقًا لـ SoSoValue، سجلت صناديق BTC الأمريكية المباشرة تدفقات صافية بقيمة حوالي 924.5 مليون دولار بين 24 أغسطس و28 أغسطس. شهدت أول أربع جلسات تداول تدفقات إيجابية، لكن يوم خطاب وارش انقلب إلى تدفقات صافية بقيمة حوالي 201.8 مليون دولار. سجلت BlackRock’s IBIT تدفقات صافية أسبوعية بقيمة حوالي 938 مليون دولار وكان المصدر الرئيسي للطلب الإضافي.
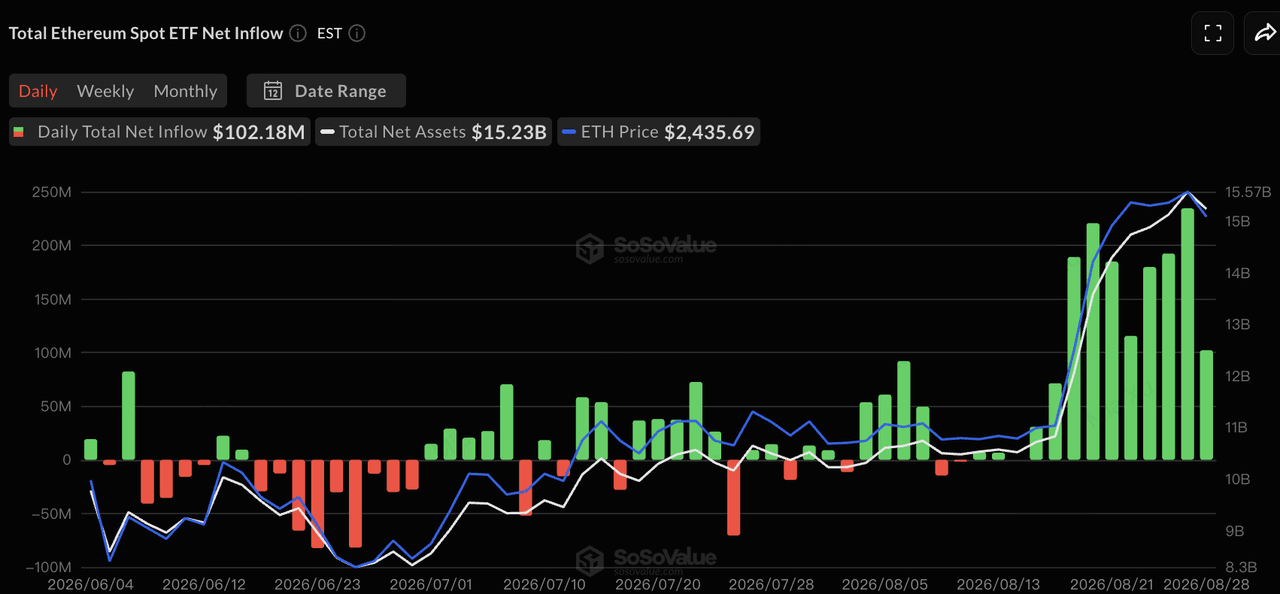
سجلت صناديق ETH السبوت تدفقات صافية بقيمة حوالي 824.4 مليون دولار خلال نفس الفترة، مما يمثل أفضل أداء أسبوعي لعام 2026. ساهمت ETHA من BlackRock بحوالي 567 مليون دولار. حتى يوم الجمعة، عندما زادت الأسواق من توقعات رفع آخر للفائدة، استمرت صناديق ETH في تسجيل تدفقات صافية.
بالمقارنة بالأسابيع السابقة، انتقل نشاط صناديق التداول المنتقلة (ETF) من شراء الانخفاضات العرضية نحو تراكم مؤسسي أكثر وضوحًا، مع تدفقات قوية بشكل خاص لـ ETH مقارنة بحجم سوقها. ومع ذلك، فإن تحول صناديق ETF الخاصة بـ BTC إلى سالبة يوم الجمعة وانخفاض BTC بسرعة مرة أخرى دون مستوى 80,000 دولار يُظهر أن التدفقات المؤسسية تحسن بشكل أساسي الدعم الهبوطي بدلاً من تعويض كامل للضغط المتجدد الناتج عن ارتفاع أسعار الفائدة.
إمداد العملات المستقرة: تتوسع القيمة السوقية مرة أخرى مع تحسن سيولة الدولار على السلسلة
مصدر البيانات: DeFiLlama
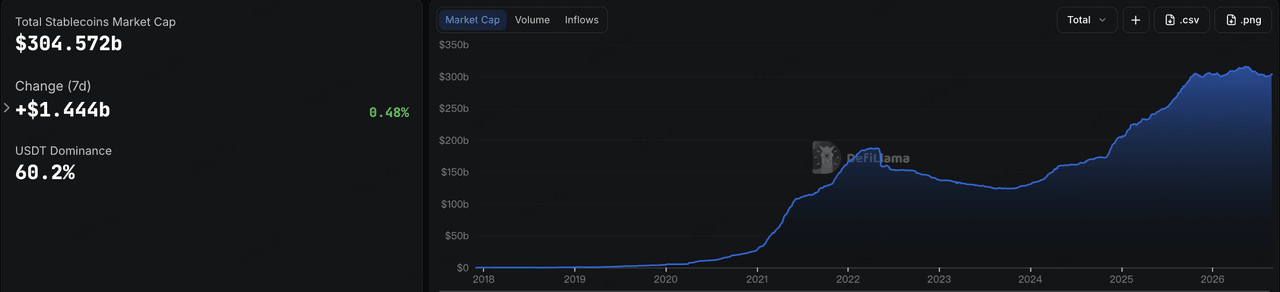
أظهرت بيانات DeFiLlama أن إجمالي رأس المال السوقي للعملات المستقرة وصل إلى حوالي 304.6 مليار دولار، بزيادة حوالي 0.48% على مدار السبعة أيام السابقة و1.51% على مدار الـ30 يومًا السابقة. وبلغ حصة USDT من السوق حوالي 60.2%. وبعد عدة أسابيع من الانكماش أو التوقف، بدأ إجمالي عرض العملات المستقرة في التوسع بشكل متواضع مرة أخرى. ومع تدفقات صناديق ETF الأقوى، يشير هذا إلى أن السيولة بالدولار الأمريكي داخل سوق التشفير بدأت في التحسن.
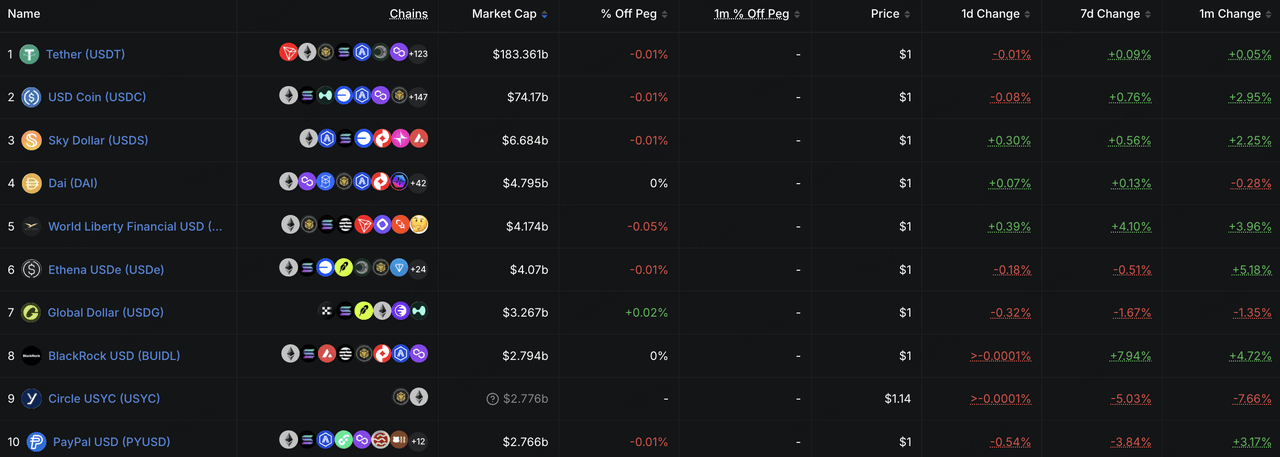
من بين أكبر عشر عملات مستقرة، ظل USDT دون تغيير كبير، في حين ارتفع USDC بنسبة حوالي 0.76% على مدار الأسبوع. وارتفع USD1 بنسبة حوالي 4.1% وBUIDL بنسبة حوالي 7.9%, مما يشير إلى أن السيولة الإضافية لا تزال مركزة في المنتجات المدعومة بقنوات توزيع أو عوائد من العالم الحقيقي. على النقيض من ذلك، انخفضت USYC وPYUSD بنسبة حوالي 5.0% و3.8% على التوالي، مما يدل على أن التحول الكبير لا يزال يحدث داخل سوق العملات المستقرة.
بشكل عام، تحسّن إشارة العملة المستقرة الأسبوع الماضي: عاد كل من العرض الإجمالي وUSDC إلى النمو الإيجابي، مما يشير إلى أن الطلب المتزايد على الدولار على السلسلة بدأ في التعافي. لا يزال يتطلب هذا التطور تأكيدًا إضافيًا ليصبح اتجاهًا مستدامًا.
الأحداث الرئيسية التي يجب مراقبتها هذا الأسبوع
ستركز الأسواق بشكل أساسي على بيانات التوظيف الأمريكية وتوقعات رفع الفائدة في سبتمبر، وأرباح أشباه الموصلات المدعومة بالذكاء الاصطناعي، وسياسة العرض الخاصة بمنظمة أوبك+. وسيكون تقرير التوظيف غير الزراعي لشهر أغسطس أحد أهم إصدارات سوق العمل قبل اجتماع لجنة السوق المفتوحة الفيدرالية في سبتمبر، وسيؤثر مباشرة على توقعات رفع الفائدة التي تعززت بعد خطاب وارش.
1 سبتمبر: تُصدر الولايات المتحدة بيانات وظائف JOLTS، مما يوفر مؤشرًا على ما إذا كان الطلب على العمالة لا يزال يبرد.
2 سبتمبر: تُصدر الولايات المتحدة بيانات التوظيف في القطاع الخاص من ADP، مما يوفر إشارة مبكرة قبل تقرير الرواتب غير الزراعية.
3 سبتمبر: تنشر الفيدرالية الأمريكية تقرير بيج بوك. تُعلن بروكوم عن أرباحها، مع تركيز المستثمرين على رقائق الذكاء الاصطناعي المخصصة وقطاعات الشبكات كاختبار آخر لزخم الإنفاق الرأسمالي على الذكاء الاصطناعي.
4 سبتمبر: تُصدر الولايات المتحدة بيانات التوظيف غير الزراعي لشهر أغسطس، ومستوى البطالة، ومتوسط الأجر بالساعة. إذا تبين أن التوظيف أضعف بكثير من المتوقع مرة أخرى، فقد تنخفض احتمالية رفع الفائدة في سبتمبر بسرعة. إذا ظل التوظيف ونمو الأجور قويين، فقد تتعزز توقعات التشديد أكثر.
6 سبتمبر: تعقد أوبك+ اجتماعها الشهري. مع تصاعد التوترات بين الولايات المتحدة وإيران، سيؤثر وتيرة زيادة الإنتاج على علاوة مخاطر النفط وتوقعات التضخم اللاحقة.
بشكل عام، يظل السؤال الكلي الرئيسي هذا الأسبوع هو ما إذا كان سوق العمل قويًا بما يكفي لدعم زيادة أخرى في الأسعار. من المرجح أن يقلل ضعف التوظيف من الضغط على الدولار وأسعار الفائدة، مما يوفر دعمًا لأسهم التكنولوجيا وأصول العملات المشفرة. في المقابل، يمكن أن تعزز استمرارية التوظيف مع ارتفاع جديد في أسعار النفط من بيئة أسعار فائدة أعلى.
التمويل في السوق الخاصة: ترفع الصفقات الاستراتيجية الكبيرة حجم التداولات الإجمالية مع تركيز رأس المال بشكل أكبر على البنية التحتية عبر الأصول والمؤسسات
مصدر البيانات: CryptoRank
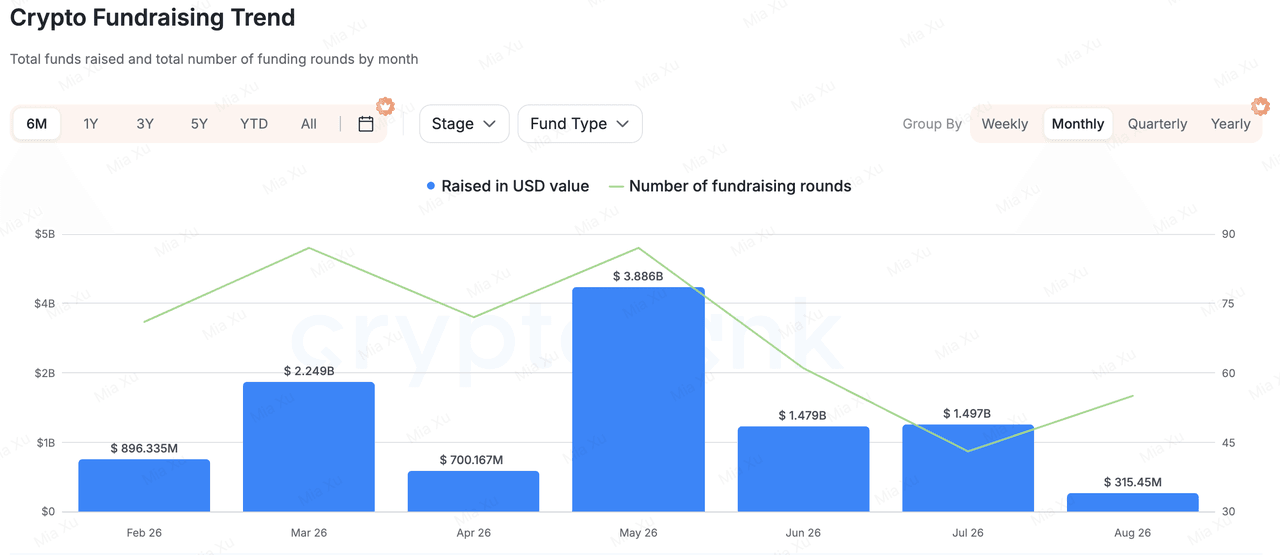
بناءً على بيانات التمويل الواسعة، ارتفع التمويل في الأسواق الخاصة بشكل ملحوظ الأسبوع الماضي، لكن هذا الارتفاع كان مدفوعًا بشكل أساسي بعدد صغير من المعاملات الاستراتيجية الكبيرة وتمويل رأس المال النمو. لا ينبغي تفسير هذا كدليل على تعافي واسع في رغبة صناديق رأس المال المخاطر في التشفير في المراحل المبكرة.
من بين المعاملات الأكبر، أجرت SBI Holdings استثمارًا استراتيجيًا بقيمة 270 مليون دولار في منصة الاستثمار الإندونيسية Ajaib Group، وحصلت على حصة تقارب 20%. تغطي Ajaib الأسهم والسندات والصناديق والعملات المشفرة والعملات المستقرة والدفعات وتسوية العملات المستقرة المؤسسية، مما يجعلها أقرب إلى منصة مالية متعددة الأصول تدمج التمويل التقليدي والأصول الرقمية أكثر من كونها عملًا مشفرًا خالصًا. وتعكس هذه المعاملة أيضًا تفضيل المستثمرين المستمر للمنصات الناضجة ذات قاعدة المستخدمين والترخيص وقنوات التوزيع المثبتة.
مزوّد البنية التحتية للتسوية والاحتفاظ بالمحافظ RQD Clearing جمع 74 مليون دولار، بقيادة Bain Capital Tech Opportunities. وسيُستخدم التمويل لتوسيع منتجات التسوية والاحتفاظ بالمحافظ والأصول الرقمية والتوكين. مع استمرار تطوير الأوراق المالية المُوَكَّلة والأسواق على مدار 24/7، تصبح التسوية والاحتفاظ بالمحافظ والوصول المؤسسي قطاعات بنية تحتية متزايدة الأهمية لتخصيص رأس المال.
من بين المشاريع الأصلية في عالم العملات المشفرة، جمعت Entropy.io 14 مليون دولار في جولة قادتها Ribbit Capital. المشروع يبني أسواقًا دائمة للأصول غير القياسية مثل أسهم ما قبل الاكتتاب العام ومؤشرات الأسهم باستخدام Hyperliquid HIP-3، بهدف إنشاء اكتشاف أسعار مستمر على السلسلة للأصول التي يصعب تداولها مباشرة في الأسواق التقليدية.
بشكل عام، استمرت أنشطة التمويل الأسبوع الماضي في الانعكاس على ثلاثة مجالات رئيسية من تفضيلات المستثمرين: منصات التوزيع المالي متعددة الأصول الناضجة، وبنية تحتية للتصفية المؤسسية وتوسيم الأصول، وأدوات قائمة على السلسلة تحول الأصول غير القياسية مثل أسهم ما قبل الاكتتاب والتعرضات RWA إلى أسواق قابلة للتداول. على النقيض من ذلك، لا تزال البروتوكولات العامة التي لا تمتلك مستخدمين ذوي معنى أو إيرادات أو قدرات توزيع تواجه بيئة تمويل أكثر حذرًا.
عن KuCoin Ventures
كويكين فنتشرز، هي الذراع الاستثمارية الرائدة لمنصة كويكين للعملات المشفرة، وهي منصة عالمية رائدة مبنية على الثقة، وتخدم أكثر من 40 مليون مستخدم عبر أكثر من 200 دولة ومنطقة. بهدف الاستثمار في أكثر مشاريع العملات المشفرة وبلوك تشين إثارةً في عصر الويب 3.0، تدعم كويكين فنتشرز مطوري العملات المشفرة والويب 3.0 ماليًا واستراتيجيًا من خلال رؤى عميقة وموارد عالمية.
بصفتها مستثمرًا ودودًا للمجتمع وقائمًا على البحث، تعمل كويكين فنتشرز عن كثب مع مشاريع محفظتها طوال دورة حياتها الكاملة، مع التركيز على بنى تحتية الويب 3.0، والذكاء الاصطناعي، وتطبيقات المستهلك، وتمويل اللامركزية (DeFi) وتمويل الدفع (PayFi).
إخلاء المسؤولية: هذه المعلومات العامة عن السوق، والتي قد تكون من مصادر خارجية أو تجارية أو ممولة، ليست نصيحة قانونية أو متوافقة أو مالية أو استثمارية، ولا تُعد عرضًا أو دعوة أو ضمانًا. لا نقدم أي تعبيرات أو ضمانات صريحة أو ضمنية بشأن دقتها أو اكتمالها أو موثوقيتها، وننفي أي مسؤولية عن أي خسائر ناتجة عنها. الاستثمار/التداول محفوف بالمخاطر؛ الأداء السابق لا يضمن نتائج مستقبلية. يجب على المستخدمين إجراء البحث، واتخاذ قرارات حكيمة، وتحمل المسؤولية الكاملة. يرجى استشارة مستشارين قانونيين أو ضريبيين أو ماليين محترفين عند الحاجة.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.