

تقديم Anthropic للإدراج العام: إيرادات بقيمة 4.59 مليار دولار، وخسارة بقيمة 42 مليار دولار، وتحكم المؤسس
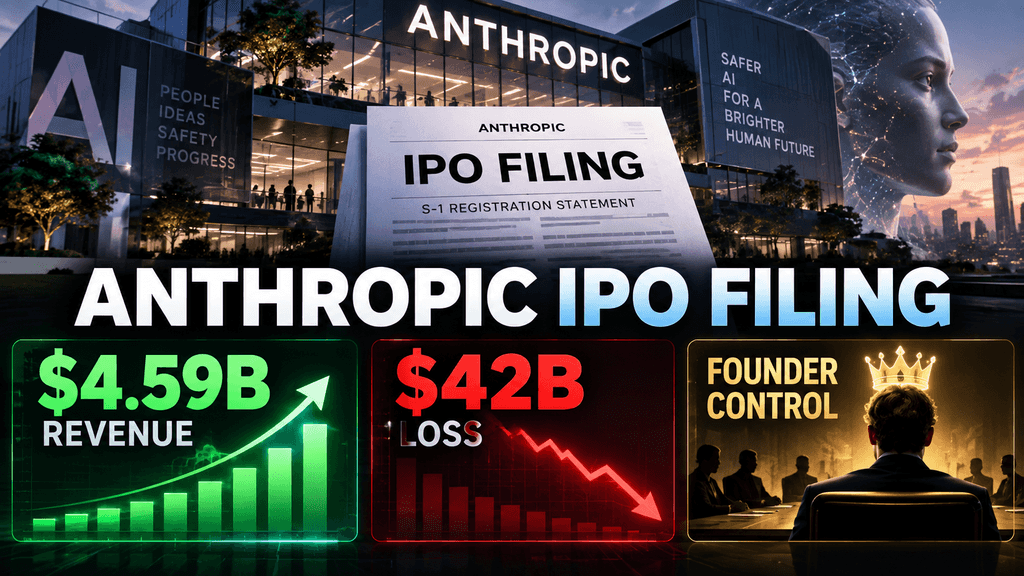
النمو المتسارع لشركة Anthropic يأتي مع تكاليف ضخمة والتزامات طويلة الأجل
مذكرة الإدراج السرية لشركة Anthropic، التي استعرضتها رويترز في أواخر سبتمبر 2026، توفر أول نظرة مفصلة على الواقع المالي وراء إحدى أبرز شركات الذكاء الاصطناعي المتقدمة. ووصل الإيرادات إلى 4.59 مليار دولار في عام 2025، بزيادة قدرها حوالي 1,088 بالمئة من 386 مليون دولار في العام السابق، بفعل التبني السريع لنموذج Claude. وفي الوقت نفسه، اتسعت الخسائر التشغيلية إلى 8.06 مليار دولار، ووصل الخسارة الصافية وفق معايير المحاسبة العامة (GAAP) إلى حوالي 41.97 مليار دولار، وذلك بشكل رئيسي بسبب تكلفة محاسبية غير نقدية قدرها 34 مليار دولار مرتبطة بزيادة قيمة أدوات التمويل القابلة للتحويل. وارتفع إنفاق الحوسبة والبنية التحتية وحده إلى 7.33 مليار دولار، ما يمثل أكثر من نصف إجمالي المصروفات التشغيلية.
كما كشفت الشركة عن التزامات مستقبلية بقيمة 518 مليار دولار في مجالات السحابة والحاسوب والبنية التحتية، وانتهت السنة بوجود 20.28 مليار دولار نقدًا واستثمارات قصيرة الأجل. وشكل كل عميلين حوالي 12 بالمائة من الإيرادات. وتشير الوثيقة إلى أن النمو الاستثنائي في إيرادات أنثروبيك يتعايش مع كثافة رأسمالية شديدة وهيكل حوكمة مصمم للحفاظ على سلطة اتخاذ القرار لدى مؤسسيها السبعة حتى بعد الاكتتاب العام الذي يمكن أن يُقيّم الشركة بأكثر من تريليوني دولار.
تسارع نمو الإيرادات اثني عشر ضعفًا وسط الطلب المؤسسي على كلاود
حققت Anthropic إيرادات معترف بها بقيمة 4.59 مليار دولار خلال عام 2025، مقارنة بـ 386 مليون دولار في عام 2024. ويعكس هذا التوسع الانتشار التجاري القوي لـ Claude بين العملاء المؤسسيين الذين يدفعون عبر استخدام الرموز المعيارية المقيّمة والاشتراكات. بحلول أوائل عام 2026، أبلغت الشركة بالفعل عن معدلات سنوية تتجاوز 30 مليار دولار، ثم اقتربت الأرقام اللاحقة من 65 مليار دولار، مما يشير إلى استمرار تسارع الطلب بعد إغلاق السنة التقويمية. وكان أكثر من 1000 عميل ينفقون أكثر من مليون دولار سنويًا بحلول ربيع عام 2026، وهو رقم تضاعف في فترة قصيرة. وتحدد مسار النمو Anthropic كأحد أسرع مطوري الذكاء الاصطناعي نموًا، إلا أن قاعدة الإيرادات المطلقة لا تزال متواضعة مقارنة بالمناقشات المتعلقة بتقييمات تصل إلى تريليونات الدولارات حول الاكتتاب العام المخطط له.
يُدخل تركيز المبيعات بين مجموعة محدودة من العملاء الكبار مخاطر قابلة للقياس. فقد ساهم كل من أكبر عميلين مباشرين بحوالي 12 بالمائة من إيرادات عام 2025، أي ما يعادل حصة مجتمعة قدرها 24 بالمائة. وتفتقر العديد من هذه العقود إلى أحكام تثبيت طويلة الأجل، مما يسمح للعملاء بخفض أو تعليق الإنفاق بإشعار محدود. هذا الاعتماد يعني أن أي تباطؤ في ميزانيات الذكاء الاصطناعي للشركات أو تحولات نحو نماذج منافسة يمكن أن يؤثر بسرعة على النتائج الإجمالية. وقد ركّزت الإدارة على جهود التنويع، لكن وثيقة الإصدار لا تزال تشير إلى تركيز العملاء كعامل جوهري للمستثمرين الذين يقيمون استدامة معدلات النمو المبلغ عنها.
تزداد الخسائر التشغيلية مع هيمنة تكاليف الحوسبة على قاعدة المصروفات
زادت الخسائر التشغيلية إلى 8.06 مليار دولار في عام 2025 مقارنة بـ 2.98 مليار دولار في العام السابق. ووصل إجمالي المصروفات التشغيلية إلى 12.65 مليار دولار، حيث شكلت تكاليف الحوسبة والبنية التحتية 7.33 مليار دولار، أو حوالي 58 بالمئة من هذا المجموع. ويعكس الزيادة التي تقارب الثلاثة أضعاف في إنفاق الحوسبة تزايد تكلفة تدريب وتشغيل نماذج أكبر متتالية في سباق مع مختبرات حدودية أخرى. وحتى بعد استبعاد البنود غير النقدية، استمر النشاط الأساسي في استهلاك كمية أكبر بكثير من رأس المال مقارنة بالإيرادات التي أنتجها، مما يبرز الطابع كثيف رأس المال لتطوير الذكاء الاصطناعي من الجيل الحالي.
بلغت النقدية والاستثمارات قصيرة الأجل 20.28 مليار دولار في نهاية عام 2025. هذه السيولة توفر مخزونًا وقائيًا، لكن حجم الخسائر المستمرة يعني أن الشركة يجب أن تستمر في جمع رأس مال خارجي كبير أو تحقيق تحسينات سريعة في اقتصاديات الوحدة. أشارت تقارير لاحقة إلى أن النتائج التشغيلية المعدلة أصبحت إيجابية لفصلين متتاليين في عام 2026، مما يوحي بأن زيادة الاستخدام وقدرة التسعير قد تبدأ في تعويض التكاليف الثابتة العالية للبنية التحتية. سيحتاج المستثمرون إلى تقييم ما إذا كانت هذه التحسينات التدريجية يمكن أن تتوسع بما يكفي لإغلاق الفجوة بين الإيرادات والنفقات الضخمة الحالية المطلوبة للحوسبة.
خسارة صافية وفقًا للمبادئ المحاسبية المقبولة عالميًا بقيمة 42 مليار دولار تشمل رسوم محاسبية غير نقدية كبيرة
خسارة صافية وفقًا للمبادئ المحاسبية المقبولة عمومًا البالغة حوالي 41.97 مليار دولار إلى 42 مليار دولار لعام 2025 تتطلب تفسيرًا دقيقًا. يعود حوالي 34 مليار دولار من هذا الرقم إلى عبء محاسبي غير نقدي مرتبط بزيادة القيمة العادلة المقدرة للالتزامات التمويلية التي قد تتحول إلى أسهم أنثروبيك. مع ارتفاع التقييمات في السوق الخاصة، ارتفعت القيمة المحاسبية لهذه الأدوات أيضًا، مما أدى إلى خسارة ورقية كبيرة بدلاً من تدفق نقدي مكافئ. واستبعاد هذا العبء يترك خسارة تشغيلية قريبة من 8 مليارات دولار، ما زالت كبيرة ولكنها تعكس بشكل أكثر دقة تناقص السيولة النقدية الفعلي للعمل.
هذا التمييز مهم لتحليل التقييم. يمكن أن تخلق الخسائر الإجمالية بهذا الحجم انطباعًا بضائقة مالية حادة، لكن المكون غير النقدي لا يقلل من السيولة المتاحة لتمويل العمليات أو البنية التحتية. سيركز المستثمرون العامون المحتملون على اتجاهات التدفق النقدي الحر، هوامش الإجمالي من استخدام الرموز، ومسار تكلفة الحوسبة لكل وحدة إيرادات. إن وثيقة الإصدار نفسها تفصل بين هذه العناصر، مما يوفر للمشاركين في السوق البيانات اللازمة لتمييز الآثار المحاسبية عن الأداء التشغيلي الأساسي.
الالتزامات المستقبلية للبنية التحتية بإجمالي 518 مليار دولار عبر شركاء متعددين
كشفت Anthropic عن خططها للإنفاق بمبلغ لا يقل عن 518 مليار دولار على التزامات السحابة والحاسوب والبنية التحتية على مدار السنوات القادمة. ويُوصف جزء كبير من هذه الالتزامات بأنه غير قابل للإلغاء أو مستحق الدفع بغض النظر عن الاستخدام الفعلي. وتشمل التخصيصات المبلغة أكثر من 111 مليار دولار مع Google، و110 مليار دولار مع Amazon، و31 مليار دولار مع Microsoft على مدى سنوات متعددة. وتغطي الشراكات الإضافية إمدادات الرقائق وقدرات مراكز البيانات. وتُظهر هذه الأرقام حجم رأس المال المطلوب للبقاء تنافسيًا على حدود تطوير النماذج.
حجم الالتزامات يخلق فرصًا وقيودًا معًا. إن تأمين الوصول طويل الأجل إلى حوسبة متقدمة نادرة يقلل من خطر نقص القدرة الذي عرقل مطوري الذكاء الاصطناعي الآخرين. في الوقت نفسه، تُثبّت الالتزامات تدفقات نقدية مستقبلية كبيرة يجب تمويلها من خلال التدفق النقدي التشغيلي، أو رأس المال الإضافي، أو الدين. إن تحول الشركة نحو مزيج من خدمات السحابة ومراكز بياناتها الخاصة والرقائق المستأجرة مباشرة يهدف إلى تحسين التحكم في التكاليف مع مرور الوقت، لكن المبالغ المطلقة لا تزال من بين أكبر برامج البنية التحتية التي أُعلنت من قبل أي شركة تكنولوجية ذات عمر مماثل.
القيمة المحتملة التي تتجاوز تريليوني دولار ستضاعف مايو 2026، مارك
تركز المناقشات السوقية حول الاكتتاب العام على تقييم محتمل يتجاوز تريليوني دولار. هذا المستوى سيكون أكثر من ضعف التقييم بعد الاستحواذ البالغ 965 مليار دولار الذي تم تعيينه في تمويل السلسلة H في مايو 2026. لقد حدد الإطلاق العام السابق لـ SpaceX معيارًا عاليًا؛ فإن إدراج Anthropic عند الحد الأعلى للتوقعات الحالية سيُنشئ معيارًا جديدًا للشركات المتخصصة في الذكاء الاصطناعي المتقدم. تم مناقشة حجم العرض نفسه ضمن نطاقات قد تصل إلى عشرات المليارات من الدولارات، وقد تتضمن استثمارات رائدة من مشاركين تقنيين كبار.
تعتمد مضاعفات التقييم المستنبطة من هذه الأرقام على استمرار التوسع السريع في الإيرادات وتحسين الهوامش في النهاية. عند قيمة أسهم قدرها 2 تريليون دولار، سيكون المضاعف على إيرادات عام 2025 متطرفًا، مما يتطلب من المستثمرين تمويل مسارات نمو متعددة السنوات تدفع الإيرادات السنوية إلى مئات المليارات. وثيقة الإصدار والتعليقات اللاحقة توفر الأساس المالي الذي ستُختبر عليه تلك التوقعات بمجرد بدء الشركة تسويق الأسهم بعد انتخابات منتصف الولاية في نوفمبر 2026.
هيكل الشركة الفردية يحافظ على التحكم التصويتي بنسبة 50.1 بالمئة
تُنشئ Anthropic شركة Founders LLC تخضع لسيطرة مؤسسيها السبعة، بما في ذلك الرئيس التنفيذي داريو أموديي. ووفقًا لهذا الترتيب، يُحدد التصويت بأغلبية من هؤلاء المؤسسين إصدار سهم واحد من فئة F يحمل 50.1 بالمئة من إجمالي القوة التصويتية في المسائل الرئيسية، بما في ذلك بعض انتخابات مجلس الإدارة. ويهدف هذا الهيكل إلى الحفاظ على البيئة التي تصفها الشركة بأنها خالية من الأنا ومركزة على البحث عن الحقيقة، وموازنة الضغوط التجارية ضد مهمتها الموجهة للمنفعة العامة.
وبالتالي، سيحصل المساهمون العامون على تعرض اقتصادي دون الحصول على نفوذ تصويتي نسبي في القرارات الاستراتيجية الأساسية. إن آلية من هذا النوع على غرار الفئات المزدوجة شائعة بين شركات التكنولوجيا التي تُعطي الأولوية لاستمرارية المؤسسين، إلا أن الحد الصريح البالغ 50.1 بالمئة وحالة الشركة ذات المنفعة العامة تضيفان ميزات مميزة. يجب على المستثمرين تقييم فوائد القيادة المستقرة على المدى الطويل مقابل القدرة المحدودة للمساهمين الخارجيين على التأثير في نتائج الحوكمة في حال نشوب خلافات حول تخصيص الموارد أو تحمل المخاطر.
حالة شركة المنفعة العامة تدمج المهمة جنبًا إلى جنب مع مصالح المساهمين
بصفتها شركة مصلحة عامة في ديلوير، فإن أنثروبيك تتحمل التزامات قانونية بالنظر إلى المصالح الأوسع للإنسانية إلى جانب العوائد المالية للمساهمين. ويُقرّ مذكرة الإصدار بأن بعض قرارات الحوكمة قد تختلف عن التفضيلات المالية البحتة لمساهمي الفئة أ. ويعزز شركة المؤسس الإطار من خلال تركيز السلطة التصويتية على فريق البحث الأصلي الذي غادر أوبين أي آي بسبب اختلافات في فلسفة السلامة والحوكمة.
هذه النموذج القانوني مصمم لحماية التزام الشركة المعلن به تجاه تطوير الذكاء الاصطناعي المسؤول، حتى تحت ضغوط الأسواق العامة. وسيتم اختبار ما إذا كانت الهيكلية ناجحة في التوفيق بين هذين المطلبين المزدوجين بمجرد إعلان الشركة عن نتائجها الفصلية ومواجهتها لمراجعة من قبل نشطاء أو مؤسسات. ويشير النقاش المفصل حول عوامل المخاطر في هذا الإيداع، بما في ذلك التحذيرات من مخاطر الذكاء الاصطناعي الكارثية أو الوجودية، إلى أن اعتبارات السلامة ستظل محورية في كيفية قيام الإدارة بتقديم العمل للمستثمرين.
تركز العملاء والمرونة التعاقدية تمثل مخاطر جوهرية
Nearly one-quarter of 2025 revenue came from only two customers. The prospectus notes that many large clients operate under flexible arrangements rather than multi-year fixed commitments. A decision by either major customer to reduce spend, switch providers, or negotiate lower pricing could therefore produce an outsized impact on reported results. Diversification across thousands of smaller accounts and the rapid growth in the number of million-dollar-plus customers help mitigate the risk, yet the concentration remains a clear disclosure item.
قرارات شراء الذكاء الاصطناعي المؤسسي لا تزال قيد التطور. إن دورات الميزانية، والزيادات في الإنتاجية الداخلية الناتجة عن النشرات الحالية، والعروض التنافسية من مزودي نماذج آخرين تؤثر جميعها على معدلات التجديد والتوسع. ستكون قدرة أنثروبيك على تحويل الحسابات الكبيرة المبكرة إلى علاقات متينة تمتد لسنوات عديدة مع توسيع قاعدة العملاء، مؤشراً رئيسياً لتقييم استدامة سرد نموها بعد الاكتتاب العام.
تتعمق المنافسة عبر مشهد الذكاء الاصطناعي المتقدم
تنافس Anthropic مباشرةً OpenAI وGoogle وMeta وxAI في سباق تطوير نماذج لغوية ضخمة أكثر كفاءة. وتُصوّر وثيقة الإصدار الذكاء الاصطناعي كتقنية يمكنها إعادة تشكيل الاقتصاد العالمي على نطاق مماثل للثورة الصناعية أو الإنترنت. يعتمد النجاح على تحسينات مستمرة في النماذج، وبنية تحتية موثوقة، وقدرة على جذب الكفاءات البحثية والميزانيات المؤسسية. وتُقدَّم الإصدارات الحديثة للمنتجات، بما في ذلك إصدارات Claude الأحدث، كردود على الزخم التنافسي من الأنظمة المنافسة.
تُظهر متطلبات رأس المال المعلنة في الإفصاح السبب في أن عددًا قليلاً فقط من المنظمات يمكنها الاستمرار في تطوير الحدود前沿. إن ميزانيات الحوسبة التي تُقاس بمئات المليارات سنويًا تخلق حواجز دخول عالية. ومن المتوقع أن يساعد رأس المال المُجمَّع من السوق العامة من خلال الاكتتاب العام في تمويل المرحلة التالية من هذا التنافس، لكنه سيعرض أيضًا تقدم أنثروبيك للمقارنة المستمرة مع المعالم المالية والتقنية لمنافسيه.
فترات الاستهداف الزمنية بعد انتخابات منتصف نوفمبر
من المتوقع أن تُحدد أسعار الاكتتاب بعد الانتخابات النصفية الأمريكية في نوفمبر 2026. ومن المتوقع أن يبدأ التسويق في منتصف إلى أواخر أكتوبر بمجرد توفر مذكرة الإصدار العامة. وتشمل البنوك المُنظِّمة الرئيسية بنوك استثمارية كبرى، وشملت المناقشات استثمارات رأسية محتملة يمكن أن تدعم زيادة أولية كبيرة. تم تقديم المسودة السرية للنموذج S-1 في يونيو 2026 بعد جولة السلسلة H بقيمة 65 مليار دولار.
ستؤثر ظروف السوق وتوقعات أسعار الفائدة والمشاعر الأوسع تجاه القوائم التقنية عالية النمو على التسعير النهائي والطلب. وقد سمح التأخير مقارنة بالجداول الزمنية غير الرسمية السابقة للشركة بالإبلاغ عن فصول إضافية من زيادة الإيرادات وتحسينات متتالية في الربحية المعدلة، وهي نقاط بيانات ستكون بارزة في عرض جولات التسويق.
المركز النقدي وهيكل رأس المال يدعمان المرونة قصيرة الأجل
إن امتلاك أنثروبيك لـ 20.28 مليار دولار نقدًا واستثمارات قصيرة الأجل في نهاية عام 2025 يمنحها مساحة تشغيل كبيرة على المدى القريب. بالاقتران مع جمع الأموال الخاصة السابق الذي تجاوز 125 مليار دولار منذ التأسيس، يمكن للميزانية العمومية امتصاص مستويات عالية مستمرة من الاستثمارات في البنية التحتية بينما تعمل الشركة نحو تحقيق تدفق نقدي حر إيجابي مستدام. كما أن تسهيلات ائتمانية إضافية قيد المناقشة توسع السيولة المتاحة بشكل أكبر.
تشمل هيكلة رأس المال أيضًا الأدوات القابلة للتحويل التي تسببت في الخصم غير النقدي الكبير. إن تحويل هذه الأدوات إلى أسهم عند أو بعد الاكتتاب العام الأولي سيؤدي إلى تخفيف حصة الملاك الحاليين، لكنه في نفس الوقت سيقلل من تقلبات المحاسبة المتعلقة بالالتزامات المستقبلية. سيركز المستثمرون الذين يحللون الميزانية العمومية بعد الاكتتاب العام الأولي على التفاعل بين استهلاك النقد، وتمويل الالتزامات، ووتيرة توسع الهامش.
مفتاح الربحية يعتمد على تحسين الكفاءة وقوة التسعير
أشار تعليق أواخر عام 2026 إلى أن الدخل التشغيلي المعدل قد تحول إلى إيجابي لفصلين متتاليين، بينما استمر معدل الإيرادات السنوي في الارتفاع. ستُحدد هامش الربح الإجمالي على الإيرادات القائمة على الاستخدام ونسبة تكلفة الحوسبة إلى الإيرادات مدى سرعة متابعة الربحية وفقًا للمعايير المحاسبية المقبولة عالميًا. يهدف التحول نحو القدرة المملوكة أو المستأجرة مباشرة إلى تحسين الاقتصادات الوحدوية على المدى الطويل مقارنة بالاعتماد الكامل على السحابة.
تحقيق ربحية مستدامة على النطاق المُشار إليه من خلال تقييم بقيمة تريليونات الدولارات يتطلب استمرار نمو الحجم وتخفيضات ذات مغزى في تكلفة تقديم كل وحدة إضافية من قدرة النموذج. ويوفر مذكرة الإصدار الأرقام الأساسية التي سيتم قياس التقارير الفصلية اللاحقة عليها، مما يمنح المستثمرين العامين إطارًا واضحًا لتتبع التقدم.
المستثمرون يزنون إمكانات نمو Anthropic مقابل الزيادة في متطلبات رأس المال
يخلق مزيج التوسع السريع في الإيرادات، والخسائر المستمرة الكبيرة، والالتزامات المستقبلية الهائلة، والحوكمة الخاضعة لسيطرة المؤسس، ملفًا مميزًا للمخاطر والمكافآت. يحصل المساهمون العامون على تعرض لواحدة من أبرز منصبات الذكاء الاصطناعي، لكنهم يقبلون تأثيرًا محدودًا في التصويت، واحتمالية أن تختلف القرارات المرتبطة بالرسالة عن التحسين المالي قصير الأجل. وتدعم عوامل المخاطر التفصيلية الواردة في الإيداع، بما في ذلك تركيز العملاء والاحتمالية بأن تشكل أنظمة الذكاء الاصطناعي المتقدمة مخاطر كارثية، أن هذه الفرصة تأتي مع درجة كبيرة من عدم اليقين.
سيقرر المشاركون في السوق في النهاية ما إذا كانت مسار النمو والموقع الاستراتيجي يبرران كثافة رأس المال والتنازلات الحوكمية. الأرقام المنشورة في مذكرة الإصدار تُرسي الأساس الوقائي لتلك التقييمات بينما تستعد Anthropic لاختبار رغبة السوق العامة في أسهم الذكاء الاصطناعي المتقدمة.
🔥 ما وراء العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
أخبار السوق تتحرك بسرعة — لكن المكان الذي تتعامل فيه بها مهم بنفس القدر. هذا أكتوبر، تطلق كوكين KuCoin 5.0، مما يحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "فورتي" و"هامش" و"عقود مستقبلية" وتتوقع منك فهم السبب. يزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة (متوفر حاليًا فقط للعملاء المميزين).
-
الأسهم، المؤشرات، والسلع. KuCoin 5.0 تتوسع خارج التشفير إلى الأسواق العالمية. عندما يتذبذب التشفير ويصعد السوق الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لتحويل الأموال التقليدية.
-
الأصول الواقعية (RWA). تعرّض مُرمّز إلى أصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد مقصورًا على المؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اربح أثناء تعلمك. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بتحقيق عائد يومي مُركب تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لأي مصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية للمستقبل الذي تتجه إليه العملات المشفرة، وليس لما كانت عليه.
الأسئلة الشائعة
ماذا يمثل خسارة صافية قدرها 42 مليار دولار بالنسبة لموقف أنثروبيك النقدي؟
يُمثل الجزء الأكبر من الخسارة الصافية البالغة 42 مليار دولار وفقًا للمبادئ المحاسبية المقبولة عمومًا، أي حوالي 34 مليار دولار، تكلفة محاسبية غير نقدية تعكس القيمة المقدرة الأعلى لأدوات التمويل القابلة للتحويل مع ارتفاع التقييم الخاص لشركة Anthropic. وتعكس الخسارة التشغيلية الأساسية البالغة حوالي 8.06 مليار دولار بشكل أكثر دقة السيولة المستهلكة من قبل العمل. وأكملت الشركة عام 2025 بوجود 20.28 مليار دولار نقدًا واستثمارات قصيرة الأجل، مما يشير إلى أن رقم الخسارة الإجمالي لا يعادل انخفاضًا مكافئًا في السيولة المتاحة.
ما مدى أهمية الالتزامات المستقبلية بقيمة 518 مليار دولار في البنية التحتية؟
حددت Anthropic التزامات تتجاوز 518 مليار دولار في السحابة والحاسوب والبنية التحتية على مدار عدة سنوات وشركاء. يشكل جزء كبير من هذه الالتزامات غير قابل للإلغاء. ويشير الحجم إلى رأس المال المطلوب لتدريب وتقديم النماذج الرائدة على مستويات تنافسية. وسيأتي التمويل من التدفق النقدي التشغيلي، والاحتياطيات الحالية، ورفع رؤوس الأموال الأسهم المستقبلية، وتسهيلات الائتمان. وستحدد نجاح الشركة في تحويل نمو الإيرادات إلى تدفق نقدي حر إيجابي مدى قدرتها على الوفاء بهذه الالتزامات بسهولة دون الحاجة إلى رفع كبير متكرر لرأس المال.
لماذا يهم هيكل شركة Founder LLC للمستثمرين العامين؟
سيتحكم المؤسسون السبعة في فئة أسهم F تمثل 50.1 بالمئة من قوة التصويت في المسائل الرئيسية من خلال الأغلبية في شركة المؤسسين. وبالتالي، يمتلك المساهمون العامون مصلحة اقتصادية دون سيطرة نسبية على تكوين مجلس الإدارة أو بعض القرارات الاستراتيجية. وقد صُممت هذه الترتيبة للحفاظ على مهمة الشركة العامة للمنفعة وثقافتها البحثية. يجب على المستثمرين تقييم ما إذا كان استمرار قيادة المؤسسين يفوق القدرة المحدودة للمساهمين الخارجيين على التأثير على الحوكمة.
ما نسبة الإيرادات التي تأتي من أكبر العملاء؟
في عام 2025، شكّل كل من أكبر عميلين مباشرين حوالي 12 بالمائة من الإيرادات، ليصل المجموع إلى حوالي 24 بالمائة. العديد من ترتيبات العملاء الكبار لا تحتوي على التزامات عقدية طويلة الأمد، مما يخلق احتمالًا بأن الإنفاق قد ينخفض بسرعة نسبيًا. لقد وسّعت الشركة قاعدة عملائها ذوي الإنفاق العالي، لكن التركز لا يزال عامل خطر مُعلَن يمكن أن يُضخم التقلبات في النتائج المُبلغ عنها إذا قلّل أي من الحسابين الرئيسيين من نشاطه.
متى من المتوقع أن تحدث الاكتتاب العام الأولي وما مدى التقييم؟
تشير التوقعات الحالية إلى إدراج بعد انتخابات منتصف المدة الأمريكية في نوفمبر 2026، مع احتمال بدء التسويق في منتصف إلى أواخر أكتوبر. وقد ركزت المناقشات حول التقييم على رقم يتجاوز تريليوني دولار، أي أكثر من ضعف علامة 965 مليار دولار من تمويل مايو 2026. وسيعتمد التسعير النهائي على ظروف السوق وطلب المستثمرين وعدد الأسهم المقدمة المحدد. ويمكن أن يرفع العرض رأس مال أولي كبير لدعم احتياجات البنية التحتية الجارية.
كيف يقارن نمو إيرادات Anthropic بنفقاتها على الحوسبة؟
زادت الإيرادات حوالي اثني عشر ضعفًا لتصل إلى 4.59 مليار دولار في عام 2025، بينما ارتفعت تكاليف الحوسبة والبنية التحتية إلى 7.33 مليار دولار، أي ما يقرب من ثلاثة أضعاف المستوى السابق وأكثر من نصف إجمالي المصروفات التشغيلية. ويُظهر هذا التباين الاقتصادات الحالية لتطوير نماذج الحدود. وأظهرت الأرباع اللاحقة في عام 2026 معدلات إيرادات متزايدة وتحسينًا تدريجيًا في النتائج التشغيلية المعدلة، مما يوحي بأن زيادة الاستخدام قد بدأت في تحسين نسبة تكلفة الحوسبة إلى الإيرادات.
إخلاء المسؤولية: هذا المحتوى لأغراض إعلامية فقط ولا يشكل نصيحة استثمارية. الاستثمارات تحمل مخاطر. يرجى إجراء بحثك الخاص (DYOR).
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.