

شراكة فيزا وMesh: تمكين إنفاق العملات المشفرة عالميًا عبر 175 مليون تاجر
مقدمة
كان دمج الأصول الرقمية في التجارة اليومية يعاني تاريخيًا من عقبة بنيوية مستمرة: مشكلة آخر ميل في السيولة. في يونيو 2026، وصل عدد مستخدمي التشفير العالمي إلى 774 مليون مستخدم، إلا أن الغالبية الساحقة من هذه الممتلكات الرقمية ظلت محجوبة عن الاستخدامات التجزئية اليومية. في 19 أكتوبر 2026، عالجت شراكة ثورية بين عملاق المدفوعات العالمي فيزا وشبكة ترتيب الأصول الرقمية Mesh هذه الفجوة مباشرةً من خلال جعل أرصدة التشفير والعملات المستقرة قابلة للإنفاق فورًا في أكثر من 175 مليون موقع تجاري عبر أكثر من 200 دولة وإقليم. هذا التطور يغيّر طريقة تفاعل الثروة الرقمية مع أنظمة التمويل التقليدية، ويُلغي الحاجة إلى عمليات تحويل يدوية مسبقة أو بطاقات مسبقة الدفع للتشفير.
فهم آليات شراكة فيزا ومش
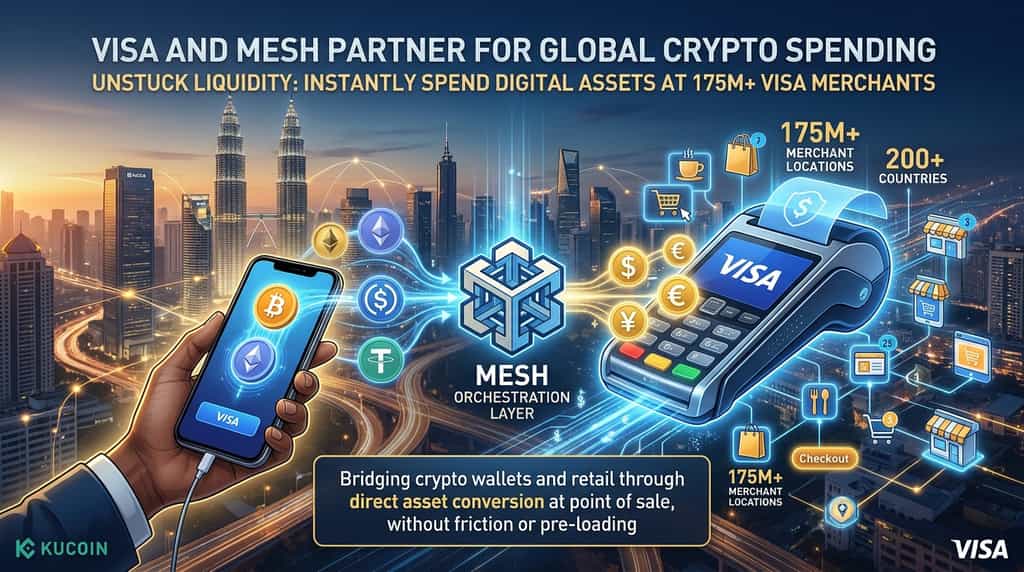
الشراكة بين Visa وMesh تُنشئ طبقة تنسيق سلسة تربط رصائد الأصول الرقمية ببيانات Visa القياسية دون الحاجة إلى أي تعديلات على الأجهزة أو سير العمل في نقطة البيع.
عندما يبدأ المستخدم معاملة عبر جهاز لاسلكي قياسي أو عبر الدفع عبر الإنترنت، تعمل Mesh خلف الكواليس داخل تطبيق المحفظة. تقوم طبقة التنسيق تلقائيًا بمعالجة مصدر التمويل، وتحويل رصيد العملات المشفرة أو العملات المستقرة أو العملات الورقية إلى العملة المطلوبة من قبل التاجر في اللحظة الدقيقة للدفع. في الوقت نفسه، يتلقى التاجر تسويات نقدية عادية عبر شبكة فيزا العالمية الموثوقة، معزولًا تمامًا عن عملية تحويل الأصول الأساسية. يتجاوز هذا الهيكل الاحتكاك التقليدي المتمثل في إجبار المستخدمين على تحميل بطاقات محددة مسبقًا أو سحب أصولهم يدويًا إلى حساب مصرفي مسبقًا.
كيف تحل طبقة التزامن Mesh مشكلة آخر ميل؟
تحل طبقة التوجيه Mesh مشكلة إنفاق آخر ميل من خلال تضمين توجيه المالية مباشرة داخل تطبيقات المحافظ الحالية بدلاً من إجبار المستخدمين على استخدام بطاقات دفع منفصلة.
تطلبت نماذج إنفاق العملات المستقرة التقليدية من المستهلكين الحفاظ على أرصدة منفصلة على بطاقات خصم كريبتو متخصصة أو تحمل تأخيرات تسويات مرهقة. وفقًا للرؤى التي شاركها رئيس تنفيذي ومؤسس مشارك لشركة Mesh، بام عزيزي، لم تعاني العملات المشفرة من نقص في الطلب على الاستخدام، بل من آلية توصيل نهائية مجزأة. من خلال التكامل المباشر مع المحافظ والاتصال بشبكة فيزا الواسعة — التي عالجت حجم مدفوعات بلغ 14.2 تريليون دولار خلال السنة المالية 2025 — تسمح Mesh للمستهلكين باستخدام أصولهم الرقمية المفضلة بشكل طبيعي. لا يحتاج المستخدمون إلى نقل الأموال يدويًا أو اعتماد تطبيق جديد تمامًا؛ بل تتحول أرصدة الرقمية الحالية فورًا إلى قوة شرائية نشطة في أي متجر قياسي.
ما هي الآثار المترتبة على التبني العالمي للعملات المشفرة وشبكات التجار؟
التحالف يفتح نطاقًا واسعًا من نقاط القبول من خلال الاستفادة من شبكة فيزا التي تضم أكثر من 175 مليون موقع تجاري حول العالم.
لقد نمت التبني العالمي للأصول الرقمية بسرعة، حيث تشير بيانات المعاملات من American Banker إلى أن حجم بطاقات العملات المشفرة الشهرية اقترب من 1.5 مليار دولار بحلول أواخر عام 2025. ومع ذلك، فإن هذا الرقم لا يزال جزءًا صغيرًا من سيولة البلوك تشين القابلة للوصول بالكامل. من خلال الاتصال بالبنية التحتية العالمية الضخمة لفيزا، فإن الشراكة تُوسّع فائدة الأصول الرقمية فورًا إلى مستويات التجزئة العامة. يمكن الآن للشركات المتكاملة مع Mesh—مثل Kalshi وTools for Humanity وFelix Pago وMajority وKAST—تقديم قدرات دفع مباشرة لقاعدة مستخدميها الجماعية عبر ملايين المتاجر، مما يعزز الاستخدام في العالم الحقيقي دون فرض أعباء تكامل جديدة على التجار.
كيف تقارن هذه الشراكة بمسارات العملات المستقرة الأخرى؟
يشغل تعاون Mesh-Visa موقعًا هيكليًا متميزًا مقارنة بمسارات الدفع بالعملات المستقرة المؤسسية الأخرى التي تم تقديمها مؤخرًا عبر الصناعة.
بينما سبق لـ Visa Direct تحسين التمويل المسبق عبر الحدود للمُرسلين الأموال، وقام Mastercard بتأسيس أنظمة تسويات عملات مستقرة مرتبطة عبر BVNK في 130 دولة، فإن هذه المبادرات استهدفت أساسًا تسويات المؤسسات الخلفية. وبالمثل، ركزت حلول المعالجة على شبكات مثل Base على كفاءات دفتر الأستاذ الوسيط. على النقيض من ذلك، يعمل Mesh مباشرة داخل طبقة المحفظة الموجهة للمستهلك. بدلاً من إصدار بطاقة جديدة أو تغيير أنظمة التسوية المؤسسية الخلفية، يعمل Mesh كجسر ذكي بين الأرصدة الرقمية التي يمتلكها المستهلك ونقاط النهاية في شبكات البطاقات التقليدية، مما يخلق تجربة مستهلك موحدة.
ما وراء العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
أخبار السوق تتحرك بسرعة — لكن المكان الذي تتخذ فيه إجراءاتك مهم بنفس القدر. هذا أكتوبر، تطلق كوكين KuCoin 5.0، مما يحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "فورتي" و"هامش" و"عقود مستقبلية" وتتوقع منك فهم السبب. يُزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة (متوفر حاليًا للعملاء المميزين فقط).
-
الأسهم، المؤشرات، والسلع. KuCoin 5.0 تتوسع خارج التشفير إلى الأسواق العالمية. عندما تتذبذب التشفير وترتفع الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لتحويل الأموال التقليدية.
-
الأصول الواقعية (RWA). تعرّض مُرمّز لأصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد محصورًا على المؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اكتسب أثناء التعلم. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بالكسب يوميًا بفائدة مركبة تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لأي مصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول لمسة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية حيث يذهب العملات المشفرة، وليس حيث كانت.
الخاتمة
الشراكة بين فيزا وMesh تمثل محطةً مهمة في سد الفجوة بين الأصول الرقمية اللامركزية والتجارة التجزئة التقليدية. من خلال ربط مئات الملايين من حاملي العملات المشفرة بأكثر من 175 مليون موقع تجاري حول العالم، تزيل هذه التعاون العوائق التاريخية التي كانت تقيّد الرموز الرقمية على التداول الطموح بدلاً من الاستخدام اليومي. وبدعم من زخم مؤسسي قوي وتكامل تقني، تحوّل هذه المبادرة العملات المستقرة والعملات المشفرة إلى وسائل تبادل عملية ويومية. مع استمرار تطور المشهد المالي نحو دفعات متعددة السلاسل دون عوائق، فإن حلول البنية التحتية مثل Mesh وشبكات عالمية مثل فيزا تُمهّد الطريق لتبني أوسع وأسهل للأصول الرقمية عبر الاقتصاد العالمي.
الأسئلة الشائعة
هل يحتاج التجار إلى تثبيت أجهزة جديدة لقبول المدفوعات من خلال هذا التكامل؟
لا يحتاج التجار إلى أجهزة جديدة، أو تحديثات برمجية، أو تغييرات في سير العمل. تُعالج المعاملات من خلال أجهزة لاسلكية قياسية أو بوابات عبر الإنترنت كما هي معاملات فيزا العادية، بينما تقوم Mesh بتحويل الأصول الأساسية خلف الكواليس.
كيف يتم تحويل أرصدة العملات المشفرة والعملات المستقرة أثناء الشراء؟
يعمل Mesh كطبقة تنسيق داخل تطبيقات المحافظ المشاركة، ويقيم تلقائيًا ويحول المبلغ المطلوب من الرصيد الرقمي أو العملات المستقرة إلى عملة ورقية قياسية في لحظة الدفع بالضبط.
ما الشركات التي تم توصيلها في البداية بشبكة Mesh؟
تدعم Mesh عدداً كبيراً من شركاء المؤسسات البارزين، بما في ذلك Kalshi وTools for Humanity وFelix Pago وMajority وKAST، مما يمنح قواعدهم المستخدمة وصولاً فورياً إلى قدرات إنفاق موسعة.
هل يحتاج المستهلك إلى التقدم بطلب للحصول على بطاقة خصم أو ائتمان جديدة؟
لا، لا يحتاج المستهلكون إلى التقدم بطلب للحصول على بطاقة منفصلة أو فتح حساب مستقل جديد. يتم توفير بيانات Visa مباشرة خلف الكواليس داخل تطبيق المحفظة المشارك الحالي للمستخدم.
كيف تؤثر هذه المبادرة على استخدام العملات المستقرة والعملات المشفرة بشكل عام؟
من خلال ربط الحيازات الرقمية مباشرة بشبكة التجار العالمية الواسعة لفيزا التي تضم 175 مليون موقع، فإن هذه الشراكة تحول الأصول الرقمية غير المستخدمة إلى قوة شرائية عملية وواقعية لملايين المستخدمين حول العالم.
إخلاء المسؤولية: هذه المقالة لأغراض إعلامية فقط ولا تشكل نصيحة مالية أو قانونية أو استثمارية. قم دائمًا بإجراء بحثك الخاص قبل التفاعل مع الأصول الرقمية.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.