

تجاوزت الاستراتيجية مؤقتًا قيمة فورد في السوق مع اكتساب اهتمام رهان الخزانة على البيتكوين
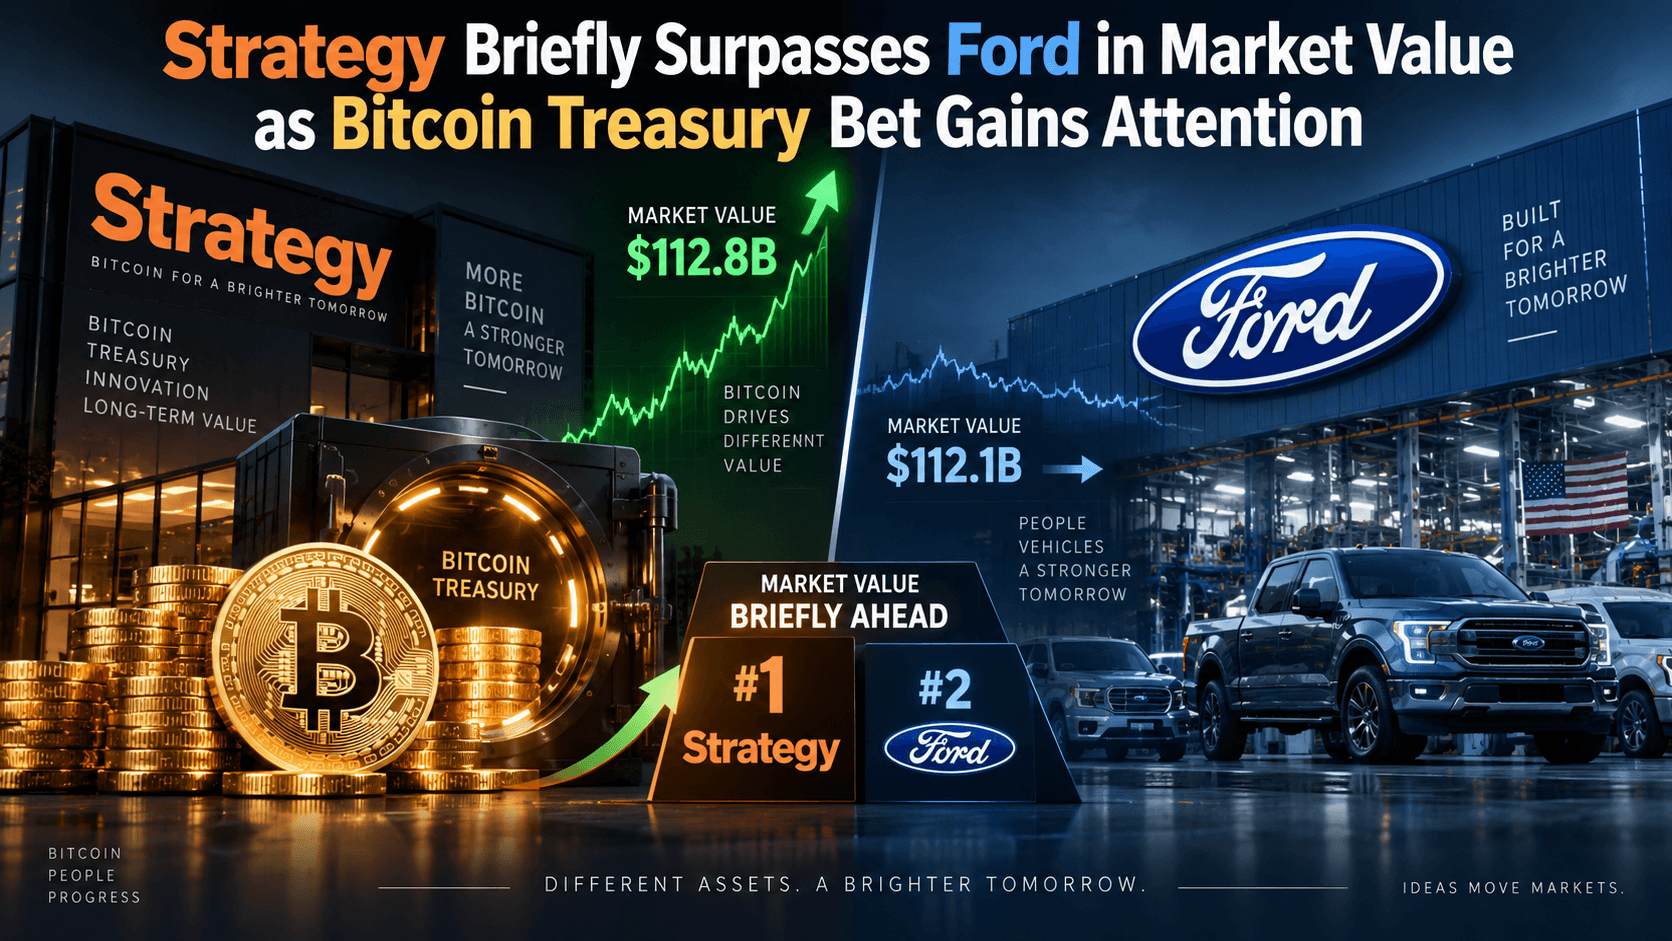
وصل تحول استراتيجية من شركة برمجيات مؤسسية إلى أكبر شركة مملوكة علنًا لخزينة بيتكوين في العالم إلى محطة رمزية في سبتمبر 2026. وقد أشار تصنيف BitcoinTreasuries.NET في الوقت الفعلي الذي أورده بانانس نيوز إلى أن رأس المال السوقي لاستراتيجية تجاوز مؤقتًا رأس مال فورد موتور، مما وضع الشركة المبنية حول استراتيجية بيتكوين مايكل سايلور في نفس نطاق القيمة السوقيّة تقريبًا مثل إحدى أكثر الشركات الصناعية شهرة في أمريكا.
كان المقارنة قصيرة الأمد، لكن ذلك يكاد يكون ثانويًا. يحتفظ الاستراتيجية الآن بـ 845,050 BTC، تم شراؤها مقابل حوالي 63.73 مليار دولار بـ سعر متوسط قدره 75,412 دولار لكل بيتكوين. عندما كان البيتكوين يتداول قرب 76,000 دولار تقريبًا عند تقاطع القيمة السوقية، كانت المراكز بأكملها أعلى قليلاً من تكلفتها الأساسية. وهذا يثير سؤالًا أكثر إثارةً من ما إذا كانت الاستراتيجية أو فورد تصدرت القائمة في عصر معين: لماذا مستعدة وول ستريت لتعيين قيمة أسهم مشابهة لفورد لشركة تُبنى استراتيجيتها المالية بشكل متزايد حول البيتكوين وتنفيذ أسواق رأس المال؟
ماذا حدث عندما تجاوزت الاستراتيجية فورد؟
يتطلب العنوان تأكيدًا مهمًا: لم تصبح الاستراتيجية أكثر قيمة بشكل دائم من فورد. أظهر تصنيف السوق في الوقت الحقيقي لحظيًا أن MSTR في المقدمة، لكن شركتين كانتا قريبتين جدًا لدرجة أن حركات أسعار الأسهم العادية يمكن أن تقلب الترتيب بسرعة. أغلقت أسهم فورد في 15 سبتمبر عند 13.50 دولارًا، بانخفاض قدره 2.6٪ للجلسة، بينما أغلقت MSTR عند 129.60 دولارًا، بانخفاض قدره 5.36٪.
هناك أيضًا سبب تقني يجعل المواقع المختلفة قد تُظهر تقديرات مختلفة تمامًا لقيمة السوق الخاصة بـ Strategy. فقد استخدمت MSTR إصدارًا متكررًا للأسهم في السوق، لذا يمكن أن تتأخر قواعد البيانات الخارجية عن تحديث التغييرات في عدد الأسهم المعلقة. على سبيل المثال، استخدمت مواد المستثمرين الخاصة بـ Strategy في أغسطس حوالي 394 مليون سهم أساسي في حساب واحد لقيمة السوق في ذلك الوقت، بينما استمرت بعض خدمات بيانات السوق في استخدام عدد أقل من الأسهم لاحقًا. وتشير Strategy صراحةً إلى أن حساباتها للأسهم المُخفَّضة بالكامل والأسهم الأساسية يمكن أن تختلف عن تقديرات قيمة السوق الخارجية.
هذا يجعل عبارة "تجاوزت مؤقتًا فورد" هي الصياغة الصحيحة. الأهمية الحقيقية ليست الترتيب الدقيق، بل حقيقة أن تقييمات الأسهم العادية المشتركة دخلت نفس النطاق الواسع.
كم من البيتكوين يملكه الاستراتيجية؟
يقول آخر مستند قدمته الاستراتيجية إنها احتفظت بـ 845,050 BTC اعتبارًا من 13 سبتمبر 2026. دفعت الشركة حوالي 63.73 مليار دولار مقابل هذه العملات، بما في ذلك الرسوم والتكاليف، مما يعطيها تكلفة اكتساب متوسطة قدرها حوالي 75,412 دولار لكل BTC. ولم تشتِ أو تبع Bitcoin خلال أي من الأسبوعين الكاملين الأولين للتقارير في سبتمبر.
| استراتيجية مركز البيتكوين | آخر رقم مُعلَن |
| الاحتياطيات من البيتكوين | 845,050 BTC |
| تكلفة الشراء الإجمالية | 63.73 مليار دولار |
| سعر الشراء المتوسط | 75,412 دولارًا لكل BTC |
| حصة من العرض الأقصى لـ Bitcoin البالغ 21M | حوالي 4% |
عند سعر بيتكوين قريب من 76,000 دولار، ستكون هذه الممتلكات بقيمة حوالي 64.2 مليار دولار، وهي فقط أعلى قليلاً من تكلفتها الإجمالية للشراء. وهذا يجعل مقارنة فورد خاصةً ملحوظة للغاية. لم تصل الاستراتيجية إلى هذه النقطة التقييمية لأن احتياطي البيتكوين الخاص بها كان يحتفظ بعشرات المليارات من الدولارات من الأرباح غير المحققة. بل إن المستثمرين كانوا يقيمون الهيكل الشركاتي المحيط بهذا الاحتياطي: منصة التمويل، وإمكانية تراكم البيتكوين المستقبلي، والسيولة، وتخصيص رأس المال، والارتفاع الإضافي المتاح لمساهمي MSTR العاديين.
لماذا تُقيّم وول ستريت MSTR كشركة بيت كوين؟
لا تزال الاستراتيجية تعمل كشركة برمجيات أعمال حقيقية. في الربع الثاني من عام 2026، بلغ إيرادات البرمجيات 122.4 مليون دولار، بزيادة قدرها 6.9% على أساس سنوي. وارتفعت إيرادات خدمات الاشتراك بنسبة 54% إلى حوالي 62.9 مليون دولار، مما يعكس استمرار انتقال الشركة نحو اشتراكات السحابة.
لكن هذا النشاط التشغيلي أصبح صغيرًا مقارنةً بحجم احتياطي بيتكوين واستراتيجية رأس المال الخاصة بالاستراتيجية. تصف الاستراتيجية نفسها الشركة على أنها تجمع بين عملية خزانة بيتكوين، ومنصة رأس مال للائتمان الرقمي، وعملية برمجيات تحليلات مؤسسية. وتقول مواد المستثمر إن قيمة MSTR لا تزال مهيمنة على بيتكوين وهيكل رأس المال، حتى لو كان يمكن للبرمجيات أن تسهم ما زال بالتكنولوجيا وعلاقات العملاء والخيارات التشغيلية.
لهذا السبب، فإن تقييم MSTR باستخدام مضاعف إيرادات البرمجيات التقليدي يفوت جزءًا كبيرًا من القصة. يعامل المستثمرون السهم بشكل متزايد كمطالبة متبقية على أصول البيتكوين بالإضافة إلى قيمة — أو التكلفة المحتملة — لقدرة الاستراتيجية على إصدار الأوراق المالية، وتمويل مزيد من التعرض للبيتكوين، وإدارة ميزانية عمومية معقدة بنشاط.
كيف يعمل عجلة بيتكوين الخاصة بالاستراتيجية
لم يعد الأمر مجرد "استعارة المال وشراء البيتكوين"
كانت النسخة المبكرة من استراتيجية بيت كوين الخاصة بالاستراتيجية سهلة نسبيًا للفهم: جمع رأس المال، وشراء بيت كوين والاحتفاظ به. أما النموذج الحالي فهو أوسع بكثير. يمكن للاستراتيجية الوصول إلى برامج ATM للأسهم العادية، والديون القابلة للتحويل، وعدة فئات من الأسهم المفضلة الأبدية، مع الحفاظ في الوقت نفسه على سيولة مخصصة بالدولار الأمريكي. يمكن استخدام رأس المال المُجمع من هذه القنوات لشراء بيت كوين، ودعم الأرباح والفائدة، وإعادة تمويل المطالبات، أو شراء الأسهم مرة أخرى.
تصف الاستراتيجية هذا على أنه "محرك ائتمان رقمي." وفي مواد المستثمرين الخاصة بشهر أغسطس، شرح الإدارة أن إصدار أدوات مفضلة أو أدوات أخرى مشابهة للدخل الثابت يمكن أن يزيد من التعرض لبيتكوين لكل سهم عند جمع رأس المال بشروط جذابة، وعندما يتجاوز عائد بيتكوين على المدى الطويل التكلفة الفعالة لهذا التمويل. كما تحذر الشركة صراحةً من أن نفس الهيكل يمكن أن يدمر القيمة إذا تم جمع رأس المال بشروط غير جذابة أو إذا فشل عائد بيتكوين في تغطية تكاليف التمويل.
الاستراتيجية تصبح مُخصصة أكثر نشاطًا لرأس المال
تُظهر النشاطات الأخيرة مدى تغيّر النموذج. بين 24 أغسطس و30 أغسطس، اشترى الاستراتيجية 4,603 BTC مقابل حوالي 369.7 مليون دولار، بسعر متوسط قدره 80,318 دولار لكل عملة، ورفعت الممتلكات الإجمالية إلى 845,050 BTC. لكن خلال فترتي الإبلاغ التاليتين، لم يشترِ الاستراتيجية بيتكوين إضافيًا. بدلاً من ذلك، قام الاستراتيجية باستعادة أسهم STRC المفضلة بقيمة 176.3 مليون دولار، ورفع تفويض استرداد الائتمان الرقمي من مليار دولار إلى مليارَي دولار، ثم أنفق 139.3 مليون دولار إضافية لاسترداد STRC في الأسبوع التالي.
هذا التحول مهم. أصبحت الاستراتيجية تتصرف بشكل متزايد أقل كشركة لديها تفويض أحادي الاتجاه لشراء أكبر قدر ممكن من البيتكوين، وأكثر كمُخصّص رأس مال مركّز على البيتكوين يقرر ما إذا كان الدولار التالي هو الأفضل إنفاقه على البيتكوين، أو السيولة، أو الأسهم العادية، أو الأوراق المالية المفضلة.
لماذا يمكن أن تكون قيمة بتكوين الاستراتيجية أعلى من MSTR؟
الخطأ الشائع هو مقارنة احتياطي بيتكوين الذي يزيد عن 60 مليار دولار الخاص بالاستراتيجية مباشرة مع رأس المال السوقي للأسهم العادية، والاستنتاج بأن MSTR يجب أن تتداول بخصم مقارنة ببيتكوين التي تمتلكه.
المشكلة هي أن مساهمي المساهمات العادية في MSTR لا يقعون في قمة هيكل رأس المال. لديها استراتيجيات بآلاف المليارات من الدولارات من الديون وفئات متعددة من الأسهم المفضلة التي تسبق المساهمات العادية. في لقطة في 10 أغسطس، أبلغت الاستراتيجية عن حوالي 6.75 مليار دولار من الديون و15.24 مليار دولار من الأسهم المفضلة، إلى جانب احتياطياتها من البيتكوين والدولار الأمريكي. وتصف الاستراتيجية صراحةً MSTR على أنه رأس المال المتبقي للشركة وتحذر من أن مساهمي المساهمات العادية يأتون بعد هذه المطالبات الأعلى أولوية.
ما معنى mNAV بالنسبة إلى MSTR؟
تستخدم الاستراتيجية مقياسًا إضافيًا يُسمى mNAV لمقارنة تقييم السوق الخاص بـ MSTR مع ما تسميه القيمة الصافية للبيتكوين لكل سهم بعد المطالبات العليا المحددة. هذا ليس NAV الصندوق التقليدي ولا قيمة التصفية. تشير مواد الاستراتيجية الخاصة إلى أن الهامش يمكن أن يعكس قدرتها في أسواق رأس المال، وبرمجياتها، وعلامتها التجارية، وسيولتها، وخياراتها وتوقعات المستثمرين — وأن هذا الهامش يمكن أن يختفي أو يصبح سالبًا.
هذا التمييز حاسم. لا يثبت عنوان مثل "الاستراتيجية تمتلك 64 مليار دولار من البيتكوين لكنها لديها رأس مال سوقي قدره 50 مليار دولار فقط" أن الأسهم العادية مُقيَّمة بشكل أقل من قيمتها، لأنه يتجاهل الدين والمطالبات المفضلة وتكاليف التمويل المستقبلية والالتزامات الأخرى والتخفيف.
لماذا يتحرك MSTR أكثر من البيتكوين؟
يُوصف MSTR غالبًا بأنه وسيط مُضاعف لبيتكوين، لكن الاستراتيجية نفسها تحذر من أنه ليس صندوقًا استثماريًا يتبع سعر بيتكوين فوري. لا يمتلك مساهمو MSTR حق استرداد مباشر لبيتكوين محدد، ويمكن أن يختلف عائد السهم بشكل كبير عن BTC بسبب الدين، والأرباح المفضلة، وإصدار الأسهم، وأداء البرنامج، وظروف أسواق رأس المال، والتغيرات في mNAV.
تُظهر جلسة 15 سبتمبر النقطة. انخفض البيتكوين نحو 76,000 دولار تقريبًا مع استجابة أسواق التشفير لعدم اليقين التنظيمي وبيئة اقتصادية كليّة صعبة، في حين انخفضت MSTR بنسبة 5.36%. كانت الأسهم المرتبطة بالتشفير ضعيفة على نطاق واسع بعد فشل مجلس الشيوخ في دفع قانون CLARITY للأمام، كما انخفضت Coinbase أيضًا بشكل حاد.
لكن لا يوجد مضاعف دائم مثل "يتحرك MSTR مرتين أكثر من البيتكوين". عندما يرتفع البيتكوين مع توسع mNAV وتحسين ظروف التمويل، يمكن لـ MSTR أن يتفوق بشكل كبير. إذا انخفض البيتكوين في الوقت الذي تضغط فيه السوق على القيمة المضافة الممنوحة لهيكل رأس مال الاستراتيجية، فقد يتأخر السهم عن أداء البيتكوين. هذه التفاعلية تعمل في كلا الاتجاهين.
لماذا تهم مقارنة فورد — ولماذا يمكن أن تضلّل
فورد والاستراتيجية هما تقريبًا متعاكسان كشركات، وهو بالضبط ما جعل المقارنة تجذب الانتباه.
| استراتيجية | فورد |
| خزينة البيتكوين، أسواق رأس المال والبرمجيات | التصنيع والتمويل السيارات العالمي |
| التقييم حساس للغاية تجاه البيتكوين | التقييم المرتبط بطلب المركبات والهوامش والائتمان |
| عمل تشغيلي خفيف نسبيًا من حيث الأصول | شبكة تصنيع كثيفة رأس المال |
| هيكل معقد من الأولويات/الديون حول BTC | ميزانية صناعية ومالية تقليدية |
| عالية في التفاعل بين أسواق الأسهم | تقييم الشركة التشغيلية الدورية |
كان لدى فورد حوالي 3.99 مليار سهم قيد التداول بناءً على أحدث ملف تنظيمي لها، بينما تشمل محركها الاقتصادي تصنيع المركبات، وفورد كريدت، والمصانع، وسلاسل التوريد، والتوزيع العالمي. في المقابل، بنت استراتيجية جزءًا كبيرًا من هويتها المالية حول احتياطيات البيتكوين وإصدار الأوراق المالية.
لذلك، القول إن الاستراتيجية كانت لفترة قصيرة لديها قيمة سوقية أعلى لا يعني أن الاستراتيجية أصبحت شركة أكبر من حيث الإيرادات أو عدد الموظفين أو طاقة الإنتاج أو الأصول المادية. تقيس القيمة السوقية قيمة الأسهم العادية في سوق الأسهم. ما يُظهره التقاطع هو أن المستثمرين كانوا على استعداد لفترة قصيرة لتعيين قيم مماثلة تقريبًا للأسهم العادية لاثنين من المطالبات المختلفة تمامًا على القيمة الاقتصادية المستقبلية.
لماذا يهم التوقيت بالنسبة إلى MSTR
وصل هذا الإنجاز في لحظة غير اعتيادية، لأن 15 سبتمبر لم يكن جلسة انتعاش واسعة في عالم التشفير. فقد انخفض البيتكوين، وانخفض الاستراتيجية بأكثر من 5٪، وفشل مجلس الشيوخ الأمريكي في دفع قانون CLARITY قدماً. وفي نفس الوقت، كانت الأسواق تستعد لقرار مجلس الاحتياطي الفيدرالي، وارتفع عائد سندات الخزانة الأمريكية لمدة 10 سنوات فوق مستوى 5٪، وهو مستوى لم يُرَ منذ عام 2007.
هذا يعني أن MSTR كانت تواجه مخاطر محددة بالعملات المشفرة ومخاطر اقتصادية كليّة. يمكن أن تؤثر عدم اليقين التنظيمي على الشركات المرتبطة ببيتكوين، بينما تزيد العوائد المتزايدة على السندات الأمريكية من تكلفة الفرصة البديلة للأصول المضاربة وتعقد صعوبات التمويل عبر أسواق رأس المال. بالنسبة للاستراتيجية على وجه التحديد، يمكن أن تكون أسعار الفائدة الأعلى ذات أهمية مرتين: فقد تضغط على بيت كوين ورغبة المستثمرين في المخاطرة، في الوقت الذي تؤثر أيضًا على التسعير الذي يطلبه المستثمرون من أوراق الشركة المفضلة والديون.
لذلك، لم يحدث الانزلاق القصير لفورد ببساطة لأن البيتكوين كان يصعد وكان الحماس التخميني في ذروته. بل حدث لأن تقييم الاستراتيجية كان قد انتقل بالفعل إلى نفس المنطقة الواسعة مثل فورد قبل جلسة صعبة من تجنب المخاطر دفعت MSTR للانخفاض مجددًا.
ماذا يعني هذا للمخزونات الشركاتية من البيتكوين؟
أظهرت الاستراتيجية أن استراتيجية بيتكوين المؤسسية يمكن أن تتطور أبعد من مجرد وضع النقد الزائد في BTC. إذ يجمع نموذجها الآن بين أصل احتياطي، وسهم عام، وديون، وأوراق مالية مفضلة دائمة، وسيولة مخصصة، وتخصيص نشط للرأس المال. وصفت عرض المستثمرين لشهر أغسطس الشركة بأنها تسعى لاستخدام الحجم، والسيولة، والوصول إلى عدة قنوات تمويل لزيادة التعرض لبيتكوين لكل سهم على مدى الزمن.
هذا لا يعني أن الشركات الأخرى يمكنها إعادة إنتاج الاستراتيجية بسهولة. تستفيد الاستراتيجية من سيولة غير عادية في الأسهم والخيارات، واحتياطي كبير من البيتكوين، وسنوات من الخبرة في تمويل الأسواق العامة، وقاعدة مستثمرين تفهم بالفعل MSTR كأداة مالية مرتبطة بالبيتكوين. قد تواجه شركات الخزينة الأصغر تكاليف تمويل أعلى بكثير، وسيولة أرق، وقدرة أقل على إصدار أوراق مالية مفضلة بشروط جذابة.
الدرس الأ broader هو بالتالي ليس أن كل خزانة شركة يجب أن تنسخ الاستراتيجية، بل أن الأسواق الرأسمالية العامة أثبتت الآن استعدادها لتمويل نموذج عمل يصبح فيه إدارة خزانة البيتكوين جزءًا رئيسيًا من الشركة المالية.
ما الذي يجب على مستثمري MSTR مراقبته بعد ذلك؟
المتغير الأول يظل بيتكوين نفسه. متوسط سعر الشراء للإستراتيجية هو 75,412 دولارًا لكل BTC، مما يجعل أسعار السوق الأخيرة قريبة بشكل غير عادي من أساس التكلفة الإجمالي للشركة. أي حركة مستدامة فوق هذا المستوى ستزيد من قيمة احتياطيها، بينما أي انخفاض كبير أدناه سيضع جزءًا كبيرًا من المركز مرة أخرى في خسارة غير محققة.
لكن سعر البيتكوين وحده لم يعد كافيًا. يحتاج المستثمرون أيضًا إلى مراقبة ما إذا كانت الاستراتيجية ستستأنف عمليات شراء البيتكوين الرئيسية، وما إذا كانت ستواصل سداد STRC أو أوراق مالية أخرى مفضلة، وكمية الأسهم العادية التي تصدرها من خلال برامج ATM، وما إذا كان احتياطيها بالدولار الأمريكي لا يزال كافيًا لدعم أرباح الأسهم المفضلة وفوائد الديون. وفي بداية سبتمبر، أفادت الشركة بأن احتياطيها بالدولار الأمريكي بلغ 5.10 مليار دولار أمريكي، بينما يسمح إطارها الرأسمالي صراحةً بالإصدار وعمليات الشراء回 وتنزيل البيتكوين الانتقائي حسب القيمة النسبية واحتياجات السيولة.
الاختبار طويل الأجل بسيط لكنه صعب: هل يمكن للإستراتيجية أن تزيد القيمة المرتبطة ببيتكوين لكل سهم عادي أسرع من نمو تكاليف التمويل والتخفيف والمطالبات العليا؟ هذا السؤال أهم بكثير من ما إذا كان MSTR يحتل مرتبة أعلى من فورد في أي يوم تداول معين.
🔥 خلف العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
أخبار السوق تتحرك بسرعة — لكن المكان الذي تتفاعل فيه معها مهم بنفس القدر. هذا أكتوبر، تطلق كوكين KuCoin 5.0، وتحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "نقدي" و"هامش" و"آجلة" وتتوقع منك فهم السبب. يزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة.
-
الأسهم، المؤشرات، والسلع. KuCoin 5.0 تتوسع خارج التشفير إلى الأسواق العالمية. عندما يتذبذب التشفير ويرتفع السوق الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لتحويل الأموال التقليدية.
-
الأصول الواقعية (RWA). تعرض مُرمّز لأصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد محصورًا على المؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اربح أثناء تعلمك. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بالكسب يوميًا بفائدة مركبة تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، واحصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لمصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية حيث يذهب العملات المشفرة، وليس حيث كانت.
الاستنتاج
يُنظر إلى تجاوز استراتيجية فورد مؤقتًا في القيمة السوقية على أنه إنجاز رمزي أكثر من كونه ترتيبًا دائمًا للشركات. تعمل الشركتان في مجالين مختلفين تمامًا، ويمكن أن تتبادل قيمتهما السوقية بسرعة مع تحركات أسهماهما.
ما يجعل هذا الحدث مهمًا هو ما يكشفه عن تطور الاستراتيجية. لم يعد البيتكوين مجرد أصل مُسجَّل على الميزانية العمومية للشركة. بل أصبح الأساس لاستراتيجية أوسع نطاقًا في أسواق رأس المال تشمل الأسهم العادية، والأوراق المالية المفضلة، والديون، واحتياطيات السيولة، وتخصيص رأس المال النشط.
يمكن لهذه البنية أن تعزز القيمة عندما يؤدي البيتكوين أداءً جيدًا ويبقى التمويل جذابًا. كما يمكنها أن تعزز الخسائر عندما ينخفض البيتكوين، أو يصبح التمويل مكلفًا، أو يتقلص هوامش التقييم الخاصة بـ MSTR.
القصة الأكبر، وبالتالي، ليست ما إذا كانت الاستراتيجية ستظل تستحق أكثر من فورد غدًا. بل ما إذا كانت وول ستريت ستستمر في مكافأة شركة عامة تم بناء محركها المالي الأساسي حول البيتكوين.
الأسئلة الشائعة
لماذا تُظهر المواقع المختلفة قيمًا مختلفة لرأس المال السوقي لـ Strategy؟
تُصدر الاستراتيجية أسهمًا بشكل متكرر من خلال برامج في السوق، مما يعني أن قواعد البيانات الخارجية يمكن أن تستخدم أرقامًا مختلفة أو قديمة للأسهم المتداولة. كما تُبلغ الاستراتيجية عن عدد الأسهم الأساسية وعدد الأسهم المُخفَّضة بالكامل لأغراض تقييم مختلفة، لذا قد تختلف تقديرات القيمة السوقية حسب المنهجية وتوقيت التحديث.
هل توجد حدود لاستراتيجية بشأن كمية البيتكوين التي يمكنها امتلاكها؟
بروتوكول البيتكوين لا يفرض حدًا على الملكية المؤسسية. بل تعتمد القدرة العملية للاستراتيجية على امتلاك كميات إضافية من البيتكوين على توفر التمويل، وسياسات الشركة، وظروف سوق الأوراق المالية، ومتطلبات السيولة، وقرارات الإدارة المتعلقة بتخصيص رأس المال.
هل يمكن للاستراتيجية بيع البيتكوين الخاصة بها؟
نعم. يسمح الإطار الحالي لرأس المال الخاص بالاستراتيجية بتحقيق أرباح انتقائية من البيتكوين لأغراض مثل دعم السيولة، أو تلبية الالتزامات، أو تمويل عمليات شراء مُصرّح بها لأسهم الأمان. ومع ذلك، لا تزال الشركة تصف التعرض طويل الأجل للبيتكوين على أنه محوري لاستراتيجية خزانتها.
ما هي احتياطيات استراتيجية الدولار الأمريكي؟
الاحتياطي بالدولار الأمريكي هو حوض مخصص للسيولة بالدولار الأمريكي موجه أساسًا لدعم أرباح الأسهم المفضلة وفوائد الديون. أبلغت الاستراتيجية عن احتياطي بالدولار الأمريكي بقيمة 5.10 مليار دولار أمريكي اعتبارًا من أوائل سبتمبر، منفصلًا عن النقد بالدولار الأمريكي الإضافي المتاح للاستخدامات الأوسع في إدارة الخزينة والرأس المال.
هل يؤثر المرور السريع لفورد على عضوية MSTR في المؤشر؟
لا. تجاوز شركة أخرى من حيث القيمة السوقية لا يضيف تلقائيًا استراتيجية إلى المؤشر أو يزيلها منه أو يغير وزنها في مؤشر رئيسي. يستخدم مقدمو المؤشرات قواعد الأهلية الخاصة بهم، والقيمة السوقية المعدلة حسب السهم المتاح، وجداول إعادة التوازن ومعايير أخرى عند تحديد العضوية.
إخلاء المسؤولية: هذه المقالة لأغراض إعلامية فقط ولا تشكل نصيحة استثمارية. يمكن أن تكون الأصول المشفرة شديدة التقلب، وقد تتغير ظروف السوق وسيولة الرموز وتطورات المشروع بسرعة. يجب على القراء إجراء أبحاثهم الخاصة وتقييم تحملهم للمخاطر قبل اتخاذ قرارات مالية.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.