

توقعات أسهم SK Hynix بعد أرباح الربع الثالث 2026 القياسية: هل يمكن لازدهار ذاكرة الذكاء الاصطناعي أن يستمر؟
مقدمة
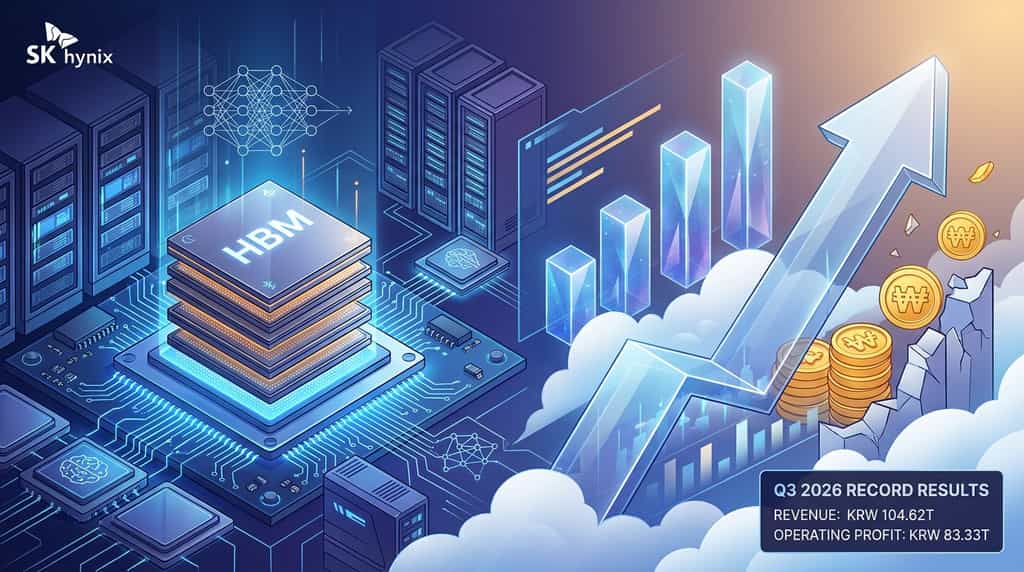
SK Hynix أعلنت عن إيرادات ربع سنوية قياسية بلغت 104.62 تريليون وون كوري وربح تشغيلي قدره 83.33 تريليون وون كوري في الربع الثالث من عام 2026، مع استمرار توسع الطلب على ذاكرة النطاق الترددي العالي (HBM) ومنتجات الذاكرة الأخرى المرتبطة بالذكاء الاصطناعي. وفقًا لإصدار الشركة الإفصاح الرسمي عن نتائج الربع الثالث لعام 2026، المنشور في 28 أكتوبر 2026، ارتفعت الإيرادات بنسبة 32% مقارنة بالربع السابق، بينما ارتفع الربح التشغيلي بنسبة 38%. وتُبرز هذه النتائج موقع SK Hynix في سلسلة توريد البنية التحتية للذكاء الاصطناعي، لكنها تثير أيضًا سؤالًا أساسيًا: هل يمكن للربحية الاستثنائية أن تستمر مع توسع عرض الذاكرة وتطور دورة أشباه الموصلات؟
يعتمد توقعات أسهم SK Hynix على عدة عوامل، بما في ذلك تبني HBM4، واستثمار مراكز البيانات الذكية، والعقود الطويلة الأجل مع العملاء، وطاقة الإنتاج، وأسعار الذاكرة. كما يحتاج المستثمرون إلى التمييز بين الأداء التشغيلي والصافي للدخل، الذي انخفض مقارنة بالربع السابق على الرغم من تحقيق إيرادات وأرباح تشغيلية قياسية.
لماذا أبلغت SK Hynix عن أرباح قياسية للربع الثالث من عام 2026؟
كانت نتائج الربع الثالث القياسية لـ SK Hynix مدفوعة بطلب قوي على ذاكرة الذكاء الاصطناعي، وارتفاع أسعار المنتجات الرئيسية، ونمو ذاكرة الخوادم ذات القيمة المضافة العالية. أبلغت الشركة عن إيرادات قدرها 104.6155 تريليون وون كوري، وربح تشغيلي قدره 83.3338 تريليون وون كوري، وصافي دخل قدره 39.7756 تريليون وون كوري، بناءً على نتائجها المالية الرسمية للربع الثالث لعام 2026.
زاد إيرادات الشركة بنسبة 32% مقارنة بالربع الثاني من عام 2026 وبنسبة 328% على أساس سنوي. وارتفع الربح التشغيلي بنسبة 38% مقارنة بالربع السابق وبنسبة 632% على أساس سنوي. ووصل هامش التشغيل إلى 80%، مقارنة بـ 76% في الربع الثاني و47% في الربع الثالث من عام 2025. تُظهر هذه الأرقام مدى قوة الطلب على المنتجات والتسعير المواتي في التأثير على الربحية عندما يكون مزود الذاكرة يمتلك منتجات يحتاجها العملاء بشكل عاجل.
كما تُظهر النتائج لماذا يجب على المستثمرين فحص عدة مقاييس مالية. انخفض صافي الدخل بنسبة 58% مقارنة بالربع السابق، من 93.92 تريليون وون كوري جنوبي في الربع الثاني إلى 39.78 تريليون وون كوري جنوبي في الربع الثالث، حتى مع زيادة الإيرادات والأرباح التشغيلية. لا توفر الإصدار الأخير لـ SK Hynix شرحًا كاملًا لجميع العوامل وراء هذا الانخفاض الربعاني في أرقامها الملخصة، لذا يجب على المستثمرين مراجعة القوائم المالية الكاملة ومواد مكالمة الأرباح قبل استخلاص الاستنتاجات.
الاستنتاج الأ broader هو أن SK Hynix استفادت من دورة صعود قوية في سوق الذاكرة، لكن ربعًا واحدًا بنتائج قياسية لا يمكنه تحديد مدى استمرار الهوامش الحالية. يحتاج المستثمرون إلى تقييم طلب المنتجات، والأسعار، وطاقة الإنتاج، والنفقات الرأسمالية المستقبلية إلى جانب أرقام الأرباح الإجمالية.
ما مدى أهمية HBM4 لرؤية أسهم SK Hynix؟
HBM4 هو جزء أساسي من استراتيجية نمو SK Hynix، لأن وحدات تسريع الذكاء الاصطناعي المتقدمة تتطلب عرض نطاق ذاكرة عالي ووصولًا فعالًا إلى كميات كبيرة من البيانات. وفي إعلانها عن نتائجها في 28 أكتوبر، قالت SK Hynix إن شحنات HBM4 قد بدأت بجدية، وأن HBM4 من المتوقع أن يصبح منتج HBM الرئيسي لها بدءًا من الربع الرابع من عام 2026.
تُكدّس ذاكرة النطاق الترددي العالي عدة شرائح ذاكرة لتوفير معدل مرور بيانات عالٍ في حزمة مدمجة. وهذا يجعل HBM مهمًا لمحفّزات الذكاء الاصطناعي التي تحتاج إلى نقل كميات كبيرة من بيانات النموذج أثناء تشغيل أحمال تدريب واستنتاج مكثفة. مع تعقيد نماذج الذكاء الاصطناعي وأنظمة مراكز البيانات، يمكن أن تصبح أداء الذاكرة جزءًا مهمًا من الأداء العام للنظام.
تقوم SK Hynix أيضًا بتوسيع محفظتها الأوسع لذاكرات الذكاء الاصطناعي. وأبلغت الشركة عن مبيعات أقوى لذاكرات DDR5 للخوادم ومنتجات الخوادم ذات القيمة المضافة العالية، بينما استفادت أعمالها في NAND من زيادة مبيعات محركات الحالة الصلبة المؤسسية (eSSDs) بطبقة 321 TLC. وتخدم هذه المنتجات أجزاء مختلفة من بنية الذكاء الاصطناعي: حيث تدعم HBM أحمال المعززات عالية النطاق الترددي، وتوفر ذاكرة DRAM للخوادم الذاكرة العاملة، وتوفر محركات الحالة الصلبة المؤسسية تخزين بيانات عالي السعة.
خطط الإنتاج الخاصة بالشركة مهمة لأرباحها المستقبلية. وقالت SK Hynix إنها تخطط لزيادة طاقة مرفق M15X إلى أقصى طاقة لها بحلول نهاية عام 2026 لزيادة إنتاج HBM4. كما تنوي توسيع إنتاج منتجات DRAM المتقدمة ومنتجات NAND عالية الأداء. هذه خطط الشركة وليست ضمانات للمبيعات أو الأرباح المستقبلية، وسيرتبط تأثيرها المالي بطلب العملاء، وتنفيذ التصنيع، ونسب الإنتاج، وأسعار المنتجات.
يجب على المستثمرين أيضًا تذكّر أن انتقالًا ناجحًا للمنتج لا يلغي المنافسة. سوق HBM يتطلب متطلبات تقنية عالية، وقد يقوم العملاء بتقييم الموردين بناءً على الأداء، والموثوقية، وقدرة التصنيع، والتكلفة، وجداول التسليم. ستكون قدرة SK Hynix على الحفاظ على موضع منتجها مع توسع اعتماد HBM4 عاملًا محوريًا في التوقعات طويلة الأجل للسهم.
هل يمكن لطلب ذاكرة الذكاء الاصطناعي دعم نمو SK Hynix حتى عام 2030؟
تتوقع SK Hynix أن يظل الطلب على الذاكرة قويًا، جزئيًا لأن استثمارات البنية التحتية للذكاء الاصطناعي تتوسع خارج المبادرين الأوائل. وفي إصدار نتائج الربع الثالث لعام 2026، قالت الشركة إنها تتوقع استمرار قيود عرض الذاكرة حتى عام 2030، مشيرة إلى تعقيد التصنيع المتقدم وفترات التمهيد الطويلة المطلوبة لبناء مرافق إنتاج جديدة.
يعتمد توقعات الشركة على مجموعة متزايدة من تطبيقات الذكاء الاصطناعي. تحتاج مراكز بيانات الذكاء الاصطناعي إلى ذاكرة متقدمة لدعم تدريب النماذج والاستنتاج وأعباء الحوسبة الأخرى. كما تشير SK Hynix إلى الذكاء الاصطناعي المؤسسي والشخصي على المدى القريب، مع إمكانية دعم تطبيقات الذكاء الاصطناعي المادية مثل القيادة الذاتية والروبوتات الطلب على المدى الأطول.
هذه فرضية الطلب مهمة لأن صناعة الذاكرة صناعة دورية. عندما يزداد الطلب أسرع من العرض، يمكن أن تتحسن أسعار المنتجات وأرباح المصنعين بشكل حاد. عندما يلتحق العرض أو يقلل العملاء من طلباتهم، يمكن أن تتراجع الأسعار وتنخفض الربحية. لذلك لا ينبغي افتراض أن هامش التشغيل القياسي الحالي سيستمر إلى ما لا نهاية.
يخلق توسيع العرض تحديًا في التوازن. تخطط شركة SK Hynix لزيادة قدرة الإنتاج وتتوقع استثمارًا كبيرًا في عام 2027 مع دخول منشأة يونغين المرحلة 1 في التشغيل الكامل وتقدم مشاريع البنية التحتية الأخرى. يمكن أن يساعد المزيد من القدرة الشركة على خدمة العملاء ودعم نمو الإيرادات، لكنه يتطلب أيضًا رأس مالًا ووقتًا وتنفيذًا دقيقًا. إذا اتسعت عرض الصناعة في النهاية أسرع من الطلب، فقد يعود ضغط التسعير.
إن توقع الشركة بوجود خلل في العرض والطلب حتى عام 2030 هو تقييم إداري، وليس نتيجة مضمونة بشكل مستقل. يجب على المستثمرين مراقبة الإعلانات اللاحقة عن الأرباح للتغيرات في طلب العملاء، وأسعار الذاكرة، وخطط الإنفاق الرأسمالي، وتوجيهات الإنتاج. إن التوقعات على المدى الطويل ستكون أقوى إذا اتسعت طلبات الذكاء الاصطناعي مع بقاء نمو العرض متحفظًا؛ وستصبح أقل ملاءمة إذا تباطأ الإنفاق أو خلقت القدرات الجديدة فائضًا في العرض.
ما الذي يشير إليه خطة عودة أسهم SK Hynix؟
أعلنت SK Hynix عن خطة كبيرة لإعادة الأرباح للمساهمين لعام 2026، وربط أدائها المالي المحسن بال dividend وشراء الأسهم. وفقًا لإصدار الشركة في 28 أكتوبر، تستهدف الخطة إرجاع حوالي 100 تريليون وون كوري جنوبي للمساهمين هذا العام، بما في ذلك توزيعات نقدية لا تقل عن 30 تريليون وون كوري جنوبي وشراء وإلغاء أسهم بقيمة لا تقل عن 60 تريليون وون كوري جنوبي.
كما أعلنت الشركة عن توزيع نقدى ربع سنوى للربع الثالث بقيمة 14 تريليون وون كوري جنوبى، ما يعادل 20.000 وون كوري جنوبى للسهم الواحد، بما في ذلك توزيع خاص مرتبط بالأرباح الناتجة عن استثمارها في Kioxia. وقالت SK Hynix إنها أكملت عملية شراء الأسهم بقيمة 40 تريليون وون كوري جنوبى التي أُعلنت في أغسطس، وتنوي إلغاء تلك الأسهم قريبًا. كما وصف الإصدار الأخير عملية شراء إضافية للأسهم، جزء منها مخصص للإلغاء وجزء آخر للتعويضات الموظفين.
يمكن أن تكون عوائد المساهمين ذات صلة بالمستثمرين لأن الأرباح النقدية توفر توزيعات نقدية مباشرة، بينما يمكن أن تقلل إلغاء الأسهم من عدد الأسهم المتداولة. ومع ذلك، يعتمد التأثير على المساهم الفردي على الإجراءات النهائية للشركة، وكمية الأسهم الملغاة، وسعر السهم، والاحتياجات المالية المستقبلية للشركة.
يجب أيضًا النظر في الخطة جنبًا إلى جنب مع متطلبات استثمار SK Hynix. إن توسيع إنتاج HBM وإضافة قدرات تصنيعية يتطلب موارد كبيرة. يجب على المستثمرين تقييم ما إذا كان يمكن للشركة الحفاظ على مستويات استثمار تنافسية مع تحقيق العوائد المعلنة للمساهمين. أفادت الشركة أنها تنوي اتخاذ قرارات الاستثمار بناءً على الطلب والقدرة التنافسية والربحية وكفاءة الاستثمار، لكن النتائج النهائية ستتوقف على ظروف السوق.
الاستنتاج
نتائج SK Hynix للربع الثالث من عام 2026 تُظهر مدى تأثير الطلب القوي على ذاكرة الذكاء الاصطناعي على إيرادات وأرباح أشباه الموصلات. وصلت الإيرادات إلى 104.62 تريليون وون كوري، ووصل ربح التشغيل إلى 83.33 تريليون وون كوري، وأبلغت الشركة عن هامش تشغيل قدره 80%. إن تبني HBM4، ونمو مبيعات ذاكرة الخوادم، والاتفاقيات طويلة الأجل التي تغطي أكثر من نصف الطاقة الإنتاجية المخططة لعامي 2027 و2028 توفر سياقًا مهمًا لاستراتيجية نمو الشركة.
ومع ذلك، فإن استدامة هذه النتائج تعتمد على عوامل تتجاوز ربعًا واحدًا قياسيًا. يجب أن يظل إنفاق البنية التحتية للذكاء الاصطناعي كافيًا لدعم الطلب، ويجب إدارة توسيع الإنتاج بعناية، ويجب على SK Hynix الحفاظ على قدرتها التنافسية في المنتجات مع تقدم تقنية الذاكرة. كما يمكن أن تتغير أسعار الذاكرة مع تطور العرض والطلب، بينما قد تؤثر النفقات الرأسمالية الأعلى على توليد النقد في المستقبل.
خطة عائد المساهمين للشركة تضيف بعدًا إضافيًا للنظرة المستقبلية، لكن المستثمرين يجب أن يقيّموا هذه الخطة جنبًا إلى جنب مع الموارد المطلوبة لتوسيع الإنتاج. إن توقع شركة SK Hynix لضيق إمداد الذاكرة حتى عام 2030 هو تقييم من الشركة، وليس نتيجة مضمونة. وبالتالي، يجب أن يجمع تحليل السهم المتوازن بين الأرباح الحالية، وتطوير المنتجات، وظروف العرض، والتقييم، ومخاطر التنفيذ. إن الأداء التشغيلي القوي مهم، لكنه لا يحدد وحده أداء سعر السهم المستقبلي.
الأسئلة الشائعة
1. ما كانت إيرادات SK Hynix وربحها التشغيلي للربع الثالث من عام 2026؟
وفقًا لإفصاح نتائج SK Hynix في 28 أكتوبر 2026، بلغ إيرادات الربع الثالث 104.6155 تريليون وون كوري وربح التشغيل 83.3338 تريليون وون كوري. ارتفعت الإيرادات بنسبة 32% مقارنة بالربع السابق، بينما زاد ربح التشغيل بنسبة 38%.
2. لماذا يعتبر HBM مهمًا لـ SK Hynix؟
توفر ذاكرة النطاق الترددي العالي العرض البيانات المطلوبة لأنظمة الحوسبة الذكية الاصطناعية المكثفة. وقد زاد الطلب المتزايد على وحدات تسريع الذكاء الاصطناعي من أهمية أداء HBM وقدرة التصنيع وتوافر المنتج.
3. متى تتوقع SK Hynix أن يصبح HBM4 منتجها الرئيسي؟
قالت SK Hynix في إصدار نتائج الربع الثالث لعام 2026 إن HBM4 من المتوقع أن يصبح منتج HBM الرئيسي لها بدءًا من الربع الرابع لعام 2026. هذا توقع من الشركة، وسيرتبط التبني الفعلي بالإنتاج وطلب العملاء والتنفيذ.
4. لماذا انخفض صافي دخل SK Hynix بينما زاد الربح التشغيلي في الربع الثالث من عام 2026؟
انخفض صافي الدخل بنسبة 58% مقارنة بالربع السابق إلى 39.7756 تريليون وون كوري، بينما زاد الربح التشغيلي إلى 83.3338 تريليون وون كوري. يجب على المستثمرين مراجعة البيانات المالية الكاملة ومواد مكالمة الأرباح لفهم العوامل الكامنة وراء هذا الفرق، بدلاً من استنتاج السبب من الأرقام الإجمالية وحدها.
5. هل يعني تحقيق أرباح قياسية أن أسهم SK Hynix سترتفع؟
لا. أداء سعر السهم المستقبلي يعتمد على التقييم، وتوقعات السوق، والأرباح المستقبلية، وظروف الصناعة، والأسواق المالية الأوسع. الأرباح القياسية هي دليل ذي صلة على الأداء الحالي، لكنها لا تضمن عوائد الأسهم المستقبلية.
إخلاء المسؤولية
هذه المعلومات العامة عن السوق، والتي قد تكون من مصادر خارجية أو تجارية أو ممولة، مقدمة لأغراض المرجعية والتعليم فقط ولا تشكل نصيحة مالية أو استثمارية، أو عرضًا أو دعوة أو ضمانًا. نحن ننفي أي مسؤولية عن دقتها، أو اكتمالها، أو موثوقيتها، أو أي خسائر ناتجة عنها. الاستثمار/التداول محفوف بالمخاطر؛ الأداء السابق لا يضمن نتائج مستقبلية. يجب على المستخدمين إجراء البحث، واتخاذ قرارات حكيمة، وتحمل المسؤولية الكاملة. لمزيد من التفاصيل، يرجى الرجوع إلى شروط الاستخدام وإفشاء المخاطر الخاصة بـ KuCoin.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.