

قد يستمر نقص البنية التحتية للذكاء الاصطناعي حتى عام 2028 مع استمرار زيادة إنفاق المُزودين الكبار
مقدمة
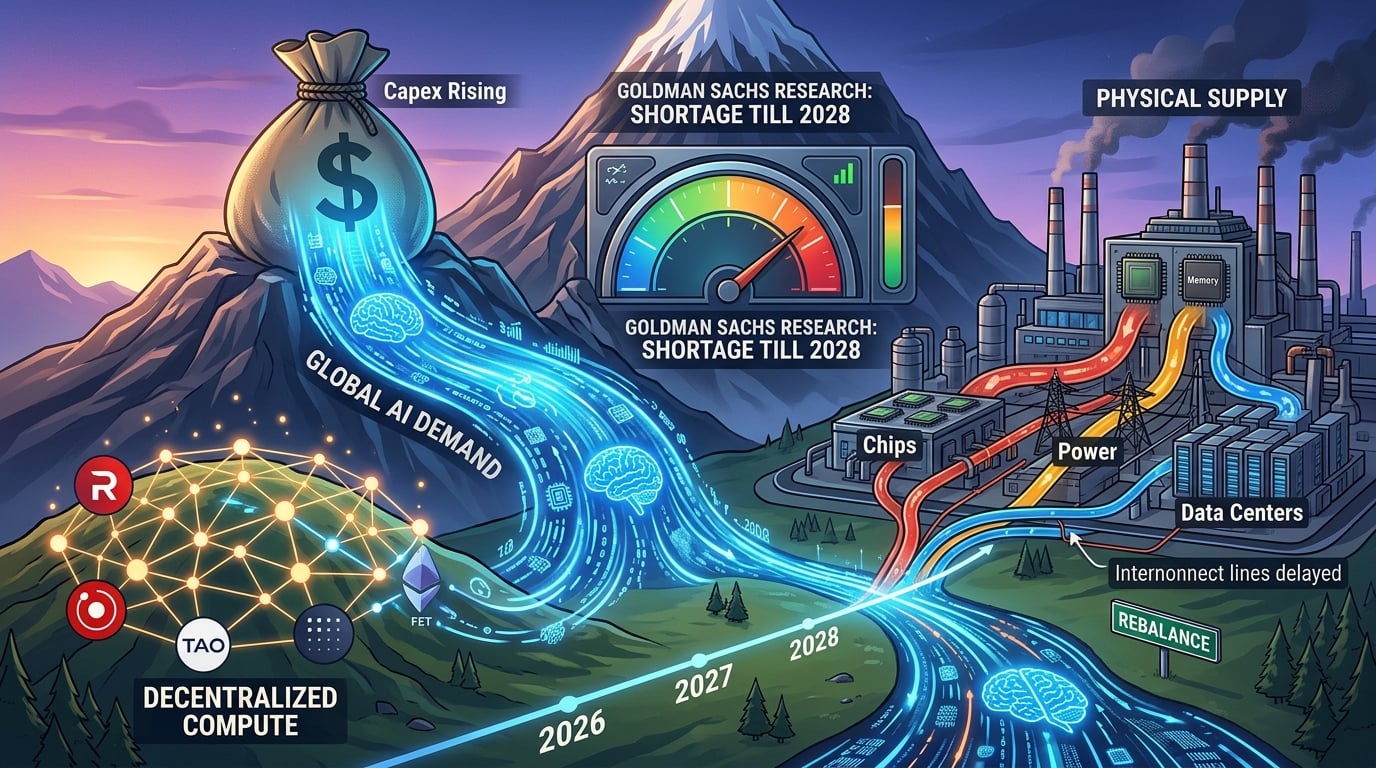
هل يمكن للطفرة العالمية للذكاء الاصطناعي الاستمرار في التوسع إذا لم تستطع الطبقة المادية — الرقائق، الطاقة، الأراضي، ومراكز البيانات — مواكبتها؟ تجادل أبحاث غولدمان ساكس والتحليلات ذات الصلة التابعة لغولدمان ساكس في قطاع التكنولوجيا والوسائط والاتصالات بأنه لا يمكن ذلك، على الأقل ليس بعد. رأي البنك هو أن العرض والطلب على بنية الذكاء الاصطناعي التحتية قد لا يتوازنان حتى عام 2028، بينما يستمر إنفاق المزودين الفائقين على رأس المال في الارتفاع بدلاً من الوصول إلى ذروته.
هذا الخلل هو القصة الأساسية للأسواق. وفقًا لأبحاث غولدمان ساكس، يُقدّر إنفاق رأس المال العالمي المرتبط بالذكاء الاصطناعي بحوالي 1.019 تريليون دولار في عام 2026. ويشير نموذج الأساس الخاص بمعهد غولدمان ساكس العالمي إلى حوالي 765 مليار دولار من إنفاق رأس المال السنوي على الذكاء الاصطناعي في عام 2026، وحوالي 7.6 تريليون دولار من الإنفاق التراكمي على الحوسبة ومراكز البيانات والطاقة من عام 2026 إلى عام 2031. بالنسبة للمستثمرين في العملات المشفرة والأصول الرقمية، فإن نفس النقص هو السبب في أن رموز الحوسبة اللامركزية والشبكات المرتبطة بالذكاء الاصطناعي لا تزال جزءًا من النقاش حول البنية التحتية.
لماذا يقول غولدمان ساكس إن نقص البنية التحتية للذكاء الاصطناعي سيستمر حتى عام 2028؟
تقول غولدمان ساكس إن النقص مستمر لأن الطلب على حوسبة الذكاء الاصطناعي لا يزال ينمو أسرع من قدرة الصناعة على توريد الرقائق والذاكرة والطاقة وسعة مراكز البيانات الجاهزة.
إيريك شيريدان، قائد أبحاث TMT في غولدمان، وصف فجوة مستمرة بين طلب حوسبة الذكاء الاصطناعي والعرض المتاح. لقد انتقلت نقاط الضغط بالفعل خارج وحدات معالجة الرسومات. إن أسعار التخزين، وأسعار الرقائق، والأراضي، والكهرباء، وهياكل المنشآت، ودورات التسليم، كلها تتشدد في آنٍ واحد.
كما أشار تحليل غولدمان إلى أن العرض والطلب قد لا يتوازنان حتى النصف الثاني على الأقل من عام 2027 في بعض السيناريوهات، مع إشارات لاحقة تشير إلى أن النصف الأول من عام 2028 هو النافذة الأكثر واقعية. هذا التاريخ اللاحق مهم لأنه يشير إلى عدة سنوات إضافية من رفع توجيهات رأس المال، وليس قفزة إنفاق لسنة واحدة.
تشرح العوائق المادية التأخير. قوائم الانتظار لتوصيل الشبكة، التراخيص، نقص العمالة المتخصصة، وأوقات التسليم الطويلة للمحولات، ومعدات التوزيع، والتوربينات، وأنظمة التبريد تُطيل الفجوة بين الأموال الملتزمة والقدرة المتاحة. تسميه المعهد العالمي لغولدمان ساكس "التمديد": يتم تخصيص رأس المال، لكن الحوسبة القابلة للاستخدام تصل لاحقًا من المخطط.
ما مدى ارتفاع إنفاق رأس المال لمزودي السحابة الكبيرة حتى عامي 2027 و2028؟
لا يزال إنفاق رأس المال للشركات الضخمة في ارتفاع. وفقًا لغولدمان ساكس، فإن تقديرات عام 2027 المتوافق عليها منخفضة جدًا إذا استمر استثمار الذكاء الاصطناعي في الزيادة كنسبة من الناتج المحلي الإجمالي.
قال غولدمان إن توافق آراء وول ستريت البالغ حوالي 920 مليار دولار لاستثمارات رأس المال في 2027 للشركات العملاقة يشير إلى تباطؤ النمو من حوالي 84% في 2026 إلى 22% في 2027. وتعتمد أعمال البنك الخاصة على رقم أكثر واقعية يقارب 1.1 تريليون دولار، أو نمو حوالي 45%، إذا وصل الاستثمار الإضافي في الذكاء الاصطناعي إلى 2% إلى 3% من الناتج المحلي الإجمالي. ويمكن أن يصل السيناريو المتفائل المرتبط بإنتاج التدفقات النقدية وقدرة الائتمان من فئة الاستثمار إلى حوالي 1.4 تريليون دولار.
هذه المقارنات لـ الناتج المحلي الإجمالي مقصودة. يلاحظ غولدمان أن بناء التقنيات العامة السابقة وصل إلى ذروته قرب 2% إلى 5% من الناتج المحلي الإجمالي. وصل استثمار السكك الحديدية الأمريكية في عقد 1880 إلى حوالي 3.4% من الناتج المحلي الإجمالي. وصلت البنية التحتية للمحركات الكهربائية في عقد 1920 إلى حوالي 2.2%. وصلت البنية التحتية للسيارات في عقد 1910 إلى حوالي 2.1%. إن إنفاق الذكاء الاصطناعي كبير، لكنه لم يخرج بعد عن النطاقات التاريخية.
تُقدّر أبحاث غولدمان ساكس إنفاق الولايات المتحدة على الذكاء الاصطناعي بنسبة 1.8% من الناتج المحلي الإجمالي في عام 2026، و2.5% في عام 2027، و2.8% في عام 2028. ويُقدّر الاستثمار العالمي في الذكاء الاصطناعي بنسبة 0.9% من الناتج المحلي الإجمالي في عام 2026، و1.3% في عام 2027، و1.4% في عام 2028.
على نحو منفصل، رفعت غولدمان توقعاتها للإنفاق الرأسمالي المجمع لـ Meta وMicrosoft وAmazon وAlphabet إلى 5.3 تريليون دولار بين السنة المالية 2025 و2030، مقارنة بـ 4.5 تريليون دولار قبل إعلان النتائج للربع الأول. إن هذا التعديل أحد أوضح المؤشرات على أن دورة الإنفاق لا تزال في توسع.
ما هي القيود المادية التي تعيق إمداد مراكز بيانات الذكاء الاصطناعي؟
الطاقة، والمعدات، وتسليم الموقع — وليس التمويل وحده — هي القيود الملزمة.
وفقًا لتقرير مختبر لورنس بيركلي الوطني التابع لوزارة الطاقة الأمريكية لعام 2024 حول استخدام مراكز البيانات الأمريكية للطاقة، استخدمت مراكز البيانات الأمريكية حوالي 4.4% من الكهرباء الوطنية في عام 2023، أو 176 تيراواط/ساعة، بزيادة من 58 تيراواط/ساعة في عام 2014. وتشير نفس التقديرات الرسمية إلى أن الاستخدام سيصل إلى 325 إلى 580 تيراواط/ساعة بحلول عام 2028، أو ما بين 6.7% و12.0% من استخدام الكهرباء الأمريكي.
يتصادم هذا التسارع في الطاقة مع التأخيرات في التوصيل. لاحظ جولدمان أن مراكز البيانات المعزولة — التي تولد جزءًا كبيرًا من طاقتها خارج الشبكة — انتقلت من حالة طرفية إلى مسار موثوق. تشير التقديرات المذكورة في التحليل المرتبط بجولدمان إلى أن ثلث القدرة المستقبلية قد يكون معزولًا بسبب بطء قوائم الانتظار في الشبكة.
تُفاقم أزمات المعدات المشكلة. فهناك فترات انتظار تمتد لسنوات عدة للحصول على معدات توزيع الكهرباء من الشركات المصنعة الكبرى. يجب أن تكون أنظمة التبريد قادرة على التعامل مع كثافات رفوف أعلى. لم تعد قاعات الذكاء الاصطناعي من الجيل التالي مستودعات بسيطة تحتوي على خوادم. أصبحت الحوسبة والذاكرة والشبكات والتبريد والطاقة مُصممة معًا بشكل متكامل.
الذاكرة نقطة ضيقة أخرى. عندما تم توصيف النقص على أنه مشكلة في وحدات معالجة الرسوميات، تعامل تعليق غولدمان حول TMT الآن مع HBM والذاكرة ذات الصلة كقيود متساوية مع الأراضي والطاقة. عندما ترتفع الذاكرة والرقائق معًا، ترتفع تكاليف بناء مراكز البيانات معهما.
العمل والتراخيص تضيف تعقيدًا. لا يمكن توظيف كهربائيين متخصصين ومهندسي تشغيل وفنيين للجهد العالي بنفس سرعة الموافقة على ميزانيات رأس المال. كما أن المقاومة المحلية والمراجعات البيئية الأطول تطيل الجداول الزمنية أكثر.
كيف يدفع مزودو التوسع الضخم مقابل بناء الذكاء الاصطناعي؟
تقوم الشركات الضخمة بتمويل جزء أكبر من الازدهار من خلال السندات ورأس المال الخاص للبنية التحتية وهياكل خارجة عن الميزانية، وليس فقط التدفق النقدي التشغيلي.
يتوقع غولدمان أن تنتقل الشركات الخمس الكبرى للمستضيفين الضخمـين — ألفابيت، أمازون، ميتا، مايكروسوفت، وأوراكل — من إنفاق رأسمالي بقيمة 405 مليار دولار في عام 2025 إلى حوالي 750 مليار دولار في عام 2026 وحوالي 1.14 تريليون دولار في عام 2027. بلغ إصدار السندات ذات التصنيف الاستثماري من المجموعة 108 مليارات دولار في عام 2025، أو حوالي 26% من الإنفاق الرأسمالي. يتوقع غولدمان أن يقترب هذا المزيج من 250 مليار دولار في عام 2026 و400 مليار دولار في عام 2027، أو حوالي 35% من الإنفاق الرأسمالي.
تُملأ البنية التحتية الخاصة ورأس المال العقاري الباقي. وقد قالت غولدمان ساكس إن هذه التجمعات ستلعب دورًا أكبر مع تقسيم المشاريع إلى أراضٍ وطاقة ومباني ومعدات. ومن عام 2021 إلى عام 2024، نما سوق البنية التحتية الخاصة بمعدل سنوي قدره حوالي 11.5٪، وترى غولدمان أن هناك مجالًا لزيادة هذا المعدل نحو وتيرة 16٪ إلى 17٪ التي شُهدت في السنوات السابقة.
لا يزيل تحول التمويل المخاطر. فقد أظهرت ألفابيت بالفعل كيف يمكن أن تدفع النفقات الرأسمالية الكبيرة التدفق النقدي الحر إلى السلبية في ربع واحد. يمكن للأسواق الائتمانية تمويل حصة كبيرة من التوسع، لكن تركيز المصدر وسعة السوق السائلة تصبحان أضيق مع نمو الإصدارات.
ما الذي يعنيه نقص الحوسبة للذكاء الاصطناعي على أسواق الحوسبة للذكاء الاصطناعي ورموز العملات المشفرة؟
يُبقي نقص الحوسبة على مدى سنوات عديدة أسعار السحابة المركزية مرتفعة، ويفتح مجالًا لشبكات الحوسبة البديلة، بما في ذلك أسواق GPU وAI الأصلية في عالم العملات المشفرة.
وفقًا لـ CoinGecko، تركزت فئة العملات المشفرة للذكاء الاصطناعي مؤخرًا حول رأس مال سوقي يتراوح بين 20 مليار دولار أمريكي و20 مليار دولار أمريكي، مع أحجام على مدار 24 ساعة بمليارات الدولارات. لا تزال Bittensor (TAO) و Render (RENDER) و Artificial Superintelligence Alliance (FET) من بين أكثر الأسماء مراقبة لأنها تقع أقرب إلى الطلب على الحوسبة أو تنسيق النماذج أو التصوير الموزع.
الرابط اقتصادي، وليس ترويجيًا. إذا لم يتمكن مزودو السحابة الضخمة من توفير سعة كافية حتى عام 2028، تزداد قيمة وحدات معالجة الرسوميات غير المستخدمة أو قليلة الاستخدام خارج أكبر السحابات. يمكن للشبكات التي توجه مهام الاستنتاج أو التدريب أو التصيير إلى الأجهزة الموزعة التنافس على السعر والتوافر حتى لو لم تستطع مجاراة موثوقية مزودي السحابة الضخمة عند الحجم الكبير.
الطلب على الرموز لا يزال استباقيًا. كما تُظهر بيانات CoinGecko انخفاضات حادة وتحولات داخل فئة الذكاء الاصطناعي. لا يعني نقص فيزيائي في مراكز البيانات إعادة تسعير تلقائية لكل رمز ذكاء اصطناعي. يجب على المتداولين فصل ندرة البنية التحتية عن الرموز السردية التي لا تمتلك أي إنتاجية حسابية فعلية.
لا يزال اعتماد المؤسسات في مراحله المبكرة. لاحظ غولدمان أن رغم أن أغلب الشركات تناقش إنتاجية الذكاء الاصطناعي في مكالمات الأرباح، فإن نسبة صغيرة فقط تُ量化 تأثير الأرباح. هذا الفجوة هي السبب في أن الإنفاق الرأسمالي يمكن أن يبقى مرتفعًا بينما تبقى عملية التحويل إلى أرباح غير متساوية.
ما وراء العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
الأخبار السوقية تتحرك بسرعة — لكن المكان الذي تتفاعل فيه معها مهم بنفس القدر. هذا أكتوبر، تطلق كوكين KuCoin 5.0، وتحول كوكين إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "نقدي" و"هامش" و"آجلة" وتتوقع منك فهم السبب. يزيل الحساب الموحّد في KuCoin 5.0 ذلك بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة.
-
الأسهم، المؤشرات، والسلع. تتوسع KuCoin 5.0 خارج التشفير إلى الأسواق العالمية. عندما تتذبذب التشفير وترتفع الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لخطوط العملات التقليدية.
-
الأصول الواقعية (RWA). تعرّض مُرمز إلى أصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد محصورًا على المؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اكتسب أثناء التعلم. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بتحقيق عائد يومي مركب تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لمصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية حيث تذهب العملات المشفرة، وليس حيث كانت.
الاستنتاج
تحذير جولدمان ساكس بسيط: الطلب على الذكاء الاصطناعي لا يزال يفوق الطابق المادي، وقد يستمر هذا الفجوة حتى عام 2028. إن نفقات رأس المال للمُزودين الفائقين لا تشهد انخفاضًا. تشير أعمال جولدمان ساكس إلى معدلات سنوية تصل إلى تريليون دولار، وارتفاع استثمارات الذكاء الاصطناعي في الولايات المتحدة نحو ما يقارب 3% من الناتج المحلي الإجمالي بحلول عام 2028، ومسار إنفاق قدره 5.3 تريليون دولار بين عامي 2025 و2030 لأكبر أربع مزودين فائقين في الولايات المتحدة.
القيود ملموسة. وفقًا لمختبر لورنس بيركلي الوطني التابع لوزارة الطاقة الأمريكية، يمكن أن يصل استهلاك طاقة مراكز البيانات إلى 6.7% إلى 12.0% من الطلب الأمريكي بحلول عام 2028. تقع الذاكرة والأرض ومحولات التحويل والتبريد وطوابير الربط بجانب وحدات معالجة الرسومات كقيود ملزمة. وقد تحول التمويل نحو السندات ورأس المال الخاص للبنية التحتية، والتي يمكنها تمويل الازدهار ولكنها أيضًا قد تزيد من الرافعة المالية والتقلبات.
في أسواق الأصول الرقمية، يحافظ النقص الأطول على جدوى شبكات الحوسبة البديلة، بينما تُظهر فئة الذكاء الاصطناعي على CoinGecko كلًا من السيولة والمخاطر العالية على مستوى الرموز. يجب على المستثمرين مراقبة مراجعات الإنفاق الرأسمالي، وتسليم الشبكة، ودورات استبدال السيليكون، والإيرادات الفعلية للذكاء الاصطناعي — وليس الشعارات حول ازدهار لا نهاية له.
البناء كبير بما يكفي لإعادة تشكيل أسواق الطاقة، وأسواق الائتمان، ورموز الحوسبة المشفرة في نفس الوقت. لكنه ليس كبيرًا بما يكفي لمحو احتمال أن يتباطأ الإنفاق بمجرد أن تلحق القدرة بالطلب.
الأسئلة الشائعة
هل يعني تاريخ نقص عام 2028 أن أسهم ورموز الذكاء الاصطناعي ستزيد فقط حتى ذلك الوقت؟
لا. حذرت غولدمان بشكل منفصل من أن التقييمات والوضعية المرتفعة يمكن أن تنتج تقلبات حتى مع ارتفاع إرشادات الاستثمار في رأس المال.
هل لا يزال العقدة الضيقة هي معالجات NVIDIA GPU فقط؟
لا. تعامل تعليقات غولدمان حول TMT الآن الذاكرة والأرض والطاقة وقوالب المرافق ودورات التسليم كنقاط ضغط متساوية.
كم من الكهرباء يمكن أن تستخدمها مراكز البيانات الأمريكية بحلول عام 2028؟
وفقًا لمختبر لورنس بيركلي الوطني التابع لوزارة الطاقة الأمريكية، فإن النطاق يتراوح بين 325 و580 تيراواط/ساعة، أو 6.7% إلى 12.0% من استهلاك الكهرباء الأمريكي.
لماذا ستُصدر شركات التوسع الهائلة سندات إضافية إذا كانت مربحة للغاية؟
بسبب نمو رأس المال الاستثماراتي أسرع من التدفق النقدي الحر في عدة شركات، تتوقع غولدمان ساكس أن تُموَّل نسبة أكبر من الإنفاق عبر إصدارات ذات درجة استثمارية بحلول عام 2027.
إخلاء المسؤولية: هذه المقالة لأغراض إعلامية فقط ولا تشكل نصيحة مالية أو قانونية أو استثمارية. قم دائمًا بإجراء بحثك الخاص قبل التفاعل مع الأصول الرقمية.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.