

كيف تحقق الاستراتيجية أرباحًا دون بيع البيتكوين: شرح نموذج الخزانة
مقدمة
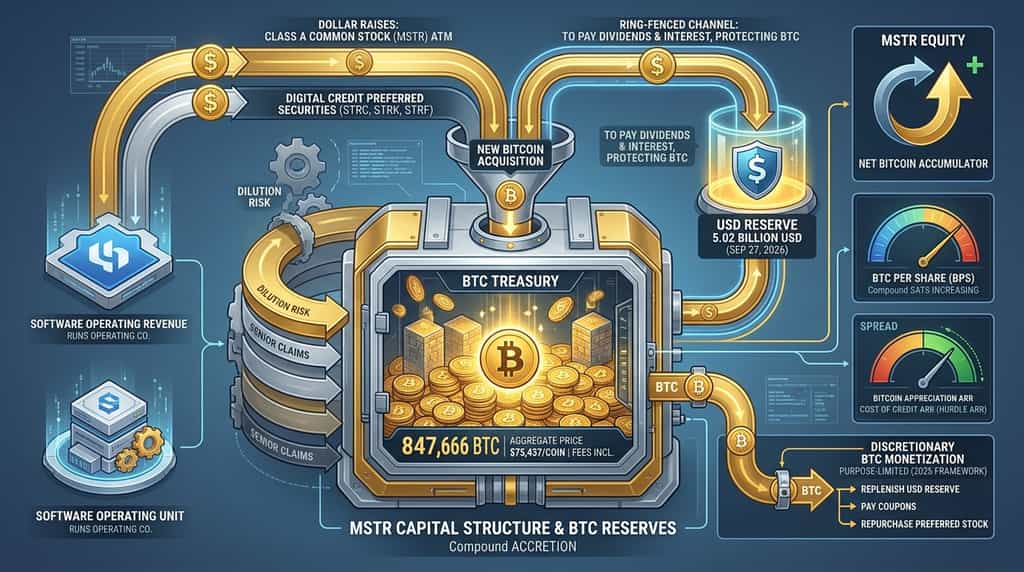
لا تحتاج الاستراتيجية (MSTR) إلى بيع البيتكوين لتمويل معظم عمليات خزانتها. فهي تجمع الدولارات في الأسواق العامة، وتحتفظ برصيد نقدى لدفع الأرباح والفائدة، وتعتبر البيتكوين رأس مال طويل الأجل بدلاً من مخزون للتداول. وفقًا لنموذج 8-K الخاص بالاستراتيجية بتاريخ 28 سبتمبر 2026 ودفتر بيتكوين، احتفظت الشركة بـ 847,666 بيتكوين بسعر شراء إجمالي قدره حوالي 63.95 مليار دولار، أو 75,437 دولارًا لكل عملة بما في ذلك الرسوم.
هذا المخزون هو جوهر النموذج. لا يزال البرنامج يولد إيرادات تشغيلية، لكنه أصغر بكثير من احتياطي البيتكوين. المحرك الاقتصادي هو إصدار أسواق رأس المال — الأسهم العادية وأوراق مالية مفضلة دائمة — بالإضافة إلى احتياطي دولاري مُحَجَّز يدفع أرباحًا مفضلة وفوائد ديون حتى يتمكن الشركة من البقاء كمتجميع صافي للبيتكوين.
تشرح هذه المقالة كيف يعمل هذا الدوّار، ما الذي يقيسه "عائد BTC" فعليًا، متى يُسمح الآن ببيع البيتكوين، وأين تكمن المخاطر.
ما هو نموذج خزينة بيتكوين للإستراتيجية؟
نموذج الاستراتيجية هو هيكل رأسمالي مدرج علنًا مبني حول البيتكوين كأصل احتياطي خزينة رئيسي. لا تزال الشركة، التي كانت تُعرف سابقًا باسم مايكروسترايتي، تبيع برامج تحليلات المؤسسات، لكن وفقًا لنموذج 10-Q الخاص بها للربع المنتهي في 30 يونيو 2026 المقدم إلى لجنة الأوراق المالية والبورصات الأمريكية، فإنها تُبلغ الآن عن قطاعين تشغيليين: البرمجيات والبيتكوين.
قسم البيتكوين لا يولد إيرادات من المنتجات. يتم إنشاء القيمة عندما تزيد الاستراتيجية من كمية البيتكوين المحتفظ بها لكل سهم مُخفَّض افتراضيًا، وعندما يتجاوز عائد البيتكوين على المدى الطويل تكلفة رأس المال المستخدم لشرائه.
يبقى قطاع البرمجيات عملًا حقيقيًا. وفقًا لتقرير 10-Q نفسه، بلغ إجمالي الإيرادات 122.4 مليون دولار في الربع الثاني من عام 2026 و246.7 مليون دولار في النصف الأول من عام 2026. هذا التدفق النقدي يساعد على تشغيل الشركة التشغيلية. لكنه لا يغطي عبء أقساط الأرباح المفضلة والفائدة الأكبر بكثير الناتج عن Digital Credit.
الوصف الخاص بالاستراتيجية متسق عبر التقارير الأخيرة وملاحظات strategy.com: اقتناء البيتكوين بطريقة تؤمنها الإدارة أنها تعزز قيمة المساهمين العاديين، ثم تقديم أوراق مالية تمنح مستثمرين مختلفين شرائح مختلفة من هذا التعرض للبيتكوين — أسهم عادية للحصول على مكاسب مُضاعفة، وأسهم مفضلة للدخل.
كيف تشتري الاستراتيجية البيتكوين دون بيع الممتلكات الحالية؟
تقوم الاستراتيجية بشراء بيتكوين جديدة باستخدام الدولارات المجمعة من المستثمرين، وليس من خلال تسييل العملات التي تمتلكها بالفعل. القنوات الرئيسية هي مبيعات في السوق (ATM) للأسهم العادية من الفئة A (MSTR) ومبيعات ATM أو مضمونة من الأسهم المفضلة الأبدية المُسمَّاة كريدت رقمي.
وفقًا لنموذج 8-K الخاص بـ Strategy بتاريخ 28 سبتمبر 2026، من 21 سبتمبر إلى 27 سبتمبر 2026، أصدرت الشركة 1,469,165 سهمًا من MSTR مقابل 246.2 مليون دولار من العائدات الصافية. وقد خصصت 142.7 مليون دولار من هذه العائدات لشراء 1,665 بيتكوين بسعر متوسط قدره 85,681 دولارًا، بما في ذلك الرسوم، واستخدمت 103.5 مليون دولار لاسترداد أسهم STRC المفضلة.
تلك الأسبوع هي لقطة نظيفة للخطة الحالية. أصدر أسهمًا عادية مشتركة عندما يقبل الإدارة بالتشتيت. استخدم جزءًا من النقد لشراء البيتكوين. استخدم الجزء الآخر لاسترداد الأسهم المفضلة باهظة التكلفة. احتفظ برصيد منفصل بالدولار الأمريكي للقسائم.
يعمل الإصدار المفضل بنفس الطريقة على نطاق أوسع. STRC (Stretch) هو مفضل دائم بسعر فائدة متغير. STRK (Strike) هو مفضل قابل للتحويل بنسبة 8%. STRF (Strife) هو مفضل بنسبة 10%. STRD وSTRE المقوم باليورو يكملان المجموعة، وفقًا لصفحات المنتجات على strategy.com.
تاريخيًا، كانت السندات القابلة للتحويل تُستخدم أيضًا لتمويل المشتريات. لا تزال هذه السندات مسجلة في الميزانية العمومية، لكن النشاط الأخير ركّز على إصدار ATM العادي، والإصدار المفضل، وشراء الأسهم المفضلة، والنقد الموجود مسبقًا.
النقد الأمريكي هو الحساب المرن. الاحتياطي الأمريكي هو الحساب المقيد. وفقًا لتحديث استراتيجية في 28 سبتمبر 2026، بلغ الاحتياطي الأمريكي 5.02 مليار دولار والنقد الأمريكي 1.00 مليار دولار حتى 27 سبتمبر 2026، ليصل إجمالي الأصول الأمريكية إلى حوالي 6.02 مليار دولار. يمكن للنقد شراء البيتكوين. تم تصميم الاحتياطي لدفع الأرباح والمصالح المفضلة بحيث لا تجبر هذه الالتزامات تلقائيًا على بيع البيتكوين.
كيف تُولّد الاستراتيجية قيمة إذا لم تبع البيتكوين؟
تولد الاستراتيجية قيمة للمساهمين من خلال زيادة البيتكوين لكل سهم وكسب فرق بين التقدير الطويل الأجل للبيتكوين وتكلفة الائتمان الرقمي. وهي لا تعتمد على تحقيق أرباح من تجميع الخزينة كمحرك ربحي افتراضي.
فكّر في ثلاث طبقات.
أولاً، الربح الإجمالي للبرمجيات. وفقًا لنموذج 10-Q بتاريخ 30 يونيو 2026، أنتج إيرادات البرمجيات في الربع الثاني البالغة 122.4 مليون دولار ربحًا إجماليًا قدره 81.6 مليون دولار. وهذا يدعم الشركة التشغيلية. إنه ليس فرضية الخزينة.
ثانيًا، زيادة الميزانية العمومية. إذا أصدرت الاستراتيجية 100 دولار من رأس المال واشترت بيتكوين دون زيادة الأسهم المخففة المفترضة بنفس معدل زيادة الممتلكات، فإن كمية البيتكوين لكل سهم تزداد. تُبلغ الاستراتيجية هذه النسبة كـ "البيتكوين لكل سهم" أو BPS، بوحدة الساتوشي. الساتوشي الواحد هو واحد من مائة مليون من البيتكوين.
ثالثًا، انتشار الائتمان. يتلقى حاملو الأسهم المفضلة توزيعًا نقديًا متفقًا عليه. تحتفظ الأسهم العادية بالحق المتبقي في البيتكوين بعد تلك المطالبات العليا. إذا بقي عائد البيتكوين السنوي أعلى من تكلفة الائتمان الفعالة، يمكن أن تتضاعف المطالبة المتبقة أسرع من البيتكوين نفسه. تُسمّي الاستراتيجية تكلفة الائتمان الفعالة "BTC Hurdle ARR" في إطار مقاييس منتصف عام 2026.
هذا هو السبب في أن الشركة يمكنها "كسب المال" من الناحية الاقتصادية دون بيع العملات. المكاسب الورقية على الاحتياطي تعود على المالك المتبقي. الإصدار الجديد، إذا تم تسعيره بشكل جيد، يضيف المزيد من العملات لكل سهم. رأس المال المفضل له مدة طويلة. لا يوجد استحقاق مجدول يجبر على البيع كما يفعل القرض قصير الأجل.
النموذج ليس مجانيًا. يجب دفع الأرباح بالدولار. الأسهم الجديدة تُخفّض القيمة الدفترية للسهم إذا كان السعر منخفضًا مقارنةً بالقيمة الصافية للبيتكوين. الائتمان الذي يكون باهظًا جدًا يرفع معدل العتبة. هذه هي التنازلات، وليس أفكارًا ثانوية مخفية.
ما هو عائد BTC ولماذا يهم؟
عائد البيتكوين هو التغيير النسبي في البيتكوين لكل سهم مُخفَّض افتراضيًا على مدار فترة معينة. إنه ليس فائدة تُدفع لحاملي MSTR ولا دخلاً ناتجاً عن إقراض البيتكوين.
وفقًا لملاحظات مؤشرات الأداء الرئيسية للإستراتيجية على strategy.com، فإن BPS هو مقدار持有的 البيتكوين مقسومًا على عدد الأسهم المُفترضة المُخفّضة المُعلَنة. ويشمل عدد الأسهم المُفترضة المُخفّضة المُعلَنة الأسهم العادية الأساسية بالإضافة إلى الأسهم التي سيتم إصدارها إذا تم تحويل السندات القابلة للتحويل والأسهم المفضلة القابلة للتحويل، وإذا تم تسويتها الخيارات ووحدات الأسهم المقيدة (RSUs). إن عائد البيتكوين هو التغيير خلال الفترة في هذا النسبة. ويُحسب ربح البيتكوين بضرب مقدار持有的 الابتدائي في هذا العائد. ويُحول ربح البيتكوين بالدولار إلى دولارات باستخدام سعر السوق للبيتكوين.
يُجيب هذا المؤشر على سؤال واحد: هل أضاف نشاط أسواق رأس المال البيتكوين أسرع من إضافته للأسهم المُخفَّضة بالكامل؟
يتغير الجواب مع الإصدار. وفقًا لدفتر حسابات البيتكوين الخاص بالاستراتيجية في 28 سبتمبر 2026، كان عائد البيتكوين منذ بداية العام -3.7% وكان ربح البيتكوين منذ بداية العام -25,085 بيت كوين. لا يعني هذا الرقم السلبي أن الشركة توقفت عن الشراء. بل يعني أن الأسهم المخففة المفترضة نمت أسرع من الممتلكات خلال تلك الفترة، لذا تمثل كل سهم مخفف كمية أقل من البيتكوين مقارنة ببداية العام.
هذا هو الاستخدام الصادق لمؤشر الأداء الرئيسي. عندما يكون إصدار ATM كثيفًا ولا تكون الأسهم باهظة مقارنة ببيتكوين، يمكن أن ينضغط عائد BTC حتى مع ارتفاع عدد العملات المعدنية الخام. عندما يضيف رأس المال المفضل أو سداد الدين المخفض عملات دون زيادة متناسبة في الأسهم العادية، يمكن أن يتوسع عائد BTC.
المستثمرون الذين يعاملون عائد BTC كمعدل حساب توفير يخطئون في فهم المنتج. تذكر الاستراتيجية في ملاحظاتها الخاصة أن عائد BTC ليس مقياسًا للأداء التشغيلي، ولا مقياسًا للسيولة، ولا يعادل العائد بالمعنى المالي التقليدي.
كيف يتم تمويل النموذج من خلال الائتمان الرقمي؟
الائتمان الرقمي هو اسم الاستراتيجية لل securities المفضلة الدائمة التي تحول تقلبات البيتكوين إلى مطالبة دخل عالي العائد. النموذج الرئيسي هو STRC.
وفقًا للمواد المنتجة والإعلامية لـ Strategy المحدثة في سبتمبر 2026، فإن STRC ذات معدل متغير، وتراكمية، ودائمية، بمعدل توزيعات قدره 12.00% في الأشهر الأخيرة. وتدفع STRK معدلًا ثابتًا قدره 8% ويمكن تحويلها إلى MSTR. وتدفع STRF معدلًا قدره 10%. ولا تُضمن أي من هذه الأدوات بواسطة صندوق بتكوين منفصل. تذكر Strategy في صفحتها المعلوماتية الخاصة بـ STRK أن الأوراق المالية المفضلة لها حق أولوية على الأصول المتبقية، وليس رهنًا مباشرًا على العملات.
يحتوي دورة التمويل على ثلاث خطوات، كما وصفتها الاستراتيجية في إيجاز المستثمرين بتاريخ 30 أغسطس 2026.
أصدر الائتمان الرقمي عندما يكون الطلب والتسعير جذابين. هذا يرفع رأس المال طويل الأجل دون تخفيف فوري في الأسهم العادية، لكنه يخلق مطالبات أولوية و أرباحًا مستمرة.
استثمر العوائد. تشمل الاستخدامات شراء البيتكوين، أو تعبئة احتياطي الدولار الأمريكي، أو إعادة التمويل، أو سداد الالتزامات الأغلى تكلفة.
اربح الفرق. إذا تجاوز العائد طويل الأجل للبيتكوين تكلفة الائتمان الفعالة، فإن الأسهم العادية المتبقية تلتقط الفرق.
حدد نفس التقرير هدفًا تقديرياً لمبيعات الائتمان الرقمي السنوية تساوي 10٪ إلى 20٪ من احتياطي البيتكوين عندما تتعاون الأسواق. هذا هدف للقدرة، وليس تقويم إصدار مضمون.
الأسهم المفضلة خلقت أيضًا التزامًا أدى لاحقًا إلى إجبار السياسة المرنة للبيتكوين. لا يمكن لإيرادات البرمجيات خدمة مليارات الدولارات من الأسهم المفضلة الاسميّة. يجب أن تأتي الدولارات من إصدار الأسهم، أو النقدية الحالية، أو — ضمن إطار عام 2026 — تحويل البيتكوين occasionlly.
الشراءات الذاتية هي النصف الآخر من إدارة الائتمان. خلال الأسبوع المنتهي في 27 سبتمبر 2026، استخدمت الاستراتيجية عائدات ATM والنقد لشراء STRC. إلغاء الأسهم المفضلة بخصم يقلل من دولارات الأرباح المستقبلية. تقليل الدولارات المستحقة مستقبلاً يعني ضغطاً أقل على احتياطي الدولار الأمريكي وحاجة أقل لبيع البيتكوين لاحقاً.
كيف تقلل احتياطيات الدولار الأمريكي من الضغط على بيع البيتكوين؟
الاحتياطي بالدولار الأمريكي هو صندوق نقد مُحَدَّد لدفع الأرباح المفضلة وفوائد الديون. وهو السبب الرئيسي الذي يمكّن الاستراتيجية من تجنب بيع البيتكوين بشكل روتيني.
وفقًا لنموذج 8-K الخاص بـ Strategy بتاريخ 28 سبتمبر 2026، كان الاحتياطي 5.02 مليار دولار أمريكي اعتبارًا من 27 سبتمبر 2026، مع وجود مليار دولار أمريكي إضافي نقدًا غير مقيد. وضعت تواصلات الشركة في أواخر سبتمبر 2026 مدة الدولار الأمريكي عند حوالي 3.8 سنة — وهي مقياس تغطية يُظهر المدة التي يمكن فيها لأصول الدولار الحالية تغطية الالتزامات الحالية من أرباح الأسهم المفضلة والفائدة.
يتم تمويل الاحتياطي من عائدات أجهزة الصراف الآلي الشائعة، والطرح المفضل، وعندما يختار الإدارة، مبيعات البيتكوين التي تعيد تعبئة النقد بعد دفع الكوبونات. الهدف التصميمي بسيط: دفع الكوبون بالدولار. اترك كومة البيتكوين سليمة.
هذا التصميم هو السبب في أن عمل البرنامج لا يزال مهمًا على الرغم من صغر حجمه مقارنة بالاحتياطي. النقد التشغيلي والفائدة المكتسبة من الاحتياطي هي تدفقات نقدية بالدولار. وهي ليست كبيرة بما يكفي لتشغيل هيكل الائتمان بالكامل، وهو السبب في أن تقرير Form 10-Q بتاريخ 30 يونيو 2026 الخاص بالاستراتيجية يذكر أن التدفق النقدي للبرنامج لا يُتوقع أن يلبي احتياجات السيولة قصيرة الأجل أو طويلة الأجل بمفرده.
السيولة، في هذا النموذج، هي قائمة: احتياطي الدولار الأمريكي، النقدية بالدولار الأمريكي، أسهم MSTR الجديدة، الأسهم المفضلة الجديدة، ومبيعات البيتكوين المُصرّح بها. يُوضع الاحتياطي في الصف الأول بحيث يظل "عدم بيع الخزينة" هو الوضع الافتراضي وليس حادثًا عرضيًا.
متى يمكن للإستراتيجية بيع البيتكوين ضمن إطارها الحالي؟
يمكن للإستراتيجية بيع البيتكوين عندما تقرر الإدارة أن التحويل إلى نقد أكثر ملاءمة من إصدار أسهم عادية أو إجراء معاملات أخرى في أسواق رأس المال. وقد أذن المجلس بهذه الخيار ضمن برنامج تحويل البيتكوين ضمن إطار رأس المال الرقمي.
البرنامج ليس أمرًا ببيع الاحتياطي. تصف الإفصاحات الشركة ثلاثة استخدامات رئيسية: بناء أو تعبئة احتياطي الدولار الأمريكي، وتمويل توزيعات الأرباح المفضلة والفائدة، وتمويل عمليات شراء مُعزِّزة للأسهم المفضلة أو العادية. لا يوجد أي التزام ببيع أي بيتكوين.
يُظهر دفتر حسابات البيتكوين الخاص بالاستراتيجية على strategy.com أن عام 2026 كان العام الذي تم فيه استخدام الخيار. سجّلت الشركة مبيعات في أوائل يونيو، أواخر يونيو، أوائل يوليو، أوائل أغسطس، ومنتصف أغسطس، ثم عادت إلى الشراء الصافي. ظلت持有的 كمية البيتكوين عند 847,666 بيتكوين اعتبارًا من 27 سبتمبر 2026 — وهي أعلى من أدنى مستوى وصلت إليه في منتصف الصيف بعد تلك المبيعات.
القاعدة العملية اليوم هي "لا تكن باعًا صافيًا"، وليس "لا تُجرِي أي معاملات أبدًا". يمكن أن تُموّل المبيعات الصغيرة قسائم أو تشتري أسهمًا مفضلة تُتداول تحت قيمتها الاسمية. يمكن أن تتبع المشتريات الأكبر عندما يصبح هناك قدرة على ATM أو نقدًا. مزيج المشتريات والمبيعات الأسبوعي في الدفتر هو النموذج الذي يعمل في كلا الاتجاهين.
هذا التطور مهم لأي شخص لا يزال يقتبس الشعار القديم كسياسة. "لا تبيع أبدًا بيتكوينك" كان رسالة عصر التراكم. وتُعامل ملفات عام 2026 بيتكوين كرأس مال يمكن تحويله إلى نقد بطرق محدودة في الحجم ومقصودة، دون التخلي عن فرضية الخزينة.
ما هي المخاطر الرئيسية لنموذج الاستراتيجية؟
يفشل النموذج إذا بقي عائد البيتكوين على المدى الطويل أقل من تكلفة الائتمان، وإذا توقفت أسواق الأسهم عن تمويل جهاز الصراف الآلي بتهريب مقبول.
التشتيت هو المخاطرة الأولى. إن إصدار الأسهم العادية عبر ATM يشتري العملات اليوم ويزيد من عدد الأسهم المُفترضة المُخفّضة المُعلَنة. إذا تداولت MSTR بالقرب من أو أقل من القيمة الصافية للبيتكوين، يمكن أن تقلل الأسهم الجديدة من القيمة الدفترية لكل سهم. إن العائد السلبي لعام 2026 حتى تاريخه في دفتر حسابات 28 سبتمبر 2026 هو المثال الحي.
المطالبات العليا هي المخاطرة الثانية. تقع الأسهم المفضلة والأدوات القابلة للتحويل خارج المال فوق الأسهم العادية. ولذلك، أُدخلت مؤشرات الاستراتيجية في منتصف عام 2026 لـ "البيتكوين الصافي لكل سهم". يمكن أن تبدو持有的 الإجمالية كبيرة، بينما يكون المطالبة المتبقية أصغر بعد خصم القيمة الاسمية المفضلة والديون، ثم إضافة أصول الدولار الأمريكي.
يُعد خطر القسيمة الثالث. إن معدل STRC الأخير البالغ 12% هو التزام نقدي. إذا نفد احتياطي الدولار الأمريكي و أصبح إصدار الأسهم غير جذاب، تصبح مبيعات البيتكوين المصدر المتبقي للتمويل. إن برنامج التحويل إلى نقد موجود لأن هذا السيناريو لم يعد نظريًا.
مخاطر سعر الأصل هي الرابعة. المخزون يكاد يكون بالكامل بيتكوين. وفقًا لدفتر استراتيجية، كان أساس التكلفة البالغ 63.95 مليار دولار مقابل قيمة مخزون البيتكوين البالغة 71.21 مليار دولار حتى 28 سبتمبر 2026. يمكن أن يعكس هذا الفرق. تنتقل المحاسبة بالقيمة العادلة عبر الأرباح، وهو السبب في أن قطاع البرمجيات يمكن أن يكون مربحًا بشكل متواضع بينما تتقلب الأرباح الصافية المجمعة بمليارات الدولارات.
إن خطر الحفظ وإدارة المفاتيح حقيقي ولكنه تشغيلي. وقد أدرجت نموذج 10-Q بتاريخ 30 يونيو 2026 كوبيين كاستودي، وأنكوريدج ديجيتال بانك، وفيديليتي ديجيتال أسيتس كجهات حافظة للبيتكوين اعتبارًا من تحديث المقتنيات لشهر يوليو 2026 في هذا الإبلاغ. إن التركيز لدى جهات حافظة خاضعة للتنظيم يقلل من بعض المخاطر التشغيلية ويدخل مخاطر الطرف المقابل والمنصة.
مخاطر انتقال البرنامج أقل ولكنها ليست صفرًا. تصف نفس وثيقة 10-Q انتقالًا من التراخيص الدائمة إلى اشتراكات السحابة، مع انخفاض إيرادات التراخيص والدعم مع نمو خدمات الاشتراك. يؤثر هذا التغيير في المزيج على توقيت الإيرادات المبلغ عنها. إنه لا يستبدل حاجة الخزانة إلى أسواق رأس المال.
لا تعني أي من هذه المخاطر أن النموذج معطّل. بل تعني أن النموذج هو ميزانية عمومية لبيتكوين مُرافَقَة بضمان ائتماني، وليس برنامجًا مُركّبًا يمتلك عملات بشكل عرضي.
ما وراء العناوين الرئيسية: ما الذي يعنيه KuCoin 5.0 لك
أخبار السوق تتحرك بسرعة — لكن المكان الذي تتخذ فيه إجراءاتك مهم بنفس القدر. هذا أكتوبر، تطلق KuCoin KuCoin 5.0، مما يحول KuCoin إلى منصة مُعاد بناؤها. إليك ما يتغير فعليًا بالنسبة لك:
-
حساب واحد لكل شيء. كانت المنصات الأقدم تقسم أموالك بين حسابات منفصلة "فورتي" و"هامش" و"عقود مستقبلية" وتتوقع منك فهم السبب. يزيل الحساب الموحّد في KuCoin 5.0 هذا بالكامل — قم بالإيداع مرة واحدة، وكل شيء سيكون متاحًا ببساطة (متوفر حاليًا فقط للعملاء المميزين).
-
الأسهم، المؤشرات، والسلع. تتوسع KuCoin 5.0 خارج التشفير إلى الأسواق العالمية. عندما تتذبذب التشفير وترتفع الأسهم (أو العكس)، يمكنك التحويل في دقائق بدلاً من فتح حساب وساطة والانتظار أيامًا لخطوط العملات التقليدية.
-
الأصول الواقعية (RWA). تعرّض مُرمّز لأصول تقليدية مثل السلع، مباشرة داخل حساب التشفير الخاص بك. أحد أسرع القطاعات نموًا في المالية العالمية لم يعد محجوزًا للمؤسسات — يمكنك الوصول إليه من نفس الرصيد الذي تتداول به.
-
اربح أثناء تعلمك. لست مستعدًا للتداول؟ KCUSD يسمح لعملاتك المستقرة بتحقيق عائد يومي مركب تلقائيًا. أسهل طريقة لاستثمار إيداعك غير النشط بعائد قدره 4%.
-
مساعد ذكي بلغة بسيطة. اطرح أسئلة، احصل على سياق السوق، وافهم ما تراه — مدمج في المنصة، ولا حاجة لأي مصطلحات تقنية.
-
تطبيق لا يُثقل عليك. أسرع، أنظف، وأكثر اتساقًا — بديهي من أول نقرة، وليس بعد شرح تعليمي.
-
الأمان الذي يمكنك التحقق منه، وليس مجرد الثقة. كيان أوروبي مرخص وفقًا لـ MiCAR، وإثبات الاحتياطيات الذي يمكنك التحقق منه بنفسك، وأمان معتمد دوليًا (SOC 2 Type II، ISO 27001:2022).
أنشئ حسابك في دقائق — وابدأ على المنصة المبنية حيث تذهب العملات المشفرة، وليس حيث كانت.
الاستنتاج
نموذج الخزينة الخاص بالاستراتيجية يحقق أرباحًا من خلال معاملة البيتكوين كرأس مال والأسواق العامة كطابعة دولارات تموّل المزيد منه. تجلب الإصدارات الشائعة للآلات النقدية والأسهم المفضلة للائتمان الرقمي سيولة نقدية. تدفع احتياطيات الدولار الفوائد. يبقى البيتكوين على الميزانية العمومية حتى يتمكن أصحاب المتبقيات من الاستفادة من التقديرات فوق تكلفة هذا الرأسمال.
لا تزال أعمال برنامج التشغيل قائمة، وفقًا لنموذج 10-Q بتاريخ 30 يونيو 2026، حيث أنتجت إيرادات ربع سنوية قدرها 122.4 مليون دولار. وهي لا تدفع للحصة المفضلة. يتبع BTC Yield ما إذا كان الإصدار أضاف عملات أسرع من الأسهم المخففة. إنه مقياس للزيادة لكل سهم، وليس كوبونًا.
أضاف إطار عمل رأس المال الرقمي لعام 2026 خيارًا صريحًا لبيع البيتكوين لبناء الاحتياطيات، وتوزيع الأرباح، وعمليات شراء الأسهم. وقد استخدمت الاستراتيجية هذا الخيار بحجم متواضع، كما استمرت في الشراء. اعتبارًا من 27 سبتمبر 2026، وفقًا للنموذج 8-K الخاص بالشركة، كانت持有的 847,666 بيتكوين مع أصول بالدولار الأمريكي بقيمة حوالي 6.02 مليار دولار.
يعمل النموذج عندما يتضاعف البيتكوين أسرع من تكاليف الائتمان، وعندما يمكن إصدار الأسهم دون إلحاق الضرر بالبيتكوين لكل سهم. وهو يواجه صعوبة عندما يكون mNAV ضيقًا، وعوائد الأولوية مرتفعة، والاحتياطي هو العامل الوحيدي المانع. هذه هي الآلية الكاملة — التراكم أولاً، والتحويل كأداة، وملكية صافية كهدف.
الأسئلة الشائعة
هل لا يزال الاستراتيجية تدير شركة برمجيات؟
نعم. وفقًا لنموذج 10-Q الخاص بالاستراتيجية للربع المنتهي في 30 يونيو 2026، فإن البرمجيات هي قطاع إبلاغ منفصل وحققت إيرادات قدرها 122.4 مليون دولار في ذلك الربع.
هل BTC العائد هو توزيع أرباح يُدفع لمساهمي MSTR؟
لا. وفقًا لملاحظات مؤشرات الأداء الرئيسية للإستراتيجية، فإن عائد البيتكوين هو التغير النسبي في البيتكوين لكل سهم مخفف مفترض، وليس عائدًا تقليديًا أو إيرادات تشغيلية أو توزيع نقدي.
هل يمتلك حاملو STRC مطالبة مباشرة على البيتكوين الخاص بـ Strategy؟
لا. تنص الاستراتيجية على أن الأوراق المالية المفضلة الخاصة بها غير مضمونة بحيازات البيتكوين ولها حق أولوية على أصول الشركة المتبقية.
كم من البيتكوين يحتفظ به الاستراتيجية حاليًا؟
وفقًا لنموذج 8-K الخاص بشركة Strategy بتاريخ 28 سبتمبر 2026، كانت الشركة تمتلك 847,666 بيتكوين اعتبارًا من 27 سبتمبر 2026، تم شراؤها بقيمة حوالي 63.95 مليار دولار بسعر متوسط قدره 75,437 دولارًا بما في ذلك الرسوم.
لماذا أذنت الاستراتيجية ببيع البيتكوين إذا كان النموذج هو "لا تبيع"?
برنامج تحويل البيتكوين يسمح للإدارة ببيع البيتكوين لتمويل احتياطي الدولار الأمريكي، والقسمات المفضلة والفائدة، أو عمليات شراء استثمارية عندما يكون هذا الخيار أفضل من إصدار أسهم عادية. لا يتطلب أي بيع.
إخلاء المسؤولية: هذه المقالة لأغراض إعلامية فقط ولا تشكل نصيحة مالية أو قانونية أو استثمارية. قم دائمًا بإجراء بحثك الخاص قبل التفاعل مع الأصول الرقمية.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.