

خبير أبولو: ترتفع هوامش ربح المجموعة السبع العظيمة بينما تتوقف باقي مؤشر S&P 500 في عام 2026
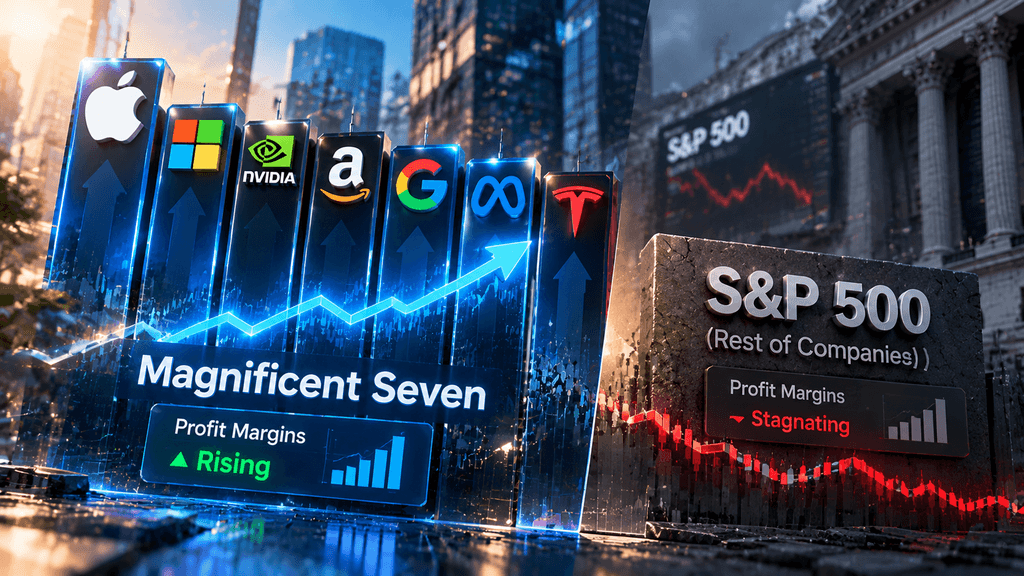
أصبح الذكاء الاصطناعي أحد أكبر موضوعات الاستثمار في عام 2026، وجذب مئات المليارات من الدولارات في الإنفاق على الرقائق ومراكز البيانات والحاسوب السحابي ونماذج الذكاء الاصطناعي. لكن سؤالًا متزايدًا يظهر عبر الأسواق المالية: هل تُولّد هذه الاستثمارات عوائد اقتصادية قابلة للقياس خارج الشركات التي تزود التكنولوجيا؟ أثار رئيس الاقتصاديين في أبولو جلوبال مانجمنت، تورستن سلوك، هذه المسألة في ملاحظة بحثية في 24 أكتوبر، مُجادلًا بأن الإيرادات لكل عامل والأرباح الهامشية قد تحسنت بين المجموعة السبع المذهلة، بينما ظلت ثابتة إلى حد كبير بين باقي الشركات الـ493 في مؤشر S&P 500. كما لم يجد أي دليل واضح على تسارع نمو الإنتاجية مدفوع بالذكاء الاصطناعي.
تتجاوز التداعيات الأسهم التقليدية. إذا استمر إنفاق البنية التحتية للذكاء الاصطناعي في الارتفاع بوتيرة أسرع من الفوائد المالية التي يحصل عليها عملاء المؤسسات، فقد يعيد المستثمرون تقييم تقييمات التكنولوجيا وتوقعات الأرباح الشركات وطلب خدمات الذكاء الاصطناعي. نفس السؤال مهم لأسواق العملات المشفرة، حيث تتنافس رموز المرتبطة بالذكاء الاصطناعي وشبكات الحوسبة اللامركزية ومشاريع الذكاء الاصطناعي القائمة على البلوكشين بشكل متزايد على انتباه المستثمرين. المسألة الأساسية ليست ما إذا كانت تقنية الذكاء الاصطناعي تتطور، بل ما إذا كان يمكن لقيمتها التجارية أن تنتشر خارج مجموعة صغيرة نسبيًا من شركات التكنولوجيا المهيمنة.
النقاط الرئيسية
-
تظل أرباح الذكاء الاصطناعي مركزة: تُظهر تحليلات أبولو لشهر أكتوبر 2026 ارتفاع الإيرادات لكل عامل وأرباح الهامش بين المجموعة السبع الكبرى، بينما تبقى المقاييس المماثلة ثابتة إلى حد كبير عبر مؤشر S&P 493.
-
يواجه تبني الذكاء الاصطناعي للشركات اختبارًا ماليًا: يمكن أن تلغي اشتراكات النماذج، واستهلاك الرموز، وتكاليف التكامل، والإشراف البشري المكاسب الكفؤة عندما لا تستطيع الشركات تحويل قدرات الذكاء الاصطناعي إلى نتائج مالية قابلة للقياس.
-
إن إنفاق البنية التحتية يخلق فرصًا ومخاطرًا معًا: تستمر الشركات التكنولوجية الكبرى في الاستثمار بكثافة في قدرات الحوسبة، لكن استدامة هذه الاستثمارات تعتمد على طلب العملاء وتوليد النقد في المستقبل.
-
قد تخفي أداء سوق الأسهم الفروق الاقتصادية: يمكن لرأس المال السوقي للشركات التكنولوجية الكبرى أن يدعم أداء المؤشرات الإجمالية حتى عندما يظل نمو الأرباح غير متساوٍ عبر القطاعات.
-
تواجه مشاريع الذكاء الاصطناعي المرتبطة بالعملات المشفرة تحديًا مشابهًا: اهتمام المستثمرين ببنية الذكاء الاصطناعي والأصول الرقمية لا يضمن طلبًا مستدامًا على الخدمات القائمة على البلوكشين أو الرموز المرتبطة بها.
ما الذي تكشفه تحليلات أبولو لمؤشر S&P 493 عن العوائد المالية للذكاء الاصطناعي
مذكرة بحثية لشركة أبولو في 24 أكتوبر، نُشرت من قبل تورستن سلوك، تجادل بأن الفوائد المالية للذكاء الاصطناعي لا تزال مركزة في الشركات التكنولوجية الكبرى بدلاً من الانتشار على نطاق واسع عبر الشركات الأمريكية. يفصل التحليل Alphabet وAmazon وApple وMeta وMicrosoft وNvidia وTesla عن مؤشر S&P 500، ويشير إلى الشركات المتبقية باسم S&P 493. وفقًا لسlok، ارتفع الإيراد لكل عامل والهوامش الربحية بالنسبة للمجموعة السبع المذهلة، لكنها بقيت ثابتة إلى حد كبير بالنسبة لبقية المؤشر. كما يحدد تحليله عدم وجود تسارع واضح في نمو الإنتاجية يُعزى إلى الذكاء الاصطناعي.
الفرق مهم لأن المجموعة السبع الرائعة تحتل عدة مراكز مختلفة في سلسلة قيمة الذكاء الاصطناعي. تقدم نيفيديا أجهزة الحوسبة، وتعمل مايكروسوفت وألابيت على أنظمة سحابية وبرمجيات، وتجمع أمازون بين البنية التحتية السحابية والتجارة، وتنفع ميتا وأبل من منصات استهلاكية كبيرة. لدى تسلا مزيج أعمال مختلف، لكنها تظل جزءًا من نفس المجموعة السوقية. يمكن لهذه الشركات تحقيق إيرادات من الذكاء الاصطناعي من خلال الرقائق، والخدمات السحابية، والإعلانات، والاشتراكات، والبرمجيات، وقنوات إيرادات أخرى مثبتة. بالمقارنة، فإن العديد من الشركات خارج هذه المجموعة تشتري قدرات الذكاء الاصطناعي ويجب عليها إثبات أن الكفاءات الناتجة تفوق تكاليفها.
الإيرادات لكل عامل وهامش الربح تُظهر فجوة متزايدة
يُبرز تحليل أبولو الفرق بين الأداء المالي وتبني التكنولوجيا. يمكن لشركة أن تُقدّم أدوات الذكاء الاصطناعي، أو أتمتة مهام مختارة، أو زيادة وصول الموظفين إلى النماذج المتقدمة دون أن ينتج عن ذلك تحسن فوري في الربحية العامة. قد تظهر الفوائد على شكل خدمة أسرع، أو أخطاء أقل، أو تحسين الاحتفاظ بالعملاء، أو انخفاض التكاليف الوحدوية، لكن هذه المكاسب يمكن أن تُوازنها تكاليف التنفيذ، ونمو الأجور، وتكاليف الطاقة، والنفقات الإضافية على البرمجيات. توفر الإيرادات لكل عامل وأرباح الهامش مقاييس شاملة مفيدة، على الرغم من أن أيًا منهما لا يلتقط كل فائدة محتملة من تبني الذكاء الاصطناعي.
| مؤشر | المجموعة السبع الرائعة | S&P 493 |
| الإيرادات لكل عامل | الارتفاع في تحليل أبولو | مستقرة بشكل عام |
| هوامش الربح | الارتفاع نحو حوالي 30% في المقارنات المبلغ عنها | مستقرة بشكل عام قرب حوالي 10% |
| مكاسب الإنتاجية المتعلقة بالذكاء الاصطناعي | أداء مالي أقوى، على الرغم من أن السببية لا تُثبت فقط من خلال المقارنة | لم يتم تحديد تسارع إجمالي واضح من قبل أبولو |
| الموقع في اقتصاد الذكاء الاصطناعي | يشمل كبرى مزودي البنية التحتية والمنصات الخاصة بالذكاء الاصطناعي | يشمل مجموعة واسعة من عملاء الذكاء الاصطناعي والشركات الأخرى |
الأرقام هي قيم تقريبية تم الإبلاغ عنها في تغطية تحليل أبولو، وليست قياسات متطابقة لكل شركة. وهي تصف الفروق على مستوى المجموعة ولا تثبت أن الذكاء الاصطناعي وحده هو الذي تسبب في هذه الفجوة.
لا ينبغي تفسير النتائج على أنها دليل على أن كل شركة خارج قطاع التكنولوجيا فشلت في الاستفادة من الذكاء الاصطناعي. يمكن أن تخفي الهوامش الإجمالية نجاحات فردية، وقد يستغرق تحسين الإنتاجية وقتًا حتى يظهر في البيانات المالية. ومع ذلك، فإن تحليل أبولو يثير سؤالًا جوهريًا للمستثمرين: إذا كان من المتوقع أن يُحدث الذكاء الاصطناعي تحولًا في الاقتصاد الأوسع، متى ينبغي أن يصبح هذا التحول مرئيًا في الأداء المالي للشركات التي تتبنّاه؟
لماذا لم يُترجم إنفاق الذكاء الاصطناعي بعد إلى أرباح شركية أوسع
الفجوة بين استثمار الذكاء الاصطناعي والعوائد المالية القابلة للقياس تعكس تعقيد دمج التكنولوجيا الجديدة في الأعمال القائمة. شراء الوصول إلى نموذج متقدم أمر مباشر نسبيًا؛ بينما إعادة تصميم سير عمل الشركة، وبنية البيانات، والمسؤوليات، وعمليات اتخاذ القرار أمر أصعب بكثير. قد يقلل الذكاء الاصطناعي من الوقت اللازم لإكمال مهمة دون القضاء على العمل المحيط المطلوب للتحقق من ناتجه، أو الحفاظ على الامتثال، أو التواصل مع العملاء حول النتيجة. ونتيجة لذلك، لا تترجم التحسينات على مستوى المهمة الفردية بالضرورة إلى هوامش أعلى على مستوى الشركة بأكملها.
تكاليف الرموز تصبح نفقة مؤسسية مهمة
تفرض العديد من خدمات الذكاء الاصطناعي رسومًا بناءً على استخدام النموذج، بما في ذلك عدد رموز الإدخال والإخراج التي يتم معالجتها. مع قيام الموظفين والوكلاء الآليين بأداء مهام أكثر عبر أنظمة الذكاء الاصطناعي، يمكن أن يزداد الاستهلاك بشكل كبير. بالنسبة للشركات التي تدير عمليات واسعة النطاق، قد يشمل التكلفة الإجمالية الوصول إلى النموذج، البنية التحتية السحابية، إعداد البيانات، ضوابط الأمان، التكامل البرمجي، والمراجعة البشرية. قد يحسن النموذج الأكثر قدرة الدقة في المهام المعقدة، لكن تكلفته الإضافية يصعب تبريرها عندما يمكن لنموذج أرخص أن ينتج نتائج جيدة بما يكفي.
يُجادل سلوك بأن الشركات الرائدة تصبح أكثر حذرًا في دفع تكاليف أحدث النماذج لأن الفوائد المالية لم تظهر بشكل متسق في نتائجها المالية. في المقابل، تستمر الشركات المدعومة من رأس المال المغامر في إنفاق مبالغ كبيرة على قدرات الذكاء الاصطناعي، مما يخلق فرقًا بين الشركات التي تسعى للتوسع التكنولوجي السريع والشركات الراسخة التي تطالب بعوائد اقتصادية واضحة. هذا التمييز ذو صلة خاصة مع سعي مزودي الذكاء الاصطناعي لتحويل الاستخدام المتزايد إلى إيرادات متكررة مع الحفاظ على اقتصاديات وحدة جذابة.
حدود حكم الأعمال تحد مما يمكن للآليّة تحقيقه
يمكن للذكاء الاصطناعي تلخيص المعلومات، وتوليد الكود، وتحليل الوثائق، ومساعدة العمليات الحسابية. ومع ذلك، تعتمد العديد من قرارات الأعمال على السياق، والمساءلة، وثقة العملاء، وثقافة المنظمة، والاعتبارات الأخلاقية. فقد تستخدم مؤسسة مالية الذكاء الاصطناعي لمراجعة الطلبات، على سبيل المثال، لكنها لا تزال تتطلب ضوابط للامتثال والإنصاف والقرارات التي تؤثر على العملاء. وقد تقوم مزود رعاية صحية أتمتة الوثائق مع الاحتفاظ بالمسؤولية البشرية عن الأحكام السريرية. وفي كلا الحالتين، يمكن للتكنولوجيا تحسين المهام المختارة دون إزالة التكاليف التشغيلية الأوسع المرتبطة بتقديم الخدمة.
هذا يساعد على تفسير سبب كون معدلات التبني وحدها غير كافية كمقاييس للنجاح التجاري. يجب على الشركات تحديد ما إذا كانت الذكاء الاصطناعي تحسن النتائج القابلة للقياس مثل معدلات التحويل، ووقت المعالجة، والاحتفاظ بالعملاء، أو التكلفة لكل معاملة. إذا فشلت هذه التحسينات في تجاوز تكاليف التنفيذ والتشغيل، فقد يؤدي استخدام الذكاء الاصطناعي الإضافي إلى زيادة الإنفاق دون تحسين الربحية. وبالتالي، فإن حجة أبولو أقل ارتباطًا بغياب التقدم التكنولوجي وأكثر ارتباطًا بصعوبة تحويل هذا التقدم إلى مكاسب مالية واسعة وقابلة للقياس.
قد تستغرق مكاسب الإنتاجية وقتًا لتظهر
هناك أيضًا مشكلة في التوقيت. غالبًا ما تتكبد الشركات مصاريف قبل أن تحقق الفوائد الكاملة للتكنولوجيا الجديدة. يحتاج الموظفون إلى تدريب، وتحتاج الأنظمة الداخلية إلى تعديل، ويجب على المديرين تحديد المهام التي يجب أتمتتها والتي تتطلب مراجعة بشرية. خلال هذه المرحلة الانتقالية، قد تظل مكاسب الإنتاجية محدودة أو قد تُوازنها تكاليف إعادة تنظيم العمل.
يقدم رئيس الاقتصاديين في غولدمان ساكس، جان هاتزيوس، تفسيرًا أكثر تفاؤلًا للإمكانيات الاقتصادية طويلة الأجل للذكاء الاصطناعي، مُجادلًا أن الاستثمار يمكن أن يدعم في النهاية إنتاجية أعلى وأرباحًا شركية أوسع. ومع ذلك، ترى غولدمان أن المساهمة في النمو من دورة الاستثمار الحالية في الذكاء الاصطناعي قد تصل إلى ذروتها في أواخر عام 2026 أو أوائل عام 2027. الفرق بين الاقتصاديين الاثنين ليس ببساطة ما إذا كان الذكاء الاصطناعي مفيدًا، بل مدى سرعة واتساع ظهور فوائده.
بالنسبة للمستثمرين، فإن الاختبار المناسب هو ما إذا كانت النتائج المالية المستقبلية تُبرر الإنفاق الذي يحدث بالفعل. لا تزال العوائد المتأخرة ممكنة، لكن الشركات لا تزال بحاجة إلى إثبات أن برامج الذكاء الاصطناعي الخاصة بها تخلق قيمة مستدامة بدلاً من الاعتماد على توقع أن القيمة ستظهر في النهاية.
3. طفرة البنية التحتية للذكاء الاصطناعي بقيمة 650 مليار دولار تخلق اختبارًا ماليًا
حجم إنفاق البنية التحتية للذكاء الاصطناعي يجعل مسألة عوائد الاستثمار أكثر أهمية بشكل متزايد. وقد أشار تقرير نشرته صحيفة The Indian Express في 28 أكتوبر إلى تقديرات تفيد بأن الشركات التكنولوجية الكبرى تخطط لإنفاق حوالي 650 مليار دولار على البنية التحتية للذكاء الاصطناعي في عام 2026. واقتبس نفس التقرير تحذير غارتنر من أن أكثر من 3.5 تريليون دولار من استثمارات البنية التحتية للذكاء الاصطناعي قد تواجه خطر التدهور بحلول عام 2030 إذا لم تُبرر الإيرادات الناتجة عن الذكاء الاصطناعي الإنفاق. هذه تقديرات مستقبلية وتقييمات مبنية على شروط، وليست خسائر مؤكدة.
يدعم ازدهار البنية التحتية عدة طبقات من اقتصاد التكنولوجيا، بما في ذلك مصنعي الرقائق الإلكترونية، ومزودي السحابة، ومشغلي مراكز البيانات، وموردي الشبكات، وبنية الطاقة الكهربائية. يمكن لهذه الشركات توليد إيرادات عند تسليم المعدات، أو تأجير قدرة الحوسبة، أو استهلاك خدمات السحابة. ومع ذلك، يجب على العملاء المؤسسيين استرداد نفقاتهم المرتبطة بالذكاء الاصطناعي من خلال تحسينات الإنتاجية المستقبلية، أو زيادة المبيعات، أو فوائد اقتصادية أخرى. وهذا يخلق فرقًا في التوقيت: يمكن لموردي البنية التحتية تسجيل الإيرادات قبل أن تُظهر الشركات المشترية لخدماتهم عائدًا إيجابيًا على استثمارها.
الإنفاق الرأسمالي، الاستهلاك، وتدفق النقود مهم
حلل تحليل Reuters Breakingviews المنشور في 23 أكتوبر كيف تؤثر استثمارات البنية التحتية للذكاء الاصطناعي على الأرباح التشغيلية والمخاطر المالية. ولاحظ أن موردي المعدات يمكنهم تسجيل الإيرادات عند بيع المنتجات، بينما يعترف المشترون عادةً بنفقات رأس المال على مدى الوقت من خلال الاستهلاك. بالنسبة لمراكز البيانات التي لا تزال قيد الإنشاء، قد لا يبدأ الاستهلاك حتى تصبح المرافق قيد التشغيل. يمكن لهذا التوقيت المحاسبي أن يجعل الفوائد المالية قصيرة الأجل لدورة الاستثمار تبدو أقوى من العوائد الاقتصادية النهائية.
أشار التحليل نفسه إلى زيادة إصدار الدين والالتزامات المتعلقة بالمعدات بين كبرى شركات التكنولوجيا. هذه الالتزامات لا تشير تلقائيًا إلى صعوبات مالية، خاصةً للشركات التي تمتلك تدفقات إيرادات مثبتة وميزانيات عمومية قوية. ومع ذلك، فإنها تزيد من أهمية معدلات الاستخدام المستقبلية، وقوة التسعير، وطلب العملاء. إذا توسع قدرة الحوسبة أسرع من استعداد العملاء للدفع، فقد تواجه المزودون ضغطًا على الهوامش والسيولة النقدية حتى مع استمرار تحسن التكنولوجيا الأساسية.
ماذا يحدث إذا لم تتطابق طلب الذكاء الاصطناعي مع عرض البنية التحتية؟
المخاطر الرئيسية ليست ببساطة أن تباطؤ تبني الذكاء الاصطناعي، بل أن الافتراضات المالية الداعمة لتوسيع البنية التحتية قد تكون متفائلة أكثر من اللازم. تتطلب مراكز البيانات استثمارات أولية كبيرة، وترتيبات طاقة على المدى الطويل، ومشتريات للعتاد، وصيانة مستمرة. إذا لم تصل الاستخدامات إلى المستويات المتوقعة أو انخفضت أسعار النماذج أسرع من تكاليف التشغيل، فقد تولد بعض الاستثمارات عوائد أقل مما كان متوقعًا في الأصل. وقد تكون مشغلو البنية التحتية الأصغر حجمًا الذين يمتلكون موارد نقدية محدودة أكثر عرضة لظروف التمويل مقارنة بالمنصات التكنولوجية الراسخة.
لذلك، فإن المؤشرات الرئيسية للسوق ليست فقط إجمالي الإنفاق. يجب على المستثمرين مراقبة الإنفاق الرأسمالي مقارنة بالإيرادات، وتدفق النقود الحر، والالتزامات الدينية، ونفقات الاستهلاك، ودليل على طلب العملاء المتكرر. يمكن أن يدعم الإنفاق المستمر إيرادات الموردين على المدى القريب، لكن النمو المستدام على المدى الطويل يتطلب من العملاء استخلاص قيمة اقتصادية كافية من خدمات الذكاء الاصطناعي لتبرير الإنفاق المتكرر.
ما الذي يعنيه فجوة ربحية الذكاء الاصطناعي بالنسبة لمؤشر S&P 500 وسهم التكنولوجيا
الأداء القوي للمجموعة السبع العظيم يمكن أن يؤثر على سوق الأسهم الأوسع لأن مؤشر S&P 500 يُوزن حسب القيمة السوقية. عندما ترتفع أكبر المكونات، يمكنها دعم المؤشر الرئيسي حتى لو عانت العديد من الشركات الأصغر من نمو ضعيف في الأرباح أو تقييد في توسيع الهوامش. وهذا يجعل أداء المؤشر على مستوى المؤشر مقياسًا غير كامل لكيفية انتشار الفوائد الاقتصادية على نطاق واسع عبر قطاع الشركات.
تشير نتائج أبولو إلى أن المستثمرين يجب أن يميزوا بين أداء موردي الذكاء الاصطناعي والنتائج المالية للشركات التي تتبنى الذكاء الاصطناعي. يمكن لشركة أشباه الموصلات الاستفادة من زيادة الإنفاق على البنية التحتية، بينما قد تحتاج شركة تجزئة تستخدم الذكاء الاصطناعي للتنبؤ بالمخزون إلى عدة فترات إبلاغ لإثبات وفورات قابلة للقياس. قد تكون كلا الشركتين مرتبطتين بنفس الاتجاه التكنولوجي، لكن نماذج إيراداتها وهياكل تكاليفها وتعرضها لطلب الذكاء الاصطناعي مختلفة جوهريًا.
تقييمات الذكاء الاصطناعي تعتمد على الأرباح المستقبلية
يعتمد الحجة الاستثمارية للأسهم المرتبطة بالذكاء الاصطناعي جزئياً على التوقعات بأن الإنفاق الحالي سيدعم نمو الأرباح المستقبلية. إذا استمرت الطلب على خدمات الحوسبة في التوسع وحافظ المزودون على قدرتهم على تحديد الأسعار، فقد تولد استثمارات البنية التحتية عوائد جذابة. إذا قلّل العملاء من الاستخدام، أو انتقلوا إلى نماذج أرخص، أو أجلوا المشاريع، فقد تضعف توقعات الأرباح حتى لو استمر نمو تبني الذكاء الاصطناعي.
كما ركز تحليل رويترز في أكتوبر على أن الاستثمارات المرتبطة بالذكاء الاصطناعي ساهمت بشكل غير متناسب في نمو الأرباح الشركاتية، مع إثارة تساؤلات حول تكاليف التمويل وإمكانية توليد النقد في المستقبل. هذا لا يثبت أن أسهم الذكاء الاصطناعي مبالغ في تقييمها بالضرورة. بل يسلط الضوء على سبب حاجة المستثمرين إلى مقارنة التقييمات مع الأرباح وتدفقات النقدية المستدامة بدلاً من الاعتماد حصريًا على النمو المتوقع.
قد تصبح عرض السوق إشارة أكثر أهمية
يمكن للمستثمرين أيضًا التحقق مما إذا كان نمو الأرباح يمتد خارج أكبر شركات التكنولوجيا. أداء المؤشرات الموزونة بالتساوي مقابل المؤشرات الموزونة حسب القيمة السوقية، وعدد الشركات التي تُبلغ عن توسع هوامش الربح، وتعديلات الأرباح عبر القطاعات يمكن أن تساعد في الكشف عما إذا كان القوة السوقية تتوسع. إذا بدأت مكاسب الإنتاجية المدعومة بالذكاء الاصطناعي في الظهور في صناعات مثل الرعاية الصحية، والتمويل، والتصنيع، والخدمات الاستهلاكية، فستدعم الأدلة عائدًا اقتصاديًا أوسع.
على العكس، إذا ظلت إيرادات وأرباح الذكاء الاصطناعي مركزة بين موردي البنية التحتية بينما يستمر عملاء المؤسسات في تحمل التكاليف المتزايدة، فقد تصبح السوق أكثر حساسية لإرشادات الإنفاق الرأسمالي وكفاءة الإنفاق. في هذا البيئة، قد تواجه حتى الشركات ذات التعرض القوي للذكاء الاصطناعي فروقًا أكبر في الأداء مع تمييز المستثمرين بين الشركات التي تبيع قدرات الذكاء الاصطناعي وتلك التي تحقق عوائد مستدامة من استخدامها.
ما الذي يعنيه تحذير الذكاء الاصطناعي من أبولو للمشاريع المشفرة وبلوك تشين
في أسواق العملات المشفرة، تثير نفس المناقشة أسئلة حول رموز الذكاء الاصطناعي، والحاسوب اللامركزي، وخدمات الذكاء الاصطناعي القائمة على البلوكشين. قد تستفيد المشاريع التي تربط مزودي الحوسبة بمطوري الذكاء الاصطناعي، أو تنسق البنية التحتية اللامركزية، أو تستخدم الرموز لتشجيع المشاركين في الشبكة، من الطلب على موارد الذكاء الاصطناعي. لكن الدرس الأ broader من تحليل أبولو هو أن التبني التكنولوجي وإنشاء القيمة المالية هما سؤالان منفصلان. فازدياد الاهتمام بالذكاء الاصطناعي لا يخلق تلقائيًا طلبًا مستدامًا على كل مشروع مرتبط بهذا الموضوع.
تحتاج عملات الذكاء الاصطناعي إلى فائدة حقيقية وطلب قابل للقياس
قد يُستخدم رمز مرتبط بمشروع ذكاء اصطناعي لدفع تكاليف الحوسبة، أو مكافأة مزودي الخدمة، أو تنسيق مشاركة الشبكة، أو الوصول إلى ميزات معينة في المنصة. السؤال المهم هو ما إذا كان المستخدمون بحاجة إلى الرمز للحصول على خدمة ذات قيمة، وما إذا كان هذا الطلب يستمر خارج التداول التخميني. يمكن لمشروع ما أن يُبلغ عن زيادة في نشاط المحافظ أو مشاركة المجتمع دون توليد استخدام مدفوع كافٍ لدعم تكاليف تشغيله.
يجب على المستثمرين بالتالي التمييز بين القدرات التكنولوجية للمشروع، والتبني الفعلي من قبل العملاء، والدور الاقتصادي لرموزه. وقد تشمل المؤشرات المفيدة طلب الحوسبة المدفوع، والعملاء المتكررين، واستخدام الشبكة، وإيرادات الخدمة، وإصدارات الرمز، والعلاقة بين العرض الرمزي والنشاط الفعلي للشبكة. ويمكن لهذه القياسات أن تساعد في تحديد ما إذا كان مشروع التشفير المرتبط بالذكاء الاصطناعي يطور خدمة قابلة للحياة أو يستفيد بشكل رئيسي من الحماس العام للسوق.
واجه الحوسبة اللامركزية تحديات خاصة بها في التكلفة والاستخدام
شبكات GPU اللامركزية ومشاريع الحوسبة الموزعة الأخرى تسعى إلى ربط المستخدمين الذين يحتاجون إلى موارد حوسبة مع مزودين لديهم أجهزة متاحة. قد تشمل مزاياها المحتملة الوصول المرن، وقنوات عرض بديلة، وطرق جديدة لتنسيق البنية التحتية. ومع ذلك، لا تزال هذه الشبكات تواجه أسئلة عملية تتعلق بجودة الأجهزة، ووقت التشغيل، والتأخير، وخصوصية البيانات، والتحقق، والتسعير.
يجب أن تقدم الشبكة اللامركزية سببًا مقنعًا للعملاء لاستخدامها بدلاً من مزود سحابة تقليدي. إذا لم تستطع تقديم أداء متوقع بتكلفة إجمالية تنافسية، فقد يظل الطلب محدودًا حتى مع زيادة متطلبات الحوسبة الخاصة بالذكاء الاصطناعي. بالإضافة إلى ذلك، يمكن للحوافز المبنية على الرموز جذب المزودين قبل وجود طلب كافٍ من العملاء، مما يخلق عدم تطابق بين القدرة المتاحة وأحمال العمل المدفوعة. إن التحذير الأوسع لشركة أبولو حول الفجوة بين الاستثمارات في الذكاء الاصطناعي والعوائد التجارية ذي صلة هنا، على الرغم من أن تحليلها S&P 493 لا يقيس مباشرة شبكات الذكاء الاصطناعي اللامركزية.
العملات المستقرة ودفعات البلوكشين يمكن أن تدعم التجارة بالذكاء الاصطناعي
قد تلعب العملات المستقرة وأنظمة الدفع القائمة على البلوكشين دورًا في الخدمات الرقمية التلقائية، بما في ذلك المدفوعات بين وكلاء البرمجيات، والتسوية الدولية، والمعاملات بين الآلات. ومع ذلك، فإن توسيع نشاط الذكاء الاصطناعي لا يزيد تلقائيًا من استخدام العملات المستقرة، أو رسوم المعاملات، أو الطلب على رموز البلوكشين الأصلية. ويعتمد الناتج الاقتصادي على ما إذا كانت الشركات تتبنى هذه الأنظمة، وما إذا كانت المدفوعات تُسَلَّم على السلسلة، وما إذا كان النشاط الناتج يخلق إيرادات مستدامة للشبكة.
للمستثمرين في العملات المشفرة، الدرس العملي هو تقييم المشاريع المرتبطة بالذكاء الاصطناعي باستخدام أدلة على طلب العملاء، واقتصاديات المعاملات، وفائدة الرمز المميز، وليس فقط على أساس التعرض الموضوعي. قد يستمر قطاع الذكاء الاصطناعي في التوسع بينما تواجه المشاريع الفردية صعوبات في إنشاء نماذج عمل مستدامة. تمامًا كما أن الأداء المالي للمجموعة السبع العظيمة لا يثبت أن كل استثمار في الذكاء الاصطناعي مربح، فإن نمو الاقتصاد الأوسع للذكاء الاصطناعي لا يضمن أن كل أصل مشفر مرتبط بالذكاء الاصطناعي سيستفيد.
ما الذي يجب على المستثمرين مراقبته بعد ذلك
ستعتمد المرحلة القادمة من جدل الاستثمار في الذكاء الاصطناعي على ما إذا بدأت الشركات في إظهار عوائد مالية قابلة للقياس. ستقدم تقارير الأرباح الفصلية، والتوجيهات الإدارية، وإعلانات الإنفاق الرأسمالي أدلة مهمة. ينبغي للمستثمرين البحث عن شركات تشرح كيف يؤثر الذكاء الاصطناعي على المصروفات التشغيلية، واحتساب العملاء، والإنتاج لكل موظف، وجودة الخدمة، ونمو الإيرادات. إن الادعاءات العامة حول تبني الذكاء الاصطناعي أقل فائدة من النتائج القابلة للقياس المرتبطة بعمليات عمل محددة.
| مؤشر | ما الذي يجب مراقبته | لماذا يهم ذلك |
| هوامش الربح والإيرادات لكل عامل | ما إذا كانت التحسينات انتشرت خارج المجموعة السبع الرائعة | يختبر ما إذا كانت فوائد الذكاء الاصطناعي تتوسع |
| مصروفات رأس المال للذكاء الاصطناعي | نمو الإنفاق مقارنة بالإيرادات وتدفق النقدي | يساعد في تقييم استدامة توسيع البنية التحتية |
| إنفاق نموذج المؤسسة | الاحتفاظ بالعملاء، والاستخدام، والاستعداد للدفع | يُشير إلى ما إذا كانت خدمات الذكاء الاصطناعي توفر قيمة كافية |
| الاهتراء وتكاليف التمويل | زيادة المصروفات مع تشغيل البنية التحتية | يكشف عن التكاليف المتأخرة لازدهار الاستثمار |
| النشاط المرتبط بالذكاء الاصطناعي في العملات المشفرة | الاستخدام المدفوع، استخدام الشبكة، انبعاثات الرموز، والطلب المتكرر | يساعد في التمييز بين الاستخدام العملي والاهتمام الطارئ |
إشارات مهمة بشكل خاص ستكون تحسناً مستمراً في الربحية عبر الشركات خارج أكبر منصات التكنولوجيا. سيُعزز مثل هذا التطور الحجة القائلة بأن الذكاء الاصطناعي يُولّد فوائد اقتصادية شاملة بدلاً من دعم الموردين للبنية التحتية والمنصات الراسخة فقط. من ناحية أخرى، قد يؤدي استمرار نمو الإنفاق دون تحسينات متناسبة في الأداء المالي للشركات إلى دفع المستثمرين إلى مراجعة ميزانيات الاستثمارات عن كثب.
يجب على المستثمرين أيضًا مقارنة التفسيرات الاقتصادية المختلفة بدلاً من اعتبار تقييم أبولو تنبؤًا قاطعًا. يشدد سلوك على غياب العوائد المالية المرئية خارج التكنولوجيا، بينما يظل جان هاتزيوس من جولدمان ساكس أكثر تفاؤلاً بشأن الإمكانات الإنتاجية طويلة الأجل للذكاء الاصطناعي. وسيعتمد الناتج النهائي على التبني وجودة التنفيذ والأسعار وظروف التمويل وقدرة الشركات على تحويل القدرات التقنية إلى منتجات وخدمات مربحة.
الاستنتاج
تحليل الخبير الاقتصادي في أبولو تورستن سلوك في أكتوبر 2026 يسلط الضوء على فجوة متزايدة بين الشركات التي توفر تقنيات الذكاء الاصطناعي والقطاع الشركاتي الأوسع الذي من المتوقع أن يستفيد منها. لا تزال المجموعة السبع الكبرى تُظهر إيرادات أعلى لكل عامل وأرباحًا أعلى، بينما لم يُظهر مؤشر S&P 493 بعد تحسنًا جماعيًا مماثلًا. في الوقت نفسه، فإن الإنفاق الكبير على البنية التحتية يزيد من أهمية طلب العملاء وتدفق النقود والعوائد المستدامة.
للمستثمرين في الأسهم والعملات المشفرة على حد سواء، فإن السؤال المركزي هو ما إذا كانت القدرات التقنية المتزايدة للذكاء الاصطناعي يمكن أن تتحول إلى قيمة اقتصادية متكررة. سيتم تقييم المرحلة التالية من دورة الاستثمار أقل من خلال إعلانات الإنفاق وادعاءات التبني، وأكثر من خلال التحسينات القابلة للقياس في الإنتاجية والربحية واستعداد العملاء للدفع. قد يقدم الذكاء الاصطناعي في النهاية فوائد اقتصادية واسعة، لكن المستثمرين سيحتاجون إلى أدلة على أن هذه الفوائد تمتد إلى ما وراء مجموعة صغيرة نسبيًا من شركات التكنولوجيا الرائدة.
الأسئلة الشائعة
ما معنى مصطلح S&P 493؟
يشير S&P 493 إلى الشركات الـ493 المتبقية في مؤشر S&P 500 بعد استبعاد المجموعة السبع الرائعة: Alphabet وAmazon وApple وMeta وMicrosoft وNvidia وTesla. يستخدم المحللون هذا التجميع لمقارنة أداء أكبر الشركات المرتبطة بالتكنولوجيا مع أداء المؤشر الأوسع.
هل يقيس الإيراد لكل موظف الإنتاجية مباشرة؟
لا. يقيس الإيراد لكل موظف كمية الإيرادات الم generatd لكل موظف، لكنه يمكن أن يتأثر بالأسعار، والعمليات الاستحواذية، والتوظيف الخارجي، ومزيج الأعمال، والتغيرات في القوى العاملة. تقيس مقاييس الإنتاجية عادةً الإنتاج بالنسبة للمدخلات وتحتاج إلى سياق إضافي لتحديد ما إذا كان كفاءة التشغيل قد تحسنت.
لماذا قد يزداد اعتماد الذكاء الاصطناعي مع بقاء هوامش الشركات دون تغيير؟
قد ترتفع تكاليف الذكاء الاصطناعي مع تبنيها، بما في ذلك رسوم النماذج، والبنية التحتية، والتدريب، والتكامل، والمراجعة البشرية. وقد تُنقل تحسينات الكفاءة إلى العملاء من خلال أسعار أقل أو تُوازنها تكاليف في أماكن أخرى من العمل. ونتيجة لذلك، لا يعني استخدام الذكاء الاصطناعي الأكبر بالضرورة توسيعًا فوريًا للهامش.
هل يمكن للنماذج الأصغر للذكاء الاصطناعي أن تفيد الشركات أكثر من النماذج الأكثر تقدمًا؟
نعم، حسب المهمة. قد توفر النماذج الأصغر أو الأقل تكلفة دقة كافية للتصنيف الروتيني، واستخراج المستندات، ودعم العملاء، أو غيرها من سير العمل المحددة ضيقًا. يعتمد النموذج المناسب على تعقيد المهمة، ومتطلبات الموثوقية، والتأخير، والتكلفة الإجمالية، وليس فقط على قدرات النموذج.
كيف يمكن للمستثمرين التمييز بين العمل المرتبط بالذكاء الاصطناعي والعمل القائم على الذكاء الاصطناعي؟
قد تبيع شركة مرتبطة بالذكاء الاصطناعي منتجات أو خدمات متعلقة بالذكاء الاصطناعي، بينما يمكن لشركة مدعومة بالذكاء الاصطناعي إثبات أن الذكاء الاصطناعي يحسن بشكل ملموس نموذج تشغيلها أو إيراداتها. قد تشمل الأدلة انخفاض التكاليف لكل معاملة، أو زيادة الإنتاجية لكل موظف، أو تحسين الاحتفاظ بالعملاء، أو إيرادات ذكاء اصطناعي متكررة، أو مكاسب قابلة للقياس في الإنتاجية.
هل يضمن إنفاق البنية التحتية للذكاء الاصطناعي استمرار الطلب على وحدات معالجة الرسوميات؟
لا. يعتمد الطلب على اقتصاديات خدمات الذكاء الاصطناعي، وكفاءة النموذج، ومعدلات الاستخدام، وميزانيات العملاء، وتوافر قدرات حوسبة بديلة. قد تقلل النماذج الأكثر كفاءة من الحاجة إلى الحوسبة لمهام معينة حتى مع توسع استخدام الذكاء الاصطناعي بشكل إجمالي، مما يجعل الطلب على الأجهزة على المدى الطويل مرتبطًا بعدة عوامل متنافسة.
إخلاء المسؤولية: يتم تقديم هذه المعلومات العامة عن السوق، والتي قد تكون من مصادر خارجية أو تجارية أو ممولة، لأغراض المرجعية والتعليم فقط ولا تشكل نصيحة مالية أو استثمارية، أو عرضًا أو دعوة للشراء أو ضمانًا. نحن ننفي أي مسؤولية عن دقتها أو اكتمالها أو موثوقيتها وأي خسائر ناتجة عنها. الاستثمار/التداول محفوف بالمخاطر؛ الأداء السابق لا يضمن نتائج مستقبلية. يجب على المستخدمين إجراء البحث، واتخاذ قرارات حكيمة، وتحمل المسؤولية الكاملة. للاطلاع على تفاصيل إضافية، يرجى الرجوع إلى شروط الاستخدام وإخلاء المسؤولية عن المخاطر الخاصين بـ KuCoin.
اخلاء المسؤوليه: تُرجمت هذه الصفحة باستخدام تقنية الذكاء الاصطناعي لراحتك. للحصول على المعلومات الأكثر دقة، ارجع إلى النسخة الإنجليزية الأصلية.