

اب ادارے ایتھریم اور BNB چین پر بنیادی شیئرز کو اوں ٹوکنائزڈ اسٹاکس میں کنورٹ کر سکتے ہیں
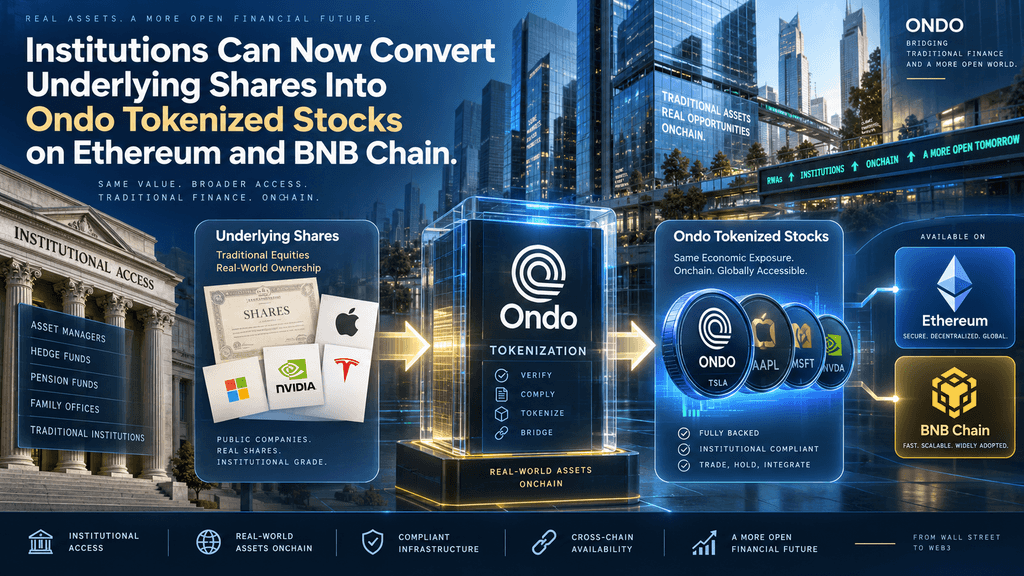
اونڈو فنانس نے 21 ستمبر، 2026 کو اعلان کیا کہ منظور شدہ ادارے، الپاکا کے انstant ٹوکنائزیشن نیٹ ورک کے ساتھ اندماج کے ذریعے بنیادی شیئرز اور ETFs کو متعلقہ اونڈو اسٹاکس ٹوکنز میں کنورٹ کر سکتے ہیں یا فزیکل شیئرز کے لیے ٹوکنز ریڈیم کر سکتے ہیں۔ یہ صلاحیت ethereum اور BNB Chain پر کام کرتی ہے اور پلیٹ فارم کے موجودہ نقد فنڈنگ مینٹنگ عمل کے ساتھ موجود ہے۔ ادارے اپنے الپاکا اکاؤنٹس سے شیئرز کو اندر کی بُک انٹری کے ذریعے اونڈو کے اکاؤنٹ میں ٹرانسفر کرتے ہیں؛ پھر مطابقت رکھنے والے ٹوکنز آن-چین جاری کیے جاتے ہیں۔ ریڈیم کرنے سے یہ عمل الٹ جاتا ہے۔ رسائی صرف ان اداروں تک محدود ہے جن کے پاس دونوں فرموں کے ساتھ فعال اکاؤنٹس ہیں اور جنہیں معاملہ وار منظوری حاصل ہے۔
یہ تبدیلی اداروں کے لیے بنیادی انوینٹری کو پہلے سے رکھنے کے صورت میں الگ نقد اخراجات کی ضرورت کو کم کرتی ہے، جس سے فنانسنگ لاگت اور ٹائمنگ کے عدم مطابقت میں کمی آ سکتی ہے۔ 22 ستمبر، 2026 تک، RWA.xyz کے ڈیٹا کے مطابق، اونڈو کے پاس 440 سے زائد مصنوعات میں تقریباً 3.66 ارب امریکی ڈالر کی تقسیم شدہ اثاثہ قیمت تھی، جس سے یہ اس معیار کے لحاظ سے بڑے ٹوکنائزیشن پلیٹ فارمز میں شامل ہو گیا۔ یہ ترقی روایتی شیئر کسٹڈی اور آن چین مارکیٹس کے درمیان تعلق کو مضبوط بناتی ہے، جس سے اداروں کو ٹوکنائزڈ اسٹاکس کے لیے لِکوڈٹی فراہم کرنے کا ایک زیادہ سرمایہ کاری کے لحاظ سے موثر راستہ ملتا ہے جبکہ اونڈو اسٹاکس کا بنیادی سکورٹیز پر ایک سے ایک تعاون برقرار رکھا جاتا ہے جو منظم بروکرز کے پاس رکھے جاتے ہیں۔
معتمد ادارے ایک مِنٹ شروع کرتے ہیں جب اپنے اپنے Alpaca برُوکریج اکاؤنٹ سے بنیادی شیئرز کو Ondo کے Alpaca اکاؤنٹ میں اندرونی بُک ٹرانسفر کے ذریعے منتقل کرنے کا درخواست دیتے ہیں۔ کوئی عوامی مارکیٹ ٹریڈ نہیں ہوتا؛ ٹرانسفر ایک ہی کسٹوڈین انفراسٹرکچر کے اندر بُک-اینٹری موومنٹ کے طور پر ہندہ ہوتا ہے۔ جب شیئرز Ondo کے اکاؤنٹ میں سیٹل ہو جائیں، تو پلیٹ فارم منتخب نیٹ ورک، یا تو Ethereum یا BNB Chain پر مساوی تعداد میں Ondo Stocks ٹوکن جاری کرتا ہے۔ یہ عمل اس طرح ڈیزائن کیا گیا ہے کہ ادارہ کے ابتدائی آن بورڈنگ اور اہلیت حاصل کرنے کے بعد، ہر ٹرانزیکشن کے لیے الگ الگ مینوئل تصدیق کی ضرورت نہ ہو۔ ریڈمپشن الٹا عمل ہوتا ہے: ادارہ Ondo Stocks ٹوکن واپس بھیجتا ہے، اور متعلقہ شیئرز اس کے Alpaca اکاؤنٹ میں واپس آ جاتے ہیں۔
آفیشل دستاویزات تصدیق کرتی ہیں کہ اونڈو ابھی ان ITN مینٹ یا ریڈیم آپریشنز کے لیے کوئی فیس نہیں لے رہا ہے۔ سپورٹ کیے جانے والے اثاثے میں AAPL، MSFT، NVDA، SPY، اور QQQ جیسے اہم امریکی اسٹاک اور ETFs شامل ہیں، جن کے دیگر اثاثے انٹیگریشن گائیڈز میں فہرست بند ہیں۔ یہ مکینزم الپاکا کے انstant Tokenization Network پر مبنی ہے، جسے بروکریج میں رکھے گئے شیئرز کے خلاف ان-کنڈ کری ایشن اور ریڈیم کو سپورٹ کرنے کے لیے متعارف کرایا گیا تھا، بغیر روایتی سیٹلمنٹ تاخیر کے۔ کاشٹ درمیانی مرحلہ کو ختم کرتے ہوئے، ادارے اپنے پہلے سے موجود انوینٹری کو آن-چین پوزیشنز میں تبدیل کر سکتے ہیں، جس سے روایتی اور ڈجیٹل دونوں میدانوں میں مسلسل انوینٹری مینجمنٹ ممکن ہوتا ہے۔ آٹومیشن سے عملی دشواریاں کم ہوتی ہیں جو پہلے اس صورت میں نئے سرمایہ کا انتظام مانگتی تھیں جبکہ فزکل شیئرز پہلے ہی حوالہ داری میں موجود تھے۔
ڈیزائن آف چین شیئرز اور آن چین ٹوکنز کے درمیان مطابقت کی رفتار اور یقینیت پر زور دیتا ہے۔ چونکہ ٹرانسفر الپاکا کے سسٹم کے اندر ہی رہتا ہے، اس لیے مختلف کسٹوڈینز کے درمیان اثاثوں کے منتقل ہونے سے جڑا سیٹلمنٹ کا خطرہ کم ہو جاتا ہے۔ اداروں کو آن بورڈنگ کے دوران اپنے اونڈو اور الپاکا اکاؤنٹس کے لیے مطابقت رکھنے والے ای میل ایڈریسز استعمال کرنا ہوگا تاکہ ہینڈ شیک کامیابی کے ساتھ مکمل ہو سکے۔ پروڈکشن سرگرمیوں کے لیے لائیو اکاؤنٹس درکار ہوتے ہیں، جبکہ سینڈ باکس ماحول ٹیسٹنگ کے لیے مددگار ہوتا ہے۔ زیادہ تقاضے کے دوران صلاحیت کی حدود لازمی طور پر لاگو ہو سکتی ہیں، جس سے مینٹ ریکسٹ کو قبول کرنے یا ریڈمپشن پر شیئرز کی آخری واپسی میں تاخیر ہو سکتی ہے جب تک کہ صلاحیت دوبارہ دستیاب نہ ہو جائے۔ یہ عملی پیرامیٹرز نظام کو بنیادی برُوکریج ریلز کے پابندیوں کے اندر سکیل کرنے اور آن چین مارکیٹس کی توقعات کے مطابق 24/7 دستیابی فراہم کرنے کا باعث بنتے ہیں۔ نتیجہ ایک پرائمری مارکیٹ چینل ہے جو موجودہ شیئرز کے انVENTORY کو ٹوکن جاری کرنے کے لیے استعمال کردہ ضمانت کے طور پر سمجھتی ہے، نہ کہ اسے ایک بے کار مالکانہ رقم کے طور پر جسے الگ طور پر بیچنا یا فنانس کرنا ضروری ہو۔
مارکیٹ میکرز اور دیگر ترکیبی فراہم کنندگان اکثر مختلف میدانوں میں مانگ کو پورا کرنے کے لیے روایتی شیئرز اور ٹوکنائزڈ مساویات دونوں کے انوینٹری برقرار رکھتے ہیں۔ پچھلے نقد فنڈنگ ماڈل کے تحت، جو ادارہ فزیکل شیئرز رکھتا تھا، اسے مطابقت رکھنے والے ٹوکنز کو جاری کرنے کے لیے مزید نقد رقم استعمال کرنی پڑتی تھی۔ اس ضرورت نے فنانسنگ لاگت اور روایتی پوزیشن اور آن چین انوینٹری کے درمیان ممکنہ وقت کے فرق کو پیدا کیا۔ ان-کنڈ راستہ اس نقد حصے کو ختم کرتا ہے۔ اب ادارے شیئرز کو ب без واسطہ ٹوکن فارم میں منتقل کر سکتے ہیں، پھر ان ٹوکنز کو مرکزی پلیٹ فارمز، غیر مرکزی ایکسچینجز، یا اوونڈو اسٹاکس کی حمایت کرنے والے والٹس میں دوسرے بازار میں استعمال کر سکتے ہیں۔ جب مانگ بدلتی ہے، تو وہ ٹوکنز کو ریڈیم کر سکتے ہیں اور درمیانی فروخت کے بغیر شیئرز واپس حاصل کر سکتے ہیں۔
اونڈو نے کہا ہے کہ یہ ساخت اداری سرمایہ کو ثانوی مارکیٹس کے لیے زیادہ آسانی سے دستیاب مائعات کا ذریعہ بناتی ہے، جس سے سپریڈس کم ہوتے ہیں اور ڈیپتھ بڑھتی ہے۔ جبکہ ٹوکنائزڈ ایکوٹیز میں ٹریڈنگ والیوم بڑھ رہا ہے، نئے سرمایہ کی ضرورت کے بغیر انوینٹری کو دوبارہ بھرنا کمپنیوں کے لیے مسلسل دو طرفہ مارکیٹس کے انتظام کے لیے عملی فائدہ بن جاتا ہے۔ کارکردگی میں بہتری خاص طور پر ایتھریم اور BNB چین جیسے نیٹ ورکس پر متعلقہ ہے، جہاں لین دین کے اخراجات اور تصدیق کے اوقات مختلف ہوتے ہیں، جس سے مارکٹ میکرز وہ جگہ منتخب کر سکتے ہیں جو ان کی لیٹنسی اور فی ترجیحات کے ساتھ بہترین مطابقت رکھتی ہے۔ گہری ثانوی مائعات صارفین کو بھی فائدہ پہنچاتی ہے۔ سپریڈس میں کمی ٹوکنائزڈ اسٹاکس اور ETFs میں پوزیشنز میں داخل ہونے اور باہر نکلنے کے اخراجات کو کم کرتی ہے۔ زیادہ ڈیپتھ بڑھے ہوئے آرڈرز کو کم قیمت کے اثر کے ساتھ جذب کرتی ہے۔
چونکہ اونڈو اسٹاکس پہلے ہی جسٹ-این-ٹائم منٹنگ اور ریڈمپشن کے ذریعے ناسداک اور این وائی ایس ای جیسے روایتی ایکسچینجز کی لکویڈٹی سے جڑ چکا ہے، اس لیے ان-کنڈ چینل یہ ربط مزید مضبوط کرتا ہے۔ ادارے فزیکل انوینٹری کو آن-چین سپلائی میں یا اس کے برعکس تبدیل کرکے آرڈر فلو کے عدم توازن کا جلدی جواب دے سکتے ہیں۔ وقت کے ساتھ، اس قسم کی مستقل انوینٹری مینجمنٹ ایک ہی بنیادی اسٹاک کے لیے آن-چین اور آف-چین قیمت کے درمیان فرق کو کم کر سکتی ہے۔ یہ ماڈل مارکیٹ رِسک یا احتیاطی رِسک کنٹرولز کی ضرورت کو ختم نہیں کرتا، لیکن یہ ایک ساختی رُکاوٹ کو کم کرتا ہے جو پہلے دو دائرہ جات کے درمیان پُونے کے موثر طریقے سے منتقل ہونے کو روکتی تھی۔
رسائی صرف ان اداروں تک محدود ہے جنہیں Alpaca نے مخصوص بنیادوں پر منظوری دی ہے۔ ITN کو Ondo Stocks کی عام طور پر دستیاب سہولت کے طور پر پیش نہیں کیا جاتا۔ ممکنہ صارفین کو دونوں Ondo Finance اور Alpaca کے ساتھ فعال اکاؤنٹس رکھنے ہوں گے، ہر ادارے کے لیے متعلقہ آن بورڈنگ اور مطابقت کے مراحل مکمل کرنے ہوں گے، اور دونوں طرف سے فعال کرنے کا درخواست دینا ہوگا۔ ٹیکنیکل ہینڈ شیک کو سرگرم بنانے کے لیے دونوں پلیٹ فارمز پر ایک ہی ای میل ایڈریس استعمال کیا جانا ضروری ہے۔ Alpaca پر BrokerAPI اکاؤنٹس درخواست کے مطابق شرائط پوری کرتے ہیں؛ موجودہ ہدایات کے تحت صرف TradingAPI اکاؤنٹ کافی نہیں ہے۔ جو ادارے پہلے سے Alpaca کے ساتھ تعلق رکھتے ہیں، وہ ب без تفصیل تعاون کر سکتے ہیں، جبکہ دوسرے Ondo کے ذریعے متعارف کروانے کا درخواست دے سکتے ہیں۔
ایک بار منظور ہونے کے بعد، تبدیلی کی فنکشنلٹی ایتھریم اور BNB چین پر متعلقہ سپورٹ شدہ بنیادی سمبولز کے لیے دستیاب ہو جائے گی۔ یہ پابندیاں بنیادی سکورٹیز کی منظم قسم کو ظاہر کرتی ہیں اور صاف سرکاری زنجیر اور سرمایہ کار حفاظت کے تقاضوں کو پورا کرنے کی ضرورت کو ظاہر کرتی ہیں۔ صرف وہی ادارے شرکت کر سکتے ہیں جو دونوں فرموں کے معیارات پر پورا اتریں، جس سے یہ یقینی بنایا جا سکے کہ پرائمری مارکیٹ راستہ ادارتی حدود کے اندر رہے۔ کیس بائی کیس منظوری کا عمل Alpaca اور Ondo کو آپریشنل تیاری، خطرہ کنٹرول اور انفرادی مطابقت کے وضع کا جائزہ لینے کی اجازت دیتا ہے، جب تک کہ رسائی منظور نہ ہو جائے۔ اس صلاحیت میں دلچسپی رکھنے والے ادارے فعال کرنے کے عمل شروع کرنے کے لیے دونوں تنظیموں سے رابطہ کرنے کی ہدایت کی جاتی ہے۔
دستاویز میں زور دیا گیا ہے کہ یہ سہولت عام ریٹیل یا کھلی رسائی کے لیے نہیں بلکہ منظور کردہ شرکاء کے لیے ڈیزائن کی گئی ہے۔ یہ کنٹرولڈ رول آؤٹ ایک-ٹو-ایک بیکنگ ماڈل کی مکملیت کو برقرار رکھنے میں مدد کرتا ہے، جس کے تحت ہر اوینڈو اسٹاکس ٹوکن امریکی رجسٹرڈ بروکر-ڈیلرز کے پاس محفوظ شیئرز یا نقد رقم کے برابر ہوتا ہے۔ شرکاء کو صرف جانچ گزرنے والے اداروں تک محدود کرکے، پلیٹ فارم آپریشنل اور کمپلائنس سطح کو کم کرتا ہے جبکہ دوسرے بازار کی ترشح کو فروغ دینے والے سرمایے کے ذخیرے کو بڑھاتا ہے۔ ان ضوابط کا تعلق ٹوکنائزڈ سکورٹیز کی پیشکش اور فروخت پر لاگو ہونے والے وسیع تنظیمی ماحول سے بھی ملتا جلتا ہے، جو علاقائی طور پر مخصوص ہے اور مستقل ترقی کے زیر اثر ہے۔
اینستنٹ ٹوکنائزیشن نیٹ ورک کے ذریعے تبدیلیاں ایتھریم اور BNB چین پر لائیو ہیں۔ ان دو نیٹ ورکس اِن-کِنڈ عمل کے لیے ٹوکن جاری کرنے اور واپسی کے اینڈ پوائنٹس کو میزبانی کرتے ہیں۔ ایتھریم قائم ادارتی اور DeFi بنیادی ڈھانچہ فراہم کرتا ہے، جبکہ BNB چین کم ترین لین دین کے فیس اور بڑی سرگرم صارفین کی بنیاد فراہم کرتا ہے۔ پہلے کا بنیادی ڈھانچہ، جس میں لیئر زیرو کے ساتھ ترقی دی گئی Ondo Bridge شamil تھی، پہلے ہی دو چینز کے درمیان 100 سے زائد Ondo ٹوکنائزڈ اسٹاکس اور ETFs کا ایک سے ایک مطابقت کے ساتھ آسانی سے ٹرانسفر کرنا ممکن بناتا تھا۔ اس لیے دونوں نیٹ ورکس پر اِن-کِنڈ تبدیلی کا اضافہ وہی جگہوں تک بنیادی بازار کا رسائی فراہم کرتا ہے جہاں دوسرے بازار کا ٹریڈنگ اور برجن پہلے سے ہو رہا ہے۔
ادارے ایک بلاک چین پر مِنٹ کر سکتے ہیں اور اگر چاہیں تو ٹوکن کو دوسرے پر برج کر سکتے ہیں، بغیر بنیادی شیئرز کے مالی ربط کو توڑے۔ یہ متعدد نیٹ ورک سپورٹ قابل رسائی لیکویڈیٹی پول کو وسعت دیتی ہے اور شرکاء کو اپنی حکمت عملی کے مطابق لاگت، رفتار یا ترکیب کے لیے بہترین آپشن منتخب کرنے کی اجازت دیتی ہے۔ دو نیٹ ورک کا طریقہ کار ان وسیع بازار کے ڈائنانامکس کو ظاہر کرتا ہے جہاں مختلف بلاک چینز الگ الگ صارفین اور سرمایہ کے پروفائلز کو اپنی طرف متوجہ کرتے ہیں۔ ethereum جاری رکھتا ہے ٹوکنائزڈ ٹریژریز اور فنڈز میں اہم ادارتی سرگرمیاں، جبکہ BNB Chain کچھ اوقات میں ٹوکنائزڈ ایکوٹی کے جمع کے حصے میں بڑھوتے جا رہا ہے۔
دونوں پر ان-کند کنورژن کی حمایت کے ذریعہ، اونڈو اپنے اسٹاکس مصنوعات کو ایسے نیٹ ورک کی طرف متوجہ کرتا ہے جو کسی بھی شرکت کی ضروریات کے لیے سب سے بہترین ہو۔ ٹیکنیکل عمل میں مقصد چین کے لحاظ سے الپاکا بُک-ٹرانسفر ریلز کا استعمال ہوتا ہے؛ صرف آخری ٹوکن جاری کرنے کا پتہ بدل جاتا ہے۔ صلاحیت اور ریٹ لِمٹس اب بھی لاگو ہو سکتے ہیں، لیکن دو بڑے نیٹ ورکس کی دستیابی بڑے انوینٹریز کا انتظام کرنے والے اداروں کے لیے ایک چین پر منحصر رہنے کے خطرے کو کم کرتی ہے۔ مستقبل میں مزید چینز تک وسعت کا امکان باقی ہے جبکہ اوونڈو اسٹاکس کا راستہ ترقی کرتا رہے گا، لیکن ستمبر 2026 کے شروعاتی اجرا میں صرف وہی دو نیٹ ورکس شامل ہیں جن پر پہلے سے معنی خیز ثانوی سرگرمیاں جاری ہیں۔
اونڈو نے یہ ظاہر کیا ہے کہ موجودہ شیئر انوینٹری کو آن-چین لکویڈٹی میں تبدیل کرنا اونڈو اسٹاکس کے لیے دوسرے منصوبوں پر تنگ اسپریڈز اور گہرے مارکیٹس کو فروغ دیتا ہے۔ جب مارکیٹ میکرز ٹوکن انوینٹری کو زیادہ موثر طریقے سے بحال کر سکتے ہیں، تو وہ مستقل دو طرفہ مارکیٹس کی قیمت لگانے میں بہتر صلاحیت رکھتے ہیں۔ کم فنانسنگ کی رکاوٹ سے انوینٹری برقرار رکھنے کا خرچ کم ہوتا ہے، جس سے بہتر بائڈ-اسک اسپریڈز حاصل ہو سکتے ہیں۔ زیادہ ڈیپتھ بڑے آرڈرز کو کم سلیپیج کے ساتھ جذب کرتی ہے۔ یہ بہتریاں اس لیے جمع ہوتی ہیں کیونکہ اونڈو اسٹاکس پہلے سے ہی جسٹ-این-ٹائم ماڈل کے ذریعے روایتی ایکسچینج لکویڈٹی سے منسلک ہیں: جو مانگ موجودہ آن-چین انوینٹری سے پوری نہ ہو سکے، وہ بنیادی شیئرز کے خلاف منٹنگ کو فعال کر سکتی ہے، اور زائد پیشکش کو ریڈیم کیا جا سکتا ہے۔
انکائن چینل اداروں کے لیے جو روانہ گشت کو درمیانی کرتے ہیں، اس ربط کو زیادہ سرمایہ کی کارآمدی فراہم کرتا ہے۔ جب زیادہ منظور شدہ شرکاء اس راستے کو اپناتے ہیں، تو دوسری درجہ کی ٹریڈنگ کے لیے دستیاب مجموعی انوینٹری متناسب نئے سرمایہ جمع کیے بغیر بڑھ سکتی ہے۔ قابل مشاہدہ اثرات اداروں کی تعداد اور ان کے منتخب کردہ انوینٹری کے سائز پر منحصر ہوں گے جو آن بورڈنگ مکمل کرتے ہیں۔ فعال میکرز کی زودرس اپنائی سب سے زیادہ واضح اسپریڈز کے تنگ ہونے کا باعث بنے گی جو سب سے زیادہ تر جاری ناموں پر ہوں گے۔ کم تر تریدنگ والے ٹوکنائزڈ اسٹاکس میں انوینٹری ڈیپتھ کے بڑھنے کے ساتھ زیادہ تدریجی بہتری دیکھی جا سکتی ہے۔
چونکہ ٹوکنز مرکزی پلیٹ فارمز اور غیر مرکزی پروٹوکولز دونوں پر ٹریڈ ہوتے ہیں، لیکویڈیٹی کے فوائد ایک ساتھ کئی جگہوں پر ظاہر ہو سکتے ہیں۔ RWA.xyz کی فراہم کردہ مانیٹرنگ ٹولز پہلے ہی تقسیم شدہ اثاثوں کی قیمت اور مالکان کی تعداد کا جائزہ لے رہے ہیں؛ دوسری بازار کی حجم میں مستقل اضافہ جب نئے پرائمری مارکیٹ راستے کے ساتھ ہو تو یہ ظاہر کرتا ہے کہ سرمایہ کی کارکردگی میں بہتری بازار کے وسیع تر ترقی میں تبدیل ہو رہی ہے۔ یہ ساخت ہر صورتحال میں بہتر مارکیٹس کا ضمانت نہیں دیتی، لیکن یہ ایک پہلے سے معلوم تکلیف کو ختم کرتی ہے جو ادارتی سرمایہ کے طلب کے جواب میں تیزی سے جواب دینے کو روکتی تھی۔
کیش فنڈڈ عمل کے لیے ادارے کو اگرچہ وہ بنیادی شیئرز رکھتے ہوں، لیکن اوںڈو اسٹاک ٹوکنز جاری کرنے کے لیے کیش یا اسٹیبل کوائن فراہم کرنے کی ضرورت ہوتی ہے۔ یہ کیش متعلقہ سکیورٹیز خریدنے یا حاصل کرنے کے لیے استعمال ہوتی ہے، جس کے بعد ٹوکنز جاری کیے جاتے ہیں۔ ان-کند عمل میں کیش کا حصہ موجودہ شیئرز سے بدل دیا جاتا ہے۔ شیئرز اندرلی ٹرانسفر کے ذریعے منتقل ہوتے ہیں، اور ان کے خلاف ٹوکنز جاری کیے جاتے ہیں۔ دونوں راستوں سے بالآخر وہ ٹوکنز حاصل ہوتے ہیں جو بنیادی سکیورٹیز یا منظم بروکرز پر موجود کیش کے ساتھ مکمل طور پر سپورٹ ہوتے ہیں۔ عملی فرق سرمایہ کے استعمال اور وقت میں ہوتا ہے۔
نقد فنڈنگ کے ذریعہ منٹنگ سے عارضی دوہری ایکسپوژر یا فنانسنگ کی ضرورت پیدا ہو سکتی ہے؛ این-کنڈ کنورژن اسے اس کے ذریعے سے بچاتا ہے کہ بیلنس شیٹ پر پہلے سے موجود انوینٹری کا استعمال کیا جائے۔ دونوں ماڈلز کے تحت ریڈمپشن معاشی ایکسپوژر واپس کرتا ہے، لیکن صرف این-کنڈ راستہ ادارے کے Alpaca اکاؤنٹ میں درمیانی مارکیٹ لین دین کے بغیر ایک جیسے شیئرز واپس کرتا ہے۔ ادارے وہ وقت استعمال کرتے رہ سکتے ہیں جب وہ چاہتے ہیں یا جب ان کے پاس بنیادی شیئرز نہیں ہوتے۔ اس لیے دونوں چینلز ایک دوسرے کو مکمل کرتے ہیں، نہ کہ ان کا تبادلہ کرتے ہیں۔
جس مارکیٹ میکرز کے پاس نقد اور شیئرز دونوں کے انوینٹری ہوتے ہیں، ان کو لچک حاصل ہوتی ہے: وہ کسی بھی mint یا redeem کے لیے کم تر اصطکاک والے راستے کا انتخاب کر سکتے ہیں۔ وقت کے ساتھ، دونوں آپشنز کی دستیابی زیادہ پیچیدہ انوینٹری آپٹیمائزیشن کو فروغ دے سکتی ہے، جس میں ادارے نسبتی فنانسنگ لاگت، توقع شدہ تقاضا، اور نیٹ ورک کی حالت کے مطابق فزیکل اور ٹوکنائزڈ فارمز کے درمیان ڈائنامک طور پر تقسیم کرتے ہیں۔ دو بنیادی مارکیٹ راستوں کا اشتراک پیشہ ورانہ شرکاء کے لیے دستیاب اوزاروں کے مجموعے کو وسعت دیتا ہے، بغیر اس بنیادی ایک سے ایک پشتیبانی کے اصول میں تبدیلی کے جو ٹوکنز میں سرمایہ کاروں کے اعتماد کا بنیادی ستون ہے۔
22 ستمبر، 2026 تک، RWA.xyz نے Ondo کے لیے تقریباً 3.66 ارب امریکی ڈالر کی تقسیم شدہ اثاثہ قیمت کو تقریباً 460 مصنوعات اور 480,000 سے زائد ہولڈر ایڈریسز پر ریکارڈ کیا ہے۔ یہ پلیٹ فارم اس معیار کے لحاظ سے Securitize کے پیچھے ٹوکنائزیشن پلیٹ فارمز میں دوسرے نمبر پر ہے۔ مصنوعات کا مجموعہ ٹوکنائزڈ امریکی خزانہ کے اثاثے، اسٹاکس، ETFs، اور مزید فکسڈ انکوم اور ایکوٹی سٹریٹجیز پر مشتمل ہے۔ Ondo Stocks، جو ایکوٹی اور ETF ورٹیکل ہے، اس کا ابتدائی ایتھریم پر شروع ہونے کے بعد بڑھوتی ترقی ہوئی ہے، جس کے بعد BNB Chain اور برجنگ انفراسٹرکچر تک اس کا اضافہ ہوا۔
ٹوکنائزڈ ایکویٹی سیگمنٹ میں جمعہ ٹریڈنگ والیوم پچھلے پلیٹ فارم اپڈیٹس کے مطابق کئی بلین ڈالر کی سطح تک پہنچ چکا ہے۔ ایک ان-کند کنورژن چینل کا اضافہ اس پس منظر میں ہوا ہے جہاں پہلے سے ہی مقیاس قائم ہے، جس کا مطلب ہے کہ نیا راستہ ایک نئے ماحول سے شروع نہیں بلکہ پہلے سے موجود، قابلِ ذکر ثانوی بازار کا فائدہ اٹھا سکتا ہے۔ پلیٹ فارم کی متعدد چین موجودگی کنورژن فیچر کی ممکنہ رسائی کو مزید بڑھاتی ہے۔ ethereum یا BNB چین پر جاری کردہ ٹوکنز موجودہ برج کے ذریعے منتقل ہو سکتے ہیں، اور بہت سے پہلے ہی والٹس، کسٹوڈینز اور DeFi ایپلیکیشنز میں انٹیگریٹ ہو چکے ہیں۔
اس لیے، انکائن راستہ استعمال کرنے والے ادارہ جاتی شرکاء کو ایک ایسے توزیع نیٹ ورک تک رسائی حاصل ہوتی ہے جو بنیادی تخلیق کے مقامات سے آگے پھیلا ہوا ہے۔ لاکھوں مالکان کی تعداد سے ظاہر ہوتا ہے کہ مانگ صرف کچھ پیشہ ورانہ ڈیسکس تک محدود نہیں ہے۔ وسیع مصنوعات کا دائرہ، متعدد نیٹ ورکس کی حمایت، اور اب ایک زیادہ سرمایہ کاری کے لحاظ سے موثر بنیادی بازار کا چینل، پلیٹ فارم کو مزید ادارہ جاتی انوینٹری کو اپنائے بغیر متناسب بنیادی ڈھانچے کی تعمیر کے قابل بناتا ہے۔ تقسیم شدہ قیمت اور ثانوی حجم میں مسلسل اضافہ یہ عملی ٹیسٹ ہوگا کہ کیا کارکردگی میں بہتری کا فائدہ سائے پر حاصل ہوتا ہے۔
الپاکا کا فوری ٹوکنائزیشن نیٹ ورک وہ برُکریج انفراسٹرکچر فراہم کرتا ہے جس کی مدد سے ان-کند کنورژن ممکن ہوتا ہے۔ یہ نیٹ ورک اجازت یافتہ شرکاء کو برُکریج اکاؤنٹس میں رکھے گئے سیکورٹیز کے خلاف ٹوکنائزڈ شیئرز کو مینٹ اور ریڈیم کرنے کی اجازت دیتا ہے، بغیر روایتی سیٹلمنٹ سائکلز کا انتظار کیے۔ داخلی بُک ٹرانسفر کے دوران شیئرز الپاکا کے کسٹڈی سسٹمز کے اندر ہی رہتے ہیں، جس سے عنوان کی سلسلہ واری اور تنظیمی کنٹرولز برقرار رہتے ہیں۔ جب شیئرز اس کے اکاؤنٹ میں آجاتے ہیں تو اونڈو متعلقہ ٹوکنز کا جاری کنندہ بن جاتا ہے۔ اس طرح، شراکت کسٹڈی اور برُکریج فنکشنز کو ٹوکنائزیشن اور آن-چین توزیع فنکشنز سے الگ کرتی ہے، جبکہ انہیں آٹومیٹڈ ورک فلوز کے ذریعے مضبوطی سے جوڑے رکھتا ہے۔
الپاکا نے نیٹ ورک کو ایسی بنیادی ڈھانچہ قرار دیا ہے جو تھرڈ پارٹی شراکت داروں کو سپورٹ کرتا ہے جو اصل ٹوکنائزیشن کرتے ہیں، نہ کہ الپاکا خود کو جاری کنندہ کے طور پر۔ یہ کرداروں کی تقسیم سیکورٹیز کے حفاظت اور جاری کرنے کے حوالے سے تنظیمی توقعات کے مطابق ہے۔ ٹیکنیکل عمل میں مینٹ اور ریڈیم درخواستوں کے لیے API اینڈ پوائنٹس شامل ہیں جو بنیادی سمبول، مقدار، جاری کنندہ، نیٹ ورک اور مقصد والٹ کا تعین کرتے ہیں۔
ریٹ لیمٹس اور صلاحیت کنٹرولز زیادہ حجم کے دوران سسٹم کا تحفظ کرتے ہیں۔ چونکہ ایک ہی الپاکا اکاؤنٹ انفراسٹرکچر دونوں روایتی ٹریڈنگ اور ٹوکنائزیشن نیٹ ورک کو سپورٹ کرتا ہے، اس لیے جو ادارے پہلے سے الپاکا پر شیئرز کا کسٹڈی رکھتے ہیں، ان کے لیے منظوری ملنے کے بعد فعال ہونے کا راستہ نسبتاً مختصر ہوتا ہے۔ اوونڈو انٹیگریشن میں اس نیٹ ورک کا ڈیزائن ہدف، جو خریدنے اور دوبارہ خریدنے کے سائکل کے مقابلے میں لاگت کم کرنا اور رفتار بڑھانا ہے، واقعی طور پر حاصل ہوتا ہے: اداروں کو اب ٹوکن جاری کرنے کے لیے کیش جمع کرنے کے لیے شیئرز کو اوپن مارکیٹ میں مائع نہیں کرنا پڑتا۔ نتیجہ یہ ہے کہ روایتی کسٹڈی اور آن چین مارکیٹس کے درمیان عملی لپ سخت ہو جاتا ہے۔
ٹوکنائزڈ ایکویٹی مارکیٹس کے درمیانی کام کرنے والے پیشہ ورانہ ٹریڈنگ ڈیسکس کو متعدد ابعاد میں انوینٹری کا انتظام کرنا پڑتا ہے: فزیکل شیئرز، نقد رقم، مختلف چینز پر ٹوکنائزڈ پوزیشنز، اور فنڈنگ ریٹس یا مواقع کے اخراجات کا اثر۔ ان کے اندر کنورٹ کرنے کا چینل ان میں سے ایک ابعاد کو مختصر کرتا ہے۔ جب آن چین مانگ بڑھتی ہے تو ایک ڈیسک جو کسی خاص ایکویٹی میں بڑی پوزیشن رکھتی ہے، اس کا ایک حصہ ٹوکنز میں کنورٹ کر سکتی ہے، اور جب مانگ کم ہوتی ہے تو ریڈیم کر سکتی ہے، بغیر بنیادی اثاثوں میں اوپن مارکیٹ لین دین کے۔
اس سے انوینٹری بنانے یا کم کرنے سے متعلق ٹرانزیکشن لاگت اور مارکیٹ کا اثر خطرہ دونوں کم ہوتا ہے۔ اس سے روایتی اور آن-چین مقامات پر ڈیلٹا-نیوٹرل یا مارکیٹ میکنگ بکس برقرار رکھنے کی صلاحیت بھی بہتر ہوتی ہے۔ کیونکہ ابتدائی منظوری کے بعد تبدیلی خودکار ہو جاتی ہے، دیسکس آرڈر فلو کا جواب دینے کے لیے مینوئل کیش فنڈنگ یا ترتیب وار خرید و فروخت والے عملوں کے مقابلے میں کم لیٹنسی کے ساتھ جواب دے سکتی ہیں۔ جب دیسکس ایتھریم اور BNB چین دونوں پر کام کرتی ہیں تو فوائد بڑھ جاتے ہیں۔ انوینٹری کم فیس والے نیٹ ورک پر مینٹ کیا جا سکتا ہے اور اگر ضرورت ہو تو اسے براج کیا جا سکتا ہے، یا پھر وہیں مینٹ کیا جا سکتا ہے جہاں ثانوی مانگ مرکوز ہے۔
کیپیسٹی لِمٹس اب بھی ایک عملی پابندی ہیں، اس لیے ڈیسکس کو شِدّت کے اوقات کے حوالے سے منصوبہ بندی کرتے رہنا ہوگا۔ تاہم، ایک قابلِ اعتماد ان-کِنڈ رُوت کے وجود سے نقد رقم اور شیئرز میں کتنے سرمایہ کو برقرار رکھنا چاہیے، اس کا حساب بدل جاتا ہے۔ جاری مِنٹنگ اور ریڈیم کرنے کے دوران، فنانسنگ ڈریگ میں جمع تخفیف اعلیٰ حجم والے شرکاء کے لیے نمایاں ہو سکتی ہے۔ اس طرح، یہ ساخت مسلسل اور سرمایہ کے لحاظ سے زیادہ موثر مارکیٹ میکنگ کو سپورٹ کرتا ہے، جو بدور میں ٹوکنائزڈ ایکوٹی صارفین کے وسیع ایکو سسٹم کو فائدہ پہنچانے والے تنگتر اسپریڈز اور گہری کتابوں کا باعث بنتا ہے۔
ٹوکنائزڈ ایکویٹیز بڑے ریل ورلڈ ایسٹ مارکیٹ کا ایک حصہ ہیں۔ ایکویٹی ٹوکنائزیشن کی پूंجی کی کارکردگی میں بہتری دیگر ایسٹ کلاسز جیسے ٹریژریز، کریڈٹ، یا فنڈز میں اپنائے جانے والے طریقہ کار کو متاثر کر سکتی ہے۔ جب ادارے موجودہ ہولڈنگز کو ب без تاخیر آن چین فارم میں تبدیل کرنے کے قابل ہو جائیں، تو روایتی بیلنس شیٹس اور ڈیجیٹل مارکیٹس کے درمیان پہلے کا فرق کم ہو جاتا ہے۔ یہ کمی مختلف دائرہ جات میں پूंجی کے زیادہ بے رکاوٹ تقسیم کو فروغ دیتی ہے اور ٹوکنائزڈ مصنوعات میں ثانوی مائعت کے ترقی کو تیز کر سکتی ہے۔
اوںڈو کی حیثیت ایک بڑے پلیٹ فارم کے طور پر تقسیم شدہ اثاثہ کی قیمت کے لحاظ سے اس بات کا اشارہ کرتی ہے کہ اس کے ایکوٹی ورٹیکل پر عملی بہتریاں پورے RWA منظر نامہ میں نظر آ رہی ہیں۔ دوسرے جاری کنندگان اور بنیادی ڈھانچہ فراہم کنندگان انکائن ماڈل کے استعمال کو دیکھ سکتے ہیں اور بروکریج نیٹ ورکس کے ساتھ مشابہ اندراجات کا جائزہ لے سکتے ہیں۔ یہ ترقی ٹوکنائزیشن اسٹیک کے اندر کرداروں کی مسلسل تخصص کو بھی ظاہر کرتی ہے۔ بروکریج فرمز کسٹڈی اور سیٹلمنٹ ریلوں کا انتظام کرتی ہیں، تخصص یافتہ جاری کنندگان ٹوکن تخلیق اور آن چین توزیع کا انتظام کرتے ہیں، اور ثانوی جگہیں ٹریڈنگ فراہم کرتی ہیں۔
ان لیورز کے درمیان واضح انٹرفیس، جیسے کہ ITN API اور اندر کا بُک-ٹرانسفر میکنزم، ہر شریک کو اپنی ت порٹیو فورس پر توجہ مرکوز کرنے کی اجازت دیتے ہیں جبکہ وہ ایک مکمل تجربہ فراہم کرتے رہتے ہیں۔ جب زیادہ ادارے آن بورڈنگ کے عمل مکمل کریں گے، تو اس وقت کے لیے قابل تبدیل شیئر انوینٹری کا حجم بڑھنے کا امکان ہے۔ اگر یہ نمو مستقل رہی، تو ٹوکنائزڈ ایکوٹیز کے دوسرے بازار میں دستیاب اثرائی فری فلوٹ میں اضافہ ہوگا اور روایتی اور آن چین قیمت کی دریافت کے درمیان ربط مزید مضبوط ہوگا۔
ہرچند کہ ان-کنڈ کا راستہ کچھ مالیاتی اور وقتی رکاوٹوں کو کم کرتا ہے، لیکن یہ بازار، آپریشنل یا کاؤنٹر پارٹی کے خطرات کو ختم نہیں کرتا۔ ادارے تبدیل کرنے کے فیصلے اور ثانوی ٹریڈز کے مکمل ہونے کے درمیان بنیادی ایکوٹیز میں قیمتی حرکتوں کے لیے مستقل طور پر متاثر رہتے ہیں۔ ITN پر صلاحیت کی حدود مشغول دوران مints یا redemptions کو تاخیر میں ڈال سکتی ہیں۔ اونڈو یا الپاکا میں سائنسی یا آپریشنل مسائل تبدیل کرنے کے عمل کو روک سکتے ہیں۔ تنظیمی ضوابط اب بھی یہ طے کرتے ہیں کہ ٹوکنز کو کون رکھ سکتا ہے اور ٹرانسفر کر سکتا ہے، اور علاقائی پابندیاں لاگو ہوتی ہیں۔
کسٹڈی کا خطرہ، جو منظم بروکر-ڈیلرز کے استعمال سے کم ہو جاتا ہے، کبھی بھی صفر نہیں ہوتا۔ اس لیے اداروں کو اپنی پوزیشنز کے روایتی اور آن-چین دونوں پہلوؤں کو مدنظر رکھتے ہوئے مضبوط خطرہ انتظام کے فریم ورکس برقرار رکھنے ہوں گے۔ ITN چینل پر مِنٹ یا ریڈیم فیس کی عدم موجودگی مددگار ہے، لیکن نیٹ ورک گیس، بریجنگ فیسز یا ثانوی ٹریڈنگ کمیشن جیسے دیگر اخراجات لاگو ہوتے ہیں۔ اہلیت کے پابندیوں کے باعث صرف بازار کے کچھ حصہ شرکاء ہی چینل تک رسائی حاصل کر سکتے ہیں۔ جو فرمز تصدیق کے معیارات پر پورا نہیں اترتے، وہ نقد فنڈنگ راستہ یا ثانوی بازار کے خریداری پر مسلسل انحصار کرتے رہیں گے۔
approvals کا کیس-بی-کیس طبیعت یہ بھی ظاہر کرتی ہے کہ شرکاء کی بنیاد کو بڑھانے میں وقت لگے گا۔ یہ پابندیاں عمدہ طور پر ڈالی گئی ہیں اور تنظیمی پابندیوں اور عملی مکملیت کو برقرار رکھنے کی ضرورت کو ظاہر کرتی ہیں۔ اس خصوصیت کا جائزہ لینے والے اداروں کو تبدیلی کے بعد باقی رہنے والے خطرات کے ساتھ ساتھ عملی ضروریات اور پولیسی کے فائدے کا موازنہ کرنا چاہیے۔ بڑے انوینٹری کو اس عمل میں لگانے سے پہلے ٹیکنالوجی اور مخالف طرف کے بارے میں الگ الگ تحقیق ضروری ہے۔
ستمبر 2026 کے دوران حقیقی کنورٹ کرنے کا آغاز، ٹوکنائزڈ ایکویٹی کے ایکسپوژر کو منظم کرنے کے لیے ادارتی ٹول کیٹ میں ایک عملی ٹول جوڑتا ہے۔ جب زیادہ سے زیادہ منظور شدہ فرمیں اس صلاحیت کو فعال کریں گی اور معنی خیز شیئرز کے انوینٹری کو کنورٹ کریں گی، تو ایتھریم اور BNB چین پر سیکنڈری مارکیٹس گہری اور زیادہ جواب دہ لکویڈٹی سے فائدہ اٹھائیں گی۔ یہ ماڈل یہ ثابت کرتا ہے کہ موجودہ کسٹڈی تعلقات کا استعمال آنچین مارکیٹس کو سپورٹ کرنے کے لیے کیا جا سکتا ہے، بغیر کسی ادارے کے اپنے ہولڈنگز کو بیچنے یا دوبارہ فنانس کرنے کے۔ معاون اثاثوں کے مزید وسعت، مزید نیٹ ورکس کے شامل ہونے کا امکان، اور صلاحیت منظم کرنے میں بہتری، یہ طے کرے گی کہ کارکردگی میں اضافہ کتنے تک جائے گا۔
RWA.xyz اور دوسرے ٹریڈنگ مقامات سے حاصل کردہ ڈیٹا سے مسلسل نظر رکھی جائے گی کہ کیا تقسیم شدہ اثاثوں کی قیمت اور ٹریڈنگ والیوم بہتر پرائمری مارکیٹ رسائی کے ساتھ جواب دے رہے ہیں۔ حقیقی دنیا کے اثاثوں کے ٹوکنائزیشن کا وسیع رجحان بالکل ان قسم کے انفراسٹرکچر میں اضافے پر منحصر ہے: پولیسی میں کمی، روایتی اور ڈیجیٹل نظاموں کے درمیان واضح آپریشنل انٹرفیس، اور ادارتی شرکاء کا محدود اضافہ۔ اونڈو کا الپاکا کے ساتھ عملدرآمد ان عناصر کو کس طرح جوڑا جا سکتا ہے، اس کا ایک عملی مثال فراہم کرتا ہے۔ مارکیٹ شرکاء، انفراسٹرکچر فراہم کنندگان، اور مشاہدین کامیابی کے اشارے کے طور پر اپنے استعمال کی شرح، اسپری کا رویہ، اور انوینٹری ٹرن اوور پر نظر رکھیں گے۔
مارکیٹ کی خبریں تیزی سے تبدیل ہوتی ہیں — لیکن آپ اس پر جہاں عمل کرتے ہیں، وہ بھی اتنی ہی اہم ہے۔ اس اکتوبر میں، کوکائن کوکائن 5.0 لانچ کر رہا ہے، جس سے کوکائن ایک نئی بنیاد پر تعمیر شدہ پلیٹ فارم بن جائے گا۔ آپ کے لیے حقیقت میں کیا چینج ہو رہا ہے:
-
ہر چیز کے لیے ایک اکاؤنٹ۔ پرانے پلیٹ فارمز آپ کے پیسے کو الگ الگ "اسپاٹ"، "مارجن"، اور "فیوچرز" اکاؤنٹس میں تقسیم کرتے تھے اور آپ سے یہ سمجھنے کی توقع کرتے تھے کہ کیوں۔ KuCoin 5.0 کا یونیفائیڈ اکاؤنٹ اس مسئلے کو مکمل طور پر ختم کر دیتا ہے — ایک بار ڈپازٹ کریں، اور سب کچھ آسانی سے موجود ہو جائے گا (ابھی صرف وی آئی پیز کے لیے دستیاب)۔
-
اسٹاکس، انڈیسز، اور کمودیٹیز۔ KuCoin 5.0 کرپٹو کے باہر عالمی مارکیٹس میں توسیع کرتا ہے۔ جب کرپٹو پہلے کی طرح چلتا ہے اور ایکویٹیز میں اضافہ ہوتا ہے (یا اس کے برعکس)، تو آپ فیاٹ ریلز کے لیے بروکریج اکاؤنٹ کھولنے اور دنوں کا انتظار کرنے کے بجائے منٹوں میں رٹیٹ کرتے ہیں۔
-
حقیقی دنیا کے اثاثے (RWA)۔ روایتی اثاثوں جیسے کہ کمودیٹیز کے ٹوکنائزڈ ایکسپوژر، آپ کے کریپٹو اکاؤنٹ کے اندر۔ عالمی فنانس کا ایک سب سے تیزی سے بڑھ رہا شعبہ اب صرف اداروں کے لیے محدود نہیں — آپ اس تک اپنے ہی ٹریڈنگ بیلنس سے رسائی حاصل کرتے ہیں۔
-
سیکھتے ہوئے کمائیں۔ ٹریڈ کرنے کے لیے تیار نہیں؟ KCUSD آپ کے اسٹیبل کوائن کو روزانہ خودکار منافع بڑھانے والی سود فراہم کرتا ہے۔ 4% منافع کے ساتھ اپنے بے کار ڈپازٹ کو کام پر لگانے کا سب سے کم تنش والے طریقہ۔
-
ایک سادہ زبان میں AI اسسٹنٹ۔ سوالات پوچھیں، مارکیٹ کا حوالہ حاصل کریں، اور آپ جو دیکھ رہے ہیں اسے سمجھیں — پلیٹ فارم میں گھلے ملے، کوئی ٹیکنیکل اصطلاحات کی ضرورت نہیں۔
-
ایک ایپ جو زیادہ بوجھ نہ ڈالے۔ تیز، صاف اور مسلسل — پہلے ٹیپ سے ہی آسان، ٹیوٹوریل کے بعد نہیں۔
-
حفاظت جو آپ چیک کر سکتے ہیں، صرف اعتماد نہیں کر سکتے۔ ایک MiCAR لائسنس یافتہ یورپی ادارہ، Proof of Reserves جو آپ خود تصدیق کر سکتے ہیں، اور بین الاقوامی طور پر سرٹیفائیڈ سیکورٹی (SOC 2 Type II، ISO 27001:2022)۔
کچھ منٹوں میں اپنا اکاؤنٹ بنائیں — اور اس پلیٹ فارم پر شروع کریں جو کرپٹو کے مستقبل کے لیے بنایا گیا ہے، نہ کہ جہاں یہ تھا۔
ایسے اداروں کے لیے بالکل کیا تبدیلی ہوتی ہے جو پہلے سے ہی اپنے ٹوکنائز کرنا چاہتے ہیں شیئرز رکھتے ہیں؟
جس ادارے کے پاس پہلے سے الپاکا اکاؤنٹ میں اہل شیئرز ہیں، وہ اب ان شیئرز کو اونڈو کے الپاکا اکاؤنٹ میں انٹرنل بُک ٹرانسفر کے لیے درخواست دے سکتے ہیں۔ ٹرانسفر مکمل ہونے پر، اونڈو ایتھریم یا BNB چین پر مطابقت رکھنے والے اونڈو اسٹاکس ٹوکن جاری کرتا ہے۔
کون سے نیٹ ورکس ابھی ان-کنڈ کنورژن پروسیس کو سپورٹ کرتے ہیں؟
کنورژن فنکشنلٹی ایتھریم اور BNB چین پر لائیو ہے۔ ادارے Alpaca انٹرفیس کے ذریعے مینٹ درخواست جمع کرانے کے وقت مقصد نیٹ ورک منتخب کرتے ہیں۔ دونوں نیٹ ورکس پر جاری کردہ ٹوکنز کو اگر ادارہ انہیں دونوں چینز کے درمیان منتقل کرنا چاہے تو موجودہ انفراسٹرکچر کا استعمال کرتے ہوئے بعد میں برج کیا جا سکتا ہے، جبکہ بنیادی شیئرز سے مالی ربط برقرار رکھا جائے۔
انسٹنٹ ٹوکنائزیشن نیٹ ورک کنورژن فیچر کا استعمال کون کر سکتا ہے؟
اہلیت صرف ایسے اداروں تک محدود ہے جو دونوں Ondo Finance اور Alpaca کے ساتھ فعال اکاؤنٹ رکھتے ہوں، ضروری آن بورڈنگ اور کمپلائنس عمل درج کریں، اور Alpaca سے کیس-بائی-کیس تصدیق حاصل کریں۔ یہ سہولت عام عوام یا ان اداروں کے لیے دستیاب نہیں ہے جنہوں نے دونوں پلیٹ فارمز کی تصدیق کا عمل مکمل نہیں کیا۔ دلچسپی رکھنے والے اداروں کو فعال کرنے کے لیے دونوں تنظیموں سے رابطہ کرنے کی تجویز کی جاتی ہے۔
کیا ان-کنڈ کنورژن مالیاتی مینٹنگ کے موجودہ آپشن کو بدل دیتا ہے؟
نہیں۔ نقد فنڈنگ کا راستہ اب بھی دستیاب ہے۔ ادارے جو نقد کا استعمال کرنا پسند کرتے ہیں یا جن کے پاس بنیادی شیئرز نہیں ہیں، وہ اس چینل کے ذریعے مینٹ جاری رکھ سکتے ہیں۔ ان-کنڈ آپشن صرف ایک دوسرے بنیادی مارکیٹ راستہ شامل کرتا ہے جو ان کے لیے زیادہ سرمایہ کاری کے لحاظ سے موثر ہے جو پہلے سے متعلقہ انوینٹری رکھتے ہیں۔
کیا ITN چینل کے ذریعے مینٹنگ یا ریڈیم کرنے سے متعلق فیسز ہیں؟
موجودہ Ondo دستاویزات کے مطابق، پلیٹ فارم کو Instant Tokenization Network کے ذریعے Ondo Stocks کو mint یا redeem کرنے کے لیے کوئی فیس نہیں لی جاتی۔ دیگر اخراجات، جیسے نیٹ ورک ٹرانزیکشن فیس یا کوئی متعلقہ سیکنڈری مارکیٹ کمیشن، بعد کی سرگرمیوں کے مطابق لاگو ہو سکتے ہیں۔
اوںڈو اسٹاکس ٹوکن کے ایک سے ایک پیشگی کو تبدیلی کیسے متاثر کرتی ہے؟
پیچھے کا ماڈل وہی رہتا ہے۔ ان-کنڈ راستے سے جاری کیے گئے ٹوکنز امریکی رجسٹرڈ بروکر-ڈیلرز پر رکھے گئے متعلقہ بنیادی شیئرز (یا راستے میں نقد رقم) سے مکمل طور پر پشتیبانی کرتے ہیں۔ اندر کا کتابی ٹرانسفر صرف شیئرز کو ادارے کے Alpaca اکاؤنٹ سے Ondo کے اکاؤنٹ میں منتقل کرتا ہے تاکہ حفاظتی ریکارڈ نئے جاری کردہ ٹوکنز سے مطابقت رکھے۔
الگو: یہ مواد صرف معلوماتی مقاصد کے لیے ہے اور یہ سرمایہ کاری کی تجویز نہیں ہے۔ اسٹاک سرمایہ کاری کے ساتھ خطرہ جڑا ہوا ہے۔ براہ راست تحقیق کریں (DYOR)۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔