

30 سالہ خزانہ کی آمدنی 5.33% تک پہنچ گئی، 2007 کے بعد سب سے زیادہ: اس کا اسٹاکس، بٹ کوائن اور سونے پر کیا اثر ہے
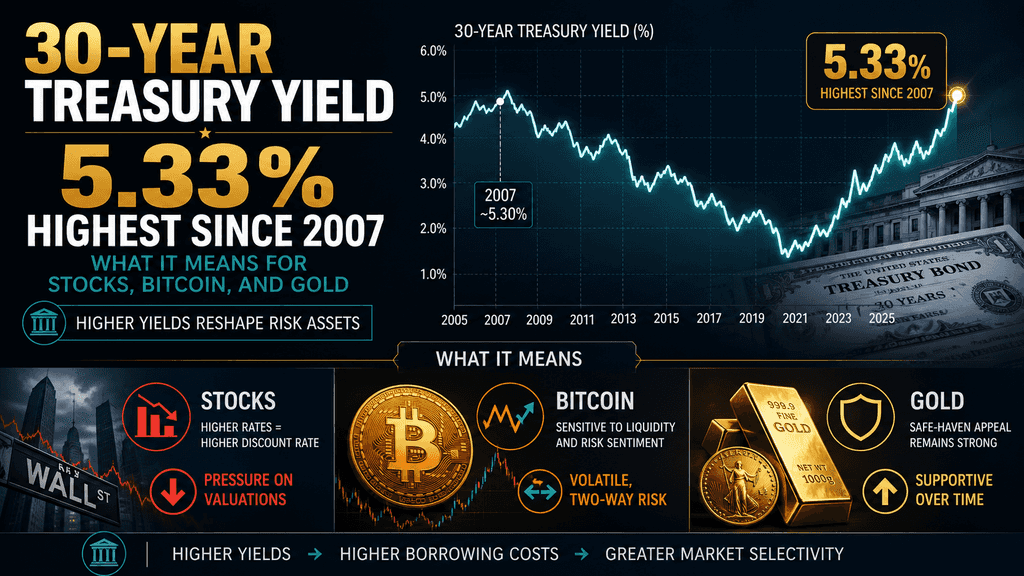
خزانہ کے فائدہ شرحیں 19 سال کی اونچائی پر پہنچ گئیں، جب بڑھتی ہوئی قرضہ لاگتیں اسٹاکس اور بٹ کوائن پر دباؤ ڈال رہی ہیں
امریکی 30 سالہ خزانہ کے بانڈ کی فائدہ شرح نے 18 اگست، 2026 کو ایک اہم اضافہ دیکھا، جس سے یہ 5.33% تک پہنچ گئی۔ نئی دستیاب ڈیٹا کے مطابق، یہ اضافہ جون 2007 کے بعد سب سے اعلیٰ سطح ہے۔ فائدہ شرح میں اس تیزی سے نمٹنے کے لیے سرمایہ کاروں کی بڑھتی ہوئی مانگ ظاہر ہوتی ہے، جو مستقل طور پر اعلیٰ رہنے والی سود کی شرح، بڑھتی ہوئی حکومتی قرضہ جاری کرنے کی ضرورت، اور خاص طور پر تعمیراتی ضروریات کے لیے صنعتی قرضوں میں اضافے کے باعث ہے، جو مصنوعی ذہانت کے بڑھتے ہوئے انفراسٹرکچر سے منسلک ہے۔ امریکہ اور ایران کے درمیان جاری تنازعات سے نکلنے والے جغرافیائی خطرات نے بھی اس صورتحال میں اضافہ کیا ہے، کیونکہ ان تنازعات نے تیل کی قیمتوں کو مستقل طور پر 90 ڈالر فی برل سے زائد رکھا ہے۔ بانڈز کی اس حرکت نے عالمی سطح پر بانڈز کی فروخت کو مزید وسعت دی ہے، جس میں جاپان، جرمنی اور فرانس سمیت دوسرے بڑے ممالک میں بھی فائدہ شرحیں متعدد سالوں کے اعلیٰ سطح تک پہنچ گئی ہیں، جو بانڈ مارکیٹس میں وسیع پیمانے پر رجحان کو ظاہر کرتا ہے۔
ریاستہائے متحدہ سے حالیہ مالیاتی ڈیٹا توقعات سے کم نرم رہا ہے، جس نے فیڈرل ریزرو کی ممکنہ شرح میں اضافے کے قریبی مدت کی توقعات کو کم کر دیا ہے۔ تاہم، اس نرم ڈیٹا کے باوجود، لمبی مدت کی آمدنیاں جاری ہیں۔ یہ رجحان یہ ظاہر کرتا ہے کہ مارکٹ کے شرکاء تعمیری فiscal concerns اور term premiums پر زیادہ توجہ دے رہے ہیں، جو مستقبل کی سود کی شرح کی توقعات پر اثر انداز ہو رہے ہیں۔ بلند لمبی مدت کی آمدنیاں معیشت کے لیے اہم نتائج رکھتی ہیں۔ وہ غیر آمدنی والے اثاثوں، جیسے نقد رقم یا کچھ کمودٹیز، رکھنے کے مواقع کے اخراجات کو بڑھاتی ہیں، جبکہ معیشت کے مختلف شعبوں میں قرض لینے کے اخراجات بھی بڑھاتی ہیں۔ یہ عمل قریبی مدت میں اسٹاک کی قدر اور بٹ کوائن پر دباؤ پیدا کرتا ہے، جبکہ سرمایہ کار اپنے خطرے کے جذبے کو بڑھتی آمدنیوں کے تناظر میں دوبارہ جانچ رہے ہیں۔ اس کے علاوہ، سونے پر اثرات ملٹھے ہیں، جبکہ سرمایہ کار مہنگائی کے تحفظ کے فوائد اور بلند حقیقی سود کی شرح کے تناظر میں توازن قائم کر رہے ہیں، جو سونے کو محفوظ پناہ گاہ کے طور پر رکھنے کی خواہش کو کم کر سکتی ہے۔
جغرافیائی سیاسی تنشیں اور تیل کی قیمتیں حالیہ آمدنی میں اچانک اضافہ کا باعث بن رہی ہیں
امریکہ-ایران تنازع کے خاتمے کے لیے مذاکرات میں رکاوٹ اور ایک عارضی امن معاہدے کی مدت کے ختم ہونے سے تیل کی قیمتیں بڑھ گئیں، جس میں برینٹ کریڈ $91 فی بریل سے زیادہ پر ٹریڈ ہو رہا تھا۔ بازاروں نے ایرانی افسران کی طرف سے زیادہ حملہ آور رویہ اپنانے کے بارے میں بیانات اور ترقی کے فقدان کو ہرمز کے تنگ درے کے ذریعے مزید فراہمی کے خلل کے خطرے کو بڑھانے کے طور پر سمجھا۔ زیادہ توانائی کی لاگت ب без تھا۔ ریٹرز نے رپورٹ کیا کہ 30 سالہ فائدہ 5.327% تک پہنچ گیا اور بعد میں 5.33% کے قریب پہنچ گیا، جبکہ 10 سالہ فائدہ 4.73% سے زیادہ ہو گیا۔ یہ حالت اس بات کے باوجود پیدا ہوئی کہ ٹریڈرز نے نرم ملازمت، سود اور ریٹیل فروخت کے اعداد و شمار کے بعد فوری فیڈرل ریزرو کی شرح میں اضافے کے امکانات کو کم کر دیا۔
جغرافیائی سیاسی خطرے اور توانائی سے متعلقہ سود کی توقعات کا مجموعہ اس لیے منحنی کے لمبے انتہائی حصے کا اہم قریبی محرک بن گیا ہے۔ مالیاتی ڈائنامکس نے اس حرکت کو مزید تقویت دی۔ سالانہ تقریباً 2 ٹریلین ڈالر کے مستقل بڑے وفاقی deficit اور جاری فوجی خرچوں کے فنڈنگ کی ضرورت نے اس وقت لمبی مدتی قرضوں کی فراہمی میں اضافہ کیا جب قدیم خارجی خریداروں نے اپنے حصص کم کر دیے۔ ڈیٹا نے ظاہر کیا کہ ہالینڈ، چین اور جاپان سمیت بڑے حاملین نے پچھلے ماہوں میں ٹریژری پوزیشنز کم کر دیں۔ نتیجہ یہ ہوا کہ سرمایہ کاروں کو طویل مدت کے خطرے، سود کی عدم یقینی اور سیاسی عوامل کے لیے اضافی معاوضہ درکار ہے، جس سے ٹرم پریمیم بڑھ گیا۔ جو نرم مالیاتی ڈیٹا عام طور پر سود کو کم کرنے کا باعث بنتا ہے، وہ ان ساختی دباؤوں کے سامنے نظرانداز کر دیا گیا، جس سے منحنی کا سود تیز ہو گیا جہاں لمبی مدت کے مالکانہ قرضوں کا سود مختصر مدت کے قرضوں کے مقابلے میں زیادہ بڑھا۔
سخت حکومتی قرضہ جاری کرنا اور بڑھتے ہوئے مدتی پریمیم
امریکی قومی قرضہ 40 ٹریلین ڈالر کے قریب پہنچ گیا ہے اور سالانہ ب процент کی لاگت 1 ٹریلین ڈالر سے زائد ہو گئی ہے، جس کی وجہ سے خزانہ کو لمبی مدت کے بانڈز کی بڑی مقدار جاری کرنے پر مجبور کر دیا گیا ہے۔ مارکیٹ رپورٹس کے مطابق، حالیہ 30 سالہ نیلامی 5.2% سے زائد فائدہ شرح پر ختم ہوئی، جو کہ کئی سالوں میں اس قسم کی فروخت کے لیے سب سے زیادہ ہے۔ سرمایہ کاروں نے آپریشن کو مکمل طور پر جذب کر لیا ہے، لیکن صرف اعلیٰ فائدہ شرح پر، جو پیش کیے جانے والے بانڈز کی مقدار کے مقابلے میں کم خواہش کو ظاہر کرتا ہے۔ بارکلےز کے استراتجک ماہرین نے بجٹ کا خسارہ، کارپوریٹ جاری کرنے اور خریدار بنیاد میں تبدیلیوں کے ساتھ، لمبی مدت کے فائدہ شرح کو بلند کرنے والے تین اہم عوامل میں سے ایک کے طور پر دکھایا ہے۔ فیڈرل ریزرو اب کوانٹٹیٹو ٹائٹننگ کے تحت بڑا صاف خریدار نہیں رہا، جس سے نجی سرمایہ کاروں پر مزید بوجھ بڑھ گیا ہے۔ اس نتیجے میں، مدت پر پریمیم، جو لمبی مدت کے بانڈز رکھنے کے بجائے مختصر مدت کے بانڈز کو دوبارہ جاری رکھنے کے لیے مانگا جانے والا اضافی فائدہ ہے، بڑھ گیا ہے۔
یہ ماحول ان پہلے کے دوران سے مختلف ہے جب مختصر مدتی شرحیں صرف فیڈرل ریزرو پالیسی کے ذریعے بڑھ رہی تھیں۔ نرم سرگرمی کے ڈیٹا نے کریو کے آگے والے حصے پر مثبت دباؤ کو محدود کیا ہے، جبکہ لمبی مدتی شرحیں اب بھی بلند ہوتی جا رہی ہیں۔ یہ فرق ایک تیز کریو پیدا کرتا ہے جو مالیاتی رجحانات کی برقرار رکھنے کی صلاحیت کے بارے میں مارکیٹ کی فکر کو ظاہر کرتا ہے، نہ کہ فوری ترقی کی طاقت۔ تجزیہ کاروں کا کہنا ہے کہ اگر خساروں میں معنی خیز کمی، کم کارپوریٹ جاری کرنا، یا خزانہ جاری کرنے کی حکمت عملی میں مختصر مدتی مالیاتی اداروں کی طرف منتقلی نہ ہو، تو لمبی مدتی شرحوں پر دباؤ جاری رہنے کا امکان ہے۔ حکومتی قرض لینے کے اخراجات میں اضافہ لمبے عرصے تک ب процент کے اخراجات کے بوجھ کو بھی بڑھاتا ہے، جس سے ایک ایسا فید باک لُوپ پیدا ہوتا ہے جو درکار مدتی پریمیم کو مزید بلند کر سکتا ہے۔
ای آئی ڈرائون کارپوریٹ بانڈ جاری کرنا، سرمایہ کے لیے مقابلہ کرتا ہے
ٹیکنالوجی کمپنیاں جو صنعتی بنیادوں پر آرٹیفیشل انٹیلی جنس کا انتظام کر رہی ہیں، نے لمبی مدتی کارپوریٹ قرضے کی بڑی مقدار جاری کی ہے، جس سے انvestor کے سرمایہ کے لیے خزانہ کے سکے کے ساتھ براہ راست مقابلہ ہو رہا ہے۔ گولڈمن سیکس نے ڈیٹا سینٹر اور متعلقہ سرمایہ کاری کے خرچ کو فنڈ کرنے کے لیے آنے والے سالوں میں ہائپر اسکیلر کی جاری کردہ رقم کئی سو ارب ڈالر تک پہنچنے کا تخمنا لگایا ہے۔ یہ بانڈز اکثر خزانہ کے سکوں سے زیادہ فائدہ دیتے ہیں، جس سے وہ فنڈز جو حکومتی پیپرز کو سپورٹ کرتے، وہ اب ان بانڈز میں چلے جاتے ہیں۔ اس ساتھ ہی، ملکی اور اعلیٰ معیار کے کارپوریٹ فراہمی میں اضافہ، منحنی کے لمبے انتخاب پر فائدہ شرحوں کو بلند کرنے پر مجبور کر رہا ہے۔ رپورٹس بتاتی ہیں کہ انویسٹمنٹ گریڈ جاری کردہ رقم کل ملکر ریکارڈ سطح پر پہنچنے کے راستے میں ہے، جس سے مقابلہ مزید تشدید ہو رہا ہے۔
اس اثر کو خاص طور پر 20 اور 30 سالہ شعبوں میں دیکھا جا سکتا ہے، جہاں حکومتیں اور کاروباری ادارے لمبے مدتی فنڈنگ کو مستحکم کرنے کو ترجیح دیتے ہیں۔ اب سرمایہ کار لمبی مدتی کاروباری جاری کرنے والوں سے مطلوبہ نقد آمدنی حاصل کر سکتے ہیں، جس سے کم آمدنی والے ٹریژریز کا نسبتی اپیل کم ہو جاتا ہے۔ یہ ڈائنانمک 30 سالہ آمدنی کو گلوبل فنانشل کرائسز سے پہلے کے دوران دیکھے گئے سے زیادہ لمبے عرصے تک 5% سے اوپر رکھنے میں مدد کر چکا ہے۔ مارکیٹ کے شرکاء فiscal سپلائی اور AI سے متعلقہ کاروباری سپلائی کو ایک ساختی خصوصیت کے طور پر بیان کرتے ہیں، نہ کہ ایک عارضی، جس سے یہ ظاہر ہوتا ہے کہ لمبی مدتی شرحیں بلند رہ سکتی ہیں، چاہے قریبی مدتی نمو کم ہو جائے۔
اسٹاکس کو زیادہ ڈسکاؤنٹ ریٹس کی وجہ سے جائزہ دینے کا دباؤ کا سامنا ہے
لمبے مدتی آمدنی میں اضافہ مستقبل کے کاروباری نقدی بہاؤ پر لاگو ہونے والی ڈسکاؤنٹ شرح کو بڑھاتا ہے، جس سے ایکویٹی قیمتیں، خاص طور پر دور کے منافع والی نمو پر مبنی اور ٹیکنالوجی اسٹاکس پر نیچے کی طرف دباؤ پڑتا ہے۔ 5.33% کے اعلیٰ نقطے کے گرد کے دنوں میں، امریکہ کے بڑے انڈیکسز میں کمی آئی، جس میں ایس اینڈ پی 500 ایک سیشن میں تقریباً 0.5% گر گیا اور ٹیکنالوجی شیئرز میں زیادہ حساسیت دکھائی دی۔ زیادہ رائس فری شرح سے ٹریژریز پر ضمانت شدہ آمدنی، ایکویٹی رائس پریمیم کے مقابلے میں زیادہ مقابلہ کرنے لگتی ہے، جس سے کچھ پورٹ فولیو کا دوبارہ ترتیب دینا شروع ہو جاتا ہے۔ تجزیہ کاروں نے نوٹ کیا ہے کہ جب منافع کی نمو مضبوط ہوتی ہے تو اسٹاکس نے پہلے بھی 5% کی آمدنی برداشت کر لی ہے، لیکن اگر آمدنی مزید تیزی سے بڑھ جائے تو قیمتیں زیادہ سخت طور پر ٹیسٹ ہو سکتی ہیں۔
اس کا اثر صنعتوں میں یکساں نہیں ہے۔ زیادہ قرضہ والی کمپنیوں کو ری فنانس کے اخراجات میں اضافہ کا سامنا ہے، جبکہ مضبوط بیلنس شیٹ اور قیمت طاقت رکھنے والی کمپنیاں اس ماحول کا بہتر طریقے سے مقابلہ کر سکتی ہیں۔ تکنیکی معلومات کے مطابق، تنازعات کے خوف کو اب تک محدود رکھا گیا ہے، جس سے اسٹاک مارکیٹس کو گہرے نقصان سے بچا گیا۔ تاہم، استادوں کا کہنا ہے کہ اسٹاک مارکیٹس 30 سالہ فائدہ شرح کے 6% کی طرف تیزی سے اضافے کے لیے بالکل تیار نہیں ہو سکتیں۔ حال کے جلسات میں فیوچرز اور کیش انڈیکس دباؤ میں رہے، جبکہ بانڈ فائدہ شرحیں بلند رہیں اور تیل کی قیمتیں انflation کے خوف کو مزید بڑھا دیا۔ مجموعی مارکیٹ بریدت اور اتار چڑھاؤ کے پیمانے نے سرمایہ کے اخراجات کے حوالے سے بڑھتی ہوئی عدم یقینی کو ظاہر کیا ہے۔
ٹیکنالوجی اور خود کشی کے شیئرز میں زیادہ حساسیت دکھائی دیتی ہے
ٹیکنالوجی اسٹاکس، جو اکثر لمبی مدتی نقدی جاری رکھنے کی توقعات پر ٹریڈ ہوتے ہیں، لمبی مدتی فائدہ شرح کے اضافے کے لیے خاص طور پر حساس رہے ہیں۔ ناسdaq کمپوزٹ نے فائدہ شرح کے اچانک اضافے کے ساتھ مطابقت رکھنے والے سیشنز میں وسیع انڈیکسز کے مقابلے میں زیادہ فیصد کمی دکھائی۔ زیادہ ڈسکاؤنٹ شرحیں مستقبل میں زیادہ دور تک مرکوز منافع کی موجودہ قیمت کو کم کرتی ہیں، جو کہ بہت سے AI متعلقہ اور سافٹ ویئر کمپنیوں کی خصوصیت ہے۔ اسی وقت، وہی کمپنیاں توسیع کے لیے قرض جاری کر رہی ہیں، جس سے فنڈنگ کے اخراجات میں اضافہ اور بانڈ مارکیٹ میں مقابلہ کرنے والی آپریشن کا دوہرا اثر پیدا ہوتا ہے۔
دباؤ کے باوجود، ٹیکنالوجی سیکٹر کے کچھ حصوں میں کمائی کا رجحان نے جزئی توازن فراہم کیا ہے۔ کچھ سٹریٹجسٹس کا کہنا ہے کہ اگر منافع کی نمو شرطہ کی شرح سے زیادہ ہو تو مضبوط منافع کی نمو قیمتوں کی حمایت کر سکتی ہے، چاہے آمدنی کی شرح کتنی بھی زیادہ کیوں نہ ہو۔ پورٹ فولیو مینیجرز نے مانی مارکیٹ فنڈز میں بڑی نقد رقم کو اگر خطرہ لینے کا جذبہ واپس آئے تو حمایت کا ممکنہ ذریعہ قرار دیا ہے۔ تاہم، فوری مارکیٹ ردعمل احتیاط کا تھا، جب لمبی آمدنی کی شرح میں اضافہ ہوا تو ٹیکنالوجی شیئرز نے گرنے کا رجحان دکھایا۔ AI سرمایہ کاری کی مانگ، کاروباری قرضہ جاری کرنے اور اسٹاک قیمتوں کے درمیان تعلق نئے آمدنی کے نظام کے تحت سیکٹر کے مستقبل کا جائزہ لینے والے سرمایہ کاروں کے لیے ایک مرکزی موضوع بناتا رہا ہے۔
بٹ کوائن ایک ایسی مواقع کی قیمت کا سامنا کر رہا ہے جس کا اس نے کبھی کم سے کم کبھی سامنا نہیں کیا
بٹ کوائن، جو کوئی آمدنی نہیں پیدا کرتا، اس صورت میں مواقع کی لاگت بڑھ جاتی ہے جب لمبے مدتی خزانہ کی آمدنی 5% سے زیادہ ہو جائے۔ پچھلے اٹھارہ ماہوں کے دوران، بٹ کوائن میں کافی کمی آئی ہے جبکہ سونا آگے بڑھا ہے، جس سے دونوں غیر آمدنی والے اثاثوں کے درمیان کارکردگی کے فرق کا اظہار ہوتا ہے۔ جبکہ 30 سالہ آمدنی دہائیوں کے اعلیٰ سطح پر ہے، سرمایہ کار ا inflation کو مدنظر رکھتے ہوئے حکومتی بانڈز سے حقیقی آمدنی حاصل کر سکتے ہیں، جس سے صرف قیمت میں اضافے والے اثاثوں کی نسبتی جذابیت کم ہو جاتی ہے۔ کوینسک اور دیگر مارکیٹ رپورٹس نے نوٹ کیا ہے کہ زیادہ حکومتی آمدنی خطرناک اثاثوں، جن میں کرپٹو کرنسیاں بھی شامل ہیں، سے سرمایہ کو نکالنے کا خطرہ پیدا کرتی ہے۔
بٹ کوائن کی قیمت کا حرکت نے لچک کے دور دکھائے، جبکہ اسٹاکس میں کمی اور فائدہ شرحیں چوٹی پر پہنچ گئیں، قیمت $64,000 کے سطح کے قریب برقرار رہی۔ اسپاٹ ETF کے بہاؤ نے موقتی حمایت فراہم کی۔ تاہم، بڑے پیمانے پر بلند خطرہ آزاد شرحیں اور مقابلہ کرنے والے ثابت آمدنی کے مواقع نے جذبہ پر دباؤ جاری رکھا ہے۔ تجزیہ کاروں نے نوٹ کیا ہے کہ بٹ کوائن کی تاریخ اکثر کم فائدہ شرح والے ماحول کے ساتھ ملتی جلتی ہے؛ موجودہ لمبے مدتی شرحیں اس کی زندگی کے زیادہ تر حصے کے دوران تجربہ کی گئی سطح سے باہر ہیں۔ یہ ساختی تبدیلی اس اثاثے کی صلاحیت کو چھوتی ہے کہ وہ اس وقت سرمایہ کو کس طرح جذب کرے جب کہ محفوظ متبادل معنی خیز مثبت حقیقی آمدنی فراہم کرتے ہیں۔ نتیجہ یہ رہا ہے کہ سونے اور خطرات سے بچنے والے دور میں مثبت حصہ لینے میں کمزور پرفارمنس۔
سونا مخلوط لیکن ابھی بھی مثبت رویہ ظاہر کر رہا ہے
سونا اُچھل رہے حقیقی فائدہ شرح کی وجہ سے اُچھلے مواقع کے کلاسک خلاف مزاحمت کا سامنا کر رہا ہے، لیکن لمبے عرصے تک نسبی طاقت برقرار رکھی ہے۔ اسپاٹ قیمتیں حالیہ فائدہ شرح کی تیزی کے دن پیچھے ہٹ گئیں، جب اعلیٰ شرحیں اور مضبوط ڈالر نے بے سود سونے پر دباؤ ڈالا اور قیمتیں $4,390–$4,400 کے قریب ٹریڈ ہو رہی تھیں۔ اسی دوران، سونے نے ماہانہ مضبوط فائدہ حاصل کیا ہے اور اس کی قیمت اب بھی ایک سال پہلے کے سطح سے کافی اوپر ہے۔ مارکیٹ کے شرکاء اس استحکام کو اس بات کا ثبوت سمجھتے ہیں کہ سرمایہ کار بھی حکومتی مالیاتی اعتبار اور مستقل تضخّم کے خطرات کے خلاف تحفظ کے لیے سونا خرید رہے ہیں۔
سونے کی لمبے مدتی کارکردگی اور بٹ کوائن کی زیادہ واضح کمزوری کے درمیان فرق، مختلف سرمایہ کاروں کے تصورات کو ظاہر کرتا ہے۔ سونا مرکزی بینکوں کی خریداری اور اعلیٰ عدم یقین کے دوران اپنے روایتی کردار کی وجہ سے فائدہ حاصل کرتا رہا ہے۔ آمدنی میں اضافے کے باوجود، تیل کی قیمتوں میں اضافہ اور جغرافیائی سیاسی تنشوں نے مزید تائید فراہم کی ہے۔ تجزیہ کاروں کا کہنا ہے کہ یہ تعلق ایک طرفہ نہیں ہے؛ آمدنی کے اچانک اضافے کے دوران مختصر مدتی پیچھے ہٹنے ہو سکتے ہیں، لیکن ساختی مانگ اور بھروسہ کھونے کے تحفظ کی وجہ سے نیچے جانے کا امکان محدود ہے۔ اس لیے موجودہ ماحول سونے کے لیے مقابلہ کرنے والی طاقتوں کا باعث بن رہا ہے، جس میں موقع کا خرچ اور محفوظ چھت اور سود کے خلاف تحفظ کی مانگ شامل ہے، جس سے صرف جوکھم والے اثاثوں کے مقابلے میں قیمت میں زیادہ پابند رفتار نظر آتی ہے۔
글로벌 بانڈ مارکیٹس امریکی اقدام کو تقویت دیتی ہیں
امریکی لمبی مدتی آمدنیوں میں اضافہ دیگر بڑے مارکیٹس میں مشابہ حرکتوں کے ساتھ ہوا ہے۔ جاپانی 10 سالہ آمدنیاں 30 سال کے اعلیٰ سطح تک پہنچ گئیں، جرمن بند آمدنیاں 2011 میں دیکھی گئی سطح کے قریب پہنچ گئیں، اور فرانسیسی آمدنیاں کئی سالوں کے اعلیٰ سطح تک پہنچ گئیں۔ یہ مسلسل فروخت کا اشارہ ہے کہ فنانسی ٹریجکٹریز، سود اور قرضہ فراہمی کے بارے میں فکر صرف امریکہ تک محدود نہیں ہے۔ جب عالمی سطح پر آمدنیاں بڑھتی ہیں، تو کسی ایک مارکیٹ کے بانڈز کی نسبتی جذبیت کم ہو سکتی ہے، جس سے مجموعی طور پر درکار آمدنیاں بڑھتی ہیں۔ بلومبرگ اور فنانشل ٹائمز کی رپورٹس نے اس واقعے کو ایک وسیع پیمانے پر فکسڈ انکم راؤٹ کے طور پر بیان کیا ہے۔
글로벌 차원은 포트폴리오 구성에 복잡성을 추가합니다. 지속 기간 노출을 원하는 투자자들은 이제 여러 통화 및 관할권에서 상승한 수익률에 대응해야 합니다. 통화 효과와 상대적 가치 고려사항이 더욱 중요해집니다. 동시에, 이 움직임의 동기화된 성격은 과거에 순수한 미국 금리 충격 동안 외국 채권이 제공했을 수 있는 다변화 이점을 줄입니다. 그 결과, 수입 또는 헤지 목적으로 장기 지속 기간 노출에 의존하는 고정수익 배분에 더 도전적인 환경이 조성됩니다.
مورٹیج کی شرحیں اور صارفین کے قرضوں کے اخراجات ایک ساتھ بڑھ رہے ہیں
لمبے مدتی خزانہ کے فائدہ شرحیں قرضہ اور دیگر صارفین اور کاروباری قرضوں کے لیے بنیادی معیار کے طور پر کام کرتی ہیں۔ اس لیے 30 سالہ فائدہ شرح میں اضافہ نئے قرض لینے والوں اور ری فنانس کرنے والوں کے لیے ماہانہ ادائیگیوں میں اضافہ کا باعث بنا ہے۔ آٹو قرضے، کریڈٹ کارڈ کی شرحیں اور کاروباری قرضہ بھی اس وقت بڑھتے ہیں جب لمبی مدتی فائدہ شرحیں بڑھتی ہیں، حالانکہ یہ منتقلی ہمیشہ ایک سے ایک نہیں ہوتی۔ زیادہ فنانسنگ لاگت گھریلو سرگرمی، بڑے آئٹم کی صارفین کی خریداری اور سرمایہ کاری پر منفی اثر ڈالتی ہے، جس سے فیڈرل ریزرو کی شرح میں اضافہ کے بغیر بھی مالیاتی حالات تدریجاً سخت ہوتے ہیں۔
اس اثر کی خاص طور پر اہمیت ہے کیونکہ آنے والے سالوں میں دیگر قرضوں کو دوبارہ فنانس کرنے کی ضرورت ہے۔ جو کمپنیاں اور گھریلو خاندانوں نے پہلے کم درجہ کی شرح پر قرض لیا تھا، وہ اپنے الزامات کو دوبارہ جاری کرتے وقت زیادہ سرمایہ کی لاگت کا سامنا کر رہے ہیں۔ یہ ڈائنامک مارجن پر معاشی سرگرمیوں کو سست کر سکتا ہے اور کچھ اشاریوں میں پہلے سے نظر آ رہے نرم ڈیٹا میں اضافہ کر سکتا ہے۔ پالیسی ساز اور مارکیٹ کے شرکاء اس فیڈ بیک لوپ کو دھیرے سے دیکھ رہے ہیں: زیادہ ییلڈز قرض لینے کی لاگت بڑھاتے ہیں، جس سے نمو سست ہو سکتی ہے، جو بدور میں بالآخر انفلیشن کو کم کر سکتا ہے اور کم ییلڈز کو سہارا دے سکتا ہے، لیکن اس تنظیم کا وقت اور شدت اب بھی غیر یقینی ہے۔
سیکھنے کے لیے صرف اعلی آمدنی دکھانا کبھی کبھار ملکیت کے انہدام کا سبب نہیں بنتا
تاریخی طور پر، وہ دور جب 30 سالہ خزانہ کی آمدنی 5 فیصد سے زیادہ ہو گئی، ان میں سے کسی نے بھی اس طرح کے مالیاتی مسائل کے ساتھ اسٹاک مارکیٹ میں کمی کو خودبخود نہیں لایا۔ کئی پچھلے دوروں میں، جب تک کہ مجموعی معیشت ریسیشن یا شدید اعتماد کے تناؤ سے بچ گئی، اسٹاکس نے بلند طویل مدتی شرحوں کے باوجود مثبت آگے کی آمدنی دی۔ موجودہ واقعہ ان دوروں کے ساتھ کچھ شبہت رکھتا ہے کہ اب تک نرم ڈیٹا نے ریسیشن کی احتمالیت کو محدود رکھا ہے۔ تاہم، زیادہ فiscal deficit، AI سے متعلقہ کارپوریٹ جاری کرنا، اور جغرافیائی طور پر توانائی کے صدموں کا ترکیب پچھلے صرف سائکلک شرح میں اضافے سے الگ ہے۔
مارکیٹ حکمت عملی دان اس بات پر زور دیتے ہیں کہ زیادہ ڈسکاؤنٹ ریٹس سے قیمت میں تنگی حقیقی اور حالیہ سیشنز میں قابل مشاہدہ ہے۔ تاہم، منافع کی نمو، نظام میں نقد رقم اور وسیع پیمانے پر اعتماد کے تلف کی عدم موجودگی نے تاحال اسٹاک میں گہرے نقصان کو روک دیا ہے۔ اس لیے تاریخی ریکارڈ سے یہ ظاہر ہوتا ہے کہ آمدنی کے سطح سے زیادہ اس کے ساتھ آنے والی مکرو مالیاتی اور اعتماد کی صورتحال اہم ہے۔ سرمایہ کار جاری رکھ رہے ہیں کہ موجودہ آمدنی میں اضافہ منظم رہتا ہے یا اس سے زیادہ بے ترتیب فروخت کی طرف تیز ہو جاتا ہے جو تاریخی نمونے کو چیلنج کر سکتا ہے۔
متعدد اثاثہ تفویض کے لیے پورٹ فولیو کے اثرات
لمبے مدتی فائدہ شرح میں اضافہ بڑے اثاثہ طبقات کی نسبی جذابیت کو تبدیل کر دیتا ہے۔ فکسڈ انکم سرمایہ کار اعلیٰ آمدنی میں قفل کر سکتے ہیں لیکن اگر فائدہ شرحیں مزید بڑھتی رہیں تو قیمت کا خطرہ برقرار رہتا ہے۔ ایکوٹی سرمایہ کاروں کو اعلیٰ ڈسکاؤنٹ شرحز کا سامنا ہے جو گناہ کو کم کر سکتی ہیں۔ غیر آمدنی والے اثاثے جیسے بٹ کوائن اور کم تر درجے پر سونا، اپنی جگہ قیمت میں اضافے یا ایسے ہیج خصوصیات کے ذریعے جو موقع کا خرچ زیادہ ہو، کے ذریعے جستجو کرتے ہیں۔ نقد اور مختصر مدتی آلے اب اعلیٰ اتار چڑھاؤ کے ساتھ مقابلہ کرنے والی شرح فائدہ پیش کرتے ہیں، جس کی وجہ سے مانی مارکیٹ فنڈز میں بڑی رقم موجود ہے۔
عملی پورٹ فولیو کے جوابات میں فکسڈ انکوم میں مدت کو کم کرنا، ایکویٹیز میں معیار اور نقدی بہاؤ کو ترجیح دینا، اور صرف خطرہ کے اثاثوں پر ایکسپوژر کو دقت سے تعین کرنا شamil ہے۔ فiscal اور انفلیشن شاکس کے خلاف مختلف طرح سے رد عمل کرنے والے اثاثوں کے درمیان تفرقہ بھی اب بھی متعلقہ ہے۔ بٹ کوائن کے مقابلے میں سونے کی نسبتی استحکام اس بات کو ظاہر کرتا ہے کہ ایک ہی ییلڈ رجیم کے تحت تمام غیر آمدنی والے اثاثے ایک جیسے طریقے سے رویہ نہیں کرتے۔ اس لیے سرمایہ کار اب اپنی تفویضوں کو دوبارہ ترتیب دے رہے ہیں تاکہ پچھلے دہائی کے کم ییلڈ ماحول میں جلد واپسی کے فرض کے بجائے سرمایہ کے بلند ترین ساختی لاگت کو ظاہر کیا جا سکے۔
آمدنی کے موڑ کو کیا الٹا یا مزید بڑھایا جا سکتا ہے
30 سالہ آمدنی کے موجودہ سطح سے راستہ متعدد عوامل پر منحصر ہو سکتا ہے۔ سفارتی پیش رفت کے بعد تیل کی قیمتوں میں مستقل کمی، انفلیشن کے کم ہونے کے واضح ثبوت، یا فیصلہ کن مالیاتی اتحاد کی طرف اہم موڑ ڈالنا آمدنی کو کم کرنے میں مدد کرے گا۔ اس کے برعکس، جغرافیائی تنازعات میں مزید تشدید، مستقل بڑے deficit، یا کاروباری جاری کرنے والوں کی مزید لہریں لمبے انتہا کو مزید بلند کر سکتی ہیں۔ اگر مالیاتی ڈیٹا نرم ہو اور فیڈرل ریزرو کی مزید تیز رفتار آسانی کی توقعات پیدا کرے، تو یہ سامنے والے حصے کو کم کر سکتا ہے جبکہ اگر ٹڑم-پریمیم کے خدشات برقرار رہیں تو لمبے انتہا کو بلند رکھے گا۔
مارکیٹ کے شرکاء نیز نیلام کے نتائج اور خارجی سرکاری خریداری کو بھی دیکھتے ہیں۔ خزانہ کی نیلام میں کمزور مانگ یا خارجی اثاثوں میں مزید کمی سے مثبت دباؤ مزید بڑھے گا۔ اس کے برعکس، توقع سے زیادہ مانگ یا جاری کردہ رقم میں کمی سے فائدہ کے تناسب میں استحکام آ سکتا ہے۔ ان طاقتوں کا باہمی اثر یہ طے کرے گا کہ 5.33% ایک عارضی چوٹی ہے یا لمبے عرصے تک زیادہ لمبے مدتی شرحوں کا آغاز۔
اکثر پوچھے جانے والے سوالات
5.33 فیصد 30 سالہ ٹریژری فیسڈ کا تاریخی اوسطوں کے ساتھ کیا موازنہ ہے؟
موجودہ سطح لمبے مدتی اوسط کے قریب 3.4 فیصد سے کافی اوپر ہے اور 2007 کے بعد سے سب سے زیادہ پڑھائی ہے۔ یہ اب بھی 1980 کی دہائی کے آغاز میں 15 فیصد سے زیادہ ہونے والے یield کے اعلیٰ درجات سے کافی نیچے ہے، لیکن یہ 2008 کے بعد کے دہائیوں تک چلنے والے کم شرح کے نظام سے واضح طور پر الگ ہے۔ اب سرمایہ کاروں کو ایک لمبی مدتی سرمایہ کی قیمت کا سامنا ہے جو موجودہ معاشی دور کے زیادہ تر حصے میں تجربہ نہیں کیا گیا۔
کیوں لمبے مدتی فائدہ شرحیں بڑھ رہی ہیں جبکہ قریبی مدتی شرح میں اضافے کی توقعیں کم ہو رہی ہیں؟
نرم مالیاتی ڈیٹا نے فیڈرل ریزرو کی فوری سختی کی احتمالیت کم کردی، جس سے مختصر مدتی فائدہ شرحیں مستحکم ہوگئیں یا تھوڑی کم ہوگئیں۔ تاہم، لمبی مدتی شرحیں انflation کی توقعات، فiscal سپلائی، مدتی پریمیم، اور کارپوریٹ جاری کرنے جیسے ساختی عوامل کے لحاظ سے زیادہ حساس ہیں۔ نتیجہ ایک تیز ہونے والی منحنی ہے جو بنیادی طور پر لمبے طرف سے چل رہی ہے، نہ کہ ایک یکساں متوازی حرکت۔
اُچھے خزانہ کے فائدہ کیسے اسٹاک قیمتوں تک منتقل ہوتے ہیں؟
طویل مدتی فائدہ شرحیں بڑھنے سے مستقبل کی کاروباری آمدنی پر لاگو ہونے والی ڈسکاؤنٹ شرحیں بڑھ جاتی ہیں، جس سے ان نقدی بہاؤں کی موجودہ قیمت کم ہو جاتی ہے۔ جن نمو کے اسٹاکس کی آمدنی مستقبل میں زیادہ دور کی توقع کی جا رہی ہے، وہ عام طور پر زیادہ حساس ہوتے ہیں۔ علاوہ ازیں، بڑھتی ہوئی مفت جوکھم والی شرحیں بانڈز کے مقابلے میں ایکوٹیز کو رکھنے کا مواقع کا خرچ بڑھا دیتی ہیں، جس سے سرمایہ کا کچھ حصہ دوبارہ تقسیم ہوتا ہے۔
حالیہ آمدنی میں اضافے کے دوران بٹ کوائن نے سونے کے مقابلے میں کمزور کارکردگی کیوں دکھائی؟
دونوں اثاثے کوئی آمدنی نہیں پیدا کرتے اور اس لیے جب حقیقی شرحیں بڑھتی ہیں تو ان کے لیے مواقع کی لاگت کا سرکشی کا مسئلہ ہوتا ہے۔ سونا مرکزی بینکوں کی مانگ، مالیاتی ہیج کے طور پر اس کے قائم کردار، اور فiscal خطرے کی تصورات کی وجہ سے فائدہ اٹھا چکا ہے۔ بٹ کوائن کا زیادہ سپیکولیٹو خاصہ اور مختصر تر تاریخ اسے آمدنی فراہم کرنے والے یا زیادہ روایتی محفوظ اثاثوں کی طرف سرمایہ کی منتقلی کے لیے زیادہ نازک بناتا ہے۔
کیا زیادہ آمدنی اعتماد کے ضیاع کے ذریعے سونے کو سہارا دے سکتی ہے؟
ہاں۔ جب بڑھتی ہوئی فائدہ شرحیں فنانسی استحکام یا مستقل تضخیم کے بارے میں فکر کی نشاندہی کریں، تو سرمایہ کار ممکنہ طور پر حاکمانہ خطرے کے خلاف تحفظ کے طور پر سونے میں اپنی سرمایہ کاری بڑھا دیں گے۔ فائدہ شرح کے اچانک اضافے کے باوجود سونے میں حالیہ ماہانہ فائدے اس دوہرے اثر کو ظاہر کرتے ہیں جس میں موقع کا خرچ اور محفوظ گھر کی مانگ شامل ہے۔
زیادہ 30 سالہ فائدہ شرحیں قرضہ شرحیں پر کیسے اثر ڈالتی ہیں؟
موٹریج کی شرحیں لمبے مدتی خزانہ کے فائدہ جات سے قریب سے جڑی ہوئی ہیں۔ 30 سالہ فائدہ جات میں مستقل اضافہ عام طور پر گھر کے قرضوں کی شرحوں میں اضافہ کرتا ہے، جس سے نئے قرض لینے والوں کی ماہانہ ادائیگیاں بڑھ جاتی ہیں اور قابلیت کم ہو جاتی ہے۔ اس اثر سے وقت کے ساتھ ہاؤسنگ سرگرمیاں اور متعلقہ صارفین کے خرچ میں کمی آ سکتی ہے۔
🔥 کوکائن ایک متغیر مارکیٹ میں ایک زیادہ مستحکم آپشن فراہم کرتا ہے
اگر آپ مارکیٹ میں بار بار اُچھال اور گِراؤٹ کی وجہ سے پریشان ہیں اور پاسیوی آمدنی کے لیے زیادہ مستحکم آپشن تلاش کر رہے ہیں، تو KuCoin درست جگہ ہے:

سیمپل ایرن: ٹوکنز ڈپازٹ کریں اور کبھی بھی رقم نکلوائیں، مستقل منافع کماۓں۔
KuCoin Earn: پیشہ ورانہ اثاثہ انتظام کے ساتھ مستقل منافع کمائیں۔
ہولڈ ٹو ارن: فنڈنگ، ٹریڈنگ، مارجن، فیوچرز، مائننگ، اور یونیفائیڈ اکاؤنٹس میں ایسٹس رکھ کر انعامات کمائیں۔
اسٹیکنگ: آن-چین اثاثوں کی کمائی کی صلاحیت کو کھولیں۔
ایڈوانسڈ انویسٹمنٹس: ایڈوانسڈ انویسٹمنٹس مختلف سٹرکچرڈ پروڈکٹس فراہم کرتے ہیں جو آپ کے پیسے کو کسی بھی مارکیٹ میں بڑھنے میں مدد کرتے ہیں۔
شارک فن: پرنسپل کی حفاظت اور ضمانت شدہ منافع
دوہری سرمایہ کاری: کم میں خریدیں اور زیادہ میں بیچیں، جس میں منافع کی حساب کتاب شفاف ہے۔
سنو بال: اعلیٰ آمدنی، قیمت کی حفاظت کے ساتھ۔
ڈسکاؤنٹ خریدیں: کرپٹو کو ڈسکاؤنٹ قیمتوں پر خریدیں۔
KCS لویلٹی: ≥ 1 KCS اسٹیک کرکے اپنے لیول اپ کریں اور مخصوص فوائد حاصل کریں۔
KuCoin ویلتھ: مستقبلی قیمت دریافت کریں اور اپنا ذکی سرمایہ کاری کا سفر شروع کریں۔
KCS فوائد: پلیٹ فارم پر فوائد حاصل کرنے کے لیے KCS رکھیں اور اسٹیک کریں۔
KCS اسٹیکنگ 2.0: آمدنی کمانے کے لیے KCS پر آن-چین حکومت میں شرکت کریں۔
عہد نامہ: یہ مواد صرف معلوماتی مقاصد کے لیے ہے اور یہ سرمایہ کاری کی تجویز نہیں ہے۔ کرپٹو کرنسی کے سرمایہ کاری کے خطرات ہیں۔ براہ راست تحقیق کریں (DYOR)۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔