






Крипторинок за останні тижні помітно відновився. Однак на рік на дату картина залишається більш обмеженою. Bitcoin продовжує торгуватися приблизно на 9% нижче, тоді як Ethereum залишається під ще більшим тиском із збитками приблизно на 24%. Відновлення вказує на стабілізацію схильності до ризику, але ще не на широкий новий медв’ячий ринок.
Це підкреслює ключову відмінність від попереднього етапу ринку. Капітал більше не надходить однаково назад до ширшого криптовалютного сектору. Натомість він концентрується в сегментах, які мають найбільшу ліквідність, найбільш доступні для інституцій та найбільш встановлені з регуляторної точки зору. Bitcoin краще відповідає цим критеріям, ніж будь-який інший актив. Натомість ширший ринок залишається фрагментованим і повинен одночасно поглинати знижену схильність до ризику, зростаючу кількість торгівельних токенів та нерівномірно розподілену ліквідність.
Як наслідок, формується двохрівнева ринкова структура: bitcoin все більше накопичується через ETF та корпоративні скарбниці, тоді як альткоїни ще не пережили класичного циклу ротації. Останнє відновлення тому приховує структурну розбіжність між bitcoin як інституційним основним активом та ринком альткоїнів, який все більше визначається індивідуальним вибором токенів.
Bitcoin: Накопичення зустрічає обмежену нову пропозицію
Ця динаміка особливо помітна при аналізі пропозиції та попиту. З моменту схвалення спот-ETF у США, bitcoin отримав новий структурний джерело попиту. Разом із надходженням коштів у ETF, публічно торговані компанії виникли як додаткові покупці, зокрема Strategy/MicroStrategy. Цей попит зустрічає пропозицію, яка продовжує зростати лише обмеженими темпами.
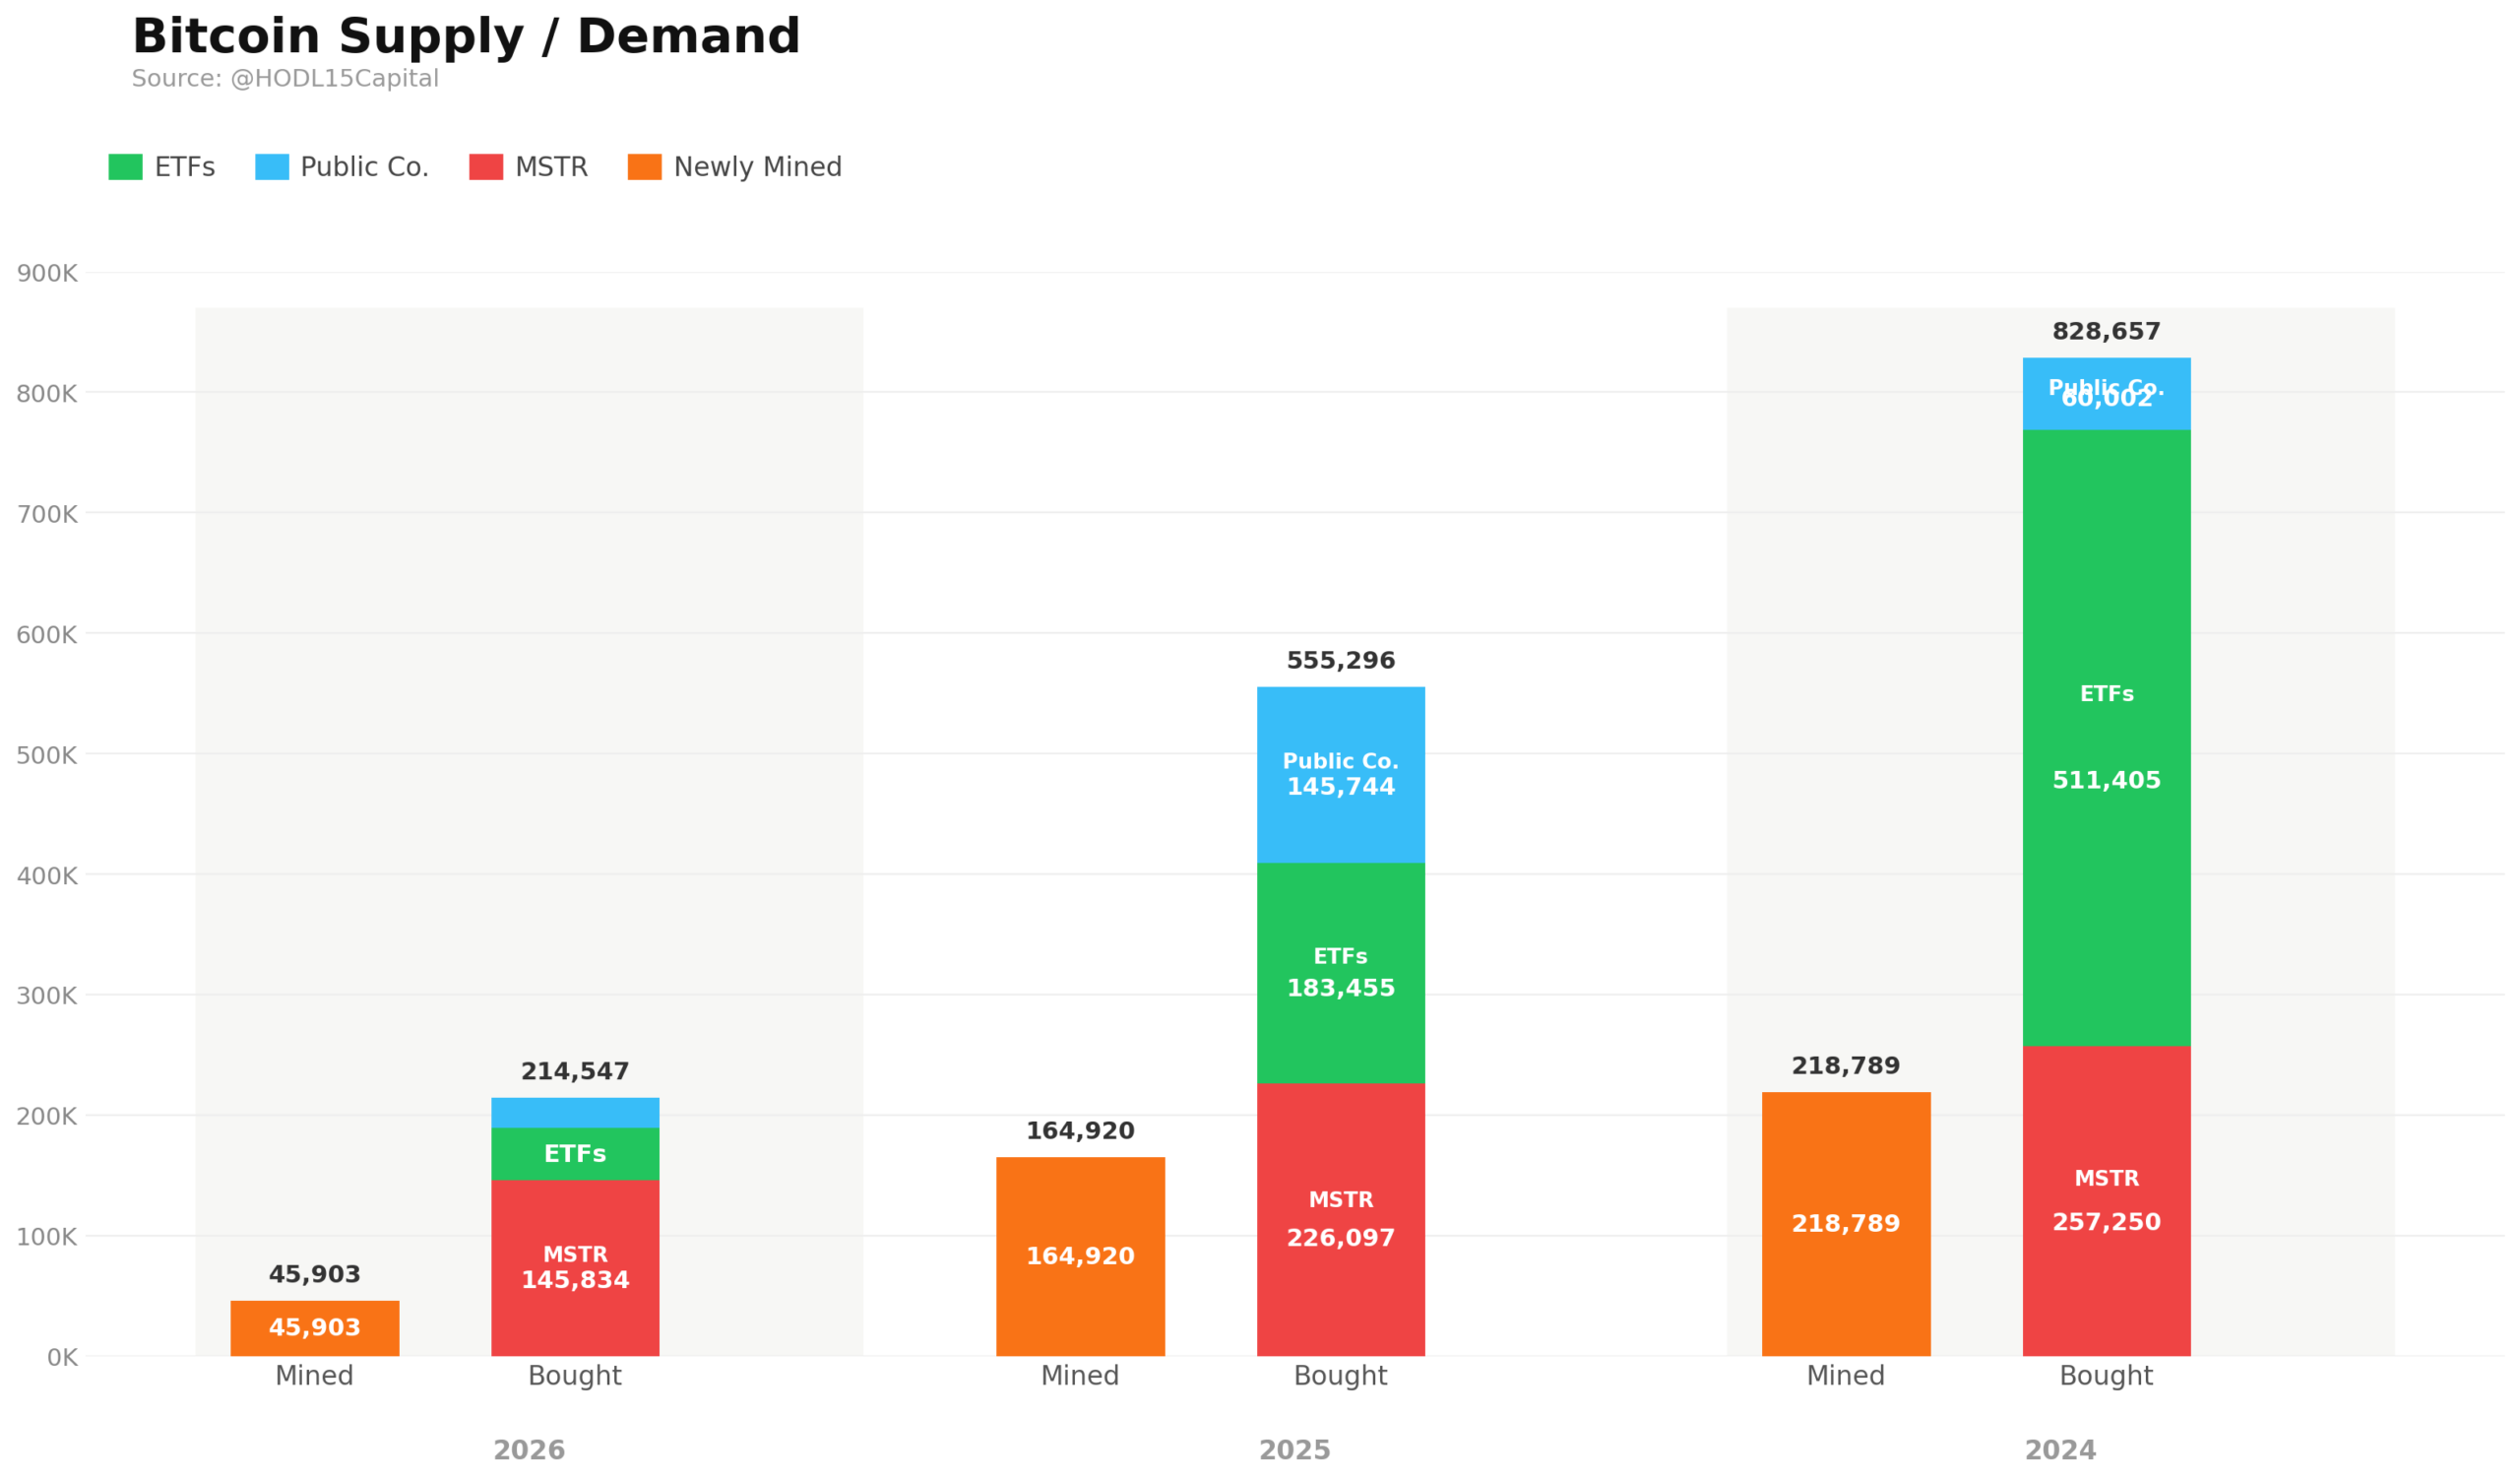
Діаграма наочно ілюструє цю динаміку: протягом останніх трьох років попит з боку ETF, Strategy/MicroStrategy та інших публічно торгуваних компаній вже перевищив ново видобутий попит на bitcoin у багато разів. Зокрема з 2024 року стає все більш очевидним, що bitcoin не лише торгують спекулятивно, а й структурно поглинають. Постійна емісія від видобутку більше не здатна повністю задовольнити цей попит.
Ці цифри не слід трактувати як короткостроковий ціновий сигнал. Вони, однак, допомагають пояснити, чому bitcoin веде себе інакше, ніж решта сектора, у поточному ринковому середовищі. Важливо не лише загальний обіговий пропозиція, а й сума ліквідного bitcoin, який дійсно доступний на ринку. Оскільки ETF та корпоративні скарбниці продовжують накопичувати bitcoin, додатковий попит все більше має задовольнятися за рахунок існуючих власників. Якщо бажання продавати залишається обмеженим, ліквідність ринку може швидко зменшитися.
Як наслідок, попит на Bitcoin ETF стає все більш важливим драйвером формування цін. Традиційний технічний аналіз залишається актуальним для короткострокових рухів, але середньострокова динаміка все більше визначається потоками капіталу. Bitcoin не лише торгують, а й структурно накопичують. Саме це відрізняє поточну фазу від чисто спекулятивного ринкового імпульсу.
Альткоїни: немає класичного ротаційного руху, але зростає фрагментація
Конраст з ринком альткоїнів залишається вираженим. У попередніх циклах сильні рухи bitcoin часто супроводжувалися перерозподілом капіталу до ethereum, великих альткоїнів і, нарешті, менших токенів нижче за ринковою капіталізацією. Дотепер ця динаміка проявилася лише в обмеженому ступені. Bitcoin залишається основним драйвером ринку, але його відносна сила більше не перетворюється автоматично на широкий зростання по всьому сектору.
Річна продуктивність на початок року чітко ілюструє цю фрагментацію. Ethereum (-24%) продовжує відставати від Bitcoin, тоді як Solana (-27%), XRP (-22%) та Cardano (-20%) також показали слабкі результати. В той же час кілька винятків змогли показати позитивну дохідність: TRON (+25%) та Hyperliquid (+54%) перевищили середні показники, тоді як Canton Network (+7%) принес лише помірний прибуток на річній основі, незважаючи на сильніший імпульс у певні періоди року. Ці розбіжності свідчать про те, що капітал продовжує шукати можливості в сегменті альткоїнів, але набагато більш обережно, ніж у попередніх фазах ринку.

Ці викиди особливо важливі для розуміння поточної ринкової структури. Вони не вказують на класичний альткоїн-сезон, а скоріше на ринок, де окремі токени виділяються завдяки конкретним нарративам, трендам використання або умовам ліквідності. Наприклад, Hyperliquid продовжує користуватися перевагами своєї сильних позицій у сфері деривативів на ланцюзі, тоді як TRON підтримується стабільною активністю стейблкоїнів. Canton Network, з іншого боку, тісно пов’язаний із інфраструктурою для інституцій та нарративами токенізації. Незважаючи на цих ізольованих переможців, загальна широта ринку залишається слабкою.
Ethereum зокрема підкреслює, наскільки складним став середовище для ширшого ринку альткоїнів. Незважаючи на свою роль лідера серед смартконтрактних платформ, ETH продовжує значно відставати від bitcoin за період з початку року. Це менше результат одного негативного фактора і більше відображення зміни розподілу капіталу в секторі: ліквідність більше не автоматично переміщується вздовж кривої ринкової капіталізації, а замість цього тримається довше в найбільших і найбільш доступних активах.
Щодо альткоїнів, це створює значно вищий поріг відбору. Окремі токени все ще можуть сильно перевищувати показники, але все частіше вимагають власних катализаторів — чи то через зростання використання, генерацію комісій, стабільну ліквідність чи переконливу історію. В той же час зростання кількості торгівельних токенів посилює конкуренцію за капітал. Як наслідок, ринок залишається інвестиційно привабливим, але значно менш широко підтримуваним, ніж у попередніх циклах.
Інституційний попит на BTC проти потоку токенів
Тому поточний ринковий етап не можна пояснити лише останнім відновленням. Важливим є структура, що лежить в основі. Bitcoin продовжує користуватися перевагами вливань з ETF, покупками корпоративних скарбниць та обмеженим темпом випуску нової пропозиції. Натомість весь криптовалютний ринок залишається набагато більш залежним від схильності до ризику, постійного випуску токенів та проектно-специфічних катализаторів.
Попит на біткоїн-ETF став важливою стабілізуючою силою на ринку. Він створює регулярні капіталовкладення в актив із прозоро обмеженою пропозицією. Разом з тим, ринок альткоїнів повинен поглинати безперервно розширюючуся сукупність торгівельних токенів. Ця комбінація допомагає пояснити, чому біткоїн залишається структурно підтримуваним, тоді як багато альткоїнів продовжують відставати, навіть незважаючи на загальне відновлення ринку.
Як наслідок, криптовалютний ринок у 2026 році залишається все більш розділеним. Bitcoin користується структурним попитом та обмеженою пропозицією, тоді як альткоїни залишаються фрагментованими, незважаючи на кілька помітних лідерів. Якщо капітал не почне більш стійко перерозподілятися з Bitcoin у ширший ринок, розбіжність між накопиченим Bitcoin і фрагментованою продуктивністю альткоїнів, ймовірно, збережеться.
Останнє відновлення є конструктивним, але ще не є доказом нового масштабного бикового ринку. Головне питання тепер не просто чи рухається ринок вгору, а куди тече капітал. Наразі відповідь продовжує чітко вказувати на bitcoin.