

Що таке Atum? Відкрита мережа платежів, підтримувана Variant і PayPal Ventures
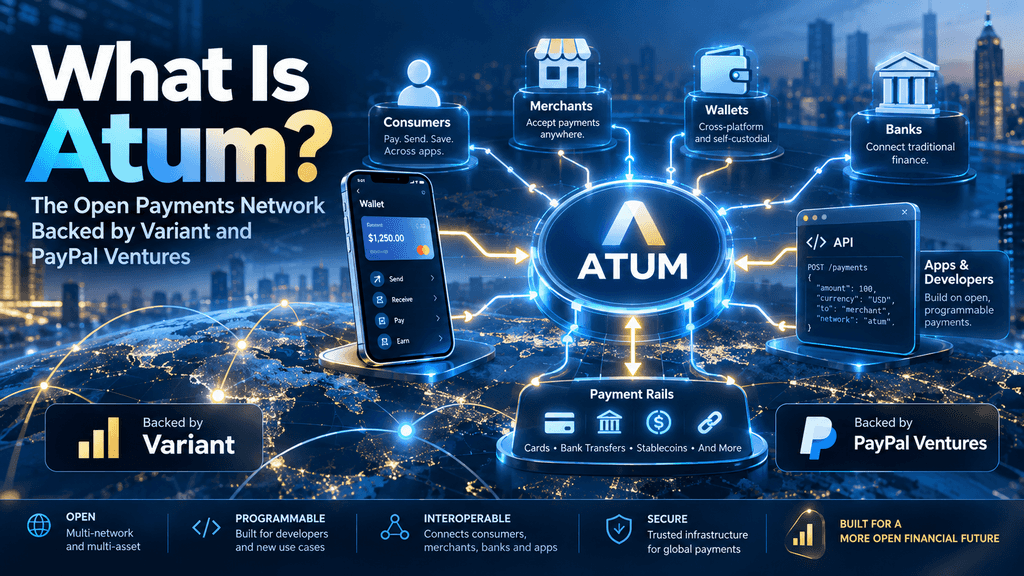
Atum увійшов на ринок цифрових платежів з іншим підходом до інфраструктури стейблкоїнів. Замість запуску ще однієї криптовалюти, блокчейну чи закритої платіжної екосистеми, компанія розробляє відкриту платіжну мережу, призначену для з’єднання стейблкоїнів, блокчейн-розрахунків та встановленої фінансової інфраструктури. Atum вийшла зі стану конфіденційності у вересні 2026 року з фінансуванням у розмірі 13,5 мільйона доларів від інвесторів, зокрема Variant і PayPal Ventures, звернувши увагу на зростаючу сферу фінтеку, що зосереджена на інтероперабельності, програмованому розрахунку та більш ефективному глобальному переказі грошей. Запуск відбувається на тлі зростаючого розуміння як працюють стейблкоїни, що стає все більш актуальним поза межами криптоторгівлі, оскільки ці активи досліджуються для міжнародних переказів, корпоративних платежів та онлайн-комерції. В той же час агенти ШІ створюють попит на транзакції, які можуть відбуватися безпосередньо між програмними системами. Atum намагається задовольнити обидва тренди, надаючи додаткам можливість отримувати доступ до різних варіантів розрахунків через одну мережу. Його підтримка нових стандартів, таких як x402 і MPP, також ставить компанію в межах розвиваючогося ринку автоматизованої цифрової комерції та платіжних операцій між машинами, де програмне забезпечення може потребувати придбання сервісів чи цифрових ресурсів без залежності від традиційного процесу оформлення замовлення.
Що таке Atum? Як функціонує мережа відкритих платежів на $13,5 млн для стейблкоїнів та глобального переказу коштів
Atum — це відкрита платіжна мережа, створена для спрощення глобального переказу коштів між стейблкоїнами, блокчейнами та традиційними фінансовими системами. Компанія вийшла зі стану конфіденційності у вересні 2026 року після залучення $13,5 мільйона від інвесторів, включаючи Variant і PayPal Ventures. Замість створення власного блокчейну або випуску пропрієтарного стейблкоїна, Atum надає інфраструктуру, яка з’єднує розробників, фінтех-компанії, цифрові гаманці, платіжні провайдери та підприємства з різними варіантами розрахунків. Цей підхід має надати додаткам більше гнучкості при переказі коштів між цифровими та традиційними фінансовими системами, не вимагаючи від усіх учасників використання однієї й тієї ж базової технології. Це також може зменшити технічне навантаження для бізнесу, який хоче підтримувати кілька способів оплати, не створюючи окремих інтеграцій для кожного блокчейну чи провайдера розрахунків. З розширенням використання стейблкоїнів у межах міжнародних платежів, цифрової комерції та фінтех-продуктів інфраструктура, здатна координувати роботу різних систем, може стати все більш цінною.
Як працює мережа відкритих платежів Atum
Мережа платежів Atum побудована на простому принципі: відправники та отримувачі не повинні вручну координувати кожен технічний деталь, що лежить в основі транзакції. Коли додаток надсилає запит на платіж, незалежні провайдери засвідчення можуть конкурувати за його виконання за допомогою підтримуваних стейблкоїнів, блокчейн-мереж або інших фінансових каналів. Atum керує функціями, такими як авторизація, маршрутизація та підтвердження, тоді як сам переказ здійснюється через обрану інфраструктуру засвідчення. Для розробників та платіжних компаній така структура може спростити процес підтримки кількох методів засвідчення в одному продукті замість створення окремого робочого процесу для кожної платіжної мережі. Це також надає додаткам більше гнучкості у виборі способу засвідчення платежів залежно від таких факторів, як актив, місце призначення, доступність мережі та вимоги до транзакції. Це може бути особливо корисно для фінтех-платформ, яким потрібно підтримувати користувачів у різних регіонах та платіжних середовищах.
Ця модель призначена для вирішення поширеної проблеми в цифрових платежах: різні користувачі часто використовують окремі гаманці, валюти, мережі та провайдери. Платіж, який здається простим для клієнта, може вимагати кількох інтеграцій за кулисами. Atum має за мету зменшити цю складність, спрощуючи підключення цих систем, не вимагаючи від кожного учасника використання однієї й тієї ж блокчейн-мережі чи активу. Компанія також стверджує, що не зберігає кошти клієнтів, зосереджуючись на інфраструктурі платежів, а не на зберіганні. Ця відмінність дозволяє Atum зосередитись на координації потоків транзакцій, поки вирішення залишається за провайдерами та фінансовими каналами, що беруть участь у завершенні платежу. Для бізнесу це може спростити додавання платежів стейблкоїнами або розрахунків на основі блокчейну, зберігаючи при цьому існуючу фінансову інфраструктуру. З часом цінність цієї моделі залежатиме від того, наскільки ефективно Atum зможе підключити більше провайдерів платежів, варіантів розрахунків та блокчейн-мереж у міру зростання попиту на взаємодіючі цифрові платежі.
Як Atum маршрутизувати платежі стейблкоїнів через блокчейни та платіжні мережі
Atum створений для спрощення маршрутизації платежів стейблкоїнами між блокчейнами, платіжними провайдерами та системами розрахунків. Замість того, щоб вимагати від обох сторін використання однакового активу чи мережі, відправник може вказати, що він хоче сплатити, а отримувач — що хоче отримати. Atum допомагає визначити, як можна завершити цю транзакцію за допомогою наявних провайдерів. Ця модель може бути корисною для фінтех-компаній і розробників, які хочуть отримати доступ до кількох платіжних середовищ, не підтримуючи окремих технічних з’єднань з кожною мережею. По мірі розширення цифрових платежів між різними екосистемами блокчейнів, зменшення кількості окремих інтеграцій може стати все більш важливим для застосунків, що обслуговують користувачів на кількох ринках.
Маршрутизація платежів стейблкоїнів через кілька мереж
Коли запит на оплату входить до мережі Atum, незалежні постачальники розрахунків можуть запропонувати доступні способи його завершення. Остаточний маршрут може варіюватися залежно від активу, місця призначення, наявності мережі та вимог до транзакції. Замість того щоб прив’язувати додаток до одного методу розрахунків, така структура надає бізнесу більше гнучкості для вибору між сумісними варіантами, зберігаючи при цьому процес оплати для клієнта відносно простим. Тому основний маршрут може змінюватися, не вимагаючи від користувача керування кожним технічним кроком, пов’язаним із передачею вартості між різними системами.
Підхід особливо актуальний для транскордонних переказів, оскільки стейблкоїни зараз функціонують у багатьох екосистемах блокчейнів. Компанія може бажати отримати певний актив на одній мережі, навіть якщо відправник починає з іншої форми вартості в іншому місці. Atum розроблений, щоб допомогти керувати цією невідповідністю на рівні інфраструктури. Зі зростанням впровадження стейблкоїнів такий тип оркестрування платежів також може зменшити кількість прямих технічних з’єднань, які бізнесу потрібно підтримувати для міжнародних транзакцій. Більш гнучкий шар маршрутизації може бути особливо корисним для платіжних застосунків, яким потрібно підтримувати різні активи, мережі та умови розрахунків у різних регіонах.
Як Atum поєднує блокчейн і традиційну платіжну інфраструктуру
Atum не обмежений однією архітектурою блокчейну. Його загальна мета — з’єднати блокчейн-розрахунки з існуючою фінансовою інфраструктурою, щоб розробники та платіжні компанії могли працювати з різними системами, не перебудовуючи свої продукти навколо однієї мережі. Більш широке поняття блокчейн-інтероперабельності також спрямоване на забезпечення обміну даними та вартістю між окремими мережами, а не на залишення їх ізольованими екосистемами. Це робить Atum більш схожим на інфраструктуру оркестрування платіжних операцій, ніж на автономний криптовалютний протокол. Бізнеси можуть зберегти свою існуючу платіжну систему, додавши доступ до розрахунків цифровими активами там, де це корисно.
Ця гнучкість може стати ще важливішою, оскільки технології оплати стають все більш змішаними. Цифрові гаманці, стейблкоїни, банківські системи та програмовані фінансові сервіси часто використовуються разом, а не окремо. Замість того щоб намагатися замінити ці системи, Atum розроблений, щоб допомогти додаткам перехід між ними більш ефективно. Його довгострокова корисність, отже, залежатиме від того, чи знадобляться компаніям спільний інфраструктурний рівень, здатний обробляти транзакції як у блокчейн-мережах, так і у традиційних фінансових мережах. Ця модель може бути особливо актуальною, коли бізнес шукає способи впровадження блокчейн-розрахунків без повної перебудови своєї існуючої платіжної архітектури з нуля.
Atum та платежі з використанням AI-агентів: як x402 і MPP забезпечують машинні транзакції
Atum також спрямований на середовище платежів, де агенти ШІ та програмні застосунки можуть автоматично ініціювати транзакції. Крім платежів від людей, мережа підтримує нові стандарти машинних платежів, такі як x402 та Machine Payments Protocol (MPP). Ці стандарти призначені для того, щоб дозволити застосункам платити за цифрові послуги програмно, а Atum може з’єднувати ці запити з доступними варіантами розрахунків. Ця здатність може стати все більш актуальною, оскільки автономні програми почнуть купувати дані, обчислювальні ресурси, API та інші онлайн-послуги без використання традиційного процесу оплати. Поєднання програмованих платежів та агентів ШІ може створити нові шаблони транзакцій, де платежі активуються безпосередньо всередині програмних робочих процесів.
Як x402 дозволяє платіжі агентів ІІ
x402 — це відкритий платіжний протокол, побудований навколо HTTP-статусу 402 «Потрібна оплата», який дозволяє програмному забезпеченню та AI-агентам відповідати на вимоги до оплати безпосередньо через веб-запити. Замість перенаправлення користувача на звичайну сторінку оформлення замовлення, застосунок може отримати інструкцію щодо оплати, виконати її та продовжити отримання запитаного ресурсу. Для розробників це створює можливість безпосереднього вбудовування платежів у API-виклики, цифрові сервіси та AI-робочі процеси, дозволяючи доступ та оплату відбуватися як частина одного програмного процесу. Ця модель особливо актуальна для цифрових сервісів з оплатою за використанням, де AI-агент може мати потребу купити невелику суму даних, обчислювальних потужностей або доступу до API під час виконання завдання.
Як MPP підтримує платіжні операції між машинами
Протокол машинних платежів (MPP) надає ще один фреймворк для транзакцій, ініційованих програмним забезпеченням, а не людьми. Його загальна мета — допомогти машинам обмінюватися вартістю за допомогою різних способів оплати, оскільки автономні застосунки стають все більш здатними. Наприклад, система ШІ може потребувати купівлі обчислювальних потужностей, доступу до спеціалізованих даних або сплати за цифровий інструмент під час виконання завдання. Підтримка MPP в Atum надає розробникам ще один шлях для підключення цих автоматизованих запитів до стейблкоїнів та інших інфраструктур для розрахунків. Це може стати корисним у середовищі, де застосунки ШІ взаємодіють з кількома платними сервісами і потребують механізмів оплати, які працюють так само природно, як і інші запити між машинами.
Atum як шар координації для агентних платежів
Atum відіграє іншу роль, ніж x402 і MPP, оскільки ці протоколи визначають, як машини можуть запитувати або ініціювати платежі, тоді як Atum зосереджений на тому, як ці платежі можуть бути виконані через наявні фінансові системи. Програмний агент може ініціювати транзакцію через один із цих стандартів, а мережа Atum може допомогти керувати авторизацією, вибором маршруту та підтвердженням. Таке розділення може спростити масштабування агентних платежів, оскільки додаткам не потрібно мати спеціальну логіку транзакцій для кожного блокчейну, провайдера чи методу розрахунків, з якими вони можуть зустрітися. Це також надає розробникам більше гнучкості для створення досвіду штучного інтелекту для платежів, не прив’язуючи весь додаток до однієї технології розрахунків.
Чому платежі з використанням AI-агентів важливі для Atum
AI-заснована комерція може створити новий клас транзакцій, у яких програмне забезпечення купує послуги, оплачує інформацію та обмінюється вартістю з іншими додатками в реальному часі. Підтримка Atum для x402 і MPP надає мережі доступ до цього зароджуючогося ринку, розширюючи її корисність за межі традиційних споживчих транзакцій. Якщо автоматизована комерція зростатиме, розробники все частіше матимуть потребу в платіжній інфраструктурі, яка може з’єднувати програмні агенти з кількома фінансовими системами замість залежності від однієї блокчейн-мережі чи платіжного провайдера. Це може зробити програмовану платіжну інфраструктуру важливою частиною технологічного стеку, що лежить в основі автономних додатків, особливо там, де агентам потрібно взаємодіяти з кількома комерційними сервісами під час одного робочого процесу.
Чому Variant і PayPal Ventures інвестували в Atum і майбутнє цифрових платежів
Фінансування Atum на $13,5 мільйона зібрало інвесторів, включаючи Variant і PayPal Ventures, які мають досвід у сфері цифрових активів, фінтеху та платіжних технологій. Їхня участь свідчить про загальний інтерес інвесторів до інфраструктури, яка спрощує інтеграцію блокчейн-розрахунків із існуючими фінансовими продуктами. Замість боротьби за впровадження за допомогою нового токена або власного ланцюга, Atum зосереджений на з’єднувальній технології, необхідній, коли різні платіжні системи повинні працювати разом. Це інвестування також звертає увагу на платіжну інфраструктуру, оскільки стейблкоїни та програмовані транзакції наближаються до практичних застосувань у торгівлі, фінтеху та міжнародних переказах грошей.
Чому інвестори зосереджуються на інфраструктурі платежів стейблкоїнів
Раніше Варіант стверджував, що ширше впровадження стейблкоїнів вимагатиме нейтральної інфраструктури, здатної з’єднувати гаманці, платіжні системи та блокчейн-мережі. Atum відповідає цій ширшій тезі, оскільки його бізнес зосереджений на забезпеченні можливості здійснення транзакцій між різними середовищами розрахунків, а не на прямій конкуренції з випускачами стейблкоїнів. Цей підхід стає все більш актуальним, коли цифрові долари потрапляють у такі сфери, як корпоративні платежі, міжнародні перекази, онлайн-торгівля та програмовані фінансові послуги. Інфраструктура, що зменшує фрагментацію, може стати все більш цінною, якщо компанії бажають використовувати стейблкоїни, не прив’язуючи всю свою платіжну операцію до одного блокчейну чи провайдера.
Участь PayPal Ventures також вказує на зростаюче перетинання між встановленими платіжними компаніями та блокчейн-технологіями розрахунків. Стейблкоїни можуть зробити деякі перекази швидшими або більш програмованими, але бізнеси все ще потребують таких послуг, як авторизація, інтеграція, управління транзакціями та сумісність із існуючими системами. Atum спрямовує свої зусилля на задоволення цих інфраструктурних потреб, а також досліджує нові форми комерції з участь агентів ШІ. Прогрес компанії залежатиме від того, чи приймуть мережу розробники, фінансові бізнеси та постачальники розрахунків у достатньому масштабі. Крім того, їй потрібно продемонструвати, що координація кількох платіжних систем може призвести до значних покращень у витратах, складності інтеграції або досвіді транзакцій для бізнесу та його клієнтів.
🔥 Поза заголовками: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що змінюється саме для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтесь за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізований доступ до традиційних активів, таких як сировина, прямо в вашому крипто-акаунті. Один із найшвидше розрастаючих сегментів у світовій фінансовій сфері більше не виключений для інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найбільш спокійний спосіб використати ваш невикористаний депозит для отримання 4% дохідності.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку ви можете перевірити, а не просто вірити. Організація з ліцензією MiCAR у ЄС, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і починайте на платформі, створеній для майбутнього криптовалют, а не минулого.
Висновок
Atum входить на ринок платежів, оскільки стейблкоїни, програмовані розрахунки та комерція, що ґрунтується на ШІ, стають все більш взаємопов’язаними. Його стратегія не базується на запуску ще одного цифрового активу. Натомість компанія розробляє інфраструктуру, призначену для спрощення взаємодії різних фінансових систем, незалежно від того, чи починається транзакція з застосунку блокчейну, фінтех-продукту чи автоматизованого програмного агента. Фінансування на $13,5 мільйона від інвесторів, включаючи Variant і PayPal Ventures, надає Atum ранню основу, але масштабування в кінцевому підсумку визначить його роль на ринку цифрових платежів. Інтеграції для розробників, участь постачальників розрахунків та реальна платіжна активність будуть важливішими, ніж лише фінансування. Якщо бізнеси все частіше матимуть потребу переміщувати вартість між стейблкоїнами, блокчейнами та традиційними фінансовими системами, здатність Atum спрощувати цей процес стане основним фактором для спостереження по мірі розвитку ширшого ринку взаємодіючих та програмованих платежів.
ЧАСТІ ПИТАННЯ
Для чого використовується Atum у цифрових платежах?
Atum створений, щоб допомогти додаткам та провайдерам платежів координувати транзакції між стейблкоїнами, мережами блокчейн та традиційною фінансовою інфраструктурою. Його основна роль — спростити маршрутизацію платежів між різними системами, що може бути корисним для міжнародних переказів, фінтех-додатків, цифрових гаманців та програмованих платіжних сервісів.
Чи має Atum власний токен чи блокчейн?
Atum не оголосив про власний токен і не позиціонує себе як нову блокчейн-мережу. Натомість він зосереджується на платіжній інфраструктурі, яка з’єднує існуючі системи. Це робить Atum відмінним від криптопроектів, які залежать від власного токена чи ланцюга для обробки транзакцій.
Як Atum підтримує платежі стейблкоїнами?
Atum підтримує оплати стейблкоїнами, допомагаючи маршрутизувати транзакції через наявних постачальників розрахунків та сумісні платіжні системи. Відправник і отримувач не обов’язково повинні використовувати одну й ту саму мережу чи актив, що може зменшити деяку технічну складність, пов’язану з пересуванням вартості між різними блокчейн-екосистемами.
Чи можна використовувати Atum для міжнародних платежів?
Міжнародні платежі — це один із випадків використання, який може скористатися архітектурою Atum, оскільки міжнародні транзакції часто передбачають різні валюти, мережі та системи розрахунків. Atum прагне спростити підключення цих систем, хоча реальна доступність все ще залежатиме від підтримуваних провайдерів, юрисдикцій та вимог до відповідності.
Як Atum пов’язаний із платежами агентів ШІ?
Atum підтримує нові стандарти машинних платежів, такі як x402 і MPP, які призначені для того, щоб програмне забезпечення та агенти ШІ могли ініціювати транзакції програмно. Це може дозволити автономним додаткам сплачувати за API, дані, обчислювальні ресурси або цифрові послуги, не залежачи від традиційного процесу оформлення замовлення для кожної транзакції.
Відмова від відповідальності: Ця стаття має лише інформаційний характер і не є інвестиційною порадою. Криптоактиви можуть бути дуже волатильними, а ринкові умови, ліквідність токенів та розвиток проектів можуть швидко змінюватися. Читачам слід провести власне дослідження та оцінити свій рівень схильності до ризику перед прийняттям фінансових рішень.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.