

Інституції тепер можуть конвертувати базові акції у токенізовані акції Ondo на ethereum та BNB Chain
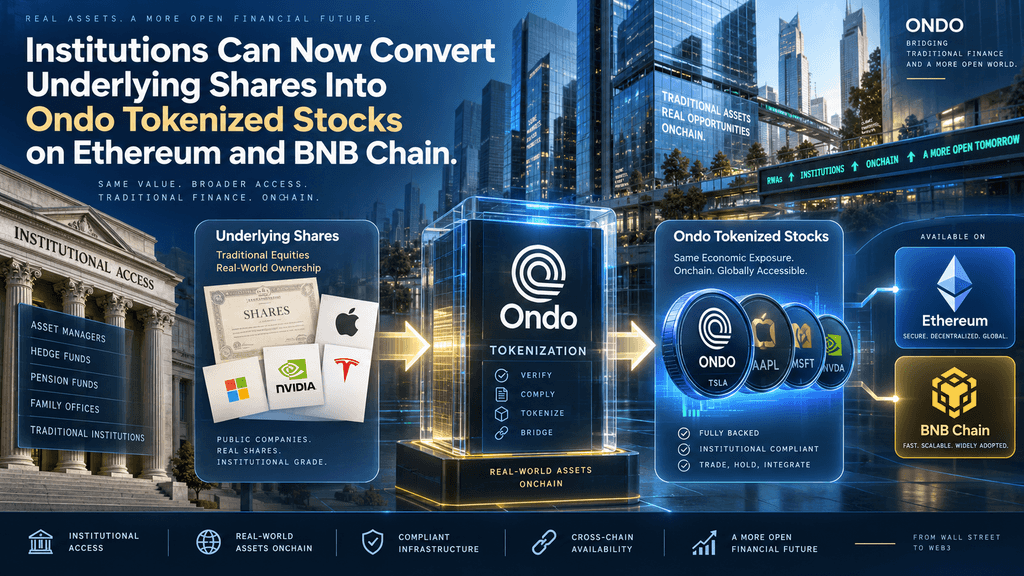
Ondo Finance оголосила 21 вересня 2026 року, що затверджені інституції можуть конвертувати базові акції та ЕТФ безпосередньо у відповідні токени Ondo Stocks або викупити токени на фізичні акції завдяки інтеграції з Instant Tokenization Network від Alpaca. Ця функція працює на ethereum та BNB Chain і діє паралельно з існуючим процесом створення токенів за готівковим фінансуванням на платформі. Інституції переказують акції через внутрішній бухгалтерський запис зі своїх акаунтів Alpaca на акаунт Ondo; відповідні токени потім видаються у блокчейні. Викуп зворотньо змінює цей потік. Доступ залишається обмеженим для суб’єктів, які мають активні акаунти в обох компаніях та отримують схвалення окремо за кожним випадком.
Зміна зменшує потребу у окремих готівкових витратах, коли інституції вже мають підlying інвентар, що потенційно знижує фінансування та часові неузгодженості. На 22 вересня 2026 року дані з RWA.xyz показували, що Ondo має приблизно 3,66 млрд доларів США у розподіленій вартості активів більш ніж у 440 продуктах, що ставить її серед найбільших платформ токенізації за цим показником. Розвиток посилює зв’язок між традиційним зберіганням акцій та он-чейн ринками, пропонуючи інституціям більш капіталоємний шлях для надання ліквідності для токенізованих акцій, зберігаючи при цьому однозначне забезпечення Ondo Stocks підlying цінними паперами, що зберігаються у регульованих брокерах.
Затверджені інституції ініціюють мінт, запитуючи переказ базових акцій зі свого брокерського акаунту Alpaca до акаунту Alpaca Ondo через внутрішній бухгалтерський переказ. Публічна торгівля не відбувається; переказ обробляється як бухгалтерський рух всередині однієї інфраструктури депозитарія. Після того як акції зарахуються на акаунт Ondo, платформа випускає еквівалентну кількість токенів Ondo Stocks на обраній мережі — Ethereum або BNB Chain. Процес розроблений так, щоб працювати без окремої ручної підтвердження для кожної транзакції після того, як інституція завершила початкове онбординг і отримала статус придатності. Викуп працює у зворотному порядку: інституція надсилає токени Ondo Stocks назад, і відповідні акції повертаються на її акаунт Alpaca.
Офіційна документація підтверджує, що Ondo зараз не стягує комісій за операції з мінтом або викупом цих ITN. До підтримуваних активів належать основні американські акції та ЕТФ, такі як ті, що відстежують AAPL, MSFT, NVDA, SPY та QQQ, серед інших, перелічених у керівництвах інтеграції. Цей механізм базується на Instant Tokenization Network Alpaca, який був введений для підтримки створення та викупу за рахунок акцій, що знаходяться у брокерському обліку, без звичайних затримок з розрахунками. Видаляючи проміжний етап з готівкою, інституції можуть швидше конвертувати вже наявний інвентар у ончейн-позиції, забезпечуючи неперервне управління інвентарем між традиційними та цифровими платформами. Автоматизація зменшує операційні труднощі, які раніше вимагали отримання нових капіталів, навіть коли фізичні акції вже знаходилися на зберіганні.
Дизайн спрямований на швидкість і впевненість у відповідності між позачековими акціями та ончейн-токенами. Оскільки переказ залишається внутрішнім для систем Alpaca, ризик урегулювання, пов’язаний з переміщенням активів між різними кастодіанами, мінімізований. Інституції повинні використовувати однакові електронні адреси для своїх акаунтів Ondo та Alpaca під час реєстрації, щоб успішно завершити підключення. Для продуктивної діяльності необхідні живі акаунти, тоді як середовища sandbox підтримують тестування. Під час високого попиту можуть діяти обмеження щодо потужності, що може призвести до затримки прийняття запиту на майнтинг або остаточного повернення акцій під час викупу до тих пір, поки потужність не звільниться. Ці операційні параметри забезпечують масштабування системи в межах обмежень базових брокерських каналів, одночасно забезпечуючи 24/7 доступність, яку очікують ончейн-ринки. Результатом є канал первинного ринку, який розглядає існуючий запас акцій як використовуване забезпечення для випуску токенів, а не як неактивний актив, який потрібно ліквідувати або фінансувати окремо.
Мейкери ринку та інші забезпечувачі ліквідності часто зберігають запаси як традиційних акцій, так і токенізованих еквівалентів, щоб задовольнити попит на різних платформах. За попередньої моделі з фінансуванням готівкою інституція, що володіє фізичними акціями, все ще мала витрачати додаткові гроші для створення відповідних токенів. Ця вимога призводила до фінансових витрат та потенційних часових розривів між традиційною позицією та ончейн-запасами. Шлях у натуральній формі виключає цей готівковий етап. Інституції тепер можуть безпосередньо перетворювати акції на токени, а потім використовувати ці токени на вторинних ринках на централізованих платформах, децентраалізованих біржах або гаманцях, які підтримують Ondo Stocks. Коли попит змінюється, вони можуть викупити токени та знову отримати акції без проміжних продажів.
Ondo зазначила, що така структура робить інституційний капітал більш доступним джерелом ліквідності для вторинних ринків, підтримуючи вужчі спреди та більшу глибину. Зі зростанням обсягу торгівлі токенізованими акціями здатність поповнювати інвентар без привлечення нових капіталів стає практичною перевагою для фірм, що керують безперервними двосторонніми ринками. Ефективність особливо важлива на мережах, таких як ethereum та BNB Chain, де вартість транзакцій і час підтвердження відрізняються, дозволяючи мейкерам вибирати майданчик, який найкраще відповідає їхнім перевагам щодо затримки та комісій. Глибша ліквідність на вторинному ринку також корисна для кінцевих користувачів. Вужчі спреди зменшують вартість входу та виходу з позицій у токенізованих акціях та ETF. Більша глибина поглинає більші ордери з меншим впливом на ціну.
Оскільки Ondo Stocks вже пов’язаний із ліквідністю традиційних бірж, таких як Nasdaq та NYSE, завдяки minting і redemption у режимі реального часу, канал in-kind посилює це з’єднання. Інституції можуть швидше реагувати на дисбаланс потоків замовлень, перетворюючи фізичні запаси на ланцюгову пропозицію або навпаки. З часом постійне управління запасами такого типу може зменшити розрив між цінами на ланцюгу та поза ланцюгом для однієї й тієї ж базової акції. Ця модель не видаляє ринковий ризик чи необхідність у уважному контролю ризиків, але знижує одну структурну перешкоду, яка раніше обмежувала ефективність переміщення капіталу між цими двома сферами.
Доступ обмежений інституціями, схваленими Alpaca окремо за кожним випадком. ITN не є загальнодоступною функцією Ondo Stocks. Потенційні користувачі повинні мати активні акаунти як у Ondo Finance, так і в Alpaca, пройти відповідні етапи онбордингу та відповідності для кожної фірми та запитати активацію в обох сторін. Для технічного з’єднання має бути використано однакову електронну адресу на обох платформах. Акаунти BrokerAPI в Alpaca відповідають вимогам; одного акаунта TradingAPI недостатньо згідно з поточними рекомендаціями. Інституції, які вже перебувають у стосунках з Alpaca, можуть координувати безпосередньо, тоді як інші можуть запитати введення через Ondo.
Після схвалення функція конверсії стає доступною на Ethereum та BNB Chain для списку підтримуваних базових символів. Ці обмеження відображають регульовану природу базових цінних паперів та необхідність забезпечення чітких ланцюгів зберігання та захисту інвесторів. Участь можуть брати лише суб’єкти, які відповідають стандартам обох компаній, що гарантує залишення первинного ринкового каналу в межах інституційного периметру. Процес схвалення окремо для кожного випадку дозволяє Alpaca та Ondo оцінити оперативну готовність, контроль ризиків та рівень відповідності перед наданням доступу. Інституціям, які зацікавлені у цій можливості, рекомендується звернутися до обох організацій для початку процесу активації.
Документація підкреслює, що функція розроблена для авторизованих учасників, а не для широкого кола роздрібних користувачів або відкритого доступу. Такий контролюваний запуск допомагає зберегти цілісність моделі однозначного забезпечення, за якою кожен токен Ondo Stocks відповідає акціям або готівці, що перебувають у дорозі та зберігаються у брокерсько-дилерських компаніях, зареєстрованих у США. Обмежуючи участь лише перевіреними інституціями, платформа зменшує операційну та комплаєнс-поверхню, водночас розширюючи сукупний капітал, що підтримує ліквідність вторинного ринку. Вимоги також відповідають загальному регуляторному середовищу, що регулює пропозицію та продаж токенізованих цінних паперів, яке залишається юрисдикційно-специфічним і підлягає постійному розвитку.
Конверсії через Instant Tokenization Network доступні на Ethereum та BNB Chain. Ці дві мережі обслуговують точки випуску та викупу токенів для процесу в натуральній формі. Ethereum забезпечує встановлену інституційну та DeFi інфраструктуру, тоді як BNB Chain пропонує нижчі комісії за транзакції та велику кількість активних користувачів. Попередня інфраструктура, включаючи Ondo Bridge, розроблену разом з LayerZero, вже дозволяла безперебійний переказ більше ніж 100 токенізованих акцій та ETF Ondo між цими двома ланцюгами з паритетом один до одного. Додавання конверсії в натуральній формі на обох мережах розширює доступ до первинного ринку на тих самих платформах, де вже відбувається вторинна торгівля та мостування.
Інституції можуть мінтити на одному ланцюзі і, за бажанням, переносити токени на інший, не порушуючи економічного зв’язку з базовими акціями. Ця підтримка кількох мереж розширює доступний ліквідний пул і дозволяє учасникам оптимізувати витрати, швидкість або композиційність залежно від їхніх стратегій. Підхід з двома мережами відображає загальні ринкові тенденції, за яких різні блокчейни приваблюють різні профілі користувачів і капіталу. Ethereum продовжує бути платформою для значних інституційних активностей у сфері токенізованих казначейських облігацій і фондів, тоді як BNB Chain за певні періоди захопила зростаючу частку об’єму токенізованих акцій.
Підтримуючи конверсію у натуральній формі на обох, Ondo позиціонує свій продукт Stocks так, щоб привертати ліквідність з тієї мережі, яка найкраще задовольняє потреби конкретного учасника. Технічна реалізація використовує ті самі базові канали Alpaca book-transfer незалежно від кінцевої мережі; змінюється лише адреса випуску остаточного токена. Обмеження ємності та швидкості можуть все ще діяти, але наявність двох основних мереж зменшує ризик концентрації на одній мережі для інституцій, які керують великих запасами. Майбутнє розширення на додаткові мережі залишається можливим у міру розвитку загальної стратегії Ondo Stocks, але запуск у вересні 2026 року зосереджений на двох мережах, які вже мають значну вторинну активність.
Ondo зазначила, що конвертація існуючих акцій у ліквідність у блокчейні підтримує вужчі спреди та глибші ринки для Ondo Stocks на вторинних платформах. Коли маркет-мейкери можуть ефективніше поповнювати запаси токенів, вони краще здатні надавати безперервні двосторонні котування. Зменшення фінансових бар’єрів знижує витрати на підтримку запасів, що може відображатися у вужчих спредах між пропозицією та попитом. Більша глибина поглинає більші замовлення з меншим прослизанням. Ці покращення посилюються, оскільки Ondo Stocks вже пов’язані з ліквідністю традиційних бірж за допомогою моделі «just-in-time»: попит, який не може бути задоволений за рахунок існуючої ліквідності у блокчейні, може спричинити створення нових токенів проти базових акцій, а надлишок пропозиції може бути викуплений.
Канал натуральної віддачі робить це зв’язування більш капіталоємним для інституцій, що посередничать у потоці. Коли більше схвалених учасників використовуватимуть цей шлях, загальний запас, доступний для вторинної торгівлі, може збільшитися без пропорційного збільшення капіталу. Помітні ефекти залежатимуть від кількості інституцій, що завершать онбординг, та масштабу запасів, які вони вирішать конвертувати. Раннє впровадження активними мейкерами, ймовірно, призведе до найбільш помітного звуження спредів на найбільш ліквідних активах. Менш ліквідні токенізовані акції можуть показати більш поступове покращення по мірі зростання глибини запасів.
Оскільки токени торгуються як на централізованих платформах, так і на децентралізованих протоколах, переваги ліквідності можуть проявлятися одночасно на кількох площадках. Інструменти моніторингу, такі як ті, що надаються RWA.xyz, вже відстежують розподілену вартість активів та кількість власників; стійкий ріст обсягу вторинного ринку разом із новим шляхом первинного ринку свідчили б про те, що переваги капітальної ефективності перетворюються на загальні покращення ринку. Ця структура не гарантує більш щільних ринків у кожній умові, але вона усуває раніше ідентифікований бар’єр, який обмежував швидкість реагування інституційного капіталу на попит.
Процес із фінансуванням готівкою вимагає, щоб інституція доставила готівку або стейблкоїни для випуску токенів Ondo Stock, навіть якщо вона вже володіє базовими акціями. Ця готівка використовується для придбання або забезпечення відповідних цінних паперів, після чого випускаються токени. Процес із наданням у натурі замінює готівкову складову на існуючі акції. Акції переміщуються за допомогою внутрішнього переказу, а токени випускаються проти них. Обидва шляхи нарешті призводять до токенів, які повністю забезпечені базовими цінними паперами або готівкою, що перебуває у дорозі та зберігається у регульованих брокерах. Практична різниця полягає у використанні капіталу та термінах.
Мінтинг за готівку може створити тимчасове подвійне експозицію або потребу у фінансуванні; конверсія «у натурі» уникне цього, використовуючи запаси, які вже є у балансі. Викуп за обома моделями повертає економічну експозицію, але лише шлях «у натурі» повертає ті самі акції на акаунт Alpaca установи без проміжної ринкової угоди. Установи можуть продовжувати використовувати готівковий шлях, коли це їм зручніше або коли вони не мають базових акцій. Тому ці два канали доповнюють один одного, а не замінюють.
Мейкери, які зберігають запаси готівки та акцій, отримують гнучкість: вони можуть вибирати шлях з меншим терміном для будь-якого випуску чи викупу. З часом наявність обох варіантів може сприяти більш складній оптимізації запасів, коли інституції динамічно розподіляють ресурси між фізичними та токенізованими формами на основі відносних витрат на фінансування, очікуваного попиту та умов мережі. Сумісне існування двох основних шляхів первинного ринку розширює набір інструментів, доступних професійним учасникам, не змінюючи основного принципу однозначного забезпечення, що лежить в основі довіри інвесторів до токенів.
На станом на 22 вересня 2026 року RWA.xyz зареєструвала приблизно 3,66 млрд доларів США у розподіленій вартості активів Ondo через близько 460 продуктів та понад 480 000 адрес тримачів. Платформа посідає друге місце серед платформ токенізації за цим показником, поступаючись Securitize. Набір продуктів охоплює токенізовані казначейські облігації США, акції, ETF та додаткові стратегії з фіксованим доходом та акційними активами. Ondo Stocks, напрямок акцій та ETF, значно зростав з моменту початкового запуску на Ethereum, з подальшим розширенням на BNB Chain та інфраструктуру мостів.
Загальний обсяг торгівлі в сегменті токенізованих акцій досяг рівнів у кілька мільярдів доларів США згідно з попередніми оновленнями платформи. Додавання каналу конверсії "у натурі" відбувається на тлі вже встановленого масштабу, що означає, що новий шлях може використовувати вже значний вторинний ринок, а не починати з нуля. Багатоланцюгова присутність платформи додатково посилює потенційний охоплення функції конверсії. Токени, випущені на Ethereum або BNB Chain, можуть переміщатися через існуючий міст, і багато з них вже інтегровані в гаманці, кастодіани та DeFi-застосунки.
Інституційні учасники, які використовують маршрут у натуральній формі, отримують доступ до мережі розподілу, яка поширюється за межі первинних мінтінгових місць. Кількість холдерів у сотнях тисяч свідчить, що попит не обмежується невеликою групою професійних десок. Поєднання широкого охоплення продуктів, підтримки багатьох мереж і тепер більш капіталоекономного первинного ринкового каналу позиціонує платформу для поглинання додаткового інституційного інвентарю без пропорційного збільшення інфраструктури. Подальший ріст розподіленої вартості та обсягу вторинного ринку стане практичним тестом того, чи реалізуються ефективність на масштабі.
Миттєва мережа токенізації Alpaca надає брокерську інфраструктуру, яка робить можливим конвертування в натуральній формі. Мережа дозволяє авторизованим учасникам створювати та викуплювати токенізовані акції проти цінних паперів, що знаходяться на брокерських акаунтах, не чекаючи на традиційні цикли розрахунків. Акції залишаються в системах зберігання Alpaca під час внутрішнього бухгалтерського переказу, зберігаючи ланцюг власності та регуляторні контролі. Ondo діє як випускник відповідних токенів, коли акції надходять на її акаунт. Тому партнерство розділяє функції зберігання та брокерського обслуговування від функцій токенізації та розподілу в мережі, зберігаючи їх щільний зв’язок за допомогою автоматизованих робочих процесів.
Alpaca описала мережу як інфраструктуру, призначену для підтримки сторонніх партнерів, які виконують саму токенізацію, а не саму Alpaca як емітента. Таке розподілення ролей відповідає регуляторним очікуванням щодо зберігання та випуску цінних паперів. Технічна реалізація включає API-ендпоінти для запитів на створення та викуп, які вказують на базовий символ, кількість, емітента, мережу та цільовий гаманець.
Обмеження швидкості та контроль завантаження захищають систему під час періодів високої інтенсивності. Оскільки та сама інфраструктура акаунтів Alpaca підтримує як традиційну торгівлю, так і мережу токенізації, інституції, які вже зберігають акції в Alpaca, мають відносно короткий шлях до активації після отримання схвалень. Проектна мета мережі — зменшення витрат та збільшення швидкості порівняно з циклами продажу та повторного купівлі — реалізована на практиці в інтеграції з Ondo: інституціям більше не потрібно ліквідувати акції на відкритому ринку лише для того, щоб вивільнити готівку для створення токенів. Результатом є більш тісний операційний цикл між традиційним зберіганням та он-чейн ринками.
Професійні торгівельні дески, які посередnicтвують на ринках токенізованих акцій, повинні керувати інвентарем у кількох вимірах: фізичні акції, готівка, токенізовані позиції на різних ланцюгах та експозиція до ставки фінансування або втрати можливостей. Канал конвертації "на натурі" скорочує один з цих вимірів. Деска, що утримує велику позицію в певній акції, може конвертувати частину її в токени, коли зростає попит у мережі, а потім викупити їх, коли попит падає, не здійснюючи відкритих ринкових операцій з базовим активом.
Це зменшує як витрати на транзакції, так і ризик впливу на ринок, пов’язаний з формуванням або зменшенням інвентарю. Воно також покращує здатність підтримувати дельта-нейтральні або маркет-мейкінгові портфелі, які охоплюють традиційні та он-чейн платформи. Оскільки конверсія автоматизована після початкового схвалення, дески можуть реагувати на потік замовлень із меншою затримкою, ніж процеси, що вимагають ручного фінансування готівкою або послідовних продажів і покупок. Переваги зростають, коли дески працюють одночасно на Ethereum та BNB Chain. Інвентар може бути випущений на мережі з нижчими комісіями та перенесений, якщо це необхідно, або випущений безпосередньо на мережі, де зосереджений вторинний попит.
Обмеження ємності залишаються практичним обмеженням, тому дески все ще змушені планувати роботу з урахуванням пікових періодів. Однак наявність надійного маршруту в натурі змінює розрахунки щодо того, скільки капіталу слід тримати в готівці порівняно з акціями. У ході послідовних циклів емісії та викупу накопичене зменшення фінансового навантаження може стати значним для учасників з високим обсягом угод. Тому структура підтримує більш безперервне та капіталоекономне маркет-мейкінг, що, у свою чергу, сприяє більш вузьким спредам і глибшим книжкам, що корисно для ширшої екосистеми користувачів токенізованих акцій.
Токенізовані акції представляють один сегмент більшого ринку реальних активів. Покращення капіталоємності токенізації акцій може інформувати підходи, що застосовуються в інших класах активів, таких як казначейські цінні папери, кредити або фонди. Коли інституції можуть вважати свої існуючі активи безпосередньо конвертованими в ончейн-форму, тертя, яке раніше розділяло традиційні баланси з цифровими ринками, зменшується. Це зменшення сприяє більш плавному розподілу капіталу між сферами і може прискорити зростання вторинної ліквідності токенізованих продуктів.
Позиція Ondo як основної платформи за розподіленою вартістю активів означає, що операційні покращення на її акційному напрямку мають видимість у всьому сегменті RWA. Інші емітенти та провайдери інфраструктури можуть спостерігати за впровадженням моделі натуральної виплати та оцінювати подібні інтеграції з брокерськими мережами. Цей розвиток також ілюструє постійну спеціалізацію ролей у стеку токенізації. Брокерські фірми забезпечують системи зберігання та розрахунків, спеціалізовані емітенти керують створенням токенів та їх розподілом у мережі, а вторинні платформи забезпечують торгівлю.
Чіткі інтерфейси між цими рівнями, такі як ITN API та внутрішній механізм переказу, дозволяють кожному учаснику зосередитися на своїх порівняльних перевагах, зберігаючи при цьому цілісний досвід. Зі збільшенням кількості інституцій, які завершують процес підключення, обсяг акцій, які можна конвертувати за запитом, ймовірно, зросте. Цей ріст, якщо він буде підтримуватися, розшири б ефективний вільний оборот токенізованих акцій, доступних для вторинної торгівлі, і ще більше посилить зв’язок між традиційним і ончейн-визначенням цін.
Хоча шлях у натуральній формі зменшує певні фінансові та часові бар’єри, він не виключає ринкових, операційних чи контрагентських ризиків. Інституції залишаються під впливом коливань цін на базові акції між моментом рішення про конвертацію та завершенням вторинних угод. Обмеження ємності ITN можуть затримувати випуск або викуп під час переповнених періодів. Технічні або операційні проблеми на стороні Ondo або Alpaca можуть призупинити робочий процес конвертації. Регуляторні вимоги продовжують регулювати, хто може тримати та переказувати токени, і застосовуються юрисдикційні обмеження.
Ризик втрати контролю над коштами, хоча й зменшений за допомогою регульованих брокерів-дилерів, ніколи не дорівнює нулю. Тому інституції повинні підтримувати потужні рамки управління ризиками, які враховують як традиційні, так і ланки на ланцюзі їхніх позицій. Відсутність комісій за видання чи викуп на каналі ITN корисна, але інші витрати, такі як газ мережі, комісії за мостові операції або вторинні торгівельні комісії, все ще застосовуються. Обмеження на доступ означають, що лише певна група учасників ринку може отримати доступ до каналу. Фірми, які не відповідають критеріям схвалення, повинні продовжувати полагоджуватися на готівковий спосіб або купівлю на вторинному ринку.
Суть розгляду кожного випадку окремо також передбачає, що масштабування бази учасників займе час. Ці обмеження є свідомими і відображають необхідність збереження відповідності регуляторним вимогам та операційної цілісності. Інституціям, що оцінюють цю функцію, слід зважити переваги капіталоекономічної ефективності проти операційних вимог та залишкових ризиків, що залишаються після конверсії. Незалежна перевірка як технології, так і контрагентів залишається обов’язковою перед залученням значних обсягів інвентарю до цього процесу.
Запуск конвертації у натуральній формі у вересні 2026 року додає практичний інструмент до інституційного набору інструментів для управління експозицією токенізованої власності. Коли більше схвалених фірм активують цю можливість і конвертують значні запаси акцій, вторинні ринки на Ethereum та BNB Chain отримають переваги від глибшої та більш відповідної ліквідності. Модель демонструє, що існуючі відносини з депозитаріями можна використовувати для підтримки ончейн-ринків, не вимагаючи від інституцій ліквідації або рефінансування активів. Подальше розширення підтримуваних активів, потенційне додавання додаткових мереж та вдосконалення управління потужністю визначать, наскільки далеко поширяться ефективність.
Дані з RWA.xyz та вторинних торгівельних майданчиків забезпечать постійну видимість того, чи реагують вартість розподілених активів та обсяги торгівлі на покращений доступ на первинному ринку. Більш загальний напрямок токенізації реальних активів залежить саме від таких покращень інфраструктури: зменшення капітальних бар’єрів, чіткіші операційні інтерфейси між традиційними та цифровими системами та контролюване розширення участі інституцій. Реалізація Ondo з Alpaca надає конкретний приклад того, як можна поєднати ці елементи. Учасники ринку, постачальники інфраструктури та спостерігачі будуть стежити за темпами адаптації, поведінкою спредів та оборотом інвентарю як індикаторами успіху.
Новини ринку рухаються швидко — але те, де ви дієте з ними, має таке ж значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що змінюється саме для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтесь за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізоване володіння традиційними активами, такими як сировина, прямо в вашому крипто-акаунті. Один із найшвидше розрастаючих сегментів у глобальній фінансовій сфері більше не є виключною привілеєю інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найменш стресовий спосіб використати ваші неактивні депозити для отримання 4% дохідності.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — вбудовано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після інструкції.
-
Безпека, яку можна перевірити, а не просто вірити. Організація з ліцензією MiCAR у ЄС, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і почніть працювати на платформі, створеній для майбутнього криптовалют, а не минулого.
Що саме змінюється для інституцій, які вже мають акції, які вони хочуть токенізувати?
Інституції, які вже зберігають придатні акції в акаунті Alpaca, тепер можуть подати запит на внутрішній переказ цих акцій до акаунту Alpaca Ondo. Після завершення переказу Ondo випускає відповідні токени Ondo Stocks на ethereum або BNB Chain.
Які мережі зараз підтримують процес конверсії натурою?
Функція конвертації доступна на Ethereum та BNB Chain. Інституції вибирають мережу призначення під час подання запиту на випуск через інтерфейс Alpaca. Токени, випущені на будь-якій з цих мереж, пізніше можна перенести за допомогою існуючої інфраструктури, якщо інституція бажає перемістити їх між двома ланцюгами, зберігаючи економічний зв’язок з базовими акціями.
Хто має право використовувати функцію конвертації через Instant Tokenization Network?
Право на участь обмежене інституціями, які мають активні акаунти в Ondo Finance та Alpaca, завершили необхідні процеси онбордингу та відповідності та отримали схвалення Alpaca окремо для кожного випадку. Функція недоступна для загальної публіки або суб’єктів, які не завершили процес схвалення на обох платформах. Інституціям, які зацікавлені, рекомендується звернутися до обох організацій, щоб почати запит на активацію.
Чи замінює конверсія «у натурі» існуючий варіант чеканки, фінансованої готівкою?
Ні. Кеш-фінансований спосіб залишається доступним. Інституції, які віддають перевагу використанню готівки або не мають базових акцій, можуть продовжувати створювати через цей канал. Варіант «у натурі» просто додає другий первинний ринковий шлях, який є більш капіталоемким для тих, хто вже має відповідний інвентар.
Чи існують комісії за створення або викуп через канал ITN?
Згідно з поточною документацією Ondo, платформа не взимає комісій за створення або викуп Ondo Stocks через Instant Tokenization Network. Інші витрати, такі як комісії за транзакції в мережі або будь-які застосовні комісії вторинного ринку, можуть все ще стосуватися залежно від подальшої діяльності.
Як впливає конверсія на однозначне забезпечення токенів Ondo Stocks?
Модель забезпечення залишається незмінною. Токени, випущені через шлях натуральної передачі, продовжують повністю забезпечуватися відповідними базовими акціями (або готівкою у дорозі), що зберігаються у брокер-дилерських компаніях, зареєстрованих у США. Внутрішній бухгалтерський переказ просто переміщує акції з акаунту Alpaca інституції на акаунт Ondo, щоб реєстр зберігання відповідав випущеним токенам.
Відмова від відповідальності: Цей матеріал має лише інформаційний характер і не є інвестиційною порадою. Інвестування в акції пов’язане з ризиком. Будь ласка, проводьте власне дослідження (DYOR).
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.