

Доходність казначейських облігацій США на 30 років досягла 5,33% — найвищого рівня з 2007 року: що це означає для акцій, bitcoin і золота
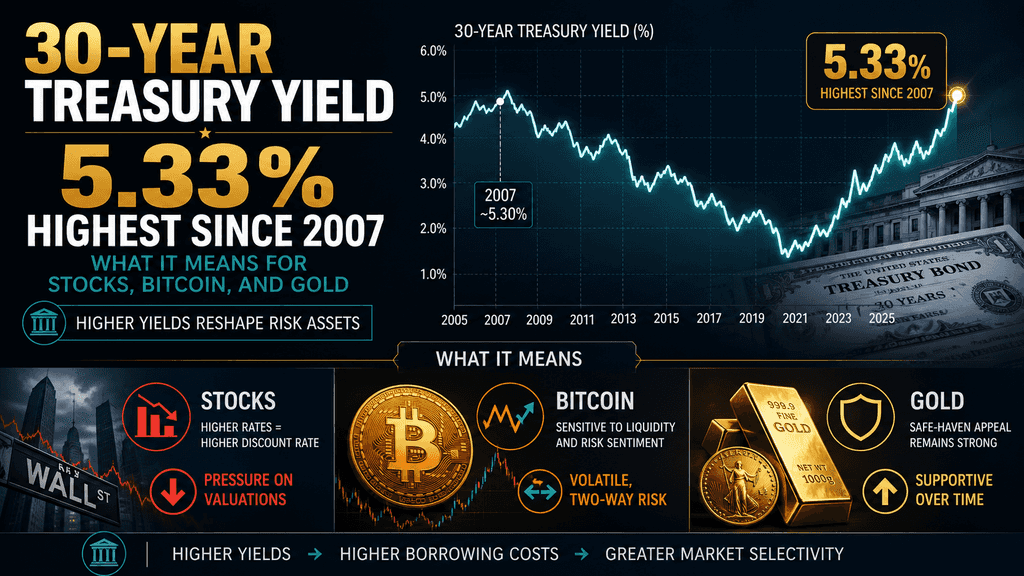
Доходність казначейських облігацій досягла найвищого рівня за 19 років через зростання витрат на борг, що тисне на акції та bitcoin
Доходність казначейських облігацій США з терміном на 30 років зазнала значного зростання, піднявшись до вражаючих 5,33% 18 серпня 2026 року. Це помітне зростання позначає найвищий рівень з червня 2007 року, за найсвіжішими доступними даними. Цей стрибок доходності свідчить про зростаючий попит інвесторів на більшу компенсацію, що обумовлено тривалим високим рівнем інфляції, значним випуском державного боргу та збільшенням конкуренції з боку корпоративного позичання, особливо пов’язаного з розростанням інфраструктурних потреб штучного інтелекту. Геополітичні ризики, пов’язані з триваючим конфліктом між США та Іраном, також сприяли цій ситуації, оскільки ці напруженості тримали ціни на нафту на високому рівні — постійно вище $90 за барель. Цей рух доходності поширився на загальну глобальну продажу облігацій, при цьому доходності в інших великих економіках, включаючи Японію, Німеччину та Францію, також досягли багаторічних максимумів, що свідчить про загальну тенденцію на ринках облігацій.
Останні економічні дані з США були слабшими, ніж очікувалося, що знизило короткострокові очікування щодо можливих підвищень ставок ФРС. Однак, незважаючи на ці слабші дані, довгострокові дохідності продовжують зростати. Ця тенденція свідчить про те, що учасники ринку все більше звертають увагу на структурні фіскальні ризики та премії за термін, які впливають на їхні очікування щодо майбутніх процентних ставок. Підвищені довгострокові дохідності мають значні наслідки для економіки. Вони підвищують вартість втраченої можливості утримання активів без дохідності, таких як готівка або певні сировини, водночас підвищуючи витрати на позики у різних секторах економіки. Ця динаміка створює короткостроковий тиск на оцінки акцій та bitcoin, оскільки інвестори переоцінюють свій ризик-апетит на тлі зростання дохідностей. Водночас вплив на золото є змішаним, оскільки інвестори зважують переваги хеджування інфляції на тлі вищих реальних процентних ставок, що може зменшити привабливість золота як безпечного активу.
Геополітична напруженість і ціни на нафту спричинили останній стрибок дохідності
Застопорені переговори щодо завершення конфлікту між США та Іраном та закінчення угоди про тимчасове припинення вогню спричинили зростання цін на нафту: сирова нафта сорту Brent торгувалася вище $91 за барель. Ринки сприйняли відсутність прогресу та заявки іранських чиновників щодо переходу на більш агресивну позицію як збільшення ризику подальших перебоїв у постачанні через Ормузьку протоку. Зростання енергетичних витрат безпосередньо впливає на загальну інфляцію та підвищує ймовірність ширшого другорядного тиску на ціни, якщо компанії передадуть підвищені витрати на вхідні ресурси споживачам. Інвестори облігацій відреагували вимогою вищих дохідностей довгострокових казначейських облігацій, щоб захистити реальну дохідність на багаторічний горизонт. Reuters повідомив, що дохідність 30-річних облігацій дотягнулася до 5,327%, а потім піднялася майже до 5,33%, тоді як дохідність 10-річних облігацій перевищила 4,73%. Ця динаміка відбувалася навіть тоді, коли трейдери зменшили ймовірність негайного підвищення ставки ФРС після слабших даних щодо зайнятості, інфляції та роздрібних продажів.
Комбінація геополітичного ризику та інфляційних очікувань, пов’язаних з енергією, стала основним короткостроковим драйвером довгого кінця кривої. Фіскальні динаміки посилили цей рух. Постійні великі федеральні дефіцити близько $2 трильйонів щорічно та необхідність фінансування поточних витрат, пов’язаних із військовими потребами, збільшили пропозицію довгострокових облігацій у період, коли традиційні іноземні покупці зменшили свої позиції. Дані показали, що основні власники, включаючи Великобританію, Китай та Японію, скоротили свої позиції в казначейських облігаціях у останні місяці. Результатом є зростання премії за терміном, оскільки інвестори вимагають додаткової компенсації за ризик тривалості, невизначеність інфляції та політичні чинники. М’які економічні дані, які зазвичай призводять до зниження дохідності, були затмінені цими структурними тисками, що призвело до похилого формування кривої доходності, де довгострокові терміни зросли більше, ніж короткострокові.
Великий випуск урядових облігацій і зростання термінових премій
Державний борг США, що наближається до 40 трильйонів доларів, та витрати на відсотки, що перевищують 1 трильйон доларів щорічно, змусили Міністерство фінансів випускати величезні обсяги довгострокових облігацій. Недавний аукціон облігацій на 30 років завершився з дохідністю вище 5,2%, найвищою за такі продажі за багато років, згідно з ринковими звітами. Інвестори поглинули пропозицію, але лише за вищою дохідністю, що відображає зменшення попиту порівняно з обсягом пропонованих облігацій. Стратеги Barclays показали дефіцит бюджету як один із трьох ключових факторів, що підтримують зростання дохідності довгострокових облігацій, разом із корпоративним випуском та змінами в базі покупців. Федеральна резервна система більше не є великим нетто-покупцем за умов квантиативного пожору, що додатково збільшує навантаження на приватних інвесторів. Як наслідок, термінова премія — додаткова дохідність, яку вимагають за тримання облігацій з довшим терміном замість постійного продовження короткострокових — зросла.
Це середовище відрізняється від попередніх періодів зростання короткострокових ставок, спричиненого виключно політикою ФРС. М’які дані про активність обмежують зростання на короткому енді кривої, тоді як довгий енд продовжує переоцінюватися вище. Ця дивергенція призводить до більш стрімкої кривої, що свідчить про занепокоєння ринку щодо стійкості фіскальних траєкторій, а не про безпосередню силу зростання. Аналітики зазначають, що без значного зменшення дефіцитів, повільнішого корпоративного випуску або зміни стратегії випуску казначейських облігацій на коротші терміни тиснення на довгострокові дохідності, ймовірно, збережеться. Вищі витрати на позичання урядом також підвищують довгострокове навантаження на відсоткові витрати, створюючи петлю зворотного зв’язку, яка може далі підвищити необхідну премію за термін.
Випуск корпоративних облігацій із використанням ШІ конкурує за капітал
Технологічні компанії, які будують інфраструктуру штучного інтелекту, випустили великий обсяг довгострокових корпоративних облігацій, конкуруючи безпосередньо з казначейськими облігаціями за інвестиційний капітал. Goldman Sachs спрогнозував, що випуск гіпермасштабувальних компаній досягне сотень мільярдів доларів у найближчі роки для фінансування дата-центрів та пов’язаних капітальних витрат. Ці облігації часто пропонують дохідність вищу, ніж казначейські, привертаючи кошти, які інакше могли б підтримувати урядові цінні папери. Одночасний стрибок пропозиції як суверенних, так і високоякісних корпоративних облігацій змусив дохідність зростати на довгому кінці кривої. Звіти свідчать, що загальний випуск облігацій з інвестиційним рейтингом перебуває на шляху до рекордних рівнів, що посилює конкуренцію.
Ефект особливо помітний у секторах з терміном 20 і 30 років, де як уряди, так і корпорації віддають перевагу фінансуванню на довгострокову перспективу. Інвестори тепер можуть отримувати привабливі готівкові дохідності від високорейтингових технологічних емітентів, що зменшує відносну привабливість облігацій казначейства з нижчою дохідністю. Ця динаміка сприяла тривалому росту дохідності 30-річних облігацій над рівнем 5% на більш довгий термін, ніж спостерігався з часів до глобального фінансового кризи. Учасники ринку описують поєднання фіскальної пропозиції та корпоративної пропозиції, пов’язаної з ШІ, як структурну особливість, а не тимчасову, що свідчить про те, що підвищені довгострокові ставки можуть залишитися частиною інвестиційного ландшафту навіть у разі ослаблення короткострокового зростання.
Акції стикаються з тиском на оцінку через вищі дисконтні ставки
Зростання довгострокових дохідностей збільшує дисконтні ставки, що застосовуються до майбутніх корпоративних грошових потоків, що створює негативний тиск на оцінки акцій, особливо для акцій з орієнтацією на ріст та технологічних компаній із віддаленими прибутками. У дні навколо піку на рівні 5,33% основні американські індекси знизилися, при цьому S&P 500 впав приблизно на 0,5% за одну сесію, а акції технологічного сектору продемонстрували більшу чутливість. Вищі безризикові ставки роблять гарантований дохід від казначейських облігацій більш конкурентоспроможним порівняно з преміями за ризик акцій, що спонукає до перерозподілу портфелів. Аналітики зазначили, що раніше ринок акцій сприймав дохідність на рівні 5%, коли зростання прибутків було сильним, але швидке подальше зростання може серйозно перевірити оцінки.
Вплив не є однаковим для всіх секторів. Компанії з високим рівнем боргу стикаються зі зростанням витрат на рефінансування, тоді як компанії з міцним балансом і можливістю встановлення цін можуть краще витримати таку обстановку. М’які економічні дані до цього часу обмежили побоювання щодо рецесії, що дозволило акціям уникнути глибших відтоків. Однак стратеги попереджають, що ринки акцій можуть бути не повністю готові до швидкого подальшого зростання дохідності 30-річних облігацій до 6%. У останні сесії ф'ючерси та індекси кеш-ринку під тиском, оскільки дохідності облігацій залишалися високими, а ціни на нафту підсилювали занепокоєння щодо інфляції. Загальна широта ринку та показники волатильності відображають зростаючу невизначеність щодо вартості капіталу.
Технологічні та акції зростання демонструють підвищену чутливість
Технологічні акції, які часто торгуються з орієнтацією на очікувані грошові потоки на довгострокову перспективу, продемонстрували особливу чутливість до зростання довгострокових дохідностей. Nasdaq Composite зазнав більш гострих процентних знижень порівняно з ширшими індексами в періоди, що збігалися зі стрибком дохідностей. Вищі дисконтні ставки зменшують поточну вартість прогнозованих майбутніх прибутків, які зосереджені далі в майбутньому — характеристика багатьох компаній, пов’язаних з ШІ та програмним забезпеченням. Разом із тим, саме ці компанії випускають боргові інструменти для фінансування розширення, що створює подвійний ефект: зростання витрат на фінансування та конкуруючу пропозицію на ринку облігацій.
Незважаючи на тиск, економічна динаміка прибутковості в окремих сегментах технологічного сектору надала часткове компенсування. Деякі стратеги вважають, що сильний ріст прибутку може підтримувати оцінки, навіть коли дохідність висока, за умови, що темпи зростання перевищують зростання коефіцієнта дисконтування. Менеджери портфелів звернули увагу на великі грошові залишки на грошових ринках як на потенційне джерело підтримки у разі повернення схильності до ризику. Однак миттєва реакція ринку була обережною: акції технологічного сектору очолили падіння, коли довгострокові дохідності зросли. Взаємодія між попитом на інвестиції в ШІ, випуском корпоративного боргу та оцінками акцій залишається центральною темою для інвесторів, які оцінюють перспективи сектору в новому режимі дохідності.
Bitcoin стикається з вартістю втрачених можливостей, якої майже не зустрічав раніше
Bitcoin, який не генерує дохід, стикається зі збільшеними втратами від втрачених можливостей, коли дохідність довгострокових казначейських облігацій перевищує 5%. За останні дванадцять місяців Bitcoin значно знизився, тоді як золото зросло, що підкреслює розбіжність у продуктивності між цими двома активами, що не генерують дохід. При дохідності 30-річних облігацій на рівні найвищих за декади показників інвестори можуть отримувати реальний дохід від урядових облігацій після врахування інфляції, що зменшує відносну привабливість активів, що залежать лише від зростання ціни. CoinDesk та інші ринкові звіти зазначили, що зростання дохідності суверенних облігацій загрожує виведенням капіталу з ризикованих активів, включаючи криптовалюти.
Рух ціни bitcoin продемонстрував періоди стійкості, тримаючись біля рівня $64 000, навіть коли акції падали, а дохідність досягала піку. Потоки спот-ETF надавали перервисту підтримку. Однак загальний контекст підвищених безризикових ставок і конкуруючих можливостей у секторі фіксованого доходу продовжує тиснути на настрій. Аналітики зазначають, що історія bitcoin в основному збігається з оточенням нижчих ставок; поточний рівень довгострокових ставок виходить за межі діапазону, який був спостерігається більшу частину його існування. Ця структурна зміна перевіряє здатність активу привертати капітал, коли безпечні альтернативи пропонують значні позитивні реальні дохідності. У результаті bitcoin показав слабкі результати порівняно з золотом і менш виражену участь у зростанні під час ризико-орієнтованих епізодів.
Золото демонструє змішану, але все ще конструктивну поведінку
Золото зіткнулося з класичним попутним вітром у вигляді зростання реальних дохідностей, проте зберегло відносну міцність на довгострокових горизонтах. Ціни на спот знизилися в день останнього стрибка дохідностей, утримуючись близько $4 390–$4 400, оскільки вищі ставки та посилення долара завдавали удару по неприбутковому драгомному металу. Разом із тим, золото показало суттєвий місячний ріст і залишається значно вище рівнів року тому. Учасники ринку сприймають цю стійкість як доказ того, що інвестори також хеджуються від занепокоєнь щодо фіскальної надійності держав та тривалих інфляційних ризиків.
Розбіжність між довгостроковими результатами золота та більш вираженим ослабленням bitcoin підкреслює різні уявлення інвесторів. Золото продовжує користуватися підтримкою з боку центральних банків та своєю традиційною роллю як засобу зберігання вартості під час періодів зростання невизначеності. Підвищення цін на нафту та геополітична напруженість надають додаткової підтримки, навіть коли дохідність зростає. Аналітики зазначають, що ця залежність не є односторонньою: періоди стрибків дохідності можуть призводити до короткострокових корекцій, але структурний попит та хеджування втрати довіри обмежують негативний потенціал. Тому поточне середовище створює для золота конкуруючі сили — вартість випуску проти попиту як безпечного притулку та хеджа від інфляції, що призводить до більш обережного руху цін порівняно з чистими ризикованими активами.
Глобальні ринки облігацій посилюють рух США
Зростання довгострокових дохідностей у США відбулося одночасно з подібними рухами на інших ключових ринках. Дохідність японських 10-річних облігацій досягла найвищих рівнів за 30 років, дохідність німецьких банд наблизилася до рівнів, які були останній раз у 2011 році, а дохідність французьких облігацій досягла багаторічних піків. Ця синхронізована продажна хвиля свідчить про те, що занепокоєння щодо фіскальних траєкторій, інфляції та пропозиції боргу не обмежуються лише США. Коли дохідності зростають глобально, відносна привабливість облігацій будь-якого окремого ринку може зменшуватися, що призводить до зростання необхідної норми прибутку в цілому. Звіти Bloomberg та Financial Times описали цей епізод як широкомасштабний крах ринку фіксованого доходу.
Глобальний вимір додає складність до побудови портфеля. Інвестори, які шукають експозицію за терміном, тепер повинні мати справу з підвищеними дохідностями у кількох валютах та юрисдикціях. Вплив валют та міркування щодо відносної вартості стають важливішими. Разом з тим, синхронізований характер цієї зміни зменшує користь диверсифікації, яку іноземні облігації раніше могли надавати під час чистого шоку ставок у США. Результатом є більш складне середовище для виділень у фіксований дохід, які залежать від довготермінової експозиції для отримання доходу або хеджування.
Ставки по іпотеці та витрати на позичання споживачів зростають паралельно
Довгострокові дохідності казначейських облігацій слугують основним еталоном для ставок іпотечних позик та інших витрат на позичання для споживачів і корпорацій. Зростання дохідності 30-річних облігацій призвело до збільшення ставок по житловим позикам, що збільшило щомісячні платежі для нових позичальників та тих, хто рефінансує. Автокредити, ставки по кредитним карткам та корпоративне позичання також зазвичай зростають, коли зростають довгострокові дохідності, хоча цей ефект не завжди є пропорційним. Збільшення витрат на фінансування може зменшити активність на ринку нерухомості, витрати на дорогоцінні товари та капітальні інвестиції, що призводить до поступового ужорсточення фінансових умов навіть без підвищення ставок ФРС.
Цей ефект особливо важлив у світлі обсягу боргу, який потрібно рефінансувати у найближчі роки. Компанії та домогосподарства, які раніше закріпили нижчі ставки, стикаються з вищими витратами на капітал при продовженні зобов’язань. Ця динаміка може уповільнити економічну діяльність на маржі та сприяти м’яким даним, які вже видно в деяких індикаторах. Політиків та учасників ринку уважно стежать за петлею зворотного зв’язку: вищі дохідності підвищують витрати на позики, що може уповільнити зростання, що, в свою чергу, може в кінцевому підсумку знизити інфляцію та підтримати нижчі дохідності, проте час і масштаб цієї корекції залишаються невизначеними.
Контекст показує, що високі дохідність сама по собі рідко викликає крах акцій
Історично періоди, коли дохідність казначейських облігацій США на 30 років перевищувала 5%, не призводили автоматично до кризових падінь ринку акцій. У кількох попередніх циклах акції показували позитивну доходність у майбутньому навіть за високих довгострокових ставок, якщо загальна економіка уникнула рецесії або серйозного кредитного стресу. Поточний епізод має деякі подібності з цими періодами, оскільки слабкі дані поки що обмежили ймовірність рецесії. Однак поєднання високих фіскальних дефіцитів, корпоративних випусків, пов’язаних з ШІ, та геополітичних енергетичних шоків відрізняється від чисто циклічного підвищення ставок у минулому.
Ринкові стратеги підкреслюють, що стиснення оцінок через вищі дисконтні ставки є реальним і помітним у останніх сесіях. Однак зростання прибутків, рівень готівки в системі та відсутність масового погіршення кредитних умов запобігли глибшим зниженням цін на акції до цього часу. Історичні дані свідчать, що рівень дохідності має менше значення, ніж супутні макроекономічні та кредитні умови. Інвестори продовжують стежити за тим, чи залишається поточне зростання дохідності упорядкованим, чи прискорюється воно в бік більш хаотичного продажу, що може поставити під загрозу цю історичну закономірність.
Наслідки для портфеля при багатоактивному розподілі
Зростання довгострокових дохідностей змінює відносну привабливість основних класів активів. Інвестори у фіксований дохід можуть заблокувати вищий дохід, але стикаються з ризиком зниження цін, якщо дохідності продовжуватимуть зростати. Інвестори на ринку акцій стикаються з вищими ставками дисконтування, що можуть стиснути мультиплікатори. Активи без дохідності, такі як bitcoin і, в меншому ступені, золото, повинні обґрунтувати свою цінність за рахунок зростання цін або характеристик хеджування, які перевищують втрати від втраченої можливості. Готівка та інструменти з коротким терміном зараз пропонують конкурентні дохідності з нижчою волатильністю, що пояснює величезні залишки на ринку грошового ринку.
Практичні портфельні відповіді включають скорочення тривалості у фіксованому доході, акцент на якість та генерацію грошових потоків у акціях, та обережне визначення розміру експозиції до чистих ризикованих активів. Диверсифікація між активами, які по-різному реагують на фіскальні та інфляційні шоки, залишається актуальною. Відносна стійкість золота порівняно з bitcoin ілюструє, що не всі активи без дохідності поводяться однаково в однакових умовах дохідності. Тому інвестори переглядають розподіл капіталу, враховуючи вищу структурну вартість капіталу, а не припускаючи швидкий повернення до низькодохідного середовища попереднього десятиліття.
Що може змінити або продовжити рух дохідності
Кілька факторів можуть вплинути на траєкторію дохідності 30-річних облігацій з поточних рівнів. Тривалий спад цін на нафту після дипломатичного прогресу, більш чіткі докази ослаблення інфляції або значний зсув у бік фіскальної консолідації сприятимуть зниженню дохідності. Навпаки, подальше ескалювання геополітичної напруженості, тривалі великі дефіцити або додаткові хвилі корпоративного випуску можуть знову підняти довгострокову дохідність. М’які економічні дані, що викликають більш агресивні очікування послаблення ФРС, можуть знизити короткострокову дохідність, тоді як довгострокова залишиться на високому рівні, якщо залишаться занепокоєння щодо премії за термін.
Учасники ринку також уважно стежать за результатами аукціонів та купівлею офіційними закордонними інституціями. Слабкий попит на аукціонах казначейства або подальше зменшення іноземних активів підсилютимуть зростальні тенденції. Навпаки, сильніший, ніж очікувалося, попит або зменшення обсягу емісії можуть стабілізувати дохідність. Взаємодія цих факторів визначить, чи є 5,33% тимчасовим піком чи початком довшого періоду вищих довгострокових ставок.
ЧАСТІ ПИТАННЯ
Як порівнюється дохідність 30-річних казначейських облігацій на рівні 5,33% із історичними середніми значеннями?
Поточний рівень значно вищий за довгостроковий середній показник близько 3,4% і є найвищим за показником з 2007 року. Він залишається набагато нижчим за піки початку 1980-х років, коли дохідність перевищувала 15%, але відзначає чіткий переривання режиму низьких ставок після 2008 року, що тривав понад десятиліття. Інвестори тепер стикаються з вартістю довгострокового капіталу, яку більшість учасників економічного циклу не переживали.
Чому довгострокові доходності зростають, навіть коли очікування підвищення ставок у короткостроковій перспективі зменшуються?
М’які економічні дані зменшили ймовірність негайного підсилення Федеральної резервної системи, що дозволило короткостроковим дохідностям стабілізуватися або трохи знизитися. Однак довгострокові дохідності більш чутливі до очікувань інфляції, фіскальної пропозиції, термінових премій та структурних факторів, таких як корпоративні випуски. Результатом є похилена крива, що в основному обумовлена довгим кінцем, а не рівномірним паралельним зсувом вгору.
Який є основним каналом передачі від вищих дохідностей казначейських облігацій до цін на акції?
Збільшення довгострокових дохідностей підвищує дисконтні ставки, що застосовуються до майбутніх корпоративних прибутків, знижуючи поточну вартість цих грошових потоків. Акції з ростом, прибутки від яких очікуються далі в майбутньому, зазвичай відчувають більшу чутливість. Крім того, підвищення безризикової ставки збільшує вартість втраченої можливості тримати акції порівняно з облігаціями, що спонукає до перерозподілу капіталу.
Чому біткоїн гірше впорався зі зростанням доходності, ніж золото?
Обидва активи не генерують дохід, тому стикаються з втратами через втрачену можливість, коли реальні ставки зростають. Золото користувалося попитом з боку центральних банків, своєю встановленою роллю як гедж-інструмент і уявленнями про фіскальний ризик. Більш спекулятивний характер біткойну та коротший історичний досвід зробили його більш вразливим до перерозподілу капіталу на активи з дохідністю або більш традиційні безпечні активи.
Чи можуть вищі дохідності підтримати золото через канал втрати довіри?
Так. Коли зростання дохідності відображає занепокоєння щодо фіскальної стійкості або тривалої інфляції, а не чистої сили зростання, інвестори можуть збільшити виділення золота як хеджа проти суверенного ризику. Останні місячні зростання ціни на золото незважаючи на стрибок дохідності ілюструють цей подвійний вплив вартості нагоди та попиту на безпечні активи.
Як впливають зростання дохідності 30-річних облігацій на ставки іпотечних позик?
Ставки іпотечних позик тісно пов’язані з довгостроковими дохідностями казначейських облігацій. Тривалий ріст дохідності 30-річних облігацій зазвичай призводить до зростання ставок по житловим позикам, що збільшує щомісячні платежі для нових позичальників і зменшує доступність. Цей ефект може повільно знижувати активність на ринку нерухомості та пов’язані витрати споживачів з часом.
🔥 KuCoin пропонує більш стабільний варіант у волатильному ринку
Якщо вас турбують часті підйоми й спади на ринку, і ви шукаєте більш стабільний спосіб пасивного заробітку, KuCoin — це саме місце для вас:

Simple Earn: Депозит і виведення токенів будь-коли, отримуйте стабільний дохід.
KuCoin Earn: Отримуйте стабільний дохід із професійним управлінням активами.
Утримуйте та заробляйте: Заробляйте нагороди, зберігаючи активи в Фінансових, Торгових, Маржових, Ф'ючерсних, Майнінгових та Єдиних акаунтах.
Стейкінг: Розблокуйте потенціал дохідності он-чейн активів.
Розширені інвестиції: Розширені інвестиції пропонують різноманітні структуровані продукти, щоб допомогти вашим грошима зростати на будь-якому ринку.
Shark Fin: Захист основної суми та гарантовані прибутки
Бівалютне інвестування: Купуйте дешево й продавайте дорожче з прозорим розрахунком прибутку.
Snowball: Високі дохідність, з захистом ціни.
Купівля зі знижкою: Купуйте криптовалюту за зниженими цінами.
KCS Loyalty: Підвищте рівень, щоб отримати ексклюзивні переваги за стейкінг ≥ 1 KCS.
KuCoin Wealth: Відкрийте для себе майбутню вартість і розпочніть свій розумний інвестиційний шлях.
Переваги KCS: Утримуйте та стейкайте KCS, щоб отримати переваги на всій платформі.
KCS Staking 2.0: Участь у на-ланцюговому управлінні KCS для отримання дохідності.
Відмова від відповідальності: Цей матеріал має лише інформаційний характер і не є інвестиційною порадою. Інвестиції в криптовалюту супроводжуються ризиком. Будь ласка, проводьте власне дослідження (DYOR).
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.