

Bitcoin และดอลลาร์สหรัฐ: DXY, ความคล่องตัว และนโยบายของเฟดส่งผลกระทบต่อ BTC ได้อย่างไร?
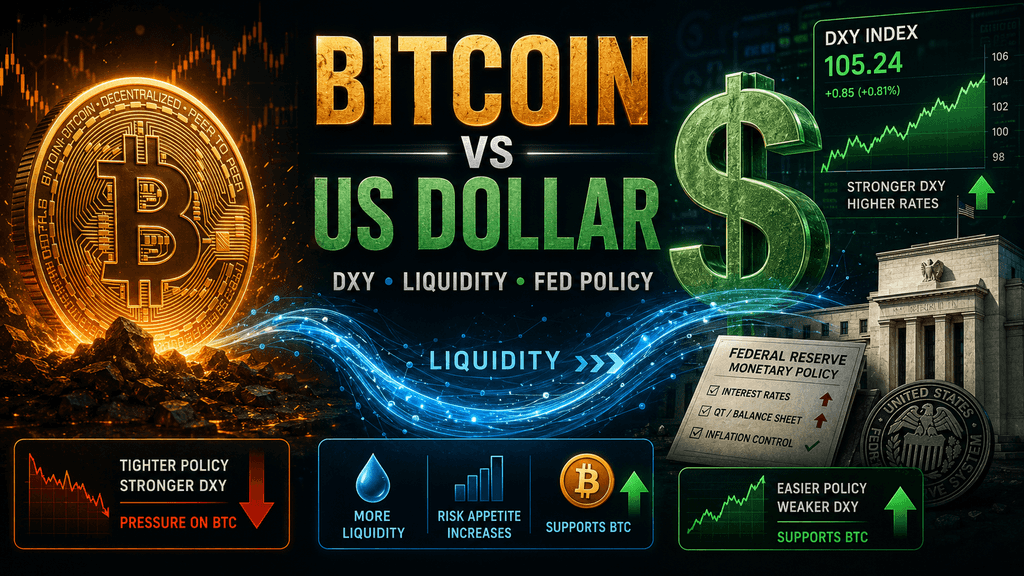
ความสัมพันธ์ระหว่าง Bitcoin กับดอลลาร์สหรัฐมักถูกอธิบายว่าเรียบง่าย: เมื่อดอลลาร์อ่อนค่า BTC จะเพิ่มขึ้น และเมื่อดอลลาร์แข็งค่า Bitcoin จะเผชิญแรงกดดัน แต่ในความเป็นจริง ความเชื่อมโยงนี้ซับซ้อนกว่านั้นมาก ดัชนี DXY อัตราดอกเบี้ยของเฟด ผลตอบแทนจริง ปริมาณเงิน M2 และสภาพคล่องทั่วโลก ต่างสามารถส่งผลกระทบต่อ Bitcoin ได้ แต่ตัวชี้วัดเหล่านี้ไม่มีตัวใดทำงานเป็นสัญญาณราคาที่เชื่อถือได้ในตัวเอง Bitcoin กำลังเทรดอยู่ที่จุดตัดระหว่างเศรษฐศาสตร์มหภาคแบบดั้งเดิมกับแรงตลาดเฉพาะของคริปโต หมายความว่า ความต้องการจากสถาบัน การไหลเวียนของ ETF เลเวอเรจ และการจัดวางตำแหน่งของนักลงทุน บางครั้งอาจมีความสำคัญมากกว่าการเคลื่อนไหวของดอลลาร์เอง ความแตกต่างนี้กลายเป็นเรื่องสำคัญเป็นพิเศษในเดือนสิงหาคม 2026 ดัชนีดอลลาร์สหรัฐเคลื่อนตัวใกล้ระดับต่ำสุดในสามเดือน ความคาดหวังด้านนโยบายการเงินเปลี่ยนแปลงไปตามการประเมินข้อมูลเศรษฐกิจที่อ่อนแอลง และการเปลี่ยนแปลงในสภาพตลาดพันธบัตรรัฐบาลได้ส่งผลต่อผลตอบแทนและสภาพคล่องทางการเงิน อย่างไรก็ตาม Bitcoin ไม่ได้ตอบสนองทันทีหรือสัดส่วนตรงตามการพัฒนาเหล่านี้เสมอไป การเข้าใจว่า DXY ส่งผลต่อ Bitcoin อย่างไร เจ้าหน้าที่เฟดมีอิทธิพลต่อความชอบเสี่ยงอย่างไร และทำไมสภาพคล่องทั่วโลกจึงมีความสำคัญต่อ BTC จึงสามารถให้กรอบความเข้าใจที่มีประโยชน์มากกว่าการพึ่งพาสมมุติฐานความสัมพันธ์ผกผันอย่างง่าย
วิธีที่ DXY และความแข็งแกร่งของดอลลาร์สหรัฐมีผลต่อราคา Bitcoin
ดัชนีดอลลาร์สหรัฐ (DXY) เป็นหนึ่งในตัวชี้วัดมาโครที่ได้รับการติดตามอย่างใกล้ชิดสำหรับ Bitcoin เพราะวัดความแข็งแกร่งของดอลลาร์เมื่อเทียบกับตะกร้าสกุลเงินหลักๆ โดยทั่วไปแล้ว ดอลลาร์ที่แข็งแกร่งขึ้นสามารถสร้างสภาพแวดล้อมที่ยากลำบากยิ่งขึ้นสำหรับ BTC โดยการบีบอัดเงื่อนไขทางการเงินทั่วโลก เพิ่มความน่าสนใจสัมพัทธ์ของสินทรัพย์ที่กำหนดราคาด้วยดอลลาร์ และลดความเต็มใจของนักลงทุนในการถือครองสินทรัพย์ที่มีความเสี่ยงสูง ขณะที่ดอลลาร์ที่อ่อนตัวลงสามารถมีผลในทางตรงกันข้าม โดยเฉพาะเมื่อมาพร้อมกับผลตอบแทนพันธบัตรที่ลดลงและสภาพคล่องที่ดีขึ้น ความสัมพันธ์นี้กลับมาปรากฏชัดอีกครั้งในเดือนสิงหาคม 2026 เมื่อวันที่ 20 สิงหาคม DXY อยู่ที่ประมาณ 98.94 และใกล้ระดับต่ำสุดในสามเดือน หลังจากที่กระทรวงการคลังสหรัฐตัดสินใจเพิ่มการซื้อคืนพันธบัตรระยะยาว ซึ่งช่วยผลักดันผลตอบแทนพันธบัตรให้ลดลงและทำให้ดอลลาร์อ่อนค่า Bitcoin และสินทรัพย์เสี่ยงอื่นๆ ตอบสนองในทางบวกต่อการเปลี่ยนแปลงนี้ แม้ว่าประวัติตลาดล่าสุดจะแสดงให้เห็นว่า DXY เพียงอย่างเดียวไม่สามารถคาดการณ์ทิศทางของ BTC ได้อย่างเชื่อถือได้
ทำไมดอลลาร์สหรัฐที่แข็งค่าขึ้นสามารถสร้างแรงกดดันต่อ Bitcoin
DXY ที่เพิ่มขึ้นมักสะท้อนถึงเงื่อนไขทางการเงินที่เข้มงวดขึ้น ความต้องการสินทรัพย์ของสหรัฐฯ ที่สูงขึ้น หรือความคาดหวังว่าอัตราดอกเบี้ยของอเมริกาจะอยู่ในระดับสูงเป็นเวลานาน เงื่อนไขเหล่านี้สามารถกดดัน Bitcoin ได้หลายทาง อัตราผลตอบแทนของสหรัฐฯ ที่สูงขึ้นทำให้เงินสดและพันธบัตรรัฐบาลมีความน่าสนใจมากขึ้นเมื่อเทียบกับสินทรัพย์ที่ไม่ให้ผลตอบแทนเช่น BTC ในขณะที่ดอลลาร์ที่แข็งค่าขึ้นสามารถลดความต้องการเสี่ยงทั่วโลกและทำให้สินทรัพย์ที่มีราคาเป็นดอลลาร์มีราคาแพงขึ้นสำหรับนักลงทุนที่ใช้สกุลเงินอื่นๆ ผลกระทบอาจชัดเจนยิ่งขึ้นเมื่อความแข็งแกร่งของดอลลาร์มาพร้อมกับอัตราผลตอบแทนจริงที่เพิ่มขึ้นและสภาพคล่องที่จำกัด นโยบายปัจจุบันของธนาคารกลางสหรัฐฯ ยังคงเป็นส่วนสำคัญของสภาพแวดล้อมนี้: ในการประชุมวันที่ 29 กรกฎาคม 2026 ธนาคารกลางสหรัฐฯ ยังคงช่วงเป้าหมายอัตราดอกเบี้ยฟีเดอรัลไว้ที่ 3.50% ถึง 3.75% ในขณะที่ผู้กำหนดนโยบายสามคนเสนอให้เพิ่มขึ้นหนึ่งในสี่ของจุด เพราะอัตราเงินเฟ้อยังคงอยู่เหนือเป้าหมาย 2% ของธนาคารกลาง สิ่งเหล่านี้ช่วยอธิบายว่าทำไมนักเทรด Bitcoin จึงเริ่มติดตาม DXY ร่วมกับอัตราผลตอบแทนของพันธบัตร ความคาดหวังเกี่ยวกับอัตราดอกเบี้ย และเงื่อนไขทางการเงินโดยรวม แทนที่จะพิจารณาดัชนีดอลลาร์เป็นสัญญาณแยกต่างหาก
ทำไมค่า DXY ที่ลดลงจึงไม่ได้หมายความว่า Bitcoin จะเพิ่มขึ้นเสมอ
แม้ว่า Bitcoin และดอลลาร์สหรัฐมักจะเคลื่อนไหวในทิศทางตรงข้ามกัน แต่ความสัมพันธ์ระหว่าง DXY กับ Bitcoin ไม่ได้คงที่หรือแข็งแกร่งอย่างต่อเนื่อง การวิจัยของ CME Group พบว่า สกุลเงินดิจิทัลมีความสัมพันธ์เชิงลบกับดัชนีดอลลาร์ Bloomberg ในปี 2022 และ 2023 ซึ่งบางช่วงแตะระดับประมาณ -0.4 แต่ความสัมพันธ์นี้อ่อนตัวลงใกล้ศูนย์ในช่วงปี 2025 และต้นปี 2026 ซึ่งหมายความว่า การลดลงของดอลลาร์อาจสร้างสภาพแวดล้อมมหภาคที่เอื้ออำนวยมากขึ้น โดยไม่จำเป็นต้องนำไปสู่การฟื้นตัวของ Bitcoin โดยอัตโนมัติ Bitcoin อาจยังคงอ่อนตัวอยู่หากความต้องการแบบสปอตจำกัด เลเวอเรจกำลังถูกปิดตำแหน่ง ผู้ถือรายใหญ่กำลังขาย หรือนักลงทุนตอบสนองต่อความเสี่ยงเฉพาะของคริปโต ในบางช่วงเวลา ความสัมพันธ์ของ Bitcoin กับหุ้นเทคโนโลยีและอารมณ์ความเสี่ยงโดยรวมมีความสำคัญมากกว่าความสัมพันธ์กับดอลลาร์
การเคลื่อนไหวล่าสุดในเดือนสิงหาคม 2026 แสดงให้เห็นว่าทำไมความแตกต่างนี้จึงมีความสำคัญ การอ่อนค่าของดอลลาร์ก่อนหน้านี้ไม่ได้แปลงเป็นการเพิ่มขึ้นของ Bitcoin อย่างแข็งแกร่งทันที แต่ปฏิกิริยาของตลาดกลับชัดเจนยิ่งขึ้นหลังจากกระทรวงการคลังประกาศการซื้อคืนพันธบัตรระยะยาวขนาดใหญ่ในวันที่ 19 สิงหาคม อัตราผลตอบแทนพันธบัตรระยะยาวลดลงมากถึงประมาณ 10 จุดฐาน DXY ลดลงอย่างรุนแรง และ Bitcoin พุ่งขึ้นไปพร้อมกับสินทรัพย์เสี่ยงและทองคำ เหตุการณ์นี้บ่งชี้ว่านักลงทุนกำลังตอบสนองไม่ใช่เพียงต่อการลดลงของดัชนีดอลลาร์เท่านั้น แต่ยังรวมถึงการลดลงของอัตราผลตอบแทนจริง ความคาดหวังที่เปลี่ยนไปเกี่ยวกับสภาพคล่อง และเงื่อนไขทางการเงินที่ผ่อนคลายยิ่งขึ้น สำหรับการวิเคราะห์ Bitcoin ดัชนี DXY จึงมีประโยชน์มากที่สุดเมื่อพิจารณาร่วมกับอัตราผลตอบแทนจริง ความคาดหวังของเฟด เงื่อนไขตลาดพันธบัตร และสภาพคล่องตลาด การอ่อนค่าของดอลลาร์สามารถสนับสนุน BTC ได้ แต่บริบทมหภาคโดยรวมมักจะเป็นตัวกำหนดว่าการสนับสนุนนั้นจะเปลี่ยนเป็นแรงผลักดันราคา Bitcoin อย่างยั่งยืนหรือไม่
วิธีที่อัตราดอกเบี้ยของเฟด, M2 และสภาพคล่องทั่วโลกมีอิทธิพลต่อ BTC
สภาพแวดล้อมมหภาคของ Bitcoin ถูกกำหนดโดยปัจจัยมากกว่าแค่การเปลี่ยนแปลงของดอลลาร์สหรัฐ อัตราดอกเบี้ยของเฟด การเติบโตของอุปทานเงิน และเงื่อนไขสภาพคล่องทั่วโลก ส่งผลต่อปริมาณทุนที่มีให้สำหรับสินทรัพย์เสี่ยง และต้นทุนในการเข้าถึงทุนเหล่านั้นของนักลงทุน เมื่อเงื่อนไขการจัดหาทุนผ่อนคลาย นักลงทุนมักมีความสามารถในการจัดสรรเงินไปยังหุ้น คริปโต และสินทรัพย์ที่มีความผันผวนสูงอื่นๆ ขณะที่เงื่อนไขการเงินที่เข้มงวดสามารถสร้างผลลัพธ์ตรงกันข้ามได้ ในปี 2026 สัญญาณเหล่านี้มีความสำคัญเป็นพิเศษ เพราะเฟดกำลังสมดุลระหว่างความเสี่ยงจากเงินเฟ้อที่ยังคงอยู่กับสัญญาณของกิจกรรมทางเศรษฐกิจที่อ่อนตัวลง ในขณะที่ M2 ของสหรัฐและสินเชื่อระหว่างประเทศยังคงขยายตัว ผลลัพธ์คือสภาพแวดล้อมที่ผสมผสาน ซึ่งนักเทรด Bitcoin จำเป็นต้องแยกแยะระหว่างการเปลี่ยนแปลงอัตราดอกเบี้ยนโยบายกับการเปลี่ยนแปลงโดยรวมของสภาพคล่องในระบบการเงิน
วิธีที่อัตราดอกเบี้ยของเฟดส่งผลต่อความต้องการ Bitcoin
อัตราดอกเบี้ยเฟดมีผลต่อ Bitcoin โดยหลักผ่านต้นทุนทุนและความพร้อมรับความเสี่ยงของนักลงทุน ในที่ประชุมวันที่ 29 กรกฎาคม 2026 เฟดยังคงช่วงเป้าหมายไว้ที่ 3.50% ถึง 3.75% แม้ว่านโยบายสามคนจะลงคะแนนเสียงให้เพิ่มขึ้น 25 จุดฐาน เนื่องจากอัตราเงินเฟ้อยังคงสูงกว่าเป้าหมาย 2% ของธนาคารกลาง อัตราดอกเบี้ยที่สูงขึ้นหรือคงที่นานขึ้นสามารถทำให้หลักทรัพย์รัฐบาล เงินสด และการลงทุนอื่นๆ ที่ให้ผลตอบแทนมีความน่าสนใจมากขึ้น ซึ่งเพิ่มต้นทุนโอกาสในการถือ Bitcoin ที่ไม่สร้างรายได้ดอกเบี้ยพื้นฐาน ในทางกลับกัน ความคาดหวังว่าอัตราจะลดลงสามารถลดต้นทุนการกู้ยืมและส่งเสริมให้นักลงทุนรับความเสี่ยงมากขึ้น การตอบสนองของตลาดมักเริ่มขึ้นก่อนการตัดสินใจของเฟดจริง ซึ่งเป็นเหตุผลที่ Bitcoin อาจตอบสนองอย่างรุนแรงต่อรายงานเงินเฟ้อ ข้อมูลการจ้างงาน และการสื่อสารของ FOMC ที่เปลี่ยนความคาดหวังเกี่ยวกับเส้นทางอัตราดอกเบี้ยในอนาคต ดังนั้น นโยบายของเฟดจึงมีความสำคัญมากที่สุดผ่านเงื่อนไขทางการเงินที่คาดการณ์ไว้ มากกว่าการตัดสินใจอัตราดอกเบี้ยเพียงอย่างเดียว
การเพิ่มขึ้นของ US M2 เพิ่มอีกชั้นหนึ่งให้กับแนวโน้มสภาพคล่องของ Bitcoin
อุปทานเงินสดให้มุมมองที่กว้างขึ้นเกี่ยวกับจำนวนเงินสดที่หมุนเวียนในเศรษฐกิจ ข้อมูลล่าสุดจากเฟดแสดงว่า M2 ของสหรัฐฯ แตะระดับประมาณ 23.16 ล้านล้านดอลลาร์สหรัฐในเดือนมิถุนายน 2026 เพิ่มขึ้นจากประมาณ 23.06 ล้านล้านดอลลาร์สหรัฐในเดือนพฤษภาคมและ 22.80 ล้านล้านดอลลาร์สหรัฐในเดือนเมษายน การขยายตัวอย่างต่อเนื่องนี้ได้ดึงดูดความสนใจจากนักลงทุน Bitcoin เพราะช่วงเวลาที่อุปทานเงินสดเพิ่มขึ้นอาจนำไปสู่การเพิ่มขึ้นของกองทุนที่พร้อมใช้งานสำหรับสินทรัพย์ทางการเงิน อย่างไรก็ตาม M2 ไม่ควรถูกมองว่าเป็นสัญญาณราคา Bitcoin โดยตรง เงินใหม่อาจยังคงอยู่ในบัญชีฝากธนาคาร ไหลเข้าสู่พันธบัตรและหุ้น หรือสนับสนุนการบริโภคแทนที่จะเข้าสู่ตลาดคริปโตทันที เวลาที่เกิดขึ้นยังอาจแตกต่างกันอย่างมากระหว่างวัฏจักรตลาด ดังนั้นสำหรับ SEO และการวิเคราะห์ตลาด คำถามที่มีประโยชน์มากกว่าไม่ใช่แค่ว่า M2 เพิ่มขึ้นหรือไม่ แต่คือ M2 กำลังเติบโตพร้อมกับเงื่อนไขสินเชื่อที่ผ่อนคลายขึ้น ความเชื่อมั่นของนักลงทุนที่ดีขึ้น และความต้องการ BTC ที่แข็งแกร่งขึ้นหรือไม่
สภาพคล่องทั่วโลกกว้างขวางกว่าปริมาณเงินของสหรัฐอเมริกาเพียงอย่างเดียว
Bitcoin ซื้อขายอย่างต่อเนื่องในตลาดทั่วโลก ดังนั้นสภาพคล่องระดับโลกจึงอาจมีความสำคัญเทียบเท่ากับเงื่อนไขทางการเงินของสหรัฐฯ ธนาคารเพื่อการตั้งถิ่นฐานระหว่างประเทศนิยามสภาพคล่องระดับโลกจากความสะดวกในการจัดหาเงินทุนในตลาดนานาชาติ รวมถึงการให้กู้ยืมของธนาคารและเครดิตในตลาดพันธบัตร การเปิดเผยล่าสุดซึ่งเผยแพร่เมื่อวันที่ 31 กรกฎาคม 2026 และครอบคลุมไตรมาสแรก แสดงให้เห็นว่าเครดิตข้ามพรมแดนของธนาคารยังคงแข็งแกร่ง ในขณะที่เครดิตสกุลเงินต่างประเทศที่กำหนดเป็นดอลลาร์สหรัฐเพิ่มขึ้น 7.3% เมื่อเทียบปีต่อปี เครดิตสกุลเงินต่างประเทศที่กำหนดเป็นดอลลาร์สหรัฐให้แก่ผู้กู้นอกสหรัฐฯ อยู่ที่ประมาณ 14.7 ล้านล้านดอลลาร์สหรัฐ ในขณะที่หนี้สินของธนาคารข้ามพรมแดนโดยรวมขยายตัวอย่างแข็งแกร่งในไตรมาสดังกล่าว ตัวเลขเหล่านี้ไม่ได้หมายความว่าสัดส่วนคงที่ของเครดิตโลกจะไหลเข้าสู่ Bitcoin แต่ช่วยแสดงให้เห็นว่าเงื่อนไขการจัดหาเงินทุนระหว่างประเทศกำลังขยายตัวหรือหดตัว เมื่อเครดิตโลก อุปทานเงิน และสภาพคล่องตลาดปรับตัวดีขึ้นพร้อมกัน BTC สามารถได้รับประโยชน์จากกองทุนขนาดใหญ่ขึ้นที่ยินดีเคลื่อนย้ายไปสู่สินทรัพย์เสี่ยง; เมื่อสภาพคล่องหดตัว Bitcoin อาจเผชิญแรงกดดันแม้ว่าตัวชี้วัดมหภาคแต่ละตัวจะดูเอื้ออำนวย
ทำไม Bitcoin บางครั้งจึงไม่สนใจค่าเงินดอลลาร์ที่ลดลงและเงื่อนไขทางการเงินที่ผ่อนคลาย
ดอลลาร์สหรัฐที่อ่อนตัวลงและสภาวะทางการเงินที่ดีขึ้นสามารถสร้างสภาพแวดล้อมที่เอื้อต่อ Bitcoin ได้ แต่ไม่รับประกันว่าจะเกิดการพุ่งขึ้นของ BTC ทันที ราคาสั้น-term ของ Bitcoin ถูกกำหนดโดยสมดุลระหว่างความต้องการใหม่กับอุปทานที่มีอยู่ และแรงผลักดันเฉพาะของคริปโตสามารถกดดันสัญญาณแมโครที่เป็นบวกได้ชั่วคราว สิ่งนี้ชัดเจนเป็นพิเศษในเดือนสิงหาคม 2026 เมื่อวันที่ 17 สิงหาคม ดอลลาร์อ่อนตัวลงเนื่องจากข้อมูลเศรษฐกิจสหรัฐที่อ่อนแอลงลดความคาดหวังว่าจะมีการปรับขึ้นอัตราดอกเบี้ยของเฟดในระยะใกล้ แต่ปฏิกิริยาของ Bitcoin ยังคงค่อนข้างจำกัด สองวันต่อมา ปฏิกิริยาจึงแข็งแกร่งขึ้นอย่างมากหลังจากกระทรวงการคลังสหรัฐประกาศซื้อคืนพันธบัตรระยะยาวในปริมาณที่มากขึ้น ทำให้อัตราผลตอบแทนพันธบัตรลดลง ดัน DXY ใกล้ระดับต่ำสุดในสามเดือน และผลักดัน Bitcoin ไปพร้อมกับหุ้นและทองคำ ความแตกต่างนี้แสดงให้เห็นว่าทำไมนักเทรดจึงต้องมองไกลกว่าทิศทางของดอลลาร์ และตั้งคำถามว่า สภาวะทางการเงินที่ผ่อนคลายขึ้นจริงๆ แล้วกำลังสร้างความต้องการใหม่สำหรับ BTC หรือไม่
ความต้องการ ETF ของ Bitcoin ที่อ่อนแอและการถือครองโดยกองทุนบริษัทสามารถยกเลิกปัจจัยสนับสนุนระดับมหภาคได้
เหตุผลหนึ่งที่ Bitcoin สามารถมองข้าม DXY ที่ลดลงคือแหล่งความต้องการขอบเขตที่ใหญ่ที่สุดอาจกำลังอ่อนตัวลงในเวลาเดียวกัน การทบทวนตลาดของ NYDIG เมื่อวันที่ 10 กรกฎาคม 2026 รายงานว่ามีการไหลออกสุทธิประมาณ 4.9 พันล้านดอลลาร์สหรัฐจาก ETF Bitcoin แบบสปอตของสหรัฐฯ ในช่วงไตรมาสที่ 2 ปี 2026 ในขณะที่บริษัทบางแห่งที่จัดการคลังสินค้าดิจิทัลชะลอความเร็วในการสะสมหรือเผชิญแรงกดดันมากขึ้นในการรักษาสภาพคล่อง สิ่งนี้ถือเป็นการเปลี่ยนแปลงครั้งสำคัญจากบางส่วนของปี 2025 ซึ่ง ETF และผู้ซื้อจากภาคธุรกิจมักดูดซับ Bitcoin จำนวนมากอย่างสม่ำเสมอและช่วยลดอุปทานตลาด NYDIG ยังรายงานอีกว่า Bitcoin ลดลง 13.4% ในช่วงไตรมาสที่ 2 ปี 2026 แม้ว่าหุ้นเทคโนโลยีจะพุ่งขึ้น ซึ่งยืนยันแนวคิดที่ว่า BTC ถูกขับเคลื่อนโดยเงื่อนไขความต้องการเฉพาะของคริปโตมากกว่าแค่ความรู้สึกทางมหภาคเพียงอย่างเดียว
หลักการเดียวกันนี้ใช้ได้เมื่อดอลลาร์อ่อนค่า ดัชนี DXY ที่อ่อนตัวลงอาจช่วยปรับปรุงบริบทโดยรวมสำหรับสินทรัพย์ที่มีความเสี่ยง แต่ Bitcoin ยังต้องการผู้ซื้อที่ยินดีรับซื้อเหรียญที่ถูกขายโดยผู้ถือระยะยาว กองทุน ผู้ขุด หรือบริษัทคลังทรัพย์ หากการสร้าง ETF ยังคงอ่อนแอ การไหลเข้าของ Stablecoin ช้าลง และการซื้อจากภาคธุรกิจไม่กลับคืนมา ความคล่องตัวอาจเข้าสู่ตลาดการเงินโดยไม่ไหลเข้าสู่ BTC อย่างมีนัยสำคัญ ในสภาพแวดล้อมเช่นนี้ สินทรัพย์หุ้น ทองคำ หรือพันธบัตรอาจดูดซับส่วนแบ่งที่มากขึ้นของทุนใหม่ นี่คือเหตุผลที่การไหลเข้าของ ETF Bitcoin การสะสมคลังทรัพย์ ยอดคงเหลือบนแพลตฟอร์มแลกเปลี่ยน และความต้องการในตลาดสเป็ต บางครั้งอาจมีความสำคัญต่อประสิทธิภาพระยะสั้นของ BTC มากกว่า DXY เพียงอย่างเดียว
เลเวอเรจ ผลตอบแทนจริง และการจัดตำแหน่งตลาดสามารถเลื่อนการฟื้นตัวของ Bitcoin
การจัดตำแหน่งอนุพันธ์ยังสามารถป้องกันไม่ให้เงื่อนไขมาโครที่ง่ายขึ้นถ่ายทอดโดยตรงเป็นราคา Bitcoin ที่แข็งแกร่งขึ้น Bitcoin price NYDIG ระบุในเดือนกรกฎาคม 2026 ว่าเลเวอเรจกำลังฟื้นตัว ในขณะที่ความต้องการสินค้าสเป็ตพื้นฐานยังคงอ่อนแออยู่ค่อนข้างมาก โดยอัตราการระดมทุนในเชิงบวกและการเพิ่มขึ้นของปริมาณการเปิดตำแหน่งปรากฏขึ้นโดยไม่มีการยืนยันที่แข็งแกร่งเท่ากันจากกระแสเงินเข้าของ ETF หรือ Stablecoin โครงสร้างนี้สามารถทำให้ BTC เปราะบางต่อความผันผวนที่เกิดจากการชำระบัญชี เนื่องจากผู้ค้าที่ใช้เลเวอเรจอาจผลักดันราคาให้สูงขึ้นก่อนที่ความต้องการตลาดเงินสดที่ยั่งยืนจะกลับมา เงื่อนไขทางการเงินที่ผ่อนคลายยังอาจไม่สม่ำเสมอ: สกุลเงินดอลลาร์อาจลดลง ในขณะที่ผลตอบแทนจริงยังคงอยู่ในระดับสูง ต้นทุนการกู้ยืมของพันธบัตรรัฐบาลยังคงสูง หรือนักลงทุนอาจเลือกหุ้นและทองคำ การประกาศซื้อคืนพันธบัตรรัฐบาลเมื่อวันที่ 19 สิงหาคม 2026 สร้างการรวมกันที่ดีกว่า เพราะผลตอบแทนระยะยาวลดลงอย่างมาก ในขณะที่ดอลลาร์อ่อนค่าและความคาดหวังสภาพคล่องดีขึ้น การตอบสนองที่แข็งแกร่งขึ้นของ Bitcoin แสดงให้เห็นว่า BTC มักจะได้รับประโยชน์มากกว่าเมื่อผลตอบแทนลดลง ความคล่องตัวดีขึ้น เลเวอเรจแข็งแรงขึ้น และความต้องการสินค้าสเป็ตกลับมาเกิดขึ้นพร้อมกัน
สรุป
ความสัมพันธ์ของ Bitcoin กับดอลลาร์สหรัฐควรเข้าใจในบริบทของกรอบแมโครและสภาพคล่องที่กว้างขวางกว่ามาก การที่ DXY ลดลงอาจสนับสนุน BTC แต่ไม่ได้สร้างการฟื้นตัวของ Bitcoin โดยอัตโนมัติ เช่นเดียวกับที่ดอลลาร์ที่แข็งแกร่งขึ้นไม่ได้รับประกันว่า Bitcoin จะลดลง ความคาดหวังเกี่ยวกับอัตราดอกเบี้ยของเฟด ผลตอบแทนจริง การเติบโตของ M2 สภาพคล่องเครดิตทั่วโลก และสภาพคล่องทางการเงินโดยรวม ล้วนสามารถส่งผลกระทบต่อจำนวนทุนที่มีอยู่สำหรับสินทรัพย์เสี่ยง แต่ปัจจัยเฉพาะของ Bitcoin เองคือตัวกำหนดว่าทุนจำนวนเท่าใดจะไหลเข้าสู่ตลาดคริปโตจริงๆ
สภาพแวดล้อมตลาดในเดือนสิงหาคม 2026 แสดงให้เห็นว่าทำไมความแตกต่างนี้จึงมีความสำคัญ ความอ่อนตัวของดอลลาร์และการปรับปรุงเงื่อนไขทางการเงินกลายเป็นปัจจัยสนับสนุน Bitcoin มากขึ้นเมื่อมาพร้อมกับผลตอบแทนที่ต่ำลงและความคาดหวังด้านสภาพคล่องที่แข็งแกร่งขึ้น อย่างไรก็ตาม การไหลเวียนของ ETF กิจกรรมคลังของบริษัท เลเวอเรจ และความต้องการแบบสปอตยังคงส่งผลต่อความแข็งแกร่งของการตอบสนองของ BTC สำหรับนักลงทุนที่ติดตามความสัมพันธ์ระหว่าง Bitcoin กับ DXY วิธีที่มีประโยชน์ที่สุดคือการรวมตัวชี้วัดแมโครเข้ากับข้อมูลตลาดคริปโต แทนที่จะพึ่งพาสัญญาณเดียว เพียงทิศทางของ DXY ไม่เพียงพอ แต่ปฏิสัมพันธ์โดยรวมระหว่างนโยบายของเฟด สภาพคล่องโลก และความต้องการ Bitcoin จริงมีความสำคัญมากกว่าในการเข้าใจว่าการเปลี่ยนแปลงแมโครสามารถพัฒนาเป็นแนวโน้ม BTC ที่ยั่งยืนได้หรือไม่
คำถามที่พบบ่อย
ดัชนีดอลลาร์สหรัฐ (DXY) คืออะไร และทำไมนักเทรด Bitcoin จึงติดตามมัน?
ดัชนีดอลลาร์สหรัฐ (DXY) ติดตามมูลค่าของดอลลาร์สหรัฐเมื่อเทียบกับตะกร้าสกุลเงินหลัก รวมถึงยูโร เยน และปอนด์สเตอร์ลิง นักเทรด Bitcoin ติดตามดัชนีนี้เพราะดอลลาร์ที่แข็งค่าขึ้นอาจสอดคล้องกับเงื่อนไขทางการเงินที่เข้มงวดขึ้นทั่วโลก ในขณะที่ดอลลาร์ที่อ่อนค่าลงอาจสนับสนุนความต้องการสินทรัพย์ที่มีความเสี่ยง อย่างไรก็ตาม ดัชนี DXY ควรใช้ร่วมกับอัตราดอกเบี้ย ตัวชี้วัดสภาพคล่อง และข้อมูลตลาดเฉพาะของ Bitcoin มากกว่าการใช้เป็นสัญญาณการซื้อขายเดียว
Bitcoin ตลอดเวลาเป็นความสัมพันธ์เชิงลบกับ DXY หรือไม่?
ไม่ใช่ ความสัมพันธ์ระหว่าง Bitcoin กับ DXY เปลี่ยนแปลงตามเวลา และอาจอ่อนลงหรือหายไปในบางช่วงตลาด Bitcoin อาจเคลื่อนไหวในทิศทางตรงข้ามกับดอลลาร์เมื่อปัจจัยมหภาคเป็นตัวขับเคลื่อนหลัก แต่การไหลเวียนของ ETF เลเวอเรจ การพัฒนาด้านกฎระเบียบ หรือกิจกรรมของผู้ถือรายใหญ่ อาจมีความสำคัญมากกว่า นี่คือเหตุผลที่ความสัมพันธ์ในอดีตไม่ควรถือว่าเป็นความสัมพันธ์ถาวร
สิ่งใดที่สำคัญกว่าสำหรับ Bitcoin: DXY หรือสภาพคล่องทั่วโลก?
สภาพคล่องระดับโลกสามารถให้ภาพรวมที่กว้างขึ้นเพราะสะท้อนจำนวนและสภาพคล่องของทุนAcross ตลาดการเงิน ขณะที่ DXY ส่วนใหญ่วัดมูลค่าสัมพัทธ์ของดอลลาร์สหรัฐฯ สำหรับการวิเคราะห์ Bitcoin ในระยะยาว นักลงทุนมักเปรียบเทียบอุปทานเงินทั่วโลก การเติบโตของสินเชื่อ ผลตอบแทนจริง และสภาพคล่องของธนาคารกลางควบคู่ไปกับ DXY ตัวชี้วัดใดๆ ไม่สามารถทำนายการเคลื่อนไหวของราคา BTC ในระยะสั้นได้อย่างสม่ำเสมอ
การเพิ่มขึ้นของอุปทานเงิน M2 ทำให้ Bitcoin เพิ่มขึ้นโดยอัตโนมัติหรือไม่?
ไม่ใช่ การเพิ่มขึ้นของอุปทานเงิน M2 บ่งชี้ว่ามีเงิน lưuเวียนในเศรษฐกิจมากขึ้น แต่ไม่ได้แสดงว่าเงินนั้นจะถูกนำไปลงทุนที่ไหน เงินใหม่อาจไหลเข้าสู่การฝากเงิน พันธบัตร หุ้น สินค้าโภคภัณฑ์ หรือการใช้จ่ายของผู้บริโภค ก่อนจะมาถึงตลาดสินทรัพย์ดิจิทัล Bitcoin มักได้รับประโยชน์มากที่สุดเมื่อการเติบโตของอุปทานเงินมาพร้อมกับความต้องการรับความเสี่ยงที่สูงขึ้นและความต้องการจริงต่อสินทรัพย์ดิจิทัล
Bitcoin สามารถตอบสนองต่อการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของเฟดได้เร็วแค่ไหน?
Bitcoin สามารถตอบสนองภายในวินาทีหรือนาทีหลังจากแถลงการณ์ FOMC เนื่องจากตลาดปรับราคาความคาดหวังเกี่ยวกับอัตราดอกเบี้ยและสภาพคล่องอย่างรวดเร็ว อย่างไรก็ตาม แนวโน้มที่ใหญ่กว่ามักขึ้นอยู่กับสัญญาณที่เฟดส่งออกมาเกี่ยวกับนโยบายในอนาคต มากกว่าการตัดสินใจอัตราในปัจจุบันเพียงอย่างเดียว ดังนั้น การแถลงข่าวของพาวเวลล์ โครงการคาดการณ์เงินเฟ้อ การพยากรณ์เศรษฐกิจ และการเปลี่ยนแปลงในแผนจุด จึงอาจมีความสำคัญเท่ากับอัตราหลัก
ทำไมอัตราดอกเบี้ยจริงจึงมีความสำคัญต่อ Bitcoin?
อัตราดอกเบี้ยจริงหมายถึงอัตราดอกเบี้ยที่ปรับตามอัตราเงินเฟ้อ เมื่ออัตราผลตอบแทนจริงเพิ่มขึ้น นักลงทุนสามารถรับผลตอบแทนที่ปรับตามอัตราเงินเฟ้อได้ดีขึ้นจากสินทรัพย์ที่มีความเสี่ยงต่ำสัมพัทธ์ เช่น พันธบัตรรัฐบาลสหรัฐ ซึ่งอาจลดความต้องการสินทรัพย์ที่ไม่ให้ผลตอบแทน เช่น Bitcoin การลดลงของอัตราผลตอบแทนจริงอาจทำให้สินทรัพย์ทางเลือกมีความน่าสนใจมากขึ้นเมื่อเทียบกัน แม้ว่า Bitcoin จะยังคงขึ้นอยู่กับความต้องการของตลาดโดยรวมและสภาพคล่อง
🔥 KuCoin นำเสนอทางเลือกที่มีความเสถียรมากกว่าในตลาดที่ผันผวน
หากคุณกังวลเกี่ยวกับการขึ้นลงบ่อยครั้งของตลาด และมองหาทางเลือกที่มั่นคงกว่าในการหารายได้แบบพาสซีฟ KuCoin คือสถานที่ที่เหมาะสำหรับคุณ:

Simple Earn: ฝากและถอนโทเค็นได้ทุกเมื่อ รับผลตอบแทนคงที่
KuCoin Earn: รับผลตอบแทนคงที่ด้วยการจัดการสินทรัพย์อย่างมืออาชีพ
ถือเพื่อรับรางวัล: รับรางวัลโดยการถือสินทรัพย์ในบัญชีการเงิน การเทรด หลักประกัน ฟิวเจอร์ส การเหมือง และบัญชีแบบครบวงจร
การstaking: เปิดโอกาสในการสร้างรายได้จากสินทรัพย์บนโซ่
การลงทุนขั้นสูง: การลงทุนขั้นสูงเสนอผลิตภัณฑ์โครงสร้างหลากหลายเพื่อช่วยให้เงินของคุณเติบโตในทุกตลาด
Shark Fin: การคุ้มครองเงินต้นและผลตอบแทนที่รับประกัน
Dual Investment: ซื้อต่ำและขายสูงพร้อมการคำนวณผลตอบแทนที่โปร่งใส
Snowball:ผลตอบแทนสูง พร้อมการป้องกันราคา
ซื้อในราคาส่วนลด: ซื้อคริปโตในราคาส่วนลด
KCS Loyalty: เลื่อนระดับเพื่อรับสิทธิพิเศษเฉพาะตัวโดยการ stake อย่างน้อย 1 KCS
KuCoin Wealth: ค้นพบมูลค่าในอนาคตและเริ่มเดินทางการลงทุนอัจฉริยะของคุณ
ประโยชน์ของ KCS: ถือและ Stake KCS เพื่อเข้าถึงประโยชน์ต่างๆ บนแพลตฟอร์ม
KCS Staking 2.0: เข้าร่วมการจัดการบนโซ่ของ KCS เพื่อรับผลตอบแทน
ข้อจำกัดความรับผิด: เนื้อหานี้มีจุดประสงค์เพื่อข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำการลงทุน การลงทุนในคริปโตเคอเรนซีมีความเสี่ยง โปรดทำการวิจัยด้วยตัวเอง (DYOR)
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ