

Какие акции банков США выигрывают, если процентные ставки остаются ограничительными?
Введение
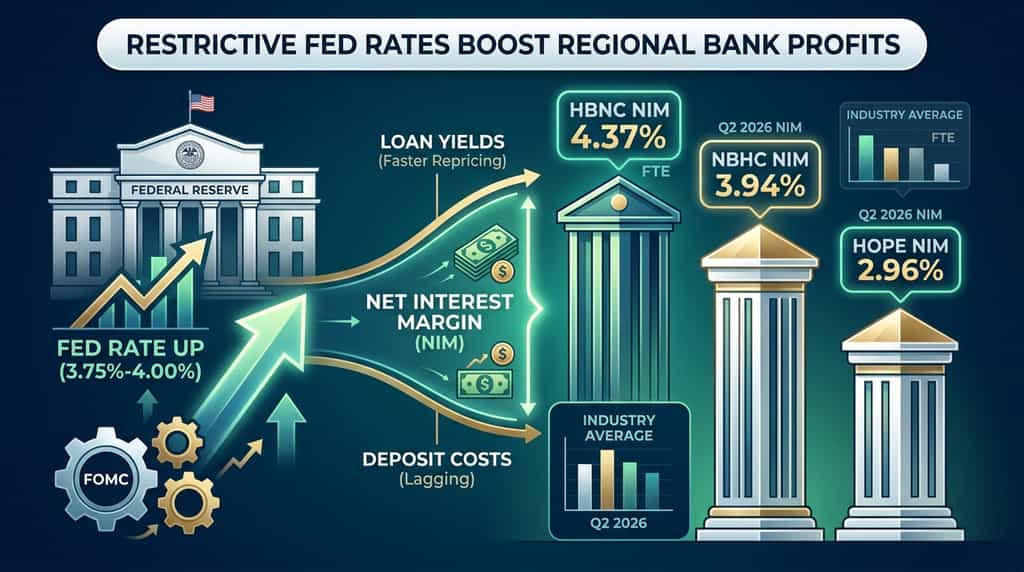
Банки по-прежнему будут получать прибыль, если Федеральная резервная система сохранит жесткую политику? Да — кредиторы с сильными депозитными франшизами и более быстрым пересчетом кредитных ставок могут увеличить чистый процентный доход, когда процентные ставки остаются ограничительными. Согласно Федеральной резервной системе, ФОМК повысил целевой диапазон федеральных фондов на 25 базисных пунктов до 3,75%–4,00% 16 сентября 2026 года.
В этой структуре выделяются три биржевых региональных банка: Horizon Bancorp (HBNC), National Bank Holdings (NBHC) и Hope Bancorp (HOPE). Каждый из них сообщил маржу за второй квартал 2026 года, которая уже находится на уровне или выше среднего показателя отрасли, сообщенного FDIC.
Эта статья объясняет, как ограничительные ставки влияют на прибыль банков, почему эти три названия расположены иначе, чем средний показатель отрасли, и какие риски остаются с другой стороны политики «выше дольше».
Как помогают либеральные процентные ставки американским банкам?
Ограничительная политика помогает банкам, когда доходность активов пересчитывается быстрее, чем стоимость депозитов, расширяя чистую процентную маржу (NIM). NIM — это чистый процентный доход, деленный на средние доходные активы. Это основной двигатель прибыли для большинства американских коммерческих банков.
Согласно ежеквартальному отчету FDIC о банковской деятельности за второй квартал 2026 года, чистая процентная маржа отрасли выросла на 1 базисный пункт по сравнению с предыдущим кварталом до 3,32%, а чистая процентная маржа общинных банков выросла на 10 базисных пунктов до 3,81%. Тот же отчет показывает, что чистый процентный доход всех учреждений, застрахованных FDIC, увеличился на 5,3 млрд долларов, или на 2,8%, по сравнению с первым кварталом.
Заявление ФОМК от 16 сентября 2026 года отметило, что инфляция остается высокой, а повышение ставки «будет способствовать более быстрому возвращению к цели Комитета в 2 процента». Медианные прогнозы SEP предполагали, что уровень федеральных фондов на конец 2026 года составит 4,1%. Такой путь обеспечивает сохранение политики выше долгосрочной ставки и поддерживает высокий уровень краткосрочных оптовых и кредитных доходностей.
Банки получают наибольшую выгоду, когда одновременно выполняются три условия:
-
Большая часть займов переоценивается или оформляется по текущим рыночным ставкам.
-
Стоимость депозита увеличивается из-за проверки отношений, не приносящих процентов остатков или дисциплинированного ценообразования.
-
Потери по кредитам остаются ограниченными, поэтому рост чистого процентного дохода не компенсируется резервами.
Коммерческие банки уже демонстрируют эту закономерность. FDIC отметила, что в втором квартале доходность активов коммерческих банков выросла, а стоимость финансирования снизилась, что привело к росту чистой процентной маржи на 10 базисных пунктов. Это тот же механизм, который может сохраняться, если ставки останутся высокими.
Почему некоторые банки США получают больше при высоких ставках, чем другие?
Банки с активно чувствительными балансами и устойчивыми, низкозатратными депозитами получают больше преимуществ, чем их конкуренты, финансируемые на оптовом рынке. Активная чувствительность означает, что кредиты и ценные бумаги пересчитываются раньше, чем обязательства, когда процентная ставка политики остается высокой или снова растет.
Отраслевые средние значения скрывают этот разрыв. Данные FDIC показывают, что чистая процентная маржа всех банков составила 3,32% во втором квартале 2026 года, в то время как коммунальные банки показали 3,81%. Этот разрыв демонстрирует, что более мелкие, ориентированные на отношения организации могут получать больше дохода при том же уровне процентных ставок.
Состав финансирования важен не меньше, чем состав кредитов. Вклады без процентов не пересчитываются, когда ФРС удерживает ставки или повышает их. Вклады с процентами пересчитываются, но скорость зависит от конкуренции и лояльности клиентов. Банки, которые увеличивали коммерческие и промышленные (C&I) кредиты, сохраняя при этом затраты на вклады, могут преобразовать ограничительную политическую траекторию в более высокий NII, даже если общий рост кредитов составляет лишь умеренные однозначные цифры.
Качество кредитов остается сдерживающим фактором. Согласно FDIC, чистые списания по кредитам в первой половине 2026 года составили 0,58%, а рентабельность активов за второй квартал 2026 года — 1,37%. Эти показатели отражают прибыльный потенциал, но не являются гарантией. Более резкое замедление в коммерческой недвижимости или в секторе K&I приведет к увеличению резервов и снижению выгоды от более высоких ставок.
Какие 3 акции банков США могут выиграть, если ставки останутся высокими?
Horizon Bancorp, National Bank Holdings и Hope Bancorp — три биржевых банка, чьи результаты за второй квартал 2026 года уже демонстрируют расширение маржи или по-прежнему высокий NIM по сравнению со средним показателем отрасли.
Они не единственные названия, подходящие для экрана «выше дольше». Они являются полезными кейсами, поскольку каждое из них опубликовало недавние материалы по результатам SEC с подробной информацией о NIM, стоимости депозитов и доходности кредитов.
|
Банк
|
Тикер
|
Q2 2026 NIM
|
Отраслевой NIM (FDIC Q2 2026)
|
Ключевой драйвер Q2 2026
|
|
Horizon Bancorp
|
HBNC
|
4,37% FTE
|
3,32%
|
Доходность по займам выросла на 9 базисных пунктов, в то время как стоимость обязательств выросла на 4 базисных пункта
|
|
Национальный банк холдингов
|
NBHC
|
3,94% FTE
|
3,32%
|
Стоимость депозита 1,93%; по-прежнему выше отраслевого NIM
|
|
Hope Bancorp
|
HOPE
|
2,96%
|
3,32%
|
NIM вырос на 6 б.п. квартал к кварталу и на 27 б.п. год к году за счет снижения расходов по финансированию
|
Источники: отчеты о прибылях и убытках за второй квартал 2026 года, поданные в SEC; Ежеквартальный отчет о банковской деятельности FDIC, второй квартал 2026 года.
Почему Horizon Bancorp (HBNC) может извлечь выгоду?
Horizon Bancorp уже получает NIM значительно выше среднего по отрасли, и эта маржа снова увеличилась во втором квартале 2026 года. Согласно отчету о прибылях и убытках компании от 22 июля 2026 года, поданному в SEC, NIM в пересчете на полностью налогооблагаемую эквивалентную базу вырос до 4,37% с 4,29% в первом квартале и с 3,23% годом ранее. Чистый процентный доход составил 63,5 млн долларов, что на 14,7% выше, чем в аналогичном квартале прошлого года.
Руководство связало рост NIM на 8 базисных пунктов последовательно с ценообразованием кредитов и депозитов, а также с снижением средних остатков наличных средств. Средняя ставка по кредитам выросла на 9 базисных пунктов, а стоимость процентных обязательств — на 4 базисных пункта. Этот спред является классическим примером активно-чувствительной реакции на сохраняющийся рестриктивный режим ставок.
Horizon — это коммерческий и розничный банк Среднего Запада, ориентированный на Индиану и Мичиган. Его годовая рентабельность среднего чистого собственного капитала в Q2 2026 составила 18,05%, а соотношение чистого собственного капитала к активам — 8,81%. Резерв на возможные потери по кредитам составил 1,05% от кредитов, удерживаемых для инвестиций на 30 июня 2026 года. Эти коэффициенты капитала и резервов важны, если ограничительные ставки замедлят заемщиков в будущем.
Риск заключается в компенсации стоимости финансирования. Если конкуренция за депозиты усиливается после очередного повышения ставки ФРС, рост стоимости обязательств на 4 базисных пункта, зафиксированный во втором квартале, может ускориться. Прогноз Horizon предполагает умеренный рост кредитов и депозитов в 2026 году, поэтому объем не сможет полностью компенсировать резкий рост стоимости финансирования.
Почему National Bank Holdings (NBHC) могут извлечь выгоду?
National Bank Holdings по-прежнему поддерживает NIM значительно выше среднего показателя отрасли по данным FDIC, даже после снижения на 12 базисных пунктов. Согласно результатам за второй квартал 2026 года, FTE NIM составил 3,94% по сравнению с 4,06% в первом квартале и 3,95% в квартале прошлого года. Чистый процентный доход по FTE вырос до 111,5 млн долларов. Стоимость депозитов улучшилась на 1 базисный пункт до 1,93%.
Последовательное снижение NIM произошло из-за снижения доходности активов, генерирующих доход, после необычно высоких доходов от комиссий за кредиты в первом квартале — не из-за сжатия процентной маржи. За первую половину 2026 года FTE NIM составил 4,00%, что на 6 базисных пунктов выше, чем за первую половину 2025 года. Это сравнение за первую половину года является более релевантным сигналом, если политика останется ограничительной до конца года.
NBHC сообщила о рекордных квартальных объемах выдачи кредитов в размере 926,9 млн долларов США и годовом темпе роста кредитов на 10% с начала года. Очищенная чистая прибыль составила 35,3 млн долларов США, или 0,78 доллара на разведенную акцию. Очищенная рентабельность средних вложений в обычный капитал составила 12,71%. Эти показатели демонстрируют, что банк может увеличивать доходные активы, удерживая стоимость депозитов около 1,9%.
Риск заключается в сжатии доходности по новым кредитам, если спрос на кредиты ослабнет. Доходность активов во втором квартале снизилась, и любое дальнейшее смещение структуры в сторону активов с более низкой доходностью снизит FTE NIM до 3,94%, даже если ФРС сохранит ставку по фондам в диапазоне 3,75%–4,00%.
Почему Hope Bancorp (HOPE) может извлечь выгоду?
Hope Bancorp — это пример восстановления: NIM все еще ниже отраслевого среднего уровня, но растет за счет снижения затрат на привлечение средств. Согласно отчету о прибылях и убытках компании от 27 июля 2026 года, NIM вырос до 2,96% с 2,90% в первом квартале и с 2,69% годом ранее. Чистый процентный доход составил 129,0 млн долларов, что на 4% выше, чем в предыдущем квартале, и на 10% выше, чем годом ранее. Чистая прибыль составила 33,0 млн долларов, что на 12% выше, чем в предыдущем квартале.
Доходность по кредитам составила 5,73%, что на 4 базисных пункта выше предыдущего периода. Стоимость процентных депозитов составила 3,31%, что на 6 базисных пунктов ниже предыдущего периода и на 46 базисных пунктов ниже аналогичного периода прошлого года. Руководство отметило, что снижение стоимости депозитов в годовом выражении отражает более ранние снижения ставок по фондам, а также более дешевые депозиты от приобретения Territorial Bancorp, завершенного 2 апреля 2025 года.
Если политика останется ограничительной или снова ужесточится, оставшиеся переоценки CD и кредитов Hope всё ещё могут повысить NIM с низкой базы. Показатель NIM на июнь 2026 года — 2,98% и ставка по депозитам на конец июня — 2,58% демонстрируют внутреквартальную динамику. Общие активы на 30 июня 2026 года составляли около 19,0 млрд долларов США, из них кредиты — 14,9 млрд долларов США, а депозиты — 15,9 млрд долларов США.
Риск заключается в концентрации на коммерческой недвижимости и еще низкой чистой процентной марже подотрасли. Маржа в 2,96% оставляет меньший запас, чем 4,37% у Horizon, если расходы по кредитам вырастут. Расходы, связанные с слиянием, и любые задержки в ожидаемой сделке по приобретению SMBC MANUBANK коммерческим банковским подразделением также увеличивают риск исполнения.
Какие риски остаются, если ограничительные ставки продлятся дольше?
Кредитные потери, конкуренция за депозиты и переоценка портфеля ценных бумаг могут стереть прирост NIM. Сдерживающая политика повышает затраты заемщиков на обслуживание долга. Это давление в первую очередь проявляется в коммерческой недвижимости и кредитах C&I с высокой нагрузкой.
Данные FDIC по-прежнему выглядят упорядоченно. Чистые списания по кредитам в отрасли составили 0,58% за первую половину 2026 года, а просроченные активы и другая недвижимость в собственности составили 0,52% активов. Эти показатели могут быстро измениться, если уровень безработицы вырастет с уровня 4,1% в SEP за сентябрь 2026 года.
Депозитные беты — это второй риск. Чистая процентная маржа банка, ориентированного на сообщество, выросла во втором квартале из-за снижения затрат на финансирование. Еще одно повышение на 25 базисных пунктов, которое медиана SEP в сентябре предполагает как возможное до конца 2026 года, может это изменить. В первую очередь это ощутят банки, полагающиеся на срочные депозиты.
Третий риск — это дюрация. Банки, владеющие крупными портфелями ценных бумаг, доступных для продажи, могут столкнуться с давлением на AOCI, если доходность 10-летних облигаций останется на недавнем уровне. Это не влияет сразу на NIM, но может ограничить капитал и выкуп акций.
Ни одна из трех акций не защищена. Юридические расходы Horizon во втором квартале, волатильность комиссионных доходов NBHC и состав CRE Hope — это специфические для компаний напоминания о том, что благоприятные условия ставок — это не всё.
За кулисами новостей: что значит KuCoin 5.0 для вас
Новости рынка движутся быстро — но то, где вы на них реагируете, имеет не меньшее значение. В этом октябре KuCoin запускает KuCoin 5.0, превращая KuCoin в полностью перестроенную платформу. Вот что реально изменится для вас:
-
Один аккаунт для всего. Старые платформы разделяли ваши средства между отдельными аккаунтами «спот», «маржа» и «фьючерсы» и ожидали, что вы поймете почему. Единый аккаунт KuCoin 5.0 полностью устраняет это — сделайте депозит один раз, и всё будет просто доступно (на данный момент доступно только для VIP-пользователей).
-
Акции, индексы и товары. KuCoin 5.0 расширяется за пределы криптовалют на глобальные рынки. Когда криптовалюты движутся боком, а акции растут (или наоборот), вы переключаетесь за минуты, вместо того чтобы открывать брокерский аккаунт и ждать дней для вывода фиата.
-
Реальные активы (RWA). Токенизированное воздействие на традиционные активы, такие как сырьевые товары, прямо в вашем криптоаккаунте. Один из самых быстрорастущих сегментов мировой финансов не является исключительной привилегией институтов — вы получаете к нему доступ с того же баланса, с которым торгуете.
-
Зарабатывайте, пока учитесь. Еще не готовы торговать? KCUSD позволяет вашим стейблкоинам получать ежедневный автокомпаундный доход. Самый спокойный способ заставить ваши неиспользуемые депозиты работать с доходностью 4%.
-
Искусственный интеллект на простом языке. Задавайте вопросы, получайте контекст рынка, понимайте, что вы видите — всё встроено в платформу, без жаргона.
-
Приложение, которое не перегружает. Быстрее, чище и последовательно — интуитивно понятно с первого касания, а не после обучения.
-
Безопасность, которую можно проверить, а не просто доверять. Европейская компания с лицензией MiCAR, Proof of Reserves, которую вы можете проверить самостоятельно, и международно сертифицированная безопасность (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за несколько минут — и начните работать на платформе, созданной для того, куда движется криптовалюта, а не туда, где она была.
Заключение
Ограничительная денежно-кредитная политика США по-прежнему поддерживает банки, которые быстрее пересчитывают процентные ставки по кредитам, чем по депозитам. Повышение ставки фондов ФРС 16 сентября 2026 года до диапазона 3,75%–4,00% и медианная прогнозируемая ставка на конец года в 4,1% сохраняют эту основу. Данные FDIC показывают, что чистая процентная маржа отрасли составила 3,32%, а чистая процентная маржа банков сообщества — 3,81% во втором квартале 2026 года.
Horizon Bancorp уже монетизирует эту модель с FTE NIM 4,37%. National Bank Holdings имеет FTE NIM 3,94% и стоимость депозитов 1,93%. Hope Bancorp расширяет NIM с 2,69% год назад до 2,96% по мере снижения затрат на финансирование.
Та же политика, которая повышает NII, может увеличить стоимость кредитов. Следите за бетами депозитов, концентрацией CRE и обновлениями SEP. Три акции включены в список наблюдения для сценария «выше дольше» — но не являются автоматическими победителями, если рост замедлится.
ЧаВо
Что означают «ограничительные процентные ставки» для банков?
Это означает, что ключевая ставка остается достаточно высокой, чтобы сдерживать инфляцию, что поддерживает высокую доходность кредитов и может расширить NIM, если стоимость депозитов отстает.
Пользуются ли все американские банки, когда ФРС удерживает ставки на высоком уровне?
Нет. Банки, финансируемые за счет крупных вложений, и те, у которых активы с медленной пересчетной ставкой, могут сталкиваться с сжатием NIM даже при высокой ставке по фондам.
Является ли более высокий NIM тем же самым, что и более высокая прибыль?
Нет. Процентные расходы, непроцентные расходы и убытки от ценных бумаг могут компенсировать прирост NIM.
Как часто HBNC, NBHC и HOPE отчитываются о NIM?
Они отчитываются о NIM каждый квартал в отчетах о прибылях и убытках SEC и файлах 10-Q.
Какие официальные источники должны использовать инвесторы по этой теме?
Используйте заявления FOMC Федеральной резервной системы и таблицы SEP, ежеквартальные отчеты о банковской деятельности FDIC, а также отчеты компаний 8-K/10-Q.
Отказ от ответственности: Данная статья предназначена исключительно в информационных целях и не является финансовой, юридической или инвестиционной консультацией. Всегда проводите собственное исследование перед взаимодействием с цифровыми активами.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.