

Сентябрь 2026: ФРС повышает ставку на 25 базисных пунктов, хокиш-график точек, и это новый цикл повышения ставок?
Введение
Вернулась ли Федеральная резервная система к циклу повышения ставок — или лишь скорректировала политику после длительной паузы? 16 сентября 2026 года Федеральный комитет по операциям на открытом рынке единогласно проголосовал 12–0 за повышение целевого диапазона федеральных фондов на 25 базисных пунктов до 3,75%–4,00%, согласно официальному заявлению FOMC, опубликованному Советом Федеральной резервной системы. В том же выпуске говорилось, что инфляция остается высокой, а повышение ставки направлено на обеспечение более быстрого возвращения к цели в 2%.
Сопровождающая сводка экономических прогнозов более хокишичная, чем в июне. Медианная ставка по федеральным фондам на конец 2026 года составляет 4,1%, что предполагает еще одно повышение на 25 базисных пунктов после этого заседания. Медианы остаются на уровне 4,1% в 2027 году, а затем слегка снижаются до 3,9% в 2028 году и 3,6% в 2029 году. Долгосрочная ставка немного повысилась до 3,2% с 3,1% на основе официальных таблиц прогнозов от 16 сентября 2026 года.
Эта статья объясняет, что фактически изменилось в решении, как распределена точечная диаграмма, является ли этот шаг новым многолетним циклом повышения ставок и как обычно реагируют рынки криптовалют, чувствительные к ставкам.
Что решила FOMC в сентябре 2026 года?
Комитет повысил целевой диапазон федеральных фондов на одну четверть пункта до 3,75%–4,00% и принял это решение единогласно.
Это первое повышение с июля 2023 года. Примечание по внедрению, выпущенное в тот же день, установило процентную ставку по резервным остаткам на уровне 3,90% и основную кредитную ставку на уровне 4,00%, обе вступают в силу 17 сентября 2026 года. Ставки по операциям овернайт репо и реверс-репо были скорректированы для поддержания ставки по фондам в пределах нового диапазона. Комитет также повторил свою политику поддержания достаточного уровня резервов вместо возобновления масштабного сокращения баланса.
Само заявление краткое. В нем экономическая активность описывается как растущая устойчивыми темпами, внутренние расходы — как устойчивые, рост производительности — как сильный, а капитальные вложения — как надежные. Рост занятости успевает за численностью рабочей силы, а уровень безработицы практически не изменился. Инфляция «остается высокой». По мнению должностных лиц, принятые меры поддержат более быстрый возврат к цели в 2%, и «Комитет обеспечит ценовую стабильность».
Эти слова важнее, чем их краткость может показаться. По сравнению с предыдущими заявлениями 2026 года, Комитет опустил формулировки, связывавшие повышенную инфляцию частично с шоками в цепочках поставок. Новый подход рассматривает устойчивые цены как проблему политики, требующую более жестких настроек уже сейчас, а не только терпения пока шоки ослабевают.
Насколько жестким является точечный график сентября 2026 года?
Средний сценарий предполагает еще одно повышение в 2026 году, а затем сохранение на уровне через 2027 год.
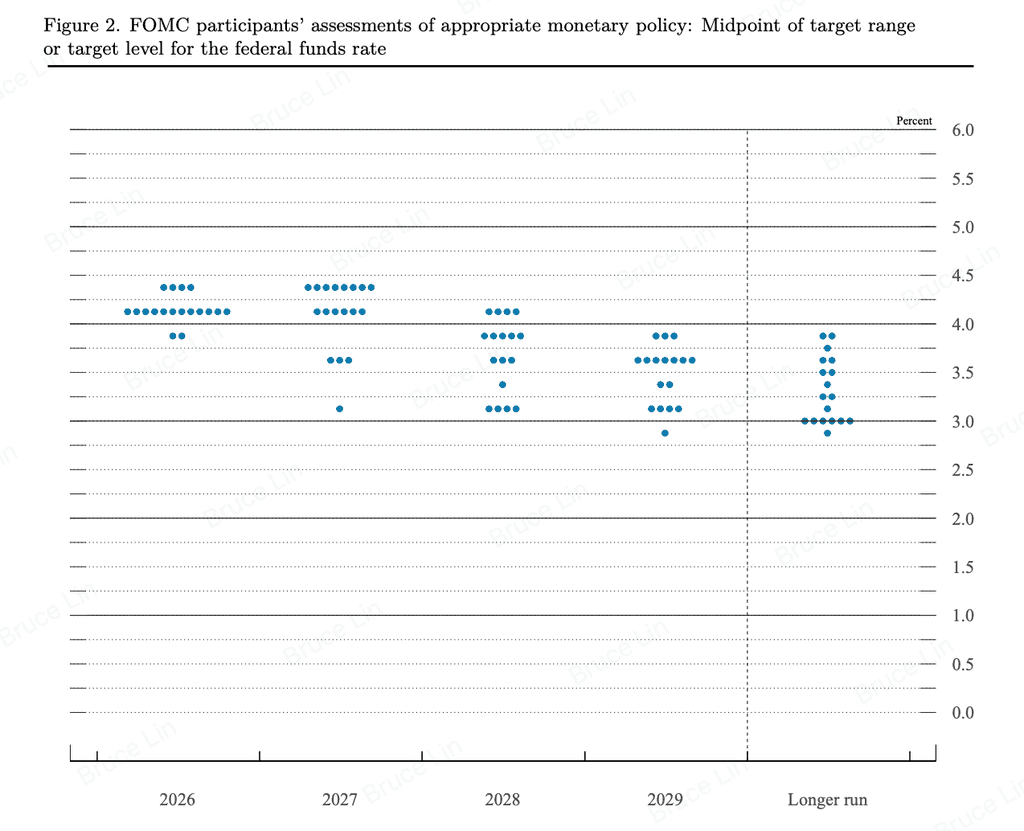
Согласно официальным Сводным прогнозам экономики от 16 сентября 2026 года, 18 участников представили точки ставок. Двенадцать разместили среднюю точку на конец 2026 года на уровне 4,125%, четыре — на 4,375% и два — на 3,875%. Именно такое распределение объясняет медиану в 4,1% — еще один дополнительный шаг на 0,25% от нового диапазона 3,75%–4,00%.
Медиана на 2027 год также составляет 4,1%. Восемь участников по-прежнему прогнозируют 4,375% на 2027 год, что сохраняет хокишский хвост на графике, даже несмотря на то, что медиана больше не растет. На 2028 год медиана снижается до 3,9%, а на 2029 год — до 3,6%. Долгосрочная ставка составляет 3,2%.
Прогнозы роста и занятости сместились в сторону, поддерживающую более жесткую политику. Медианный реальный рост ВВП на 2026 год составляет 2,3%, что выше 2,2% в июне. Уровень безработицы на 2026–2028 годы — 4,1%, против 4,3% в июньском прогнозе на 2026 год. Инфляция по ядру PCE составляет 3,4% на 2026 год, 2,5% на 2027 год, 2,2% на 2028 год и 2,0% на 2029 год. Общая инфляция PCE на 2026 год также выше, чем в июне, что согласуется с тем, что влияние энергетических цен и тарифов все еще учтено в прогнозе.
Таким образом, сценарий является хокишским тремя способами одновременно: медиана в краткосрочной перспективе выросла, больше членов комитета сконцентрировались вокруг двух общих повышений ставок в 2026 году, чем предполагали рынки, и долгосрочная ставка также повысилась. Это не хокишский сценарий в смысле 2022–2023 годов. Комитет не прогнозирует серию повышений на 50 или 75 базисных пунктов, а медиана на 2027 год — это удержание, а не еще один полный год ужесточения.
Это начало нового восходящего цикла?
Это лучше описать как ограниченную перенастройку, а не как новый многолетний цикл повышения.
Классический цикл роста — 2022–2023 годы — недавний шаблон — характеризуется быстрыми и повторяющимися ростами из-за перегрева спроса и рынка труда и ускорения инфляции. Сентябрьский прогноз на 2026 год не описывает такую экономику. Рост устойчив, а не неконтролируемый. Безработица незначительно изменилась и находится около 4,1%. Ядерная инфляция все еще значительно выше 2%, но собственный путь Комитета предполагает ее снижение до 2029 года, а не повторное ускорение.
Три мотива политики лучше соответствуют данным, чем «перезапуск цикла».
Во-первых, повышение является профилактическим. Инфляция превышала целевой уровень более пяти лет. Официальные лица хотят, чтобы среднесрочные ожидания инфляции оставались стабильными. Повышение на 25 базисных пунктов после длительной паузы — это сигнал о том, что Комитет не будет ждать полного пробоя вверх перед тем, как принять меры.
Во-вторых, повышение является калибровкой в сторону более высокой оценки нейтральной ставки. Долгосрочная ставка на уровне 3,2% все еще ниже нового целевого диапазона, поэтому политика остается слегка ограничительной согласно собственной карте Комитета. Несколько участников четко считают, что финансовые условия недостаточно ограничительны для того, чтобы инфляция снижалась «достаточно быстро». Небольшое повышение проверяет эту точку зрения, не обязываясь к дополнительному сжатию на 150–200 базисных пунктов.
В-третьих, повышение частично компенсирует сокращения страховых выплат прошлого года. Эти сокращения были введены, когда риск на рынке труда казался выше риска инфляции. Официальные прогнозы на 2026 год теперь показывают более стабильный рынок труда и более высокую краткосрочную инфляцию. Баланс рисков снова сместился в сторону цен.
Что превратит это в настоящий цикл? SEP предполагает высокий порог. Чиновникам потребуются доказательства, что рынок труда переходит от стабильного состояния к перегреву и что инфляция в сфере услуг растет вместе с заработными платами, а не просто медленно снижается. Текущий прогноз не содержит такой комбинации. Путь из двух-трех повышений на 25 базисных пунктов — это текущее повышение плюс еще одно в 2026 году и максимум одно позже, если данные по инфляции ухудшатся — это конфигурация, описываемая медианными точками.
Почему ФРС усилила сжатие, если рост остается устойчивым?
Комитет ужесточил политику, поскольку инфляция все еще слишком высока, и, по его мнению, экономика может перенести слегка более высокую ставку.
Официальное заявление связывает «устойчивую» активность с «повышенной» инфляцией. Эта связь — логика двойного мандата в одном абзаце. Когда занятость не ухудшается, ценовой стабильности придается больший вес. То, что производительность и капитальные вложения описываются как сильные, также снижает опасения, что повышение на 25 базисных пунктов остановит расширение.
Геополитическая неопределенность сохраняется в заявлении, включая риски на энергетическом рынке. Комитет больше не рассматривает эти шоки как причину сохранять текущую позицию. Вместо этого он использует их как повод убедиться, что политика не отстанет, если давление на цены сохранится.
Это также объясняет, почему голосование прошло 12–0. На встречах в начале 2026 года было более заметное несогласие по поводу сроков. Единогласие в сентябре сигнализирует рынкам, что аргумент о риске инфляции теперь доминирует в Комитете, даже среди чиновников, которые ранее предпочитали подождать.
Как повышение ставок ФРС влияет на криптовалюту и рисковые активы?
Более жесткая политика обычно укрепляет доллар и краткосрочные доходности, а также снижает аппетит к риску с длительным сроком, включая многие крипто активы.
Передача механическая. Более высокий диапазон федеральных фондов повышает доходность наличных денег и краткосрочных казначейских облигаций. Это увеличивает альтернативную стоимость хранения активов, не приносящих доход. Более высокие реальные ставки также склонны сжимать оценки активов, чьи денежные потоки или истории внедрения находятся далеко в будущем.
Сентябрьский пакет добавляет второй канал: хокишский перекос в точках. Когда 16 из 18 представленных прогнозов по-прежнему показывают как минимум еще одно повышение ставки в 2026 году, рынки учитывают более высокий путь для краткосрочных ставок в 2026–2027 годах. Такая переоценка может ударить по bitcoin, ether и токенам с высокой бетой, даже если само повышение ставки было полностью ожидаемым.
Эффект неоднороден. Биткоин иногда торговался скорее как индикатор ликвидности и риска, а не как простой инструмент с обратной ставкой. Токены, привязанные к активности в цепочке, доходности стейблкоинов или ставке финансирования, могут двигаться в соответствии с позициями по деривативам, а не только с изменением ставки. Тем не менее, первичная картина ясна: ФРС, которая повышает ставки и удерживает их на высоком уровне дольше, создает встречный ветер для спекулятивного кредитного плеча и попутный ветер для наличных денег и долларовых продуктов с коротким сроком погашения.
Трейдеры должны отделять неожиданность встречи от траектории. Полностью учтенный рост на 25 базисных пунктов все еще может переназначить криптовалюту, если пресс-конференция и SEP изменят количество оставшихся повышений или дату первого снижения. Именно сдвиг этой траектории и был зафиксирован материалами сентября 2026 года.
За кулисами новостей: что значит KuCoin 5.0 для вас
Новости рынка движутся быстро — но то, где вы на них реагируете, имеет не меньшее значение. В этом октябре KuCoin запускает KuCoin 5.0, превращая KuCoin в перестроенную платформу. Вот что реально изменится для вас:
-
Один аккаунт для всего. Старые платформы разделяли ваши средства между отдельными аккаунтами «спот», «маржа» и «фьючерсы» и ожидали, что вы поймете почему. Единый аккаунт KuCoin 5.0 полностью устраняет это — сделайте депозит один раз, и всё будет просто доступно.
-
Акции, индексы и товары. KuCoin 5.0 расширяется за пределы криптовалют на глобальные рынки. Когда криптовалюты движутся боком, а акции растут (или наоборот), вы переключаетесь за минуты, вместо того чтобы открывать брокерский аккаунт и ждать дней для вывода фиата.
-
Реальные активы (RWA). Токенизированная экспозиция к традиционным активам, таким как сырьё, прямо в вашем криптоаккаунте. Один из самых быстрорастущих сегментов мировой финансов не больше ограничен для институциональных инвесторов — вы получаете к нему доступ с того же баланса, с которым торгуете.
-
Зарабатывайте, пока учитесь. Еще не готовы торговать? KCUSD позволяет вашим стейблкоинам получать ежедневный автокомпаундный доход. Самый спокойный способ заставить ваши неиспользуемые депозиты работать с доходностью 4%.
-
Искусственный интеллект на простом языке. Задавайте вопросы, получайте контекст рынка, понимайте, что вы видите — всё интегрировано в платформу, без жаргона.
-
Приложение, которое не перегружает. Быстрее, чище и последовательно — интуитивно понятно с первого касания, а не после обучения.
-
Безопасность, которую можно проверить, а не просто доверять. Европейская организация с лицензией MiCAR, Proof of Reserves, которую вы можете проверить самостоятельно, и международно сертифицированная безопасность (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за несколько минут — и начните работать на платформе, созданной для того, куда движется криптовалюта, а не туда, где она была.
Заключение
FOMC от 16 сентября 2026 года единогласно повысил ставку на 25 базисных пунктов до диапазона 3,75%–4,00% и обновил сводку экономических прогнозов в более жестком ключе. Официальная медиана теперь указывает на уровень 4,1% на конец 2026 года и снова в 2027 году, с последующим лишь постепенным смягчением и долгосрочной ставкой 3,2%. Инфляция по-прежнему описывается как повышенная. Рост и занятость характеризуются как устойчивые.
Эта комбинация яснее отвечает на вопрос цикла, чем маркетинговые слоганы. Комитет ужесточает политику для защиты целевого уровня инфляции и проверки слегка более ограничительной настройки. Он не прогнозирует последовательность крупных повышений, подобную 2022 году. Два-три повышения на четверть процентного пункта, включая действие в сентябре, остаются конфигурацией, подразумеваемой точками, если только данные не покажут перегрева на рынке труда или возобновления роста инфляции.
Для криптовалютных рынков релевантным входом является путь, а не заголовок в 25 бп. Более высокая и длительная процентная ставка фондов повышает порог для рыночных активов с плечом. Трейдеры, которые сопоставляют позиции с официальным медианным значением, хвостом жесткой политики на графике и предстоящими данными по инфляции и занятости, будут лучше подготовлены, чем те, кто воспринимает каждое повышение как начало нового цикла.
ЧаВо
Поддержал ли каждый голосующий на FOMC повышение в сентябре 2026 года?
Да. Официальное заявление было одобрено 12–0.
Какой диапазон федеральных фондов действует после встречи?
Целевой диапазон составляет от 3,75% до 4,00%, вступает в силу с реализацией 17 сентября 2026 года, согласно примечанию о реализации Федеральной резервной системы.
Сколько дополнительных повышений в 2026 году показывает медианная точечная диаграмма?
Медианная ставка фондов на конец 2026 года составляет 4,1%, что соответствует еще одному повышению на 25 базисных пунктов после сентября.
Повысила ли ФРС свою оценку долгосрочной процентной ставки?
Да. Долгосрочная медиана сместилась с 3,1% до 3,2% в официальных сентябрьских прогнозах.
Снова ли ФРС сокращает свой баланс?
Нет. Комитет заявил, что продолжает политику достаточного объема резервов и направляет операции по реинвестированию в соответствии с этой позицией.
Отказ от ответственности: Данная статья предназначена исключительно в информационных целях и не является финансовой, юридической или инвестиционной консультацией. Всегда проводите собственное исследование перед взаимодействием с цифровыми активами.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.