

Почему индексы S&P 500 и Nasdaq упали 2 ноября 2026 года, несмотря на падение цен на нефть на 7,6%? Объяснение продаж в секторе ИИ
Введение
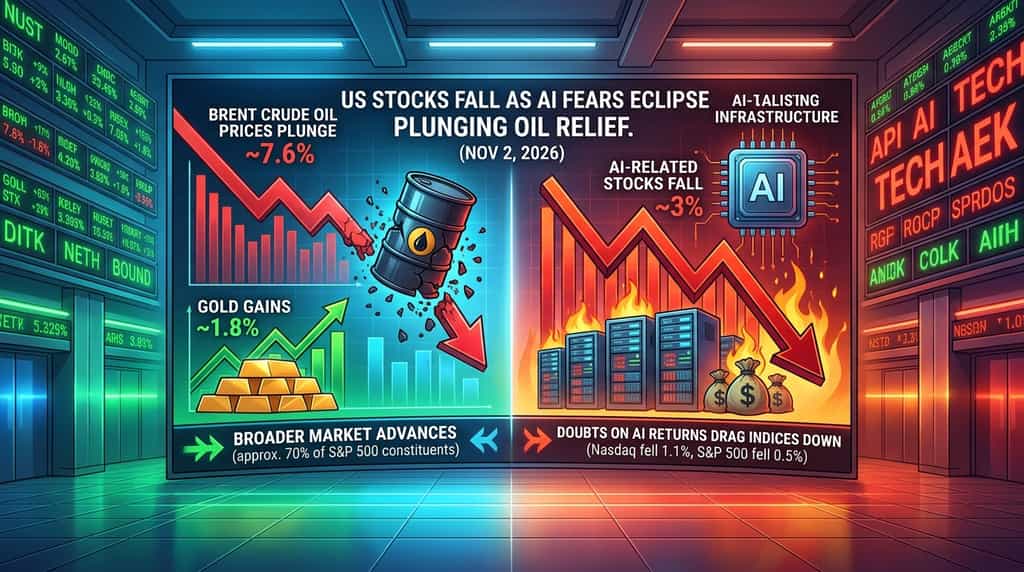
Почему акции США упали 2 ноября 2026 года, несмотря на то, что цены на нефть сорта Brent снизились примерно на 7,6%, а золото выросло примерно на 1,8%? Ответ кроется в двух противоположных силах, формирующих финансовые рынки: ослаблением геополитических и инфляционных опасений и растущими сомнениями в доходности крупных инвестиций в искусственный интеллект (ИИ). Индекс Nasdaq Composite упал на 1,1%, индекс S&P 500 снизился на 0,5%, в то время как индекс Dow Jones Industrial Average вырос на 0,4%.
Явное противоречие отражает значительное расхождение за пределами индексных показателей. Снижение цен на нефть поддержало компании, связанные с расходами на топливо и транспортировку, и примерно 70% компонентов S&P 500 выросли. Однако акции, связанные с ИИ, упали примерно на 3%, что оказало давление на индексы с высокой долей технологических компаний. Инвесторы все больше различают компании, получающие выгоду от снижения операционных расходов, и технологические компании, которым все еще необходимо продемонстрировать, что их огромные инвестиции в ИИ могут генерировать достаточный доход и денежный поток.
Почему акции США упали 2 ноября, несмотря на снижение цен на нефть?
Акции США снизились, поскольку давление продаж на крупных технологических и AI-связанных компаниях превысило рост во многих других секторах. Падение цен на нефть улучшило перспективы для компаний, зависящих от энергозатрат, но не устранило опасения, связанные с капитальными расходами на AI, потребностями в финансировании и будущей прибыльностью.
Более значительное падение Nasdaq отразило его большую экспозицию на технологии и компании роста. S&P 500 также испытывал давление, поскольку его взвешивание по рыночной капитализации придает крупнейшим компонентам значительное влияние на индекс. Когда несколько сильно взвешенных технологических акций падают одновременно, их потери могут превышать приросты сотен более мелких компонентов.
Рост индекса Доу иллюстрирует, почему сессию не следует интерпретировать как единый сброс по всему американскому рынку акций. Его отличный состав и методика взвешивания означали, что рост других крупных компаний мог компенсировать слабость некоторых технологических активов. Более широкий рынок демонстрировал признаки восстановления, даже когда основные технологические индексы оставались под давлением.
Различие важно для интерпретации рыночного настроения. Снижение индекса не означает обязательно, что большинство компаний теряют в стоимости. 2 ноября внутренняя динамика рынка была значительно сильнее, чем предполагали закрытие S&P 500 и Nasdaq.
Почему продажи, связанные с ИИ, перевесили положительное влияние снижения цен на нефть?
Продажи, связанные с ИИ, перевесили общее облегчение на рынке, поскольку инвесторы сомневались, принесут ли огромные инвестиции в инфраструктуру ИИ достаточную финансовую отдачу. Снижение цен на нефть может улучшить макроэкономическую среду, но оно не отвечает на вопросы о прибыльности центров обработки данных, вычислительных мощностей, программного обеспечения ИИ и финансирования, использованного для их создания.
Расхождение на рынке 2 ноября было особенно показательным. Примерно 70% компонентов S&P 500 выросли, в то время как акции, связанные с ИИ, в целом снизились примерно на 3%. В то же время S&P 500 без учета компонентов, связанных с ИИ, вырос примерно на 1%. Эти цифры указывают на то, что слабость была сосредоточена в конкретной группе влиятельных технологических и ИИ-связанных компаний, а не отражала состояние всего рынка.
Это различие также объясняет, почему Nasdaq упал более резко, чем Dow. Nasdaq имеет значительную экспозицию на технологические компании, оценки которых чувствительны к ожиданиям роста будущей прибыли. Когда инвесторы пересматривают доходность инвестиций в ИИ, компании, связанные с циклом ИИ-инфраструктуры, могут испытывать давление продаж, даже если другие сектора получают выгоду от улучшения экономических условий.
Три вопроса особенно важны для текущих дискуссий о оценке ИИ:
-
Могут ли компании, занимающиеся ИИ, генерировать достаточный доход, чтобы оправдать свои капитальные расходы?
Инвесторы все чаще спрашивают, могут ли расходы на инфраструктуру ИИ привести к устойчивым доходам и операционной прибыли. Строительство центров обработки данных требует значительных инвестиций в вычислительное оборудование, сетевое оборудование, электричество, системы охлаждения и физические объекты. Эти расходы могут быть понесены задолго до того, как созданная инфраструктура сгенерирует достаточный доход для оправдания инвестиций.
Коммерческая возможность значительна, но сроки получения дохода остаются неопределенными. Технологическим компаниям необходимо продемонстрировать, что клиенты готовы платить за услуги ИИ, что использование можно устойчиво расширять и что рост выручки сможет поспевать за расходами на инфраструктуру. Высокий спрос на вычислительные ресурсы для ИИ не означает автоматически, что каждые вложения в инфраструктуру принесут привлекательную доходность.
Прибыль Alphabet за третий квартал 2026 года предоставляет полезный пример этого напряжения. Согласно официальной стенограмме отчетного звонка за Q3 2026, Alphabet сообщила о капитальных расходах за квартал в размере $51,4 млрд, большая часть которых была направлена на техническую инфраструктуру, поддерживающую ИИ. Компания также сообщила о отрицательном свободном денежном потоке в размере $9,1 млрд за квартал, что в основном отражает ее программу капитальных расходов и другие факторы денежного потока.
Alphabet подчеркнула, что инвестиции в ИИ поддерживают спрос в поиске, Google Cloud и ее подписочных продуктах. Следовательно, эти цифры не доказывают, что инвестиции неэффективны. Напротив, они иллюстрируют масштаб расходов и объясняют, почему инвесторы анализируют связь между ростом доходов от ИИ, затратами на инфраструктуру и свободным денежным потоком.
-
Становятся ли компании, занимающиеся инфраструктурой ИИ, более зависимыми от внешнего финансирования?
Финансирование стало еще одной важной частью дискуссии об инвестициях в ИИ. Создание инфраструктуры в беспрецедентных масштабах может потребовать от компаний использования операционного денежного потока, заемных средств, эмиссии акций, предварительных платежей клиентов и других финансовых схем. Инвесторы должны учитывать не только потенциальный доход от новой инфраструктуры, но и финансовые обязательства, возникающие при ее создании.
Oracle предоставляет недавний пример. На своем Дне инвестора 28 октября 2026 года компания изложила свои ожидания по значительному долгосрочному росту, а также обсудила свои потребности в капитале. Согласно официальному объявлению Oracle о Дне инвестора, Oracle планирует ограничить дополнительное привлечение капитала на рынке в рамках инвестиционного цикла FY2027–FY2030 до $20 млрд, включая ожидаемые $10 млрд в виде акций и $10 млрд в виде валового долга. Это в дополнение к ранее завершенному выпуску акций на рынке на сумму $20 млрд.
Эти раскрытия подчеркивают, почему финансирование имеет значение для инвестиционной теории ИИ. Заемные средства создают обязательства по выплате процентов и возврату долга, а выпуск дополнительных акций может размыть долю существующих акционеров. Даже когда новое финансирование поддерживает расширение бизнеса, инвесторы могут сомневаться, оправдывают ли ожидаемые будущие доходы дополнительные финансовые обязательства.
Релевантный вопрос не в том, должны ли компании инвестировать в инфраструктуру ИИ. А в том, могут ли ожидаемые доходы покрыть расходы на финансирование, эксплуатацию и в конечном итоге обновление этой инфраструктуры.
-
Сколько времени потребуется, чтобы инвестиции в ИИ сгенерировали положительный денежный поток?
Время генерации денежных потоков играет ключевую роль в текущей переоценке оценок ИИ. Инвесторы могут принимать высокие капитальные расходы, если считают, что они приведут к значительной будущей прибыли, но неопределенность относительно срока окупаемости может сделать оценки более чувствительными к разочаровывающим результатам.
Инвестиционный цикл инфраструктуры ИИ относительно сложен. Компании сначала вкладывают капитал в центры обработки данных, серверы, сетевое оборудование и энергетические мощности. Затем им необходимо привлечь клиентов, повысить загрузку, обеспечить регулярный доход и управлять амортизацией и операционными расходами. Если спрос со стороны клиентов растет медленнее, чем ожидалось, время, необходимое для получения привлекательной отдачи, может увеличиться.
Раскрытие информации Alphabet за третий квартал иллюстрирует обе стороны уравнения. Руководство компании описало высокий спрос на инфраструктуру и решения для ИИ, одновременно сообщив о значительных капитальных затратах и отрицательном свободном денежном потоке за квартал. День инвестора Oracle в октябре также показал, что компания разрабатывает многолетний план финансирования и денежных потоков для расширения своей инфраструктуры.
Следовательно, рынок переходит от вопроса, какие компании тратят больше всего на ИИ, к вопросу, какие компании могут конвертировать эти расходы в устойчивый доход, операционную прибыль и свободный денежный поток. Пока эти ответы не станут более ясными, положительные макроэкономические события могут оказаться недостаточными для восстановления доверия к каждому акционерному активу, связанному с ИИ.
Почему золото выросло на 1,8%, в то время как нефть и акции двигались в разных направлениях?
Золото выросло примерно на 1,8% 2 ноября, поскольку ослабление доллара США и более низкие доходности казначейских облигаций оказали поддержку, а волатильность на фондовых рынках поддержала спрос на защитные активы. Этот рост демонстрирует, что золото реагировало на несколько макроэкономических факторов, а не просто следовало за настроениями, связанными с геополитическими рисками.
Обычно смягчение геополитической напряженности снижает спрос на традиционные активы-убежища. Однако цены на золото также чувствительны к колебаниям валют и процентных ставок. Когда доллар ослабевает, золото, ценное в долларах, может стать более доступным для держателей других валют, что потенциально поддерживает спрос. Снижение доходности казначейских облигаций также может уменьшить альтернативную стоимость хранения золота, которое не приносит процентов.
2 ноября доллар ослаб, а большинство доходностей казначейских облигаций США снизились. Эти движения способствовали поддержке золота, несмотря на то, что дипломатические события снизили часть геополитической премиум-надбавки на энергетических рынках. Рост золота примерно на 1,8% отражает совокупное влияние факторов валюты, процентных ставок и позиционирования в качестве защитного актива.
Это расхождение также подчеркивает важность различения различных рыночных механизмов. Цены на нефть реагировали в первую очередь на ожидания относительно будущего предложения энергоресурсов, в то время как золото получало поддержку от колебаний валют и доходности. Инвесторы на акциях в это время пересматривали финансовые доходы, связанные с инвестициями в инфраструктуру ИИ.
Рост золота не следует автоматически интерпретировать как доказательство того, что инвесторы ожидали более широкого финансового кризиса. Спрос на защитные активы может оставаться значительным в периоды неопределенности, даже когда некоторые геополитические риски ослабевают.
Заключение
Расхождение на рынке 2 ноября 2026 года показало, почему падение цен на нефть не приводит автоматически к широкому росту американского фондового рынка. Цена на сорт Brent снизилась примерно на 7,6% благодаря прогрессу в дипломатических переговорах, улучшившем ожидания по будущему предложению энергоресурсов. Более низкие цены на нефть поддержали компании, зависящие от затрат на топливо, и помогли снизить опасения по поводу инфляции, в то время как золото выросло примерно на 1,8% на фоне ослабления доллара, снижения доходности казначейских облигаций и сохраняющегося спроса со стороны защитных инвесторов.
Однако Nasdaq упал на 1,1%, а S&P 500 снизился на 0,5%, поскольку слабость акций, связанных с ИИ, перевесила рост по большей части широкого рынка. Примерно 70% компонентов S&P 500 выросли, что демонстрирует, как показатели индекса могут скрывать значительные различия между отдельными секторами и компаниями.
Главная проблема для технологических инвесторов заключается в том, могут ли масштабные инвестиции в инфраструктуру ИИ генерировать достаточный доход, прибыль и свободный денежный поток, чтобы оправдать свои затраты. Требования к финансированию, долговые обязательства и потенциальное разведение акционерного капитала добавляют дополнительную сложность. В будущем развитие энергетических поставок будет влиять на инфляционные ожидания, в то время как раскрытие информации о прибыли и денежных потоках ИИ останется важным для оценки технологических оценок. Рынок больше не оценивает компании ИИ исключительно по их амбициям в расходах; он все больше внимания уделяет финансовой отдаче, лежащей в основе этих амбиций.
ЧаВо
-
Почему Nasdaq упал больше, чем Dow, 2 ноября 2026 года?
Nasdaq имеет большую экспозицию на крупные технологические и ростовые компании, что делает его более чувствительным к падению акций, связанных с ИИ. У Dow другой состав и методика взвешивания, что позволяет росту других компонентов компенсировать слабость некоторых технологических компаний.
-
Упали ли цены на нефть из-за завершения соглашения о возобновлении прохода через Ормузский пролив?
Нет. Снижение отражало улучшение ожиданий после позитивных событий в дипломатических переговорах. Это не следует интерпретировать как подтверждение того, что окончательное соглашение достигнуто или что условия транспортировки энергоресурсов уже вернулись к норме.
-
Почему более низкие цены на нефть могут быть выгодны авиакомпаниям и круизным компаниям?
Топливо — важная операционная расходная статья для авиакомпаний и круизных операторов. Снижение цен на энергию может снизить их топливные расходы и потенциально поддержать маржу, хотя реальная прибыльность также зависит от спроса на пассажирские перевозки, цен на билеты, затрат на персонал, финансирования и других расходов.
-
Что означает отрицательный свободный денежный поток для компании ИИ?
Отрицательный денежный поток от операционной деятельности означает, что операционный денежный поток компании был недостаточен для покрытия капитальных расходов и других соответствующих денежных инвестиций в течение отчетного периода. Это не обязательно указывает на финансовое бедствие, но инвесторам следует изучить причины дефицита, доступные источники финансирования и ожидаемые сроки генерации денежных потоков в будущем.
-
Почему золото может расти, когда геополитическая напряженность, казалось бы, ослабевает?
Золото реагирует на несколько факторов, включая доллар США, доходность казначейских облигаций, ожидания инфляции и спрос на защитные активы. Ослабление доллара и более низкая доходность могут поддерживать цены на золото, даже когда снижение геополитического риска ограничивает один из источников спроса на безопасные активы.
Отказ от ответственности
Эта общая рыночная информация, возможно, из сторонних, коммерческих или спонсорских источников, предоставлена исключительно в справочных и образовательных целях и не является финансовой или инвестиционной консультацией, предложением, запросом или гарантией. Мы отказываемся от ответственности за её точность, полноту, надежность и любые возникшие потери. Инвестиции/торговля сопряжены с риском; прошлые результаты не гарантируют будущих. Пользователи должны проводить собственное исследование, оценивать осторожно и нести полную ответственность. Для получения дополнительной информации обратитесь к Условиям использования и Раскрытию рисков KuCoin.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.