

ВТО: Стейблкоины составляют лишь 3% глобальных платежей — настоящим узким местом является фрагментированная регуляторная среда
На протяжении десятилетий международная торговля опиралась на корреспондентские банковские сети, которые часто включают несколько промежуточных балансов, различные часовые пояса, ручные процессы сверки и циклы расчетов, длящиеся несколько дней.
На этом фоне фиат-обесцененные стейблкоины, такие как USDT, USDC и недавно появившиеся токены, выпущенные банками и финтех-компаниями, получили широкое распространение в децентрализованных финансах и пир-к-пиру коридорах. Между 2020 и серединой 2024 года объем глобальных трансграничных транзакций стейблкоинов вырос в 35 раз благодаря спросу на долларовую ликвидность и мгновенное зачисление.
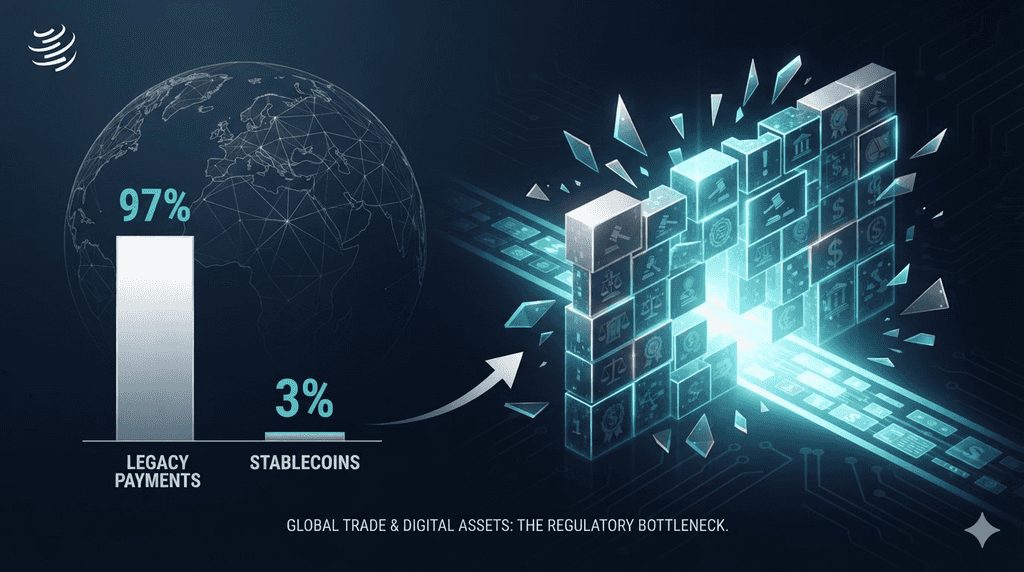
Однако эмпирическая оценка, опубликованная Всемирной торговой организацией (ВТО) в День мировой торговли и технологий 14 сентября 2026 года, показывает резкое противопоставление: стейблкоины составляют всего 3% от общего объема глобальных платежей.
Согласно выводам, основным барьером, препятствующим переходу цифровых долларов за пределы спекулятивной торговли и нишевых переводов в цепочки поставок предприятий, не являются масштабируемость блокчейна, комиссии за газ в сети или производительность смарт-контрактов. Основным препятствием является глобальная фрагментация регулирования. Без согласованных правовых стандартов в различных юрисдикциях стейблкоины будут продолжать функционировать как недоиспользуемый механизм расчетов в мировой торговле.
Основные выводы
-
Исследование Всемирной торговой организации (ВТО) показывает, что, хотя объемы трансграничных переводов стейблкоинов выросли в 35 раз с 2020 года по середину 2024 года, стейблкоины по-прежнему составляют примерно 3% от общего объема международных платежей в мире.
-
ВТО определила регуляторную фрагментацию, а не техническую пропускную способность или задержку в блокчейне, как основное препятствие для широкого коммерческого внедрения в трансграничной торговле.
-
Ссылаясь на оценки Финансового совета по устойчивости (FSB), только 11 из 28 основных исследуемых юрисдикций (около 39%) внедрили всеобъемлющие регуляторные режимы для стейблкоинов, оставив кросс-бордерных мерчантов подверженными правовой и юрисдикционной неопределенности.
-
Отчет подтверждает, что стейблкоины обладают техническим потенциалом для устранения пяти долгосрочных неэффективностей в традиционной международной торговле: транзакционные расходы, скорость расчетов, неравенство доступа, операционная неясность и узкие места в области валютного обмена (FX).
Рост объема против 3% доли платежей
Разница между показателями выпуска стейблкоинов и реальным внедрением в коммерческой торговле подчеркивает текущее состояние инфраструктуры платежей на основе блокчейна.
Цикл роста в 35 раз
Между началом 2020 года и серединой 2024 года совокупный объем трансграничных транзакций, рассчитанных через стейблкоины, привязанные к доллару, увеличился в 35 раз. За этот период совокупный оборот стейблкоинов вырос с примерно 20 миллиардов долларов до более чем 160 миллиардов долларов, а ежегодный объем расчетов достиг нескольких триллионов долларов.
Значительная часть этой транзакционной активности была обусловлена конкретными рыночными сегментами:
-
Перемещение капитала за рубежом: сущности перемещают ликвидность между региональными цифровыми активами без воздействия задержек традиционных банков или времени закрытия переводов.
-
Сохранение капитала на развивающихся рынках: бизнес и частные лица в странах с высокой инфляцией, использующие цифровые доллары для хеджирования обесценивания местной валюты.
-
Peer-to-Peer (P2P) переводы: мелкие, нематериальные переводы по двусторонним коридорам, особенно в Латинской Америке, Юго-Восточной Азии и странах Африки к югу от Сахары.
Реальность рынка в 3%
Несмотря на эти общеизвестные цифры, исследование ВТО уточняет, что стейблкоины составляют лишь 3% от общего объема международных платежных потоков. Традиционные банковские сети и межбанковские системы расчетов, такие как SWIFT, Fedwire и CHIPS, продолжают обрабатывать оставшиеся 97% общего объема трансграничных транзакций.
Причина этого расхождения заключается в природе объема стейблкоинов. Подавляющее большинство зарегистрированных блокчейн-транзакций со стейблкоинами отражают арбитраж между биржами, ребалансировку автоматических маркет-мейкеров (AMM), алгоритмическую торговлю и управление залогами при децентрализованном кредитовании. Реальные коммерческие платежи, включающие расчеты по счетам, эскроу с грузовыми накладными, международные выплаты заработной платы и управление корпоративными казначействами оптовиков, составляют лишь небольшую долю наблюдаемой активности в блокчейне.
Как стейблкоины устраняют пять основных трений в международной торговле
Хотя отчет ВТО подчеркивает текущие ограничения рынка, он не отвергает базовую технологию. Напротив, исследование отмечает, что стейблкоины технически способны устранить пять наиболее устойчивых структурных трений в международной торговле.
Снижение затрат
Традиционные международные банковские переводы сопровождаются сборами, взимаемыми несколькими посредниками. Один бизнес-бизнес (B2B) платеж через корреспондентские банки обычно включает сборы получателя, комиссии корреспондентских посредников и спреды при конвертации валют. Согласно стандартам Всемирного банка, комиссии за трансграничные платежи в среднем составляют от 3% до 6% для малых предприятий и фиксированные сборы в размере от 25 до 50 долларов США за транзакцию для корпоративных аккаунтов.
В отличие от этого, переводы в публичных блокчейнах выполняются с сетевыми комиссиями, варьирующимися от долей цента на Layer-2 rollups и специализированных цепях расчетов до нескольких долларов на базовых уровнях с высоким спросом, независимо от номинальной стоимости транзакции.
Скорость и окончательность расчетов
Устаревшая система корреспондентов работает на механизмах пакетной обработки, ограниченных стандартными рабочими часами коммерческих банков, национальными праздниками и временными окнами закрытия. Межстрановый перевод обычно занимает от двух до пяти рабочих дней (T+2 до T+5) для достижения финального расчета.
Стейблкоины обеспечивают детерминированную, программную оплату в публичных реестрах за секунды до минут, работая непрерывно. Эта скорость операций устраняет очереди на расчеты и снижает потребность в оборотном капитале для участников международной торговли.
Финансовый доступ для недостаточно обслуживаемых рынков
Экспортёры и малые и средние предприятия (МСП) в развивающихся экономиках часто сталкиваются с барьерами при доступе к корреспондентским банковским сетям из-за операционных расходов и требований по соблюдению норм в связи с трендом «снижения рисков» среди глобальных банков-центров. За последнее десятилетие крупные международные банки закрыли тысячи корреспондентских отношений в развивающихся странах, чтобы снизить издержки по соблюдению требований по борьбе с отмыванием денег (AML).
Публичные блокчейны обеспечивают открытый уровень доступа. Любое предприятие с подключением к интернету может создать криптографический кошелек, получать международные платежи в долларовых токенах и участвовать в трансграничной торговле, не требуя прямых отношений с иностранным банком первого уровня.
Операционная прозрачность
Отслеживание традиционного трансграничного перевода исторически было неясным. Платеж, поступающий в цепочку корреспондентских банков, часто выглядит как ненаблюдаемый перевод до тех пор, пока получающее учреждение не подтвердит запись в реестре. Если возникает ошибка, поиск пропавших средств требует ручных запросов в несколько учреждений.
Публичные распределенные реестры обеспечивают проверяемую и временно отмеченную прозрачность. И покупатель, и продавец могут независимо проверить статус транзакции, адрес отправителя, адрес назначения и блок зачисления в цепочке, что исключает споры при сверке и снижает объем аудита.
Валютный рынок (FX) и валютные ограничения
В юрисдикциях, где действуют строгие местные ограничения на иностранную валюту или неликвидные рынки обмена местной валюты, многонациональные покупатели и поставщики часто сталкиваются с задержками при получении долларов США через официальные банковские каналы.
Стейблкоины обеспечивают альтернативный доступ к высоколиквидным эквивалентам долларов, позволяя коммерческим предприятиям осуществлять расчеты напрямую, не сталкиваясь с ограничениями ликвидности со стороны местных центральных банков или высокими маржами по конверсии валют.
Сравнительный анализ: Устаревшие корреспондентские банки против стейблкоинов
| Операционное измерение | Традиционное корреспондентское банковское обслуживание | Стейблкоины, обеспеченные фиатом |
| Типичное время расчетов | 2–5 рабочих дней (T+2 до T+5) | В реальном времени (секунды-минуты, 24/7/365) |
| Транзакционные посредники | Отправляющий банк, промежуточные корреспонденты, центральный клиринговый центр, получательский банк | Валидаторы/ноды публичной блокчейн-сети |
| Структура комиссий | Слоистые процентные комиссии, спреды по валютным операциям и фиксированные комиссии за банковский перевод ($25–$50+) | Комиссии за газ сети (Предсказуемые; фиксированные за транзакцию в блоке) |
| Отслеживание и сверка | Непрозрачно; требует двустороннего запроса SWIFT gpi или ручного отслеживания | Полностью проверяемо в публичных реестрах по хешам транзакций |
| Зависимость от контрагента | Строгое соблюдение соответствующих двусторонних кредитных линий | Прямой перевод баланса через peer-to-peer реестр |
| Регуляторный статус | Глобально признанные, стандартизированные рамки соответствия | Фрагментировано; значительно варьируется в зависимости от юрисдикций |
Почему регуляторная фрагментация замедляет институциональное принятие
Учитывая измеримую эффективность, предоставляемую цифровыми активами, почему использование стейблкоинов остается на уровне 3%? Исследование ВТО приписывает это застою одному фактору: отсутствию целостной и предсказуемой международной регуляторной рамки.
Оценка ФСБ: уровень соответствия 39%
Во время презентации отчета Хуан Марчетти, директор Отдела торговли услугами и инвестиций ВТО, подчеркнул эмпирические данные Совета по финансовой устойчивости (FSB).
При оценке 28 крупнейших мировых финансовых юрисдикций:
-
Только 11 юрисдикций (примерно 39%) внедрили всеобъемлющие и функциональные регуляторные режимы, регулирующие эмитентов стейблкоинов, кастодианов и платежных посредников.
-
Более 60% опрошенных юрисдикций (17 стран) не имели всеобъемлющих правовых определений, требований к операционным резервам, гарантий выкупа или специфических регуляторных рамок для стейблкоинов.
Это статистическое расхождение подчеркивает, что когда предприятие использует стейблкоины для расчетов по трансграничным сделкам с торговыми партнерами на нескольких континентах, оно немедленно сталкивается с противоречивыми правовыми и операционными стандартами.
Риск регуляторного патча
Крупные транснациональные корпорации, промышленные импортеры и международные розничные сети не управляют своими казначействами на основе операционной неопределенности. Для предприятия, обращающего сотни миллионов долларов в год на запасы, использование платежной системы, которая юридически признана в одном порту, но классифицируется как нерегулируемая или несоответствующая требованиям в другом, создает значительные правовые и операционные риски:
Неопределенная правовая классификация: В одной стране стейблкоин, привязанный к доллару, может классифицироваться как электронный денежный токен. В другой юрисдикции он может быть отнесен к ценной бумаге, депозиту, товару или неподтвержденному инструменту иностранной валюты.
Асимметричные гарантии выкупа: Основная проблема для корпоративных казначеев — правовая исполнимость выкупа по номинальной стоимости. Если офшорный эмитент стейблкоина сталкивается с проблемами ликвидности или банковскими трудностями, корпоративные держатели в юрисдикциях без статутной прозрачности резервов или прямых требований к базовым резервам рискуют столкнуться с уменьшением стоимости активов.
AML/CFT и применение санкций: предприятия должны соблюдать строгие рамки борьбы с отмыванием денег и финансированием терроризма (AML/CFT). Поскольку методы проверки кошельков, реализация правила путешествия и стандарты регуляторного надзора значительно различаются в разных странах, сотрудники по соблюдению корпоративных норм часто отказываются одобрять транзакционные каналы, подвергающие их организации риску ответственности.
Несоответствие в налогообложении и бухгалтерском учете: различные юрисдикции применяют противоречивые стандарты бухгалтерского учета к holdings стейблкоинов. Хотя некоторые налоговые органы рассматривают стейблкоины как эквиваленты наличных денег, другие классифицируют их как нематериальные активы, что вызывает сложные требования по отчетности о капитальной прибыли для каждой обычной коммерческой накладной.
Почему традиционная банковская система сохраняет институциональную торговлю
За пределами законодательного соответствия, статистика ВТО в 3% иллюстрирует практические реалии расчетов на традиционном оптовом рынке. Существующая банковская система предоставляет корпоративные услуги, которые текущие публичные сети стейблкоинов не воспроизводят нативно.
Оборотный капитал и торговые кредитные линии
Международная бизнес-бизнес торговля редко осуществляется на основе простой оплаты при получении. Большинство мировой торговли опирается на кредитные возможности:
-
Аккредитивы (LC): Банки выступают в роли надежных посредников, гарантируя оплату экспортеру после проверки транспортной документации.
-
Финансирование с открытым счетом: импортеры оплачивают через 30, 60 или 90 дней после получения товаров, обеспеченные возобновляемыми кредитными линиями, предоставленными коммерческими кредиторами.
Текущие публичные стейблкоины в основном функционируют как инструменты немедленного расчета наличными. Они обеспечивают перевод ликвидности, но не предоставляют встроенные услуги кредитования, оценки рисков и разрешения споров, которые требуют институциональные трейдеры. Пока программируемые кредитные возможности на основе смарт-контрактов не смогут безопасно заменить соглашения по финансированию торговли для институциональных участников, стейблкоины останутся ограниченными исключительно наличными операциями.
Ликвидность баланса и управление казначейством
Крупные предприятия управляют оборотным капиталом с помощью комплексных систем управления ликвидностью, которые напрямую взаимодействуют с коммерческими банками. Остатки корпоративных денежных средств генерируют проценты за ночь, защищены федеральной страховкой депозитов в пределах установленных лимитов и могут быть интегрированы на рынках коммерческих бумаг, репо и хеджирования валютных рисков.
Стейблкоины, не приносящие доход, даже при полном покрытии, создают для корпоративных казначеев упущенную выгоду. Удержание миллионов долларов в виде цифровых токенов, не приносящих процентов, на балансе компании, когда безрисковые доходности государственных облигаций остаются высокими, является финансово неоптимальным. Хотя стейблкоины, приносящие доход и распределяющие проценты, технически реализуемы, их внедрение добавляет дополнительные регуляторные барьеры в соответствии с международными законами о ценных бумагах.
Что должно измениться, чтобы стимулировать глобальное принятие торговли
Если стейблкоины хотят увеличить свою долю с 3% до значимой доли в глобальных расчетах, этот переход потребует структурной согласованности между регуляторами, банками и технологическими провайдерами.
Многосторонняя гармонизация регулирования
Индивидуальные национальные рамки — такие как регулирование Европейского союза Markets in Crypto-Assets (MiCA), стандарты доверия NYDFS в США и лицензионные рамки в Сингапуре и ОАЭ — являются положительными шагами к достижению регуляторной ясности. Однако двусторонние и многосторонние соглашения о взаимном признании остаются необходимыми.
Международные организации, такие как Совет по финансовой устойчивости, Базельский комитет по банковскому надзору и ВТО, должны работать над совместимыми определениями резервного обеспечения, сегрегации хранения и соответствия регуляторным требованиям. Без стандартизированных трансграничных рамок многонациональные компании будут продолжать избегать нестандартизированных платежных систем.
Интеграция с регулируемыми финансовыми посредниками
Будущее коммерческих стейблкоинов зависит от интеграции с регулируемой банковской инфраструктурой, а не от полной дезинтермедиации. Расширение соответствующих стейблкоинов, спонсируемых банками, а также институциональных систем хранения предлагает практический путь вперед. Когда компании смогут хранить и переводить стейблкоины внутри аккаунтов институционального уровня, опасения, связанные с риском хранения, экспозицией контрагента и отчетностью по налогам, начнут исчезать.
Совмещение с инфраструктурой умных сделок
-
Смарт-контракты, запрограммированные на автоматическое высвобождение балансов стейблкоинов из эскроу при публичной верификации электронных накладных и таможенного оформления.
-
Развитие корпоративных кредитных рынков с избыточным обеспечением или подтвержденной идентичностью, предоставляющих финансирование оборотного капитала напрямую в стейблкоинах.
Заключение
Анализ Всемирной торговой организации позволяет понять уровень внедрения стейблкоинов. Цифровые доллары зарекомендовали себя в высокочастотной торговле, управлении оффшорной ликвидностью и региональных розничных переводах. Однако их доля в 3% от общего объема международных платежей подтверждает, что цифровые активы еще не оказали значимого влияния на традиционные финансовые операции в сфере торговли.
Основное ограничение — не техническая масштабируемость или пропускная способность, а регуляторная фрагментация. Поскольку более 60% крупных финансовых юрисдикций действуют без четких и согласованных политик в отношении стейблкоинов, правовые и операционные риски использования этих активов через международные границы остаются запретительными для корпоративных цепочек поставок.
Технология для обеспечения непрерывных, реального времени, низкозатратных международных расчетов уже существует. Ключевым фактором является способность международных регуляторов согласовать единый регуляторный базис до того, как традиционные межбанковские системы модернизируются и сократят разрыв в эффективности самостоятельно.
🔥 За кулисами новостей: что значит KuCoin 5.0 для вас
Новости рынка движутся быстро — но то, где вы на них реагируете, имеет не меньшее значение. В этом октябре KuCoin запускает KuCoin 5.0, превращая KuCoin в полностью перестроенную платформу. Вот что реально изменится для вас:
-
Один аккаунт для всего. Старые платформы разделяли ваши средства между отдельными аккаунтами «спот», «маржа» и «фьючерсы» и ожидали, что вы поймете почему. Единый аккаунт KuCoin 5.0 полностью устраняет это — сделайте депозит один раз, и всё будет просто доступно.
-
Акции, индексы и товары. KuCoin 5.0 расширяется за пределы криптовалют на глобальные рынки. Когда криптовалюты движутся боком, а акции растут (или наоборот), вы переключаетесь за минуты, вместо того чтобы открывать брокерский аккаунт и ждать несколько дней для вывода фиата.
-
Физические активы (RWA). Токенизированная экспозиция к традиционным активам, таким как сырьё, прямо в вашем криптоаккаунте. Один из самых быстрорастущих сегментов мировой финансовой системы больше не доступен только институциональным инвесторам — вы получаете к нему доступ с того же баланса, который используете для торговли.
-
Зарабатывайте, пока учитесь. Еще не готовы торговать? KCUSD позволяет вашим стейблкоинам получать ежедневный автокомпаундный доход. Самый спокойный способ заставить ваши неиспользуемые депозиты работать с доходностью 4%.
-
ИИ-помощник на простом языке. Задавайте вопросы, получайте контекст рынка, понимайте, что вы видите — всё интегрировано в платформу, без жаргона.
-
Приложение, которое не перегружает. Быстрее, чище и последовательно — интуитивно понятно с первого касания, а не после обучения.
-
Безопасность, которую можно проверить, а не просто доверять. EU-субъект с лицензией MiCAR, Proof of Reserves , которую вы можете проверить самостоятельно, и международно сертифицированная безопасность (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за несколько минут — и начните работать на платформе, созданной для того, куда движется криптовалюта, а не туда, где она была.
ЧаВо
Что сказано в отчете ВТО о внедрении стейблкоинов?
Всемирная торговая организация сообщила, что объем трансграничных переводов стейблкоинов вырос в 35 раз с 2020 года по середину 2024 года, однако стейблкоины по-прежнему составляют лишь около 3% всех глобальных трансграничных платежей. ВТО выявила фрагментированные национальные регуляторные рамки в качестве основного препятствия для более широкого внедрения в коммерческой торговле.
Почему стейблкоины составляют только 3% международных платежей?
Подавляющее большинство транзакций стейблкоинов приходится на спекулятивную торговлю, ликвидность биржи и децентрализованные финансовые операции между протоколами. Настоящая международная коммерческая торговля по-прежнему в основном обслуживается устаревшими корреспондентскими банковскими сетями благодаря ясности соблюдения норм, встроенным кредитным линиям (таким как аккредитивы) и установленным системам управления казначейством.
Какие основные регуляторные риски препятствуют использованию стейблкоинов предприятиями?
Компании сталкиваются с противоречивыми правовыми классификациями стейблкоинов в разных странах, несогласованными требованиями к соблюдению правил AML/CFT, неравномерным обеспечением резервами и гарантиями выкупа, а также неопределенной налоговой обработкой для корпоративных балансов.
Что обнаружила Совет по финансовой устойчивости (FSB) в отношении правил стейблкоинов?
Данные, представленные вместе с отчетом ВТО, показали, что из 28 основных исследуемых финансовых юрисдикций лишь 11 (около 39%) завершили всеобъемлющие регуляторные рамки для стейблкоинов, оставив более 60% рынков без формальных и четких рекомендаций.
Отказ от ответственности
Информация, представленная на этой странице, может происходить из сторонних источников и не обязательно отражает взгляды или мнения KuCoin. Этот контент предназначен исключительно для общих информационных целей и не должен рассматриваться как финансовая, инвестиционная или профессиональная консультация. KuCoin не гарантирует точность, полноту или надежность информации и не несет ответственности за любые ошибки, упущения или последствия, возникшие в результате ее использования. Инвестирование в цифровые активы сопряжено с inherent risks. Пожалуйста, внимательно оцените свой уровень рисковой готовности и финансовое положение перед принятием любых инвестиционных решений. Для получения дополнительной информации ознакомьтесь с Условиями использования и Раскрытием рисков KuCoin.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.