

Токенизированные реальные активы в 2026 году: почему ликвидность и регулирование по-прежнему важны
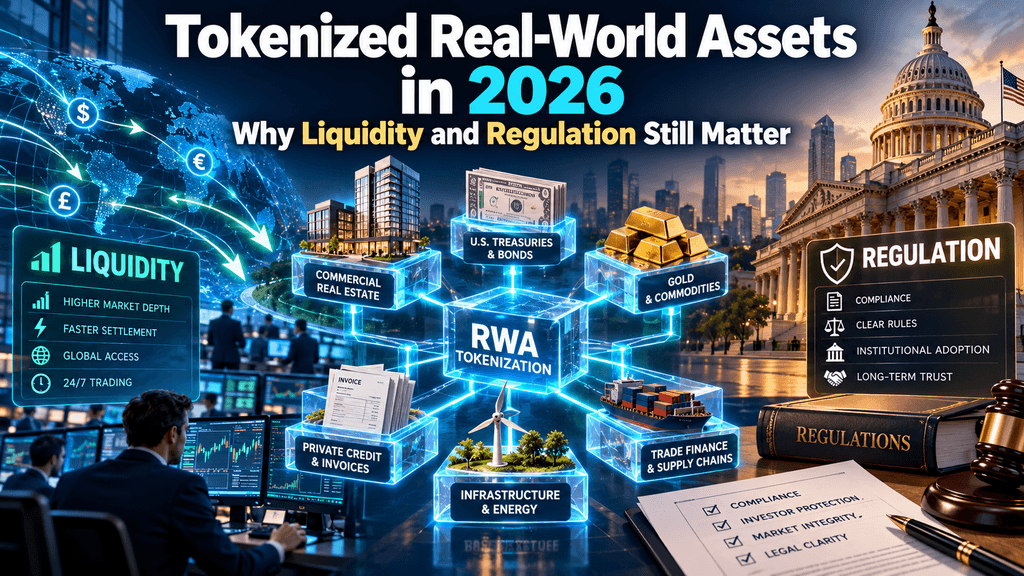
Токенизация реальных активов (RWA) входит в новую фазу в 2026 году, когда крупные финансовые институты выводят акции, облигации и инвестиционные фонды на блокчейн-сети. 8 октября Securitize запустила торговлю токенизированными акциями США, вслед за решением Комиссии по ценным бумагам и биржам от сентября о введении условного регуляторного освобождения для определенных рынков ончейн-ценных бумаг. Эти изменения свидетельствуют о том, что токенизация выходит за рамки экспериментальных проектов и переходит к практическим финансовым применениям.
Согласно RWA.xyz, распределенные токенизированные реальные активы достигли примерно $39 млрд в октябре 2026 года. Однако рост стоимости активов не обязательно означает наличие активных торговых рынков. Многие токенизированные продукты по-прежнему сталкиваются с ограниченной ликвидностью на вторичном рынке, ограничениями на перевод активов и неопределенностью в отношении прав инвесторов. По мере того как традиционные финансы все больше изучают инфраструктуру блокчейна, два вопроса стали центральными: может ли токенизация создать значимую ликвидность и может ли регулирование поддержать более широкое внедрение без ослабления защиты инвесторов?
Каков размер рынка RWA в 2026 году?
Токенизированные реальные активы — это цифровые представления традиционных финансовых или физических активов, зарегистрированных в блокчейн-сетях. В зависимости от их структуры эти токены могут представлять доли собственности, договорные требования, доли в инвестиционных фондах или экспозицию к базовым активам. Их потенциальные преимущества включают более эффективные переводы, программируемые транзакции, улучшенное ведение учета и более простую интеграцию с цифровой финансовой инфраструктурой.
Рынок значительно расширился. По состоянию на 9 октября 2026 года RWA.xyz сообщила о приблизительной стоимости распределенных активов в $39,02 млрд, стоимости представляемых активов в $351,97 млрд и около 5,19 млн адресов кошельков, владеющих активами. Эти показатели измеряют различные аспекты токенизации. Распределенные активы, как правило, включают токены, выпущенные и хранящиеся на кошельках блокчейна, в то время как представляемые активы могут использовать блокчейн в основном для записи прав собственности или представления активов. Эти две величины не следует объединять в единую рыночную капитализацию, а адреса кошельков не следует автоматически рассматривать как уникальных инвесторов.
Несколько категорий активов способствуют этому расширению. Токенизированные казначейские облигации США и денежно-рыночные фонды привлекают институциональных инвесторов, ищущих продукты для управления денежными средствами с доходностью. Токенизированные акции привлекают внимание по мере развития инфраструктуры ценных бумаг, в то время как токены, обеспеченные золотом, частный кредит и недвижимость предлагают различные инвестиционные применения. Однако ликвидные характеристики этих активов значительно различаются.
| Категория RWA | Типичные базовые активы | Основное финансовое использование |
| Токенизированные казначейские обязательства | Государственные облигации и денежно-рыночные фонды | Доход и управление денежными средствами |
| Токенизированные акции | Публично торгуемые акции | Торговля ценными бумагами и переводы |
| Токенизированные товары | Золото и другие физические активы | Экспозиция на цифровые товары |
| Частный кредит | Кредиты и долговые инструменты | Кредитование и генерация дохода |
| Токенизированная недвижимость | Инвестиционные интересы, связанные с недвижимостью | Доступ к фракционным инвестициям |
Растущее разнообразие активов иллюстрирует потенциал токенизации, но также поднимает фундаментальный вопрос: делает ли доступность актива на блокчейне его торговлю более простой?
Почему ликвидность RWA все еще ограничена?
Ликвидность остается одной из главных проблем, с которыми сталкивается токенизация реальных активов. Технология блокчейн может сделать переводы цифровых активов быстрее, но ликвидность рынка зависит от того, могут ли инвесторы покупать или продавать значимые объемы без существенных изменений цены. Актив может иметь большую общую стоимость, при этом генерируя минимальную активность на вторичном рынке.
Токенизация не создает покупателей автоматически
Рассмотрите частный кредитный фонд с 100 миллионами долларов США в токенизированных активах. Инвесторы могут владеть блокчейн-представлениями своих долей в фонде, но это не гарантирует наличие активного рынка для этих токенов. Без достаточного количества покупателей, продавцов и профессиональных мейкеров инвесторы могут столкнуться с широкими спредами между ценой покупки и продажи или испытывать трудности при выходе из своих позиций.
Исследование 2026 года, опубликованное в FinTech, под названием Tokenized but Illiquid? Evidence from Real-World Asset Markets, изучило токенизированные казначейские облигации, активы, обеспеченные золотом, и токены, связанные с частным кредитованием на базе ethereum. Оно выявило, что объем outstanding активов сам по себе не является надежным индикатором наблюдаемой ликвидности. Токены, обеспеченные золотом, как правило, демонстрировали более широкое участие и более устойчивую активность, чем многие продукты казначейских облигаций и частного кредита, включенные в выборку исследования.
Эти выводы указывают на то, что развитие рынка RWA следует оценивать на основе реального участия в торговле и оборота, а не только на основе выпуска токенов.
Ликвидность торгов отличается от ликвидности выкупа
Еще одно важное различие заключается в разнице между продажей токена другому инвестору и его погашением за стоимость базового актива. Ликвидность на вторичном рынке зависит от объема торгов, а ликвидность при погашении — от договорных обязательств эмитента, наличия активов и процедур расчетов.
Например, токенизированный денежный рынок может предоставлять механизмы выкупа для подходящих инвесторов, но запросы могут оставаться подчиненными операционным условиям или требованиям обработки. Частный кредит и активы в недвижимости могут сталкиваться с еще большими ограничениями, поскольку их базовые инвестиции не всегда можно немедленно ликвидировать.
Это создает потенциальное несоответствие между скоростью расчетов в блокчейне и ликвидностью традиционных активов. Токен может передаваться круглосуточно, но это не означает, что его базовая стоимость всегда может быть мгновенно погашена. Следовательно, круглосуточная торговля не должна путаться с гарантированной круглосуточной ликвидностью.
Фрагментированные рынки создают дополнительные вызовы
Ликвидность также может фрагментироваться, когда аналогичные активы выпускаются на различных блокчейн-сетях. Если токенизированные ценные бумаги торгуются отдельно на ethereum, Solana и закрытых институциональных платформах, инвесторы могут столкнуться с разрозненными пулы ликвидности, а не с единым рынком.
Банк международных расчетов отметил эту проблему в июле 2026 года, указав, что несколько блокчейн-сетей могут фрагментировать инфраструктуру, активы и ликвидность. Межсетевые мосты и мультичейн-эмиссия могут снизить эти барьеры, но вводят дополнительные зависимости в области безопасности, управления и операций.
Для созревания рынков RWA более быстрые транзакции должны сопровождаться надежным ценообразованием, эффективным маркет-мейкингом, доступными механизмами выкупа и более сильной интероперабельностью.
Как регулирование меняет рынки RWA?
Правовая определенность тесно связана с ликвидностью, поскольку институциональные инвесторы и финансовые посредники нуждаются в подлежащих исполнению правилах до участия на рынках ценных бумаг. Токенизированные активы могут функционировать на блокчейнах, но их базовые экономические функции часто остаются подчиненными традиционным финансовым регуляциям.
Инновационное исключение SEC 2026 года
17 сентября 2026 года Комиссия по ценным бумагам и биржам США ввела временное, условное исключение для инноваций в отношении определенных токенизированных акций Национальной рыночной системы. Эта рамочная структура позволяет подходящим площадкам для токенизированных ценных бумаг осуществлять ограниченную торговлю в цепочке с использованием разрешенных автоматизированных маркет-мейкеров и пулов ликвидности.
Исключение действует пять лет и включает ограничения на подходящие ценные бумаги, рыночные операции и участие. Важно, чтобы покрываемые токенизированные акции предоставляли права и привилегии, соответствующие базовым традиционным ценным бумагам, включая соответствующие права голоса и дивидендные права. Эмитенты также имеют возможность возражать против договоренностей о токенизации со стороны третьих лиц.
Политика представляет собой значительное регуляторное развитие, но не является всеобъемлющим разрешением на неограниченную торговлю RWA. SEC позволяет конкретным рыночным структурам функционировать при определенных условиях, учитывая долгосрочные регуляторные требования.
Почему юридическое владение всё ещё важно
В январе 2026 года сотрудники SEC опубликовали заявление о токенизированных ценных бумагах, различая ценные бумаги, токенизированные эмитентами, и те, что созданы третьими сторонами. Такие соглашения могут включать различные записи о правах собственности, отношения с депозитариями и претензии инвесторов.
Токен, обеспеченный реальными ценными бумагами, может предоставлять инвесторам юридически определенные права на эти ценные бумаги, в то время как синтетический токен может предоставлять только экономическое воздействие на колебания цен. Это различение особенно важно, если кастодиан не справляется со своими обязанностями, эмитент входит в процедуру банкротства или инвесторы пытаются реализовать свои права акционеров.
За пределами США подходы к регулированию также различаются. Регулирование рынков криптоактивов Европейского союза (MiCA) исключает криптоактивы, которые классифицируются как финансовые инструменты, из своего общего охвата, что означает, что токенизированные ценные бумаги могут оставаться под действием существующих правил финансовых рынков. В конечном счете, правовая определенность помогает инвесторам понять, что они владеют, и могут ли их права быть реализованы.
Станут ли токенизированные акции массовыми?
Токенизированные акции стали одним из самых заметных развитий на рынке RWA в 2026 году. Последние запуски указывают на то, что торговля традиционными ценными бумагами приближается к инфраструктуре блокчейна, хотя массовое внедрение и стабильно высокая ликвидность пока не были продемонстрированы.
Securitize выводит акции США на блокчейн
8 октября Securitize объявила о запуске Securitize Stocks, предоставив квалифицированным инвесторам токенизированный доступ к основным американским акциям. Первоначальное предложение включает ценные бумаги, связанные с Apple, Microsoft, Nvidia, Alphabet, Tesla и другими публично торговыми компаниями.
Продукты изначально работают на Solana через зарегистрированную платформу брокера-дилера Securitize. Согласно компании, токены обеспечены в соотношении один к одному базовыми акциями и предоставляют соответствующие права на ценную бумагу и экономические преимущества. Этот подход отличается от исключительно синтетических продуктов, которые отслеживают цены акций, не предоставляя сопоставимых прав на ценные бумаги.
Разработка может помочь связать традиционное владение акциями с переводами и расчетами на основе блокчейна. Тем не менее, сам запуск не подтверждает, что эти ценные бумаги уже обладают глубиной рынка, сопоставимой с их традиционными аналогами на фондовом рынке.
Могут ли токенизированные акции действительно торговать 24/7?
Еще одно развитие произошло 5 октября, когда OKXICE — совместное предприятие OKX и Intercontinental Exchange — подало планы по созданию площадки для торговли токенизированными акциями США. Предложение направлено на поддержку круглосуточной торговли, что отражает растущий интерес к расширению доступа к рынку ценных бумаг за пределами традиционных часов работы биржи.
Непрерывная торговля может улучшить удобство и позволить инвесторам быстрее реагировать на глобальные события. Однако ликвидность вне обычных часов работы рынка зависит от активных участников и надежного формирования цен. Когда базовые фондовые рынки закрыты, снижение участия может привести к более широким спредам или большему краткосрочному отклонению цен.
Различие важно: расширение торговых часов создает торговые возможности, но устойчивая ликвидность по-прежнему требует капитала, мейкеров и эффективных связей с инфраструктурой традиционных ценных бумаг.
Почему институциональные участники принимают токенизацию?
Институциональный интерес к токенизации RWA выходит за рамки создания новых инвестиционных продуктов. Крупные финансовые учреждения изучают, может ли блокчейн улучшить хранение, управление залогом, переводы активов и процессы расчетов, которые в настоящее время зависят от множества посредников.
DTCC переводит ценные бумаги на блокчейн
15 июля 2026 года Депозитарная торговая и клиринговая корпорация (DTCC) объявила, что ценные бумаги,持有的 через Депозитарную торговую компанию, были конвертированы в блокчейн-токены и использованы в реальных производственных транзакциях.
Инициатива продемонстрировала, как токенизированные ценные бумаги могут функционировать вместе с существующей рыночной инфраструктурой, сохраняя соответствующие права и защиту. DTCC также изложила планы по созданию более широкой услуги токенизации, запланированной на октябрь 2026 года, хотя сделки в июле следует отличать от статуса последующего полномасштабного коммерческого запуска.
Это развитие имеет значение, поскольку существующие пост-торговые институты уже поддерживают крупные рынки ценных бумаг. Их участие может помочь токенизированным активам интегрироваться с институциональными системами хранения, расчетов и операций, а не оставаться изолированными продуктами блокчейна.
Токенизированные казначейские обязательства предлагают практические варианты использования
Токенизированные продукты казначейства и денежно-рыночные фонды демонстрируют, почему институты проявляют интерес к этой технологии. Эти активы могут обеспечить привычную возможность получения дохода, одновременно потенциально улучшая управление балансами, переводами и подходящим обеспечением финансовыми институтами.
Продукты, такие как BUIDL от BlackRock, демонстрируют, как традиционное управление активами может быть связано с инфраструктурой на основе блокчейна. Ценность предложения выходит за рамки непрерывной торговли токенами: программируемая оплата и более эффективное перемещение активов могут снизить операционные трения в некоторых корпоративных рабочих процессах.
Однако институциональное внедрение по-прежнему зависит от надежного хранения, механизмов выкупа, соответствующих партнерских отношений и соблюдения нормативных требований. Токенизация становится коммерчески ценной, когда она улучшает существующие финансовые процессы, не создавая непропорционально высоких операционных рисков.
Может ли токенизация RWA принести пользу DeFi?
Токенизация реальных активов может расширить спектр финансовых инструментов, доступных в децентрализованных финансах. Традиционные приложения DeFi исторически сильно полагались на криптовалюты и стейблкоины, тогда как токенизированные ценные бумаги и фонды, генерирующие доход, могут представить дополнительные формы залога и инвестиционной экспозиции.
Обеспечение RWA и расчет стейблкоинами
Токенизированные казначейские обязательства и доли в фондах могут стать полезным залогом в одобренных кредитных и финансовых соглашениях. Однако их интеграция зависит от правовой переводимости, методов оценки, процедур ликвидации и ограничений на допуск инвесторов. Разрешенный ценный бумага не обязательно может свободно обращаться через каждое DeFi-приложение.
Стейблкоины также могут улучшить расчеты между токенизированными финансовыми продуктами. Соглашение Circle, позволяющее подходящим держателям фонда BlackRock BUIDL осуществлять перевод акций в обмен на USDC, иллюстрирует, как токенизированные фонды могут взаимодействовать с ликвидностью цифрового доллара. Такие механизмы могут снизить трения при расчетах, не устраняя при этом договорных условий базового продукта.
Что означает рост RWA для ethereum и Solana?
Ethereum остается важной сетью для токенизированных активов, в то время как Solana привлекла внимание благодаря инициативам, таким как Securitize Stocks. Другие публичные и разрешенные сети также конкурируют за предоставление инфраструктуры для институциональных финансовых услуг.
Рост активности в области RWA может увеличить спрос на транзакции в блокчейне, услуги хранения и выполнение смарт-контрактов. Однако рост стоимости токенизированных активов не означает автоматического пропорционального роста стоимости ETH, SOL или других нативных криптовалют.
Фактическая выгода зависит от частоты транзакций, комиссий сети, экономической активности и того, как стоимость перемещается через каждую экосистему блокчейна. Инвесторам следует различать внедрение инфраструктуры блокчейна и спрос на инвестиции в связанный с ней токен.
Какие риски могут замедлить рост RWA?
Помимо ликвидности и регулирования, токенизированные активы сталкиваются с операционными рисками, которые могут повлиять как на эмитентов, так и на инвесторов. Уязвимости смарт-контрактов, неточная информация об активах, сбои в хранении и несоответствия между записями в блокчейне и традиционными реестрами владения могут нарушить функционирование иных законных финансовых продуктов.
Межцепочечная инфраструктура добавляет дополнительную сложность. Мосты, протоколы интероперабельности и закрытые сети могут зависеть от администраторов или сторонних сервисов, создавая потенциальные точки отказа. Техническая проблема может задержать перевод активов, даже если базовые ценные бумаги остаются финансово устойчивыми.
Базовые активы также сохраняют свои традиционные риски. Токенизация кредита не устраняет риск дефолта заемщика, точно так же, как токенизация недвижимости не устраняет неопределенность оценки или споры о праве собственности. Инвесторы должны отдельно оценивать финансовое качество актива и надежность схемы токенизации.
Что дальше для токенизации RWA?
Следующий этап роста RWA может зависеть меньше от количества выпущенных токенов и больше от того, будут ли эти токены развивать значимую финансовую полезность. Участники рынка все чаще будут вынуждены демонстрировать активную торговлю на вторичном рынке, управляемые спреды между ценами покупки и продажи, прозрачную оценку активов, надежные процедуры погашения и эффективные расчетные механизмы.
Проекты институциональной инфраструктуры, регулируемые торговые площадки и инициативы по интероперабельности могут помочь сократить разрыв между блокчейн-представлением и традиционной функциональностью рынков. Однако уровень внедрения, вероятно, будет различаться в зависимости от категорий активов. Продукты казначейства могут выгодно использовать существующий спрос на управление денежными потоками, в то время как частный кредит и недвижимость могут продолжать сталкиваться со структурными ограничениями ликвидности.
В конечном счете, наиболее убедительным доказательством прогресса станет то, насколько эффективно инвесторы могут использовать, переводить, финансировать и выходить из токенизированных позиций — а не просто насколько велика стоимость активов, отображаемая в блокчейне.
ЧаВо
Могут ли розничные инвесторы покупать токенизированные реальные активы?
Некоторые токенизированные активы доступны розничным инвесторам, в то время как другие ограничены квалифицированными или институциональными участниками. Доступность зависит от продукта, юрисдикции и торговой платформы.
Всегда ли токены RWA представляют прямое право собственности?
Нет. В зависимости от их структуры токены могут представлять прямое владение, доли в фонде, договорные требования или синтетическую экспозицию. Инвесторам следует изучить юридические документы эмитента.
Как инвесторы могут проверить обеспечение активов RWA?
Инвесторы могут ознакомиться с раскрытием информации эмитентом, условиями хранения, подтверждениями резервов, независимыми аудитами и соответствующей правовой документацией. Прозрачность блокчейна сама по себе не подтверждает офчейн-активы.
Являются ли токены RWA тем же самым, что и стейблкоины?
Нет. Стейблкоины, как правило, стремятся поддерживать стабильную Referentную стоимость, в то время как токены RWA могут представлять разнообразные активы, такие как акции, облигации, товары и инвестиционные фонды.
Могут ли токенизированные активы генерировать доход?
Некоторые токенизированные казначейские фонды, частные кредитные продукты и другие инструменты могут распределять доход. Доходность зависит от базовых активов, условий продукта, комиссий и связанных рисков.
🔥 За кулисами новостей: что значит KuCoin 5.0 для вас
Новости рынка движутся быстро — но то, где вы на них реагируете, имеет не меньшее значение. В этом октябре KuCoin запускает KuCoin 5.0, превращая KuCoin в перестроенную платформу. Вот что реально изменится для вас:
-
Один аккаунт для всего. Старые платформы разделяли ваши средства между отдельными аккаунтами «спот», «маржа» и «фьючерсы» и ожидали, что вы поймете почему. Единый аккаунт KuCoin 5.0 полностью устраняет это — сделайте депозит один раз, и всё будет просто доступно (на данный момент доступно только для VIP-пользователей).
-
Акции, индексы и товары. KuCoin 5.0 расширяется за пределы криптовалют на глобальные рынки. Когда криптовалюты движутся боком, а акции растут (или наоборот), вы переключаетесь за минуты, вместо того чтобы открывать брокерский аккаунт и ждать несколько дней для вывода фиата.
-
Реальные активы (RWA). Токенизированное воздействие на традиционные активы, такие как сырьевые товары, прямо в вашем криптоаккаунте. Один из самых быстрорастущих сегментов мировой финансов не больше ограничен для институциональных инвесторов — вы получаете к нему доступ с того же баланса, с которым торгуете.
-
Зарабатывайте, пока учитесь. Еще не готовы торговать? KCUSD позволяет вашим стейблкоинам получать ежедневный автокомпаундный доход. Самый спокойный способ заставить ваши неиспользуемые депозиты работать с доходностью 4%.
-
ИИ-помощник на простом языке. Задавайте вопросы, получайте контекст рынка, понимайте, что вы видите — всё интегрировано в платформу, без жаргона.
-
Приложение, которое не перегружает. Быстрее, чище и последовательно — интуитивно понятно с первого касания, а не после обучения.
-
Безопасность, которую можно проверить, а не просто доверять. Европейская организация с лицензией MiCAR, Proof of Reserves, которую вы можете проверить самостоятельно, и международно сертифицированная безопасность (SOC 2 Type II, ISO 27001:2022).
Создайте аккаунт за несколько минут — и начните работать на платформе, созданной для того, куда движется криптовалюта, а не туда, где она была.
Заключение: Ликвидность и регулирование сформируют будущее RWA
Токенизация реальных активов сделала значительный прогресс в 2026 году, что поддерживается ростом участия рынка, проектами институциональной инфраструктуры и новыми регуляторными инициативами. Появление торговли токенизированными акциями и блокчейн-основанной системой расчетов по ценным бумагам свидетельствует о том, что традиционные финансы все более серьезно относятся к этой технологии.
Однако сама по себе эмиссия токенов не создает функционирующий финансовый рынок. Устойчивое внедрение RWA требует достаточной ликвидности, защищенных прав инвесторов, надежного хранения и эффективной интеграции с существующей финансовой инфраструктурой.
Будущее токенизации будет зависеть не только от того, сколько активов переместится на блокчейн, но и от того, можно ли будет эффективно торговать этими активами, надежно осуществлять расчеты и хранить их при четкой правовой защите.
Отказ от ответственности: эта статья предназначена исключительно для информационных целей и не является инвестиционной, юридической или финансовой консультацией. Токенизированные активы могут сопровождаться рыночными, ликвидностными, операционными и регуляторными рисками. Доступность продукта и право инвесторов на участие различаются в зависимости от юрисдикции.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.