

Еженедельный отчет KuCoin Ventures: США продвигают регулирование он-чейн финансов, пока криптовалюта восстанавливается при высоких ставках
1. Еженедельные рыночные итоги
Пути регулирования криптовалют в США продолжают развиваться: CLARITY застревает, пока SEC продвигает пилотный проект по токенизированным ценным бумагам через исключение для инноваций
На прошлой неделе в сфере регулирования криптовалют в США произошли два значимых события. 15 сентября процедурное голосование по продвижению закона CLARITY провалилось на сенате с результатом 49 против 50, не достигнув необходимых 60 голосов. Два дня спустя SEC выпустила инновационное исключение, позволяющее подходящим торговым площадкам в рамках определенного круга задач обеспечивать блокчейн-торговлю определенными токенизированными акциями, зарегистрированными в США. В совокупности эти два события сместили внимание рынка с одного законодательного процесса на то, как законодательные инициативы Конгресса и регуляторные действия на основе существующих полномочий могут развиваться параллельно.
Закон CLARITY в первую очередь касается классификации цифровых активов, структуры рынка и распределения регуляторных полномочий между такими агентствами, как SEC и CFTC. Неудачный процедурный голосование подчеркивает сохраняющиеся трудности в достижении достаточного консенсуса в конгрессе по этому законопроекту. Однако законопроект не был отменен. Сенатор Том Тиллис позже подал ходатайство о пересмотре, оставив открытым возможность дальнейшего прогресса через пересмотренный текст или дополнительные процедурные шаги.
В то время как прогресс в конгрессе замедлился, SEC продвинула более целенаправленный пилотный проект по ценным бумагам в блокчейне в рамках своих существующих полномочий по законодательству о ценных бумагах. 17 сентября SEC предоставила подходящим площадкам для токенизированных ценных бумаг пятилетнее условное временное освобождение, позволяющее им обеспечивать торговлю определенными токенизированными акциями NMS — токенизированными представлениями зарегистрированных акций в рамках национальной рынковой системы США — через разрешенные автоматизированные маркет-мейкеры и пулы ликвидности. SEC требует, чтобы эти токенизированные акции предоставляли держателям те же права и привилегии, что и соответствующие традиционные акции, включая дивиденды и право голоса. Синтетические продукты, предоставляющие только ценовую экспозицию без представления реального права собственности на базовую ценную бумагу, не попадают под это освобождение.
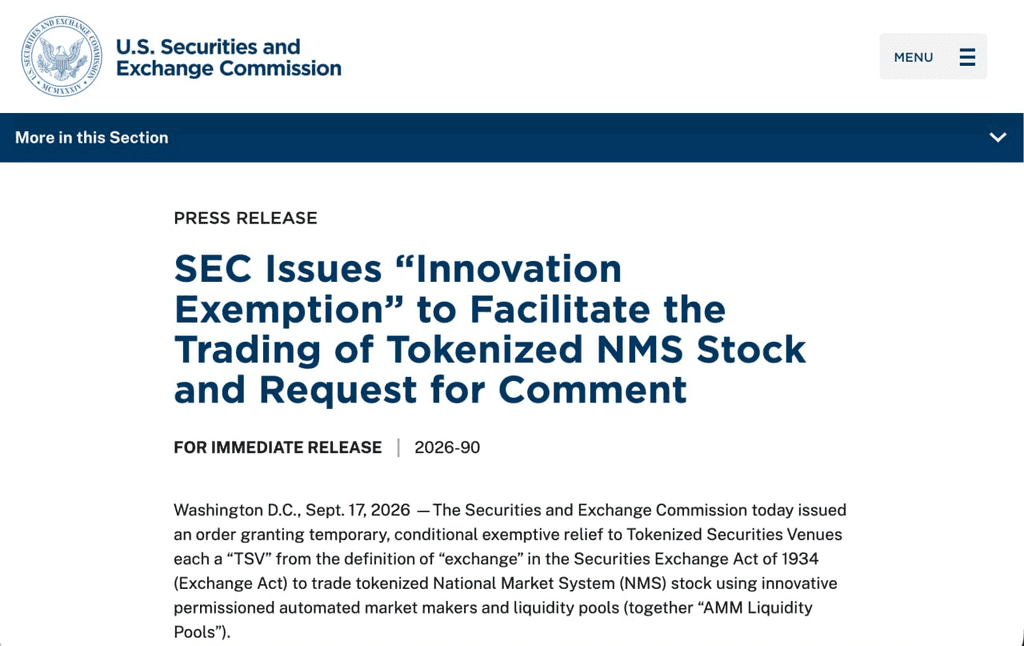
Официальный сайт SEC
Исключение остается относительно узким по охвату. Подходящие площадки должны соответствовать требованиям, связанным с доступом, торговыми лимитами, раскрытием информации и публично доступными, аудируемыми смарт-контрактами. Если базовая акция приостановлена, ее токенизированное представление также должно прекратить торговлю. Для токенизированных акций, выпущенных третьими сторонами, первоначальный эмитент базовой акции также имеет право предварительного уведомления и права возражения. Таким образом, инновационное исключение ближе к ограниченной пилотной программе для конкретных моделей, которые обеспечивают настоящую собственность на ценные бумаги в блокчейне, а не к унифицированной регуляторной рамке для всех форм equity-продуктов в блокчейне.
Заметно, что после объявления об исключении для инноваций HYPE и другие активы, связанные с инфраструктурой торговли в цепочке, испытали значительную волатильность цен: в какой-то момент HYPE вырос примерно на 10% и достиг нового максимума. Бессрочные контракты на акции, обычно предлагаемые на платформах, таких как Hyperliquid, в основном обеспечивают ценовую экспозицию к базовым акциям и не попадают под действие этого исключения, распространяющегося на токенизированные акции NMS. Следовательно, их реакция на цены может отражать более широкие рыночные ожидания, связанные с круглосуточной торговлей в цепочке, миграцией традиционных активов в цепочку и связанной с этим инфраструктурой, а не прямое получение регуляторного освобождения самим Hyperliquid. HYPE также был под влиянием специфических событий на платформе, включая прогресс в продуктах кредитования и других бизнес-инициативах в тот же период.
С институциональной точки зрения, эти два развития дополнительно демонстрируют, что регулирование цифровых активов в США продолжает развиваться как через законодательные инициативы Конгресса, так и через нормативное регулирование. Закон CLARITY направлен на решение более широких вопросов, связанных с классификацией активов, регуляторной юрисдикцией и структурой рынка, в то время как Исключение для инноваций SEC фокусируется на конкретном использовании on-chain торговли в рамках полномочий агентства по ценным бумагам. Председатель SEC Пол Аткинс описал это исключение как «мост» к более устойчивому нормотворчеству, подчеркнув при этом, что оно является временной мерой, реализуемой в рамках существующих полномочий SEC.
Это различение остается важным при оценке эволюции регулирования криптовалют в США. Законодательные инициативы Конгресса могут решать более широкие институциональные вопросы, охватывающие различные категории активов и регулирующие агентства, в то время как регуляторы могут использовать существующие полномочия для корректировки правил или проведения ограниченных пилотных проектов для конкретных продуктов, торговых механизмов и рыночной инфраструктуры. Более медленный прогресс на законодательном фронте не означает автоматически, что другая регуляторная работа прекратится, но меры, инициированные агентствами, также остаются ограниченными их масштабом, продолжительностью и правовой основой. Поэтому дальнейшее развитие регуляторной рамки цифровых активов в США будет и далее зависеть от взаимодействия между законодательством и нормотворчеством регуляторов.
2. Еженедельные отобранные рыночные сигналы
Инфляция и цены на нефть возродили ожидания повышения ставки в сентябре, доходность казначейских облигаций США на 10 лет приближается к 5%, акции США откатываются от максимумов, а потоки через криптовалютные ETF остаются структурно расходящимися
Данные по инфляции в США за август обновили ожидания рынка относительно повышения ставки в сентябре. ИПП вырос на 0,4% по сравнению с предыдущим месяцем и на 5,4% в годовом выражении, основным драйвером стали затраты на энергию. ИПЦ затем увеличился на 0,4% по сравнению с предыдущим месяцем и на 3,4% в годовом выражении, в то время как ядро ИПЦ выросло на 0,3% по сравнению с предыдущим месяцем и на 2,4% в годовом выражении. В сочетании с возобновившимися напряжёнными отношениями на Ближнем Востоке, которые снова подняли цены на нефть выше 100 долларов за баррель, рынки всё больше обеспокоены тем, что рост затрат на энергию может продолжать влиять на цены на товары, транспорт и услуги.
К концу недели инструмент CME FedWatch показал, что рынки учитывают примерно 86,5%-ю вероятность повышения ставки ФРС на 25 базисных пунктов в сентябре — резкий рост с примерно 30% неделей ранее. В то же время доходность казначейских облигаций США на 10 лет кратковременно приблизилась к 5%, достигнув самого высокого уровня с 2023 года. Разногласия на рынке по поводу того, повысит ли ФРС ставки в сентябре, значительно сократились, и теперь внимание сосредоточено на том, последует ли за первоначальным повышением дальнейшее сжатие.
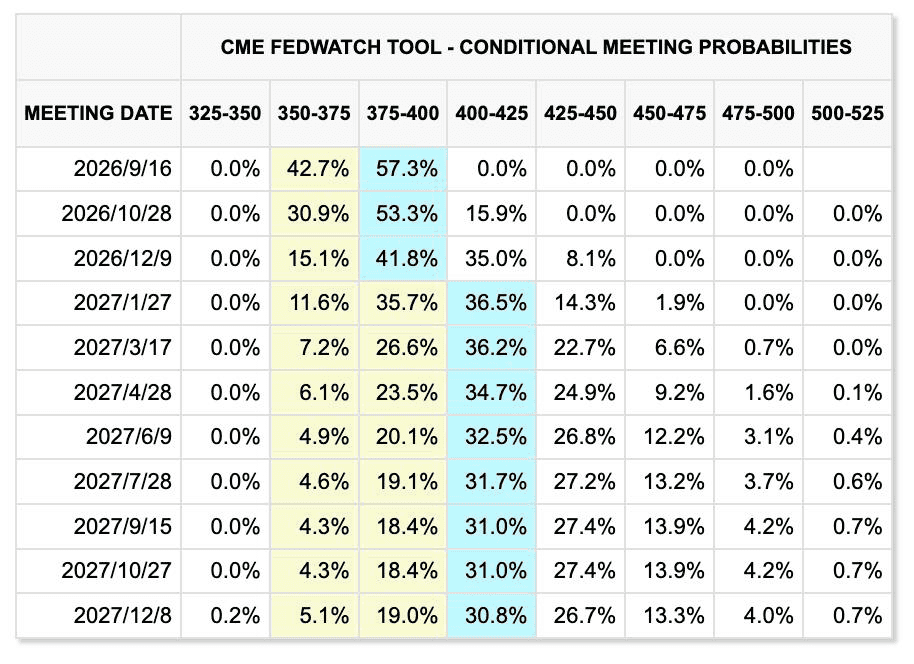
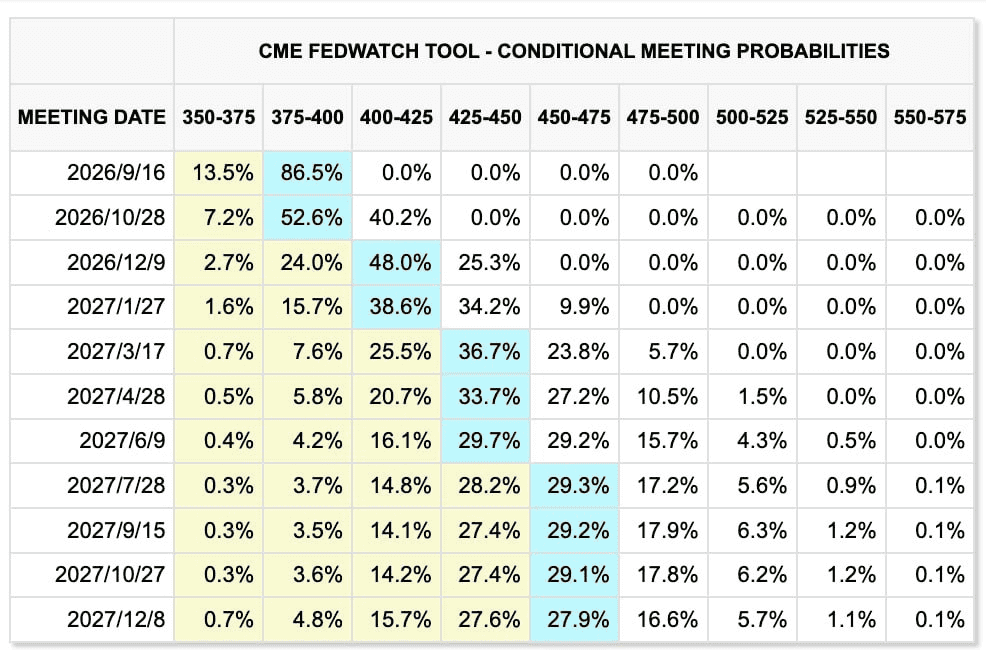
Изменения рыночных цен за последние две недели (слева: предыдущая неделя; справа: текущая неделя)
CME FedWatch Tool
Аргументы в пользу последовательного повышения ставок, однако, менее убедительны, чем аргументы в пользу однократного повышения в сентябре. С одной стороны, численность занятых вне сельского хозяйства в США выросла примерно на 162 000 человек в августе, что свидетельствует о том, что рынок труда не ослабел существенно. С другой стороны, рост заработной платы не демонстрирует типичных признаков перегрева, в то время как федеральный долг США уже превысил 40 триллионов долларов, а повышенные долгосрочные доходности сами по себе ужесточают условия финансирования для бизнеса и домохозяйств.
Значительное долговое финансирование, необходимое для расширения центров обработки данных ИИ, дополнительно усиливает давление, которое высокие процентные ставки оказывают на денежные потоки и доходность капитальных вложений технологических компаний. Поэтому повышение ставки в сентябре стало сценарием с высокой вероятностью, однако будет ли ФРС вступить в устойчивый цикл сжатия, все еще будет зависеть от того, сохранятся ли нефтяные цены, занятость и базовая инфляция на высоком уровне.
Напряженность на Ближнем Востоке усиливает инфляционное давление. Силы хуситов атаковали саудовские энергетические объекты, судоходство через Ормузский пролив оставалось ограниченным, а восточно-западный трубопровод Саудовской Аравии, используемый для обхода пролива, также был остановлен после атаки дрона, что вызвало опасения по поводу дополнительных нарушений поставок.
Сырье Brent выросло примерно на 8–9% на прошлой неделе и временно приблизилось к уровню $110 за баррель, в то время как WTI также вернулся выше $100. Переговоры между Ираном и государствами Персидского залива по поводу Ормузского пролива, первоначально запланированные на 14 сентября, были отложены, что указывает на то, что геополитический премиум в ближайшей перспективе вряд ли быстро исчезнет.
В то время как золото продолжало торговаться между повышенными рисками инфляции и высокими реальными процентными ставками, спотовое золото восстановилось до примерно 4363 долларов за унцию в пятницу, но за неделю все еще снизилось примерно на 1,5%. Фискальные, геополитические и инфляционные риски продолжают обеспечивать среднесрочную и долгосрочную поддержку. Однако с приближением доходности казначейских облигаций США на 10 лет к 5% стоимость упущенной выгоды от владения активом, не приносящим доход, значительно возросла, что позволило краткосрочному давлению со стороны ставок снова взять верх.
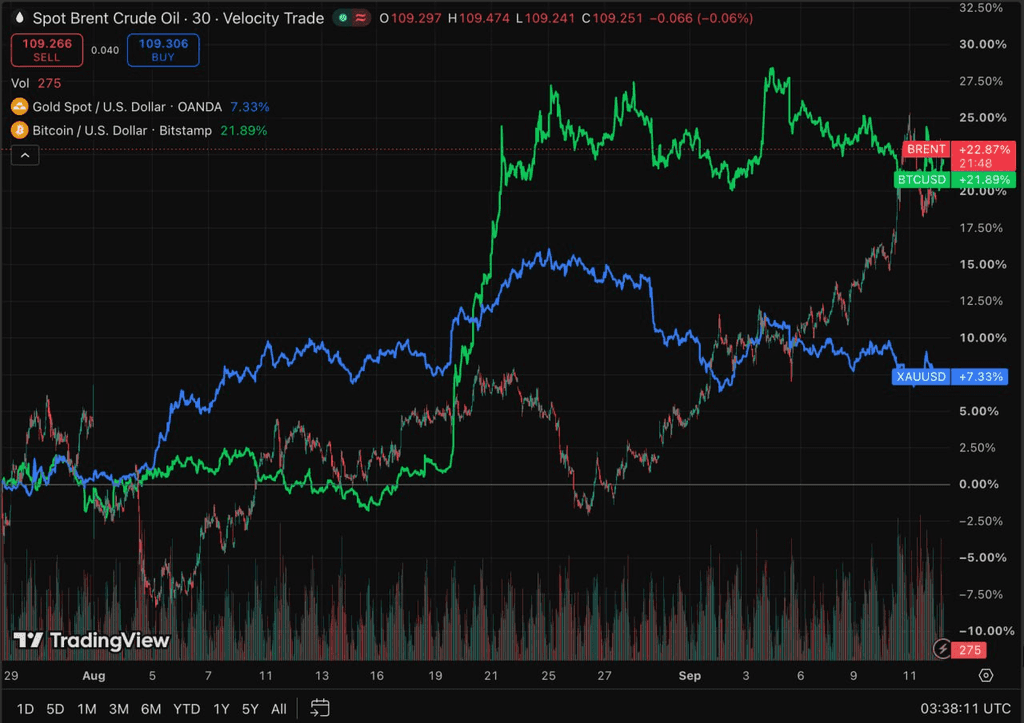
TradingView
Американские акции в целом снизились на прошлой неделе: индексы S&P 500, Nasdaq и Dow упали примерно на 0,8%, 0,7% и 1,6% соответственно. Рост цен на нефть и долгосрочных доходностей оказывал давление на оценки, но корпоративная прибыль продолжала поддерживать рынок, предотвращая более широкий отток из рисковых активов.
Сектор ИИ также столкнулся с новым риском, обусловленным настроениями. В выходные лидеры Anthropic, OpenAI и xAI необычно выразили поддержку замедлению темпов разработки передовых моделей, что вызвало опасения относительно будущих темпов роста инвестиций в вычислительные мощности ИИ. На данном этапе влияние остается в основном обусловленным ожиданиями. Только если эти сигналы приведут к задержкам запуска моделей или снижению прогнозов по капитальным расходам, они существенно повлияют на спрос на GPU, HBM, серверы и связанную инфраструктуру. Однако, поскольку японский и южнокорейский рынки имеют относительно высокую зависимость от цепочки поставок аппаратного обеспечения для ИИ, изменения в политике и отраслевых ожиданиях могут усилить краткосрочную волатильность таких компаний, как Samsung Electronics, SK Hynix и SoftBank.
Крипто-активы и ETF: ETF на BTC вновь вернулись к устойчивому оттоку, в то время как ETH сохраняет относительное преимущество в финансировании
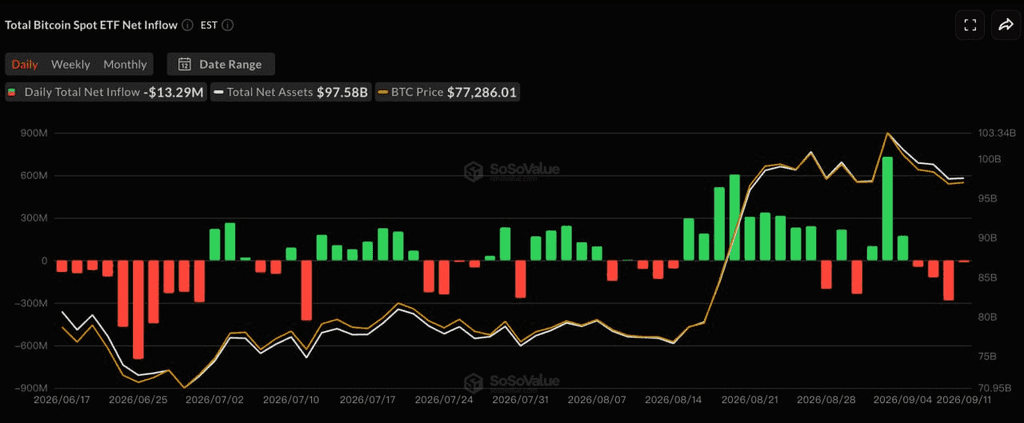
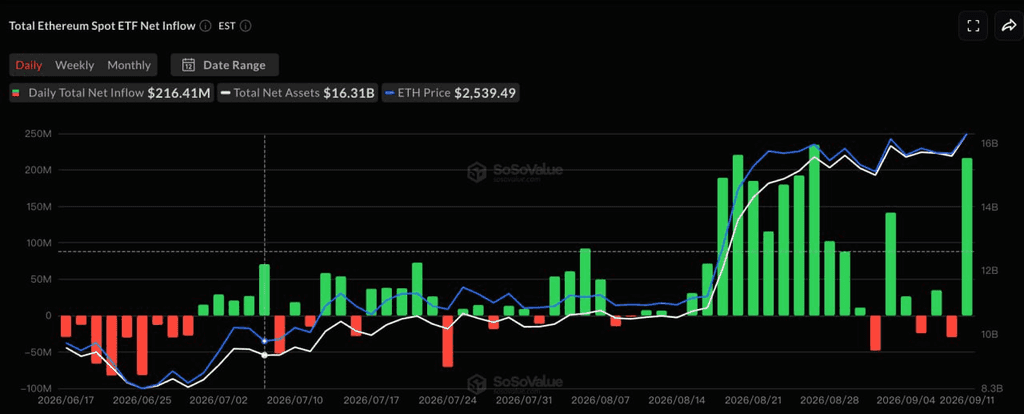
На прошлой неделе криптовалютный рынок испытывал давление. BTC снизился с примерно $80 000 в начале недели до около $77 000, упав примерно на 3–4% за неделю. ETH оставался в основном в диапазоне $2 450–$2 550 и продолжал показывать лучшую производительность по сравнению с BTC.
Одновременный рост цен на нефть, инфляции и доходности казначейских облигаций США вновь повысил эффективную стоимость долларового финансирования крипто активов, хотя относительная устойчивость ETH продолжала поддерживаться притоками средств в ETF.
SoSoValue
Согласно SoSoValue, при закрытых американских рынках в День труда 7 сентября американские спотовые BTC ETF за четыре торговых сессии с 8 по 11 сентября зафиксировали чистый отток примерно в 463 миллиона долларов США, прервав трехнедельную серию чистых притоков. ARKB и GBTC показали чистый отток примерно в 234 миллиона и 129 миллионов долларов соответственно, в то время как IBIT и FBTC также перешли в отрицательную зону.
ETH ETF, напротив, зафиксировали чистый приток примерно в 197 млн долларов за тот же период, что стало четвертым подряд положительным неделей. Только 11 сентября ETH ETF привлекли чистый приток примерно в 216 млн долларов, в основном за счет ETHA от BlackRock, который полностью компенсировал оттоки с предыдущих сессий.
Расхождение между потоками ETF для BTC и ETH снова указывает на то, что институциональный капитал не покидает криптовалютный рынок в целом, а продолжает перераспределяться между основными активами. Относительный спрос на ETH продолжает расти, однако общий объем стейблкоинов не увеличился существенно параллельно. Следовательно, текущая ситуация скорее напоминает структурную институциональную ротацию, чем начало широкого нового цикла ликвидности на криптовалютном рынке.
Стейблкоины: общая рыночная капитализация остается на одном уровне, поскольку USDe растет на фоне ограниченной новой ликвидности
DeFiLlama
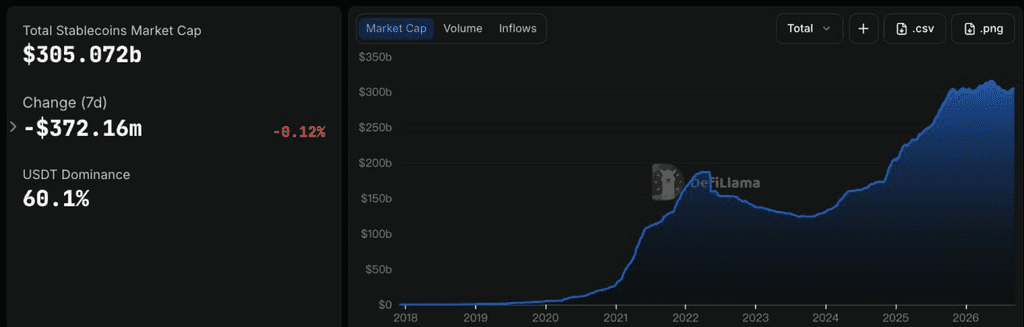
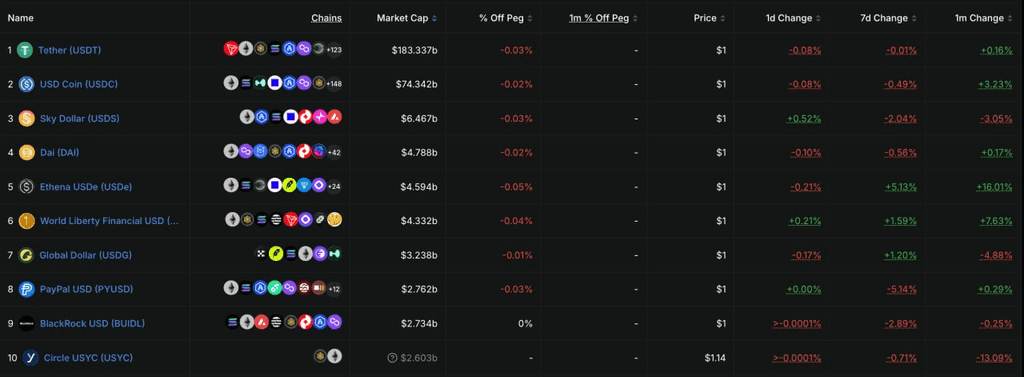
Данные DeFiLlama показали, что общая капитализация стейблкоинов составляла примерно 305,1 млрд долларов США, оставшись в целом неизменной за предыдущие семь дней с незначительным снижением около 0,12%. Доля USDT на рынке составляла около 60,1%. Это указывает на то, что недавнее восстановление предложения стейблкоинов временно застопорилось, а изменения в потоках ETF еще не привели к широкому расширению долларовой ликвидности в цепочке.
Среди десяти крупнейших стейблкоинов USDT остался практически без изменений, в то время как USDC снизился примерно на 0,39% за неделю. USDS и PYUSD упали примерно на 2,8% и 2,7% соответственно. Самым заметным изменением стал рост USDe, который увеличился примерно на 6,5% за неделю до примерно $4,6 млрд. USD1 и USDG также показали умеренный рост. Рост USDe согласуется с восстановлением спроса на продукты с доходностью, при этом доходность, связанная с sUSDe, остается около 4,5%, что побуждает часть капитала увеличить экспозицию синтетическим долларам, генерирующим доход.
В целом, рынок стейблкоинов остается доминируемым перераспределением между отдельными продуктами, а не значимым совокупным ростом. Доходные продукты, такие как USDe, привлекают дополнительный капитал, в то время как крупные стейблкоины, такие как USDC, немного сократились, что указывает на то, что он-чейн ликвидность в долларах еще не вошла в новую фазу широкого расширения.
Ключевые события, за которыми стоит следить на этой неделе
Рынки сосредоточатся на сентябрьском заседании Федеральной резервной системы, решении Банка Японии по политике и событиях вокруг Ормузского пролива. Поскольку вероятность повышения ставки в сентябре уже учтена выше 80%, ориентиры FOMC по траектории политики на оставшуюся часть года могут оказать большее влияние на рисковые активы, чем само повышение ставки.
-
16 сентября: США публикуют данные о розничных продажах за август. Учитывая резкий рост ожиданий повышения ставок, эти данные помогут оценить, начинают ли более высокие цены на нефть и процентные ставки сказываться на потребительском спросе.
-
17 сентября: Федеральная резервная система объявляет решение по ставке FOMC, за которым следует пресс-конференция Уорша. В настоящее время рынки присваивают примерно 86%-ю вероятность повышению ставки на 25 базисных пунктов. Внимание переключится с вопроса о том, повысит ли ФРС ставку, на точечный график, возможность дополнительного сжатия позже в этом году и оценку Уоршем цен на нефть и долгосрочных доходностей казначейских облигаций.
-
18 сентября: Банк Японии объявляет о своем решении по политике. Рынки в целом ожидают повышения на 25 базисных пунктов до 1,25%. Если Банк Японии даст сигнал о более быстрой нормализации политики, укрепление иены и отток капитала обратно в Японию могут дополнительно нарушить глобальные карри-трейды и создать давление на ликвидность для технологических акций и крипто активов.
-
Геополитика: Переговоры между Ираном и государствами Персидского залива по поводу Ормузского пролива, первоначально запланированные на 14 сентября, отложены без объявления новой даты. Поскольку сырая нефть снова торгуется выше 100 долларов за баррель, прогресс в переговорах может напрямую повлиять на ожидания инфляции в мире и последующую оценку политики ФРС.
Наблюдение за привлечением средств на первичном рынке: Традиционные биржи усиливают экспозицию в токенизации, в то время как инфраструктура платежей с использованием стейблкоинов продолжает привлекать капитал
CryptoRank
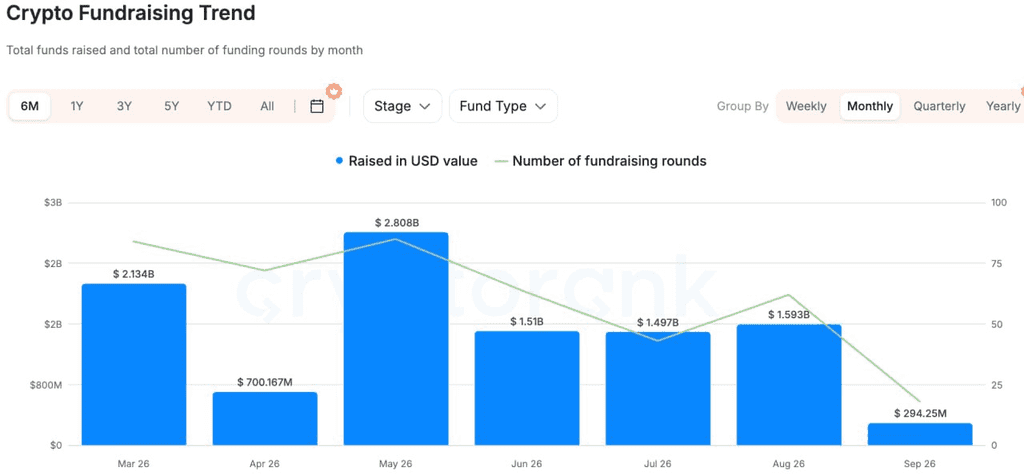
На основе обширных данных о финансировании от CryptoRank, DeFiLlama и других источников, активность финансирования на частном рынке улучшилась по сравнению с предыдущей неделей, однако капитал оставался сосредоточенным на токенизации, платежах стейблкоинами и инфраструктуре для институциональных участников, а не на универсальных ончейн-приложениях.
Одной из наиболее значимых сделок стало стратегическое вложение Nasdaq Ventures в размере 100 миллионов долларов в Payward — материнскую компанию Kraken. Стороны планируют расширить сотрудничество в области торговли, дистрибуции и пост-торговой инфраструктуры для токенизированных акций, а Kraken также внедрит технологию рыночного надзора от Nasdaq. Значение сделки выходит за рамки простого инвестиционного вложения в криптовалютную биржу. Оно отражает прямое проникновение традиционной фондовой биржи в инфраструктуру токенизации, что указывает на смещение конкуренции между TradFi и Crypto с вопроса о перемещении активов на цепочку в сторону интеграции систем торговли, ликвидности, надзора и расчетов.
В платежах с использованием стейблкоинов Latitude привлекла $35 млн в серии A, возглавляемой Oak HC/FT, с участием NEA, Coinbase Ventures и других. Платформа соединяет стейблкоины с банковскими счетами, мобильными кошельками и локальными платежными сетями в нескольких юрисдикциях. Ее основное ценовое предложение заключается в решении проблемы «последней мили» между блокчейн-долларами, реальными платежами и расчетами в местной валюте.
В сфере AI+Crypto Agentum привлекла 7 миллионов долларов для создания инфраструктуры идентификации, хранения, репутации и оффчейн-расчетов для коммерческой деятельности, осуществляемой AI-агентами. По сравнению с более общими подходами к AI-агентам в прошлом, капитал все больше направляется в инфраструктуру, решающую задачи платежей, доверенного выполнения и расчетов.
В целом, частный рынок продолжает отражать ту же общую тенденцию: традиционные финансовые институты переходят непосредственно на инфраструктуру торговли токенизированными активами; инвестиции в стейблкоины смещаются от выпуска к跨境-платежам и локальным платежным системам; а капитал в сфере AI+Crypto все больше концентрируется на базовых инструментах, поддерживающих реальные транзакции и расчеты. Протоколы общего назначения без значимых пользователей, доходов или каналов распространения продолжают сталкиваться с более осторожной средой финансирования.
Отказ от ответственности: Данная общая информация о рынке, возможно, из сторонних, коммерческих или спонсируемых источников, не является юридической, комплаенс-, финансовой или инвестиционной консультацией, предложением, запросом или гарантией. Мы не делаем никаких явных или подразумеваемых заявлений или гарантий относительно его точности, полноты или надежности и отказываемся от ответственности за любые возникшие потери. Инвестиции/торговля сопряжены с риском; прошлые результаты не гарантируют будущих. Пользователи должны проводить собственное исследование, принимать обоснованные решения и нести полную ответственность. При необходимости проконсультируйтесь с профессиональными юридическими, налоговыми или финансовыми консультантами.
Отказ от ответственности: Эта страница была переведена для вашего удобства с использованием технологии искусственного интеллекта. Для получения наиболее точной информации обратитесь к оригинальной английской версии.